
دیپازیت و ویتدرا یعنی چه؟ معنی deposit و withdraw در صرافی به زبان ساده
فهرست مطالب۱۴ بخش
- دیپازیت و ویتدرا یعنی چه؟
- واریز و برداشت در صرافی دو نوع دارد: تومانی و رمزارزی
- واریزِ تومانی: کارت باید به نامِ خودتان باشد
- برداشتِ تومانی: چرا پول همان لحظه نمیرسد؟
- واریزِ رمزارز: سه چیزی که باید درست باشد
- برداشتِ رمزارز: قدمبهقدم
- کارمزد ویتدرا چطور تعیین میشود؟
- چرا برداشت از صرافی طول میکشد؟
- احراز هویت و امنیت: چرا صرافی برای برداشت سختگیر است؟
- پنج اشتباهی که موقع ویتدرا دارایی را میبرد
- چکلیستِ پیش از هر برداشت
- معنی withdrawal در فارکس و جاهای دیگر
- سوالات متداول
- جمعبندی
اولین بار که وارد یک صرافی ارز دیجیتال میشوید، دو دکمه بیشتر از همه به چشم میآید: «واریز» و «برداشت». در نسخهٔ انگلیسی همین دو را Deposit و Withdraw نوشتهاند. معنی deposit و withdraw ساده است: دیپازیت یعنی پول یا رمزارز را به حسابتان در صرافی بیاورید، و ویتدرا یعنی آن را از صرافی بیرون ببرید؛ به حساب بانکی یا به کیف پولِ خودتان.
تا اینجا آسان بود. ولی بیشترِ دردسرها، از پولی که دیر میرسد تا تتری که گم میشود، دقیقاً در همین دو قدم پیش میآید. بیایید با هم قدمبهقدم ببینیم پشتِ این دو دکمه چه خبر است.
دیپازیت و ویتدرا یعنی چه؟
یک صرافیِ ارز دیجیتال را مثلِ یک مغازهٔ بزرگ در بازار تصور کنید که برای هر مشتری یک صندوقچه دارد. Deposit یعنی چیزی را در صندوقچهٔ خودتان بگذارید. Withdraw یعنی چیزی را از آن بردارید و با خودتان ببرید.
واژهٔ deposit در انگلیسی معنای «سپرده» هم میدهد؛ همان که در بانک میگذارید. برای همین در متنهای مالی گاهی «سپردهگذاری» هم ترجمهاش کردهاند. Withdraw فعل است، یعنی «برداشتن» یا «بیرون کشیدن»، و اسمِ آن withdrawal است، یعنی «برداشت». فارسیزبانها هم معمولاً همین دو را شکسته میگویند: «دیپازیت کردم» و «ویتدرا زدم».
پس اگر دوستی گفت «ویتدرا زدم، هنوز نرسیده»، یعنی درخواستِ برداشت داده و منتظر است داراییاش به مقصد برسد.
واریز و برداشت در صرافی دو نوع دارد: تومانی و رمزارزی
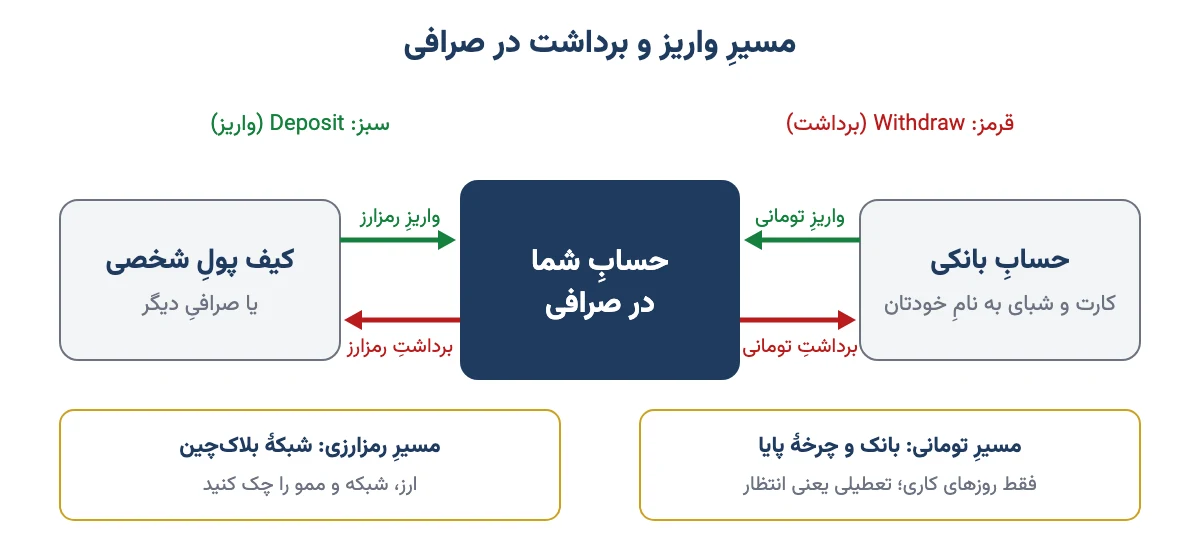
در صرافیهای داخلی، هم پولِ تومانی جابهجا میشود و هم خودِ رمزارز. این دو راهِ کاملاً جدایی دارند و قاعدههایشان فرق میکند. اگر این را بدانید، نیمی از سردرگمیها حل میشود.
جدولِ زیر چهار حالتِ اصلی را کنار هم گذاشته است.
| عملیات | از کجا به کجا | از چه راهی | معمولاً چقدر طول میکشد |
|---|---|---|---|
| واریزِ تومانی | کارتِ بانکیِ شما ← حسابِ صرافی | درگاهِ پرداختِ بانکی یا واریزِ شناسهدار | درگاه: چند ثانیه؛ شناسهدار: تا چرخهٔ بعدیِ بانک |
| برداشتِ تومانی | حسابِ صرافی ← شمارهٔ شبای شما | سامانهٔ پایا (یا تسویهٔ آنی برای بعضی بانکها) | چند ساعت تا یک روزِ کاری |
| واریزِ رمزارز | کیف پول یا صرافیِ دیگر ← آدرسِ واریزِ شما در صرافی | شبکهٔ بلاکچین | چند ثانیه تا حدودِ یک ساعت، بسته به شبکه |
| برداشتِ رمزارز | حسابِ صرافی ← آدرسِ کیف پولِ مقصد | شبکهٔ بلاکچین، پس از بررسیِ صرافی | چند دقیقه تا چند ساعت |
یعنی سرعتِ بخشِ تومانی را بانک تعیین میکند و سرعتِ بخشِ رمزارزی را شبکهٔ بلاکچین. پس وقتی برداشتی دیر شد، اول بپرسید از کدام نوع بوده است.
واریزِ تومانی: کارت باید به نامِ خودتان باشد
صرافیهای داخلی فقط از کارت و حسابی پول میگیرند که به نامِ خودِ صاحبِ حساب باشد. یعنی کارتِ همسر یا فرزندتان پذیرفته نمیشود. این قاعده برای جلوگیری از کلاهبرداری و پولشویی است.
دو راهِ رایج برای واریزِ تومانی هست:
- درگاهِ پرداخت: مثلِ خریدِ اینترنتی. مبلغ را میزنید، به صفحهٔ بانک میروید، رمزِ دوم را وارد میکنید و پول در چند ثانیه مینشیند. سقفِ آن همان سقفِ روزانهٔ خریدِ اینترنتیِ کارتِ شماست.
- واریزِ شناسهدار: صرافی یک شمارهحساب و یک «شناسهٔ واریز» به شما میدهد. شما از اینترنتبانک با پایا یا ساتنا پول میفرستید. این راه برای مبلغهای بزرگ است و پول با چرخهٔ بعدیِ بانک میرسد.
پس اگر میخواهید مبلغِ زیادی وارد کنید، از صرافی بپرسید واریزِ شناسهدار دارد یا نه، تا مجبور نشوید چند روز پشتِ هم با درگاه پول بریزید.
برداشتِ تومانی: چرا پول همان لحظه نمیرسد؟
وقتی ویتدرای تومانی میزنید، صرافی پول را با سامانهٔ پایا به شبای شما میفرستد. پایا یعنی سامانهٔ انتقالِ گروهیِ بانک مرکزی؛ بانکها انتقالها را جمع میکنند و در چند نوبتِ مشخص در روز با هم تسویه میکنند. به هر نوبت «چرخهٔ پایا» میگویند.
مثلِ اتوبوسی است که ساعتِ حرکتِ مشخص دارد. اگر چند دقیقه بعد از رفتنِ اتوبوس برسید، باید منتظرِ اتوبوسِ بعدی بمانید. درخواستی که بعد از آخرین چرخهٔ روز ثبت شود، معمولاً صبحِ روزِ کاریِ بعد میرسد. در روزهای تعطیل هم پایا کار نمیکند.
چند صرافی با چند بانکِ خاص قرارداد دارند و برای مشتریانِ همان بانکها برداشت را تقریباً آنی انجام میدهند. ساعتِ چرخهها و فهرستِ این بانکها را از راهنمای صرافیِ خودتان ببینید؛ هر چند وقت یکبار عوض میشود.
یک نکتهٔ دیگر: سقفِ برداشتِ تومانی را هم صرافی تعیین میکند و هم مقرراتِ بانک مرکزی. این سقف در سالهای اخیر بارها عوض شده است؛ مثلاً در تیرِ ۱۴۰۱ بانک مرکزی برداشتِ روزانه از صرافیها را برای هر شبا ۱۰۰ میلیون تومان گذاشت. عددِ امروز را از بخشِ «سطوحِ کاربری» صرافیتان بپرسید.
پس اگر پولِ عید یا قسطِ فردا را لازم دارید، برداشت را عصرِ پنجشنبه یا شبِ تعطیلی نگذارید. یک روزِ کاری جلوتر درخواست بدهید.
واریزِ رمزارز: سه چیزی که باید درست باشد
برای اینکه تتر یا بیتکوین را به صرافی بیاورید، از قسمتِ «واریز» صرافی یک آدرسِ کیف پول میگیرید. آدرس یعنی یک رشتهٔ طولانی از حرف و عدد، مثلِ شمارهٔ شبا ولی برای رمزارز. بعد از کیف پول یا صرافیِ مبدأ، دارایی را به همین آدرس میفرستید.
سه چیز باید درست باشد:
- ارزِ درست: آدرسِ واریزِ تتر را برای تتر استفاده کنید، نه برای ارزی دیگر.
- شبکهٔ انتقالِ درست: شبکه یعنی جادهای که رمزارز از آن رد میشود. تتر روی چند شبکه هست؛ مثلاً ترون (TRC20) و اتریوم (ERC20). شبکهٔ مبدأ و مقصد باید یکی باشد.
- ممو یا تگ، اگر خواسته شده: بعضی ارزها مثلِ ریپل (XRP) و تون (TON) در صرافی علاوه بر آدرس یک کدِ کوتاه به نامِ Memo یا Tag هم دارند. این کد مثلِ شمارهٔ واحد در یک آپارتمان است؛ آدرس ساختمان را نشان میدهد و ممو واحدِ شما را.
بعد از ارسال، صرافی صبر میکند تا شبکه چند بار تراکنش را تأیید کند. به این «تأیید تراکنش» یا Confirmation میگویند. در شبکهٔ ترون این کار معمولاً چند دقیقه طول میکشد. در بیتکوین هر بلوک حدودِ ۱۰ دقیقه است و اگر صرافی چند تأیید بخواهد، ممکن است نیم ساعت تا یک ساعت منتظر بمانید.
دربارهٔ شبکههای تتر و فرقِ آنها، مقالهٔ استاندارد ERC-20 و TRC-20 و راهنمای انواع تتر و شبکههای آن را ببینید. پس پیش از هر واریز، سه چیز را چک کنید: ارز، شبکه، ممو.
برداشتِ رمزارز: قدمبهقدم
ویتدرای رمزارز یعنی دارایی را از صرافی به یک کیف پولِ دیگر بفرستید؛ مثلاً به کیف پولِ شخصی که کلیدش فقط دستِ خودتان است. ترتیبِ کار تقریباً در همهٔ صرافیهای داخلی یکی است:
- از قسمتِ «کیف پول» یا «داراییها»، ارزِ موردنظر را پیدا کنید و «برداشت» را بزنید.
- در کیف پولِ مقصد، آدرسِ دریافت را کپی کنید. آن را تایپ نکنید.
- آدرس را در صرافی بچسبانید و چهار نویسهٔ اول و چهار نویسهٔ آخرش را با مقصد مقایسه کنید.
- شبکه را همان شبکهای انتخاب کنید که کیف پولِ مقصد پشتیبانی میکند. اگر مقصد ممو خواسته، آن را هم وارد کنید.
- مقدار را بزنید و به کارمزد و «مقدارِ دریافتی» نگاه کنید.
- کدِ پیامکی و کدِ احراز هویتِ دو عاملی را وارد کنید و تأیید کنید.
- بعد از ارسال، صرافی یک «شناسهٔ تراکنش» (TxID یا هش) نشان میدهد. آن را نگه دارید؛ رسیدِ شما همین است.
اگر اولین بار است به یک آدرسِ تازه میفرستید، اول مقدارِ کمی آزمایشی بفرستید. رسید، بعد بقیه را بفرستید. یک کارمزدِ اضافه میدهید، ولی خیالتان راحت است.
پس قاعدهٔ طلایی این است: کپی کنید، مقایسه کنید، کم بفرستید، بعد زیاد.
کارمزد ویتدرا چطور تعیین میشود؟
کارمزد برداشتِ رمزارز بیشتر همان هزینهای است که شبکهٔ بلاکچین برای جابهجا کردن میگیرد. صرافی آن را معمولاً به شکلِ یک عددِ ثابت برای هر ارز و هر شبکه اعلام میکند و گاهی کمی هم بابتِ هزینهٔ خودش رویش میگذارد. واریزِ رمزارز در بیشترِ صرافیها کارمزد ندارد.
نکتهٔ مهم این است که این کارمزد به مقدارِ برداشت بستگی ندارد. برای همین در برداشتهای کوچک سنگین میشود. بیایید با یک مثال حساب کنیم.
جدولِ زیر یک مثالِ فرضی است؛ عددها برای فهمِ حساباند، نه کارمزدِ امروز.
| مقدارِ برداشتِ تتر | شبکه | کارمزدِ فرضی | به مقصد میرسد | کارمزد چند درصد است |
|---|---|---|---|---|
| ۲۰ تتر | ترون | ۱ تتر | ۱۹ تتر | ۵٪ |
| ۲۰۰ تتر | ترون | ۱ تتر | ۱۹۹ تتر | ۰٫۵٪ |
| ۲۰ تتر | اتریوم | ۵ تتر | ۱۵ تتر | ۲۵٪ |
میبینید؟ همان ۲۰ تتر، اگر روی شبکهٔ گرانتر فرستاده شود، یکچهارمش در راه میماند. مثلِ این است که برای فرستادنِ یک بستهٔ کوچک، کرایهٔ یک وانت بدهید.
دو قاعدهٔ دیگر هم کنارِ کارمزد هست. حداقل برداشت یعنی کمتر از یک مقدارِ مشخص را نمیشود بیرون برد. سقفِ برداشت هم به سطحِ احراز هویتِ شما بستگی دارد. هر دو را صرافی در صفحهٔ کارمزدها اعلام میکند؛ قیمتِ لحظهای ارزها را هم در صفحهٔ قیمت ارزهای دیجیتال ببینید تا بدانید کارمزد به تومان چقدر میشود.
پس پیش از برداشت، به جای «چقدر میفرستم» بپرسید «چقدر میرسد». برداشتهای کوچک را جمع کنید و یکجا بفرستید.
چرا برداشت از صرافی طول میکشد؟
خیلیها میپرسند: «درخواست دادهام، چرا هنوز در وضعیتِ در انتظار است؟» دلیل معمولاً یکی از اینهاست:
- بررسیِ امنیتیِ صرافی: بیشترِ صرافیها برداشتها را پیش از ارسال بررسی میکنند؛ گاهی خودکار و گاهی با دستِ کارشناس. مبلغِ بزرگ یا آدرسِ تازه بررسیِ بیشتری میخواهد.
- شلوغیِ شبکه: وقتی بازار پرتنش است، همه با هم جابهجا میکنند و صفِ شبکه طولانی میشود.
- تعدادِ تأییدِ لازم در مقصد: ممکن است صرافی ارسال کرده باشد، ولی کیف پول یا صرافیِ مقصد هنوز منتظرِ تأییدهای کافی باشد.
- قفلِ امنیتی بعد از تغییرِ رمز: بسیاری از صرافیها بعد از عوض کردنِ رمز، شمارهٔ موبایل یا دو عاملی، برداشت را برای مدتی (معمولاً یکی دو روز) میبندند تا اگر حساب هک شده، دزد نتواند فوری دارایی را ببرد.
- احراز هویتِ ناقص: اگر سطحِ کاربریتان پایین باشد، برداشت ممکن است اصلاً باز نباشد.
- تعطیلی یا اختلالِ بانکی: برای برداشتِ تومانی، تعطیلی و اختلالِ پایا اصلیترین دلیلِ تأخیر است.
اگر صرافی شناسهٔ تراکنش داده، آن را در یک «بلاک اکسپلورر» جستوجو کنید. اکسپلورر یعنی سایتی که همهٔ تراکنشهای یک شبکه را نشان میدهد؛ مثلِ پیگیریِ مرسولهٔ پستی با کدِ رهگیری. اگر آنجا «موفق» نوشته شده، دارایی ارسال شده و باید از سمتِ مقصد پیگیری کنید.
پس ترتیبِ پیگیری این است: اول وضعیت در صرافی، بعد شناسهٔ تراکنش در اکسپلورر، و در آخر پشتیبانیِ همان طرفی که کار گیر کرده است.
احراز هویت و امنیت: چرا صرافی برای برداشت سختگیر است؟
احراز هویت یعنی صرافی مطمئن شود شما همان کسی هستید که ادعا میکنید؛ با کارتِ ملی، شمارهٔ موبایلِ به نامِ خودتان و گاهی عکس یا ویدیو. صرافیهای داخلی بدونِ آن نه واریزِ تومانی میپذیرند و نه برداشت باز میکنند. مراحلِ آن را برای نمونه در راهنمای صرافی نوبیتکس و آموزش صرافی والکس دیدهایم.
این سختگیری به نفعِ خودِ شماست. اگر کسی رمزتان را بدزدد، بدونِ گوشیِ شما و کدِ دو عاملی نمیتواند برداشت کند. بعضی صرافیها «فهرستِ آدرسهای مجاز» هم دارند؛ یعنی فقط به آدرسهایی که از قبل تأیید کردهاید میشود برداشت زد. اگر صرافیتان این امکان را دارد، روشنش کنید.
پس هیچوقت کدِ پیامکی یا کدِ دو عاملی را به کسی ندهید؛ حتی اگر گفت «از پشتیبانیِ صرافی هستم».
پنج اشتباهی که موقع ویتدرا دارایی را میبرد
اینها اشتباههایی است که بیشترین ضرر را میزند:
- شبکهٔ اشتباه: مثلاً تتر را روی شبکهٔ اتریوم به آدرسی بفرستید که فقط ترون را میشناسد. گاهی برگرداندنش با هزینهٔ زیاد ممکن است و گاهی اصلاً ممکن نیست.
- جا انداختنِ ممو: دارایی به کیف پولِ کلیِ صرافیِ مقصد میرسد ولی معلوم نیست مالِ کیست. باید با پشتیبانی و مدرک پیگیری کنید و ممکن است روزها طول بکشد.
- تایپِ دستیِ آدرس یا کپی از پیامِ دیگران: بعضی بدافزارها آدرسِ کپیشده را در حافظهٔ گوشی عوض میکنند. برای همین اول و آخرِ آدرس را مقایسه کنید.
- برداشت در شبِ تعطیلی: برای برداشتِ تومانی یعنی چند روز انتظار.
- اعتماد به «پشتیبانِ» تلگرامی: کسی که در پیامرسان میگوید «برای آزاد شدنِ برداشت، اول کارمزد واریز کنید» تقریباً همیشه کلاهبردار است. اگر گرفتارِ چنین کسی شدید، در فرمِ گزارشِ کلاهبرداری ثبتش کنید.
تراکنشِ بلاکچین برگشت ندارد. بانک میتواند انتقالِ اشتباه را پیگیری کند، ولی شبکهٔ بلاکچین مسئولی ندارد که به او زنگ بزنید. پس بیشترین دقت را پیش از دکمهٔ تأیید بگذارید، نه بعد از آن.
چکلیستِ پیش از هر برداشت
این فهرست را پیش از هر ویتدرا مرور کنید:
- آدرسِ مقصد را کپی کردهام و اول و آخرش را مقایسه کردهام.
- شبکهٔ انتخابشده با شبکهٔ کیف پولِ مقصد یکی است.
- اگر مقصد ممو یا تگ خواسته، آن را وارد کردهام.
- کارمزد و «مقدارِ دریافتی» را دیدهام و نسبتش به مبلغ منطقی است.
- برای آدرسِ تازه، اول مقدارِ کمی آزمایشی فرستادهام.
- برای برداشتِ تومانی، روزِ کاری و ساعتِ چرخهٔ پایا را در نظر گرفتهام.
- شناسهٔ تراکنش را یادداشت کردهام.
هفت تیک، چند ثانیه وقت. ولی همین چند ثانیه جلوی بیشترِ ضررها را میگیرد. اگر میخواهید بعد از برداشت دارایی را درست نگه دارید، نگهداریِ امنِ ارز دیجیتال بعد از خرید را بخوانید.
معنی withdrawal در فارکس و جاهای دیگر
این دو واژه فقط مالِ صرافیهای رمزارز نیستند. در فارکس، یعنی بازارِ جهانیِ معاملهٔ ارزها، هم deposit یعنی پولی که به حسابِ معاملاتی واریز میشود و withdrawal یعنی برداشت از همان حساب. اصطلاحهای دیگرِ این بازار را در اصطلاحات کاربردی در بازار فارکس جمع کردهایم.
یک اشتباهِ رایج این است که withdrawal را با drawdown قاطی کنند. Drawdown یعنی افتِ ارزشِ حساب از بالاترین نقطه به خاطرِ ضرر؛ ربطی به برداشتِ پول ندارد. اگر حسابی از ۱۰ میلیون به ۸ میلیون تومان برسد چون معاملهها ضرر داده، ۲۰٪ افت یا دراوداون داشته، نه برداشت.
در بانک هم deposit همان سپرده است و withdrawal همان برداشت از حساب. در کارگزاریهای بورسِ ایران هم همین دو کار با نامِ «واریزِ وجه» و «درخواستِ وجه» انجام میشود. پس هر جا این دو واژه را دیدید، یک معنا دارند: پول آمد، پول رفت.
سوالات متداول
دیپازیت و ویتدرا یعنی چه؟
دیپازیت یعنی واریزِ پول یا رمزارز به حسابِ شما در صرافی و ویتدرا یعنی برداشت و بیرون بردنِ آن، به حسابِ بانکی یا به یک کیف پولِ دیگر. در نسخهٔ فارسیِ صرافیها همین دو را «واریز» و «برداشت» نوشتهاند.
معنی withdraw در صرافی چیست؟
Withdraw یعنی درخواستِ بیرون بردنِ دارایی از صرافی. اگر تومان باشد به شمارهٔ شبای شما میرود و اگر رمزارز باشد به آدرسِ کیف پولی که وارد کردهاید فرستاده میشود. برای آن معمولاً احراز هویتِ کامل و کدِ دو عاملی لازم است.
چرا برداشت از صرافی طول میکشد؟
برداشتِ تومانی با چرخههای پایا و فقط در روزهای کاری انجام میشود. برداشتِ رمزارز ممکن است به خاطرِ بررسیِ امنیتیِ صرافی، شلوغیِ شبکه، انتظار برای تأییدهای لازم یا قفلِ امنیتی بعد از تغییرِ رمز دیر برسد.
کارمزد ویتدرا چطور تعیین میشود؟
کارمزدِ برداشتِ رمزارز بیشتر هزینهٔ شبکهٔ بلاکچین است که صرافی برای هر ارز و هر شبکه به شکلِ عددی ثابت اعلام میکند. چون به مقدارِ برداشت بستگی ندارد، در برداشتهای کوچک درصدِ بیشتری از مبلغ را میخورد.
اگر رمزارز را با شبکهٔ اشتباه بفرستم چه میشود؟
ممکن است دارایی از دست برود. گاهی صرافیِ مقصد میتواند با گرفتنِ کارمزد و صرفِ وقت آن را برگرداند و گاهی هیچ راهی نیست. فوراً شناسهٔ تراکنش را به پشتیبانیِ مقصد بدهید و از این به بعد پیش از ارسال شبکه را دوباره چک کنید.
ممو یا تگ چیست و کی لازم است؟
ممو یا تگ یک کدِ کوتاه است که بعضی ارزها مثلِ ریپل و تون در صرافی کنارِ آدرس میخواهند. آدرس کیف پولِ کلیِ صرافی را نشان میدهد و ممو حسابِ شخصیِ شما را. اگر صفحهٔ واریزِ مقصد ممو نشان میدهد، حتماً واردش کنید.
آیا واریز به صرافی کارمزد دارد؟
واریزِ رمزارز در بیشترِ صرافیها رایگان است، ولی کیف پول یا صرافیِ مبدأ هنگامِ ارسال کارمزدِ شبکه را میگیرد. واریزِ تومانی با درگاهِ پرداخت هم معمولاً برای کاربر هزینهای ندارد؛ جدولِ کارمزدِ صرافیِ خودتان را ببینید.
فرق withdrawal و drawdown چیست؟
Withdrawal یعنی برداشتِ پول از حساب به خواستِ خودتان. Drawdown یعنی افتِ ارزشِ حساب از بالاترین نقطه به خاطرِ ضررِ معاملهها. اولی پول را به جیبِ شما برمیگرداند و دومی نشان میدهد چقدر از سرمایه را در معامله از دست دادهاید.
جمعبندی
دیپازیت یعنی آوردنِ پول یا رمزارز به صرافی و ویتدرا یعنی بیرون بردنِ آن. بخشِ تومانی را بانک و چرخههای پایا جلو میبرد و بخشِ رمزارزی را شبکهٔ بلاکچین. بیشترِ ضررها هم از سه چیز میآید: شبکهٔ اشتباه، ممویی که جا افتاده و عجله.
پس دفعهٔ بعد که خواستید ویتدرا بزنید، اول سه چیز را بپرسید: کدام شبکه؟ ممو لازم است؟ چقدر به مقصد میرسد؟ اگر هنوز مطمئن نیستید، با مبلغی کم شروع کنید و قدمبهقدم جلو بروید.