
ICO چیست؟ عرضه اولیه سکه و تفاوت آن با IPO و IEO
فهرست مطالب۱۰ بخش
- ICO چیست؟ به زبانِ ساده، با یک مثالِ آشنا
- عرضه اولیه ارز دیجیتال چطور برگزار میشود؟
- نمونههای معروف: موفق، شکستخورده و توقیفشده
- تفاوت ICO با IPO، IEO و IDO چیست؟
- IEO: صرافی بهجای تیم فروشنده میشود
- IDO و لانچپدها: نسخهٔ غیرمتمرکزِ ماجرا
- IPO و STO: وقتی قانون وارد بازی میشود
- توکنومیکس و قفلِ توکن: جایی که بیشترِ ضررها پنهان است
- چطور یک ICO معتبر را از کلاهبرداری تشخیص دهیم؟
- ریسکهای شرکت در ICO چیست؟
- وضعیت قانونی ICO در جهان و ایران
- اگر تصمیم گرفتید ICO را بررسی کنید: یک چکلیستِ هفتقدمی
- سوالات متداول
خیلیها از من میپرسند: «دوستم در یک ICO شرکت کرده و پولش ده برابر شده؛ من هم بروم؟» پیش از جواب، بیایید ببینیم ICO چیست. ICO یا «عرضه اولیه سکه» یعنی یک پروژهٔ تازهٔ ارز دیجیتال، پیش از آنکه محصولش آماده شود، توکنهایش را مستقیم به مردم پیشفروش میکند تا پولِ ساختنِ پروژه جمع شود. خریدار سهامِ شرکت نمیگیرد؛ فقط توکن میگیرد، به امیدِ اینکه روزی گران شود.
این روش هم داستانهای موفقِ بزرگ دارد و هم پروندههای کلاهبرداریِ بزرگ. در ادامه قدمبهقدم میبینیم عرضه اولیه ارز دیجیتال چطور برگزار میشود، چه فرقی با عرضهٔ اولیهٔ سهام در بورس، IEO و IDO دارد، و مهمتر از همه، چطور یک پروژهٔ جدی را از یک دامِ پولی تشخیص بدهیم.
ICO چیست؟ به زبانِ ساده، با یک مثالِ آشنا
ICO کوتاهشدهٔ Initial Coin Offering است؛ یعنی «عرضه اولیه سکه» یا «عرضهٔ اولیهٔ کوین». در فارسی بیشتر به آن «آیسیاو» یا «عرضه اولیه ارز دیجیتال» میگویند. به این فروش گاهی «توکنسیل» (Token Sale) یا «کرادسیل» هم گفته میشود.
بهترین تشبیهش پیشفروشِ آپارتمان است. فرض کنید سازندهای زمین دارد و نقشهٔ یک مجتمعِ ده واحدی را کشیده، ولی پولِ ساختن ندارد. قیمتِ یک واحدِ آماده در آن محله ۲ میلیارد تومان است. سازنده پنج واحد را روی کاغذ، هر کدام یک میلیارد تومان، پیشفروش میکند و با همین ۵ میلیارد کار را شروع میکند.
اگر ساختمان تمام شود، خریدارِ پیشفروش واحدی دارد که حالا دو برابر قیمتِ خریدش میارزد. ولی اگر سازنده وسطِ کار پول را بردارد و برود، یا ساختمان نیمهکاره بماند، خریدار فقط یک قرارداد در دست دارد. ICO دقیقاً همین است، با یک فرقِ مهم: در پیشفروشِ آپارتمان دستکم سند، شهرداری و دادگاه هست؛ در بیشترِ ICOها هیچکدام نیست.
پس ICO یعنی خریدنِ وعده. ارزشِ آن وعده به این بستگی دارد که تیم چقدر جدی است و تا چه حد میشود جلوی کارش را گرفت.
عرضه اولیه ارز دیجیتال چطور برگزار میشود؟
هر ICO جزئیاتِ خودش را دارد، ولی اسکلتِ کار تقریباً همیشه همین شش قدم است:
- نوشتنِ وایتپیپر. وایت پیپر یا «سپیدنامه» سندی است که میگوید پروژه چه مشکلی را حل میکند، چطور کار میکند، چقدر پول لازم دارد و پول را کجا خرج میکند. چیزی شبیهِ طرحِ توجیهیِ یک کسبوکار.
- ساختنِ توکن با قرارداد هوشمند. بیشترِ پروژهها توکن را روی یک بلاکچینِ آماده، مثل اتریوم، میسازند. قرارداد هوشمند یعنی برنامهای روی بلاکچین که خودکار اجرا میشود؛ مثلاً «هر کس ۱ واحد اتر فرستاد، ۱٬۰۰۰ توکن برایش بفرست».
- اعلامِ توکنومیکس. یعنی چند توکن ساخته میشود، چند درصدش فروخته میشود، سهمِ تیم و سرمایهگذارانِ خصوصی چقدر است و کی آزاد میشود. دربارهٔ این بخش پایینتر مفصل حرف میزنیم، چون خیلیها همینجا ضرر میکنند.
- تبلیغ و جمعکردنِ هوادار. وبسایت، شمارشِ معکوس، گروههای تلگرامی، اینفلوئنسرها. این همان جایی است که هیجان ساخته میشود.
- فروشِ توکن. در زمانِ اعلامشده، خریداران معمولاً ارز دیجیتالِ شناختهشدهای (اغلب اتر یا تتر) به نشانیِ قرارداد میفرستند و توکنِ تازه میگیرند. بعضی فروشها در چند دقیقه تمام میشوند و بعضی به سقفِ هدف نمیرسند.
- لیستشدن در بازار. بعد از فروش، اگر همهچیز خوب پیش برود، توکن در صرافیها قابل خرید و فروش میشود و قیمتش را دیگر عرضه و تقاضا تعیین میکند، نه تیمِ پروژه.
یک نکته را خیلیها نمیدانند: در قدمِ پنجم، اغلب مردمِ عادی آخرین خریدارانِ قیمتِ پاییناند، نه اولینها. پیش از فروشِ عمومی معمولاً یک یا چند دورِ «فروشِ خصوصی» (Private Sale) یا «پیشفروش» (Presale) برای صندوقها و آدمهای نزدیک به تیم برگزار میشود، با قیمتی ارزانتر. پس وقتی ICO عمومی شروع میشود، چند گروه زودتر از شما و ارزانتر از شما خریدهاند.
نمونههای معروف: موفق، شکستخورده و توقیفشده
برای اینکه حرفها انتزاعی نماند، سه نمونهٔ واقعی را ببینیم:
- اتریوم (۲۰۱۴): مشهورترین ICO تاریخ. در فروشی ۴۲ روزه حدودِ ۳۱ هزار بیتکوین جمع شد که آن روزها نزدیکِ ۱۸ میلیون دلار میارزید. هر اتر در شروعِ فروش حدودِ ۳۰ سنت تمام میشد. اتریوم امروز یکی از بزرگترین ارزهای دیجیتال دنیاست؛ قیمتِ روزش را در صفحهٔ قیمت ارزهای دیجیتال ببینید.
- تلگرام و پروژهٔ TON (۲۰۱۸): تلگرام در فروشِ خصوصی حدودِ ۱٫۷ میلیارد دلار جمع کرد. کمیسیونِ بورسِ آمریکا (SEC) این فروش را عرضهٔ ثبتنشدهٔ اوراق بهادار دانست و دادگاه جلویش را گرفت. تلگرام پروژه را کنار گذاشت و ناچار شد بخشِ بزرگی از پول را پس بدهد.
- موجِ ۲۰۱۷: در اوجِ تبِ ICO، صدها پروژه با یک وبسایتِ شیک و یک وایتپیپرِ پرطمطراق پول جمع کردند. یک بررسیِ مشهور از گروهِ مشاورهایِ Satis در ۲۰۱۸ حدودِ ۷۸٪ از ICOهای بررسیشده را «کلاهبرداریِ شناساییشده» دانست. این عدد را با احتیاط بخوانید، چون روشِ شمارشها فرق میکند؛ ولی پیامش روشن است.
پس برای هر اتریوم، دهها پروژهای بوده که امروز حتی وبسایتش هم باز نمیشود. کسی که فقط داستانِ اتریوم را میشنود، فقط برندهها را دیده است.
تفاوت ICO با IPO، IEO و IDO چیست؟
بعد از رسواییهای ۲۰۱۷، بازار دنبالِ راههایی رفت که یک «واسطهٔ مسئول» وسطِ کار باشد. اینطور IEO و IDO به وجود آمدند. عرضهٔ اولیهٔ سهام (IPO) هم که در بورسِ خودمان میشناسیم. فرقِ اصلیِ همهٔ اینها در یک پرسش است: چه کسی وسطِ شما و پروژه ایستاده و چه کسی جوابگوست؟
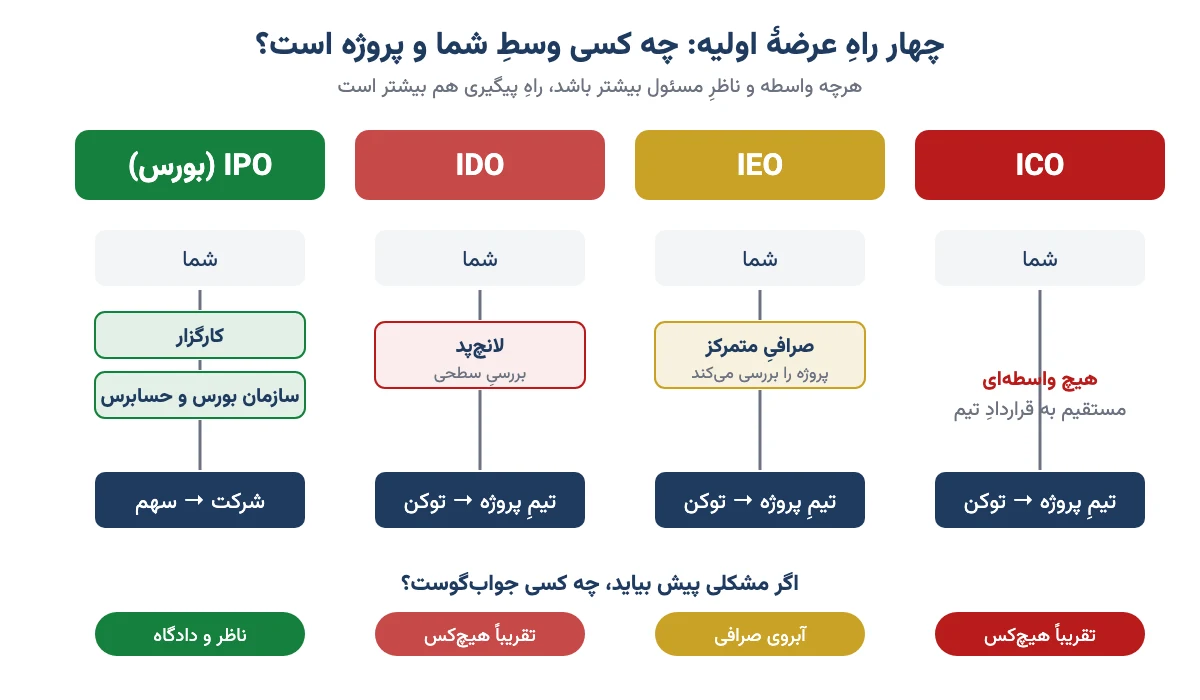
جدولِ زیر چهار روش را کنارِ هم گذاشته است:
| ویژگی | ICO | IEO | IDO | IPO (بورس) |
|---|---|---|---|---|
| چه کسی برگزار میکند؟ | خودِ تیمِ پروژه، در سایتِ خودش | یک صرافیِ متمرکز | یک لانچپد روی صرافیِ غیرمتمرکز | شرکت، با کارگزار و زیرِ نظرِ سازمان بورس |
| چه میخرید؟ | توکن | توکن | توکن | سهم؛ یعنی مالکیتِ بخشی از شرکت |
| چه کسی پروژه را بررسی میکند؟ | هیچکس، جز خودتان | صرافی، با معیارهای خودش | لانچپد، معمولاً سطحی | سازمان بورس، حسابرس و بازارگردان |
| احراز هویت | گاهی | همیشه | معمولاً نه | همیشه (کدِ بورسی) |
| لیستشدن بعد از عرضه | تضمینی نیست | معمولاً در همان صرافی | معمولاً در همان صرافیِ غیرمتمرکز | نماد در بورس یا فرابورس |
| اگر کلاهبرداری شود | تقریباً هیچ راهِ پیگیری | آبروی صرافی وسط است، ولی ضمانتی نیست | تقریباً هیچ راهِ پیگیری | نهادِ ناظر و دادگاه |
| ریسکِ کلی | خیلی بالا | بالا | خیلی بالا | کمتر (ولی صفر نیست) |
اگر بخواهم کلِ جدول را در یک جمله بگویم: هرچه از ستونِ چپ به ستونِ راست بیایید، آدمهای بیشتری مجبورند جوابِ کارشان را بدهند. در ICO فقط وجدانِ تیم ضامنِ شماست.
IEO: صرافی بهجای تیم فروشنده میشود
IEO یعنی Initial Exchange Offering؛ عرضهٔ اولیه از راهِ صرافی. صرافی پیش از عرضه پروژه را بررسی میکند و چون آبرویش وسط است، احتمالِ کلاهبرداری کمتر میشود. ولی کمتر یعنی صفر نیست. جزئیاتش را در نوشتهٔ IEO چیست و چه فرقی با ICO دارد مفصل گفتهام.
IDO و لانچپدها: نسخهٔ غیرمتمرکزِ ماجرا
IDO یعنی Initial DEX Offering؛ عرضه روی صرافیِ غیرمتمرکز. «لانچپد» (Launchpad) سکویی است که این عرضهها را میزبانی میکند. معمولاً کسی که توکنِ خودِ لانچپد را بیشتر نگه داشته، سهمیهٔ بیشتری میگیرد. ورود آسان است و فهرستِ شرطها کوتاه؛ برای همین کلاهبرداریهای زیادی هم از همین راه آمدهاند.
IPO و STO: وقتی قانون وارد بازی میشود
در عرضه اولیه سهام، شرکت باید صورتهای مالیِ حسابرسیشده داشته باشد و سازمان بورس امیدنامهاش را ببیند. شما هم سهامدار میشوید، یعنی در سود و داراییاش شریکید. نوعِ دیگری هم هست به نامِ STO که توکن را از اول بهشکلِ اوراق بهادارِ قانونی منتشر میکند؛ توضیحش در توکن امنیتی (STO) چیست آمده است.
پس هر وقت کسی گفت «این ICO مثلِ عرضهٔ اولیهٔ بورس است»، بدانید فقط اسمشان شبیه است.
توکنومیکس و قفلِ توکن: جایی که بیشترِ ضررها پنهان است
بیشترِ تازهکارها فقط یک عدد را نگاه میکنند: قیمتِ هر توکن در ICO. ولی عددِ مهمتر این است که چند توکن ساخته شده و کی وارد بازار میشود. به این نقشهٔ عرضه میگویند توکنومیکس.
بیایید با هم یک مثالِ ساده حساب کنیم. این عددها فرضیاند:
- پروژهای ۱ میلیارد توکن ساخته است. ۱۰٪ آن، یعنی ۱۰۰ میلیون توکن، را در ICO هر کدام ۲ سنت میفروشد. پس ۲ میلیون دلار جمع میکند.
- روزِ لیستشدن قیمت به ۱۰ سنت میرسد. خریدارِ ICO روی کاغذ پنج برابر سود کرده و همه خوشحالاند.
- حالا یک ضربِ ساده: ۱ میلیارد توکن ضربدرِ ۱۰ سنت یعنی ۱۰۰ میلیون دلار. بازار برای پروژهای که هنوز محصول ندارد، چنین ارزشی گذاشته است. به این عدد «ارزشِ کاملاً رقیقشده» (FDV) میگویند.
- فرض کنید ۲۰٪ توکنها، یعنی ۲۰۰ میلیون، مالِ تیم است و یک سال قفل. به این قفلبودن وستینگ (Vesting) میگویند.
- یک سال بعد قفل باز میشود. ناگهان دو برابرِ همهٔ توکنهایی که در ICO فروخته شده بود، دستِ کسانی میافتد که آنها را تقریباً مجانی گرفتهاند. اگر حتی بخشی از آنها بفروشند، فشارِ فروش قیمت را پایین میکشد.
این همان لیوانِ شیری است که هر سال آبِ بیشتری در آن میریزند. تعدادِ توکنهای دستِ شما عوض نمیشود، ولی سهمتان از کلِ بازار کوچکتر میشود. پس پیش از هر خریدی، جدولِ آزادسازیِ توکنها را پیدا کنید و ببینید سهمِ تیم و سرمایهگذارانِ خصوصی چقدر است و کی باز میشود.
چطور یک ICO معتبر را از کلاهبرداری تشخیص دهیم؟
هیچ فرمولی ۱۰۰٪ تضمین نمیدهد. ولی بیشترِ پروژههای اسکم در چند نشانه مشترکاند. این چکلیست را پیش از هر تصمیمی مرور کنید:
- وعدهٔ سودِ مشخص. اگر پروژهای «ماهانه ۲۰٪ سود» یا «ده برابر شدن حتمی» وعده داد، همینجا تمامش کنید. پروژهٔ واقعی نمیداند فردا چه میشود، چه برسد به سالِ بعد.
- تیمِ ناشناس یا ساختگی. اسمِ اعضا را جستوجو کنید. سابقهٔ کاریِ واقعی دارند؟ عکسهایشان از سایتهای عکسِ آماده برداشته نشده؟
- وایتپیپرِ کپی یا مبهم. چند جملهاش را در گوگل جستوجو کنید. اگر از پروژهٔ دیگری کپی شده، یا پر از واژههای قلمبه است و نمیگوید پول کجا خرج میشود، علامتِ خطر است.
- درآمدی که از پولِ خودِ سرمایهگذارها میآید. اگر سودِ قدیمیها از پولِ تازهواردها پرداخت میشود، با یک طرح پانزی طرفید، نه پروژهٔ فناوری.
- سهمِ بزرگِ تیم بدونِ قفل. اگر تیم بخشِ بزرگی از توکنها را دارد و هیچ وستینگی نیست، میتواند روزِ اول همه را بفروشد. به این فرار «راگپول» (Rug Pull) میگویند.
- کدِ بررسینشده. پروژهٔ جدی کدِ قرارداد هوشمندش را منتشر میکند و یک شرکتِ امنیتیِ مستقل آن را بررسی (آدیت) میکند. نبودِ آدیت یعنی حتی با تیمِ صادق هم ممکن است پولها با یک باگ از دست برود.
- فشارِ «همین الان». «فقط ۱۰ دقیقه مانده!»، «جاها پر شد!». کلاهبردار از عجلهٔ شما سود میبرد. تصمیمِ پولی را هیچوقت زیرِ فشار نگیرید.
- نشانیِ جعلی. کلاهبردارها سایت و گروهِ تلگرامیِ تقلبی میسازند و نشانیِ کیفپولِ خودشان را جای نشانیِ پروژه میگذارند. تراکنشِ ارز دیجیتال برگشت ندارد.
اگر پروژهای سه تا از این نشانهها را داشت، به نظرِ من دیگر لازم نیست بقیه را بررسی کنید. فرصت همیشه تکرار میشود؛ پولِ از دست رفته نه.
ریسکهای شرکت در ICO چیست؟
حتی اگر تیم کاملاً صادق باشد، این ریسکها سرِ جایشان هستند:
- شکستِ پروژه. بیشترِ استارتاپها، چه کریپتویی چه غیرکریپتویی، به جایی نمیرسند. وقتی پروژه شکست بخورد، توکنش تقریباً بیارزش میشود.
- نقدشوندگیِ پایین. ممکن است ماهها هیچ صرافیِ معتبری توکن را لیست نکند. یعنی پولتان قفل است و اگر لازمش داشته باشید، خریداری نیست.
- ریزشِ بعد از لیستشدن. خریدارانِ خصوصی و ICO که ارزان خریدهاند، روزِ اول سود میگیرند. خیلی از توکنها همان هفتههای اول ریزش میکنند.
- ریسکِ فنی. باگ در قرارداد هوشمند، هکشدنِ سایتِ پروژه، یا اشتباهِ خودتان در فرستادنِ پول به نشانیِ غلط.
- ریسکِ قانونی. اگر نهادِ ناظرِ یک کشور فروش را غیرقانونی بداند، مثلِ ماجرای تلگرام، ممکن است پروژه متوقف شود.
- هیچ پشتیبانِ حقوقی. در ICO نه سازمان بورس هست، نه دادگاهی که بتوانید به آن شکایت کنید.
مزیتها هم واقعیاند و باید منصف بود: ورود با پولِ کم، امکانِ سودِ چند برابری در پروژههای نادرِ موفق، و حمایت از یک فناوریِ تازه. ولی توصیهٔ من این است که ICO را جزوِ «پولی که اگر صفر شد، زندگیام عوض نمیشود» حساب کنید؛ نه پسِاندازِ خرجِ خانه، نه پولِ جهیزیه. اصولِ این تصمیم را در نوشتهٔ ریسک چیست باز کردهام.
وضعیت قانونی ICO در جهان و ایران
هر کشوری ساز خودش را میزند، ولی جهتِ کلی روشن است: ICOِ بیقانون دارد جایش را به عرضههای قانونمند میدهد.
- آمریکا: SEC از سالِ ۲۰۱۷ بسیاری از توکنهای ICO را «اوراق بهادار» دانسته است؛ یعنی فروشِ بیثبتشان غیرقانونی است. در مرداد ۱۴۰۵ (اوت ۲۰۲۶) این نهاد پیشنویسِ چارچوبی تازه برای عرضهٔ داراییهای رمزنگاری را منتشر کرد که سقفِ جذبِ سرمایه و الزامِ افشای اطلاعات دارد. تا مهر ۱۴۰۵ این قاعده هنوز پیشنویس است و اجرایی نشده.
- اتحادیهٔ اروپا: با مقرراتِ MiCA، کسی که میخواهد دارایی رمزنگاری را به عمومِ مردم عرضه کند، باید وایتپیپرِ استاندارد منتشر کند و مسئولیتِ درستیِ آن را بپذیرد.
- چین: از ۲۰۱۷ برگزاریِ ICO را ممنوع کرده است.
در ایران، تا جایی که من بررسی کردم، تا مهر ۱۴۰۵ هیچ مقرراتِ مشخص و اجراییای برای برگزاریِ ICO منتشر نشده و هیچ ICOِ داخلیِ شناختهشده و مجازی هم نداشتهایم. بحثِ اینکه چه نهادی متولیِ رمزارزهاست هنوز هم داغ است. یعنی اگر پروژهای پولتان را ببرد، عملاً راهِ پیگیریِ حقوقی ندارید.
یک نکتهٔ مهمِ دیگر: بسیاری از پروژههای خارجی در شرایطِ فروششان صراحتاً ساکنانِ ایران را کنار گذاشتهاند. وقتی پروژهای چنین شرطی دارد، شرکت در آن گزینهٔ درستی برای ما نیست؛ هم از نظرِ قانونی و هم چون اگر بعداً حسابتان بسته شود یا توکنتان توقیف شود، هیچکس جوابگو نیست.
اگر دنبالِ ایدهٔ اصلیِ ICO هستید، یعنی پولگذاشتن روی یک کسبوکارِ نوپا در مراحلِ اول، در ایران نسخهٔ قانونیاش وجود دارد: تأمین مالی جمعی که زیرِ نظرِ فرابورس کار میکند. ریسکِ خودش را دارد، ولی دستکم قرارداد، ناظر و نشانیِ مشخص دارد.
اگر تصمیم گرفتید ICO را بررسی کنید: یک چکلیستِ هفتقدمی
هدفِ این فهرست خرید نیست؛ هدف این است که اگر کسی پروژهای به شما معرفی کرد، بدانید چه بپرسید:
- وایتپیپر را کامل بخوانید و ببینید میتوانید در دو جمله بگویید پروژه چه میکند. اگر نتوانستید، احتمالاً خودشان هم نمیدانند.
- تیم را جستوجو کنید: سابقه، پروژههای قبلی، حضورِ واقعی در شبکههای حرفهای.
- جدولِ توکنومیکس و وستینگ را پیدا کنید: سهمِ تیم، فروشِ خصوصی و تاریخِ آزادشدن.
- ببینید کدِ قرارداد منتشر و آدیت شده یا نه.
- شرایطِ فروش را بخوانید: کدام کشورها کنار گذاشته شدهاند؟ احراز هویت لازم است؟
- نشانیِ رسمی را فقط از سایتِ اصلیِ پروژه بردارید، نه از پیامِ خصوصی یا گروهِ تلگرامی. توکنها را در کیف پولی نگه دارید که کلیدش دستِ خودتان است.
- مبلغ را از قبل مشخص کنید: مقداری که اگر صفر شد، خوابتان به هم نمیریزد. نه یک ریال بیشتر.
پس دفعهٔ بعد که کسی گفت «یک ICO هست که حتماً ده برابر میشود»، بهجای جوابِ آری یا نه، این هفت پرسش را از او بپرسید. اغلب، جوابها خودشان همهچیز را روشن میکنند.
سوالات متداول
ICO چیست؟
ICO یا عرضه اولیه سکه یعنی یک پروژهٔ تازهٔ ارز دیجیتال، پیش از ساختنِ محصول، توکنهایش را مستقیم به مردم میفروشد تا سرمایهٔ لازم را جمع کند. خریدار سهام نمیگیرد؛ فقط توکنی میگیرد که شاید در آینده ارزش پیدا کند.
آی سی او چیست و با عرضه اولیه ارز دیجیتال چه فرقی دارد؟
هیچ فرقی ندارد. آیسیاو تلفظِ فارسیِ ICO است و عرضه اولیه ارز دیجیتال، عرضهٔ اولیهٔ کوین و توکنسیل نامهای دیگرِ همین روشاند: فروشِ مستقیمِ توکنِ پروژه به مردم پیش از راهاندازی.
تفاوت ICO با IPO چیست؟
در IPO سهامِ یک شرکتِ واقعی با صورتهای مالیِ حسابرسیشده و زیرِ نظرِ سازمان بورس عرضه میشود و خریدار شریکِ شرکت میشود. در ICO فقط توکن میخرید، معمولاً بی ناظر، بی حسابرس و بی هیچ حقِ مالکیت در شرکت.
تفاوت ICO با IEO و IDO چیست؟
ICO را خودِ تیمِ پروژه برگزار میکند. IEO از راهِ یک صرافیِ متمرکز برگزار میشود که پروژه را پیش از عرضه بررسی میکند. IDO روی یک لانچپدِ صرافیِ غیرمتمرکز انجام میشود که ورودش آسانتر و بررسیاش سطحیتر است.
آیا سرمایهگذاری در ICO سودآور است؟
ممکن است باشد، ولی هیچ تضمینی ندارد. چند نمونهٔ مشهور مثلِ اتریوم سودی چند هزار برابری داشتند، اما بیشترِ پروژههای ICO شکست خوردند یا کلاهبرداری بودند. فقط با پولی وارد شوید که از دست دادنش زندگیتان را عوض نمیکند.
چطور ICO کلاهبرداری را تشخیص دهیم؟
وعدهٔ سودِ قطعی، تیمِ ناشناس، وایتپیپرِ کپی یا مبهم، سهمِ بزرگِ تیم بدونِ قفل، کدِ آدیتنشده و فشار برای خریدِ فوری مهمترین نشانههای خطرند. اگر پروژهای در سه مورد از اینها رد شد، کنارش بگذارید.
آیا ICO در ایران قانونی است؟
تا مهر ۱۴۰۵ مقرراتِ مشخص و اجرایی برای برگزاریِ ICO در ایران منتشر نشده است. یعنی اگر پروژهای پولتان را ببرد، عملاً راهِ پیگیریِ حقوقی ندارید. بسیاری از پروژههای خارجی هم ساکنانِ ایران را صراحتاً از فروش کنار گذاشتهاند.
وستینگ یا قفل توکن در ICO یعنی چه؟
وستینگ یعنی توکنهای تیم و سرمایهگذارانِ اولیه تا مدتی قفلاند و کمکم آزاد میشوند. قفلِ طولانی نشانهٔ تعهدِ تیم است. ولی روزِ باز شدنِ قفل، حجمِ بزرگی توکن ممکن است به بازار بیاید و قیمت را پایین بکشد.