
پرتفوی چیست؟ تشکیل سبد سرمایهگذاری، معنی دارایی کل و مدیریت پرتفو

فهرست مطالب۱۴ بخش
- پرتفوی چیست؟ معنی پرتفو به زبان ساده
- دارایی کل در پرتفوی چیست؟ عددهای صفحهٔ پرتفوی کارگزاری
- چرا همهٔ پول در یک بازار نه؟
- تنوعبخشی، همبستگی و ریسک سیستماتیک به زبان ساده
- نظریه پرتفوی مدرن در یک نگاه
- تخصیص دارایی: هر بازار چقدر از سبد سرمایهگذاری؟
- انواع پرتفوی
- چطور یک پرتفوی متنوع بسازیم؟ ۷ قدم
- مدیریت پرتفوی و ریبالانس
- سبدگردانی و صندوق: وقتی مدیریت پرتفو را میسپارید
- اشتباههای رایج در تشکیل سبد سرمایهگذاری
- چکلیست بازبینی پرتفو
- سوالات متداول
- جمعبندی
پرتفو یا پرتفوی یعنی همهٔ داراییهایی که یک نفر دارد، کنارِ هم: سهام، واحدِ صندوق، طلا و سکه، سپردهٔ بانکی، پولِ نقد و حتی خانه. به همین مجموعه «سبد سرمایهگذاری» هم میگویند. هدفِ پرتفو ساده است: پول را طوری میانِ چند دارایی پخش کنیم که اگر یکی زمین خورد، کلِ سرمایه با آن زمین نخورد.
همان حرفی که مادربزرگها میزدند: «همهٔ تخممرغها را در یک سبد نگذار.» من هم همیشه همین را میگویم: همهٔ پولمان را ملک نکنیم، همه را بورس نکنیم، همه را رمزارز نکنیم. در این راهنما با هم میبینیم پرتفوی دقیقاً چیست، عددِ «دارایی کل» در صفحهٔ کارگزاری چه میگوید، و یک سبدِ درست را چطور قدمبهقدم بسازیم و نگه داریم.
پرتفوی چیست؟ معنی پرتفو به زبان ساده
پرتفوی یعنی سبدِ دارایی. واژه از ایتالیایی و فرانسوی آمده و معنای اصلیاش «کیفِ اسناد» است. روزگاری که سهم کاغذی بود، سرمایهگذارها برگههای سهم را در کیفی چرمی نگه میداشتند. همان کیف کمکم اسمِ کلِ داراییشان شد.
در فارسی آن را چند جور مینویسند: پرتفو، پرتفوی، پورتفولیو و پرتفولیو (Portfolio). همه یک معنا دارند. پس اگر جایی هر کدام را دیدید، گیج نشوید.
این کلمه در بازارِ ایران دو جا به کار میرود و بهتر است از هم جدایشان کنیم:
- پرتفوی به معنای کلِ دارایی: هر چه دارید، چه در بورس و چه بیرون از آن. سهام، صندوق، سکهٔ عید، دلارِ کنار گذاشته، سپردهٔ بانکی و آپارتمان.
- پرتفوی به معنای یک صفحه در سامانهٔ کارگزاری: فهرستِ نمادهایی که با کدِ بورسیِ خودتان نزدِ یک کارگزار دارید، با ارزشِ روز و سود و زیانِ هر کدام. بعضی سامانهها به آن «سبد سهام» یا «داراییها» میگویند.
دومی فقط تکهای از اولی است. فرض کنید کسی همهٔ پساندازش را سهامِ دو شرکت خریده. او در سامانهٔ کارگزاری «پرتفوی» دارد، ولی سبدِ متنوع ندارد. این فرق را در ادامه زیاد لازم داریم.
دارایی کل در پرتفوی چیست؟ عددهای صفحهٔ پرتفوی کارگزاری
خیلی از تازهکارها اولین بار که وارد سامانهٔ کارگزاری میشوند، با عددی به اسمِ «دارایی کل» روبهرو میشوند و نمیدانند یعنی چه. جوابِ کوتاه این است:
دارایی کل یعنی ارزشِ خالصِ همهٔ سهمها و صندوقهایتان، بهاضافهٔ پولِ آزادی که در حسابِ کارگزاری دارید. در بعضی سامانهها سهامِ جایزهای که هنوز به حساب ننشسته هم به آن اضافه میشود. به زبانِ ساده: اگر همین الان همهچیز را بفروشید و پولِ حساب را هم کنارش بگذارید، تقریباً همین عدد دستتان میآید.
سه نکته این عدد را از «پولی که واریز کردهام» جدا میکند:
- هزینهٔ فروش کم شده است. ارزشِ هر نماد معمولاً بعد از کسرِ کارمزد و مالیاتِ فروش نشان داده میشود. چون برای نقد کردنش باید اینها را بپردازید.
- مبنای قیمت را میشود عوض کرد. بیشترِ سامانهها میپرسند با «آخرین قیمت» حساب کنند یا با «قیمت پایانی». آخرین قیمت یعنی قیمتِ آخرین معامله. قیمتِ پایانی یعنی میانگینِ قیمتِ معاملههای آن روز. با عوض کردنِ این تنظیم، دارایی کل هم کمی بالا و پایین میشود.
- بدهی و سفارشِ باز اثر دارد. اگر اعتبار گرفته باشید یا سفارشِ خریدی گذاشته باشید که هنوز انجام نشده، بخشی از پولِ حساب قفل یا منفی میشود.
مثال عددی: دارایی کل چطور ساخته میشود؟
بیایید با هم حساب کنیم. فرض کنید در حسابِ کارگزاری سه چیز دارید. عددها مثالاند. برای ساده شدن، هزینهٔ فروشِ همه را ۱٪ گرفتهام. سامانهها معمولاً عدد را به ریال نشان میدهند؛ من اینجا به تومان تبدیل کردهام.
| دارایی | تعداد × قیمت | ارزش پیش از هزینه | ارزش خالص (بعد از ۱٪ هزینهٔ فروش) |
|---|---|---|---|
| سهم «الف» | ۲٬۰۰۰ × ۵٬۰۰۰ | ۱۰٬۰۰۰٬۰۰۰ | ۹٬۹۰۰٬۰۰۰ |
| سهم «ب» | ۵٬۰۰۰ × ۳٬۰۰۰ | ۱۵٬۰۰۰٬۰۰۰ | ۱۴٬۸۵۰٬۰۰۰ |
| واحدِ صندوق طلا | ۱٬۰۰۰ × ۲۰٬۰۰۰ | ۲۰٬۰۰۰٬۰۰۰ | ۱۹٬۸۰۰٬۰۰۰ |
| ارزش پرتفوی | — | ۴۵٬۰۰۰٬۰۰۰ | ۴۴٬۵۵۰٬۰۰۰ |
| پولِ آزادِ حساب (قدرت خرید) | — | — | ۵٬۰۰۰٬۰۰۰ |
| دارایی کل | — | — | ۴۹٬۵۵۰٬۰۰۰ |
حالا فرض کنید روی هم ۴۸ میلیون تومان به حساب واریز کردهاید. دارایی کلِ حدودِ ۴۹٫۵ میلیون یعنی سبدتان حدودِ ۱٫۵ میلیون تومان سود دارد؛ یعنی کمی بیشتر از ۳٪. ولی حواسمان باشد: این سود هنوز روی کاغذ است. تا نفروشید، فردا با تغییرِ قیمتها میتواند بیشتر یا کمتر شود.
عددهای ریالی را چطور سریع بخوانیم؟
سامانههای مالی تقریباً همهجا به ریال مینویسند، ولی ما به تومان حرف میزنیم. برای همین عددِ دارایی کل اول کمی ترسناک به نظر میرسد. راهِ سادهاش این است:
- رقمهای بعد از ممیز را نادیده بگیرید.
- یک صفر (یک رقم) را برای ریال کنار بگذارید.
- حرفِ کنارِ عدد را بخوانید: m یعنی میلیون، b یعنی میلیارد.
مثلاً اگر نوشته باشد 495.5m ریال، با کنار گذاشتنِ یک رقم میشود حدودِ ۴۹٫۵ میلیون تومان؛ همان عددِ مثالِ ما.
بقیهٔ عددهای صفحهٔ پرتفوی چه میگویند؟
اسمها در کارگزاریهای مختلف کمی فرق دارد، ولی معنا یکی است. این جدول را کنارِ سامانهٔ خودتان بگذارید:
| عبارت | یعنی چه؟ | نکتهٔ کاربردی |
|---|---|---|
| دارایی کل | ارزشِ خالصِ نمادها + پولِ آزادِ حساب (+ سهام جایزهٔ در راه) | بزرگیِ کلِ حساب را نشان میدهد؛ سود نیست |
| ارزش پرتفوی | جمعِ ارزشِ خالصِ نمادها | پولِ نقدِ حساب در آن نیست |
| قدرت خرید / ماندهٔ حساب | پولی که همین الان میتوانید با آن خرید کنید | سفارشِ باز بخشی از آن را قفل میکند |
| قیمت سربهسر / میانگین خرید | هر سهم با کارمزدش، روی هم چند برایتان تمام شده | فروش پایینتر از آن یعنی ضرر |
| سود و زیان پرتفوی | فاصلهٔ ارزشِ امروز با قیمتی که خریدهاید | تا نفروشید، قطعی نیست |
| سود و زیان امروز | تغییرِ ارزش نسبت به دیروز | هر روز نگاه کردن به آن بیشتر دلشوره میآورد تا تصمیمِ خوب |
| سود و زیان فروختهشده | سود یا ضررِ قطعیِ نمادهایی که فروختهاید | کارنامهٔ واقعیِ خودتان همین است |
پس از این جدول یک چیز را به خاطر بسپارید: دارایی کل یعنی «چقدر دارم»، نه «چقدر سود کردهام». برای سود، به ستونِ سود و زیان نگاه کنید.
چرا سهمی که دارم در پرتفوی نیست؟
این پرسش خیلی پیش میآید. رایجترین دلیل این است که سهم را با کارگزاریِ دیگری خریدهاید. سهمی که با کارگزاریِ «الف» خریدهاید، در پرتفوی کارگزاریِ «ب» دیده نمیشود، مگر کارگزار ناظر را تغییر بدهید. دلیلهای دیگر: نمادی که متوقف شده، سهام جایزهای که هنوز به حساب ننشسته، و داراییهایی مثلِ سهام عدالت که بیرون از سامانهٔ کارگزاری نگه داشته میشوند.
چرا همهٔ پول در یک بازار نه؟
شاید بپرسید: «اگر یک بازار از همه بهتر است، چرا همهٔ پول را همانجا نگذاریم؟» جواب این است که هیچکس از پیش نمیداند کدام بازار در سالهای آینده برنده است. و هر بازار، روزهای بدِ خودش را دارد.
من در یک مقایسه، سرنوشتِ ۲۰۰ میلیون تومان را از ۱۳۸۸ تا ۱۴۰۳ در پنج بازار حساب کردم. این عددها گذشتهاند و هیچ ضمانتی برای آینده نیستند. ولی درسِ خوبی دارند:
| بازار | ارزشِ تقریبی در ۱۴۰۳ | نکته |
|---|---|---|
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | با همهٔ ریزشها، از جمله ریزشِ ۹۹؛ بازدهِ هر سهامدار با شاخص یکی نیست |
| طلا | حدودِ ۳۰ میلیارد تومان | پناهگاهِ خوبی در برابرِ تورم |
| ملک در تهران | حدودِ ۱۰ میلیارد؛ با اجارهها تا حدودِ ۱۹٫۵ میلیارد | خالی ماندن، تعمیر و نقد نشدن در کسادی حساب نشده |
| دلار | حدودِ ۱۲ میلیارد تومان | دلار هم ارزشِ خودش را کمکم از دست میدهد |
| سپردهٔ بانکی (سودِ مرکب) | حدودِ ۳٫۲ میلیارد تومان | کمترین بازده؛ زیرِ تورم |
دو چیز از این جدول بیرون میآید. اول اینکه پولی که فقط در بانک ماند، از بقیه خیلی عقب افتاد. دوم اینکه بازارِ اول، در بعضی سالها بدترین بازار بود. کسی که سالِ ۹۹ همهٔ پولش در بورس بود و نیازِ فوری به پول داشت، ضررِ سنگینی دید.
یک نکتهٔ دیگر را هم از همین مقایسه یاد بگیریم. در همهٔ این بازارها، هر روز که اراده کنید، فردایش پولتان نقد است. ولی خانه در بعضی دورهها مشتری ندارد و شاید مجبور شوید ارزانتر بفروشید. پس سبدِ خوب فقط دنبالِ سود نیست؛ به نقد شدن هم فکر میکند.
پس پرتفو یعنی قبول کنیم که آینده را نمیدانیم، و طوری بچینیم که در هر اتفاقی سرپا بمانیم.
تنوعبخشی، همبستگی و ریسک سیستماتیک به زبان ساده
هر دارایی دو جور خطر دارد. یک تشبیه کمک میکند. فرض کنید چند مغازه در یک شهر دارید.
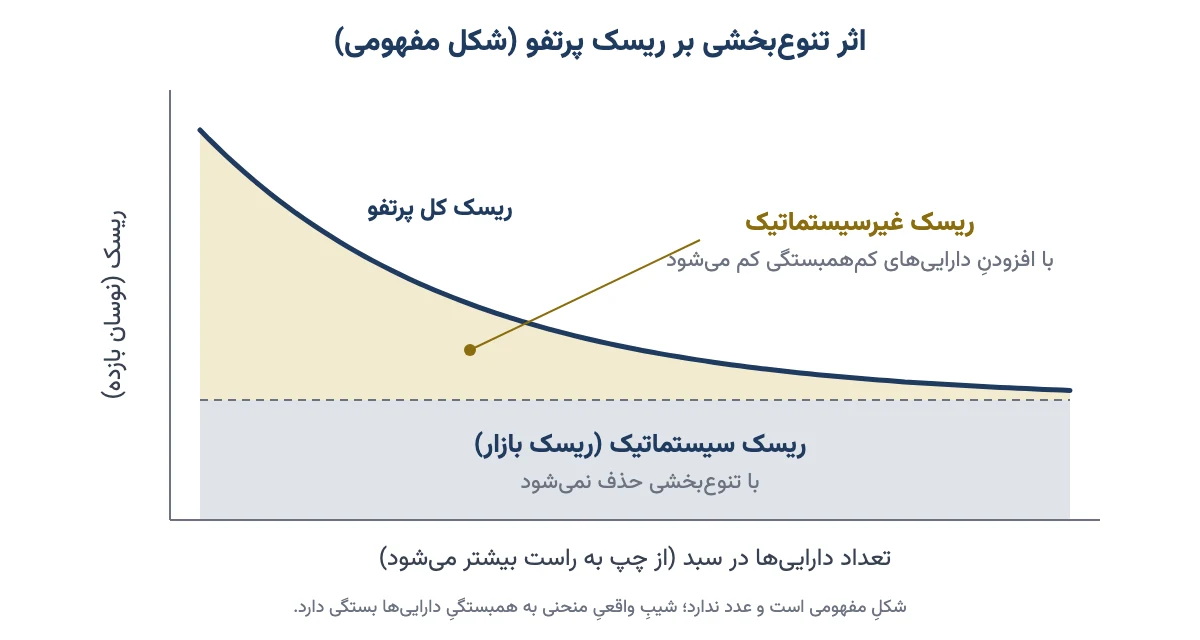
- ریسک غیرسیستماتیک یعنی خطری که فقط مالِ یک مغازه است: آتشسوزی، شریکِ بد، مشتریای که رفت. در بورس یعنی مدیریتِ بدِ یک شرکت یا تعطیلیِ یک کارخانه. اگر چند مغازه در جاهای مختلف داشته باشید، این خطر خیلی کم میشود.
- ریسک سیستماتیک یعنی خطری که همهٔ شهر را میگیرد: زلزله، رکودِ بزرگ، جهشِ دلار، تغییرِ نرخِ بهره. چند مغازه داشتن جلوی این را نمیگیرد.
تنوعبخشی یعنی پخش کردنِ پول میانِ چند دارایی. این کار خطرِ نوعِ اول را تا حدِ زیادی از بین میبرد، ولی خطرِ نوعِ دوم را نه. برای آشنایی بیشتر با این دو، مقالهٔ ریسک چیست و چطور محاسبه میشود را ببینید.
همبستگی: چتر و عینکِ آفتابی
رازِ تنوعبخشی در کلمهای به اسمِ همبستگی است. همبستگی یعنی دو دارایی چقدر با هم بالا و پایین میروند. یک فروشنده را تصور کنید که هم چتر میفروشد هم عینکِ آفتابی. روزِ بارانی چتر میرود، روزِ آفتابی عینک. درآمدش هر روز کموبیش هست، چون این دو جنس با هم بالا و پایین نمیروند.
حالا فروشندهای را تصور کنید که ده مدل چتر دارد. ظاهراً جنسش متنوع است، ولی روزِ آفتابی هیچکدام فروش نمیرود. در بورس هم ده سهم از یک صنعت، یا ده سهم که همه به دلار وابستهاند، در واقع یک شرطاند نه ده شرط. ولی سهام و صندوقهای درآمد ثابت همبستگیِ کمی دارند و افتِ یکی را ثباتِ دیگری جبران میکند.
در بازارِ ایران یک گیرِ مهم هم هست. در شوکهای بزرگِ ارزی، خیلی از داراییها با هم بالا میروند: طلا، سکه، دلار و بسیاری از سهمها. در همین روزها پولی که بیحرکت در حساب مانده، ارزش از دست میدهد. مثلِ لیوانِ شیری که نصفش را آب کرده باشند: عددِ حسابتان همان است، ولی با آن کمتر میشود خرید. پس سبدِ ایرانی باید هم در برابرِ رکودِ بورس مقاوم باشد و هم در برابرِ تورم.
برای اینکه ببینید هر سهم چقدر با کلِ بازار همنوسان است، ضریب بتا ابزارِ خوبی است. بتای بالا یعنی سهم با بازار تندتر بالا و پایین میرود.
نظریه پرتفوی مدرن در یک نگاه
هری مارکوویتز، اقتصاددانِ آمریکایی، در سالِ ۱۹۵۲ حرفی زد که امروز پایهٔ مدیریتِ سبد است. او نشان داد خطرِ یک سبد فقط میانگینِ خطرِ اجزایش نیست. اینکه اجزا چقدر با هم حرکت میکنند هم مهم است. این ایده را «نظریهٔ پرتفوی مدرن» (Modern Portfolio Theory) میگویند و در ۱۹۹۰ برایش جایزهٔ نوبل اقتصاد آورد.
حرفِ کاربردیِ این نظریه برای من و شما در سه جمله جا میشود:
- یک دارایی را تنها قضاوت نکنید. ببینید به کلِ سبد چه اضافه میکند.
- برای هر مقدار خطر، ترکیبی هست که بیشترین بازده را میدهد. به مجموعهٔ این ترکیبها «مرزِ کارا» میگویند.
- بازدهِ بیشتر بیخطرِ بیشتر به دست نمیآید. تنوعبخشی فقط خطرِ بیفایده را حذف میکند.
جزئیاتِ ریاضی و نقدهای این نظریه را در مقالهٔ نظریه پرتفوی مدرن نوشتهایم.
تخصیص دارایی: هر بازار چقدر از سبد سرمایهگذاری؟
اولین تصمیمِ پرتفو این نیست که «کدام سهم را بخرم؟». اولین تصمیم این است که «چند درصد سهام، چند درصد درآمد ثابت، چند درصد طلا؟». به این تصمیم تخصیص دارایی میگویند. پژوهشهای مالی بارها نشان دادهاند که بخشِ بزرگی از بالا و پایین رفتنِ یک سبد به همین نسبتها برمیگردد، نه به اسمِ دقیقِ سهمها.
مثلِ چیدنِ سفرهٔ ناهار است. اول تصمیم میگیرید چقدر برنج، چقدر خورش، چقدر سبزی و ماست. بعد سراغِ اینکه خورش قیمه باشد یا قورمه. مقالهٔ پنج کلاس دارایی در پرتفوی شخصی این گروهها را جدا بررسی کرده است. این جدول نقشِ هر کدام را کنارِ هم نشان میدهد:
| دارایی | خطر | نقد شدن | نقش در سبد | راهِ سادهتر برای داشتنش |
|---|---|---|---|---|
| سهام | بالا | خوب (جز در صفِ فروش) | موتورِ رشد در بلندمدت | خریدِ مستقیم یا صندوقِ سهامی |
| درآمد ثابت | کم | خیلی خوب | آرامش، پولِ در دسترس، ذخیره برای فرصت | صندوقِ درآمد ثابت، اوراق |
| طلا و سکه | متوسط | خوب | سپر در برابرِ تورم و جهشِ دلار | صندوق طلا، سکه، شمش |
| نقره | بالا | متوسط | سهمِ کوچکِ کالایی | صندوق نقره، گواهی سپرده نقره |
| مسکن | متوسط | کم | حفظِ ارزش در بلندمدت | صندوقِ زمین و ساختمان |
| رمزارز | خیلی بالا | خوب | سهمِ کوچک و پرخطر | فقط مبلغی که از دست دادنش زندگیتان را به هم نمیریزد |
| پولِ نقد / سپرده | کم (ولی زیرِ تورم) | کامل | صندوقِ اضطراری | سپردهٔ کوتاهمدت |
پس هر دارایی یک کار در سبد دارد: سهام برای رشد، درآمد ثابت برای آرامش، طلا برای روزِ تورم و جهشِ دلار، نقد برای روزِ مبادا.
طلا در پرتفو چه نقشی دارد؟
طلا در سبد معمولاً نقشِ سپر را بازی میکند. چند دلیل دارد. طلا فاسد نمیشود، خراب نمیشود و استهلاک ندارد. با هیچ دستگاهِ چاپی نمیشود طلا اضافه کرد. و وقتی طلا دستتان است، هیچکس آن طرف بدهکار نیست؛ برخلافِ پول، سهام یا سپرده که پشتِ هر کدام یک متعهد ایستاده است.
ولی هر طلایی برای سبد مناسب نیست. طلای زینتی به خاطرِ اجرت و افتِ قیمت موقعِ فروش، برای سرمایهگذاری انتخابِ خوبی نیست. برای بخشِ طلای سبد، صندوق طلا برای بیشترِ آدمها سادهترین راه است: نگهداریِ فیزیکی نمیخواهد، کارمزدش کم است و از همان سامانهٔ کارگزاری خرید و فروش میشود. قیمتِ لحظهای را هم در صفحهٔ قیمت طلا امروز ببینید.
یک مزیتِ عملیِ دیگر هم هست. وقتی هم سهام دارید هم صندوق طلا در یک کارگزاری، میتوانید یکی را بفروشید و همانجا دیگری را بخرید، بیآنکه پول به حسابِ بانکی برود و برگردد. این کار چیدنِ دوبارهٔ سبد را خیلی ساده میکند. من در دورهٔ صفر تا صد سرمایهگذاری در طلا فرقِ سکه، شمش، آبشده و صندوقهای طلا را با محاسبهٔ حبابِ هر کدام قدمبهقدم نشان دادهام تا بخشِ طلای سبد را آگاهانه انتخاب کنید.
انواع پرتفوی
پرتفویها را از دو زاویه دستهبندی میکنند: اینکه چقدر خطر دارند، و اینکه برای چه هدفی ساخته شدهاند.
انواع پرتفوی بر اساس خطر
- پرتفوی محافظهکارانه: بیشترِ پول در درآمد ثابت و طلا، سهمِ کمی سهام. بالا و پایینِ کم، بازدهی نزدیک به تورم یا کمی بیشتر. مناسبِ بازنشستهای که از سبدش خرج میکند.
- پرتفوی متعادل: پول تقریباً نصفنصف میانِ داراییهای رشدی و کمخطر. برای بیشترِ کارمندها و کسانی که چند سال وقت دارند.
- پرتفوی تهاجمی: بیشترِ پول در سهام و داراییهای پرنوسان. برای کسی که سالهای زیادی وقت دارد و میتواند افتِ سنگین را تحمل کند و نفروشد.
این جدول سه نمونهٔ آموزشی را کنارِ هم میگذارد تا منطقِ فرقشان دیده شود:
| دارایی | محافظهکارانه | متعادل | تهاجمی |
|---|---|---|---|
| سهام و صندوقِ سهامی | ۲۰٪ | ۴۵٪ | ۷۰٪ |
| درآمد ثابت | ۵۵٪ | ۳۰٪ | ۱۰٪ |
| طلا و سکه | ۲۰٪ | ۲۰٪ | ۱۵٪ |
| نقد و سایر | ۵٪ | ۵٪ | ۵٪ |
این عددها فقط برای نشان دادنِ منطقاند. سبدِ شما باید از هدف، زمان و تحملِ خودتان بیرون بیاید، نه از جدولِ یک مقاله. با بالا رفتنِ سن هم معمولاً تحملِ خطر کم میشود و سهمِ داراییهای کمنوسان بیشتر.
انواع پرتفوی بر اساس هدف
- پرتفوی رشدی: سهامِ شرکتهایی که سودشان را دوباره در رشد خرج میکنند. هدف بالا رفتنِ قیمت است، نه سودِ نقدیِ سالانه.
- پرتفوی درآمدی: سهمهایی با سودِ نقدیِ پایدار و اوراقی که سودِ منظم میدهند. مثلِ یک حقوقِ کوچکِ ماهانه؛ مناسبِ کسی که از سبدش خرج میکند.
- پرتفوی تدافعی: صنعتهایی که در رکود هم فروش دارند، مثلِ غذا و دارو. چون مردم نان و دارو را در هر شرایطی میخرند. افتِ کمتر، رشدِ آرامتر. مقالهٔ سهام دفاعی نمونهها را آورده است.
- پرتفوی سفتهبازانه: شرط بستن روی یک خبر یا اتفاقِ احتمالی. پرخطرترین نوع است. اگر هم میخواهید، فقط تکهٔ کوچکی از سبد باشد.
- پرتفوی ترکیبی: ترکیبِ چند گروهِ دارایی که با هم بالا و پایین نمیروند. برای بیشترِ آدمها همین منطقیترین انتخاب است.
چطور یک پرتفوی متنوع بسازیم؟ ۷ قدم
تا اینجا فهمیدیم سبد چیست و چرا لازم است. حالا برویم سراغِ ساختنش. این هفت قدم را به ترتیب بردارید:
- هدف و زمان را روی کاغذ بنویسید. «جهیزیهٔ دخترم تا سه سال دیگر» با «پسانداز برای دورانِ بازنشستگی» سبدِ متفاوتی میخواهد. پولی که تا یک سالِ آینده لازم دارید، جایش در سهام نیست.
- صندوقِ اضطراری را جدا کنید. خرجِ چند ماهِ زندگی را جایی نگه دارید که زود نقد شود و بالا و پایین نرود. اینطوری روزِ بد مجبور نمیشوید سهم را در کفِ قیمت بفروشید.
- تحملِ خودتان را صادقانه بسنجید. از خودتان بپرسید: اگر سبدم ۳۰٪ افت کند، چه میکنم؟ اگر جواب «همه را میفروشم» است، سهمِ سهام را کمتر کنید.
- نسبتِ هر گروه را تعیین کنید. مثلاً ۴۵٪ سهام، ۳۰٪ درآمد ثابت، ۲۰٪ طلا، ۵٪ نقد. این نقشهٔ راهِ سبد شماست.
- ابزار را انتخاب کنید. برای هر گروه تصمیم بگیرید مستقیم بخرید یا از صندوق استفاده کنید. با پولِ کم، صندوقها تنوعِ آماده میدهند.
- بخشِ سهام را هم متنوع کنید. این همان «پرتفوی در پرتفوی» است که الان توضیح میدهم.
- پلهپله وارد شوید و قاعدهٔ بازبینی بگذارید. همهٔ پول را یک روزه وارد نکنید. از همین حالا بنویسید کِی و با چه شرطی سبد را دوباره تنظیم میکنید.
پس پیش از اینکه اسمِ هیچ سهمی را بپرسید، این هفت سؤال را برای خودتان جواب بدهید.
پرتفوی در پرتفوی: وزندهی سهمها در بخش سهام
بخشِ سهامِ سبد خودش یک پرتفو است و همان قاعدهها را میخواهد. وزنِ هر سهم یعنی چند درصد از بخشِ سهام مالِ آن است. سه قاعدهٔ ساده که توصیه میکنم:
- وزنِ هیچ سهمی از حدودِ ۱۵ تا ۲۰ درصدِ بخشِ سهام بیشتر نشود؛ حتی اگر خیلی به آن مطمئنید.
- وزنِ هیچ صنعتی از حدودِ یکسوم بیشتر نشود. پتروشیمی، فلزات و پالایش هر سه به دلار و قیمتِ جهانی حساساند. داشتنِ هر سه، تنوعِ واقعی نیست.
- ترکیبی از سهام رشدی و سهام ارزشی داشته باشید تا در دورههای مختلفِ بازار یکطرفه نباشید.
چند سهم در پرتفوی داشته باشیم؟
پژوهشهای قدیمیِ مالی نشان دادهاند بیشترِ اثرِ تنوعبخشی با حدودِ ۱۰ تا ۲۰ سهم از صنعتهای مختلف به دست میآید. بعد از آن، سهمِ تازه خطر را خیلی کمتر نمیکند.
برای آدمهای معمولی مثلِ من و شما، ۵ تا ۱۰ سهمی که واقعاً میشناسیم، بهاضافهٔ یک صندوقِ سهامی، معمولاً از ۳۰ سهمِ بیمطالعه بهتر است. سبدی که نتوانید دنبالش کنید، متنوع نیست؛ شلوغ است.
مدیریت پرتفوی و ریبالانس
سبد بعد از ساخته شدن همانطور نمیماند. داراییای که بیشتر رشد کرده، کمکم سهمِ بزرگتری از سبد میگیرد. بیآنکه بخواهید، سبدتان پرخطرتر میشود.
ریبالانس یعنی برگرداندنِ سبد به همان نسبتهای اول. مثلِ هرس کردنِ باغچه است: شاخهای که زیادی بلند شده را کوتاه میکنید تا بقیه هم نور بگیرند. در عمل، کمی از داراییای که بالا رفته میفروشید و کمی از داراییای که عقب مانده میخرید. نتیجه اینکه خودبهخود گران میفروشید و ارزان میخرید؛ کاری که بیشترِ ما در عمل برعکسش را میکنیم.
هر چند وقت پرتفوی را بازبینی کنیم؟
دو روشِ رایج هست و ترکیبِ هر دو از هر کدام بهتنهایی بهتر است:
- زمانی: هر سه یا شش ماه یک بار سبد را نگاه کنید. برای بیشترِ کسانی که برای چند سال سرمایهگذاری میکنند، فصلی یک بار کافی است.
- آستانهای: هر وقت سهمِ یک گروه بیش از ۵ واحدِ درصد از هدف دور شد، تنظیم کنید. مثلاً هدفِ سهام ۵۰٪ بوده و حالا به ۵۶٪ رسیده.
بازبینی یعنی نگاه کردن. ریبالانس یعنی معامله کردن، و فقط وقتی لازم است که فاصله از آستانه گذشته باشد. هر معاملهٔ اضافه کارمزد دارد و کمکم بازده را میخورد.
مثال عددی ریبالانس
بیایید با هم حساب کنیم. فرض کنید سبدی یک میلیارد تومانی ساختهاید: ۵۰٪ سهام، ۳۰٪ درآمد ثابت و ۲۰٪ طلا. یک سال گذشته و در این مثالِ فرضی، سهام ۶۰٪، درآمد ثابت ۲۵٪ و طلا ۱۰٪ رشد کرده است:
| دارایی | اولِ سال | آخرِ سال | سهمِ فعلی | مبلغِ هدف | کار |
|---|---|---|---|---|---|
| سهام (هدف ۵۰٪) | ۵۰۰ | ۸۰۰ | ۵۷٫۳٪ | ۶۹۷٫۵ | فروشِ ۱۰۲٫۵ |
| درآمد ثابت (هدف ۳۰٪) | ۳۰۰ | ۳۷۵ | ۲۶٫۹٪ | ۴۱۸٫۵ | خریدِ ۴۳٫۵ |
| طلا (هدف ۲۰٪) | ۲۰۰ | ۲۲۰ | ۱۵٫۸٪ | ۲۷۹ | خریدِ ۵۹ |
| جمع | ۱٬۰۰۰ | ۱٬۳۹۵ | ۱۰۰٪ | ۱٬۳۹۵ | — |
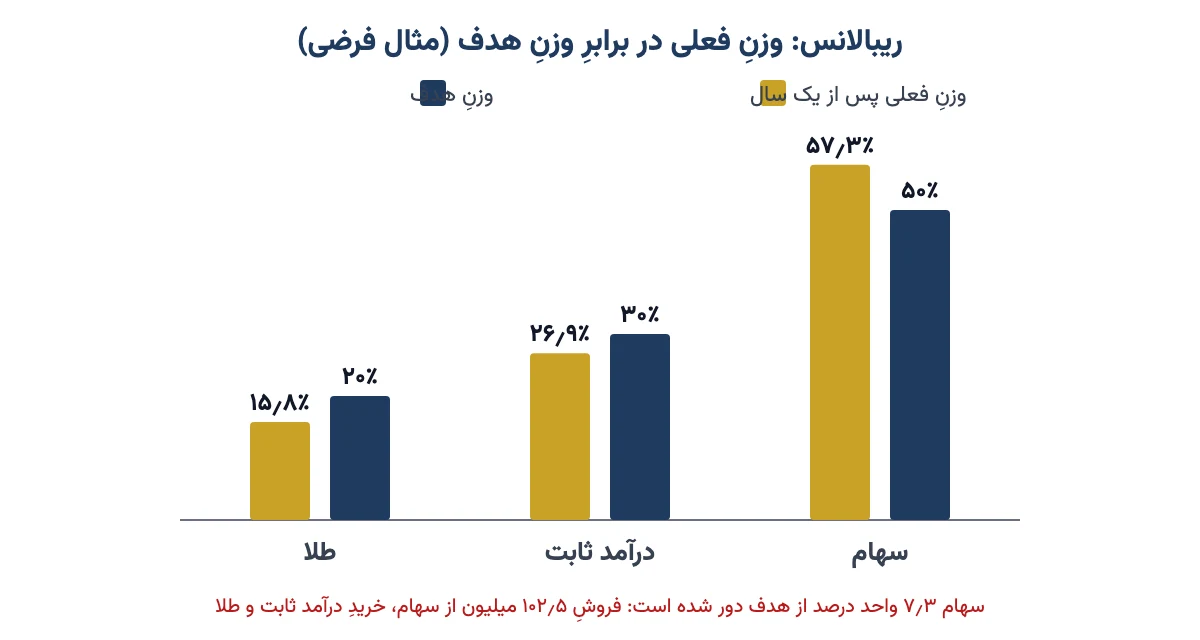
قدمبهقدم ببینیم چه شد. کلِ سبد به ۱٬۳۹۵ میلیون رسیده. ۵۰٪ِ این عدد میشود ۶۹۷٫۵ میلیون. ولی سهامِ شما الان ۸۰۰ میلیون است؛ یعنی ۱۰۲٫۵ میلیون بیشتر از سهمِ خودش. سهمِ سهام ۷٫۳ واحدِ درصد از هدف دور شده و از آستانهٔ ۵ واحدی گذشته است.
پس ۱۰۲٫۵ میلیون تومان سهام میفروشید و همان پول را میانِ درآمد ثابت (۴۳٫۵ میلیون) و طلا (۵۹ میلیون) پخش میکنید. اگر بورس سالِ بعد افت کند، بخشی از سودتان قبلاً کنار رفته است. اگر هم بالا برود، هنوز نصفِ سبدتان سهام است و از رشد جا نمیمانید.
یک راهِ کمهزینهتر هم هست. اگر پولِ تازهای به سبد اضافه میکنید، بهجای فروختنِ برندهها، پولِ تازه را به گروهِ عقبمانده بدهید. اینطوری کارمزد و مالیاتِ فروش هم نمیپردازید.
سبدگردانی و صندوق: وقتی مدیریت پرتفو را میسپارید
شاید بگویید: «من نه وقتش را دارم، نه حوصلهاش را.» این دوستان هم حرفشان منطقی است. برای آنها دو راهِ رسمی و زیرِ نظرِ سازمان بورس هست: صندوقهای سرمایهگذاری و سبدگردانی.
در صندوق، پولِ شما با پولِ هزاران نفرِ دیگر یکجا مدیریت میشود و شما «واحد» صندوق را میخرید. مثلِ اینکه با چند نفر در یک دیگِ نذری شریک شوید: هر کس به اندازهٔ سهمش کاسه برمیدارد. در سبدگردانی، یک شرکتِ دارای مجوز در حسابِ خودِ شما و با کدِ بورسیِ خودتان معامله میکند و سبد را بر اساسِ شرایطِ شما میچیند.
این جدول سه راه را کنارِ هم میگذارد:
| ویژگی | مدیریتِ شخصی | صندوق سرمایهگذاری | سبدگردانی |
|---|---|---|---|
| حداقلِ سرمایه | ندارد | خیلی کم (یک واحد) | معمولاً بالا |
| شخصیسازی | کامل | ندارد | زیاد |
| وقتِ لازم | زیاد | تقریباً صفر | کم |
| هزینه | فقط کارمزدِ معامله | کارمزدِ سالانهٔ صندوق | کارمزدِ ثابت یا درصدی از سود |
| سهمها به نامِ کیست؟ | شما | صندوق؛ شما واحد دارید | شما |
| مناسبِ چه کسی؟ | علاقهمند و آموزشدیده | بیشترِ تازهکارها و پولِ کم | سرمایهٔ بزرگ و نیازِ خاص |
پس اگر تازه شروع کردهاید و پولتان زیاد نیست، صندوقها معمولاً سادهترین راهاند. جزئیاتِ هر کدام را در مقالههای صندوق سرمایهگذاری چیست و سبدگردانی چیست آوردهایم. تصویرِ زیر ترکیبِ داراییِ دو صندوقِ واقعی با خطرِ متفاوت را نشان میدهد:
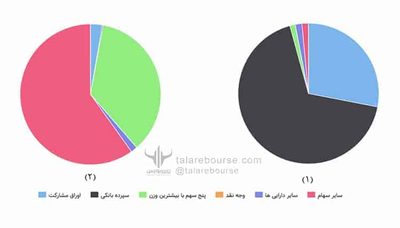
تصویرِ اول ترکیبِ یک صندوقِ درآمد ثابت است. بیشترِ داراییاش سپردهٔ بانکی و اوراق است و فقط کمی سهام دارد؛ برای همین بالا و پایینش خیلی کم است. تصویرِ دوم یک صندوقِ سهامی است که بیش از ۷۰٪ داراییاش سهام است؛ هم امیدِ بازدهِ بیشتر دارد و هم نوسانِ بیشتر. یک سبدِ شخصیِ ساده را میشود فقط با همین دو نوع صندوق بهاضافهٔ یک صندوق طلا ساخت.
اشتباههای رایج در تشکیل سبد سرمایهگذاری
اینها اشتباههاییاند که بیشترین پول را از سبدها میبرند. یکییکی از خودتان بپرسید کدام را دارید:
- تنوعِ ظاهری: ده سهم از یک صنعت، یا ده سهمِ وابسته به دلار. تعدادِ نمادها زیاد است، ولی خطر همان است. همان ده مدل چتر.
- تنوعِ افراطی: چهل نماد، هر کدام یکی دو درصد. دنبال کردنشان ممکن نیست و اثرِ هیچ انتخابِ خوبی در نتیجه دیده نمیشود.
- خریدِ دوباره فقط چون ارزان شده: خریدنِ بیشتر از سهمی که فقط ارزانتر شده، نه بهتر. این کار سهمِ بدترین سهم را در سبد بالا میبرد. شرطهای درستش را در مقالهٔ میانگین کم کردن بخوانید.
- فروختنِ برندهها و نگه داشتنِ بازندهها: سود را زود برمیداریم، ولی دلِمان نمیآید ضرر را بپذیریم. ریبالانسِ قاعدهمند جلوی این عادت را میگیرد.
- دنبال کردنِ برندهٔ پارسال: بردنِ همهٔ پول به بازاری که پارسال بیشترین سود را داده، معمولاً یعنی خرید در سقف. تو بازار همیشه یک نفر هست که از سودِ دیروز تعریف کند.
- ندیدنِ هزینهها: خرید و فروشِ زیاد، کارمزد معاملات و مالیات را روی هم میگذارد و چند درصد از بازدهِ سالانه را میخورد.
- نداشتنِ پولِ نقد: سبدی که هیچ ذخیرهای ندارد، روزِ نیاز یا روزِ فرصت مجبور است چیزی را بفروشد؛ آن هم شاید در بدترین زمان.
چکلیست بازبینی پرتفو
هر فصل یک چای بریزید و این پرسشها را از خودتان بپرسید:
- هدف یا زمانِ لازم برای پولم عوض شده است؟
- سهمِ هر گروه چقدر از هدف فاصله دارد؟ بیشتر از ۵ واحدِ درصد شده؟
- هیچ سهمی بیشتر از حدِ تعیینشده بزرگ شده؟ هیچ صنعتی از یکسوم گذشته؟
- دلیلِ خریدِ هر سهم هنوز سرِ جایش است، یا فقط از سرِ عادت نگهش داشتهام؟
- صندوقِ اضطراری سرِ جایش است؟
- بازدهِ سبد را با معیارِ منصفانه سنجیدهام؟ مثلاً بخشِ سهام را با شاخص کل بورس و کلِ سبد را با تورم.
- کارمزدهای امسال چند درصد از سرمایه شده است؟
پس دفعهٔ بعد که صفحهٔ پرتفوی را باز کردید، بهجای نگاه کردن به سود و زیانِ امروز، همین هفت سؤال را مرور کنید.
سوالات متداول
پرتفو یعنی چه؟
پرتفو یا پرتفوی یعنی سبد سرمایهگذاری؛ همهٔ داراییهایی که یک نفر دارد، مثل سهام، صندوق، طلا، ارز، ملک و پول نقد. در سامانهٔ کارگزاری هم به صفحهای که نمادهای شما و ارزش روزشان را نشان میدهد پرتفوی میگویند.
دارایی کل در پرتفوی کارگزاری یعنی چه؟
دارایی کل یعنی ارزش خالص همهٔ سهمها و صندوقهای شما، بعد از کسر کارمزد و مالیات فروش، بهاضافهٔ پول آزاد حساب و در بعضی سامانهها سهام جایزهٔ در راه. یعنی تقریباً مبلغی که اگر همین حالا همهچیز را بفروشید دستتان میآید.
فرق ارزش پرتفوی و دارایی کل چیست؟
ارزش پرتفوی فقط ارزش خالص نمادهایی است که دارید. دارایی کل همان ارزش پرتفوی است بهاضافهٔ پول نقد حساب نزد کارگزار و سهام جایزهٔ هنوز قابلمعاملهنشده. اگر حساب پول آزاد نداشته باشد، این دو عدد تقریباً برابرند.
چطور یک پرتفوی متنوع بسازیم؟
اول هدف و زمان را بنویسید و صندوق اضطراری را جدا کنید. بعد نسبت سهام، درآمد ثابت، طلا و نقد را بر اساس تحمل خودتان تعیین کنید، برای هر بخش ابزار یا صندوق مناسب انتخاب کنید و بخش سهام را میان چند صنعت پخش کنید.
چند سهم در پرتفوی داشته باشیم؟
بیشتر اثر تنوعبخشی با حدود ۱۰ تا ۲۰ سهم از صنعتهای مختلف به دست میآید. برای سرمایهگذار معمولی، ۵ تا ۱۰ سهمی که واقعاً میشناسد بهاضافهٔ یک صندوق سهامی معمولاً بهتر از دهها نماد بیمطالعه است.
هر چند وقت پرتفوی را بازبینی کنیم؟
برای سرمایهگذاری چندساله، بازبینی فصلی یا ششماهه کافی است. ریبالانس را فقط وقتی انجام دهید که سهم یک گروه دارایی بیش از حدود ۵ واحد درصد از هدف دور شده باشد، چون هر معاملهٔ اضافه کارمزد دارد و بازده را کم میکند.
طلا چند درصد از پرتفوی باشد؟
عدد ثابتی برای همه وجود ندارد و به هدف و تحمل هر نفر بستگی دارد. در نمونههای آموزشی معمولاً ۱۵ تا ۲۰ درصد سبد به طلا میرسد تا در برابر تورم و جهش دلار سپر باشد. طلای زینتی برای این بخش مناسب نیست.
فرق سبدگردانی و صندوق سرمایهگذاری چیست؟
در صندوق، پول شما با پول دیگران یکجا مدیریت میشود و شما واحد صندوق دارید. در سبدگردانی، شرکت دارای مجوز در حساب و با کد بورسی خود شما معامله میکند و سبد را شخصی میچیند، ولی معمولاً حداقل سرمایهٔ بالاتری میخواهد.
با سرمایهٔ کم هم میشود پرتفوی متنوع ساخت؟
بله. با خرید واحد چند صندوق، مثلاً یک صندوق سهامی، یک صندوق درآمد ثابت و یک صندوق طلا، با مبلغ کم یک سبد متنوع میسازید. هر صندوق خودش دهها دارایی دارد و تنوع را از روز اول به شما میدهد.
آیا تنوعبخشی جلوی ضرر را میگیرد؟
نه کاملاً. تنوعبخشی خطر مخصوص هر دارایی را کم میکند، ولی خطری که کل بازار را میگیرد، مثل رکود بزرگ یا شوک اقتصادی، باقی میماند. هدفش حذف ضرر نیست؛ این است که یک اتفاق بد کل سرمایه را از بین نبرد.
جمعبندی
پرتفو فقط فهرستِ نمادهای صفحهٔ کارگزاری نیست؛ نقشهٔ همهٔ داراییهای شماست. اول نسبتِ هر گروهِ دارایی را بر اساسِ هدف و تحملِ خودتان تعیین کنید. بعد ابزار را انتخاب کنید، بخشِ سهام را هم متنوع نگه دارید و با قاعدهای که از قبل نوشتهاید، سبد را بازبینی و ریبالانس کنید.
عددِ «دارایی کل» را هم بشناسید، ولی آن را با سود اشتباه نگیرید. توصیهٔ من این است که پیش از گشتن دنبالِ «بهترین سهم»، بهترین ترکیب را برای خودتان پیدا کنید. تصمیمِ نهایی هم با خودتان است.