
مدیریت سرمایه و مدیریت ریسک چیست؟ قانون ۲ درصد، اندازهٔ موقعیت و روشها

فهرست مطالب۱۴ بخش
- مدیریت سرمایه چیست؟ به زبانِ ساده
- فرق مدیریت سرمایه و مدیریت ریسک چیست؟
- چرا مدیریت سرمایه از پیدا کردنِ سهمِ خوب مهمتر است؟
- در هر معامله چند درصد سرمایه را ریسک کنیم؟ قانون ۲ درصد
- اندازهٔ موقعیت (اندازهٔ پوزیشن) را چطور حساب کنیم؟
- نسبت ریسک به ریوارد و امید ریاضی
- روشهای مدیریت سرمایه کداماند؟
- مدیریت ریسک در ترید: هفت قاعدهٔ عملی
- مدیریت سرمایهگذاری بلندمدت: سبد، تنوعبخشی و تورم
- ریسکهای خاصِ بورسِ ایران که باید در حساب بیاوریم
- اشتباههای رایج در مدیریت سرمایه
- چکلیستِ مدیریت سرمایه پیش از هر خرید
- سوالات متداول
- جمعبندی: سه عددی که پیش از هر خرید باید بدانید
مدیریت سرمایه یعنی از پیش تصمیم بگیریم چه مقدار از پولمان را وارد کدام بازار و کدام معامله کنیم و در هر معامله حداکثر چقدر حاضریم ضرر کنیم. مدیریت ریسک هم یعنی همان ضررِ احتمالی را بشناسیم، اندازه بگیریم و با ابزارهایی مثل حد ضرر کوچک نگه داریم. قاعدهٔ سادهاش این است: در هر معامله بیش از ۱ تا ۲ درصدِ کلِ سرمایه را در خطر نگذارید.
خیلیها فکر میکنند رازِ سود در بورس پیدا کردنِ سهمِ درست است. ولی چیزی که آدم را در بازار نگه میدارد، همین مدیریت است. در این راهنما قدمبهقدم، با مثالِ عددی، میبینیم این قاعدهها از کجا آمدهاند، اندازهٔ هر معامله را چطور خودمان حساب کنیم و کدام روشهای مدیریت سرمایه به کارِ آدمهای معمولی مثلِ من و شما میآید.
مدیریت سرمایه چیست؟ به زبانِ ساده
یک خانواده را در نظر بگیرید که حقوقِ ماهانهاش را میگیرد. بخشی را برای اجاره کنار میگذارد، بخشی را برای خرجِ خانه و بخشی را برای روزِ مبادا. هیچکس عاقل همهٔ حقوق را روزِ اول خرجِ یک خرید نمیکند. مدیریت سرمایه همین حسابِ خانه است، فقط برای پولی که سرمایهگذاری میکنیم.
مدیریت سرمایه به سه پرسش جواب میدهد:
- چقدر از کلِ داراییام را وارد بازارهای پرنوسان کنم؟ مثلاً چند درصد سهام، چند درصد طلا، چند درصد سپردهٔ کمریسک.
- در هر معامله چقدر خرید کنم؟ به این میگویند اندازهٔ موقعیت یا اندازهٔ پوزیشن.
- اگر اشتباه کردم، کجا بیرون بیایم؟ یعنی حد ضرر و سقفِ ضررِ ماهانه.
واژهٔ ریسک خیلیها را یادِ خطر و ضرر میاندازد. ولی ریسک ترکیبِ خطر و فرصت است. وقتی ریسک میکنید، خطری را میپذیرید به امیدِ فرصتی. مدیریت سرمایه نمیگوید ریسک نکنید؛ میگوید اندازهاش را خودتان انتخاب کنید، نه بازار.
پس مدیریت سرمایه یک نقشهٔ ساده است که پیش از خرید نوشته میشود، نه بعد از ضرر.
فرق مدیریت سرمایه و مدیریت ریسک چیست؟
این دو اصطلاح اغلب کنارِ هم میآیند و خیلی جاها یکی گرفته میشوند. ولی فرقِ کوچکی دارند که دانستنش به کار میآید. جدولِ زیر این فرق را نشان میدهد:
| ویژگی | مدیریت سرمایه | مدیریت ریسک |
|---|---|---|
| پرسشِ اصلی | چقدر پول، در کدام بازار و کدام معامله؟ | چه چیزی ممکن است خراب شود و چقدر ضرر دارد؟ |
| نگاه | کلِ دارایی و کلِ مسیر | تکتکِ معاملهها و خطرها |
| ابزارها | تقسیمِ سرمایه، اندازهٔ موقعیت، قانونِ ۲ درصد | حد ضرر، نسبت ریسک به ریوارد، تنوعبخشی، پوشش ریسک |
| نمونه | «فقط ۳۰٪ داراییام سهام باشد.» | «اگر این سهم ۱۰٪ افت کرد، میفروشم.» |
به زبانِ ساده، مدیریت سرمایه بودجهٔ ریسک را تعیین میکند و مدیریت ریسک مراقب است این بودجه خرج نشود. پس این دو مثلِ دو دستِ یک آدماند و یکی بی دیگری کار نمیکند.
چرا مدیریت سرمایه از پیدا کردنِ سهمِ خوب مهمتر است؟
جوابش در یک حسابِ ساده است که خیلیها هیچوقت انجامش ندادهاند. فرض کنید ۱۰۰ میلیون تومان سرمایه دارید و ۵۰٪ ضرر میکنید. حالا ۵۰ میلیون دارید. برای اینکه دوباره به ۱۰۰ میلیون برسید، ۵۰٪ سود کافی است؟ نه. باید ۱۰۰٪ سود کنید، یعنی پولتان دو برابر شود.
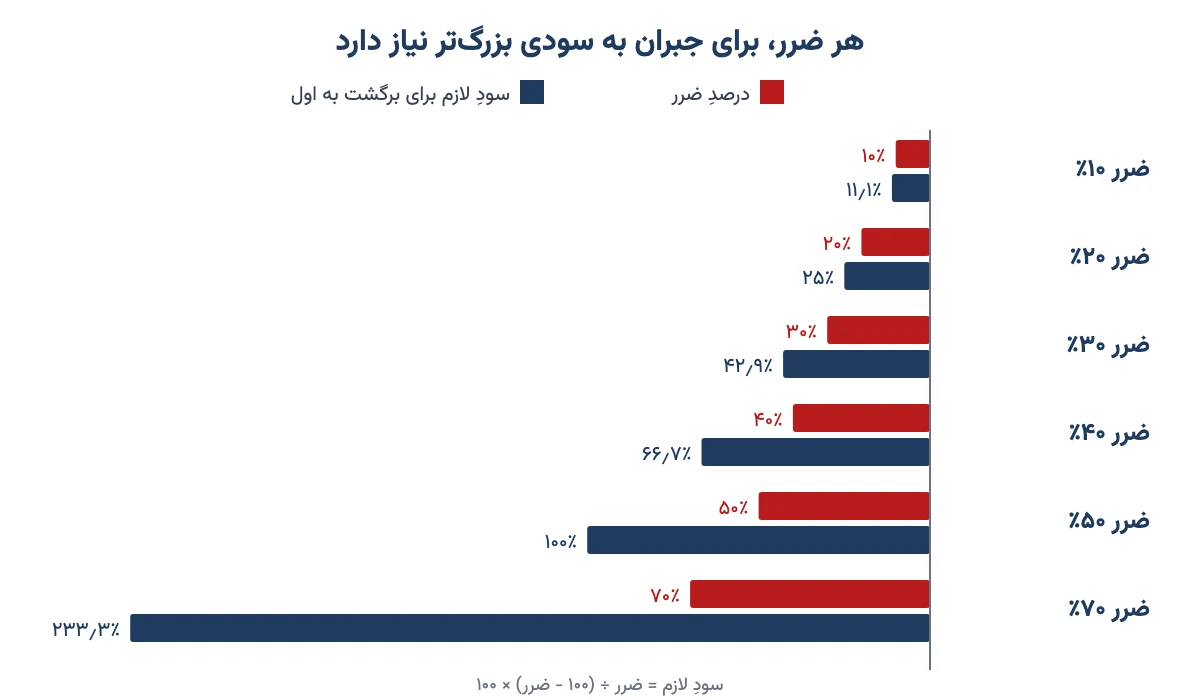
هرچه ضرر بزرگتر شود، جبرانش سختتر و دیرتر میشود. ضررِ ۱۰ درصدی با حدودِ ۱۱٪ سود جبران میشود. ضررِ ۳۰ درصدی حدودِ ۴۳٪ سود میخواهد. ضررِ ۷۰ درصدی بیش از ۲۳۰٪. به این افتِ سرمایه از بالاترین نقطه، دراودان یا افت سرمایه میگویند.
برای همین است که میگویم کارِ اولِ هر سرمایهگذار سودِ زیاد نیست، زنده ماندن است. کسی که ضررهایش را کوچک نگه دارد، حتی با تحلیلِ متوسط هم در بازار میماند و فرصت پیدا میکند. پس پیش از اینکه بپرسید «چه بخرم؟»، بپرسید «اگر اشتباه کردم، چقدر از دست میدهم؟»
در هر معامله چند درصد سرمایه را ریسک کنیم؟ قانون ۲ درصد
جوابِ کوتاه: حداکثر ۲ درصدِ کلِ سرمایه، و برای تازهکارها ۱ درصد. به این قاعده «قانون ۲ درصد» یا «قاعدهٔ ۲ درصد» میگویند. بورس کالای شیکاگو (CME) هم آن را از پایههای آموزشِ مدیریت ریسک میداند.
ولی یک سوءتفاهمِ بزرگ اینجاست. قانون ۲ درصد نمیگوید فقط ۲ درصدِ پولتان را وارد معامله کنید. میگوید اگر معامله خراب شد و حد ضرر خورد، ضررتان بیش از ۲ درصدِ کلِ سرمایه نشود. ممکن است ۲۰ درصدِ پول را وارد یک سهم کنید، ولی حد ضرر را طوری بگذارید که بیشترین ضرر ۲ درصدِ کل باشد.
چرا ۲ درصد و نه ۱۰ درصد؟
هیچ معاملهگری همیشه درست نمیگوید. حتی حرفهایها گاهی پنج شش بار پشتِ سرِ هم ضرر میکنند. ببینیم با درصدهای مختلف، بعد از ۱۰ ضررِ پیاپی چه میماند:
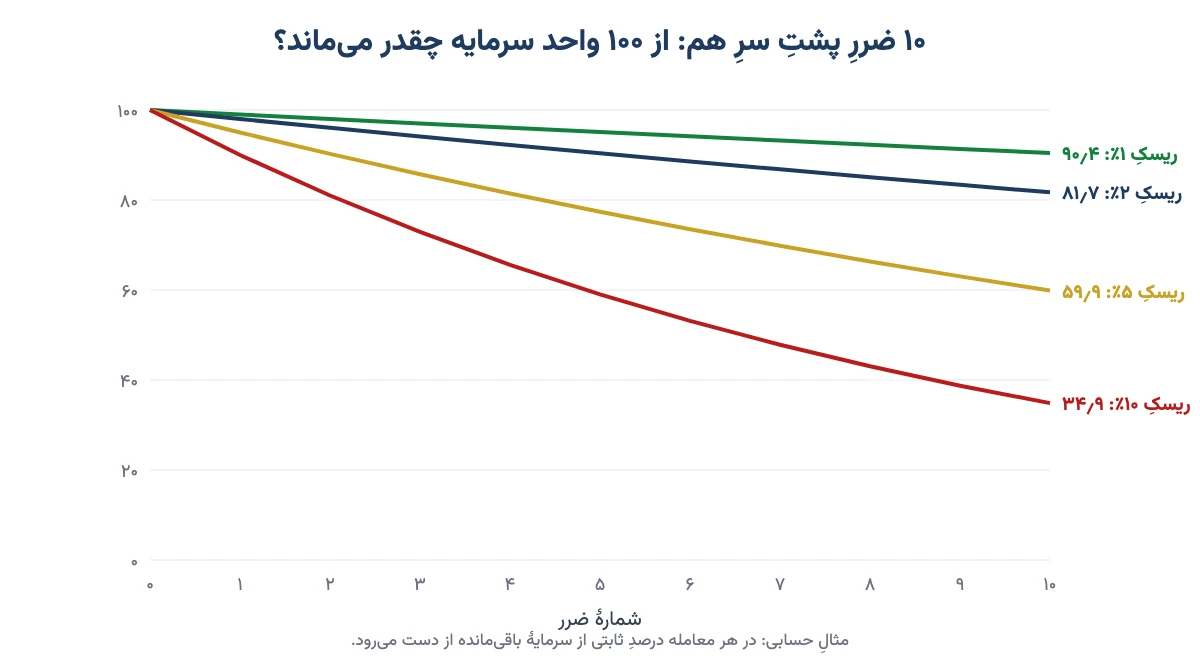
با ریسکِ ۲ درصد، بعد از ۱۰ ضرر هنوز حدودِ ۸۲٪ سرمایه سالم است. با ریسکِ ۱۰ درصد، فقط حدودِ ۳۵٪ میماند و برای برگشت به اول باید پولتان نزدیکِ سه برابر شود. این دو نفر شاید تحلیلِ یکسانی داشته باشند، ولی فقط اولی فردا هنوز در بازار است.
یک فایدهٔ دیگر هم دارد که کمتر گفته میشود: آرامش. ضررِ ۲ درصدی خواب را از چشم نمیگیرد. ولی ضررِ ۲۰ درصدی آدم را عصبانی میکند و معاملهٔ انتقامی پشتِ سرش میآید. مقالهٔ روانشناسی ضرر و زیان همین را دقیقتر توضیح میدهد.
عددِ ۲ قانونِ آسمانی نیست. اگر سرمایهگذارِ بلندمدت هستید و سهمهای بزرگ و کمنوسان میخرید، شاید کمی بیشتر هم قابلقبول باشد. اگر در بازارِ پرنوسانی مثلِ ارزهای دیجیتال یا معاملاتِ اهرمدار هستید، ۱ درصد یا کمتر عاقلانهتر است. پس عدد را خودتان انتخاب کنید، ولی پیش از معامله و همیشه یکسان.
اندازهٔ موقعیت (اندازهٔ پوزیشن) را چطور حساب کنیم؟
اینجا قانون ۲ درصد از حرف به عدد تبدیل میشود. اندازهٔ موقعیت یعنی چند سهم بخریم که اگر حد ضرر خورد، ضررمان دقیقاً همان مقداری شود که از پیش پذیرفتهایم. فرمولش ساده است:
تعدادِ سهم = (کلِ سرمایه × درصدِ ریسک) ÷ (قیمتِ خرید − قیمتِ حد ضرر)
بیایید با هم حساب کنیم. این عددها فقط مثالاند:
- کلِ سرمایه را بنویسید. فرض کنیم ۱۰۰ میلیون تومان.
- ریسکِ هر معامله را حساب کنید. ۲٪ از ۱۰۰ میلیون میشود ۲ میلیون تومان. این بیشترین پولی است که در این معامله حاضرید از دست بدهید.
- قیمتِ خرید و حد ضرر را تعیین کنید. سهمی را ۵٬۰۰۰ تومان میخرید و حد ضرر را روی ۴٬۵۰۰ تومان میگذارید. پس ریسکِ هر سهم ۵۰۰ تومان است.
- تقسیم کنید. ۲ میلیون ÷ ۵۰۰ تومان = ۴٬۰۰۰ سهم.
- ارزشِ کلِ خرید را ببینید. ۴٬۰۰۰ سهم × ۵٬۰۰۰ تومان = ۲۰ میلیون تومان، یعنی ۲۰٪ سرمایه.
دیدید؟ ۲۰٪ پول وارد معامله شد، ولی ریسک فقط ۲٪ است. اگر سهم به ۴٬۵۰۰ برسد و بفروشید، حدودِ ۲ میلیون تومان ضرر میکنید، بهعلاوهٔ کارمزد. این کارمزدِ خرید و فروش و مالیاتِ فروش را هم در حساب بیاورید؛ برای همین بهتر است تعداد را کمی گرد به پایین کنید.
حد ضرر دورتر، خریدِ کمتر
نکتهٔ مهم این است که اندازهٔ خرید به فاصلهٔ حد ضرر بستگی دارد، نه به حسِ ما. جدولِ زیر همان سرمایهٔ ۱۰۰ میلیونی و ریسکِ ۲ میلیونی را با حد ضررهای مختلف نشان میدهد:
| فاصلهٔ حد ضرر | قیمتِ حد ضرر | تعدادِ سهم | ارزشِ خرید | سهم از کلِ سرمایه |
|---|---|---|---|---|
| ۵٪ | ۴٬۷۵۰ تومان | ۸٬۰۰۰ | ۴۰ میلیون | ۴۰٪ |
| ۱۰٪ | ۴٬۵۰۰ تومان | ۴٬۰۰۰ | ۲۰ میلیون | ۲۰٪ |
| ۲۰٪ | ۴٬۰۰۰ تومان | ۲٬۰۰۰ | ۱۰ میلیون | ۱۰٪ |
در هر سه حالت ضررِ احتمالی یکی است. فقط تعدادِ سهم فرق میکند. پس حد ضرر را اول از روی نمودار و منطقِ سهم پیدا کنید، بعد تعداد را از فرمول دربیاورید. برعکسش، یعنی حد ضرر را نزدیک گذاشتن تا بشود بیشتر خرید، فقط خودفریبی است.
حد ضرر را کجا بگذاریم؟
حد ضرر جایی است که اگر قیمت به آن رسید، یعنی تحلیلِ ما غلط بوده. مثلاً کمی پایینتر از یک کفِ مهمِ قبلی. روشهای مختلفِ گذاشتنِ آن را در مقالهٔ استراتژی حد ضرر کامل توضیح دادهایم. فقط یادتان باشد که در بورسِ ایران حد ضرر را معمولاً خودمان باید اجرا کنیم و در صفِ فروش ممکن است اصلاً اجرا نشود؛ دربارهٔ این در ادامه بیشتر میگویم.
نسبت ریسک به ریوارد و امید ریاضی
تا اینجا فقط از ضرر حرف زدیم. ولی آدم برای سود معامله میکند. نسبت ریسک به ریوارد یعنی در برابرِ هر یک تومانی که در خطر میگذارید، انتظارِ چند تومان سود دارید. اگر ریسک ۵۰۰ تومان و هدفِ سود ۱٬۰۰۰ تومان باشد، نسبت ۱ به ۲ است.
این نسبت یک رازِ آرامبخش دارد: لازم نیست همیشه درست بگویید. ببینید با هر نسبت، حداقل چند درصدِ معاملهها باید سودده باشد تا فقط سر به سر شوید (بی حسابِ کارمزد):
| نسبت ریسک به ریوارد | حداقلِ درصدِ معاملههای سودده |
|---|---|
| ۱ به ۱ | ۵۰٪ |
| ۱ به ۲ | حدودِ ۳۳٪ |
| ۱ به ۳ | ۲۵٪ |
یعنی با نسبتِ ۱ به ۳ حتی اگر از هر چهار معامله فقط یکی درست از آب دربیاید، ضرر نکردهاید. البته هدفِ دورتر یعنی احتمالِ رسیدن کمتر؛ پس نسبتِ خیلی بزرگ هم خودش را جبران نمیکند.
امید ریاضی: آیا روشِ من در درازمدت سود میدهد؟
امید ریاضی یعنی میانگینِ سود یا ضررِ هر معامله اگر آن را بارها تکرار کنیم. فرمولش:
امید ریاضی = (درصدِ برد × میانگینِ سود) − (درصدِ باخت × میانگینِ ضرر)
فرض کنید ۴۰٪ معاملههایتان سودده است و سودها دو برابرِ ضررهاست. اگر ضررِ هر معامله را «یک واحد» بنامیم: (۰٫۴ × ۲) − (۰٫۶ × ۱) = ۰٫۲. یعنی بهطورِ میانگین هر معامله ۰٫۲ واحد سود میآورد. مثبت است، پس روش ارزشِ ادامه دادن دارد. اگر این عدد منفی شود، هیچ مدیریت سرمایهای نجاتتان نمیدهد و باید روش را عوض کنید.
این عددها را از کجا بیاوریم؟ از دفترچهٔ معاملاتِ خودمان. اگر هنوز معاملههایتان را نمینویسید، مقالهٔ ژورنال معاملاتی نقطهٔ شروعِ خوبی است. پس امید ریاضی را از تجربهٔ واقعیِ خودتان بسازید، نه از امید.
روشهای مدیریت سرمایه کداماند؟
برای تعیینِ اندازهٔ هر معامله چند روشِ شناختهشده هست. هر کدام به درد یک نوع آدم و یک نوع بازار میخورد.
۱. درصدِ ثابت از سرمایه
همان روشی که بالا حساب کردیم: در هر معامله درصدِ ثابتی، مثلاً ۱ یا ۲ درصد، از سرمایهٔ فعلی را ریسک میکنید. سرمایه که بزرگ شود، ریسکِ هر معامله هم بزرگ میشود؛ ضرر که کنید، خودبهخود کوچکتر معامله میکنید. به نظرِ من برای بیشترِ آدمها بهترین نقطهٔ شروع همین است.
۲. مبلغِ ثابت
در هر معامله مبلغِ ثابتی، مثلاً ۱ میلیون تومان، را ریسک میکنید. ساده است، ولی وقتی سرمایه کم میشود، درصدِ ریسک بیصدا بالا میرود. مناسبِ شروع با پولِ کم است، به شرطی که هر چند ماه یک بار عدد را با سرمایهٔ تازه تنظیم کنید.
۳. بر اساسِ نوسان
بعضی سهمها آراماند و بعضی روزی چند درصد بالا و پایین میروند. در این روش فاصلهٔ حد ضرر را از روی نوسانِ معمولِ سهم تعیین میکنند؛ معاملهگرها برای این کار اغلب از شاخصی به نامِ ATR استفاده میکنند که میانگینِ دامنهٔ حرکتِ روزانهٔ قیمت است. نتیجه این است که از سهمِ پرنوسان کمتر و از سهمِ آرام بیشتر میخرید، ولی ریسک یکسان میماند.
۴. معیار کلی (Kelly)
معیار کلی فرمولی است که میگوید با درصدِ برد و نسبتِ سودِ مشخص، چه کسری از سرمایه را ریسک کنیم تا رشدِ درازمدت بیشترین شود:
کسرِ کلی = درصدِ برد − (درصدِ باخت ÷ نسبتِ سود به ضرر)
با همان مثالِ ۴۰٪ برد و نسبتِ ۲: ۰٫۴ − (۰٫۶ ÷ ۲) = ۰٫۱، یعنی ۱۰٪ سرمایه در هر معامله. این عدد روی کاغذ درست است، ولی در عمل خیلی تند است، چون درصدِ بردِ ما هیچوقت دقیق معلوم نیست. برای همین حرفهایها اگر از آن استفاده کنند، نصف یا یکچهارمِ عددِ کلی را برمیدارند. پس معیار کلی را سقف بدانید، نه هدف.
۵. مارتینگل و ضدمارتینگل
مارتینگل یعنی بعد از هر ضرر، حجمِ معامله را دو برابر کنید تا با اولین برد همه چیز جبران شود. روی کاغذ وسوسهانگیز است. ولی بعد از شش ضررِ پیاپی باید ۶۴ برابرِ معاملهٔ اول خرید کنید و تا آن موقع روی هم ۶۳ واحد ضرر دادهاید. بیشترِ حسابها پیش از رسیدن به آن بردِ نجاتبخش خالی میشوند.
ضدمارتینگل برعکس است: وقتی برندهاید کمی بزرگتر و وقتی بازندهاید کوچکتر معامله میکنید. روشِ درصدِ ثابت در واقع یک نوع ضدمارتینگلِ ملایم است. خریدِ پلهای در سهمهای بنیادی، با برنامه و سقفِ مشخص، حسابش از مارتینگلِ کور جداست؛ این را در مقالهٔ خرید پلهای سهم به روش مارتینگل با جزئیات ببینید.
۶. ورود و خروجِ پلهای (هرمی)
به جای اینکه همهٔ پول را یکجا وارد کنید، در دو سه پله وارد میشوید: پلهٔ اول کوچک، و پلههای بعد فقط اگر سهم در جهتِ درست رفت. خروج هم میتواند پلهای باشد: نیمی در هدفِ اول، بقیه با حد ضررِ بالاکشیده. این کار هم ضررِ اشتباه را کوچک نگه میدارد و هم از سودِ بزرگ جا نمیمانید.
جدولِ زیر این روشها را کنارِ هم میگذارد:
| روش | مناسبِ چه کسی | مزیت | خطر |
|---|---|---|---|
| درصدِ ثابت | همه، بهویژه تازهکارها | ساده و خودتنظیم | کندیِ رشد در شروع |
| مبلغِ ثابت | سرمایهٔ کم | خیلی ساده | بالا رفتنِ بیصدای درصدِ ریسک |
| بر اساسِ نوسان | معاملهگرِ فعال | ریسکِ یکسان در سهمهای مختلف | نیاز به محاسبهٔ بیشتر |
| معیار کلی | باتجربه با آمارِ واقعی | بیشترین رشدِ نظری | اعدادِ تند و حساس به خطای برآورد |
| مارتینگل | توصیه نمیشود | جبرانِ سریع روی کاغذ | خالی شدنِ حساب در ضررهای پیاپی |
| پلهای | سرمایهگذارِ صبور | کاهشِ اثرِ زمانِ ورود | بی برنامه به میانگینکردنِ کور تبدیل میشود |
پس روشی را انتخاب کنید که میفهمید و میتوانید هر روز رعایتش کنید. بهترین روش روی کاغذ، اگر اجرا نشود، هیچ ارزشی ندارد.
مدیریت ریسک در ترید: هفت قاعدهٔ عملی
این قاعدهها را روی یک کاغذ بنویسید و کنارِ گوشی یا کامپیوترتان بچسبانید:
- سقفِ ریسکِ هر معامله: ۱ تا ۲ درصدِ کلِ سرمایه.
- سقفِ ریسکِ همهٔ معاملههای باز: روی هم بیش از حدودِ ۶ درصد نشود. پنج معاملهٔ باز با ریسکِ ۲ درصد یعنی ۱۰٪ سرمایه در خطر است.
- سقفِ ضررِ ماهانه: اگر در یک ماه مثلاً ۶ تا ۸ درصد ضرر کردید، تا آخرِ ماه معامله را کنار بگذارید و دفترچه را مرور کنید.
- حد ضرر پیش از خرید: اگر نمیدانید کجا بیرون میآیید، هنوز وقتِ خرید نیست. حد ضرر را هم بعد از خرید پایینتر نبرید.
- میانگینکردنِ بیبرنامه ممنوع: خریدِ دوباره فقط چون سهم ارزانتر شده، نامش مدیریت سرمایه نیست؛ امید است.
- اهرم را جدی بگیرید: در معاملات آتی و اختیار معامله با پولِ کم، داراییای چند برابرِ آن را جابهجا میکنید. ریسکِ ۲ درصد را باید روی کلِ ارزشِ قرارداد حساب کنید، نه روی وجهِ تضمین.
- همه چیز را بنویسید: قیمتِ ورود، حد ضرر، دلیلِ خرید و نتیجه. بدونِ نوشتن، نه امید ریاضی دارید نه درسِ اشتباه.
پس مدیریت ریسک در ترید بیشتر از هر فرمولی، به نظم بستگی دارد. قاعدهای که فقط روزهای خوب رعایت شود، قاعده نیست.
مدیریت سرمایهگذاری بلندمدت: سبد، تنوعبخشی و تورم
همهٔ ما معاملهگرِ روزانه نیستیم. بیشترِ آدمها میخواهند پساندازشان را چند سال نگه دارند تا تورم آن را نخورد. برای این گروه، مدیریت سرمایه یعنی تقسیمِ درستِ پول بینِ بازارها.
چرا همهٔ پول را در بانک نگذاریم؟
سپردهٔ بانکی و اوراقِ دولتی تقریباً بیریسکاند و سودِ مشخصی دارند. ولی وقتی تورم از سودِ بانکی بیشتر باشد، پولتان هر سال کمتر چیز میخرد. مثلِ لیوانِ شیری که هر سال کمی بیشترش آب میشود؛ حجمش همان است، ولی شیرش کمتر. برای همین بخشی از سرمایه باید جایی برود که بتواند پا به پای تورم رشد کند، مثلِ سهام و طلا، با پذیرفتنِ نوسانِ بیشتر.
تشکیل سبد سرمایهگذاری
بهترین راهِ پوششِ ریسک برای سرمایهگذارِ بلندمدت، ساختنِ یک سبد است: پول را به چند قسمت تقسیم میکنید و هر قسمت را به یک بازار میبرید. بخشی سپرده یا صندوق با درآمد ثابت، بخشی طلا، بخشی سهام. هر بازار ریسک، بازده و زمانِ به ثمر رسیدنِ خودش را دارد.
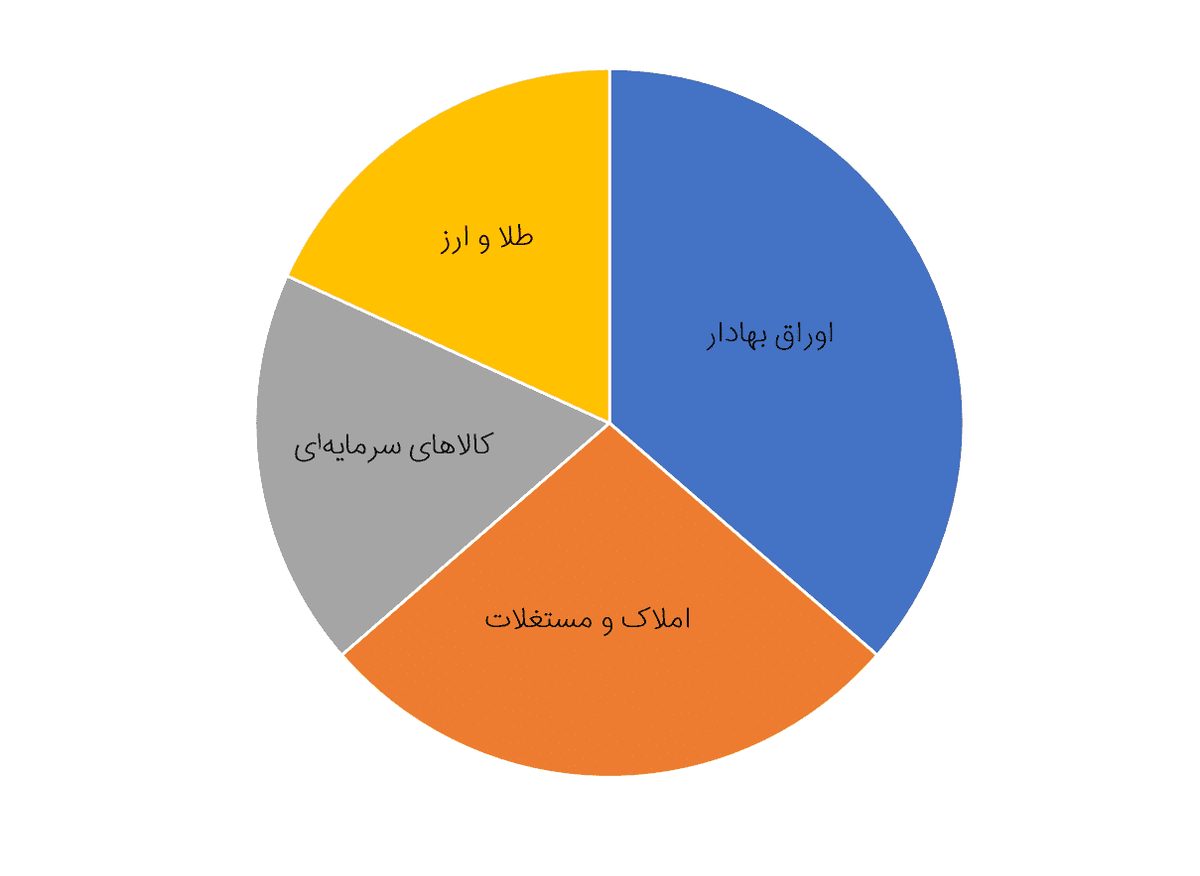
نسبتِ هر بخش به سن، درآمد، هدف و میزانِ تحملِ شما بستگی دارد. کسی که چند سال دیگر بازنشسته میشود، سهمِ کمریسکِ بیشتری لازم دارد تا جوانی که سالها وقت دارد. پیش از همه هم چند ماه خرجِ زندگی را در جایی امن و نقدشونده کنار بگذارید، تا روزِ مبادا مجبور نشوید سهم را در بدترین زمان بفروشید. ساختنِ سبد را قدمبهقدم در مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست توضیح دادهایم.
تنوعبخشی: تخممرغها در چند سبد
در خودِ بخشِ سهام هم همه چیز را روی یک سهم یا یک صنعت نگذارید. اگر چند سهم از صنعتهای مختلف داشته باشید، مشکلِ یک صنعت فقط بخشِ کوچکی از سبد را به خطر میاندازد.
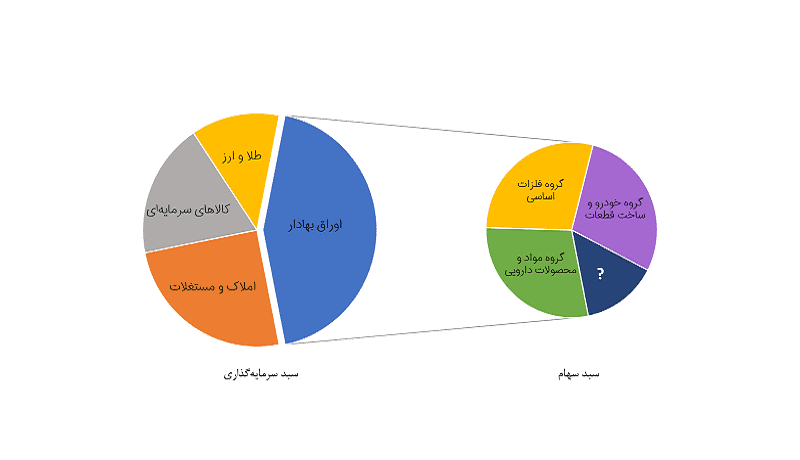
ولی تنوعبخشی همهٔ ریسک را از بین نمیبرد. ریسکِ کل دو بخش دارد:
- ریسکِ غیرسیستماتیک: مخصوصِ یک شرکت یا یک صنعت، مثلاً آتشسوزیِ کارخانه یا قیمتگذاریِ دستوری روی محصولش. با تنوعبخشی کم میشود.
- ریسکِ سیستماتیک یا ریسکِ بازار: چیزی که همهٔ بازار را با هم تکان میدهد، مثلِ خبرهای سیاسی یا جهشِ نرخِ ارز. با تنوعبخشی از بین نمیرود و برایش باید سهمِ کمریسک یا پوشش ریسک با ابزارهایی مثلِ اختیار فروش داشت.
چند سهم همجهت داشتن، تنوع نیست. ده سهم از یک صنعت، در روزِ بد مثلِ یک سهم رفتار میکنند. پس تنوع را بینِ صنعتها و بازارهای مختلف بسازید، نه فقط بینِ نمادها.
زمانِ نگهداری هم ریسک را عوض میکند
یک دارایی اگر با دیدِ کوتاهمدت خریده شود، ریسکِ دیگری دارد تا وقتی چند سال نگهش میدارید. نوسانِ روزانه و ماهانه در دورهٔ طولانیتر کمرنگتر میشود. پولی را که شش ماهِ دیگر لازم دارید، به بازارِ پرنوسان نیاورید.
شما کدام نوع سرمایهگذارید؟
آدمها در برابرِ ریسک سه جورند:
- ریسکگریز: سودِ مطمئن و کم را به سودِ بیشتر و نامطمئن ترجیح میدهد. بیشترِ پولش در سپرده و درآمد ثابت است.
- ریسکپذیر: نوسان را بهتر تحمل میکند و برای بازدهِ بیشتر، ریسکِ بیشتری میپذیرد.
- ریسکخنثی: فقط به بازدهِ مورد انتظار نگاه میکند و به اندازهٔ نوسان کاری ندارد.
صادقانه از خودتان بپرسید: اگر سبدم در یک ماه ۲۰٪ پایین برود، میتوانم آرام بنشینم یا با ترس میفروشم؟ جوابِ این پرسش از هر جدولی دقیقتر سهمِ سهام را در سبدتان تعیین میکند.
ریسکهای خاصِ بورسِ ایران که باید در حساب بیاوریم
بیشترِ کتابهای مدیریت ریسک برای بازارهایی نوشته شدهاند که هر لحظه میشود خرید و فروخت. بازارِ ما چند ویژگیِ خودش را دارد که قانون ۲ درصد را باید با آنها تنظیم کرد:
- صفِ فروش: وقتی سهمی چند روز پشتِ هم صفِ فروش است، حد ضررِ شما اجرا نمیشود و ضرر ممکن است از ۲٪ بسیار بیشتر شود. برای همین در سهمهای کمحجم و هیجانی، اندازهٔ موقعیت را کوچکتر بگیرید.
- دامنهٔ نوسانِ روزانه: قیمت در هر روز فقط تا سقف و کفِ مشخصی حرکت میکند. این یعنی ضرر ممکن است در چند روز پشتِ سرِ هم جمع شود، نه در یک روز.
- توقفِ نماد: سهم ممکن است به دلیلِ مجمع، افشای اطلاعات یا دلایلِ دیگر چند روز یا بیشتر بسته بماند. در این مدت پولتان قفل است. انواع توقف نمادها را بشناسید و به سهمی که در آستانهٔ توقف است بیگدار نروید.
- ریسکِ کلانِ مشترک: خبرهای سیاسی و تغییرِ نرخِ ارز معمولاً همهٔ بازار را با هم جابهجا میکند. برای همین سقفِ ریسکِ همهٔ معاملههای باز در بازارِ ما مهمتر از جاهای دیگر است.
پس در بورسِ ایران، مدیریت سرمایه فقط حد ضرر نیست؛ نقدشوندگی و اندازهٔ کوچکتر هم بخشی از آن است.
اشتباههای رایج در مدیریت سرمایه
- همهٔ پول در یک سهم، چون «این یکی حتماً میرود».
- اشتباه گرفتنِ قانون ۲ درصد با اینکه فقط ۲٪ پول را وارد کنیم.
- پایین بردنِ حد ضرر وقتی قیمت به آن نزدیک میشود.
- بزرگ کردنِ حجم بعد از چند ضرر برای جبرانِ سریع. این همان مارتینگلِ ناخواسته است.
- بزرگ کردنِ حجم بعد از چند برد از سرِ اعتمادبهنفسِ زیاد، بی توجه به قاعده.
- معامله با پولِ قرضی یا پولِ خرجِ زندگی، که آدم را مجبور میکند در بدترین زمان بفروشد.
- ننوشتنِ معاملهها، که یعنی یک اشتباه را بارها تکرار کنیم.
چکلیستِ مدیریت سرمایه پیش از هر خرید
- کلِ سرمایهام امروز چقدر است؟
- در این معامله حداکثر چند تومان حاضرم ضرر کنم؟ (۱ تا ۲ درصدِ کل)
- حد ضرر کجاست و چرا آنجا؟
- با فرمول، چند سهم باید بخرم؟
- هدفِ سود کجاست و نسبت ریسک به ریوارد حداقل ۱ به ۲ هست؟
- جمعِ ریسکِ معاملههای بازم با این یکی از سقف بیشتر نمیشود؟
- این سهم نقدشونده است، یا ممکن است در صفِ فروش گیر کنم؟
- همهٔ اینها را در دفترچه نوشتهام؟
سوالات متداول
مدیریت سرمایه یعنی چه؟
مدیریت سرمایه یعنی پیش از خرید تعیین کنیم چه مقدار از پولمان را وارد کدام بازار و کدام معامله کنیم و در هر معامله حداکثر چقدر حاضریم ضرر کنیم. هدفش این است که هیچ اشتباهی آنقدر بزرگ نباشد که ما را از بازار بیرون کند.
فرق مدیریت سرمایه و مدیریت ریسک چیست؟
مدیریت سرمایه بودجهٔ ریسک را تعیین میکند: چقدر پول، در کدام بازار و هر معامله چه اندازه. مدیریت ریسک خطرهای هر معامله را میشناسد و با ابزارهایی مثل حد ضرر، تنوعبخشی و پوشش ریسک کنترل میکند. این دو مکمل یکدیگرند.
در هر معامله چند درصد سرمایه را ریسک کنیم؟
قاعدهٔ رایج حداکثر ۲ درصد کل سرمایه در هر معامله است و برای تازهکارها ۱ درصد. یعنی اگر حد ضرر فعال شد، ضرر شما از این مقدار بیشتر نشود. در بازارهای پرنوسان یا اهرمدار عدد کمتر عاقلانهتر است.
قانون ۲ درصد یعنی فقط ۲ درصد پول را وارد معامله کنیم؟
نه. قانون ۲ درصد دربارهٔ ضرر احتمالی است، نه مبلغ خرید. ممکن است ۲۰ درصد سرمایه را وارد یک سهم کنید، ولی حد ضرر را طوری بگذارید که اگر فعال شد فقط ۲ درصد کل سرمایه از دست برود.
اندازهٔ پوزیشن را چطور حساب کنیم؟
کل سرمایه را در درصد ریسک ضرب کنید تا مبلغ ریسک به دست بیاید. بعد آن را بر فاصلهٔ قیمت خرید تا حد ضرر تقسیم کنید. مثلاً ۲ میلیون تومان ریسک تقسیم بر ۵۰۰ تومان فاصله میشود ۴٬۰۰۰ سهم.
روشهای مدیریت سرمایه کداماند؟
رایجترین روشها درصد ثابت از سرمایه، مبلغ ثابت، تعیین حجم بر اساس نوسان، معیار کلی، مارتینگل و ضدمارتینگل و ورود و خروج پلهای هستند. برای بیشتر افراد روش درصد ثابت سادهترین و امنترین شروع است.
آیا روش مارتینگل برای مدیریت سرمایه مناسب است؟
دو برابر کردن حجم بعد از هر ضرر روی کاغذ جذاب است، ولی چند ضرر پیاپی حساب را خالی میکند؛ بعد از شش ضرر باید ۶۴ برابر معاملهٔ اول خرید کنید. برای بیشتر سرمایهگذاران توصیه نمیشود، مگر خرید پلهای با سقف و برنامهٔ مشخص.
چرا جبران ضرر از خود ضرر سختتر است؟
چون سود بعدی روی سرمایهٔ کوچکشده حساب میشود. با ۵۰ درصد ضرر، ۱۰۰ میلیون به ۵۰ میلیون میرسد و برای برگشت به ۱۰۰ میلیون باید ۱۰۰ درصد سود کنید. برای همین کوچک نگه داشتن ضررها مهمترین بخش مدیریت سرمایه است.
آموزش مدیریت سرمایه را از کجا شروع کنیم؟
از سه کار ساده: یک درصد ثابت ریسک برای هر معامله انتخاب کنید، پیش از هر خرید حد ضرر و اندازهٔ موقعیت را با فرمول حساب کنید و همهٔ معاملهها را در دفترچه بنویسید. بعد از چند ماه، آمار خودتان بهترین معلم است.
جمعبندی: سه عددی که پیش از هر خرید باید بدانید
مدیریت سرمایه و مدیریت ریسک کارِ پیچیدهای نیستند. سختترین بخششان رعایت کردن در روزهای هیجان است. همهٔ این مقاله را میشود در یک جمله خلاصه کرد: ضررهایتان را کوچک و از پیش معلوم نگه دارید، تا بازار فرصتِ جبران به شما بدهد.
پس دفعهٔ بعد که خواستید سهمی بخرید، اول این سه عدد را روی کاغذ بنویسید: چقدر حاضرم ضرر کنم، حد ضرر کجاست، و در نتیجه چند سهم باید بخرم. اگر یکی از این سه را نمیدانید، هنوز وقتِ خرید نرسیده. تصمیمِ نهایی همیشه با خودتان است.
بسیارخوب وآموزنده بود واگر مثالهای واقعی از انواع این ریسکها وسرمایگذاریها دربازاربورس راهم درهربخش اشاره میشد ذهن مخاطب روبیشترروشن میکردومطالب کاربردی تربود.باسپاس
تلاشمون رو میکنیم که در مقالات آینده روی مواردی که بهشون اشاره کردین بیشتر کار کنیم.
استاد ثقفی سلام. این روزهای پایانی سال ۹۸ که با بورس آشنا شدم و مقالاتی از شما و گروهتان خواندم علاقه ام به سرمایه گذاری در این بازار بیشتر شد. توفیق و سربلندی شما را از خداوند متعال خواستارم.
تشکر.
سلام
تشکر میکنم از مطلب بسیار خوب شما بسیار عالی و شفاف بود بنده اطلاعا ت چندانی نداشتم .که امروز یاد گرفتم .
ممنون از اطلاعات مفیدی که به اشتراک می گذارید.
سلام
بنده فردی بیکار هستم که دارای بیماری صرع هستم و نمیتوانم سر کار بروم
خواستم منو راهنمایی کنید که با توجه به اینکه آدم ریسک پذیری هستم و اندک پولی که دارم تو چه شرکتی سرمایه گذاری کنم که بتونم با پولم کار کنم
ممنون میشم اگه راهنماییم کنید
سلام
دوست عزیز بهترین کار سرمایهگذاری روی خودتون هست. شما ابتدا روی خودتون هزینه کنید و با انواع تحلیل، بازارها و میزان ریسک و بازدهیشون آشنا بشید. بعد با اتکا به خودتون دست به خرید و فروش بزنید.
وقتی شما خودتون مباحث را یاد بگیرید با اطمینان میتونید دست به معامله بزنید و دانشی رو کسب کنید که کسی نمیتونه اون رو از شما بگیره.
آفرین دقیقا درست فرمودین
سلام لطفا درباره این موضوعات راهنمایی بفرمایید و چنانچه متن عکس فیلم یا پاورپوینت دارید بفرستید سپاس
موضوع :آشنایی با زمینه ها وفرصت های سرمایه گذاری 1-حیطه بازار های مالی
2-حیطه بازارهای غیرمالی
بازار فارکس رو هم بررسی کن
ببخشیدشما بیکارید سرمایه اندکی هم دارید منهای بیماری که دارید ریسک پذیری زیاد میدونید یعنی چی یا با کلمه ریسک اشنایی ندارید با دارید شوخی میکنید
ممنون از مطالب خوب وجامع
سلام ممنون از جناب ثقفی بسیار عالی و آموزنده بود و من خیلی خوشحالم که این مقاله و ویدئو جالب را دیدم و خیلی مورد استفاده ام شد . ممنون
با سلام
مطلب کلی و مفیدی بود
ممنون
آموزشی آگاه کننده برای تازه کاران و آشنا نمودن با انواع سرمایه و ریسک میباشد امیدوارم اینگونه اطلاعات پیاپی در دسترس قرار بگیرد. با تشکر از نویسنده محترم ، خسروی
خوشحالم که خوشتون اومد. به زودی مقالات بیشتری در سایت قرار میگیرد.
بسیار عالی بود . تشکر
سلام
اطلاعات خوبي بود
خواهشمند است فاصله زماني بين پست ها واطلاعات جديد را كوتاهتركنيد.
سلام، بله حتما فاصلهها کوتاهتر خواهند شد.
مقاله تعاریف خوبی از سبد سرمایه گذاری و ریسک و سبد سهام بود. مشاوران سرمایه چه کسانی هستند؟ آیا آنها دارای ریسک نیستند؟
شرکتهایی تحت عنوان شرکتهای مشاوره سرمایهگذاری وشرکتهای سبد گردان وجود دارند. تو این مراکز تحلیلگران و مشاورانی هستند که با توجه به تمایلات شما و میزان ریسکپذیریتون به شما مشاوره میدهند. اینم بدونید که همهی سرمایهگذاریها با درصدی از ریسک همراه هستند.
آموزشی آگاه کننده برای تازه کاران و آشنا نمودن با انواع سرمایه و ریسک میباشد امیدوارم اینگونه اطلاعات پیاپی در دسترس قرار بگیرد. با تشکر از نویسنده محترم
بسیار آموزنده و تاثیرگذار ، سپاسگذارم از مجموعه تالار بورس.
مثل همیشه مقاله هاتون عالی بود
با سلام و عرض ادب
موضوع مقاله با روشنگری کاملی از یک چالش بزرگ رو نمایی کرده و راهنمایی مناسب و عالی جهت هدایت سرمایه های در دست مردم است .و در این مورد دست مریزاد و بسیار عالی بود.
درود برشما بخاطر مطالب مفیدوسازنده وهمچنین مقاله ی پربار ??
سلام بسیار مفید وکامل وامونده بود ازشما تشکر میکنم
سلام جناب ثقفی مطالب بسیار آموزنده ومفیدبود ممنون که راهنمای خوبی هستید فقط این فیلم برای من باگوشیم بازنمی شه
مثل همیشه عالی. ببخشید میشه لطفا یک فایل ویدئویی بزارید که بدونم صف خرید چطوریه و چطوری میتونم تو صف خرید سهمی و ساعت هشت و نیم ثبت کنم هر کاری میکنم نمیتونم سهم بخرم
این حرفهاعالی وراهنمایی بیشتری بگذارید
با نام و یاد خداوند وسلام
البته مطلب ارزنده ای بود و متشکر از زحمات شما اما اگر بشود یک مقدار از مبتدی تر ها بفرمائید هم مورد استفاده افرادی مثل ماها خواهد بود انشاءالله ممنون
باسلام اطلاعات مفيد بود
ممنونم
سلام استاد وثوقی .ازراهنمایی شماممنونم.میخواستم درعرضه اولیه ثبت نام کنم که خطای 1001رامیدهد ممنون میشوم اگردراین رابطه راهنمائی بفرمائید
سلام .استاد ثقفی ازاینکه نام خانوادگی شمارا وثوقی ثبت کردم معذرت میخواهم.
با سلام مطالب مفید بود ولی برای افرادی که تازه وارد بازار بورس شدند زیاد مفهومی وقابل لمس نباشه تا زمانی که خودشون تجربه کنن…فکر کنم اگر برای افرادی که تازه وارد هستن و هنوز تحلیل تکنیکال وبنیادی شرکتها رو یاد نگرفتن ابزاری یا اپلکیشنی درست بشه که بصورت بسیار ابتدایی این موارد رو مرحله به مرحله نشون بده مثل فرم دمو…ممنون
خوب بود مقاله
من فعلاتمرکزم روی خرید سهام هست و بهش علاقه دارم
البته سرمایه ام به مسکن و زمین نمیرسه
ولی بازار سرمایه رو دوست دارم
تقریبا ریسک پذیر هستم
سلام
لطفا منو راهنمایی کنید در کدامیک از صندوق های سرمایه گذاری بهترن ، وچطور میشه به عضویت این صندوق ها درآمد؟باتشکر از زحمات شما
سلام
شما میتونید به سایت fipiran.com مراجعه کنید. این سایت برای خود سازمان بورس هست. لیست تمامی صندوقهای سرمایهگذاری دارای مجوز را میتونید در آنجا ببینید و بازدهیهاشون را با هم مقایسه کنید.
استاد عالی بود.وسپاس
بسیار عالی و مفید بود ممنون از اطلاعات خوبتان.
بسیار مطالب ارزنده و مفیدی بود بسیار سپاسگزارم
اطلاعات مفیدی بود.سپاس
باسلام خسته نباشید عالی بود ممنونم
ممنون ازمقاله خوب وکاملتون .انتخاب مسیرسرمایه گزاری رو برام روشنتر کرد
آقای حامد ثقفی عزیز ببخشید یه سئوالی دارم بابت خرید و فروش عرضه اولیه که خرید و فروش میکنم چطوری پولشان را مدیریت کنم تا حالا پول عرضه های اولیه که خرید و فروش کردم را تحویل نگرفتم یعنی تو حسابم واریز نکردن میشه در رابطه با این موضوع توضیح بدی ممنون میشم،باتشکر ار نظرات خوب شما که واقعن مهم و گویا هستند.
عرضه اولیهها هم میتوانند مثل سهم های دیگر معامله شوند.
برای آموزش گام به گام این کار، ویدیوی زیر را ببینید:
https://hamedsaghafi.com/learn-stock-trading/
باعث افزایش اطلاعاتم شد ممنون از زحمات شما
سلام خیلی حرفهای مثبتی زده شد ومخاطب را به فکر وا میدارد.من استفاده کردم.
تشکر.مفید بود.
سلام مطالب عالی و آموزنده است سرمایه گذاری خوب لازمه اش ریسک منطقی است که باید آموخت و انجام داد. ممنون که راهنمائی می فرمائید.
عالی بود.مرسی
منشكرم براي آغاز كار سرمايه گذاري ام عالي بود
مفید بود.مرسی??
درود بر شما خانم حیدری
ضمنا مطلوبیت شما مگر بالابودن موجودی حسابتون نیست!؟ انشالله هر دو بالا باشند.