
صندوق امانات کدام بانک بهتر است؟ پنج معیار انتخاب، هزینهی واقعی و بیمه (۱۴۰۵)
فهرست مطالب۱۱ بخش
- صندوق امانات بانک چیست و به چه درد میخورد؟
- دو قفل، دو کلید: صندوق چطور باز میشود؟
- صندوق امانات کدام بانک بهتر است؟ پنج معیاری که واقعا مهماند
- کدام بانکها صندوق امانات دارند؟
- هزینهی صندوق امانات بانک چقدر است و چطور حساب میشود؟
- هزینهی واقعی را با هم حساب کنیم (مثال)
- بیمهی صندوق امانات: اگر صندوق را بزنند چه میشود؟
- بیمهنامهی صندوق امانات چطور کار میکند؟
- مدارک و مراحل اجارهی صندوق امانات
- اگر صاحب صندوق فوت کند چه میشود؟
- صندوق امانات، خانه یا بورس؟ کدام برای طلای شما بهتر است؟
- اشتباههای رایج در استفاده از صندوق امانات
- چکلیست پیش از امضای قرارداد
- سوالات متداول
- جمعبندی
صندوق امانات کدام بانک بهتر است؟ جواب کوتاه این است: بانکی که شعبهاش نزدیک شماست، سالن صندوق امانات محکم و پرنگهبان دارد، بیمهی محتویات را راحت صادر میکند و ودیعه و اجارهاش با جیب شما جور است. اسم بانک بهتنهایی تعیینکننده نیست؛ شعبه، بیمه و قرارداد مهمترند.
خیلیها از من میپرسند: «چند سکه و کمی طلا داریم؛ توی کمد بگذاریم یا ببریم بانک؟» این مقالهی کوتاه همین را جواب میدهد. اول میگوییم صندوق امانات دقیقا چیست، بعد پنج معیار انتخاب بانک را با هم مرور میکنیم، هزینهی واقعیاش را حساب میکنیم و در آخر میگوییم کجا اصلا لازمش ندارید.
صندوق امانات بانک چیست و به چه درد میخورد؟
صندوق امانات یک کشوی فلزی قفلدار است که داخل یک اتاق محکم در شعبهی بانک قرار دارد. شما آن را سالانه اجاره میکنید، مثل اجاره کردن یک انباری کوچک. کلید را خودتان نگه میدارید و بانک فقط از اتاق مراقبت میکند.
نکتهی مهم این است: بانک نمیداند داخل صندوق شما چیست. شما مجبور نیستید محتویات را اعلام کنید. همین حریم خصوصی، هم مزیت است و هم بعدا، اگر اتفاقی بیفتد، دردسر اثبات کردن.
بیشتر مردم این چیزها را در صندوق امانات میگذارند:
- سکه، شمش و طلای آبشده که برای پسانداز خریدهاند.
- طلا و جواهر زینتی که هر روز استفاده نمیشود.
- اسکناس ارز، مثلا دلار یا یورویی که برای سفر یا پسانداز کنار گذاشتهاند.
- سند خانه، وصیتنامه، مدرک تحصیلی و کاغذهایی که گم شدنشان دردسر بزرگی است.
چیزهایی هم هست که تقریبا همهی بانکها در قرارداد ممنوع کردهاند: مواد آتشگیر و منفجره، مواد مخدر، اسلحه، چیزهای فاسدشدنی و هر چیز غیرقانونی. پس صندوق امانات جای امن «دارایی کوچک و گران» است، نه انبار.
دو قفل، دو کلید: صندوق چطور باز میشود؟
بیشتر صندوقهای بانکی دو قفل دارند. یک کلید دست شماست و کلید دیگر دست مسیول صندوقها در بانک. صندوق فقط وقتی باز میشود که هر دو کلید با هم بچرخند. مثل دری که کلیدش را دو نفر نصفنصف دارند.
در بعضی شعبهها هم صندوق رمز الکترونیکی دارد یا ورود به سالن با کارت و ثبت اثر انگشت است. هر بار که سر صندوق میروید، ورود شما ثبت میشود. پس اگر کلیدتان را گم کنید، بانک صندوق را جلوی شما میشکند و هزینهی قفل تازه را از شما میگیرد.
صندوق امانات کدام بانک بهتر است؟ پنج معیاری که واقعا مهماند
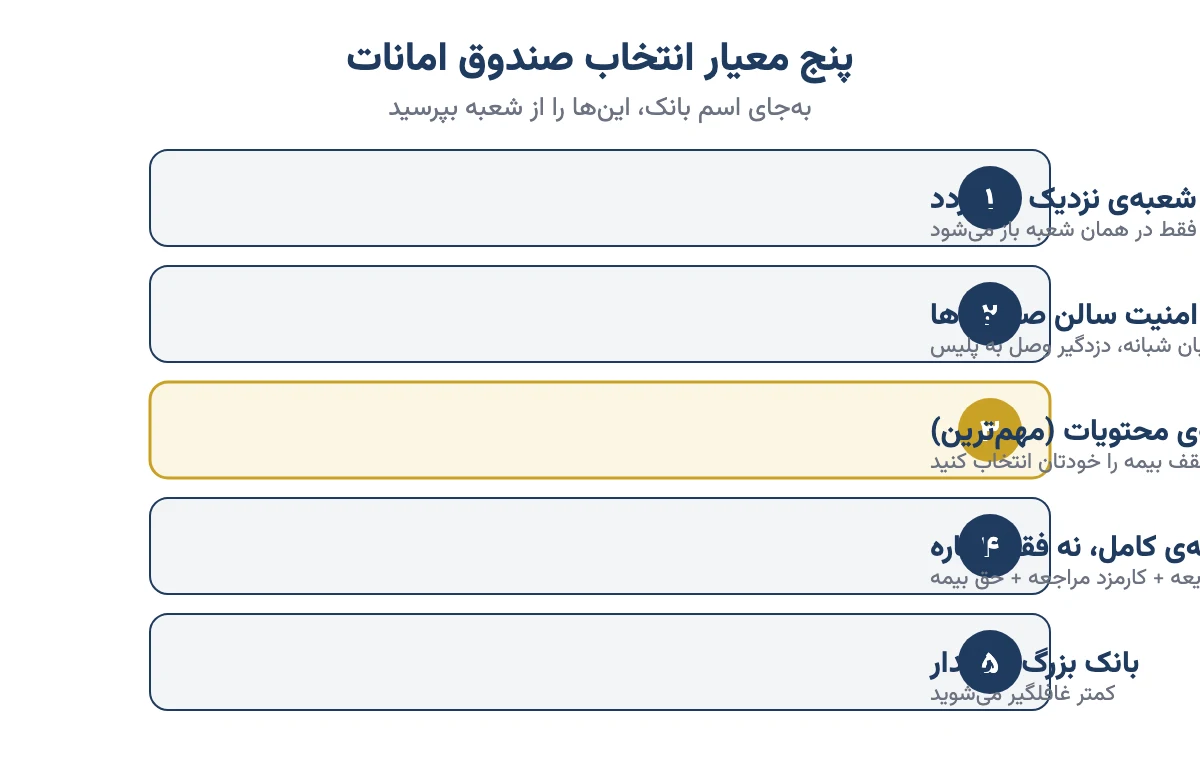
بیایید منصف باشیم: هیچ جدول رسمیای نیست که بگوید «بانک فلان بهترین صندوق امانات را دارد». حتی در یک بانک، یک شعبه سالن نو و نگهبان شبانه دارد و شعبهی دیگر قدیمی است. برای همین من بهجای اسم بانک، این پنج معیار را پیشنهاد میکنم.
- شعبه، نه اسم بانک. صندوق در یک شعبهی مشخص است و فقط همانجا میتوانید سراغش بروید. شعبهای را انتخاب کنید که نزدیک خانه یا محل کارتان باشد و در خیابان شلوغ و پرتردد قرار داشته باشد.
- امنیت سالن. بپرسید سالن صندوقها دوربین دارد؟ نگهبان شبانه دارد؟ دزدگیر به پلیس وصل است؟ دیوار و در مخزن چقدر محکم است؟ کارمند درستوحسابی از این پرسشها ناراحت نمیشود.
- بیمهی محتویات. مهمترین معیار همین است. بپرسید آیا شعبه با یک شرکت بیمه قرارداد دارد و میتوانید صندوق را تا مبلغی که خودتان میخواهید بیمه کنید یا نه.
- هزینهی کامل. فقط اجاره را نبینید. ودیعه، کارمزد هر بار مراجعه، حق بیمه و هزینهی گم شدن کلید را هم بپرسید. پایینتر با هم حسابش میکنیم.
- بزرگی و پایداری بانک. بانکی که سالها سر پاست و ناترازی جدی ندارد، کمتر غافلگیرتان میکند. برای مثال، در آبان ۱۴۰۴ بانک آینده منحل شد و شعبههایش با نام بانک ملی به کار ادامه دادند. حقوق مشتریان حفظ شد، ولی چنین تغییری برای صاحب صندوق یعنی پیگیری و دلشوره.
پس سوال درست این نیست که «کدام بانک؟»، بلکه این است: «کدام شعبه، با چه بیمهای و با چه قراردادی؟»
کدام بانکها صندوق امانات دارند؟
بیشتر بانکهای بزرگ دولتی و خصوصی در بعضی از شعبههایشان صندوق امانات دارند. بانکهایی که بیشتر از همه نامشان در این زمینه شنیده میشود اینها هستند:
- بانک ملی، که بیشترین شعبه را در شهرهای مختلف دارد.
- بانک ملت، تجارت و صادرات.
- بانکهای سامان، پاسارگاد، اقتصاد نوین، کارآفرین و شهر.
- بانک گردشگری و چند بانک دیگر در شعبههای محدود.
دو نکته را حواسمان باشد. اول اینکه در هر بانک فقط بعضی از شعبهها صندوق امانات دارند، نه همه. دوم اینکه صندوقها اغلب پر هستند و ممکن است در نوبت بمانید. پس پیش از رفتن، به شعبه زنگ بزنید یا از سایت رسمی همان بانک فهرست شعبههای دارای صندوق را ببینید. فهرست شعبهها و تعرفهها مدام عوض میشود و هر فهرستی که در اینترنت میبینید ممکن است کهنه باشد.
بعضی بانکها هم شرط میگذارند. مثلا باید در همان شعبه حساب داشته باشید یا میانگین موجودیتان از عددی بیشتر باشد. بعضی هم صندوقهای بزرگتر را فقط به مشتریان خاص میدهند.
هزینهی صندوق امانات بانک چقدر است و چطور حساب میشود؟
هزینهی صندوق امانات از چند تکه درست شده. اگر فقط به اجاره نگاه کنید، تصویر کاملی ندارید.
- اجارهی سالانه: به اندازهی صندوق بستگی دارد. بعضی بانکها مثل بانک ملی آن را بر اساس حجم صندوق حساب میکنند؛ صندوق بزرگتر، اجارهی بیشتر.
- ودیعه: پولی که بانک پیش خودش نگه میدارد تا اگر اجاره را ندادید یا کلید را گم کردید، از آن بردارد. در تعرفهی ۱۴۰۴ بانک ملی، ودیعه هشت برابر اجارهی سالانه بود. وقتی صندوق را تحویل بدهید، ودیعه برمیگردد.
- کارمزد هر بار مراجعه: بعضی بانکها برای هر بار باز کردن صندوق مبلغ کمی میگیرند.
- حق بیمه: اگر صندوق را بیمه کنید، جداگانه به شرکت بیمه میدهید.
- گم شدن کلید: هزینهی شکستن و عوض کردن قفل با شماست.
تعرفهها را بانک هر سال عوض میکند و معمولا برای قراردادهای تازه اجرا میشود. برای همین من عدد امروز را اینجا نمینویسم؛ از شعبه بپرسید و کتبی بگیرید.
هزینهی واقعی را با هم حساب کنیم (مثال)
یک هزینه هست که هیچکس روی تابلوی بانک نمینویسد: سودی که ودیعهی شما نمیگیرد. ودیعه پول شماست، ولی یک سال پیش بانک خوابیده و سودی برایتان ندارد.
بیایید با عددهای گرد و فرضی حساب کنیم. اینها فقط مثالاند، نه تعرفهی امروز:
| بخش هزینه | مبلغ فرضی | توضیح |
|---|---|---|
| اجارهی سالانه | ۱ میلیون تومان | صندوق کوچک |
| ودیعه | ۸ میلیون تومان | هشت برابر اجاره؛ آخر کار برمیگردد |
| سود ازدسترفتهی ودیعه | حدود ۱٫۶ میلیون تومان | اگر همین ۸ میلیون در سپردهای با سود سالانهی ۲۰٪ بود |
| حق بیمه | ۱ میلیون تومان | عدد فرضی؛ به مبلغ بیمه و بیمهگر بستگی دارد |
| کارمزد مراجعه | ناچیز | چند بار در سال |
| جمع هزینهی واقعی سالانه | حدود ۳٫۶ میلیون تومان | بدون حساب خود ودیعه |
حالا این عدد را به زندگی ترجمه کنیم. اگر داخل صندوق ۵۰۰ میلیون تومان طلا و سکه باشد، ۳٫۶ میلیون یعنی کمتر از ۱٪ در سال. این هزینهی کمی برای خواب راحت است. ولی اگر فقط دو ربع سکه دارید، همین مبلغ ممکن است بخش بزرگی از ارزش آنها باشد و صرف نمیکند. سود سپرده را هم خودتان با ماشینحساب سود بانکی حساب کنید و ارزش امروز طلایتان را از صفحهی قیمت طلا و قیمت سکه ببینید.
پس قاعدهی ساده این است: هر چه دارایی داخل صندوق بیشتر، صندوق امانات بهصرفهتر.
بیمهی صندوق امانات: اگر صندوق را بزنند چه میشود؟
اینجا مهمترین بخش این مقاله است. خیلیها فکر میکنند چون طلایشان در بانک است، بانک ضامن آن است. این تصور در عمل همیشه درست نیست.
در بیشتر قراردادهای اجارهی صندوق، بانک فقط مسیول نگهداری از اتاق و صندوق است، نه محتویات آن. چون بانک نمیداند داخل صندوق چیست، اگر دزدی شود، ثابت کردن اینکه چه چیزی و چقدر داخلش بوده با شماست. معمولا فقط اگر کوتاهی آشکار بانک ثابت شود، میشود از خود بانک خسارت خواست.
یک نمونهی واقعی و تلخ داریم. خرداد ۱۴۰۱ از صندوقهای امانات شعبهی دانشگاه بانک ملی در تهران دزدی شد و بیش از صد صندوق خالی شد. صندوقها بیمه نبودند و مالباختگان مدتها برای اثبات محتویات و گرفتن خسارت دوندگی کردند. بعدها مقامهای قضایی اعلام کردند بانک پذیرفته خسارت را جبران کند. ولی آن راه طولانی را هیچکس دوست ندارد برود.
بیمهنامهی صندوق امانات چطور کار میکند؟
بیمهی صندوق امانات یک بیمهنامهی جداست. شما یک «مبلغ بیمه» انتخاب میکنید، مثلا ۳۰۰ میلیون تومان، و حق بیمهاش را میپردازید. اگر صندوق در دزدی، آتشسوزی یا انفجار آسیب ببیند، بیمهگر تا همان سقف خسارت میدهد. خوبیاش این است که لازم نیست محتویات را به بانک یا بیمه اعلام کنید.
چند نکته که پیش از امضا باید بپرسید:
- آیا شعبهی من با شرکت بیمه قرارداد دارد؟ بیمه را از شعبه بگیرم یا از نمایندهی بیمه؟
- سقف بیمه تا چقدر است و حق بیمهاش برای هر مبلغ چقدر میشود؟
- چه چیزهایی پوشش داده نمیشود؟ مثلا زلزله، سیل یا جنگ در بیمهنامه آمده یا نه؟
- خسارت در چه مدتی و با چه مدارکی پرداخت میشود؟
یک اشتباه رایج را هم بگویم: مبلغ بیمه را کمتر از ارزش واقعی محتویات نگذارید تا حق بیمه کمتر شود. اگر طلای ۵۰۰ میلیونی را ۱۰۰ میلیون بیمه کنید، در بدترین روز فقط ۱۰۰ میلیون میگیرید. هر چند وقت یک بار هم، با بالا رفتن قیمت طلا، مبلغ بیمه را بهروز کنید.
پس اگر قرار است فقط یک چیز از این مقاله یادتان بماند، این باشد: صندوق امانات بی بیمه، نصف امنیت است.
مدارک و مراحل اجارهی صندوق امانات
مراحل در بیشتر بانکها شبیه هم است:
- به شعبهی دارای صندوق زنگ بزنید و بپرسید صندوق خالی دارد یا باید در نوبت بمانید.
- اگر در آن بانک حساب ندارید، حساب باز کنید. بیشتر بانکها حساب را شرط میدانند.
- کارت ملی و شناسنامه را همراه ببرید.
- اندازهی صندوق را انتخاب کنید. صندوق کوچک برای سکه و چند سند کافی است.
- قرارداد را کامل بخوانید، بعد امضا کنید. بخش مسیولیت بانک و ممنوعهها را با دقت بخوانید.
- اجاره و ودیعه را بپردازید و کلید را تحویل بگیرید.
- اگر میخواهید، همانجا بیمهنامه را هم بگیرید.
اگر میخواهید همسر یا فرزندتان هم بتواند سر صندوق برود، بپرسید آیا بانک صندوق مشترک یا معرفی وکیل را میپذیرد. این را همان روز اول درست کنید، نه روزی که لازم شد.
اگر صاحب صندوق فوت کند چه میشود؟
بانک صندوق را فقط با حکم قانونی باز میکند. وراث باید گواهی فوت و گواهی انحصار وراثت بیاورند. بعد صندوق در حضور وراث یا نمایندهی قانونیشان و مسیولان بانک باز میشود و از محتویات صورتجلسه مینویسند. این کار ممکن است هفتهها طول بکشد. پس خوب است یکی از اعضای خانواده بداند صندوق کجاست و کلیدش کجاست.
صندوق امانات، خانه یا بورس؟ کدام برای طلای شما بهتر است؟
صندوق امانات تنها راه نگهداری امن طلا نیست. بیایید چهار راه رایج را کنار هم بگذاریم:
| روش | امنیت در برابر دزدی | هزینهی سالانه | دسترسی | طلا دست خودتان است؟ |
|---|---|---|---|---|
| خانه یا گاوصندوق خانگی | کم تا متوسط | تقریبا صفر (جز خرید گاوصندوق) | هر لحظه | بله |
| صندوق امانات بانک | بالا، بهخصوص با بیمه | اجاره، بیمه و سود ازدسترفتهی ودیعه | فقط ساعت کاری شعبه | بله |
| گواهی سپردهی سکه یا شمش در بورس کالا | بالا؛ طلا در انبار بانک است | کارمزد خرید و فروش و انبارداری | فروش آنلاین در ساعت بازار | نه، رسید آن دست شماست |
| صندوق طلا در بورس | بالا | کارمزد صندوق | فروش آنلاین در ساعت بازار | نه، سهم صندوق دارید |
جدول یک چیز را روشن میکند: هیچ روشی همهچیز را با هم ندارد. اگر دلتان میخواهد سکه را در دست بگیرید، صندوق امانات بهترین جای امن است. اگر فقط ارزش طلا برایتان مهم است، راه بورسی دردسر نگهداری را از اساس حذف میکند.
بعضی از دوستان میگویند: «من به هیچکس اعتماد ندارم؛ میخواهم سکههایم دست خودم باشد.» حرفشان منطقی است و برای همین آدمها صندوق امانات ساخته شده. دیگرانی که دنبال راحتیاند، میتوانند سراغ گواهی سپردهی سکه طلا یا خرید صندوق طلا بروند. مقایسهی کامل این راهها را در مقالهی معاملهی طلا در بورس نوشتهام.
یک نکتهی دیگر: شمش و طلای آبشده حجم کمی دارند و برای صندوق کوچک مناسباند. ولی نقره، با همان ارزش، جای خیلی بیشتری میگیرد؛ اگر نقرهی زیادی دارید، صندوق بزرگتری لازم است.
اشتباههای رایج در استفاده از صندوق امانات
- بیمه نکردن. بزرگترین اشتباه همین است. بالاتر دیدیم چرا.
- فهرست نداشتن از محتویات. یک فهرست با عکس، فاکتور خرید و شمارهی سریال شمش و کارت سکه نگه دارید. فاکتورها را هم هیچوقت گم نکنید. نسخهای از این فهرست را بیرون از صندوق، جای امن دیگری بگذارید.
- همهی تخممرغها در یک سبد. اگر دارایی زیادی دارید، میتوانید آن را بین دو صندوق در دو بانک یا بین صندوق و راه بورسی تقسیم کنید.
- جار زدن. به کمترین آدمها بگویید چه دارید و کجا گذاشتهاید. رفتوآمد زیاد و پرسروصدا به بانک هم توجه جلب میکند.
- یادتان برود اجاره را تمدید کنید. اگر اجاره را ندهید، بانک طبق قرارداد میتواند پس از مهلت مشخص، صندوق را با صورتجلسه باز کند.
- گذاشتن پولی که ممکن است فوری لازم شود. صندوق فقط در ساعت کاری شعبه باز است. پول اضطراری را آنجا نگذارید.
چکلیست پیش از امضای قرارداد
این چند سوال را روی کاغذ بنویسید و به شعبه ببرید:
- اجاره، ودیعه و کارمزد هر بار مراجعه دقیقا چقدر است؟
- بیمهی محتویات دارید؟ سقف و حق بیمهاش چقدر است؟
- سالن صندوقها نگهبان شبانه و دوربین دارد؟
- ساعت دسترسی به صندوق چیست؟ پنجشنبهها باز است؟
- امکان صندوق مشترک یا معرفی وکیل هست؟
- اگر کلید گم شود، چه میشود و چقدر هزینه دارد؟
- تمدید قرارداد چطور است و اگر دیر شود چه میشود؟
پس از اینکه جواب همه را گرفتید، چند شعبه را با هم مقایسه کنید. همان شعبهای که به این سوالها روشن و کتبی جواب داد، احتمالا برای شما بهترین است.
سوالات متداول
صندوق امانات کدام بانک بهتر است؟
بهترین صندوق امانات به شعبه بستگی دارد، نه فقط به اسم بانک. شعبهای را انتخاب کنید که نزدیک شما باشد، سالن محکم و نگهبان داشته باشد، بیمهی محتویات صادر کند و هزینهی اجاره و ودیعهاش منطقی باشد.
آیا بانک مسیول محتویات صندوق امانات است؟
در بیشتر قراردادها بانک فقط مسیول نگهداری صندوق و سالن است، نه محتویات آن، چون از محتویات خبر ندارد. فقط اگر کوتاهی آشکار بانک ثابت شود، میشود از بانک خسارت خواست. برای همین بیمهی جداگانه مهم است.
بیمه صندوق امانات چطور است؟
شما یک مبلغ بیمه انتخاب میکنید و حق بیمهاش را میپردازید. اگر صندوق در دزدی، آتشسوزی یا انفجار آسیب ببیند، بیمهگر تا همان سقف خسارت میدهد. لازم نیست محتویات صندوق را اعلام کنید.
هزینه صندوق امانات بانک چقدر است؟
هزینه شامل اجارهی سالانه بر اساس اندازهی صندوق، ودیعهای که چند برابر اجاره است و آخر کار برمیگردد، کارمزد هر بار مراجعه و حق بیمه است. تعرفهها هر سال عوض میشوند؛ عدد دقیق را از همان شعبه بپرسید.
برای اجاره صندوق امانات چه مدارکی لازم است؟
معمولا کارت ملی و شناسنامه، داشتن حساب در همان بانک و پرداخت اجاره و ودیعه لازم است. بعضی بانکها حداقل موجودی حساب هم میخواهند. پیش از رفتن به شعبه زنگ بزنید و شرطها را بپرسید.
آیا میشود دلار و پول نقد را در صندوق امانات گذاشت؟
بیشتر مردم اسکناس ارز را هم در صندوق امانات نگه میدارند. فقط قرارداد همان بانک را بخوانید تا ببینید چه چیزهایی ممنوع است. پولی را که ممکن است فوری لازم شود آنجا نگذارید، چون صندوق فقط در ساعت کاری باز است.
بعد از فوت صاحب صندوق امانات چه اتفاقی میافتد؟
وراث باید گواهی فوت و گواهی انحصار وراثت به بانک بدهند. بعد صندوق در حضور وراث یا نمایندهی قانونی و مسیولان بانک باز میشود و از محتویات صورتجلسه نوشته میشود. این کار ممکن است چند هفته طول بکشد.
صندوق امانات بهتر است یا گواهی سپرده سکه؟
اگر میخواهید سکه دست خودتان باشد، صندوق امانات مناسب است. اگر فقط ارزش طلا برایتان مهم است و راحتی خرید و فروش آنلاین را میخواهید، گواهی سپردهی سکه یا صندوق طلا دردسر نگهداری را حذف میکند.
جمعبندی
صندوق امانات کدام بانک بهتر است؟ همان شعبهای که نزدیک شماست، امنیت درست دارد، بیمه میدهد و قراردادش روشن است. اسم بانک کمتر از اینها اهمیت دارد. هزینهی واقعی را با ودیعه و بیمه حساب کنید و بعد ببینید برای اندازهی دارایی شما میارزد یا نه.
پس دفعهی بعد که خواستید طلا و سکهتان را به بانک بسپارید، اول سه سوال بپرسید: بیمه دارد؟ هزینهی کاملش چقدر است؟ اگر اتفاقی بیفتد، قرارداد چه میگوید؟ من در دورهی صفر تا صد سرمایهگذاری در طلا هم گفتهام که خرید طلای فیزیکی بدون جای امن نگهداری، کار نیمهتمام است. تصمیم نهایی با خودتان.