
دیفای چیست؟ صرافی دیفای (دکس)، کاربردها و ریسکهای DeFi
فهرست مطالب۱۲ بخش
- دیفای چیست؟ امور مالی غیرمتمرکز به زبان ساده
- قرارداد هوشمند؛ موتورِ دیفای
- دیفای از کجا آمد؟
- صرافی دیفای (دکس) چیست و چطور کار میکند؟
- بازارساز خودکار (AMM) و استخر نقدینگی
- مثالِ عددی: چرا عمقِ استخر مهم است؟
- کارمزد، اسلیپیج و هزینهٔ شبکه
- معروفترین صرافیهای غیرمتمرکز
- تفاوت صرافی دکس با صرافی متمرکز (CEX)
- کاربردهای دیفای؛ فراتر از صرافی دکس
- استیبلکوینها؛ دلارِ دیفای
- وامدهی و وامگیریِ غیرمتمرکز
- استیکینگ و استیکینگِ مایع
- ییلد فارمینگ (کشتِ سود)
- کاربردهای دیگر
- ضرر ناپایدار؛ هزینهٔ پنهانِ تأمینکنندهٔ نقدینگی
- TVL چیست و دیفای امروز چقدر بزرگ است؟
- ریسکهای دیفای کدامند؟
- چکلیستِ من پیش از استفاده از یک پروتکل دیفای
- اشتباههای رایجِ تازهکارها در صرافیهای دکس
- آیندهٔ دیفای
- سوالات متداول
- جمعبندی
دیفای (DeFi) یعنی امور مالی غیرمتمرکز: خدماتی مثلِ خرید و فروش، وام و پسانداز که بهجای بانک و کارگزار، یک برنامهٔ کامپیوتریِ خودکار روی بلاکچین انجامش میدهد. معروفترین بخشِ آن صرافی دیفای یا دکس (DEX) است؛ صرافیای که پولِ شما را نگه نمیدارد و معامله مستقیم از کیف پولِ خودتان انجام میشود.
خیلیها از من میپرسند: «دیفای همان ارز دیجیتال است؟» نه. ارز دیجیتال خودِ پول است؛ دیفای کارهایی است که با این پول میشود کرد، بی آنکه کسی پشتِ باجه نشسته باشد. در این سالها دیدهام بیشترِ ضررها در دیفای از ندانستنِ سازوکار میآید، نه از بدشانسی. پس بیایید قدمبهقدم ببینیم این دستگاه چطور کار میکند و کجاهایش پول آدم را میبرد.
دیفای چیست؟ امور مالی غیرمتمرکز به زبان ساده
فرض کنید میخواهید وام بگیرید. به بانک میروید، فرم پر میکنید، ضامن میآورید و کارمندِ بانک تصمیم میگیرد. یعنی هر کارِ مالی یک «واسطه» دارد: بانک، کارگزاری یا صراف.
دیفای میگوید بخشِ بزرگی از این تصمیمها را میشود به یک برنامه سپرد. قاعدههای این برنامه از قبل نوشته شده و همه میتوانند آن را ببینند. به این برنامهها «پروتکل» میگویند. بیشترشان روی بلاکچینِ اتریوم یا شبکههای مشابه اجرا میشوند.
شما با یک کیف پولِ نرمافزاری به پروتکل وصل میشوید. پول میسپارید یا معامله میکنید. برنامه هم دقیقاً همان کاری را میکند که در کدش نوشته شده؛ نه کمتر، نه بیشتر.
چهار ویژگی دیفای را از بانک و صرافیِ معمولی جدا میکند:
- پول دستِ خودتان است: دارایی در کیف پولِ شما یا در خودِ برنامه میماند، نه در حسابِ یک شرکت. به این ویژگی «غیرامانی» میگویند. کلیدِ کیف پول دستِ شماست و مسئولیتش هم با شماست.
- همهچیز پیداست: کدِ بیشترِ پروتکلها باز است و همهٔ تراکنشها روی بلاکچین ثبت میشود. هر کسی میتواند ببیند در یک صندوق چقدر پول هست.
- تعطیلی ندارد: نه جمعه میشناسد، نه ساعتِ اداری. معامله در چند ثانیه تا چند دقیقه تمام میشود.
- قطعهها به هم وصل میشوند: پروتکلها مثلِ قطعههای لگو کنارِ هم مینشینند. رسیدی که از یک پروتکل میگیرید، در پروتکلِ دیگر میتواند وثیقهٔ وام شود.
پس دیفای یعنی بانکی بی کارمند، که قانونش را از قبل نوشتهاند و هیچکس نمیتواند برای شما استثنا قائل شود؛ نه به نفعتان، نه به ضررتان.
قرارداد هوشمند؛ موتورِ دیفای
هستهٔ هر سرویسِ دیفای یک قرارداد هوشمند است. یعنی برنامهای که روی بلاکچین ثبت شده و وقتی شرطی برقرار شد، خودش اجرا میشود. مثلاً: «اگر ارزشِ وثیقه از فلان حد پایینتر آمد، وثیقه را بفروش و وام را صاف کن.»
این را به دستگاهِ فروشِ خودکارِ نوشابه تشبیه کنید. سکه میاندازید و دکمه را میزنید؛ دستگاه نمیپرسد شما کی هستید. ولی اگر دستگاه خراب باشد و پولتان را بخورد، کسی هم نیست که پس بدهد.
همین ویژگی دو لبه دارد. کاغذبازی و پارتیبازی ندارد. ولی اگر در کد خطایی باشد، آن خطا هم با همان قاطعیت اجرا میشود و تراکنشِ انجامشده معمولاً برنمیگردد.
یک نکتهٔ دیگر هم هست. برنامه برای دانستنِ قیمتِ داراییها باید از بیرونِ بلاکچین خبر بگیرد. به این خبررسانها «اوراکل» میگویند. اگر اوراکل ضعیف باشد، میشود به برنامه قیمتِ غلط داد؛ این یکی از راههای رایجِ حمله به پروتکلهاست.
دیفای از کجا آمد؟
بیتکوین نشان داد میشود پول را بی بانک جابهجا کرد. ولی برای کارهای پیچیدهتر مثلِ وام و صرافی ساخته نشده بود. اتریوم با قرارداد هوشمند این در را باز کرد. چند نقطهٔ عطف:
- ۲۰۱۷: پروژهٔ میکر (MakerDAO) استیبلکوینِ دای (DAI) را ساخت؛ دلارِ دیجیتالی که با سپردنِ رمزارز بهعنوانِ وثیقه ساخته میشد.
- ۲۰۱۸: یونیسواپ راه افتاد و نشان داد صرافی بی خریدار و فروشنده هم ممکن است. جلوتر میگویم چطور.
- تابستانِ ۲۰۲۰: «تابستانِ دیفای». پروتکلها به سپردهگذاران توکنِ جایزه دادند و همه دنبالِ سودهای عجیب افتادند.
- ۲۰۲۱ و ۲۰۲۲: اوج و سقوط. پولِ سپردهشده در دیفای در نوامبرِ ۲۰۲۱ به اوج رسید. در ۲۰۲۲ با فروریختنِ پروژهٔ ترا و استیبلکوینِ UST بخشِ بزرگی از آن دود شد.
- ۲۰۲۴ تا ۲۰۲۶: دورهٔ پختگی. شبکههای لایهٔ دوم کارمزد را ارزان کردند. نسخهٔ چهارمِ یونیسواپ در بهمنِ ۱۴۰۳ (ژانویهٔ ۲۰۲۵) آمد. داراییهای واقعی مثلِ اوراقِ خزانهٔ آمریکا هم به شکلِ توکن وارد دیفای شدند.
پس دیفای جوان است و یک دورِ کاملِ هیجان و سقوط را دیده. همین تاریخچه بهترین معلمِ ریسکهای آن است.
صرافی دیفای (دکس) چیست و چطور کار میکند؟
صرافی دیفای یا دکس، صرافیای است که کلِ معامله در آن را قرارداد هوشمند انجام میدهد. ثبتنام نمیکنید و پولی به حسابِ صرافی نمیریزید. کیف پول را وصل میکنید، میگویید چه چیزی را با چه چیزی عوض کنید و تراکنش را امضا میکنید. توکنِ تازه مستقیم به کیف پولِ خودتان برمیگردد.
تفاوتِ این مدل با صرافیهای معمول را در مقالهٔ تفاوت صرافی متمرکز و غیرمتمرکز مفصل نوشتهام. اینجا سراغِ خودِ سازوکارِ دکس میرویم. دکسها سه شکلِ اصلی دارند:
- بازارسازِ خودکار (AMM): رایجترین مدل. طرفِ معاملهٔ شما یک آدم نیست؛ یک صندوقِ پول است که قیمت را با یک فرمول تعیین میکند.
- دکسِ دفترِ سفارش: مثلِ تابلوی بورسِ تهران، سفارشهای خرید و فروش روبهروی هم مینشینند. این مدل بیشتر در دکسهای معاملهٔ اهرمی دیده میشود.
- جمعکننده (Aggregator): خودش صندوق ندارد. سفارشِ شما را میانِ چند دکس پخش میکند تا ارزانترین قیمت را پیدا کند.
بازارساز خودکار (AMM) و استخر نقدینگی
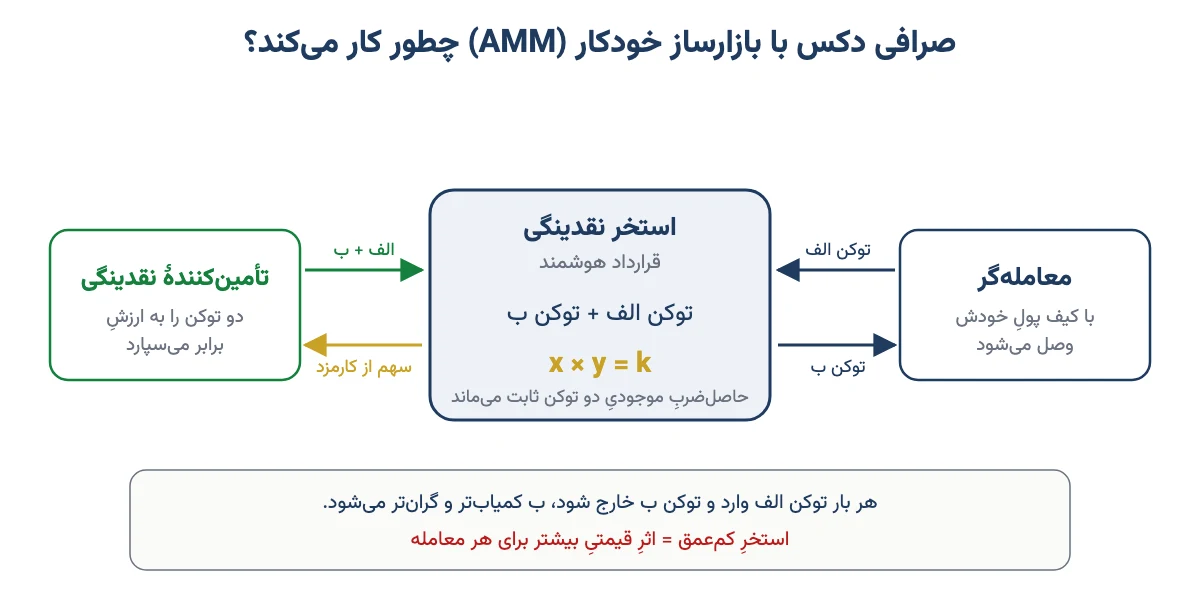
بیایید با یک صراف شروع کنیم. صرافی را تصور کنید که در کشویش مقداری دلار و مقداری تومان دارد. هر چه دلار از کشو بیرون برود، دلارِ باقیمانده کمیابتر میشود و صراف قیمتش را بالاتر میبرد. دکسِ AMM همین صراف است، فقط آدم نیست و حسابوکتابش یک فرمولِ ثابت است.
به آن کشو «استخر نقدینگی» میگویند. عدهای به اسمِ «تأمینکنندهٔ نقدینگی» دو توکن را به ارزشِ برابر در آن میریزند؛ مثلاً اتر و تتر. هر کس اتر بخواهد، تتر میدهد و اتر برمیدارد. از هر معامله یک کارمزدِ کوچک در استخر میماند و میانِ همان تأمینکنندهها تقسیم میشود.
فرمولِ نسخههای اولِ یونیسواپ ساده بود: حاصلضربِ مقدارِ دو توکن در استخر ثابت میماند (x × y = k). دکسهای امروزی فرمول را پیچیدهتر کردهاند، ولی منطقِ پایه همین است: هر چه از یک توکن کم شود، گرانتر میشود.
مثالِ عددی: چرا عمقِ استخر مهم است؟
فرض کنیم قیمتِ اتر در بازار ۳٬۰۰۰ تتر باشد. این عدد فقط مثال است؛ قیمتِ امروز را در صفحهٔ قیمت ارزهای دیجیتال امروز ببینید. میخواهیم فقط یک اتر بخریم. همین یک خرید در سه استخرِ با اندازههای مختلف، سه نتیجهٔ کاملاً متفاوت دارد:
| موجودیِ استخر | مبلغِ پرداختی برای ۱ اتر | گرانتر از قیمتِ بازار |
|---|---|---|
| ۱۰ اتر و ۳۰٬۰۰۰ تتر | حدود ۳٬۳۳۳ تتر | حدود ۱۱٪ |
| ۱۰۰ اتر و ۳۰۰٬۰۰۰ تتر | حدود ۳٬۰۳۰ تتر | حدود ۱٪ |
| ۱٬۰۰۰ اتر و ۳٬۰۰۰٬۰۰۰ تتر | حدود ۳٬۰۰۳ تتر | حدود ۰٫۱٪ |
میبینید که در استخرِ کوچک، یک خریدِ ساده ۱۱٪ گرانتر تمام شد. یعنی از هر ۱۰۰ تومان، ۱۱ تومان را فقط برای کمعمق بودنِ استخر دادید.
بیایید ردیفِ اول را با هم حساب کنیم:
- استخر ۱۰ اتر و ۳۰٬۰۰۰ تتر دارد. حاصلضربشان (k) میشود ۳۰۰٬۰۰۰.
- ما یک اتر برمیداریم. ۹ اتر میماند.
- حاصلضرب باید همان ۳۰۰٬۰۰۰ بماند. پس تترِ استخر باید به ۳۰۰٬۰۰۰ تقسیم بر ۹، یعنی حدود ۳۳٬۳۳۳ برسد.
- تفاوت میشود حدود ۳٬۳۳۳ تتر؛ این را ما میپردازیم. با کارمزدِ ۰٫۳٪ به حدود ۳٬۳۴۳ میرسد.
به این گرانیِ اضافه «اثرِ قیمتی» (Price Impact) میگویند. پس در دکس، توکنی را که استخرِ کوچکی دارد با مبلغِ بزرگ معامله نکنید. پیش از تأیید، عددِ اثرِ قیمتی و «حداقلِ دریافتی» را در صفحهٔ معامله نگاه کنید.
کارمزد، اسلیپیج و هزینهٔ شبکه
تا اینجا قیمت را حساب کردیم؛ ولی هنوز چند هزینه مانده که خیلیها فراموشش میکنند. هزینهٔ معامله در دکس سه جزء دارد:
- کارمزدِ استخر: در نسخهٔ دومِ یونیسواپ ۰٫۳٪ بود. در نسخههای بعدی، بسته به استخر، از ۰٫۰۱٪ تا ۱٪ است.
- کارمزدِ شبکه: پولی که به نگهبانانِ شبکه میرسد تا تراکنش را ثبت کنند. به آن کارمزد شبکه یا گس فی میگویند. روی شبکهٔ اصلیِ اتریوم، در ساعتِ شلوغی، گاهی از خودِ معامله گرانتر میشود.
- اسلیپیج: یعنی فاصلهٔ قیمتِ نهایی با قیمتی که موقعِ ثبتِ سفارش دیدید. چون تا تراکنش ثبت شود، دیگران هم معامله کردهاند و قیمت کمی جابهجا شده است.
برای اسلیپیج خودتان سقف میگذارید. اگر سقف خیلی کم باشد، در بازارِ پرنوسان تراکنش رد میشود و کارمزدِ شبکه هم میسوزد. اگر خیلی زیاد باشد، رباتهایی که کمین نشستهاند جلوی سفارشِ شما معامله میکنند و قیمتِ بدتری به شما میرسد. برای جفتهای پرمعامله معمولاً نیم تا یک درصد کافی است.
پس پیش از هر معامله در دکس، این سه عدد را کنارِ هم بگذارید و بپرسید: کلِ هزینه چند درصدِ مبلغِ من است؟
معروفترین صرافیهای غیرمتمرکز
دکسها روی شبکههای مختلف ساخته شدهاند و هر کدام تخصصی دارند. این جدول فقط برای شناختِ مدلِ کارِ آنهاست، نه پیشنهادِ استفاده:
| دکس | شبکهٔ اصلی | مدل | ویژگیِ شاخص |
|---|---|---|---|
| یونیسواپ (Uniswap) | اتریوم و لایههای دوم | AMM | بزرگترین و قدیمیترین دکسِ اتریوم؛ امکاناتِ تازه در نسخههای سوم و چهارم |
| کِرو (Curve) | اتریوم و چند شبکهٔ دیگر | AMMِ ویژه | مناسبِ عوضکردنِ داراییهای همارزش، مثلِ دو استیبلکوین، با اسلیپیجِ کم |
| پنکیکسواپ (PancakeSwap) | BNB Chain | AMM | کارمزدِ شبکهٔ پایین و توکنهای فراوان، از جمله توکنهای پرریسک |
| سوشیسواپ (SushiSwap) | چند شبکه | AMM | از نسخههای اولیهای که از روی یونیسواپ ساخته شدند |
| دیوایدیایکس (dYdX) | شبکهٔ اختصاصی | دفترِ سفارش | تخصص در معاملهٔ اهرمی و قراردادهای دائمی |
اسمِ بزرگ ریسک را صفر نمیکند؛ فقط نشان میدهد این پروتکل مدتِ بیشتری زیرِ ذرهبین بوده است.
برای پیدا کردنِ دکسهایی که یک رمزارزِ خاص را دارند، سایتهای فهرستسازِ دیفای هستند. رمزارز را انتخاب میکنید و فهرستِ دکسها را میبینید. فقط یادتان باشد که بودنِ یک توکن در این فهرستها یعنی «معامله میشود»، نه «معتبر است».
تفاوت صرافی دکس با صرافی متمرکز (CEX)
پرسشی که بیشتر از همه میشنوم این است: «دکس بهتر است یا صرافیِ معمولی؟» جوابِ کوتاه: هیچکدام همیشه بهتر نیست؛ به نیازتان بستگی دارد. صرافیِ متمرکز مثلِ بانک است که پولتان را نگه میدارد. دکس مثلِ گاوصندوقِ خانه است: دستِ خودتان است، ولی اگر رمزش را گم کنید، هیچکس کمکتان نمیکند.
جدولِ زیر تفاوتهای اصلی را کنارِ هم میگذارد:
| معیار | صرافی متمرکز (CEX) | صرافی دیفای (DEX) |
|---|---|---|
| نگهداریِ دارایی | نزدِ صرافی | در کیف پولِ خودِ کاربر |
| شروعِ کار | ثبتنام و احرازِ هویت | اتصالِ کیف پول؛ مسئولیتِ رعایتِ قانون با خودِ کاربر |
| واریز با پولِ رایج | معمولاً دارد | ندارد؛ فقط توکن با توکن |
| عمقِ بازار | معمولاً بیشتر | در جفتهای بزرگ خوب، در توکنهای کوچک کم |
| تنوعِ توکن | فقط توکنهای فهرستشده | هر توکنی، حتی جعلی و کلاهبرداری |
| ریسکِ اصلی | ورشکستگی یا هکِ صرافی، مسدود شدنِ حساب | باگِ قرارداد، اشتباهِ کاربر، توکنِ جعلی |
| پشتیبانی | دارد | ندارد؛ تراکنشِ اشتباه برنمیگردد |
| هزینه | کارمزدِ معامله و برداشت | کارمزدِ استخر، کارمزدِ شبکه و اسلیپیج |
اگر بخواهم جدول را در یک جمله خلاصه کنم: در صرافیِ متمرکز به یک شرکت اعتماد میکنید، در دکس به یک کد و به خودتان.
سهمِ دکسها از بازار هم دیگر ناچیز نیست. بر پایهٔ دادههایی که The Block منتشر کرده، حجمِ معاملاتِ نقدیِ دکسها در ژوئیهٔ ۲۰۲۶ (تیر و مردادِ ۱۴۰۵) به حدودِ ۲۴٪ِ حجمِ صرافیهای متمرکز رسید؛ بالاترین رقم از ۲۰۱۹. البته بخشی از این رشد از افتِ حجمِ صرافیهای متمرکز بود، نه فقط از رونقِ دکسها.
کاربردهای دیفای؛ فراتر از صرافی دکس
دکس فقط یک قطعه از دیفای است. بقیهٔ قطعهها را هم بشناسید، چون اغلب به هم وصلاند و ریسکِ یکی به دیگری سرایت میکند.
استیبلکوینها؛ دلارِ دیفای
بیشترِ معاملهها و وامها در دیفای با استیبل کوین انجام میشود. یعنی توکنهایی که قیمتشان به دلار گره خورده است. بعضی پشتوانهٔ نقدی و اوراقِ خزانه دارند و یک شرکت آنها را منتشر میکند، مثلِ تتر و USDC. بعضی دیگر مثلِ دای با وثیقهٔ رمزارزی و قرارداد هوشمند ساخته میشوند.
ماجرای ترا درسِ تلخی بود. استیبلکوینی که پشتوانهٔ کافی نداشت و فقط به یک فرمول تکیه میکرد، در چند روز تقریباً به صفر رسید. پس «استیبل» یعنی «قرار است ثابت بماند»، نه «حتماً ثابت میماند».
وامدهی و وامگیریِ غیرمتمرکز
در پروتکلهای وامدهی مثلِ آوه (Aave)، یک عده پولشان را در یک صندوق میگذارند و سود میگیرند. یک عده هم از همان صندوق وام میگیرند. فرقِ بزرگش با بانک این است که ضامن و فیشِ حقوقی نمیخواهد؛ بهجایش باید بیشتر از مبلغِ وام وثیقه بگذارید. نرخِ سود را هم عرضه و تقاضای همان صندوق تعیین میکند و لحظهبهلحظه عوض میشود.
بیایید با یک مثالِ فرضی ببینیم خطر کجاست:
- به ارزشِ ۱٬۰۰۰ دلار اتر وثیقه میگذارید.
- پروتکل میگوید حداکثر ۷۵٪ِ آن، یعنی ۷۵۰ دلار، وام میدهد. شما محتاطاید و ۶۰۰ دلار میگیرید.
- فرض کنیم آستانهٔ نقدشدن ۸۰٪ باشد. یعنی اگر وام از ۸۰٪ِ ارزشِ وثیقه بیشتر شد، فروشِ وثیقه شروع میشود.
- ۶۰۰ دلار، ۸۰٪ِ ۷۵۰ دلار است. پس اگر ارزشِ اترِ شما به ۷۵۰ دلار برسد، یعنی ۲۵٪ بریزد، قرارداد بخشی از وثیقه را با جریمه میفروشد.
این درصدها در هر پروتکل و برای هر دارایی فرق دارد. ولی نکتهٔ اصلی همهجا یکی است: هیچ تلفنِ هشداری در کار نیست. ریزشِ ۲۵ درصدی در رمزارزها گاهی در یک روز اتفاق میافتد. جزئیاتِ عملیِ این کار را در دریافت وام با ارزهای دیجیتال نوشتهام.
برای سرمایهگذارِ بورسِ تهران این منطق آشناست. در وثیقهگذاری سهام هم وقتی ارزشِ سهم پایین بیاید، اعتبار کم میشود. فرقش این است که در دیفای فروشِ وثیقه خودکار، فوری و شبانهروزی است و نوسانِ رمزارزها خیلی بیشتر از سهام است.
استیکینگ و استیکینگِ مایع
در بعضی شبکهها با استیکینگ دارایی را برای امنیتِ شبکه قفل میکنید و پاداش میگیرید؛ کمی شبیهِ سپردهٔ مدتدار. پروتکلهای «استیکینگِ مایع» مثلِ لیدو (Lido) در برابرِ اترِ قفلشده یک رسید به شکلِ توکن میدهند. این رسید را میشود جای دیگری از دیفای هم به کار برد.
این زنجیره سود را بیشتر میکند، ولی ریسک را هم لایهلایه روی هم میگذارد. اگر یک حلقه بشکند، حلقههای بعدی هم آسیب میبینند.
ییلد فارمینگ (کشتِ سود)
ییلد فارمینگ یعنی جابهجا کردنِ دارایی میانِ صندوقها و پروتکلها برای گرفتنِ بیشترین سود؛ از سهمِ کارمزدِ معامله تا توکنهای جایزه. سودهای سهرقمی معمولاً از همین توکنهای جایزه میآیند. وقتی همه جایزهشان را میفروشند، ارزشِ آن توکن آب میشود.
عددِ APY روی صفحه، یعنی سودِ سالانهٔ اعلامشده، وعده نیست؛ عکسِ همین لحظه است. فردا ممکن است نصف شود.
کاربردهای دیگر
- معاملهٔ اهرمی و قراردادهای دائمی: معامله با پولِ قرضی روی دکسهای مشتقه؛ پرریسکترین بخشِ دیفای برای تازهکار.
- توکنهای رپشده: نسخهٔ توکنیِ یک دارایی روی شبکهٔ دیگر، مثلِ بیتکوینِ رپشده روی اتریوم.
- داراییهای واقعیِ توکنی (RWA): اوراقِ خزانه، صندوقهای بازارِ پول و کالا به شکلِ توکن.
- بیمهٔ غیرمتمرکز: پوشش در برابرِ هکِ یک پروتکلِ مشخص، با ظرفیتِ محدود.
- بازارهای پیشبینی: معامله روی نتیجهٔ رویدادها، که در بسیاری از کشورها از نظرِ قانونی محلِ بحث است.
ضرر ناپایدار؛ هزینهٔ پنهانِ تأمینکنندهٔ نقدینگی
شاید فکر کنید: «چه خوب! پولم را در استخر میگذارم و از هر معامله کارمزد میگیرم.» حرفِ منطقیای است، ولی یک هزینهٔ پنهان دارد که خیلیها نمیبینند.
یادتان هست که استخر مثلِ همان صراف بود؟ وقتی قیمتِ اتر در بیرون بالا میرود، معاملهگرها از استخر اترِ ارزان میخرند. یعنی استخر خودکار اترِ گرانشده را میفروشد و تترِ بیشتری نگه میدارد. موقعِ برداشت، ارزشِ سهمتان از حالتی که همان دو توکن را فقط در کیف پول نگه میداشتید کمتر است. به این فاصله ضرر ناپایدار یا ضرر واگرایی میگویند.
بیایید با عددِ گرد حساب کنیم (همهچیز فرضی است):
- اتر ۳٬۰۰۰ تتر است. شما ۱ اتر و ۳٬۰۰۰ تتر در استخر میگذارید؛ روی هم ۶٬۰۰۰ تتر.
- قیمتِ اتر دو برابر میشود و به ۶٬۰۰۰ تتر میرسد.
- اگر فقط نگه داشته بودید: ۱ اتر (۶٬۰۰۰) بهعلاوهٔ ۳٬۰۰۰ تتر، یعنی ۹٬۰۰۰ تتر.
- ولی استخر در این مدت بخشی از اترتان را فروخته است. حالا سهمتان حدود ۰٫۷۱ اتر و ۴٬۲۴۳ تتر است؛ روی هم حدود ۸٬۴۸۵ تتر.
- فاصله حدود ۵۱۵ تتر است؛ یعنی حدود ۵٫۷٪ کمتر از نگهداریِ ساده.
البته هنوز ۸٬۴۸۵ تتر از ۶٬۰۰۰ تترِ اول بیشتر است. یعنی ضرر نسبت به «نگهداشتن» است، نه نسبت به پولِ اولتان. جدولِ زیر همین حساب را برای چند حالت نشان میدهد:
| تغییرِ قیمتِ یکی از دو توکن | ضرر ناپایدار |
|---|---|
| ۵۰٪ افزایش (۱٫۵ برابر) | حدود ۲٪ |
| دو برابر شدن | حدود ۵٫۷٪ |
| نصف شدن | حدود ۵٫۷٪ |
| چهار برابر شدن | حدود ۲۰٪ |
| یکچهارم شدن | حدود ۲۰٪ |
جالب است که بالا رفتن و پایین آمدن هر دو ضرر دارند؛ هر چه قیمت از نقطهٔ شروع دورتر شود، ضرر بیشتر است. اسمش «ناپایدار» است چون اگر قیمت به نقطهٔ شروع برگردد، ضرر از بین میرود. اگر در قیمتِ تازه برداشت کنید، قطعی میشود.
پس تأمینِ نقدینگی فقط وقتی بهصرفه است که کارمزدِ جمعشده از این ضرر بیشتر باشد. برای همین استخرِ دو استیبلکوین تقریباً ضرر ناپایدار ندارد و استخرِ توکنهای پرنوسان بیشترین را دارد.
TVL چیست و دیفای امروز چقدر بزرگ است؟
رایجترین معیارِ اندازهٔ دیفای، «ارزشِ کلِ قفلشده» یا شاخص TVL است. یعنی جمعِ همهٔ پولی که مردم در قراردادهای یک پروتکل یا کلِ دیفای گذاشتهاند. مثلِ اینکه بپرسید در همهٔ صندوقهای یک بانک روی هم چقدر سپرده هست. سایتِ DefiLlama رایجترین مرجعِ این عدد است.
طبقِ همین دادهها، TVLِ کلِ دیفای در نوامبرِ ۲۰۲۱ به اوجِ حدود ۱۷۷ میلیارد دلار رسید. در اواخرِ سپتامبرِ ۲۰۲۶ (اوایلِ مهرِ ۱۴۰۵) حدودِ ۹۵ میلیارد دلار بود و بیش از نیمی از آن روی اتریوم. بزرگترین پروتکلها هم بیشتر وامدهی و استیکینگِ مایعاند، نه دکسها. عددِ زنده را از خودِ همان سایت ببینید.
موقعِ خواندنِ TVL دو چیز را فراموش نکنید:
- با قیمت بالا و پایین میرود: اگر قیمتِ اتر بریزد، TVL پایین میآید، حتی اگر یک نفر هم پولش را بیرون نکشیده باشد. برعکسش هم درست است؛ بخشِ بزرگی از رشدِ تابستانِ ۲۰۲۶ از بالا رفتنِ قیمتِ اتر بود، نه از ورودِ پولِ تازه.
- گاهی دوبار شمرده میشود: یک دارایی ممکن است پشتِ سرِ هم در چند پروتکل گذاشته شود و چند بار در جمع بیاید.
پس TVLِ بالا نشانهٔ اعتماد است، ولی ضمانتِ امنیت نیست.
ریسکهای دیفای کدامند؟
دیفای واسطه را حذف کرده، ولی ریسک را حذف نکرده است؛ فقط شکلش را عوض کرده. در بانک اگر اشتباهی شود، میشود شکایت کرد. در دیفای، بیشترِ اشتباهها برنمیگردند. مهمترین ریسکها اینهاست:
- باگ و هکِ قرارداد هوشمند: یک خطای کوچک در کد میتواند کلِ استخر را خالی کند. بررسیِ امنیتیِ کد (حسابرسی) ریسک را کم میکند، ولی صفر نمیکند.
- دستکاریِ اوراکل: مهاجم قیمتِ یک توکنِ کممعامله را برای چند لحظه جابهجا میکند تا پروتکل وثیقهٔ او را بیشتر از ارزشش حساب کند.
- کلاهبرداری و توکنِ جعلی: روی دکس هر کسی میتواند توکن بسازد؛ حتی توکنی با اسمِ یک پروژهٔ معروف، یا توکنی که فقط خریدنی است و فروختنی نیست.
- نقدشدنِ وثیقه: در وامگیری، یک ریزشِ تند کافی است تا بخشی از وثیقه با جریمه فروخته شود.
- جدا شدنِ استیبلکوین از دلار: اگر استیبلکوین از یک دلار فاصله بگیرد، همهٔ استخرها و وامهای وابسته به آن آسیب میبینند.
- مجوزهای بیسقف و فیشینگ: با یک امضای بیدقت روی یک سایتِ جعلی، به آن سایت اجازه میدهید کیف پولتان را خالی کند.
- کلیدِ مدیر: در بعضی پروتکلها چند نفر میتوانند قرارداد را عوض کنند. «غیرمتمرکز» بودن را باید بررسی کرد، نه فرض.
- ریسکِ قانونی: قانونگذاری دربارهٔ دیفای در کشورهای مختلف هنوز در حالِ شکلگیری است و ممکن است ناگهان شرایط را عوض کند.
یک خبرِ نسبتاً خوب هم هست. طبقِ گزارشِ Chainalysis، در ۲۰۲۵ با وجودِ رشدِ پولِ سپردهشده، هکِ خودِ پروتکلهای دیفای در سطحِ پایینی ماند. تمرکزِ دزدها بیشتر به کیف پولهای شخصی و سرویسهای متمرکز رفت. یعنی امروز امنیتِ کیف پولِ خودِ شما به اندازهٔ امنیتِ پروتکل مهم است.
پس پیش از اینکه بپرسید «چقدر سود میدهد؟»، بپرسید «اگر خراب شود، چه چیزی را از دست میدهم؟»
چکلیستِ من پیش از استفاده از یک پروتکل دیفای
این چکلیست را پیش از هر پروتکلِ تازه مرور کنید. اگر به یکی از سؤالها جوابِ روشن نداشتید، دست نگه دارید.
- نشانیِ سایت را از منبعِ رسمیِ پروژه بردارید، نه از تبلیغ یا پیامِ خصوصی.
- ببینید پروتکل چند سال سابقه دارد و چند گزارشِ بررسیِ امنیتیِ منتشرشده دارد.
- TVL و روندش را نگاه کنید؛ سقوطِ ناگهانی نشانهٔ هشدار است.
- نشانیِ قراردادِ توکن را از سایتِ رسمی بگیرید و با توکنی که در دکس انتخاب کردهاید مقایسه کنید.
- بفهمید سود از کجا میآید. اگر نتوانستید برای خودتان توضیحش بدهید، آن سود احتمالاً پایدار نیست.
- برای کارهای دیفای یک کیف پولِ جدا با موجودیِ کم بسازید و دارایی اصلی را جای دیگری نگه دارید.
- مجوزهای قدیمیِ کیف پول را هر از گاهی بررسی و لغو کنید.
- اول با مبلغِ کم امتحان کنید و هزینهٔ کاملِ ورود و خروج، با کارمزدِ شبکه، را حساب کنید.
اشتباههای رایجِ تازهکارها در صرافیهای دکس
- خریدِ توکن با جستوجوی اسم: اسمِ توکن را هر کسی میتواند تقلید کند؛ فقط نشانیِ قرارداد معتبر است. مثلِ سکهای که فقط از رویش نمیشود فهمید تقلبی است یا نه.
- شبکهٔ اشتباه: فرستادنِ توکن روی شبکهای که کیف پول یا دکسِ مقصد آن را نمیشناسد.
- ندیدنِ کارمزدِ شبکه: معاملهٔ ۵۰ دلاری روی شبکهای که در ساعتِ شلوغ چند دلار کارمزد میگیرد؛ یعنی چند درصد از همان اول رفته.
- سقفِ اسلیپیجِ زیاد: گذاشتنِ اسلیپیجِ ۱۰ یا ۲۰ درصد فقط برای اینکه تراکنش «رد نشود».
- دنبال کردنِ APYِ سهرقمی: بی آنکه بدانید سود از کجا میآید و ضرر ناپایدار چقدر است.
- وارد کردنِ عبارتِ بازیابی در یک سایت: عبارتِ بازیابی یعنی همان چند کلمهای که کلیدِ کیف پول است. هیچ دکس و پروتکلِ معتبری آن را نمیخواهد. هر کس خواست، کلاهبردار است.
آیندهٔ دیفای
دیفای از دورهٔ هیجان و سودهای افسانهای گذشته و به دورهٔ زیرساخت رسیده است. سه روند را جدیتر میبینم: رفتنِ معاملهها به شبکههای ارزانتر، آمدنِ داراییهای واقعی مثلِ اوراقِ خزانه به شکلِ توکن، و سادهتر شدنِ کیف پولها برای آدمهای معمولی. در مقابل، فشارِ قانونگذاران روی سایتهای دیفای و استیبلکوینها هم بیشتر میشود.
توصیهٔ من این است که دیفای را بیشتر یک فناوری ببینید تا راهِ پولدرآوردنِ آسان. شناختنش لازم است، چون بخشِ بزرگی از آیندهٔ بازارِ رمزارزها روی آن ساخته میشود. ولی ورود به آن باید با همان احتیاطی باشد که برای هر بازارِ پرریسکِ دیگر دارید. تصمیمِ نهایی هم با خودتان است.
سوالات متداول
دیفای چیست به زبان ساده؟
دیفای یا امور مالی غیرمتمرکز یعنی خدماتی مثل معامله، وام و پسانداز که بهجای بانک و کارگزار، یک برنامهٔ خودکار به اسمِ قرارداد هوشمند روی بلاکچین انجامش میدهد. کاربر با کیف پولِ خودش وصل میشود و داراییاش را خودش نگه میدارد.
صرافی دکس چیست و چه فرقی با صرافی متمرکز دارد؟
دکس صرافیای است که معامله را قرارداد هوشمند انجام میدهد و پولِ شما را نگه نمیدارد. در صرافی متمرکز دارایی در حسابِ صرافی است و پشتیبانی دارد، ولی ریسکِ ورشکستگی یا مسدود شدنِ حساب هم هست. در دکس تراکنشِ اشتباه برنمیگردد.
ریسکهای دیفای کدامند؟
مهمترین ریسکها باگ و هکِ قرارداد هوشمند، دستکاریِ اوراکل، توکنهای جعلی، نقدشدنِ وثیقه در وام، جدا شدنِ استیبلکوین از دلار، ضرر ناپایدار در استخرها و امضای مجوز برای سایتهای فیشینگ است. بیشترِ اشتباهها هم برگشتپذیر نیستند.
بازارساز خودکار یا AMM چیست؟
بازارساز خودکار مدلی است که در آن بهجای خریدار و فروشنده، یک استخرِ نقدینگی طرفِ معامله است و قیمت را فرمولی بر پایهٔ نسبتِ دو توکنِ استخر تعیین میکند. هر چه استخر بزرگتر باشد، هر معامله قیمت را کمتر جابهجا میکند.
ضرر ناپایدار چیست؟
ضرر ناپایدار فاصلهٔ ارزشِ سهمِ تأمینکنندهٔ نقدینگی با حالتی است که همان دو توکن را فقط نگه میداشت. با دو برابر شدنِ قیمتِ یک توکن حدود ۵٫۷٪ و با چهار برابر شدن حدود ۲۰٪ است و اگر قیمت برگردد از بین میرود.
TVL در دیفای یعنی چه؟
TVL یا ارزشِ کلِ قفلشده، جمعِ داراییهایی است که کاربران در قراردادهای یک پروتکل یا کلِ دیفای سپردهاند. معیارِ اندازه و اعتماد است، ولی با قیمتِ رمزارزها بالا و پایین میرود و ضمانتِ امنیت نیست.
آیا سرمایهگذاری در دیفای سودآور است؟
دیفای میتواند از کارمزدِ استخرها، سودِ وامدهی و استیکینگ بازده بدهد، ولی سودهای خیلی بالا معمولاً از توکنهای جایزه میآیند و دوام ندارند. سود فقط وقتی واقعی است که از ضرر ناپایدار، کارمزدها و ریسکِ هک بیشتر باشد.
برای استفاده از صرافی دیفای چه چیزی لازم است؟
یک کیف پولِ غیرامانی که با شبکهٔ مورد نظر سازگار باشد، مقداری ارزِ اصلیِ همان شبکه برای پرداختِ کارمزدِ شبکه، و شناختِ کافی از نشانیِ قراردادِ توکنها، اسلیپیج و مجوزهایی که امضا میکنید.
جمعبندی
دیفای یعنی خدماتِ مالی بی واسطه، با قرارداد هوشمند؛ و صرافیهای دکس معروفترین بخشِ آناند. اگر چهار چیز را خوب بفهمید، یعنی استخرِ نقدینگی، اثرِ قیمتی، ضرر ناپایدار و نقدشدنِ وثیقه، بیشترِ تلههای این بازار را پیش از افتادن میبینید.
پس دفعهٔ بعد که اسمِ یک پروتکلِ دیفای با سودِ وسوسهانگیز به گوشتان خورد، اول سه چیز را بپرسید: پولم دستِ کیست، سود از کجا میآید، و اگر خراب شود چه از دست میدهم. آزادیِ دیفای با مسئولیتِ کامل همراه است: هیچکس جز خودتان مراقبِ داراییتان نیست.