
سنتیمنت چیست؟ سنتیمنت بازار را در بورس و کریپتو چطور بسنجیم
فهرست مطالب۱۳ بخش
- سنتیمنت چیست و معنی سنتیمنت در بازار چیست؟
- چرا سنتیمنت قیمت را جابهجا میکند؟
- سنتیمنت را چطور اندازه بگیریم؟
- در بورس ایران کدام دادهها سنتیمنت را نشان میدهند؟
- ۱. ورود و خروج پول حقیقی
- ۲. سرانهٔ خرید و فروش (قدرت خریدار)
- ۳. صف خرید و صف فروش
- ۴. پهنای بازار: چند سهم مثبت، چند سهم منفی؟
- ۵. جابهجاییِ پول میانِ صندوقها
- شاخص ترس و طمع؛ سنتیمنت در یک عدد
- شاخص VIX و نسبت پوت به کال؛ ترسی که در قیمتِ بیمه پیداست
- سنتیمنت در بازار ارز دیجیتال
- فاندینگ ریت
- دادهٔ شبکههای اجتماعی و سایت سانتیمنت (Santiment)
- دامیننس و تتر
- معامله خلاف سنتیمنت کی جواب میدهد؟
- سنتیمنت در کنار تحلیل بنیادی و تکنیکال
- اشتباههای رایج در خواندنِ سنتیمنت
- چکلیستِ هفتگیِ سنجشِ سنتیمنت بورس
- سوالات متداول
- جمعبندی
سنتیمنت یعنی حال و هوای جمعیِ بازار؛ اینکه بیشترِ خریداران و فروشندهها الان امیدوارند یا میترسند. وقتی میگویند «سنتیمنت بازار مثبت است»، یعنی بیشترِ آدمها انتظارِ بالا رفتنِ قیمت را دارند و دستشان برای خرید باز است. سنتیمنت را با دادههایی مثلِ ورود و خروج پول حقیقی، صفها، شاخص ترس و طمع و فاندینگ ریت اندازه میگیرند.
خیلیها از من میپرسند: «سهمی که هیچ خبرِ بدی نداشت، چرا یکهفته صف فروش ماند؟» جوابِ کوتاهش همین واژه است. قیمت در کوتاهمدت فقط با سود و زیانِ شرکت تکان نمیخورد؛ با حالِ آدمها هم تکان میخورد. بیایید ببینیم این حال را چطور میشود دید، اندازه گرفت و از آن به نفعِ خودمان استفاده کرد.
سنتیمنت چیست و معنی سنتیمنت در بازار چیست؟
واژهٔ Sentiment در انگلیسی یعنی احساس یا نگرش. در بازارهای مالی، معنی سنتیمنت همان «جوّ بازار» است که در زبانِ خودمان زیاد میگوییم: «جوّ بازار منفی است»، «همه ترسیدهاند»، «بازار داغ شده».
یک مثالِ آشنا بزنم. بازارِ میوهٔ شب عید را در نظر بگیرید. پرتقال همان پرتقالِ هفتهٔ پیش است، ولی چون همه میخواهند بخرند، قیمتش بالا میرود. بعد از عید همان پرتقال روی دستِ میوهفروش میماند. ارزشِ پرتقال عوض نشده؛ حالِ خریداران عوض شده است. سنتیمنت بازار همین حالِ خریداران است.
سنتیمنت سه حالتِ اصلی دارد:
- مثبت یا صعودی: بیشترِ آدمها خوشبیناند و منتظرِ رشدِ قیمتاند. به این حال در اصطلاح «گاوی» هم میگویند.
- منفی یا نزولی: بیشترِ آدمها نگراناند و ترجیح میدهند بفروشند و پول نقد دستشان باشد. به این حال «خرسی» میگویند.
- خنثی: کسی عجله ندارد؛ بازار منتظرِ یک خبر یا یک اتفاق است.
پس سنتیمنت به ما نمیگوید یک سهم یا یک ارز چقدر ارزش دارد. میگوید مردم الان دربارهاش چه حسی دارند. این دو تا گاهی خیلی از هم فاصله میگیرند، و پول درست در همین فاصله ساخته یا سوزانده میشود.
چرا سنتیمنت قیمت را جابهجا میکند؟
قیمت در هر لحظه حاصلِ کشمکشِ خریدار و فروشنده است. اگر ترس بر بازار حاکم شود، فروشندهها حاضرند ارزانتر بفروشند تا زودتر خلاص شوند. اگر طمع حاکم شود، خریدارها حاضرند گرانتر بخرند تا جا نمانند.
زنجیرهاش ساده است: قیمت کمی بالا میرود؛ چند نفر سود میکنند و در جمعها تعریف میکنند؛ آدمهای بیشتری وارد میشوند؛ قیمت باز بالا میرود. همین زنجیره در جهتِ عکس هم کار میکند. به این رفتار، رفتار تودهوار در بورس میگویند؛ یعنی آدمها به جای فکرِ خودشان، دنبالِ جمعیت میروند.
ترسِ جا ماندن هم سوختِ همین آتش است. اسمش در اصطلاح فومو (ترس از جاماندن) است: «همه خریدند و سود کردند، فقط من ماندم.» در سمتِ دیگر، شایعه و ترس و تردید قرار دارد که در بازارِ ارز دیجیتال به آن فاد (FUD) میگویند.
پس سنتیمنت یک موتورِ تقویتکننده است. خودش روند را شروع نمیکند، ولی روند را تند و کُند میکند و آن را از حدِ منطقی جلوتر میبرد.
سنتیمنت را چطور اندازه بگیریم؟
حال و هوا را نمیشود با خطکش اندازه گرفت. ولی ردپایش در دادهها میماند. آدمی که ترسیده، سهمش را ارزان میفروشد، بیمه میخرد یا پولش را به جای امن میبرد. همین رفتارها قابلِ شمارشاند.
ابزارهای سنجشِ سنتیمنت را میشود در چهار گروه گذاشت:
- دادهٔ معاملات: چه کسی میخرد، چه کسی میفروشد و با چه عجلهای. مثلِ ورود پول حقیقی، صفها و حجم.
- شاخصهای ترکیبی: عددی بین صفر تا صد که چند داده را با هم جمع میکند، مثلِ شاخص ترس و طمع.
- بازارِ مشتقه: آدمها در قراردادهای آتی و اختیار معامله روی بالا یا پایین رفتنِ قیمت شرط میبندند. این شرطها حالشان را لو میدهد.
- شبکههای اجتماعی و نظرسنجی: چند نفر دربارهاش حرف میزنند و با چه لحنی.
در ادامه هر کدام را جدا باز میکنم؛ اول بورسِ خودمان، بعد بازارهای جهانی و کریپتو.
در بورس ایران کدام دادهها سنتیمنت را نشان میدهند؟
بورسِ ما شاخصِ ترس و طمعِ رسمی ندارد، ولی دادههای بسیار خوبی دارد که در کمتر بازاری پیدا میشود. سایت TSETMC برای هر سهم و برای کلِ بازار نشان میدهد حقیقیها و حقوقیها چقدر خریده و فروختهاند.
۱. ورود و خروج پول حقیقی
حقیقی یعنی آدمهای معمولی مثلِ من و شما که با کدِ بورسیِ خودشان معامله میکنند. حقوقی یعنی شرکتها، صندوقها و نهادها. اگر در یک روز حقیقیها بیشتر خریده باشند تا فروخته باشند، میگویند پول حقیقی وارد شده است.
ورودِ پیوستهٔ پول حقیقی در چند روز پشتِ سرِ هم، معمولاً نشانهٔ امیدِ مردم است. خروجِ سنگین و چندروزه، نشانهٔ ترس. حسابِ دقیقش و دامهایش را در مقالهٔ ورود پول حقیقی و قدرت خریدار قدمبهقدم نوشتهام.
۲. سرانهٔ خرید و فروش (قدرت خریدار)
سرانهٔ خرید یعنی هر خریدارِ حقیقی بهطورِ میانگین چقدر خریده است. سرانهٔ فروش هم همین برای فروشندههاست. اگر سرانهٔ خرید دو برابرِ سرانهٔ فروش باشد، یعنی خریدارها درشتتر و مصممترند و فروشندهها خُرد و پراکنده.
بیایید با یک مثالِ ساده حساب کنیم. فرض کنید در یک روز ۱۰۰ خریدارِ حقیقی روی هم ۱۰ میلیارد تومان خریدهاند. سرانهٔ خرید میشود ۱۰۰ میلیون تومان. ۴۰۰ فروشندهٔ حقیقی هم همین ۱۰ میلیارد را فروختهاند؛ سرانهٔ فروش میشود ۲۵ میلیون تومان. نسبتش ۴ است. یعنی پولِ درشت دارد از دستِ آدمهای کمحوصله سهم جمع میکند. (این عددها فقط مثالاند.)
۳. صف خرید و صف فروش
وقتی سهمی در سقفِ مجازِ روزانه صف خرید میشود، یعنی آنقدر خریدار هست که فروشنده کم آمده است. اگر در یک روز دهها نماد صف خرید باشند و صف فروش انگشتشمار، بازار داغ است. عکسش یعنی ترسِ عمومی. سازوکارِ صفها را در صف خرید و صف فروش توضیح دادهام.
یک نکتهٔ مهم: دامنهٔ نوسانِ محدود در بورسِ ما باعث میشود ترس و طمع چند روز «پخش» شود. سهمی که باید یکروزه ۲۰٪ بریزد، چند روز پشتِ سرِ هم صف فروش میماند. برای همین صفهای طولانی در بورس ایران سنتیمنت را بزرگتر نشان میدهند.
۴. پهنای بازار: چند سهم مثبت، چند سهم منفی؟
شاخص کل ممکن است با رشدِ چند سهمِ بزرگ سبز شود، در حالی که بیشترِ سهمها قرمزند. برای همین من همیشه کنارِ شاخص کل بورس، تعدادِ سهمهای مثبت و منفی و شاخصِ هموزن را هم نگاه میکنم. اگر شاخص بالا برود ولی بیشترِ سهمها پایین بیایند، حالِ عمومی هنوز خوب نیست.
۵. جابهجاییِ پول میانِ صندوقها
وقتی مردم میترسند، پولشان را از سهام بیرون میکشند و به صندوقهای درآمد ثابت میبرند؛ جایی که سودِ نسبتاً مشخصی دارد. وقتی امیدوار میشوند، مسیر برعکس میشود. دیدنِ جهتِ این جابهجایی، یکی از روشنترین نشانههای سنتیمنتِ کلِ بورس است.
این پنج داده را در یک جدول کنارِ هم گذاشتهام تا یکجا ببینید:
| داده | نشانهٔ ترس | نشانهٔ طمع | دامِ رایج |
|---|---|---|---|
| ورود و خروج پول حقیقی | خروجِ سنگین چندروزه | ورودِ پیوسته و رو به افزایش | یک روزِ تنها معنای زیادی ندارد |
| قدرت خریدار حقیقی | زیرِ ۱، با حجمِ بالا | بالای ۲، با حجمِ معمول یا بیشتر | در روزِ کمحجم گمراهکننده است |
| صف خرید و فروش | صف فروشِ گسترده | صف خریدِ گسترده | دامنهٔ نوسان صف را طولانیتر میکند |
| پهنای بازار | بیشترِ سهمها منفی | بیشترِ سهمها مثبت | شاخص کل با چند سهمِ بزرگ گول میزند |
| پولِ صندوقها | رفتن به درآمد ثابت | رفتن به صندوقهای سهامی و اهرمی | تغییرِ نرخ بهره هم همین اثر را دارد |
هیچکدام از این ستونها بهتنهایی کافی نیست. وقتی سه چهار تا از آنها با هم یک حرف را میزنند، میشود به آن حرف بیشتر اعتماد کرد.
شاخص ترس و طمع؛ سنتیمنت در یک عدد
شاخص ترس و طمع چند داده را با هم ترکیب میکند و نتیجه را عددی بین صفر تا صد نشان میدهد. صفر یعنی ترسِ شدید و صد یعنی طمعِ شدید. عددِ وسط، یعنی حدودِ ۵۰، حالِ خنثی است.
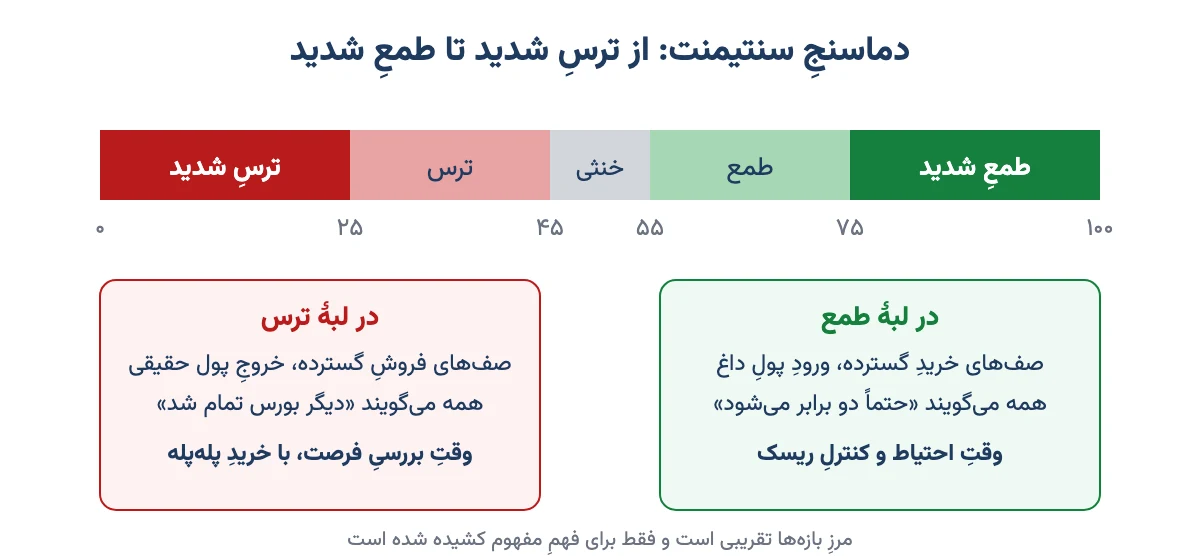
نسخهٔ معروفِ بازارِ سهامِ آمریکا را شبکهٔ CNN منتشر میکند. این شاخص هفت داده را با وزنِ برابر جمع میکند؛ از جمله فاصلهٔ شاخص S&P 500 از میانگینِ ۱۲۵ روزهاش، نسبت پوت به کال، شاخص VIX و تقاضا برای اوراقِ امن. در بازارِ ارز دیجیتال هم نسخهای رایج است که از نوسان، حجمِ معاملات، حرفهای شبکههای اجتماعی، دامیننس بیتکوین و جستوجوهای گوگل ساخته میشود.
جزئیاتِ این شاخص و تاریخچهاش را در مقالهٔ شاخص ترس و طمع چیست آوردهام. اینجا فقط این را بگویم: عددِ این شاخص برای تشخیصِ «افراط» خوب است، نه برای تعیینِ روزِ دقیقِ خرید.
شاخص VIX و نسبت پوت به کال؛ ترسی که در قیمتِ بیمه پیداست
اختیار معامله را مثلِ بیمهنامه در نظر بگیرید. وقتی مردم از تصادف میترسند، بیمه گران میشود. در بازار هم وقتی سرمایهگذارها از ریزش میترسند، حاضرند برای قراردادهای «بیمهٔ ریزش» پولِ بیشتری بدهند.
شاخص VIX را بورسِ شیکاگو (Cboe) از قیمتِ اختیار معاملههای شاخص S&P 500 حساب میکند. این شاخص میگوید بازار برای ۳۰ روزِ آینده چقدر نوسان انتظار دارد. به همین دلیل به آن «شاخصِ ترس» هم میگویند. معاملهگرها معمولاً عددِ زیرِ ۲۰ را آرام و عددِ بالای ۳۰ را نشانهٔ ترسِ جدی میدانند؛ این یک قاعدهٔ سرانگشتی است، نه قانون.
نسبت پوت به کال یعنی حجمِ قراردادهای اختیار فروش تقسیم بر حجمِ قراردادهای اختیار خرید. پوت را کسی میخرد که از ریزش میترسد یا میخواهد سهمش را بیمه کند؛ کال را کسی که منتظرِ رشد است. اگر این نسبت بهطورِ غیرعادی بالا برود، یعنی ترس زیاد شده است. برای آشنایی با خودِ این قراردادها، مقالهٔ پوت یا اختیار فروش را بخوانید.
بورسِ ما هم بازارِ اختیار معامله دارد، ولی حجمش در بیشترِ نمادها کم است و به چند سهمِ بزرگ و صندوق محدود میشود. پس نسبت پوت به کال در ایران هنوز تصویرِ کاملی از کلِ بازار نمیدهد. پس این دو ابزار بیشتر به کارِ دنبالکردنِ بازارهای جهانی میآیند.
سنتیمنت در بازار ارز دیجیتال
بازارِ کریپتو بیشتر از هر بازارِ دیگری با احساسات حرکت میکند. دلیلش ساده است: بسیاری از توکنها سود و درآمدی ندارند که بشود ارزششان را با آن سنجید. پس قیمت بیشتر به این وابسته است که مردم چقدر به آن امید دارند. برای همین ابزارهای سنجشِ سنتیمنت در این بازار متنوعترند.
فاندینگ ریت
در قراردادهای آتیِ دائمی، یعنی قراردادهایی که سررسید ندارند، دو گروه داریم: خریدارها (لانگ) و فروشندهها (شورت). برای اینکه قیمتِ قرارداد از قیمتِ واقعیِ ارز دور نشود، هر چند ساعت یک بار، معمولاً هر ۸ ساعت، یک گروه به گروهِ دیگر هزینهای میپردازد. اسمِ این هزینه فاندینگ ریت است.
اگر فاندینگ ریت مثبت و بالا باشد، یعنی خریدارها آنقدر زیادند که حاضرند برای ماندن در معامله پول بدهند. این نشانهٔ طمع است. فاندینگِ منفی یعنی بیشترِ آدمها روی ریزش شرط بستهاند. سازوکارِ این قراردادها را در معاملات آتی (فیوچرز) توضیح دادهام.
دادهٔ شبکههای اجتماعی و سایت سانتیمنت (Santiment)
اسمِ یکی از معروفترین سایتهای تحلیلِ داده در کریپتو هم از همین واژه آمده است: Santiment که فارسیزبانها «سانتیمنت» یا «سنتیمنت» مینویسند. این سایت میشمارد اسمِ یک ارز چند بار در شبکههای اجتماعی آمده و لحنِ حرفها مثبت بوده یا منفی. کنارِ آن دادهٔ زنجیرهای هم دارد؛ یعنی جابهجاییِ واقعیِ کوینها روی بلاکچین.
یک نکتهٔ کاربردی که در این سالها بارها دیدهام: وقتی حرفزدن دربارهٔ یک کوین ناگهان چند برابر میشود و همه هیجانزدهاند، معمولاً به سقفِ کوتاهمدت نزدیکتریم تا به کف. فهرستِ ابزارهای این کار را در سایتهای تحلیل ارز دیجیتال آوردهام.
دامیننس و تتر
وقتی ترس زیاد میشود، پولِ بازارِ کریپتو اول از آلتکوینها به بیتکوین میرود و بعد به استیبلکوینهایی مثلِ تتر. بالا رفتنِ سهمِ بیتکوین و تتر از کلِ بازار، یعنی آدمها دارند پناه میگیرند. این را در دامیننس بیتکوین مفصل نوشتهام.
این ابزارها را در یک جدول خلاصه کردهام:
| ابزار | بازار | چه چیزی را میسنجد | نشانهٔ افراط |
|---|---|---|---|
| شاخص ترس و طمع | سهام آمریکا و کریپتو | ترکیبِ چند دادهٔ بازار در عددِ ۰ تا ۱۰۰ | نزدیکِ صفر یا نزدیکِ صد |
| شاخص VIX | سهام آمریکا | نوسانِ مورد انتظارِ ۳۰ روزِ آینده | جهشِ ناگهانی و عددِ خیلی بالا |
| نسبت پوت به کال | بازارِ اختیار معامله | تقاضا برای بیمهٔ ریزش در برابرِ شرطِ رشد | عددِ غیرعادی بالا یا پایین |
| فاندینگ ریت | قراردادهای آتیِ کریپتو | غلبهٔ لانگ یا شورت | مثبتِ خیلی بالا یا منفیِ عمیق |
| حجمِ حرف در شبکههای اجتماعی | بیشتر کریپتو | هیجان و توجهِ عمومی | جهشِ چندبرابری در مدتِ کوتاه |
ستونِ آخر از همه مهمتر است. سنتیمنت در حالتِ عادی خبرِ زیادی نمیدهد. در لبهها، یعنی ترسِ شدید یا طمعِ شدید، حرفِ مهمی برای گفتن دارد.
معامله خلاف سنتیمنت کی جواب میدهد؟
جملهٔ معروفی از وارن بافت هست که میگوید وقتی دیگران طمع دارند بترسید و وقتی میترسند طمع داشته باشید. به این کار «معاملهٔ خلافِ جریان» میگویند. حرفِ درستی است، ولی اجرایش خیلی سختتر از گفتنش است.
مشکل اینجاست که بازار میتواند خیلی بیشتر از تحمّلِ ما در ترس یا طمع بماند. اگر فقط چون همه ترسیدهاند بخرید، ممکن است ماهها در ضرر بمانید. پس سنتیمنتِ افراطی شرطِ لازم است، نه شرطِ کافی.
به تجربهٔ من، معاملهٔ خلافِ سنتیمنت وقتی شانسِ بیشتری دارد که این چند شرط با هم جمع شوند:
- سنتیمنت واقعاً در لبه است، نه کمی منفی یا کمی مثبت. مثلاً چند هفته خروجِ سنگینِ پول و صفهای فروشِ گسترده.
- دلیلِ ترس موقتی یا اغراقشده است و خودِ شرکت یا دارایی آسیبِ جدی ندیده است.
- نشانهای از خستگیِ فروشندهها دیده میشود؛ مثلاً ریزش ادامه دارد ولی حجمِ فروش کم شده یا پولِ درشت کمکم وارد میشود.
- سرمایه را یکجا وارد نمیکنید و پلهپله میخرید تا اگر ترس ادامه پیدا کرد، فرصتِ خریدِ دوباره داشته باشید.
عکسش هم برقرار است. وقتی راننده تاکسی و همسایه و فامیل همه از سهم یا کوینی حرف میزنند که «حتماً دو برابر میشود»، وقتِ احتیاط است، نه وقتِ هیجان. اینها مراحلِ آشنای چرخهٔ احساسات سرمایهگذاران است.
پس سنتیمنت به شما نمیگوید «الان بخر». میگوید «الان جمعیت کجا ایستاده است». تصمیم با تحلیلِ خودتان است.
سنتیمنت در کنار تحلیل بنیادی و تکنیکال
این سه روش رقیبِ هم نیستند؛ هر کدام به یک پرسش جواب میدهند. تحلیل بنیادی میگوید چه بخریم، یعنی کدام دارایی ارزان است. تحلیل تکنیکال میگوید قیمت در چه مسیری حرکت میکند. سنتیمنت میگوید جمعیت الان چه حالی دارد و چقدر احتمال دارد زیادهروی کند.
سهمی که بنیادِ خوبی دارد و در جوّ ترس ارزان شده، همان جایی است که این سه به هم میرسند. سهمی که بنیادِ ضعیفی دارد و فقط با هیجان بالا رفته، جایی است که سنتیمنت زودتر از بقیه زنگِ خطر را میزند.
اشتباههای رایج در خواندنِ سنتیمنت
در این سالها این چند اشتباه را بیشتر از همه دیدهام:
- دنبالکردنِ جمعیت به جای خواندنِ آن. سنتیمنت را میخوانند و بعد با همان جمعیت میدوند؛ در سقف میخرند و در کف میفروشند.
- داوری با یک روز. یک روز خروجِ پول یا یک روز صف فروش، روند نیست. دستکم چند روز تا چند هفته را ببینید.
- تکیه بر یک شاخص. شاخص ترس و طمعِ بازارِ آمریکا را برای بورس تهران معیار گرفتن، یعنی دماسنجِ همسایه را برای تبِ بچهٔ خودمان بگذاریم.
- اعتماد به جوّ کانالها و گروهها. بخشی از «جوّ» عمداً ساخته میشود. پیامهای پرهیجان، سفارشهای نمایشی و شایعهٔ هدفدار ابزارِ کسانی است که میخواهند سهمشان را به شما بفروشند.
- یکی گرفتنِ سنتیمنت با ارزش. اینکه همه از یک سهم بدشان میآید، آن را خودبهخود ارزان نمیکند. گاهی ترسِ مردم کاملاً بجاست.
چکلیستِ هفتگیِ سنجشِ سنتیمنت بورس
اگر میخواهید سنتیمنت را به عادت تبدیل کنید، هفتهای یک بار این چند پرسش را از خودتان بپرسید و جوابش را یادداشت کنید:
- جمعِ ورود و خروجِ پول حقیقیِ کلِ بازار در این هفته مثبت بود یا منفی؟ چند روز پشتِ سرِ هم؟
- تعدادِ صفهای خرید بیشتر بود یا صفهای فروش؟
- بیشترِ سهمها مثبت بودند یا فقط شاخص کل؟
- پول به صندوقهای درآمد ثابت رفت یا از آنها بیرون آمد؟
- حرفهای اطرافیانم دربارهٔ بورس امیدوارانه بود، ناامیدانه یا اصلاً حرفی نبود؟
- حالِ خودم چطور است؟ دلم میخواهد همهاش را بفروشم، یا دلم میخواهد با همهٔ پولم بخرم؟
پرسشِ آخر را جدی بگیرید. احساسِ شما هم بخشی از همان سنتیمنتِ جمعی است. اگر دلتان میخواهد «همهاش را» کاری بکنید، احتمالاً بقیه هم همین حس را دارند.
سوالات متداول
سنتیمنت یعنی چه؟
سنتیمنت یعنی حال و هوای جمعیِ بازار؛ اینکه بیشترِ سرمایهگذاران الان خوشبیناند یا بدبین. سنتیمنتِ مثبت یعنی بیشترِ آدمها انتظارِ رشد دارند و سنتیمنتِ منفی یعنی بیشترشان از ریزش میترسند و ترجیح میدهند بفروشند.
سنتیمنت بازار چیست و چه فرقی با تحلیل بنیادی دارد؟
سنتیمنت بازار حالِ جمعیِ خریداران و فروشندههاست، ولی تحلیل بنیادی ارزشِ واقعیِ یک دارایی را از روی سود، دارایی و آیندهٔ آن میسنجد. ممکن است سهمی ارزشِ خوبی داشته باشد ولی سنتیمنتش منفی باشد و برعکس.
سنتیمنت را چطور اندازه بگیریم؟
با دادههایی که ردِ رفتارِ مردم را نشان میدهند: ورود و خروج پول حقیقی، قدرت خریدار، تعدادِ صفهای خرید و فروش، شاخص ترس و طمع، نسبت پوت به کال، فاندینگ ریت و حجمِ حرف دربارهٔ یک دارایی در شبکههای اجتماعی.
در بورس ایران کدام دادهها سنتیمنت را نشان میدهند؟
ورود و خروج پول حقیقی، سرانهٔ خرید و فروش یا قدرت خریدار، تعدادِ صفهای خرید و فروش، تعدادِ سهمهای مثبت و منفی در کنارِ شاخص هموزن، و جابهجاییِ پول میانِ صندوقهای درآمد ثابت و سهامی مهمترین نشانهها هستند.
معامله خلاف سنتیمنت کی جواب میدهد؟
وقتی سنتیمنت واقعاً به ترس یا طمعِ شدید رسیده، دلیلِ آن اغراقشده است، نشانهٔ خستگیِ فروشندهها یا خریدارها دیده میشود و سرمایه را پلهپله وارد میکنید. خلافِ جریان رفتن بهتنهایی کافی نیست و بازار میتواند مدتِ طولانی در افراط بماند.
شاخص ترس و طمع چه عددی را خرید نشان میدهد؟
هیچ عددی بهتنهایی سیگنالِ خرید نیست. عددهای نزدیکِ صفر یعنی ترسِ شدید و معمولاً فرصتها در این دورهها پیدا میشوند، ولی ترس میتواند هفتهها ادامه پیدا کند. این شاخص را برای تشخیصِ افراط به کار ببرید، نه برای تعیینِ روزِ خرید.
فاندینگ ریت مثبت یعنی چه؟
فاندینگ ریت مثبت یعنی در قراردادهای آتیِ دائمی، خریدارها به فروشندهها هزینه میپردازند چون تعدادشان بیشتر است. فاندینگِ خیلی بالا نشانهٔ طمع و اهرمِ زیاد است و گاهی پیش از ریزشهای تند دیده میشود.
سایت سانتیمنت (Santiment) چیست؟
سانتیمنت یک سایتِ تحلیلِ داده در بازار ارز دیجیتال است که حجم و لحنِ حرفها دربارهٔ هر کوین در شبکههای اجتماعی را میشمارد و دادهٔ زنجیرهای مثلِ جابهجاییِ کوینها روی بلاکچین را هم نشان میدهد.
جمعبندی
سنتیمنت همان جوّ بازار است: حالِ جمعیِ آدمهایی که میخرند و میفروشند. در کوتاهمدت قیمت را از ارزشِ واقعی جلوتر یا عقبتر میبرد. در بورسِ ما ورودِ پول حقیقی، قدرت خریدار، صفها و پهنای بازار بهترین نشانههایش هستند. در بازارهای جهانی و کریپتو، شاخص ترس و طمع، VIX، نسبت پوت به کال و فاندینگ ریت.
پس دفعهٔ بعد که خواستید خرید یا فروشی بکنید، قبل از هر چیز از خودتان بپرسید: جمعیت الان کجا ایستاده و من کجا ایستادهام؟ اگر جوابِ هر دو «هیجانِ شدید» است، کمی صبر کنید. برای شناختِ بیشترِ ذهنِ خودتان در بازار، روانشناسی بازار قدمِ بعدیِ خوبی است.