
CBDC چیست؟ ارز دیجیتال بانک مرکزی به زبان ساده و تفاوت آن با بیت کوین
فهرست مطالب۱۳ بخش
- CBDC چیست؟ به زبانِ ساده
- فرقِ CBDC با پولی که الان در کارتِ بانکی دارید
- انواعِ CBDC: خردهفروشی و عمدهفروشی
- CBDC خردهفروشی؛ برای مردم
- CBDC عمدهفروشی؛ فقط برای بانکها
- CBDC چطور کار میکند؟
- آیا CBDC روی بلاکچین است؟
- حسابی یا توکنی؟
- تفاوتِ CBDC و ارز دیجیتال چیست؟
- CBDC و استیبلکوین؛ پسرعموهای رقیب
- چرا بانکهای مرکزی سراغِ CBDC رفتهاند؟
- نگرانیها: حریم خصوصی، کنترل و بانکها
- حریم خصوصی
- پولِ برنامهپذیر
- خالی شدنِ بانکها
- کدام کشورها CBDC دارند؟
- ریال دیجیتال: نمونهٔ ایرانیِ CBDC
- ریال دیجیتال چه فرقی با پولِ کارتِ بانکی دارد؟
- CBDC برای پسانداز و سرمایهگذاری چه معنایی دارد؟
- آیا CBDC جای بیت کوین را میگیرد؟
- چهار اشتباهِ رایج دربارهٔ CBDC
- سوالات متداول
- جمعبندی
CBDC چیست؟ «ریال دیجیتال» و «یوان دیجیتال» را احتمالاً در خبرها شنیدهاید. هر دو CBDC هستند. CBDC یعنی ارز دیجیتال بانک مرکزی: همان پولِ رسمیِ کشور، مثلاً ریال، که بانک مرکزی خودش آن را به شکلِ دیجیتال منتشر میکند. هر واحدش دقیقاً همارزِ همان اسکناس است، قیمتش بالا و پایین نمیرود و برخلافِ بیت کوین، صاحب و ناشرِ مشخص دارد: بانک مرکزی.
شاید بپرسید: مگر پولِ داخلِ کارتِ ما همین الان دیجیتال نیست؟ هست، ولی فرق دارد. CBDC نه سرمایهگذاری است و نه رمزارزِ تازه. یک شکلِ تازه از همان پولِ قدیمی است. در ادامه با هم میبینیم چه فرقی با موجودیِ کارتِ بانکی، با بیتکوین و با تتر دارد، کدام کشورها آن را راه انداختهاند و نمونهٔ ایرانیاش کجاست.
CBDC چیست؟ به زبانِ ساده
یک اسکناسِ ریال را در دست بگیرید. این کاغذ در واقع یک قول است: قولِ بانک مرکزی. به زبانِ حسابداری، اسکناس «بدهیِ بانک مرکزی» به دارندهٔ آن است. برای همین هر مغازهای در کشور آن را قبول میکند.
حالا فرض کنید بانک مرکزی همین قول را بهجای کاغذ، به شکلِ یک ردیفِ دیجیتال در گوشیِ شما بنویسد. این میشود CBDC؛ مخففِ Central Bank Digital Currency. اسکناسی که کاغذ ندارد، ولی هنوز قولِ مستقیمِ بانک مرکزی است.
واژهٔ «ارز» در این اسم کمی گمراهکننده است. منظور ارزِ خارجی مثلِ دلار نیست. منظور «پولِ رسمیِ همان کشور» است که در اقتصاد به آن پول فیات یا پولِ قانونی میگویند؛ یعنی پولی که قانون همه را به پذیرفتنش موظف کرده است.
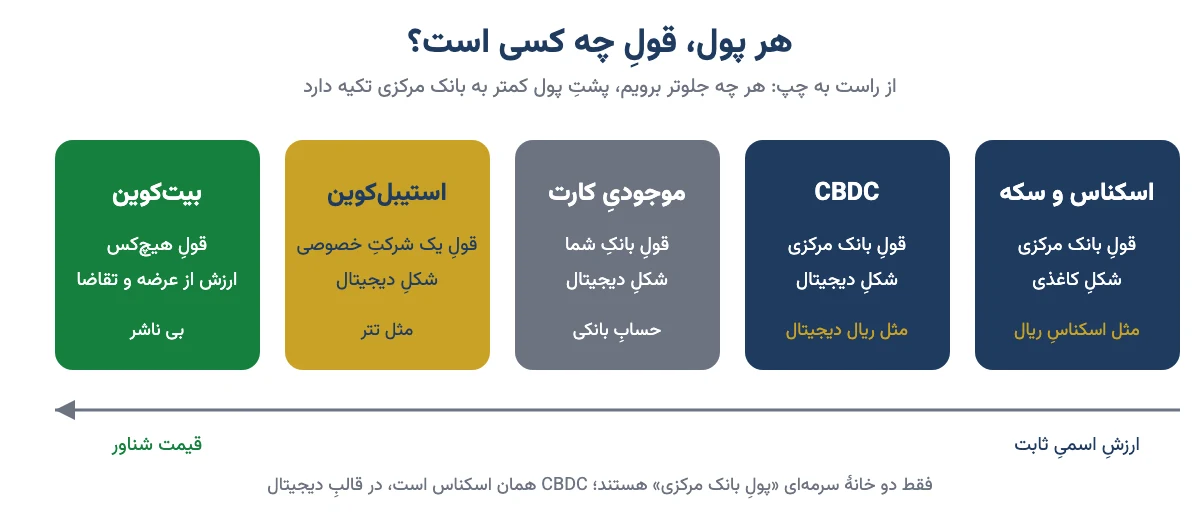
نمودارِ بالا خلاصهٔ کلِ ماجراست. پولی که هر روز با آن سروکار داریم پشتش قولِ آدمهای مختلفی است. فقط اسکناس و CBDC قولِ مستقیمِ خودِ بانک مرکزیاند. پس اولین و مهمترین تفاوت، «قولِ چه کسی بودن» است، نه کاغذی یا دیجیتال بودن.
فرقِ CBDC با پولی که الان در کارتِ بانکی دارید
این همان پرسشی است که بیشترِ مردم دارند. موجودیِ کارتِ بانکیِ ما هم که دیجیتال است؛ پس فرقش چیست؟
فرق در این است که پولِ داخلِ کارت، قولِ بانکِ شما است، نه بانک مرکزی. وقتی ۱۰ میلیون تومان در حسابتان میگذارید، بانک آن پول را وام میدهد و فقط یک عدد در حسابِ شما مینویسد: «من ۱۰ میلیون تومان به شما بدهکارم». این را در مقالهٔ پول چیست مفصلتر توضیح دادهام.
یک تشبیهِ ساده کمک میکند. موجودیِ کارت شبیهِ رسیدِ امانت است: طلایتان را به یک امانتدار سپردهاید و رسید گرفتهاید. ارزشِ رسید به اعتبارِ همان امانتدار بستگی دارد. CBDC شبیهِ این است که خودِ طلا در جیبِ خودتان باشد. واسطهای در کار نیست.
در زندگیِ روزمره این فرق را کمتر حس میکنیم، چون بانکها زیرِ نظرِ بانک مرکزیاند. ولی ایرانیها تجربهٔ تلخِ مؤسسههای اعتباریِ غیرمجاز را دیدهاند؛ جایی که «عددِ داخلِ حساب» یکشبه بیاعتبار شد. پولِ بانک مرکزی، چه اسکناس و چه دیجیتال، چنین ریسکی ندارد.
جدولِ زیر فرقها را کنارِ هم میگذارد.
| ویژگی | اسکناس | موجودیِ کارتِ بانکی | CBDC (مثل ریال دیجیتال) |
|---|---|---|---|
| قولِ چه کسی است؟ | بانک مرکزی | بانکِ تجاری | بانک مرکزی |
| شکل | کاغذ | عدد در حساب | عدد در کیف پولِ دیجیتال |
| سود میگیرد؟ | نه | حسابِ سپرده بله | معمولاً نه |
| اگر بانکِ شما مشکل پیدا کند | بیاثر | ممکن است آسیب ببیند | بیاثر |
| حریمِ خصوصی | کامل؛ ردی نمیماند | بانک تراکنشها را میبیند | بسته به طراحی؛ ردِ دیجیتال دارد |
| پرداخت بی اینترنت | بله | نه | در بعضی طرحها، با سقفِ محدود |
پس CBDC از نظرِ امنیت شبیهِ اسکناس است و از نظرِ راحتی شبیهِ کارت. ولی یک فرقِ مهم با اسکناس دارد: ردِ دیجیتال میگذارد. این را جلوتر در بخشِ نگرانیها باز میکنیم.
انواعِ CBDC: خردهفروشی و عمدهفروشی
بانکهای مرکزی CBDC را در دو شکلِ کاملاً متفاوت طراحی میکنند. وقتی در خبر میخوانید «فلان کشور CBDC راه انداخت»، اول ببینید کدام نوع منظور است.
CBDC خردهفروشی؛ برای مردم
این همان نوعی است که در گوشیِ من و شما میآید و با آن نان و دارو میخریم. به آن retail CBDC میگویند. یوانِ دیجیتالِ چین و ریالِ دیجیتالِ ایران در گامِ اول از این نوعاند.
CBDC عمدهفروشی؛ فقط برای بانکها
نوعِ دوم، wholesale CBDC، اصلاً به دستِ مردم نمیرسد. فقط بانکها و نهادهای مالیِ بزرگ با آن پولهای کلان را بینِ خودشان جابهجا و تسویه میکنند. کارش شبیهِ حوالهٔ ساتنا است، ولی با فناوریِ تازه و سریعتر. پروژههای پرداختِ بینکشوری مثلِ mBridge هم از همین نوعاند.
پس اگر شنیدید کشوری CBDC دارد ولی مردمش هیچوقت آن را ندیدهاند، احتمالاً منظور نوعِ عمدهفروشی است.
CBDC چطور کار میکند؟
بیشترِ طرحها یک الگوی مشترک دارند که به آن «مدلِ دوسطحی» میگویند. بانک مرکزی پول را منتشر میکند، ولی کیف پول و اپلیکیشن را بانکها و شرکتهای پرداخت به مردم میدهند. یعنی شما همچنان با اپِ بانکِ خودتان کار میکنید؛ فقط پولِ داخلِ آن کیف، پولِ بانک مرکزی است.
بیایید یک خریدِ ساده را قدمبهقدم ببینیم:
- شما در اپِ بانکتان یک کیف پولِ دیجیتال باز میکنید و از موجودیِ حسابتان، مثلاً ۲ میلیون تومان به آن منتقل میکنید. از این لحظه، این ۲ میلیون دیگر قولِ بانک نیست؛ قولِ بانک مرکزی است.
- در نانوایی کدِ QR را اسکن میکنید و ۱۰۰ هزار تومان میپردازید.
- پول مستقیم از کیف پولِ شما به کیف پولِ نانوا میرود. نیازی به تسویهٔ چندروزهٔ بینِ بانکها نیست.
- بانک مرکزی، یا شبکهای که زیرِ نظرِ اوست، این جابهجایی را در دفترِ کلِ خودش ثبت میکند.
آیا CBDC روی بلاکچین است؟
نه لزوماً. بعضی کشورها از بلاک چین یا بهطورِ کلی «دفتر کل توزیعشده» استفاده میکنند. یعنی دفترِ حسابها بهجای یک رایانه، روی چند رایانه نگه داشته میشود و همه با هم آن را تأیید میکنند. ولی این شبکه «مجوزدار» است: فقط بانکها و نهادهایی که بانک مرکزی اجازه داده عضوش هستند.
این فرقِ اساسی با بیتکوین است. در بیتکوین هر کسی در دنیا میتواند یکی از نگهدارندگانِ دفتر باشد و هیچ مرکزی آن را کنترل نمیکند. در CBDC کنترل کاملاً دستِ بانک مرکزی است. بعضی کشورها هم اصلاً بلاکچین به کار نمیبرند و یک پایگاهِ دادهٔ متمرکزِ معمولی دارند.
حسابی یا توکنی؟
دو شیوهٔ فنی هم برای طراحی هست. در شیوهٔ «حسابی» پول مثلِ موجودیِ حساب است و سیستم برای هر پرداخت میپرسد: «صاحبِ این حساب کیست؟». در شیوهٔ «توکنی» پول بیشتر شبیهِ اسکناس است و سیستم میپرسد: «این توکن اصل است یا تقلبی؟». شیوهٔ توکنی امکانِ پرداختِ بیاینترنت و حریمِ خصوصیِ بیشتری میدهد. بیشترِ کشورها ترکیبی از هر دو را امتحان میکنند.
تفاوتِ CBDC و ارز دیجیتال چیست؟
اینجا جایی است که بیشترِ سردرگمیها پیش میآید. چون اسمِ هر دو «ارز دیجیتال» است، خیلیها فکر میکنند CBDC نوعی بیتکوینِ دولتی است. نیست. اگر دربارهٔ خودِ رمزارزها تازهکار هستید، اول مقالهٔ ارز دیجیتال چیست را ببینید.
جدولِ زیر چهار نوع پولِ دیجیتال را کنارِ هم میگذارد.
| ویژگی | CBDC | بیت کوین | استیبلکوین (مثل تتر) | موجودیِ بانکی |
|---|---|---|---|---|
| ناشر | بانک مرکزی | ناشر ندارد؛ شبکهٔ عمومی | یک شرکتِ خصوصی | بانکِ تجاری |
| ارزش | ثابت؛ هر واحد = یک ریال | شناور؛ عرضه و تقاضا | تقریباً ثابت در برابرِ دلار | ثابت؛ به ریال |
| سقفِ عرضه | ندارد؛ تصمیمِ بانک مرکزی | ۲۱ میلیون واحد | به تصمیمِ شرکت | به خلقِ پولِ بانکها |
| کنترل و نظارت | کاملاً متمرکز | غیرمتمرکز | متمرکز در شرکت | بانک و بانک مرکزی |
| ناشناس بودن | کم | شبهناشناس؛ تراکنشها عمومیاند | کم؛ شرکت میتواند مسدود کند | ندارد |
| پولِ قانونی است؟ | بله | نه | نه | بله، با واسطهٔ بانک |
جمعبندیِ جدول یک جمله است: بیتکوین ساخته شد که هیچ بانک مرکزیای کنترلش نکند؛ CBDC ساخته شده که کنترلِ پول دستِ بانک مرکزی بماند. این دو در واقع دو قطبِ مخالفاند.
CBDC و استیبلکوین؛ پسرعموهای رقیب
استیبلکوین نزدیکترین چیز به CBDC است. تتر هم میخواهد همیشه یک دلار بیرزد. ولی پشتِ تتر یک شرکتِ خصوصی است. اگر آن شرکت داراییاش را بد مدیریت کند، قولش ممکن است بشکند. پشتِ CBDC خودِ بانک مرکزی است.
جالب اینکه مسیرِ کشورها اینجا از هم جدا شده است. آمریکا در تابستانِ ۲۰۲۵ برای استیبلکوینها قانونِ مشخص گذاشت و سراغِ دلارِ دیجیتالِ دولتی نرفت. اروپا و چین برعکس، روی پولِ دیجیتالِ بانک مرکزی تمرکز کردهاند.
چرا بانکهای مرکزی سراغِ CBDC رفتهاند؟
هر کشوری دلیلِ خودش را دارد، ولی این پنج دلیل در بیشترِ طرحها تکرار میشود:
- کم شدنِ اسکناس. در خیلی از کشورها مردم دیگر اسکناس به کار نمیبرند. بانک مرکزی نگران است پولِ عمومیِ خودش از زندگیِ مردم حذف شود و همهچیز دستِ بانکها و شرکتهای پرداخت بیفتد.
- هزینهٔ چاپ و جابهجایی. چاپ، شمارش، حمل و نگهداریِ اسکناس خرجِ زیادی دارد. پولِ دیجیتال تقریباً هزینهٔ تولید ندارد.
- رقابت با رمزارزها و استیبلکوینها. اگر مردم برای پرداخت سراغِ پولهای خصوصی بروند، بانک مرکزی ابزارِ سیاست پولی را از دست میدهد.
- شمولِ مالی. در کشورهایی که خیلیها حسابِ بانکی ندارند، یک کیف پولِ ساده در گوشی میتواند آنها را واردِ نظامِ پرداخت کند.
- نظارت و شفافیت. پولِ دیجیتال رد دارد. پولشویی و فرارِ مالیاتی سختتر میشود. همین مزیت، از نگاهِ دیگر، بزرگترین نگرانی هم هست.
پس انگیزه فقط مدرن شدن نیست. بانکهای مرکزی میخواهند در دنیایی که پول دیجیتال میشود، کنترلِ پول را از دست ندهند.
نگرانیها: حریم خصوصی، کنترل و بانکها
من همیشه میگویم هر ابزاری را با معایبش بشناسید. CBDC هم استثنا نیست و منتقدانِ جدی دارد.
حریم خصوصی
با اسکناس میتوانید یک جعبه شیرینی بخرید و هیچکس نداند. با CBDC هر خرید، دستکم در نظریه، جایی ثبت میشود. اگر طراحی و قانونِ درستی پشتش نباشد، دولت میتواند ببیند هر نفر کجا، کی و چقدر خرج کرده است. بانک مرکزیِ اروپا برای همین قول داده خریدهای کوچک و بیاینترنت را تا حدِ زیادی خصوصی نگه دارد.
پولِ برنامهپذیر
پولِ دیجیتال را میشود «برنامهریزی» کرد. مثلاً یارانهای داد که فقط خرجِ مواد غذایی شود، یا تاریخِ انقضا داشته باشد. این برای هدفمند کردنِ کمکها مفید است. ولی همین امکان، اگر بد به کار رود، یعنی کسی بیرون از شما تصمیم بگیرد پولتان را کجا خرج کنید.
خالی شدنِ بانکها
اگر مردم بتوانند پولِ امنِ بانک مرکزی را مستقیم نگه دارند، در روزهای بحران ممکن است یکجا سپردههایشان را از بانکها بیرون بکشند. برای همین بیشترِ طرحها برای هر نفر سقفِ نگهداری میگذارند و به CBDC سود نمیدهند تا جای سپردهٔ بانکی را نگیرد.
پس پرسشِ اصلی این نیست که CBDC خوب است یا بد. پرسش این است که با چه قانونی و چه محافظتهایی اجرا میشود.
کدام کشورها CBDC دارند؟
طبقِ ردیابِ CBDC شورای آتلانتیک در بهروزرسانیِ مه ۲۰۲۶ (اردیبهشت ۱۴۰۵)، حدودِ ۱۴۶ کشور و اتحادیهٔ پولی که بیش از ۹۸٪ اقتصادِ جهان را میسازند، در حالِ بررسیِ CBDC هستند. ولی فقط سه کشور آن را بهطورِ کامل برای همهٔ مردم راه انداختهاند. بیشترِ بقیه هنوز در مرحلهٔ پژوهش یا آزمایشاند.
جدولِ زیر وضعیتِ مهمترین نمونهها را تا مهر ۱۴۰۵ نشان میدهد.
| کشور | نام | وضعیت |
|---|---|---|
| باهاماس | سند دلار (Sand Dollar) | راهاندازیشده از اکتبر ۲۰۲۰؛ اولین CBDC سراسریِ دنیا |
| نیجریه | اینایرا (eNaira) | راهاندازیشده از اکتبر ۲۰۲۱؛ با استقبالِ کمِ مردم |
| جامائیکا | جمدکس (JAM-DEX) | راهاندازیشده از ۲۰۲۲ |
| چین | یوان دیجیتال (e-CNY) | بزرگترین طرحِ آزمایشیِ دنیا در دهها شهر |
| هند | روپیهٔ دیجیتال (e₹) | آزمایشی از اواخرِ ۲۰۲۲ |
| روسیه | روبلِ دیجیتال | از ۱ سپتامبرِ ۲۰۲۶ (۱۰ شهریور ۱۴۰۵) بانکهای بزرگ و فروشگاههای بزرگ موظف به پذیرشاند |
| منطقهٔ یورو | یوروی دیجیتال | قانونش در حالِ مذاکره؛ بانک مرکزیِ اروپا برای انتشار احتمالاً ۲۰۲۹ را هدف گرفته |
| آمریکا | دلارِ دیجیتال | کنار گذاشته شده؛ فرمانِ اجراییِ ژانویهٔ ۲۰۲۵ کار روی آن را متوقف کرد |
| ایران | ریال دیجیتال | آزمایشی از ۱۴۰۱؛ هنوز فراگیر نشده |
یک نکتهٔ جالب در این جدول هست. کشورهایی که CBDC را زودتر راه انداختند، کوچک بودند و مردمشان چندان استقبال نکردند. نیجریه نمونهٔ روشنِ آن است. یعنی ساختنِ پولِ دیجیتال آسانتر از راضی کردنِ مردم به استفاده از آن است.
چین در این میان وزنهٔ اصلی است. طبقِ آمارِ رسمیِ چین، یوانِ دیجیتال تا پایانِ ۲۰۲۵ میلیاردها تراکنش ثبت کرده است. با این حال حتی آنجا هم مردم هنوز بیشتر با اپهای پرداختِ خصوصیِ رایج خرید میکنند.
ریال دیجیتال: نمونهٔ ایرانیِ CBDC
ریال دیجیتال، که به آن رمزریال هم میگویند، همان CBDCِ خردهفروشیِ ایران است. بانک مرکزی آن را منتشر میکند، هر واحدش دقیقاً یک ریال میارزد و در کیف پولِ دیجیتالی نگه داشته میشود که بانکها در اپهایشان میدهند.
مسیرش تا امروز این بوده است: مرحلهٔ پیشآزمایشی در ۱۴۰۱، با محوریتِ جزیرهٔ کیش؛ آزمایشِ محدود از خرداد ۱۴۰۲؛ و گسترشِ تدریجی با چند بانکِ بزرگ از ۱۴۰۳. تا جایی که اطلاعیههای رسمی نشان میدهد، تا مهر ۱۴۰۵ ریال دیجیتال هنوز برای همهٔ مردم فراگیر نشده و در مقیاسِ محدود کار میکند. همهٔ جزئیات، کاربردها و چالشهایش را در مقالهٔ ریال دیجیتال چیست؟ نوشتهایم.
ریال دیجیتال چه فرقی با پولِ کارتِ بانکی دارد؟
کوتاهش این است: پولِ کارت قولِ بانکِ شماست؛ ریال دیجیتال قولِ بانک مرکزی. فرقهای عملیاش اینهاست:
- واسطه ندارد. پرداخت مستقیم از کیف به کیف میرود و منتظرِ تسویهٔ بینِ بانکی نمیماند.
- سود نمیگیرد. طبقِ آنچه بانک مرکزی اعلام کرده، ریال دیجیتال برای پرداخت است، نه پسانداز. حسابِ سپرده سود دارد؛ کیف پولِ ریالِ دیجیتال نه.
- به وضعِ بانکِ شما وابسته نیست. اگر بانکی دچارِ مشکل شود، ریالِ دیجیتالِ شما همچنان بدهیِ بانک مرکزی است.
- میتواند هوشمند باشد. در اسنادِ بانک مرکزی از امکانِ پرداختِ شرطی و برنامهپذیر هم حرف زده شده است.
برای واحدِ پول هم گیج نشوید. ریال دیجیتال واحدِ تازهای نیست. اگر دربارهٔ ریال یا تومان شک دارید، حسابش همان حسابِ همیشه است: هر ۱۰ ریال یک تومان.
CBDC برای پسانداز و سرمایهگذاری چه معنایی دارد؟
خیلیها از من میپرسند: «ریال دیجیتال بخرم؟». این پرسش از اساس جا ندارد. CBDC چیزی نیست که بخرید و منتظرِ گران شدنش بمانید. یک ریالِ دیجیتال همیشه یک ریال است.
مهمتر اینکه CBDC جلوی تورم را نمیگیرد. بیایید با هم حساب کنیم. فرض کنید ۱۰ میلیون تومان ریالِ دیجیتال در کیفتان دارید و تورمِ سالانه ۳۵٪ باشد (این فقط مثال است). یک سال بعد عدد همان ۱۰ میلیون است، ولی با آن فقط به اندازهٔ حدودِ ۷٫۴ میلیون تومانِ امروز میشود خرید. یعنی حدودِ یکچهارمِ قدرتِ خریدتان رفته است؛ دقیقاً مثلِ اسکناس.
پس دیجیتال شدنِ ریال، ارزشِ ریال را حفظ نمیکند. ارزشِ پول را سیاستِ پولی و میزانِ چاپِ پول تعیین میکند، نه کاغذی یا دیجیتال بودنش.
آیا CBDC جای بیت کوین را میگیرد؟
بعید است، چون این دو برای دو کارِ مختلف ساخته شدهاند. CBDC وسیلهٔ پرداختِ روزمره است. کسانی که بیتکوین نگه میدارند، دقیقاً دنبالِ چیزی هستند که هیچ بانک مرکزیای نتواند چاپ یا کنترلش کند. حتی بعضی تحلیلگران معتقدند هر چه پولِ دولتی کنترلپذیرتر شود، تقاضا برای داراییهای بیناشر بیشتر میشود. البته بیتکوین ریسک و نوسانِ بسیار زیادی دارد و برای پساندازِ روزمره مناسب نیست. قیمتِ روزِ رمزارزها را هم میتوانید در صفحهٔ قیمت ارزهای دیجیتال ببینید.
پس اگر هدفتان حفظِ ارزشِ پسانداز است، CBDC جوابِ این نیاز نیست. باید سراغِ داراییهایی رفت که با تورم بالا میروند، و هر کدام ریسکِ خودشان را دارند.
چهار اشتباهِ رایج دربارهٔ CBDC
- «CBDC یعنی بیتکوینِ دولتی.» نه. نه قیمتش شناور است، نه غیرمتمرکز است، نه سقفِ عرضه دارد.
- «با CBDC پولم ارزش پیدا میکند.» نه. همان ریال است و همانقدر در برابرِ تورم آسیبپذیر است.
- «CBDC حتماً روی بلاکچین است.» نه. بعضی طرحها پایگاهِ دادهٔ متمرکزِ معمولیاند.
- «هر چیزی که اسمش رمزریال یا توکنِ ریالی است، CBDC است.» نه. فقط پولی که خودِ بانک مرکزی منتشر کرده CBDC است. توکنهای ریالیِ شرکتهای خصوصی قولِ همان شرکتاند، نه بانک مرکزی.
اشتباهِ چهارم از همه پرهزینهتر است. پیش از سپردنِ پول به هر «ریالِ دیجیتالی»، بپرسید ناشرش کیست. اگر بانک مرکزی نیست، ریسکش با ریالِ واقعی یکی نیست.
سوالات متداول
CBDC چیست؟
CBDC یعنی ارز دیجیتال بانک مرکزی؛ نسخهٔ دیجیتالِ پولِ رسمیِ کشور که خودِ بانک مرکزی منتشر میکند. هر واحدش همارزِ اسکناس است، قیمتش نوسان ندارد و مثلِ اسکناس، بدهیِ مستقیمِ بانک مرکزی به دارندهٔ آن است.
تفاوت CBDC و ارز دیجیتال چیست؟
ارزهای دیجیتالی مثل بیت کوین ناشرِ مرکزی ندارند، قیمتشان با عرضه و تقاضا بالا و پایین میرود و پولِ قانونی نیستند. CBDC را بانک مرکزی منتشر و کنترل میکند، ارزشش ثابت و برابرِ پولِ ملی است و پولِ قانونی به حساب میآید.
کدام کشورها CBDC دارند؟
باهاماس، نیجریه و جامائیکا CBDC را برای همهٔ مردم راه انداختهاند. چین، هند، روسیه و ایران طرحهای آزمایشی یا مرحلهای دارند و منطقهٔ یورو روی یوروی دیجیتال کار میکند. بیش از ۱۴۰ کشور در حالِ بررسیِ آن هستند.
ریال دیجیتال چه فرقی با پول کارت بانکی دارد؟
پولِ کارت بدهیِ بانکِ شما به شماست، ولی ریال دیجیتال بدهیِ مستقیمِ بانک مرکزی است. ریال دیجیتال در کیف پولِ دیجیتال نگه داشته میشود، بی واسطه جابهجا میشود، سود نمیگیرد و به وضعِ مالیِ بانکِ شما وابسته نیست.
آیا CBDC روی بلاک چین کار میکند؟
نه لزوماً. بعضی کشورها از بلاکچینِ مجوزدار یا دفتر کل توزیعشدهای استفاده میکنند که فقط بانکهای مجاز عضوش هستند. بعضی دیگر یک پایگاهِ دادهٔ متمرکزِ معمولی دارند. در هر دو حالت کنترل کاملاً دستِ بانک مرکزی است.
آیا CBDC حریم خصوصی را از بین میبرد؟
بسته به طراحی و قانونِ هر کشور دارد. CBDC برخلافِ اسکناس ردِ دیجیتال میگذارد و در نظریه هر تراکنش قابلِ ردیابی است. بعضی بانکهای مرکزی، مثل بانک مرکزیِ اروپا، قول دادهاند پرداختهای کوچک را تا حدِ زیادی خصوصی نگه دارند.
آیا خرید ریال دیجیتال سود دارد؟
نه. ریال دیجیتال وسیلهٔ پرداخت است، نه سرمایهگذاری. هر واحدش همیشه یک ریال میارزد، سود به آن تعلق نمیگیرد و مثلِ اسکناس در برابرِ تورم ارزشش کم میشود. برای حفظِ ارزشِ پسانداز باید سراغِ داراییهای دیگر رفت.
فرق CBDC با استیبل کوین چیست؟
هر دو ارزشِ ثابت دارند، ولی استیبلکوینی مثلِ تتر را یک شرکتِ خصوصی منتشر میکند و اعتبارش به داراییهای همان شرکت بستگی دارد. CBDC را بانک مرکزی منتشر میکند و پولِ قانونیِ کشور است.
جمعبندی
CBDC همان اسکناسِ همیشگی است که کاغذش را کنار گذاشته است. قولِ مستقیمِ بانک مرکزی است، قیمتش ثابت است و با بیتکوین تقریباً هیچ شباهتی جز «دیجیتال بودن» ندارد. مزیتش سرعت، هزینهٔ کم و امنیتِ پولِ بانک مرکزی است. نگرانیِ اصلیاش حریمِ خصوصی و کنترل است.
پس دفعهٔ بعد که خبری دربارهٔ ریالِ دیجیتال یا یوانِ دیجیتال شنیدید، سه چیز را از خودتان بپرسید: ناشرش کیست؟ برای مردم است یا برای بانکها؟ و چه قانونی از حریمِ خصوصیِ مردم محافظت میکند؟ با همین سه پرسش، بیشترِ خبرها را درست میفهمید.