
ارز اتنا (ENA) چیست؟ دلار مصنوعی USDe، سازوکار و ریسکهای آن
فهرست مطالب۱۱ بخش
- اتنا چیست و چه کسی آن را ساخت؟
- دلار مصنوعی USDe چطور ارزشش را حفظ میکند؟
- مردمِ عادی چطور به USDe میرسند؟
- سودِ USDe از کجا میآید؟ نرخ تأمین مالی به زبانِ ساده
- sUSDe چیست؟
- ارز اتنا ENA به چه کاری میآید؟
- سوییچِ کارمزد و بازخریدِ ENA
- عرضه و آزادسازیِ توکن
- تفاوت USDe با تتر چیست؟
- ریسکهای اتنا کداماند؟
- ۱. نرخ تأمین مالیِ منفی
- ۲. ریسکِ صرافی و امانتدار
- ۳. ریسک دیپگ (جدا شدن از دلار)
- ۴. فرارِ سرمایه و اهرمهای تودرتو
- ۵. ریسکِ قراردادِ هوشمند و قانونگذاری
- آیا USDe همان ماجرای ترا و لونا است؟
- اشتباههای رایج دربارهٔ ارز اتنا
- چکلیستِ پیش از هر تصمیم دربارهٔ اتنا
- سوالات متداول
- جمعبندی
ارز ENA توکنِ حاکمیتیِ پروژهٔ اتنا (Ethena) است. اتنا یک دلارِ دیجیتال به نامِ USDe ساخته که پشتوانهاش دلارِ بانکی نیست. پشتوانهاش رمزارز است، بهاضافهٔ یک معاملهٔ فروشِ هماندازه که نوسانِ قیمت را خنثی میکند. پس ارز اتنا خودش ثابت نیست و مثلِ هر آلتکوینی بالا و پایین میرود.
خیلیها این دو را با هم قاطی میکنند. USDe قرار است همیشه نزدیکِ یک دلار بماند. ENA اما سهمِ رأی در ادارهٔ پروژه است و قیمتش آزاد است. در ادامه با زبانِ ساده میبینیم این دلارِ مصنوعی چطور کار میکند، سودش از کجا میآید و کجا ممکن است بلغزد.
اتنا چیست و چه کسی آن را ساخت؟
اتنا یک پروتکلِ مالیِ غیرمتمرکز روی شبکهٔ اتریوم است. «پروتکل» یعنی مجموعهای از قراردادهای هوشمند که کارها را خودکار انجام میدهند. بنیانگذارش Guy Young است و دلارِ USDe در بهمن ۱۴۰۲ (فوریهٔ ۲۰۲۴) برای عموم راه افتاد.
هدفِ اتنا ساختنِ دلاری بود که به حسابِ بانکیِ یک شرکت وابسته نباشد. در تتر شما به شرکتی اعتماد میکنید که میگوید در بانک دلار و اوراقِ خزانه دارد. اتنا راهِ دیگری رفت: پشتوانه را رمزارز گذاشت و نوسانش را با یک معاملهٔ معکوس پوشاند.
توکنِ ENA چند هفته بعد، در فروردین ۱۴۰۳، با یک ایردراپ بزرگ به کاربرانِ اولیه رسید. سقفِ عرضهٔ آن ۱۵ میلیارد توکن است. پس اتنا دو محصولِ جدا دارد: دلارِ مصنوعی و توکنِ حاکمیتی.
دلار مصنوعی USDe چطور ارزشش را حفظ میکند؟
جوابِ کوتاه: با روشی که به آن «دلتا خنثی» میگویند. یعنی اتنا دو کارِ مخالف را همزمان انجام میدهد تا سود و زیانِ نوسان همدیگر را صفر کنند.
بیایید با یک تشبیهِ آشنا شروع کنیم. فرض کنید طلافروشی یک سکه در گاوصندوق دارد. همزمان در بورس کالا یک قراردادِ آتیِ فروشِ همان یک سکه را میبندد. اگر قیمتِ سکه پایین بیاید، از سکهٔ گاوصندوق ضرر میکند ولی از قراردادِ فروش به همان اندازه سود میبرد. اگر بالا برود، برعکس. ارزشِ کلِ داراییاش به تومان تقریباً ثابت میماند.
اتنا دقیقاً همین کار را با اتریوم و بیتکوین میکند. قدمها اینطور است:
- یک مشارکتکنندهٔ مجاز، مثلاً اتریوم یا تتر، به اتنا میسپارد.
- اتنا همارزِ دلاریِ آن، USDe میسازد و به او میدهد.
- همزمان در بازارِ قراردادهای دائمی (Perpetual) یک پوزیشن شورت هماندازه باز میکند. شورت یعنی معاملهای که با پایین آمدنِ قیمت سود میدهد.
- داراییها پیشِ امانتدارهای جداگانه نگه داشته میشود، نه در خودِ صرافیها، تا اگر صرافیای ورشکست شد، پشتوانه کمتر آسیب ببیند.
این سازوکار را با یک مثالِ ساده جلوی چشم بیاوریم. این فقط مثال است و عددها فرضیاند:
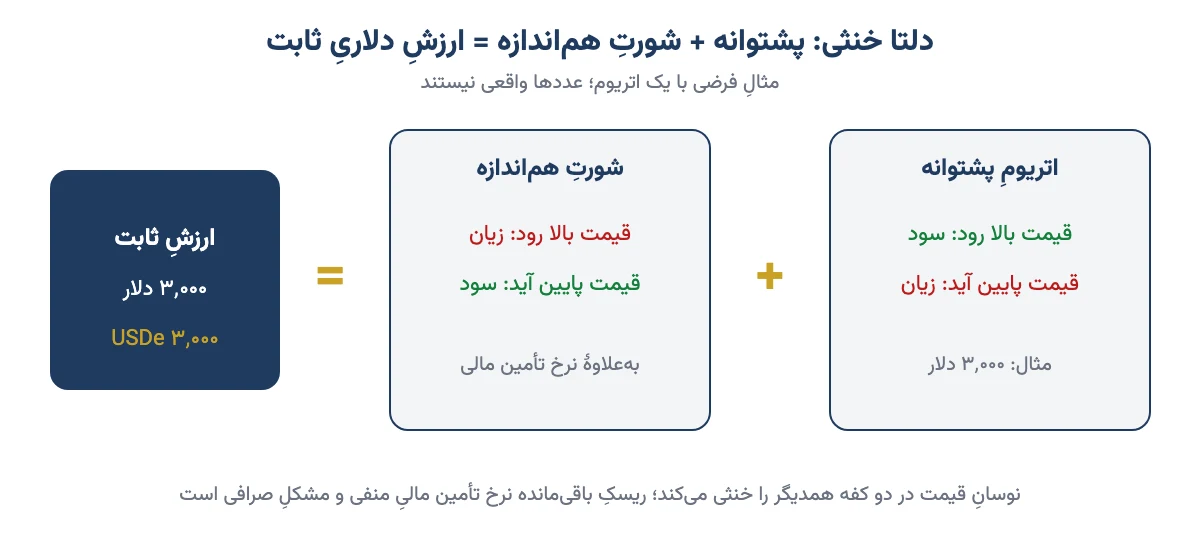
| وضعیت | ارزشِ اتریومِ پشتوانه | سود یا زیانِ شورت | جمعِ دارایی |
|---|---|---|---|
| روزِ اول | ۳٬۰۰۰ دلار | صفر | ۳٬۰۰۰ دلار |
| اتریوم به ۲٬۰۰۰ دلار ریخت | ۲٬۰۰۰ دلار | ۱٬۰۰۰ دلار سود | ۳٬۰۰۰ دلار |
| اتریوم به ۴٬۰۰۰ دلار رسید | ۴٬۰۰۰ دلار | ۱٬۰۰۰ دلار زیان | ۳٬۰۰۰ دلار |
میبینید که جمع در هر سه حالت ۳٬۰۰۰ دلار است. برای همین آن ۳٬۰۰۰ واحد USDe که ساخته شده، پشتوانهٔ دلاریِ ثابتی دارد. پس «ثابت ماندن» از دلِ ریاضی میآید، نه از حسابِ بانکی.
مردمِ عادی چطور به USDe میرسند؟
ساختن و بازخریدِ مستقیمِ USDe فقط برای مشارکتکنندههای تأییدشده است که احرازِ هویت شدهاند. بقیه آن را در بازار از دیگران میگیرند. همین مشارکتکنندهها نقشِ نگهدارندهٔ قیمت را دارند: اگر USDe در بازار زیرِ یک دلار برود، آن را ارزان میخرند و از اتنا یک دلار پس میگیرند. این خرید قیمت را به یک دلار برمیگرداند.
سودِ USDe از کجا میآید؟ نرخ تأمین مالی به زبانِ ساده
اینجا به جذابترین و حساسترین بخش میرسیم. اتنا به دارندگانِ USDe سود پیشنهاد میکند؛ گاهی خیلی بیشتر از سودِ سپردهٔ دلاری در دنیا. این پول از سه جا میآید:
- نرخ تأمین مالی (Funding Rate): در قراردادهای دائمی سررسید نیست. برای اینکه قیمتِ قرارداد از قیمتِ واقعی دور نشود، هر چند ساعت پولی بینِ خریدارها و فروشندهها جابهجا میشود. وقتی بازار خوشبین است و همه میخواهند بخرند، خریدارها به فروشندهها کرایه میدهند. اتنا فروشنده است، پس این کرایه را میگیرد.
- پاداشِ استیکینگِ اتریوم: بخشی از پشتوانه، اتریومِ استیکشده است که خودش سودِ کمی میدهد.
- سودِ ذخایرِ دلاری: بخشی از پشتوانه بهشکلِ استیبلکوینهایی است که پشتشان اوراقِ خزانهٔ آمریکاست و بهره میگیرد.
تشبیهِ خودمانیاش این است: اتنا مثلِ صاحبخانهای است که آپارتمانش را اجاره داده. تا وقتی بازار داغ است، مستأجرها صف میکشند و اجاره بالاست. وقتی بازار سرد شد، اجاره پایین میآید و گاهی حتی صاحبخانه باید پول بدهد تا خانه خالی نماند. یعنی نرخ تأمین مالی میتواند منفی شود.
sUSDe چیست؟
USDe بهتنهایی سود نمیدهد. اگر کسی آن را در قراردادِ اتنا «استیک» کند، بهجایش sUSDe میگیرد. ارزشِ هر sUSDe با گذشتِ زمان و آمدنِ سودها کمکم بیشتر از یک USDe میشود. برای پس گرفتنِ پول معمولاً یک دورهٔ انتظارِ چندروزه هست.
سودِ sUSDe ثابت نیست. در اوجِ بازارِ ۲۰۲۴ گاهی بالای ۲۰٪ سالانه بود. بعد از سقوطِ مهر ۱۴۰۴ و سرد شدنِ بازار، در برخی دورهها به چند درصد رسید. پس عددی که امروز روی سایتِ پروژه میبینید، قولِ فردا نیست.
ارز اتنا ENA به چه کاری میآید؟
حالا که USDe را شناختیم، برگردیم سراغِ خودِ ارز ENA. سه کاربردِ اصلی دارد:
- رأی در اداره: دارندگان دربارهٔ تصمیمهای مهم، مثلاً اینکه چه داراییهایی پشتوانه شوند یا درآمد چطور خرج شود، رأی میدهند.
- استیک و امتیاز: با استیکِ ENA میشود sENA گرفت که در برخی برنامههای پاداشِ اکوسیستم سهم دارد.
- سهم از درآمد در آینده: این بخش از همه مهمتر است و پایینتر توضیحش میدهم.
سوییچِ کارمزد و بازخریدِ ENA
تا مدتها منتقدها میگفتند ENA فقط حقِ رأی است و سهمی از سود ندارد. طبق گزارشها، در شهریور ۱۴۰۵ پیشنهادی در حاکمیتِ اتنا تصویب شد که به آن «سوییچِ کارمزد» میگویند. بر اساسِ آن، بخشِ بزرگی از درآمدِ خالصِ بنیادِ اتنا صرفِ بازخریدِ ENA از بازار میشود.
ولی یک شرط دارد. این بازخرید فقط وقتی شروع میشود که عرضهٔ USDe به حدودِ ۷٫۵ میلیارد دلار برسد. تا مهر ۱۴۰۵ عرضه هنوز پایینتر از این عدد بود. پس این خبر یک وعدهٔ مشروط است، نه پولی که همین حالا به توکن برسد. جزئیاتِ دقیق را همیشه از انجمنِ حاکمیتِ خودِ پروژه بسنجید.
عرضه و آزادسازیِ توکن
همهٔ ۱۵ میلیارد ENA از روزِ اول در بازار نبود. بخشی مالِ تیم، سرمایهگذارانِ اولیه و بنیاد بود که پلهپله آزاد میشود. هر بار که توکنِ تازه آزاد میشود، اگر تقاضا همپا نباشد، فشارِ فروش میآورد. برای فهمِ اینکه این عدد چه اثری دارد، مطلبِ توکنومیکس و فرقِ مارکت کپ با FDV را بخوانید.
تفاوت USDe با تتر چیست؟
این پرسشی است که زیاد از من میپرسند. هر دو قرار است یک دلار بمانند، ولی پشتِ پرده کاملاً فرق دارند. جدولِ زیر USDe را با تتر و دای کنار هم میگذارد:
| ویژگی | تتر (USDT) | دای (DAI) | اتنا (USDe) |
|---|---|---|---|
| پشتوانه | دلار، اوراقِ خزانه و داراییهای دیگرِ یک شرکت | وثیقهٔ رمزارزیِ بیشتر از مبلغ | رمزارز بهاضافهٔ شورتِ هماندازه و بخشی ذخیرهٔ دلاری |
| به چه کسی اعتماد میکنید؟ | شرکتِ صادرکننده و بانکهایش | قراردادِ هوشمند و وثیقهها | قراردادها، امانتدارها و صرافیهایی که شورت آنجاست |
| سودِ داخلی | ندارد | با نسخهٔ پساندازی، کم | با sUSDe، متغیر و گاهی زیاد |
| ریسکِ اصلی | شفافیت و مسدودشدنِ حساب | ریزشِ شدیدِ وثیقه | نرخ تأمین مالیِ منفی و مشکلِ صرافیها |
| سابقه | از ۲۰۱۴ | از ۲۰۱۷ | از ۲۰۲۴ |
خلاصهٔ جدول این است که USDe جوانترین و پیچیدهترین این سه است. سودش را از دلِ ریسکی میدهد که در تتر نیست. پس اسمش «دلار» است، ولی رفتارش بیشتر شبیهِ یک صندوقِ سرمایهگذاری است که میخواهد دلاری بماند. برای شناختِ بیشترِ انواعِ این دلارها، مطلبِ استیبل کوین چیست را ببینید.
ریسکهای اتنا کداماند؟
من معتقدم هر جا سودِ دلاریِ بالا وعده داده شود، اول باید پرسید: «این پول از جیبِ چه کسی میآید و اگر نیامد چه میشود؟» در اتنا پنج ریسکِ جدی هست:
۱. نرخ تأمین مالیِ منفی
اگر بازار مدتِ طولانی نزولی شود، شورتها باید به لانگها پول بدهند. یعنی اتنا بهجای گرفتنِ اجاره، اجاره میپردازد. برای همین اتنا یک صندوقِ ذخیره دارد که مثلِ قلکِ روزِ مبادا عمل میکند. ولی هیچ قلکی بیانتها نیست. اتنا برای کم کردنِ این خطر، در دورههای سرد بخشی از پشتوانه را به استیبلکوینهای پشتوانهدار به اوراقِ خزانه، مثلِ USDtb، منتقل میکند.
۲. ریسکِ صرافی و امانتدار
شورتها در صرافیهای متمرکزِ بزرگ باز شدهاند. اگر یکی از آنها ورشکست شود یا حسابها را ببندد، بخشی از پوشش از بین میرود. داراییها پیشِ امانتدار است، ولی امانتدار هم بیخطر نیست.
۳. ریسک دیپگ (جدا شدن از دلار)
«دیپگ» یعنی قیمتِ یک استیبلکوین از یک دلار جدا شود. این اتفاق برای اتنا هم افتاده است. در ۱۸ و ۱۹ مهر ۱۴۰۴ (۱۰ و ۱۱ اکتبر ۲۰۲۵) بازارِ رمزارز یکی از بزرگترین سقوطهای تاریخش را دید. در همین روزها USDe روی یک صرافیِ بزرگ برای مدتِ کوتاهی تا حدودِ ۰٫۶۵ دلار هم معامله شد. اتنا علتش را خطای قیمتگذاریِ داخلیِ همان صرافی دانست و بازخرید در قراردادِ خودِ پروژه کار کرد. قیمت چند ساعت بعد برگشت.
ولی پیامِ این ماجرا روشن بود. کسی که در آن ساعت مجبور به فروش یا روی آن صرافی لیکویید شده بود، ضررِ واقعی کرد. «استیبل» یعنی «قرار است ثابت بماند»، نه «حتماً ثابت میماند».
۴. فرارِ سرمایه و اهرمهای تودرتو
بخشِ بزرگی از تقاضای USDe از کسانی بود که با قرض گرفتن و دوباره گذاشتنِ آن، سودِ چندبرابری میساختند. وقتی سود پایین آمد، این حلقهها باز شد. عرضهٔ USDe که پیش از سقوطِ مهر ۱۴۰۴ نزدیکِ ۱۵ میلیارد دلار بود، طیِ چند ماه به حدودِ یکسوم رسید. این بیشتر بازخریدِ آرام بود تا فروپاشی، ولی نشان داد این پول چقدر زود میآید و زود میرود.
۵. ریسکِ قراردادِ هوشمند و قانونگذاری
هر پروژهٔ دیفای ممکن است باگ داشته باشد. قانونگذارها هم در کشورهای مختلف به استیبلکوینهای سوددار حساساند. یک تصمیمِ قانونی میتواند راهِ ورود و خروجِ پول را تنگ کند.
آیا USDe همان ماجرای ترا و لونا است؟
نه، و این فرق مهم است. استیبلکوینِ ترا پشتوانهٔ واقعی نداشت و فقط به یک فرمول و توکنِ خواهرش، لونا، تکیه میکرد. وقتی اعتماد رفت، هر دو با هم به صفر رسیدند. USDe پشتوانهٔ واقعی دارد؛ رمزارز و ذخیرهٔ دلاری که در صورتِ بازخرید قابلِ پسدادن است.
ولی «مثلِ ترا نیست» به معنای «بیخطر است» هم نیست. ریسکِ اتنا از جنسِ دیگری است: اجرا، صرافی و نرخ تأمین مالی. پس مقایسهٔ درست این است که USDe را یک استراتژیِ معاملاتیِ بستهبندیشده ببینیم، نه یک دلارِ بیدردسر.
اشتباههای رایج دربارهٔ ارز اتنا
- یکی دانستنِ ENA و USDe: ENA قیمتِ آزاد دارد و میتواند نصف شود. فقط USDe قرار است یک دلار بماند.
- سودِ امروز را سودِ همیشه دانستن: سود از رفتارِ بازار میآید و در بازارِ نزولی آب میرود.
- دیدنِ «دلار» و فراموش کردنِ ریسک: USDe جای پساندازِ اضطراری را نمیگیرد.
- دل بستن به خبرِ بازخرید: بازخریدِ ENA شرط دارد و تا رسیدنِ عرضه به آن پله شروع نمیشود.
- نادیده گرفتنِ آزادسازیِ توکن: پیش از هر تصمیم، تقویمِ آزادسازی را نگاه کنید.
چکلیستِ پیش از هر تصمیم دربارهٔ اتنا
این مقاله راهنمای خرید نیست و من پیشنهادِ خرید یا فروش نمیدهم. ولی اگر میخواهید دربارهٔ این پروژه فکر کنید، این پنج پرسش را از خودتان بپرسید:
- عرضهٔ امروزِ USDe رو به بالاست یا رو به پایین؟
- نرخ تأمین مالی در بازارِ قراردادهای دائمی مثبت است یا منفی؟
- صندوقِ ذخیره چقدر است و نسبت به کلِ عرضه چند درصد است؟
- آزادسازیِ بعدیِ ENA کی است و چند درصدِ عرضهٔ در گردش است؟
- اگر فردا این دارایی ۵۰٪ افت کند، زندگیام به هم میریزد؟
قیمتِ لحظهایِ رمزارزهای اصلی را میتوانید در صفحهٔ قیمت ارزهای دیجیتال امروز ببینید. پس پیش از هر کاری، اول این پنج عدد را پیدا کنید و بعد تصمیم بگیرید.
سوالات متداول
ارز اتنا چیست؟
ارز اتنا یا ENA توکنِ حاکمیتیِ پروژهٔ Ethena است. دارندگانش دربارهٔ تصمیمهای پروژه رأی میدهند. قیمتش ثابت نیست و مثلِ آلتکوینهای دیگر نوسان دارد. دلارِ ثابتِ پروژه، توکنِ دیگری به نامِ USDe است.
USDe چطور ارزش خود را حفظ میکند؟
با روشِ دلتا خنثی. اتنا در برابرِ هر رمزارزی که پشتوانه میگیرد، یک پوزیشن شورتِ هماندازه در قراردادهای دائمی باز میکند. سود و زیانِ نوسانِ قیمت همدیگر را خنثی میکنند و ارزشِ دلاریِ پشتوانه تقریباً ثابت میماند.
تفاوت USDe با تتر چیست؟
پشتوانهٔ تتر دلار و اوراقِ خزانهای است که یک شرکت نگه میدارد. پشتوانهٔ USDe رمزارز بهاضافهٔ شورتِ هماندازه است. تتر سودِ داخلی ندارد ولی نسخهٔ استیکشدهٔ USDe سودِ متغیر میدهد و در عوض ریسکِ نرخ تأمین مالی و صرافی دارد.
ریسکهای اتنا کداماند؟
مهمترینها نرخ تأمین مالیِ منفی در بازارِ نزولی، ورشکستگی یا مشکلِ صرافیهایی که شورت آنجاست، جدا شدنِ موقتِ قیمت از یک دلار، خروجِ سریعِ سرمایه، باگِ قراردادِ هوشمند و تصمیمهای قانونگذاران است.
sUSDe چیست و سودش از کجا میآید؟
sUSDe نسخهٔ استیکشدهٔ USDe است. سودش از نرخ تأمین مالی که شورتها میگیرند، پاداشِ استیکینگِ اتریومِ پشتوانه و بهرهٔ ذخایرِ دلاری میآید. این سود ثابت نیست و در بازارِ سرد خیلی پایین میآید.
آیا USDe تا حالا دیپگ شده است؟
بله، بهطورِ موقت. در سقوطِ بزرگِ مهر ۱۴۰۴ قیمتش روی یک صرافیِ بزرگ برای چند ساعت تا حدودِ ۶۵ سنت پایین آمد. اتنا علت را خطای قیمتگذاریِ همان صرافی دانست و قیمت زود برگشت، ولی کسانی که آن لحظه فروختند ضرر کردند.
آیا اتنا مثل ترا و لونا سقوط میکند؟
سازوکارشان فرق دارد. ترا پشتوانهٔ واقعی نداشت، ولی USDe رمزارز و ذخیرهٔ دلاریِ قابلِ بازخرید دارد. با این حال اتنا هم ریسکهای خودش را دارد و نمیشود آن را بیخطر دانست.
حداکثر عرضه ارز ENA چقدر است؟
سقفِ عرضهٔ ENA پانزده میلیارد توکن است. همهٔ آن از ابتدا در بازار نبود و سهمِ تیم، سرمایهگذارانِ اولیه و بنیاد پلهپله آزاد میشود. هر آزادسازی میتواند فشارِ فروش بیاورد.
جمعبندی
اتنا یک ایدهٔ هوشمندانه دارد: دلاری بسازد که پشتش بانک نباشد و از دلِ بازار سود دربیاورد. USDe با شورتِ هماندازه ثابت میماند و سودش بیشتر از نرخ تأمین مالی میآید. ارز ENA هم توکنِ رأی است که اگر شرطهای سوییچِ کارمزد برآورده شود، سهمی از درآمد خواهد داشت.
ولی سقوطِ مهر ۱۴۰۴ نشان داد این دلار در روزهای سخت میتواند بلغزد و سرمایهاش زود فرار کند. پس اگر این پروژه را دنبال میکنید، آن را یک استراتژیِ پرریسک ببینید، نه جایگزینِ تتر یا پسانداز. تصمیمِ نهایی با خودتان.