
بازارساز خودکار (AMM) چیست؟ فرمول x*y=k، ضرر ناپایدار و قلب صرافیهای غیرمتمرکز به زبان ساده
فهرست مطالب۱۴ بخش
- بازارساز خودکار چیست؟ با یک مثالِ صرافیِ محل
- AMM چه فرقی با اوردر بوک دارد؟
- فرمول x*y=k یعنی چه؟ با هم حساب کنیم
- اسلیپیج در بازارساز خودکار؛ چرا معاملهٔ بزرگ گران درمیآید
- قیمتِ استخر چطور با بازار هماهنگ میماند؟
- ضرر ناپایدار در AMM چیست؟
- یک مثالِ عددی قدمبهقدم
- کارمزد استخر؛ تأمینکنندهٔ نقدینگی از کجا سود میبرد؟
- انواع بازارساز خودکار؛ همه x*y=k نیستند
- صرافی دیفای (دکس) و بازارساز خودکار چه رابطهای دارند؟
- مزایا و معایبِ بازارساز خودکار
- اشتباههای رایج دربارهٔ بازارساز خودکار
- چکلیست پیش از گذاشتنِ پول در استخر نقدینگی
- سوالات متداول
- جمعبندی
بازارساز خودکار یا AMM یک برنامهٔ کامپیوتری روی بلاکچین است که جای خریدار و فروشنده را میگیرد. بهجای اینکه منتظر بمانید کسی سفارش شما را بخرد، با یک «صندوقِ پول» معامله میکنید و قیمت را یک فرمولِ ساده تعیین میکند. تقریباً همهٔ صرافیهای غیرمتمرکز (دکس) با همین دستگاه کار میکنند.
خیلیها میپرسند: «در صرافی غیرمتمرکز که کسی پشتِ باجه نیست، پس چه کسی ارز من را میخرد؟» جواب همین بازارساز خودکار است. بیایید قدمبهقدم ببینیم این دستگاه چطور قیمت میدهد، چرا معاملهٔ بزرگ در آن گران درمیآید و چرا کسی که پولش را در آن میگذارد ممکن است با وجودِ سود، ضرر کند.
بازارساز خودکار چیست؟ با یک مثالِ صرافیِ محل
یک صرافِ کوچک را در محله تصور کنید. پشتِ پیشخوانش دو کشو دارد: یکی پر از دلار، یکی پر از تومان. هر کس دلار بخواهد، از کشوی دلار برمیدارد و تومان در کشوی دیگر میگذارد. صراف یک قانونِ ساده دارد: هر چه دلارِ کشو کمتر شود، قیمتش را بالاتر میبرد.
بازارساز خودکار همین صراف است، فقط آدم نیست. یک قرارداد هوشمند است؛ یعنی برنامهای که روی بلاکچین نوشته شده و هیچکس نمیتواند وسطِ کار قانونش را عوض کند. آن دو کشو را «استخر نقدینگی» میگویند و آن قانونِ ساده را «فرمولِ قیمتگذاری».
سه نقش در این دستگاه هست:
- معاملهگر: کسی که یک ارز میدهد و ارزِ دیگر میگیرد. به این کار «سواپ» یعنی معاوضه میگویند.
- تأمینکنندهٔ نقدینگی (LP): کسی که کشوها را پر میکند؛ یعنی هر دو ارز را به نسبتِ برابر در استخر میگذارد و در عوض سهمی از کارمزدها میگیرد.
- فرمول: قانونی که میگوید با این مقدار پول، چقدر از ارزِ دیگر به شما میرسد.
پس در بازارساز خودکار طرفِ معاملهٔ شما یک آدم نیست؛ یک صندوقِ مشترک است که مردم پرش کردهاند و یک فرمول آن را میگرداند.
AMM چه فرقی با اوردر بوک دارد؟
در بورس تهران یا یک صرافیِ متمرکز، معامله با «اوردر بوک» یا دفترِ سفارش انجام میشود. یعنی فهرستی از خریدارها با قیمتِ پیشنهادیشان و فهرستی از فروشندهها. معامله وقتی انجام میشود که قیمتِ یک خریدار به قیمتِ یک فروشنده برسد. اگر کسی نباشد، سفارش شما همانجا میماند.
بازارساز خودکار این انتظار را حذف کرده است. استخر همیشه آماده است، چون همیشه مقداری از هر دو ارز در آن هست. فقط قیمت با اندازهٔ معاملهتان عوض میشود. جدولِ زیر فرقها را کنارِ هم گذاشته است:
| ویژگی | اوردر بوک (دفترِ سفارش) | بازارساز خودکار (AMM) |
|---|---|---|
| طرفِ معامله | یک خریدار یا فروشندهٔ دیگر | استخرِ نقدینگی |
| تعیینِ قیمت | رسیدنِ پیشنهادِ خرید و فروش به هم | فرمولِ ریاضی بر پایهٔ موجودیِ استخر |
| همیشه معامله انجام میشود؟ | نه؛ شاید سفارش بیجواب بماند | بله؛ ولی معاملهٔ بزرگ قیمتِ بدتری میگیرد |
| سفارشِ محدود (با قیمتِ دلخواه) | دارد | در مدلِ ساده ندارد |
| چه کسی نقدینگی میآورد؟ | معاملهگرها و بازارگردانهای حرفهای | هر کسی که دو ارز را در استخر بگذارد |
| نگهداریِ دارایی | در صرافیِ متمرکز، دستِ صرافی | در کیف پولِ خودِ کاربر تا لحظهٔ معامله |
| مناسبِ | معاملهٔ بزرگ و بازارِ پرحجم | توکنهای کوچک و معاملهٔ فوری |
پس اوردر بوک مثلِ بازارِ میوه است که باید فروشندهای با قیمتِ دلخواهتان پیدا کنید. بازارساز خودکار مثلِ دستگاهِ فروشِ خودکار است: همیشه روشن است، ولی هر چه بیشتر بخرید، گرانتر حساب میکند. اگر فرقهای کلیترِ این دو نوع صرافی برایتان مهم است، مقالهٔ تفاوت صرافی متمرکز و غیرمتمرکز را ببینید.
فرمول x*y=k یعنی چه؟ با هم حساب کنیم
معروفترین فرمولِ بازارساز خودکار این است: x × y = k. به آن «حاصلضربِ ثابت» میگویند. یعنی مقدارِ ارزِ اول (x) ضرب در مقدارِ ارزِ دوم (y) همیشه یک عددِ ثابت (k) میماند. این فرمول را نسخههای اولِ یونیسواپ مشهور کردند.
بیایید یک مثالِ گرد بزنیم. این فقط مثال است و به هیچ ارزِ واقعی ربط ندارد. فرض کنید استخری داریم با ۱۰۰ واحد از «توکنِ الف» و ۱۰٬۰۰۰ واحد تتر.
- قیمتِ اولیه: ۱۰٬۰۰۰ تقسیم بر ۱۰۰ میشود ۱۰۰. پس هر توکنِ الف ۱۰۰ تتر میارزد.
- عددِ ثابت: ۱۰۰ ضرب در ۱۰٬۰۰۰ میشود ۱٬۰۰۰٬۰۰۰. این همان k است و نباید عوض شود.
- یک خرید: شما ۱٬۰۰۰ تتر به استخر میدهید. حالا تترِ استخر ۱۱٬۰۰۰ است.
- حسابِ فرمول: برای اینکه حاصلضرب همان یک میلیون بماند، توکنِ الفِ استخر باید ۱٬۰۰۰٬۰۰۰ تقسیم بر ۱۱٬۰۰۰ باشد؛ یعنی حدودِ ۹۰٫۹ واحد.
- سهمِ شما: ۱۰۰ منهای ۹۰٫۹ میشود حدودِ ۹٫۱ توکنِ الف.
دقت کنید چه شد. با قیمتِ اولیه باید ۱۰ توکن میگرفتید، ولی ۹٫۱ تا گرفتید. یعنی هر توکن را بهطورِ میانگین حدودِ ۱۱۰ تتر خریدید؛ ۱۰٪ گرانتر. قیمتِ استخر هم بعد از خریدِ شما به حدودِ ۱۲۱ رسید (۱۱٬۰۰۰ تقسیم بر ۹۰٫۹).
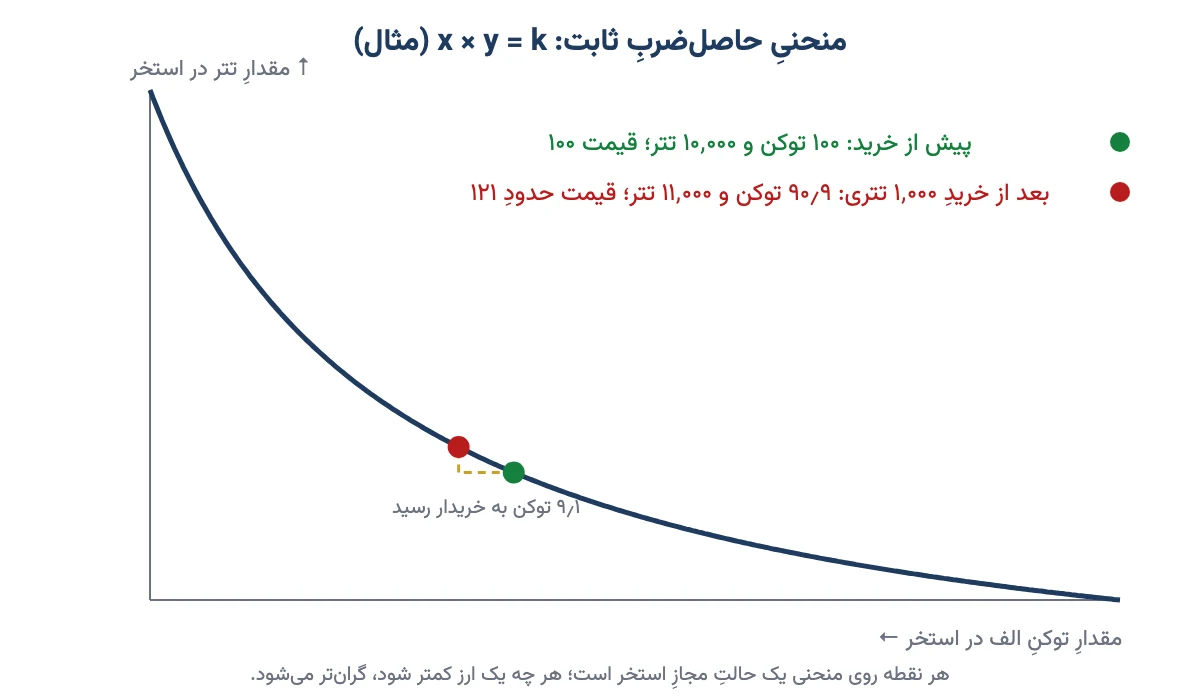
حالا اگر بهجای ۱٬۰۰۰ فقط ۱۰۰ تتر میدادید، حدودِ ۰٫۹۹ توکن میگرفتید؛ یعنی فقط حدودِ ۱٪ گرانتر. این فرمول دو چیز را با هم تضمین میکند: استخر هیچوقت کاملاً خالی نمیشود، چون هر چه یک ارز کمیابتر شود، گرانتر میشود. و معاملهٔ بزرگ نسبت به اندازهٔ استخر، قیمتِ بدتری میگیرد.
در عمل یک کارمزد هم کم میشود. در نسخهٔ دومِ یونیسواپ این کارمزد ۰٫۳٪ بود. یعنی از ۱٬۰۰۰ تترِ شما ۳ تتر در استخر میماند و حساب با ۹۹۷ تتر انجام میشود. همین ۳ تتر سودِ تأمینکنندههای نقدینگی است. پس فرمول، هم قیمت میدهد و هم کارمزدِ استخر را جمع میکند.
اسلیپیج در بازارساز خودکار؛ چرا معاملهٔ بزرگ گران درمیآید
همان ۱۰٪ اختلافی که در مثال دیدیم، اسمِ رسمی دارد: «اثرِ قیمتی» (Price Impact). یعنی معاملهٔ خودِ شما قیمت را جابهجا میکند. کنارِ آن یک چیزِ دیگر هم هست به اسمِ اسلیپیج؛ یعنی فاصلهٔ قیمتی که لحظهٔ ثبت دیدید با قیمتی که واقعاً اجرا شد، چون در این فاصله دیگران هم معامله کردهاند.
این دو را با یک مثالِ آشنا ملموس کنیم. در یک روستای کوچک فقط یک نانوایی هست. اگر شما صبح ۲ نان بخرید، کسی متوجه نمیشود. ولی اگر ۲۰۰ نان بخواهید، نانوا قیمت را بالا میبرد. استخرِ کوچک همان نانواییِ روستاست؛ استخرِ بزرگ، بازارِ بزرگِ تهران.
| مبلغِ خرید (تتر) | سهمِ معامله از تترِ استخر | توکنِ دریافتی | گرانتر از قیمتِ اولیه |
|---|---|---|---|
| ۱۰۰ | ۱٪ | حدودِ ۰٫۹۹ | حدودِ ۱٪ |
| ۵۰۰ | ۵٪ | حدودِ ۴٫۷۶ | حدودِ ۵٪ |
| ۱٬۰۰۰ | ۱۰٪ | حدودِ ۹٫۰۹ | حدودِ ۱۰٪ |
| ۲٬۵۰۰ | ۲۵٪ | ۲۰ | ۲۵٪ |
قاعدهٔ سرانگشتیاش ساده است: در این فرمول، هر چند درصد از تترِ استخر را وارد کنید، تقریباً همانقدر گرانتر میخرید. پس پیش از هر معامله در دکس، اندازهٔ استخر را با اندازهٔ معاملهتان مقایسه کنید.
دکسها برای همین یک تنظیم دارند به اسمِ «تحملِ اسلیپیج». یعنی شما میگویید «اگر قیمت بیش از مثلاً ۱٪ بدتر شد، معامله را انجام نده». اگر این عدد را خیلی باز بگذارید، رباتی که معاملههای در صف را میبیند میتواند درست قبل از شما بخرد و درست بعد از شما بفروشد. به این کار «حملهٔ ساندویچی» میگویند و هزینهاش را شما میدهید.
قیمتِ استخر چطور با بازار هماهنگ میماند؟
شاید بپرسید: فرمول که از قیمتِ بیرون خبر ندارد؛ پس چرا قیمتِ استخر با بازارِ جهانی یکی است؟ جواب «آربیتراژ» است؛ یعنی خریدن از جای ارزان و فروختن در جای گران.
فرض کنید در مثالِ ما، بعد از خریدِ شما، توکنِ الف در استخر ۱۲۱ تتر شده ولی بیرون همان ۱۰۰ تتر است. یک آربیتراژگر از بیرون ارزان میخرد و در استخر گران میفروشد. این کار آنقدر تکرار میشود که قیمتِ استخر دوباره به حدودِ ۱۰۰ برگردد.
این سازوکار مثلِ ظرفهای بههمپیوسته است: آب خودبهخود همسطح میشود. ولی هزینه دارد. سودی که آربیتراژگر میبرد، از جیبِ کسانی میرود که استخر را پر کردهاند. همین ما را میرساند به مهمترین ریسکِ بازارساز خودکار.
ضرر ناپایدار در AMM چیست؟
ضرر ناپایدار (Impermanent Loss) یعنی تأمینکنندهٔ نقدینگی، وقتی قیمتِ یکی از دو ارز زیاد تغییر کند، از کسی که همان دو ارز را فقط در کیف پولش نگه داشته، کمتر پول دارد. در سایت ما به آن ضرر واگرایی هم گفته شده؛ هر دو نام یک چیزند.
چرا پیش میآید؟ چون فرمول همیشه ارزی را که گران میشود از استخر بیرون میدهد و ارزی را که ارزان میشود نگه میدارد. یعنی شما خودکار در حالِ فروختنِ برندهها و خریدنِ بازندهها هستید.
یک مثالِ عددی قدمبهقدم
باز هم فقط مثال. فرض کنید ۱۰ توکنِ الف و ۱٬۰۰۰ تتر در استخری میگذارید که قیمتِ توکن در آن ۱۰۰ تتر است. کلِ سرمایهٔ شما ۲٬۰۰۰ تتر میارزد.
- قیمتِ توکنِ الف در بازار ۴ برابر میشود و به ۴۰۰ تتر میرسد.
- آربیتراژگرها آنقدر توکن از استخر میخرند تا قیمتِ استخر هم ۴۰۰ شود. سهمِ شما در استخر حالا ۵ توکنِ الف و ۲٬۰۰۰ تتر است (حاصلضرب همان ۱۰٬۰۰۰ مانده).
- ارزشِ سهمِ شما: ۵ ضرب در ۴۰۰ بهعلاوهٔ ۲٬۰۰۰ میشود ۴٬۰۰۰ تتر.
- اگر همان ۱۰ توکن و ۱٬۰۰۰ تتر را فقط نگه داشته بودید: ۱۰ ضرب در ۴۰۰ بهعلاوهٔ ۱٬۰۰۰ میشد ۵٬۰۰۰ تتر.
- اختلاف ۱٬۰۰۰ تتر است؛ یعنی ۲۰٪ کمتر از نگهداریِ ساده.
دقت کنید: شما سود کردهاید، چون از ۲٬۰۰۰ به ۴٬۰۰۰ رسیدهاید. ولی اگر هیچ کاری نمیکردید، ۱٬۰۰۰ تتر بیشتر داشتید. آیا کارمزدهای استخر این ۱٬۰۰۰ تتر را جبران کرده؟ این همان پرسشی است که هر تأمینکننده باید از خودش بپرسد.
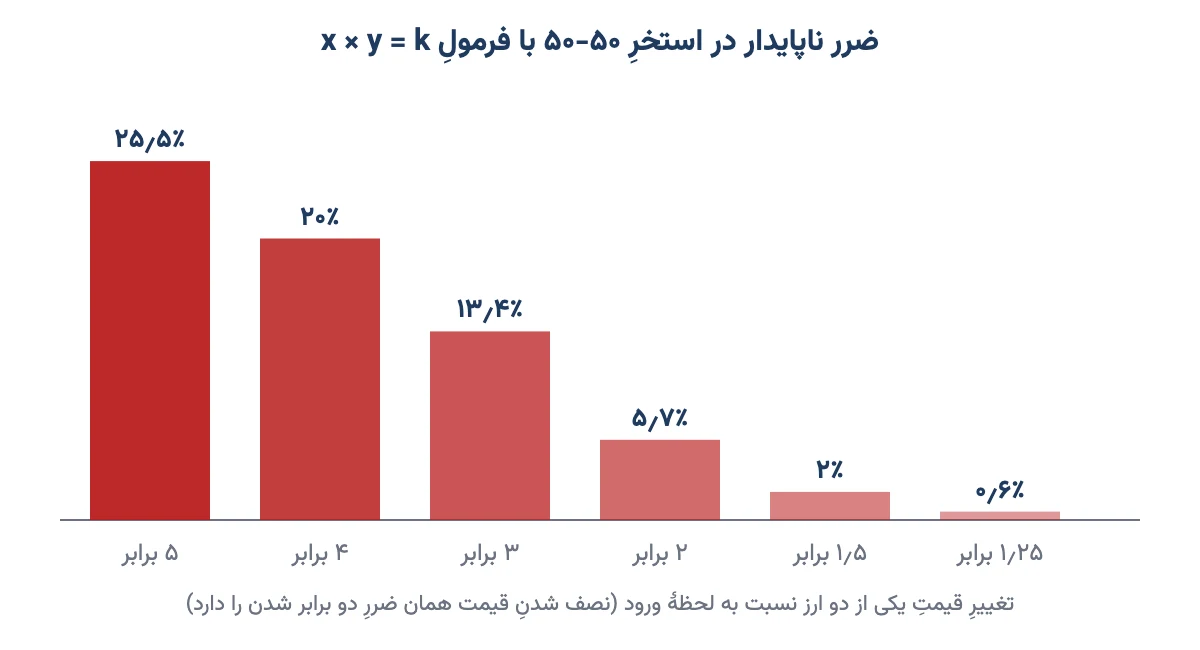
جدولِ زیر اندازهٔ ضرر ناپایدار را در استخرِ ۵۰-۵۰ با فرمولِ x × y = k نشان میدهد. این عددها از خودِ فرمول درمیآیند و به ارزِ خاصی بستگی ندارند:
| تغییرِ قیمت | ضرر ناپایدار | به زبانِ ساده |
|---|---|---|
| ۱٫۲۵ برابر (۲۵٪ رشد) | حدودِ ۰٫۶٪ | ناچیز؛ کارمزد معمولاً جبرانش میکند |
| ۱٫۵ برابر | حدودِ ۲٪ | کم |
| ۲ برابر یا نصف شدن | حدودِ ۵٫۷٪ | محسوس |
| ۳ برابر | حدودِ ۱۳٫۴٪ | زیاد |
| ۴ برابر | ۲۰٪ | خیلی زیاد |
| ۵ برابر | حدودِ ۲۵٫۵٪ | بیشترِ سودِ کارمزد را میخورد |
یک نکتهٔ جالب: نصف شدنِ قیمت هم همان ۵٫۷٪ ضرر دارد که دو برابر شدن. یعنی جهتِ حرکت مهم نیست؛ اندازهٔ فاصله مهم است. برای همین به آن «ناپایدار» میگویند: اگر قیمت به نقطهٔ اول برگردد، این ضرر هم پاک میشود. ولی اگر در قیمتِ جدید از استخر بیرون بیایید، ضرر قطعی میشود.
پس استخرِ دو ارزِ همجهت (مثلاً دو استیبل کوین که هر دو حدودِ یک دلارند) ضرر ناپایدارِ ناچیزی دارد. استخرِ یک توکنِ پرنوسان در برابرِ تتر، میتواند سنگین ضرر بدهد.
کارمزد استخر؛ تأمینکنندهٔ نقدینگی از کجا سود میبرد؟
درآمدِ اصلیِ تأمینکنندهها کارمزدِ معاملات است. هر بار کسی در استخر معامله میکند، درصدِ کوچکی از مبلغ در استخر میماند و به نسبتِ سهم بینِ تأمینکنندهها تقسیم میشود. اگر ۱٪ استخر مالِ شما باشد، ۱٪ کارمزدها هم مالِ شماست.
در یونیسواپِ نسخهٔ سوم، کسی که استخر را میسازد از میانِ چند سطح کارمزد انتخاب میکند: ۰٫۰۱٪، ۰٫۰۵٪، ۰٫۳٪ و ۱٪. معمولاً جفتهای آرام (مثلِ دو استیبل کوین) کارمزدِ کم دارند و جفتهای پرنوسان کارمزدِ بیشتر. در نسخهٔ چهارم، سازندهٔ استخر میتواند کارمزدِ دلخواه یا حتی متغیر بگذارد.
بعضی پروژهها کنارِ کارمزد، توکنِ خودشان را هم جایزه میدهند. این همان چیزی است که به آن «کِشت سود» (Yield Farming) میگویند. حواسمان باشد: سودِ سالانهٔ چندصد درصدی معمولاً از همین جایزههاست، نه از کارمزد. اگر قیمتِ آن توکنِ جایزه بریزد، آن درصدِ وسوسهانگیز هم آب میشود.
پس حسابِ درستِ یک تأمینکننده این است: کارمزدِ دریافتی، منهای ضرر ناپایدار، منهای کارمزدِ شبکه برای واریز و برداشت. اگر نتیجه از نگهداریِ ساده بهتر نبود، استخر به زحمتش نمیارزید.
انواع بازارساز خودکار؛ همه x*y=k نیستند
فرمولِ حاصلضربِ ثابت ساده و محکم است، ولی بیعیب نیست. برای همین مدلهای دیگری هم ساخته شدهاند:
| مدل | ایدهٔ اصلی | مناسبِ | نمونهٔ شناختهشده |
|---|---|---|---|
| حاصلضربِ ثابت | x × y = k؛ نقدینگی در همهٔ قیمتها پخش است | هر جفتی، بهخصوص توکنهای تازه | یونیسواپِ نسخهٔ ۲، پنکیک سواپ |
| نقدینگیِ متمرکز | تأمینکننده بازهٔ قیمتیِ خودش را انتخاب میکند | بهرهوریِ بیشترِ سرمایه | یونیسواپِ نسخهٔ ۳ و ۴ |
| استخرِ استیبل | نزدیکِ قیمتِ برابر، تقریباً بی اسلیپیج | دو ارزِ همارزش، مثلِ دو استیبل کوین | Curve |
| استخرِ وزندار | نسبتِ داراییها میتواند ۸۰-۲۰ یا چند ارزی باشد | سبدِ چند دارایی | Balancer |
نقدینگیِ متمرکز را با یک مثال ببینیم. در مدلِ ساده، پولِ شما برای همهٔ قیمتها از صفر تا بینهایت آماده است، در حالی که بیشترِ معاملهها در بازهٔ باریکی انجام میشود. در مدلِ متمرکز میگویید «پولِ من فقط بینِ ۹۰ تا ۱۱۰ کار کند». سهمِ کارمزدتان بیشتر میشود، ولی اگر قیمت از این بازه بیرون برود، دیگر کارمزدی نمیگیرید و ضرر ناپایدار هم شدیدتر است. پس این مدل برای کسی است که مدام حواسش به بازار باشد.
صرافی دیفای (دکس) و بازارساز خودکار چه رابطهای دارند؟
صرافی دیفای یا دکس صرافیای است که دارایی شما را نگه نمیدارد و معامله مستقیم از کیف پولِ خودتان انجام میشود. «دیفای» یعنی امورِ مالیِ غیرمتمرکز؛ خدماتی مثلِ معامله، وام و پسانداز که بهجای بانک، قرارداد هوشمند انجامش میدهد. برای آشنایی کامل با این دنیا، مقالهٔ دیفای چیست را بخوانید.
بازارساز خودکار موتورِ بیشترِ دکسهاست. اوایلِ کار، دکسها هم اوردر بوک داشتند؛ ولی روی بلاکچینِ اتریوم هر ثبت و لغوِ سفارش کارمزد داشت و کند بود. بازارساز خودکار این مشکل را حل کرد: یک معامله، یک تراکنش، بی انتظار.
«دکس تریدینگ» هم که زیاد جستوجو میشود، یعنی همین خرید و فروش در صرافیِ غیرمتمرکز. ولی دانستنِ سازوکار با توصیه به معامله فرق دارد. این مقاله برای فهمیدنِ دستگاه است، نه راهنمای ورود به آن.
مزایا و معایبِ بازارساز خودکار
منصفانه بگوییم، این دستگاه هم خوبی دارد و هم بدی:
- همیشه باز است: برای هر جفتی که استخر دارد، معامله فوری انجام میشود.
- دارایی دستِ خودتان است: تا لحظهٔ معامله، پول در کیف پولِ شماست، نه در حسابِ یک شرکت.
- هر کسی میتواند بازارگردان شود: لازم نیست نهادِ بزرگی باشید.
- شفاف است: فرمول و موجودیِ استخر روی بلاکچین برای همه دیدنی است.
و معایب:
- ضرر ناپایدار برای تأمینکنندهها.
- اثرِ قیمتیِ سنگین در استخرهای کوچک و برای معاملههای بزرگ.
- ریسکِ کدِ قرارداد: یک باگ در قرارداد هوشمند میتواند کلِ استخر را خالی کند، و کسی هم نیست که پول را برگرداند.
- توکنهای جعلی و کلاهبرداری: ساختنِ استخر برای هر توکنی آزاد است. سازنده میتواند استخر را پر کند، مردم را جذب کند و یکشبه نقدینگی را بیرون بکشد.
- رباتها و حملهٔ ساندویچی که با تنظیمِ نادرستِ تحملِ اسلیپیج، از معاملهٔ شما سود میبرند.
اشتباههای رایج دربارهٔ بازارساز خودکار
- «سودِ سالانهٔ ۳۰۰٪ یعنی پولم سه برابر میشود.» نه. این عدد معمولاً از توکنِ جایزه است و ضرر ناپایدار در آن حساب نشده.
- «قیمتی که میبینم، قیمتی است که میخرم.» فقط برای معاملهٔ کوچک. معاملهٔ بزرگ را با اندازهٔ استخر بسنجید.
- «استخرِ پرسود یعنی پروژهٔ خوب.» بیشترِ پروژههای کلاهبرداری دقیقاً با سودِ نجومی آدم جذب میکنند.
- «ضرر ناپایدار فقط وقتی است که قیمت بریزد.» نه. رشدِ تند هم دقیقاً همانقدر ضرر نسبی میدهد.
- «قرارداد هوشمند یعنی امن.» هوشمند یعنی خودکار، نه بیخطا. قراردادِ بازرسینشده خطرِ واقعی دارد.
چکلیست پیش از گذاشتنِ پول در استخر نقدینگی
اگر روزی خواستید تأمینکنندهٔ نقدینگی شوید، اول این پرسشها را از خودتان بپرسید:
- دو ارزِ این استخر چقدر نوسان دارند؟ اگر یکی ممکن است چند برابر شود، ضرر ناپایدار را حساب کردهام؟
- سودِ اعلامشده از کارمزد است یا از توکنِ جایزه؟
- حجمِ معاملهٔ روزانهٔ استخر چقدر است؟ کارمزد از حجم درمیآید، نه از اندازهٔ استخر.
- قراردادِ این استخر سابقه و بازرسیِ امنیتی دارد؟
- کارمزدِ شبکه برای واریز و برداشت چقدر از سودِ من را میخورد؟
- اگر فردا کلِ این پول صفر شود، زندگیام به هم میریزد؟ اگر بله، این پول جای استخر نیست.
توصیهٔ من این است که پیش از هر چیز، همین حسابها را روی کاغذ با چند قیمتِ فرضی تمرین کنید. قیمتِ روزِ ارزها را هم میتوانید در صفحهٔ قیمت ارزهای دیجیتال امروز ببینید. تصمیمِ نهایی با خودتان است.
سوالات متداول
بازارساز خودکار به زبان ساده چیست؟
بازارساز خودکار برنامهای روی بلاکچین است که بهجای خریدار و فروشنده، با یک استخرِ پر از دو ارز با شما معامله میکند. قیمت را هم یک فرمولِ ریاضی بر اساسِ موجودیِ استخر تعیین میکند، نه سفارشِ آدمها.
AMM چه فرقی با اوردر بوک دارد؟
در اوردر بوک باید خریدار و فروشنده روی یک قیمت به هم برسند و ممکن است سفارش بیجواب بماند. در AMM استخر همیشه آماده است و معامله فوری انجام میشود، ولی هر چه معامله نسبت به استخر بزرگتر باشد، قیمتِ بدتری میگیرد.
فرمول x*y=k یعنی چه؟
یعنی مقدارِ ارزِ اول ضرب در مقدارِ ارزِ دوم در استخر همیشه ثابت میماند. وقتی کسی یک ارز را برمیدارد، آن ارز کمیابتر و گرانتر میشود تا حاصلضرب عوض نشود. همین قانون قیمت را میسازد و نمیگذارد استخر خالی شود.
ضرر ناپایدار در AMM چیست؟
اختلافِ ارزشِ سهمِ تأمینکنندهٔ نقدینگی با حالتی است که همان دو ارز را فقط نگه میداشت. هر چه قیمتِ یکی از دو ارز بیشتر تغییر کند، این اختلاف بزرگتر میشود؛ مثلاً با دو برابر شدنِ قیمت حدودِ ۵٫۷ درصد.
آیا ضرر ناپایدار جبران میشود؟
اگر قیمت به نقطهٔ ورودِ شما برگردد، ضرر ناپایدار پاک میشود. کارمزدهای استخر هم ممکن است آن را جبران کنند. ولی اگر در قیمتِ جدید از استخر خارج شوید، ضرر قطعی میشود و دیگر برنمیگردد.
تأمینکنندهٔ نقدینگی از کجا سود میگیرد؟
از کارمزدِ معاملاتِ استخر. هر معامله درصدِ کوچکی کارمزد دارد که به نسبتِ سهم بینِ تأمینکنندهها تقسیم میشود. بعضی پروژهها توکنِ جایزه هم میدهند که ارزشش ممکن است بهسرعت کم شود.
چرا در صرافی غیرمتمرکز معاملهٔ بزرگ گرانتر تمام میشود؟
چون در فرمولِ حاصلضربِ ثابت، هر واحدی که از استخر برمیدارید قیمتِ واحدِ بعدی را بالاتر میبرد. در استخرِ کوچک، معاملهای به اندازهٔ ده درصدِ استخر حدودِ ده درصد گرانتر از قیمتِ اولیه اجرا میشود.
آیا بازارساز خودکار امن است؟
فرمولِ آن ساده و شفاف است، ولی ریسک کم ندارد: باگِ قرارداد هوشمند، توکنهای جعلی، بیرون کشیدنِ ناگهانیِ نقدینگی توسطِ سازنده و رباتهایی که از معاملهٔ شما سود میبرند. هیچ نهادی هم پولِ از دست رفته را برنمیگرداند.
جمعبندی
بازارساز خودکار همان صرافِ محله است که بهجای آدم، یک فرمول پشتِ پیشخوانش نشسته. فرمولِ x × y = k قیمت را از موجودیِ استخر میسازد، استخر را هیچوقت خالی نمیگذارد و معاملهٔ بزرگ را گرانتر حساب میکند. آربیتراژگرها قیمت را با بازار هماهنگ نگه میدارند و هزینهاش را تأمینکنندهها با ضرر ناپایدار میدهند.
پس دفعهٔ بعد که اسمِ یک دکس یا یک استخرِ پرسود را شنیدید، سه چیز را بپرسید: استخر چقدر بزرگ است، سودش از کارمزد است یا از جایزه، و اگر قیمتِ یکی از دو ارز دو برابر شود، چقدر ضرر ناپایدار میدهد.