
آربیتراژ چیست؟ انواع آربیتراژ در بورس، طلا و ارز دیجیتال با مثال

فهرست مطالب۱۱ بخش
- آربیتراژ چیست؟ تعریف ساده با یک مثال روزمره
- قانون یک قیمت؛ چرا این فرصتها زود بسته میشوند؟
- آیا آربیتراژ واقعاً سود بدون ریسک است؟
- انواع آربیتراژ کداماند؟
- آربیتراژ ساده و آربیتراژ چندگانه
- آربیتراژ سکه و صندوق طلا؛ راهی برای بیشتر کردنِ وزنِ طلا
- یک خاطره از حبابِ منفی
- معاوضهٔ سکه با آبشده
- آربیتراژ صندوق طلا و گواهی سپرده سکه در بورس
- قیمت صندوق در برابر NAV
- آربیتراژ در بورس ایران چگونه انجام میشود؟
- آربیتراژ حق تقدم و سهم
- آربیتراژ آپشن یا اختیار معامله
- آربیتراژ نقد و آتی
- آربیتراژ ارز دیجیتال: تتر، دلار و آربیتراژ مثلثی
- تتر و دلار آزاد
- آربیتراژ مثلثی چیست؟
- ربات آربیتراژ
- ریسکهای آربیتراژ چیست؟
- چکلیستِ پیش از هر آربیتراژ
- سه اشتباهِ رایج در آربیتراژ
- سوالات متداول
- جمعبندی
فرض کنید یک طلافروشی سکه را ارزانتر میفروشد و مغازهٔ کناری همان سکه را گرانتر میخرد. اگر همزمان از اولی بخرید و به دومی بفروشید، از همین فاصله سود کردهاید. آربیتراژ یعنی همین: سود گرفتن از اختلاف قیمتِ یک دارایی در دو بازار، با خرید و فروشِ همزمان. در تئوری سودِ بدون ریسک است؛ در عمل کارمزد، زمان و نقدشوندگی بخشی از آن را میخورند.
آربیتراژ در بورس ایران، در بازارِ طلا و سکه، در اختیار معامله و در ارز دیجیتال، هر کدام شکلِ خودش را دارد. خیلی از «فرصتهای طلایی» هم بعد از حسابِ کارمزد دیگر طلایی نیستند. بیایید یکییکی ببینیم. همهٔ عددهای این متن مثالاند؛ قیمتِ امروز را از صفحهٔ قیمت سکه امروز و صفحههای قیمتِ زندهٔ دیگر ببینید.
آربیتراژ چیست؟ تعریف ساده با یک مثال روزمره
واژهٔ آربیتراژ (Arbitrage) فرانسوی است. در بازارهای مالی یعنی یک کالا یا دارایی را جایی که ارزان است بخریم و همان لحظه جایی که گران است بفروشیم. سود ما همان اختلاف قیمت است.
بیایید با یک مثالِ آشنا شروع کنیم. فرض کنیم در بازارِ بزرگِ تهران، مغازهٔ «الف» یک سکهٔ امامی را ۱۰۰ میلیون تومان میفروشد. مغازهٔ «ب» در همان راسته، همان سکه را ۱۰۱ میلیون تومان از مردم میخرد. اگر سکه را از «الف» بخرید و چند دقیقه بعد به «ب» بفروشید، یک میلیون تومان سود کردهاید؛ یعنی ۱٪. (این فقط مثال است.)
نکتهٔ مهم «همزمانی» است. آربیتراژگر قرار نیست حدس بزند قیمت بالا میرود یا پایین میآید. او کاری به جهتِ بازار ندارد. فقط دنبالِ فاصلهٔ دو قیمت در یک لحظه است. پس آربیتراژ با «ارزان بخر، بعداً گران بفروش» فرق دارد؛ آن دومی پیشبینی است، نه آربیتراژ.
قانون یک قیمت؛ چرا این فرصتها زود بسته میشوند؟
اقتصاددانها قاعدهای دارند به نامِ «قانون یک قیمت». یعنی یک کالای یکسان، اگر هزینهٔ جابهجایی نداشته باشد، باید همهجا یک قیمت داشته باشد. اگر نداشته باشد، آربیتراژگرها وارد میشوند.
زنجیرهاش ساده است. همه از مغازهٔ «الف» سکه میخرند؛ پس «الف» قیمتش را بالا میبرد. همه به «ب» میفروشند؛ پس «ب» قیمتِ خریدش را پایین میآورد. چند ساعت بعد، فاصله تقریباً از بین رفته است. برای همین آربیتراژ به نفعِ کلِ بازار هم هست: قیمتها را به هم نزدیک میکند. دربارهٔ این موضوع در مطلبِ فرضیهٔ بازار کارا بیشتر نوشتهام.
پس هر جا فاصلهٔ قیمت زیاد و ماندگار است، اول بپرسید چرا هنوز کسی آن را نبسته. معمولاً جواب یک هزینه یا یک ریسکِ پنهان است.
آیا آربیتراژ واقعاً سود بدون ریسک است؟
در کتابها بله؛ در بازارِ واقعی تقریباً هیچوقت صددرصد نه. مثالِ دو مغازه را دوباره نگاه کنیم و این بار هزینهها را هم بشماریم.
- کارمزد معاملات: در بورس هر خرید و فروش کارمزد دارد. در بازارِ فیزیکی هم طلافروش سودِ خودش را برمیدارد.
- اسپرد: یعنی فاصلهٔ قیمتِ خرید و فروشِ یک فروشنده. طلافروش سکه را به شما گرانتر میفروشد و از شما ارزانتر میخرد. این فاصله خودش یک هزینه است.
- زمان: اگر بینِ خرید و فروش یک روز یا یک ماه فاصله بیفتد، قیمت ممکن است عوض شود. پولِ شما هم در این مدت بیسود خوابیده است.
- نقدشوندگی: یعنی چقدر سریع و بیضرر میشود چیزی را فروخت. اگر خریدارِ کافی نباشد، معاملهٔ دوم انجام نمیشود و شما با داراییای میمانید که نمیخواستید.
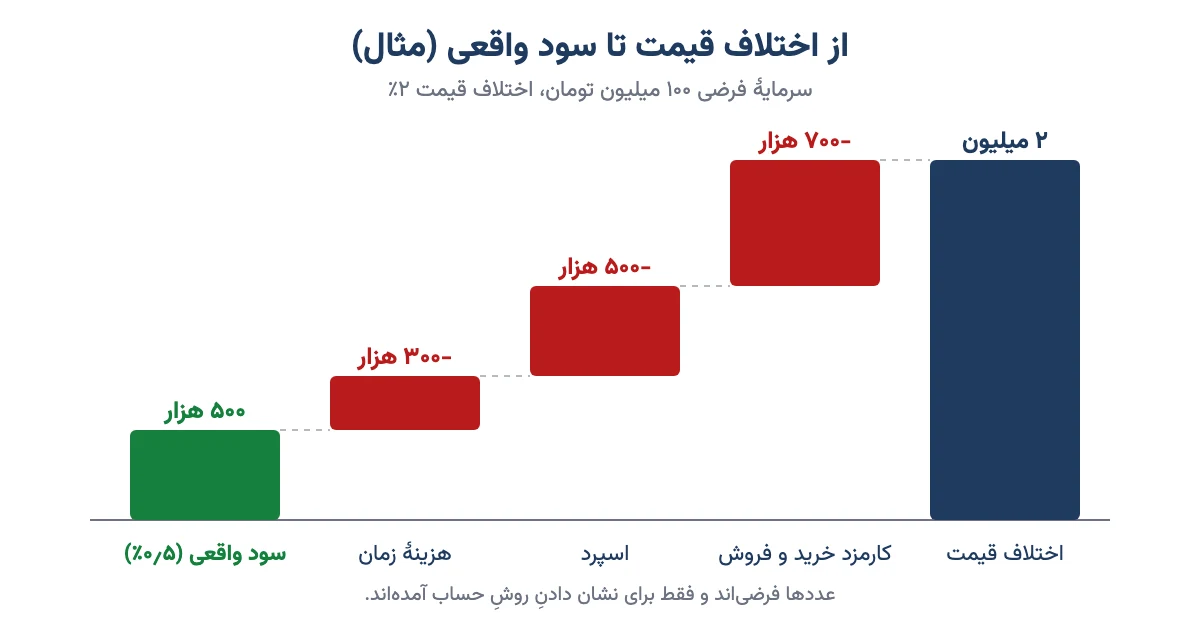
بیایید با هم حساب کنیم. فرض کنیم ۱۰۰ میلیون تومان سرمایه دارید و ۲٪ اختلاف قیمت پیدا کردهاید؛ یعنی ۲ میلیون تومان روی کاغذ. حالا کارمزدِ خرید و فروش رویهم ۷۰۰ هزار تومان، اسپرد ۵۰۰ هزار تومان و هزینهٔ چند روز خوابِ پول ۳۰۰ هزار تومان است. چقدر میماند؟ ۵۰۰ هزار تومان؛ یعنی نیم درصد. (عددها مثالاند.)
نیم درصد بد نیست، به شرطی که کار بیدردسر انجام شود. ولی کافی است یکی از دو معامله دیر انجام شود تا همین نیم درصد هم برود. پس پیش از هر آربیتراژ، اول هزینهها را کم کنید، بعد ذوق کنید.
انواع آربیتراژ کداماند؟
آربیتراژ شکلهای زیادی دارد. ولی بیشترشان در چند دستهٔ اصلی جا میگیرند. جدولِ زیر آنها را کنار هم گذاشته است.
| نوع آربیتراژ | به زبان ساده | نمونه در ایران | ریسکِ اصلی |
|---|---|---|---|
| مکانی (فضایی) | یک دارایی، دو بازار، دو قیمت | سکهٔ فیزیکی و گواهی سپردهٔ سکه در بورس کالا | هزینه و زمانِ جابهجایی |
| زمانی (نقد و آتی) | قیمتِ امروز در برابر قیمتِ قراردادِ آینده | قرارداد آتیِ سکه یا صندوق طلا در بورس کالا | وجه تضمین و فراخوانِ آن |
| آماری یا نسبی | دو داراییِ همخانواده که معمولاً با هم حرکت میکنند | معاوضهٔ صندوق طلا با گواهی سکه | نسبت ممکن است مدتی برنگردد |
| آربیتراژ آپشن | قیمتِ اختیار معامله با قیمتِ خودِ سهم جور نیست | اختیار خریدِ زیرِ ارزش ذاتی، کاوردکال | ریزشِ سهم پیش از سررسید |
| حق تقدم و سهم | حق تقدم بهاضافهٔ ۱۰۰ تومان باید حدودِ قیمتِ سهم باشد | خریدِ حق تقدمِ ارزانتر از سهم | چند ماه انتظار تا تبدیل به سهم |
| آربیتراژ مثلثی | سه تبدیلِ پشتِ سرِ هم که به نقطهٔ اول برمیگردد | تومان، بیتکوین، تتر و دوباره تومان | کارمزدِ سهباره و تغییرِ قیمت در میانه |
همانطور که در جدول پیداست، هرچه از آربیتراژِ ساده دورتر شویم، کار بیشتر به پیشبینی شبیه میشود و ریسکش بالا میرود. در ادامه هر کدام را با مثالِ ایرانی باز میکنیم.
آربیتراژ ساده و آربیتراژ چندگانه
یک تقسیمبندیِ قدیمیتر هم هست. در آربیتراژ ساده فقط یک دارایی داریم: یک بار میخریم، یک بار میفروشیم. مثالِ دو مغازه از این نوع است.
در آربیتراژ چندگانه یا پیچیده، دو یا چند دارایی درگیرند. آربیتراژ مثلثی که سه دارایی دارد، معروفترینِ آنهاست. هرچه حلقهها بیشتر باشد، کارمزد و احتمالِ خطا هم بیشتر است.
آربیتراژ سکه و صندوق طلا؛ راهی برای بیشتر کردنِ وزنِ طلا
بازارِ طلای ایران پر از فرصتهای کوچکِ آربیتراژ است، چون یک دارایی، یعنی طلا، در چند شکل و چند بازار معامله میشود: سکهٔ فیزیکی، طلای آبشده، گواهی سپردهٔ سکه، شمش و صندوقهای طلا. هر کدام حبابِ خودش را دارد.
حباب یعنی آن مقداری که بالاتر از ارزشِ طلای خالصِ داخلِ آن دارایی میپردازید. اگر حباب برایتان تازه است، اول مطلبِ حباب سکه و روش محاسبهٔ آن را بخوانید. بقیهٔ این بخش روی همین عدد بنا شده است.
یک خاطره از حبابِ منفی
سالها پیش دورههایی بود که سکه حبابِ منفی داشت؛ یعنی ارزانتر از طلای خودش فروخته میشد. آن موقع عدهای سکه را میخریدند، آب میکردند و آبشده را میفروختند. این یک آربیتراژِ واقعی بود. امروز معمولاً حبابِ سکه مثبت است و این فرصت کمتر پیش میآید.
معاوضهٔ سکه با آبشده
حرفهایهای بازارِ طلا یک فلسفهٔ مشترک دارند که من در دورهٔ طلا هم رویش تأکید کردهام: آنها بیشتر از قیمت، به «وزنِ» طلایشان فکر میکنند. هدف این است که امسال یک کیلو طلا داشته باشند و چند سال بعد کمی بیشتر، حتی بیآنکه پولِ تازهای بیاورند.
روشش این است: حبابِ سکه مدام بالا و پایین میرود، ولی آبشده تقریباً حباب ندارد. وقتی حبابِ سکه زیاد است، سکه را به آبشده تبدیل میکنید. وقتی حباب کم شد، آبشده را دوباره به سکه تبدیل میکنید. هر دور، اگر حساب درست باشد، کمی به وزنِ طلایتان اضافه میشود.
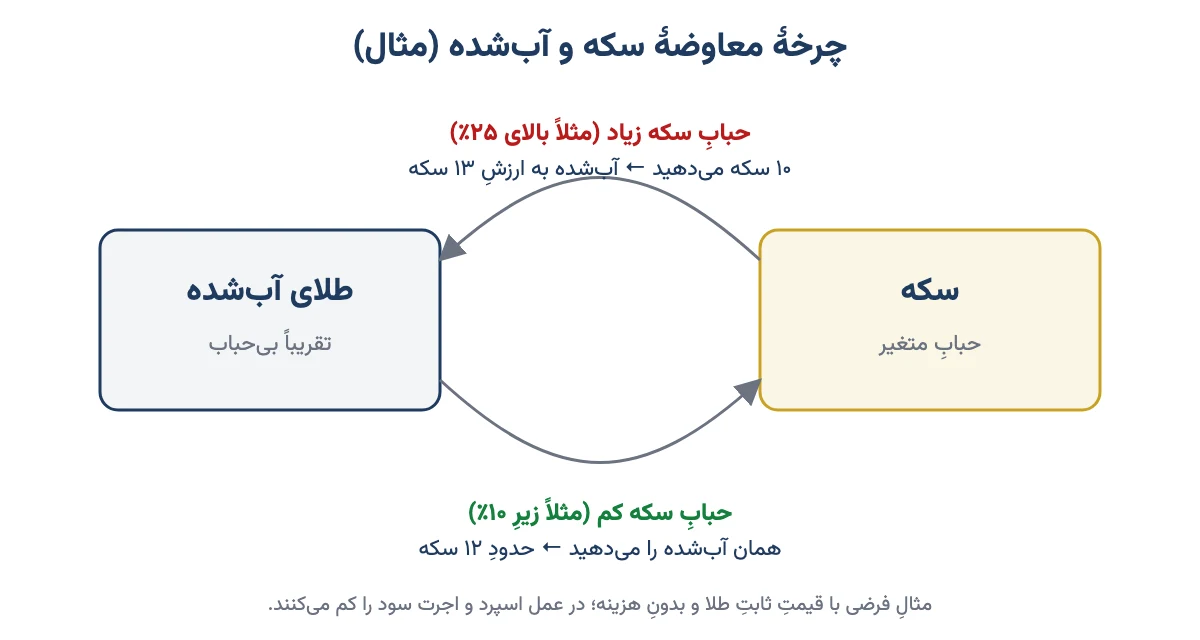
بیایید با عددِ گرد ببینیم. فرض کنیم ۱۰ سکه دارید و حبابِ سکه به ۳۰٪ رسیده است. ۱۰ سکه را میفروشید و بهاندازهٔ ارزشِ ۱۳ سکه، طلای آبشده میگیرید. چند ماه بعد حباب به ۸٪ برمیگردد. همان آبشده را میدهید و حدودِ ۱۲ سکه میگیرید (۱۳ تقسیم بر ۱٫۰۸). از ۱۰ سکه به ۱۲ سکه رسیدید. (مثالِ فرضی است و فرض کردهایم قیمتِ طلا ثابت مانده و هزینهای نداشتهایم.)
در عمل اسپردِ طلافروش، اجرت و هزینهٔ عیارسنجیِ آبشده بخشی از این سود را میبرند. یک نکتهٔ اجرایی هم هست: دو معامله باید همزمان انجام شود. یعنی وقتی قیمتِ فروشِ آبشده را میبندید، همان لحظه قیمتِ خریدِ سکه را هم با همان طلافروش ببندید. اینطوری حسابِ بانکیتان تقریباً درگیر نمیشود و ریسکِ تغییرِ قیمت در فاصلهٔ دو معامله از بین میرود.
جدولِ زیر قاعدهٔ تجربیِ من برای تمام سکه است، بر پایهٔ رفتارِ گذشتهٔ حباب. اینها یک چراغاند، نه سیگنالِ قطعی.
| حبابِ تمام سکه | اقدام | ریسک |
|---|---|---|
| کمتر از ۱۰٪ | آبشده بدهید، سکه بگیرید | کم |
| ۱۰ تا ۱۸٪ | هنوز میشود سکه گرفت | بیشتر؛ حباب ممکن است پایینتر برود |
| ۱۸ تا ۲۵٪ | میشود سکه را به آبشده تبدیل کرد | حباب ممکن است بالاتر برود |
| بیشتر از ۲۵٪ | سکه بدهید، آبشده بگیرید | کمریسکتر |
این آستانهها کف و سقفِ دقیق نیستند. حبابِ تمام سکه گاهی تا چند درصد پایین آمده و گاهی از ۳۰٪ هم گذشته است. نیمسکه و ربعسکه دامنهٔ حبابِ خیلی بزرگتری دارند؛ سودِ احتمالیشان بیشتر است و ریسکشان هم. پس اگر تازهکارید، فقط با تمام سکه شروع کنید.
آربیتراژ صندوق طلا و گواهی سپرده سکه در بورس
همین منطق را میشود بیآنکه پا به طلافروشی بگذارید، درونِ کد بورسیتان اجرا کنید. در بورس کالا دو دارایی داریم: گواهی سپردهٔ سکهٔ طلا که حبابش شبیهِ خودِ سکه است، و صندوقهای طلا که حبابِ کمتری دارند.
وقتی حبابِ گواهیِ سکه زیر ۱۰٪ است، میشود واحدهای صندوق طلا را فروخت و گواهیِ سکه خرید. وقتی حبابِ گواهی از ۲۵٪ گذشت، برعکس. هدف همان است: ۵۰ گواهیِ سکه چند سال بعد ۶۰ گواهی شود، یا ۱۰۰ هزار واحدِ صندوق ۱۱۰ هزار واحد. البته این امکان است، نه وعده.
کدام صندوق؟ دو معیار مهم است. اول، صندوق موقعِ خرید حبابِ خیلی کمی داشته باشد. دوم، بخشِ نقدیِ آن کم باشد؛ مثلاً زیرِ ۵٪. چون ما میخواهیم داراییمان طلا باشد، نه سپردهٔ ریالی. برای مقایسه، مطلبِ معیارهای انتخاب صندوق طلا را ببینید.
حواستان باشد که هر خرید و فروش در بورس کالا کارمزد دارد و پولِ فروش هم معمولاً روزِ کاریِ بعد آزاد میشود. پس معاوضه را برای اختلافهای کوچک انجام ندهید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا هر دو روش را، هم در طلافروشی و هم در بورس، با جدول و مثال قدمبهقدم نشان دادهام.
قیمت صندوق در برابر NAV
یک آربیتراژ دیگر هم در صندوقها هست. هر صندوقِ قابل معامله دو عدد دارد: قیمتی که در تابلو معامله میشود، و ارزشِ واقعیِ هر واحد که به آن NAV میگویند. NAV یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند، به هر واحد چقدر میرسد.
وقتی قیمتِ تابلو خیلی بالاتر از NAV برود، نهادهای بزرگ و بازارگردانِ صندوق با صدورِ واحدِ تازه این فاصله را کم میکنند. ما آدمهای معمولی معمولاً این ابزار را نداریم. ولی کارِ سادهتری از دستمان برمیآید: وقتی فاصله زیاد است، نخریم.
آربیتراژ در بورس ایران چگونه انجام میشود؟
در بورسِ سهامِ ایران «فروشِ استقراضی» بسیار محدود است و بیشترِ ما از آن استفاده نمیکنیم. فروشِ استقراضی یعنی سهمی را که نداریم، قرض بگیریم و اول بفروشیم، بعد بخریم و پس بدهیم. برای همین آربیتراژهای کلاسیکِ بازارهای جهانی اینجا کمتر شدنی است. ولی چند نمونهٔ آشنا داریم.
آربیتراژ حق تقدم و سهم
وقتی شرکتی از راهِ آورده افزایش سرمایه میدهد، به سهامداران حق تقدم خرید سهام میرسد. هر حق تقدم، بعد از پرداختِ ۱۰۰ تومان (همان ۱٬۰۰۰ ریالِ اسمی)، بعداً به یک سهم تبدیل میشود. پس منطقی است که قیمتِ حق تقدم بهاضافهٔ ۱۰۰ تومان، حدودِ قیمتِ سهم باشد.
بیایید با هم حساب کنیم. فرض کنیم سهم ۳٬۰۰۰ تومان معامله میشود و حق تقدمش ۲٬۷۰۰ تومان. ۲٬۷۰۰ بهاضافهٔ ۱۰۰ میشود ۲٬۸۰۰ تومان. یعنی سهم را ۲۰۰ تومان ارزانتر خریدهاید؛ حدودِ ۷٪. (این فقط مثال است.)
ولی صبر کنید. حق تقدم یکشبه سهم نمیشود. باید افزایش سرمایه ثبت شود و این ممکن است چند هفته یا چند ماه طول بکشد. در این مدت قیمتِ سهم ممکن است پایین بیاید. پولِ شما هم میتوانست در بانک سود بگیرد. پس آن ۷٪ را با سودِ بانک در همان مدت مقایسه کنید؛ با ماشینحساب سود بانکی این مقایسه یک دقیقه کار است.
آربیتراژ آپشن یا اختیار معامله
اختیار معامله (آپشن یا اپشن) یعنی قراردادی که به دارندهاش حق میدهد در تاریخِ مشخص، یک سهم را با قیمتِ مشخصی بخرد یا بفروشد. به این قیمتِ مشخص «قیمتِ اعمال» میگویند. در بورسِ ایران این حق معمولاً فقط در سررسید اجرا میشود.
رایجترین آربیتراژ آپشن در ایران «کاوردکالِ درونپول» است. فرض کنیم سهمی ۱٬۰۰۰ تومان است. یک اختیار خرید با قیمتِ اعمالِ ۸۰۰ تومان، که دو ماه به سررسیدش مانده، ۲۳۰ تومان معامله میشود. شما سهم را ۱٬۰۰۰ تومان میخرید و اختیار خرید را ۲۳۰ تومان میفروشید. خالص پرداختِ شما ۷۷۰ تومان است.
در سررسید، اگر قیمتِ سهم بالای ۸۰۰ تومان باشد، خریدارِ اختیار سهم را از شما ۸۰۰ تومان میخرد. شما ۷۷۰ دادهاید و ۸۰۰ گرفتهاید: ۳۰ تومان سود، یعنی حدودِ ۳٫۹٪ در دو ماه. فرقی هم نمیکند سهم ۹۰۰ شود یا ۱٬۵۰۰. (عددها مثالاند.)
پس ریسک کجاست؟ اگر سهم تا سررسید بیش از ۲۰٪ بریزد و زیرِ ۸۰۰ برود، دیگر سودِ ثابتی در کار نیست. کارمزدِ معامله و اعمال هم باید کم شود. یک نکتهٔ دیگر: اگر اختیار خریدی دیدید که ارزانتر از ارزش ذاتیاش معامله میشود، لزوماً فرصت نیست؛ معمولاً پایِ نقدشوندگیِ کم یا شرایطِ تسویه در میان است.
آربیتراژ نقد و آتی
در معاملات آتی قیمتِ امروزِ یک دارایی را با قیمتی که برای ماههای بعد قرارداد میبندند مقایسه میکنیم. قیمتِ آتی معمولاً کمی بالاتر از قیمتِ نقد است، چون پولِ امروز سود دارد. اگر این فاصله خیلی بیشتر از سودِ بانکی در همان مدت شود، میشود داراییِ نقد را خرید و قراردادِ آتی را فروخت.
در بورس کالای ایران، روی سکه، شمش و صندوقهای طلا گاهی قراردادِ آتی فعال است. ولی این بازار اهرمی است و وجه تضمین میخواهد. اگر قیمت خلافِ موقعیتِ شما حرکت کند، باید پولِ بیشتری بگذارید، وگرنه موقعیت بسته میشود. پس این نوع آربیتراژ مالِ کسی است که این بازار را کامل میشناسد.
آربیتراژ ارز دیجیتال: تتر، دلار و آربیتراژ مثلثی
در بازارِ ارز دیجیتال، قیمتِ یک رمزارز در صرافیهای مختلف همیشه کمی با هم فرق دارد. برای همین خیلیها دنبالِ آربیتراژ در این بازارند. ولی فاصلهها معمولاً کوچکاند و کارمزدها بزرگ.
تتر و دلار آزاد
تتر رمزارزی است که قرار است همیشه حدودِ یک دلار ارزش داشته باشد. در ایران قیمتِ تومانیِ تتر در صرافیهای داخلی معمولاً نزدیکِ قیمت دلار آزاد است، ولی دقیقاً یکی نیست. گاهی چند درصد بالاتر و گاهی پایینتر است.
این فاصله وسوسهانگیز است، ولی آربیتراژِ تمیزی نیست. تبدیلِ دلارِ اسکناس به تتر و برعکس، معمولاً با دستبهدست شدنِ پول، محدودیتِ برداشت و ریسکِ کلاهبرداری همراه است. معاملهٔ ارز بیرون از مسیرهای مجاز هم میتواند تخلف باشد. پس توصیهٔ من این است که از این فاصله فقط برای فهمِ حالِ بازار استفاده کنید، نه برای معامله.
آربیتراژ مثلثی چیست؟
آربیتراژ مثلثی یعنی سه تبدیلِ پشتِ سرِ هم که آخرش به همان پولِ اول برمیگردید. مثلاً در یک صرافیِ داخلی: با تومان بیتکوین میخرید، بیتکوین را به تتر میفروشید، و تتر را دوباره به تومان تبدیل میکنید. اگر نرخها کمی ناهماهنگ باشند، تومانِ آخر از تومانِ اول بیشتر میشود.
فرض کنیم با ۱۰۰ میلیون تومان شروع کردهاید و آخرِ مثلث ۱۰۰ میلیون و ۶۰۰ هزار تومان دارید؛ یعنی ۰٫۶٪ سود. حالا اگر هر تبدیل ۰٫۲۵٪ کارمزد داشته باشد، سه تبدیل رویهم حدودِ ۰٫۷۵٪ میشود. نتیجه؟ ضرر. (عددها مثالاند.) تازه در چند ثانیهای که این سه سفارش پر میشوند، قیمتها هم تکان میخورند.
ربات آربیتراژ
به همین دلیل، در بازارهای پرسرعت، آربیتراژ کارِ رباتهاست. رباتهای معاملهگر در کسری از ثانیه قیمتها را مقایسه و سفارش ثبت میکنند. آدمی که با گوشی کار میکند معمولاً به این فرصتها نمیرسد. اگر کسی «ربات آربیتراژ با سود تضمینی» به شما پیشنهاد داد، همین «تضمینی» برای شک کردن کافی است.
ریسکهای آربیتراژ چیست؟
تا اینجا دیدیم که آربیتراژ در عمل بیریسک نیست. این فهرست مهمترین ریسکها را یکجا جمع کرده است.
- ریسکِ اجرا: یک طرفِ معامله انجام میشود و طرفِ دیگر نه. مثلاً سکه را خریدهاید، ولی مغازهٔ دوم دیگر به آن قیمت نمیخرد.
- ریسکِ نقدشوندگی: در بورس صفِ فروش یا خرید یعنی ممکن است روزها نتوانید معامله کنید. دامنهٔ نوسان و توقفِ نماد هم همین اثر را دارند.
- ریسکِ هزینه: کارمزد، مالیات، اسپرد و هزینهٔ انتقال، سودِ کوچک را صفر یا منفی میکنند.
- ریسکِ زمان: هرچه فاصلهٔ دو معامله بیشتر باشد، قیمت بیشتر فرصتِ عوض شدن دارد و پولِ شما بیشتر بیسود میماند.
- ریسکِ محاسبه: اگر حبابِ سکه یا ارزشِ واقعی را اشتباه حساب کنید، فرصتی که دیدهاید اصلاً وجود ندارد.
- ریسکِ طرفِ مقابل: در بازارِ بیرون از بورس، خطرِ تحویل ندادن، سکهٔ تقلبی یا کلاهبرداری هست.
- ریسکِ قانون: یک بخشنامهٔ تازه، تغییرِ کارمزد یا محدودیتِ معامله میتواند فرصت را یکشبه ببندد.
پس آربیتراژ کمریسکتر از پیشبینیِ جهتِ بازار است، ولی بیریسک نیست.
چکلیستِ پیش از هر آربیتراژ
هر وقت فکر کردید فرصتِ آربیتراژ پیدا کردهاید، پیش از هر کاری این چند سؤال را از خودتان بپرسید.
- دو دارایی واقعاً یکیاند؟ عیار، وزن، سال ضرب، تاریخ سررسید و شرایطِ تسویه را چک کردهام؟
- کارمزدِ هر دو طرف، مالیات و اسپرد را کم کردهام و هنوز سود میماند؟
- میتوانم دو معامله را همزمان انجام دهم؟ اگر نه، چند ساعت یا چند روز فاصله دارند؟
- اگر طرفِ دوم انجام نشد، با داراییِ طرفِ اول چه میکنم؟
- سودِ خالص را به درصد و به مدت حساب کردهام و با سودِ بانکی مقایسه کردهام؟
- اگر فرصت اینقدر ساده است، چرا بقیه آن را نبستهاند؟
اگر جوابِ یکی از این سؤالها را نمیدانید، آن فرصت هنوز فرصت نیست.
سه اشتباهِ رایج در آربیتراژ
اشتباهِ اول: هر خرید و فروشی را آربیتراژ دانستن. خیلیها سهمی را که در ضرر است میفروشند تا سهمِ دیگری بخرند و اسمش را آربیتراژ میگذارند. این جابهجاییِ سهم است، نه آربیتراژ. آربیتراژ دو قیمتِ همزمان برای یک چیز میخواهد.
اشتباهِ دوم: فراموش کردنِ هزینهها. اختلافِ ۱٪ روی کاغذ خیلی جذاب است، تا وقتی که کارمزدِ دو طرف را کم کنید. همیشه اول هزینهها را بنویسید.
اشتباهِ سوم: طمع برای آخرین درصد. در معاوضهٔ سکه و آبشده، خیلیها حباب را در ۲۵٪ میبینند و صبر میکنند تا ۳۵٪ شود. گاهی میشود، گاهی هم برمیگردد و فرصت از دست میرود. قاعده را بنویسید و به آن وفادار بمانید.
سوالات متداول
آربیتراژ چیست؟
آربیتراژ یعنی خریدِ یک دارایی در بازاری که ارزانتر است و فروشِ همزمانِ همان دارایی در بازاری که گرانتر است. سودِ آربیتراژگر همان اختلاف قیمت است. او به بالا یا پایین رفتنِ قیمت کاری ندارد و فقط فاصلهٔ دو قیمت در یک لحظه برایش مهم است.
آیا آربیتراژ واقعاً سود بدون ریسک است؟
در تئوری بله، ولی در عمل تقریباً هیچوقت کاملاً بیریسک نیست. کارمزد، اسپرد، فاصلهٔ زمانیِ دو معامله، نقدشوندگیِ کم و اشتباهِ محاسبه میتوانند سود را کم یا حتی منفی کنند. آربیتراژ کمریسکتر از پیشبینیِ بازار است، نه بیریسک.
انواع آربیتراژ کدامند؟
مهمترین انواع آربیتراژ عبارتاند از آربیتراژ مکانی میان دو بازار، آربیتراژ زمانی میان قیمتِ نقد و آتی، آربیتراژ آماری میان دو داراییِ همخانواده، آربیتراژ آپشن، آربیتراژ حق تقدم و سهم، و آربیتراژ مثلثی که با سه تبدیلِ پشتِ سرِ هم انجام میشود.
آربیتراژ در بورس ایران چگونه انجام میشود؟
چون فروشِ استقراضی بسیار محدود است، رایجترین روشها خریدِ حق تقدمِ ارزانتر از سهم، کاوردکالِ درونپول در اختیار معامله، معاوضهٔ صندوق طلا با گواهی سپردهٔ سکه و آربیتراژ نقد و آتی در بورس کالا هستند. هر کدام ریسک و هزینهٔ خودش را دارد.
آربیتراژ سکه و صندوق طلا چیست؟
یعنی وقتی حبابِ سکه یا گواهی سکه زیاد است، آن را به داراییِ کمحباب مثل آبشده یا صندوق طلا تبدیل کنید و وقتی حباب کم شد، برعکس. هدف بیشتر شدنِ تدریجیِ وزنِ طلای شماست، بیآنکه پولِ تازه بیاورید. این هدف است، نه سودِ تضمینی.
آربیتراژ مثلثی چیست؟
آربیتراژ مثلثی یعنی سه تبدیلِ پشتِ سرِ هم که به پولِ اول برمیگردد؛ مثلاً تومان به بیتکوین، بیتکوین به تتر و تتر به تومان. اگر نرخها ناهماهنگ باشند سود میدهد، ولی کارمزدِ سهباره و تغییرِ قیمت در میانهٔ کار معمولاً این سود را از بین میبرد.
آیا آربیتراژ قانونی است؟
آربیتراژ در بازارهای رسمی مثل بورس، فرابورس و بورس کالا کاملاً قانونی است و حتی به همسطح شدنِ قیمتها کمک میکند. ولی معاملهٔ ارز بیرون از مسیرهای مجاز یا کار با واسطههای بیمجوز میتواند تخلف باشد و ریسکِ کلاهبرداری هم دارد.
با سرمایهٔ کم میشود آربیتراژ کرد؟
میشود، ولی سود کم است، چون فاصلهها معمولاً یکی دو درصد است و کارمزدِ ثابت روی سرمایهٔ کم سنگینتر میشود. برای سرمایهٔ کم، معاوضهٔ صندوق طلا و گواهی سکه در بورس شدنیتر از روشهای پرسرعت و پرهزینه است.
جمعبندی
آربیتراژ یعنی سود گرفتن از اختلاف قیمتِ یک چیز در دو جا، با خرید و فروشِ همزمان. ایدهاش ساده است و به همسطح شدنِ قیمتها کمک میکند. ولی در بازارِ واقعی، کارمزد، اسپرد، زمان و نقدشوندگی بیشترِ فرصتها را کوچک میکنند.
برای ما آدمهای معمولی، شدنیترین شکلِ آن در ایران معمولاً بازیِ آرام با حباب است: معاوضهٔ سکه با آبشده، یا گواهیِ سکه با صندوق طلا، با قاعدهٔ از پیش نوشتهشده. پس دفعهٔ بعد که فرصتی دیدید، اول سه عدد را بنویسید: اختلاف قیمت، همهٔ هزینهها، و مدتِ انتظار. اگر بعد از کم کردنِ هزینهها چیزی ماند، تازه میشود دربارهاش فکر کرد. تصمیمِ نهایی با خودتان است.
آرپیتراژ میگن سود تضمینی داره درسته؟ مثل بانک کم ریسک هست
هر سه ماه یک بار 18 درصد سود داره درسته؟
خیر اینطور نیست. داخل مقاله به طور کامل توضیح داده شده