
حباب صندوق طلا چیست؟ محاسبهٔ حباب اسمی و واقعی و معنای حباب منفی
فهرست مطالب۱۳ بخش
- حباب صندوق طلا چیست؟
- NAV را با یک مثالِ ساده بفهمیم
- دو حباب: اسمی و واقعی
- محاسبه حباب صندوق طلا: حبابِ اسمی
- حباب واقعی صندوق طلا را چطور خودمان حساب کنیم؟
- ارزشِ بیحبابِ سکه و شمش از کجا میآید؟
- یک مثالِ کامل با عددهای گرد
- راهِ میانبر برای یک تخمینِ سریع
- با دلارِ آزاد حساب کنیم یا دلارِ طلا؟
- حبابِ واقعیِ زیاد در عمل یعنی چه؟
- صندوق سکهمحور یا شمشمحور: اثر روی حباب
- حباب منفی صندوق طلا یعنی چه؟
- حباب صندوق طلا را از کجا ببینیم؟
- چه حبابی زیاد است؟ جدول تفسیر حباب صندوق طلا
- کی صندوق طلا بخریم؟ نقشِ حباب در زمانبندی
- اشتباههای رایج در محاسبه حباب صندوق طلا
- چکلیست حباب پیش از خرید صندوق طلا
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سامانهٔ کارگزاری میگوید حبابِ این صندوق طلا فقط نیم درصد است؛ پس ارزان است دیگر؟» جوابِ کوتاه این است: لزوماً نه. حباب صندوق طلا یعنی چقدر بالاتر یا پایینتر از ارزشِ واقعیِ داراییهای صندوق پول میدهید. عددی که همهجا میبینید فقط «حبابِ اسمی» است. یک حبابِ دیگر هم در دلِ صندوق پنهان است.
در این راهنما هر دو را با هم و با عددهای ساده حساب میکنیم. میگویم هر عدد را از کجا بیاورید، حبابِ منفی کی فرصت است و کی نیست، و چه حبابی زیاد است. اگر هنوز با خودِ صندوق طلا آشنا نیستید، اول راهنمای صندوق طلا چیست را بخوانید و بعد برگردید.
حباب صندوق طلا چیست؟
صندوق طلا را مثلِ یک قلکِ بزرگ و مشترک تصور کنید. هزاران نفر پولشان را در آن میریزند و مدیرِ صندوق با این پول گواهیِ سکه و شمش طلا میخرد. به هر نفر هم به اندازهٔ پولش «واحد» میدهد. شما با خریدِ یک واحد، صاحبِ تکهٔ کوچکی از همهٔ آن طلاها میشوید.
هر واحد دو عدد دارد. یکی قیمتی است که در تابلوی بورس معامله میشود؛ یعنی همان چیزی که شما میپردازید. دیگری ارزشِ واقعیِ داراییِ پشتِ همان واحد است که به آن NAV یا خالص ارزش دارایی میگویند. فاصلهٔ این دو عدد، به درصد، همان حباب است.
NAV را با یک مثالِ ساده بفهمیم
فرض کنیم صندوقی فقط ۱٬۰۰۰ سکه دارد و هر سکه در بازار ۵۰ میلیون تومان است. پس کلِ داراییِ صندوق ۵۰ میلیارد تومان میشود. اگر صندوق ۵ میلیون واحد فروخته باشد، سهمِ هر واحد ۵۰ میلیارد تقسیم بر ۵ میلیون، یعنی ۱۰ هزار تومان است. این عدد NAV است.
حالا اگر همین واحد را در تابلو ۱۰٬۲۰۰ تومان بخرید، ۲۰۰ تومان بیشتر از ارزشش دادهاید؛ یعنی ۲٪ حباب. اگر ۹٬۸۰۰ تومان بخرید، ۲٪ ارزانتر خریدهاید؛ یعنی حبابِ منفی. صندوق با اعلامِ NAV در واقع به شما هشدار میدهد: «آگاه باشید، ارزشِ هر واحد اینقدر است.»
چرا این دو عدد معمولاً به هم نزدیکاند؟ چون بازارگردان و سرمایهگذارانِ بزرگ میتوانند واحد را به قیمتِ NAV از خودِ صندوق بگیرند یا پس بدهند. هر وقت فاصله زیاد شود، همین کار آن را میبندد. ولی در روزهای هیجانی، موجِ خرید یا فروش از توانِ بازارگردان جلو میزند و فاصله باز میشود.
دو حباب: اسمی و واقعی
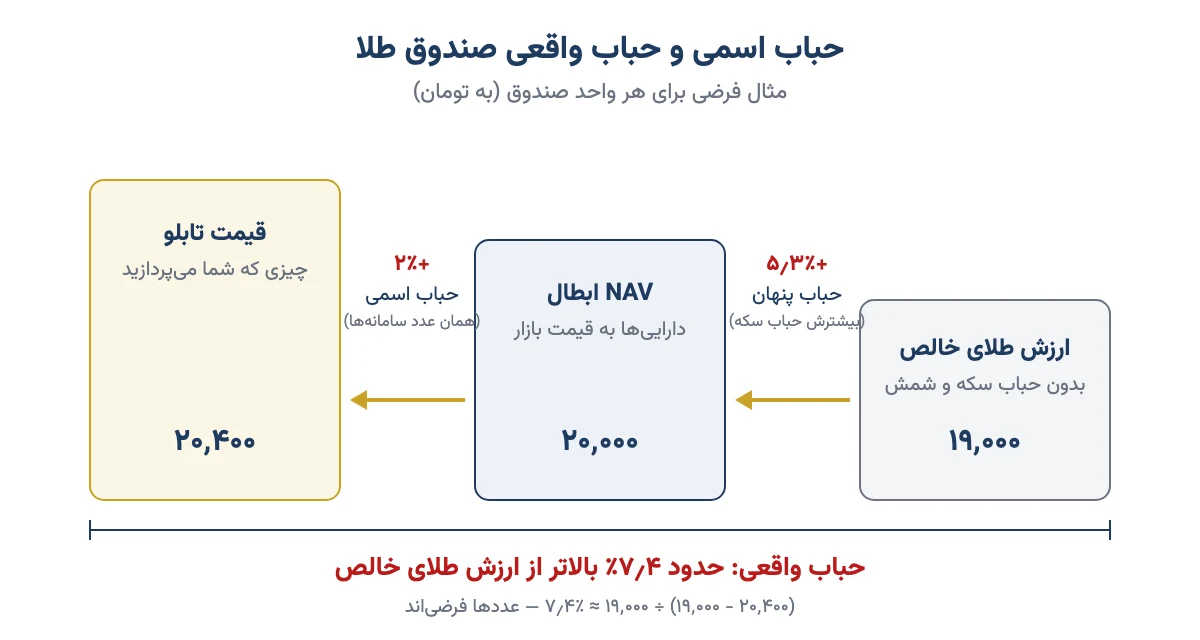
تا اینجا ساده بود. ولی در همان مثال یک چیز پنهان مانده است. ما فرض کردیم سکه واقعاً ۵۰ میلیون تومان میارزد، چون در بازار ۵۰ میلیون معامله میشود. خودِ آن سکه حباب ندارد؟ اگر طلای داخلِ هر سکه فقط ۴۲ میلیون تومان بیرزد چه؟ این را من «حباب در حباب» مینامم.
- حبابِ اسمی: فاصلهٔ قیمتِ تابلو با NAV ابطال. همان عددی که سامانهها با نامِ «حبابِ صندوق» نشان میدهند. به راحتی دیده میشود.
- حبابِ واقعی: فاصلهٔ قیمتِ تابلو با ارزشِ طلای خالصِ پشتِ هر واحد، بدونِ حبابِ سکه و شمش. این را باید خودتان حساب کنید یا از جایی بگیرید که دقیقاً همین را حساب کرده باشد.
فاصلهٔ این دو عدد همان حبابِ پنهانِ داراییهاست که بیشترش از حبابِ سکه میآید. پس حبابِ اسمیِ نزدیک به صفر فقط یعنی «با قیمتِ امروزِ سکه در ایران» گران نخریدهاید. نمیگوید نسبت به ارزشِ طلای خالص گران نیست.
محاسبه حباب صندوق طلا: حبابِ اسمی
حبابِ اسمی یک فرمولِ یکخطی دارد:
حبابِ اسمی (٪) = (آخرین قیمت − NAV ابطال) ÷ NAV ابطال × ۱۰۰
بیایید با هم حساب کنیم. فرض کنیم NAV ابطالِ صندوقی ۲۰٬۰۰۰ تومان است و آخرین معامله ۲۰٬۴۰۰ تومان. اول تفاوت را درمیآوریم: ۴۰۰ تومان. بعد آن را بر ۲۰٬۰۰۰ تقسیم میکنیم و در ۱۰۰ ضرب: ۲٪ حبابِ مثبت.
چند نکتهٔ کوچک که حساب را درست نگه میدارد:
- مبنا NAV ابطال است، نه صدور. NAV ابطال یعنی اگر واحد را به خودِ صندوق پس بدهید چقدر به شما میرسد. NAV صدور هزینههای صدور را هم دارد و کمی بالاتر است، پس حباب را کوچکتر از واقع نشان میدهد.
- عددها در تابلو به ریالاند. برای راحتی یک صفر را بردارید تا تومان شود؛ فقط هر دو عدد را با یک واحد بنویسید.
- کدام قیمت؟ «قیمت پایانی» میانگینِ معاملههای روز است و برای مقایسهٔ روزبهروز خوب است. اگر همین حالا میخواهید بخرید، بهترین قیمتِ فروش در صفِ سفارشها به خریدِ واقعیِ شما نزدیکتر است.
- همیشه درصد را ببینید، نه عدد را. «۴۰۰ تومان حباب» حسی به شما نمیدهد؛ «۲٪» را میشود با سکه، شمش و صندوقِ دیگر مقایسه کرد.
پس حبابِ اسمی آسان است. ولی همانطور که دیدیم، کافی نیست. حالا برویم سراغِ عددی که بیشترِ مردم هرگز حسابش نمیکنند.
حباب واقعی صندوق طلا را چطور خودمان حساب کنیم؟
ایده ساده است. داراییهای صندوق را یکییکی برمیداریم و این بار هر کدام را به ارزشِ طلای خالصش قیمت میگذاریم، نه به قیمتِ بازارش. بعد جمع را بر تعدادِ واحدها تقسیم میکنیم. عددی که به دست میآید «ارزشِ ذاتیِ هر واحد» است و با قیمتِ تابلو مقایسهاش میکنیم.
این کار پنج قدم دارد:
- فهرستِ داراییها را پیدا کنید. در سایتِ مرکز پردازش اطلاعات مالی ایران (فیپیران) بخشِ صندوقها، نوعِ «اوراق بهادار مبتنی بر سپردهٔ کالایی» را ببینید. آنجا نشانیِ سایتِ رسمیِ هر صندوق هم آمده است. صندوقها موظفاند گزارشهایشان را مرتب منتشر کنند. در سایتِ صندوق، گزارشِ «صورت وضعیت پرتفوی» را بردارید. همین گزارش در کدال هم هست.
- تعدادِ هر دارایی را بنویسید. در این گزارش فقط ستونِ «تعداد» را لازم دارید: چند واحد گواهیِ سکه، چند واحد گواهیِ شمش و چقدر سپردهٔ بانکی. «بهای تمامشده» به کارِ ما نمیآید؛ ما ارزشِ امروز را میخواهیم.
- ارزشِ بیحبابِ هر واحدِ دارایی را حساب کنید. فرمولهایش را پایینتر آوردهام. سپردهٔ بانکی حباب ندارد و همان مبلغ حساب میشود.
- جمع بزنید و تقسیم کنید. تعداد × ارزشِ بیحباب را برای هر ردیف حساب و جمع کنید. حاصل را بر تعدادِ کلِ واحدهای صندوق تقسیم کنید (این عدد را فیپیران نشان میدهد).
- حبابِ واقعی را درآورید. (آخرین قیمت − ارزشِ ذاتیِ هر واحد) ÷ ارزشِ ذاتیِ هر واحد × ۱۰۰.
این کار را با یک برگهٔ ساده در اکسل یا Google Sheets انجام دهید، حتی روی گوشی. یک بار که جدول را ساختید، هر ماه با گزارشِ تازهٔ صندوق فقط تعدادها را عوض میکنید.
ارزشِ بیحبابِ سکه و شمش از کجا میآید؟
پایهٔ همهچیز قیمتِ جهانیِ طلاست. انس یعنی ۳۱٫۱۰۳۵ گرم طلای خالص. پس قیمتِ انس به دلار، ضرب در نرخِ دلار، تقسیم بر ۳۱٫۱۰۳۵، میشود قیمتِ یک گرم طلای خالص به تومان.
- یک سکهٔ امامی: انس × دلار ÷ ۳۱٫۱۰۳۵ × ۰٫۹ × ۸٫۱۳۳. سکه ۸٫۱۳۳ گرم وزن دارد و ۹۰٪ آن طلای خالص است.
- یک گرم شمشِ عیار ۹۹۵: انس × دلار ÷ ۳۱٫۱۰۳۵ × ۰٫۹۹۵.
بعد ببینید هر واحدِ گواهی معادلِ چه مقدار طلاست و عدد را به همان نسبت کوچک کنید. در زمانِ ضبطِ دوره، گواهیهای سکهٔ بانکی هر ۱۰۰ واحد یک سکه بودند، گواهیِ سکهٔ بورس کالا هر واحد یک سکهٔ کامل، و هر واحدِ گواهیِ شمش ۰٫۱ گرم. اینها ممکن است عوض شوند؛ مقدارِ هر واحد را در مشخصاتِ همان گواهی ببینید. قیمتِ امروزِ انس و دلار را هم از صفحههای قیمت طلا امروز و قیمت دلار امروز بردارید.
یک مثالِ کامل با عددهای گرد
صندوقِ فرضیِ ما ۱۰۰ میلیون واحد دارد. داراییهایش این است (همهٔ عددها مثالاند):
| دارایی | ارزش به قیمتِ بازار | ارزشِ طلای خالص (بیحباب) | حبابِ آن دارایی |
|---|---|---|---|
| ۱۰٬۰۰۰ سکه (گواهیِ سکه)؛ هر سکه ۵۰ میلیون، طلایش ۴۲ میلیون | ۵۰۰ میلیارد تومان | ۴۲۰ میلیارد تومان | حدود ۱۹٪ |
| گواهیِ شمش | ۱٬۴۰۰ میلیارد تومان | ۱٬۳۸۰ میلیارد تومان | حدود ۱٫۵٪ |
| سپرده و نقد | ۱۰۰ میلیارد تومان | ۱۰۰ میلیارد تومان | صفر |
| جمع | ۲٬۰۰۰ میلیارد تومان | ۱٬۹۰۰ میلیارد تومان | حدود ۵٫۳٪ |
جمعِ ستونِ دوم تقسیم بر ۱۰۰ میلیون واحد میشود ۲۰٬۰۰۰ تومان؛ این همان NAV است. جمعِ ستونِ سوم تقسیم بر همان تعداد میشود ۱۹٬۰۰۰ تومان؛ این ارزشِ طلای خالصِ پشتِ هر واحد است. بقیه را قدمبهقدم ببینیم:
- حبابِ اسمی: (۲۰٬۴۰۰ − ۲۰٬۰۰۰) ÷ ۲۰٬۰۰۰ = ۲٪.
- حبابِ واقعی: (۲۰٬۴۰۰ − ۱۹٬۰۰۰) ÷ ۱۹٬۰۰۰ = حدود ۷٫۴٪.
یعنی تابلو میگوید «۲٪ حباب»، ولی شما در عمل حدودِ ۷٫۴٪ بیشتر از ارزشِ طلای خالص میپردازید. اگر فردا قیمتِ جهانیِ طلا و دلار هیچ تکانی نخورند ولی هر دو حباب صفر شوند، واحدِ ۲۰٬۴۰۰ تومانیِ شما به ۱۹٬۰۰۰ تومان میرسد. این یعنی حدودِ ۷٪ زیان، بیآنکه طلا ارزان شده باشد.
این فقط یک مثالِ ساختهشده نیست. وقتی در دوره همین محاسبه را روی گزارشِ واقعیِ یک صندوقِ سکهمحور انجام دادم، حبابِ اسمی حدودِ ۰٫۶٪ بود و حبابِ واقعی حدودِ ۱۴٪. عددهای آن روز امروز اعتبار ندارند، ولی فاصلهٔ این دو عدد نشان میدهد چرا نباید به حبابِ اسمی بسنده کرد.
راهِ میانبر برای یک تخمینِ سریع
اگر حوصلهٔ جدول ندارید، با درصدِ داراییِ صندوق هم میشود حدودی حساب کرد:
حبابِ واقعی ≈ حبابِ اسمی + (سهمِ سکه × حبابِ سکه) + (سهمِ شمش × حبابِ شمش)
در مثالِ ما سهمِ سکه ۲۵٪ است و سهمِ شمش ۷۰٪. پس: ۲٪ + (۰٫۲۵ × ۱۹٪) + (۰٫۷۰ × ۱٫۵٪)، یعنی حدودِ ۷٫۸٪. کمی بیشتر از عددِ دقیقِ ۷٫۴٪ است، ولی برای فهمیدنِ اینکه «حبابِ واقعی خیلی بیشتر از اسمی است» کافی است. حبابِ امروزِ سکه را در صفحهٔ قیمت سکه امروز میبینید و روشِ حسابش را در محاسبهٔ حباب سکه توضیح دادهام.
با دلارِ آزاد حساب کنیم یا دلارِ طلا؟
در فرمولهای بالا یک انتخاب داریم: کدام دلار؟ دلارِ بازارِ آزاد یک راه است. راهِ دیگر «دلارِ طلا»ست؛ یعنی قیمتِ یک گرم طلای ۲۴ عیار در ایران به تومان، تقسیم بر قیمتِ جهانیِ یک گرم طلا به دلار. مثلِ دلارِ دارو و دلارِ خودرو، این هم دلارِ مخصوصِ بازارِ طلاست.
با دلارِ آزاد، هر حبابی که طلای ایران نسبت به قیمتِ جهانی دارد هم در عدد میآید. با دلارِ طلا این لایه کنار میرود و فقط حبابِ خاصِ صندوق و سکه میماند. در همان مثالِ دوره، حبابِ واقعی با دلارِ آزاد حدودِ ۱۴٪ شد و با دلارِ طلا حدودِ ۱۲٪.
کدام درست است؟ هر دو. فقط یک قاعده را رها نکنید: همهٔ گزینهها را با یک مبنا بسنجید. یا صندوق و سکه و شمش و آبشده را همه با دلارِ آزاد حساب کنید، یا همه را با دلارِ طلا. وگرنه سیب را با پرتقال مقایسه کردهاید.
این روش یک محدودیت هم دارد. گزارشِ پرتفوی ماهانه است و ترکیبِ دارایی ممکن است تا امروز عوض شده باشد. بدهیها و هزینههای صندوق هم در آن نیامده. پس نتیجه یک «برآوردِ خوب» است، نه عددِ دقیق تا رقمِ آخر. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین جدول را روی گزارشِ واقعیِ یک صندوق، ردیفبهردیف و با فرمولهای اکسل، ساختهام.
حبابِ واقعیِ زیاد در عمل یعنی چه؟
شاید بپرسید: «من که تومان سود میکنم، چه فرقی میکند؟» بگذارید با یک مثال بگویم. فرض کنید پولی که در صندوق میگذارید معادلِ ۱۲۰ گرم طلاست، ولی با حبابِ زیاد خریدهاید.
چند سال بعد دلار و طلا دو برابر شدهاند. ولی تا آن روز خبرهای خوب آمده، بازار آرام شده و حبابها خالی شدهاند. حالا که میفروشید، پولتان معادلِ ۱۰۰ گرم طلاست. سودِ تومانی کردهاید، ولی طلایتان «آب رفته» است. این اتفاقِ خوشایندی نیست.
پس حبابِ واقعیِ زیاد یعنی ریسکی اضافه روی ریسکِ خودِ طلا. هدفِ سرمایهگذاری در طلا حفظ یا بیشتر کردنِ «وزنِ» طلای شماست، نه فقط عددِ تومانی.
صندوق سکهمحور یا شمشمحور: اثر روی حباب
ترکیبِ داراییِ صندوقها یکی نیست. بخشِ اصلیِ داراییِ بیشترِ صندوقها گواهیِ سکه و شمش است و باقی سپرده و اوراق. ولی نسبتِ سکه به شمش از صندوقی به صندوقِ دیگر و از ماهی به ماهِ دیگر فرق میکند. همین نسبت تعیین میکند حبابِ پنهان چقدر باشد.
| ویژگی | صندوقِ سکهمحور | صندوقِ شمشمحور |
|---|---|---|
| حبابِ پنهان | به اندازهٔ سهمِ سکه × حبابِ سکه؛ میتواند چند درصد باشد | نزدیک به صفر (حبابِ شمش معمولاً کم است) |
| وقتی حبابِ سکه باد میکند | NAV بیشتر از طلا بالا میرود | بیشتر دنبالِ قیمتِ طلا و دلار است |
| وقتی حبابِ سکه خالی میشود | NAV افت میکند، حتی اگر طلا ثابت بماند | اثرِ کمی میپذیرد |
| مناسبِ چه کسی | کسی که فکر میکند حبابِ سکه کم است و بالا میرود | کسی که فقط خودِ طلا را با کمترین حباب میخواهد |
هر دو نگاه منطق دارد. اگر حبابِ سکه امروز کم باشد، صندوقِ سکهدار ممکن است از بالا رفتنِ آن هم سود ببرد. اگر حبابِ سکه زیاد باشد، همین صندوق هنگامِ خالی شدنِ حباب بیشتر میریزد یا در بازارِ صعودی کندتر بالا میرود. توصیهٔ من برای کسی که «طلا با کمترین ریسک» میخواهد، گلچین کردنِ صندوقهای کمحبابتر است. تصمیمِ نهایی با خودتان.
پس دو صندوق با حبابِ اسمیِ یکسان ممکن است حبابِ واقعیِ کاملاً متفاوتی داشته باشند. در مقایسهٔ بهترین صندوق طلا همین معیار را کنارِ نقدشوندگی و هزینهها گذاشتهام. اینکه خودِ گواهیِ سکه چطور قیمت میخورد را هم در راهنمای گواهی سپرده سکه طلا ببینید.
حباب منفی صندوق طلا یعنی چه؟
حبابِ منفی یعنی واحدها زیرِ NAV ابطال معامله میشوند. مثلاً NAV ۲۰٬۰۰۰ تومان است و قیمت ۱۹٬۷۰۰ تومان؛ یعنی ۱٫۵٪ تخفیف. روی کاغذ، دارایی را ارزانتر از ارزشش میخرید. ولی پیش از اینکه اسمش را فرصت بگذارید، دلیلش را پیدا کنید:
- فشارِ فروش بعد از هیجان: وقتی دلار بعد از یک جهش برمیگردد، فروشندههای نگران قیمت را زودتر از NAV پایین میآورند. شهریور ۱۴۰۵ نمونهاش بود: طبقِ گزارشهای خبری، بعد از هفتهای که دلار حدودِ ۱۰٪ بالا رفت حبابِ صندوقها بزرگ شد و با برگشتِ دلار چند صندوق به حبابِ منفی رسیدند.
- NAV جامانده: اگر NAV با قیمتهای چند ساعت پیش حساب شده و بازار در این فاصله افت کرده، حبابِ منفی فقط ظاهری است. زمانِ بهروزرسانیِ NAV را کنارِ عدد ببینید.
- انتظارِ خالی شدنِ حبابِ سکه: اگر بازار منتظر است حبابِ سکه کوچک شود، قیمتِ صندوقِ سکهمحور پیشدستی میکند و زیرِ NAV میرود. اینجا حبابِ اسمیِ منفی، حبابِ پنهانِ مثبت را خنثی میکند و حبابِ واقعی ممکن است تقریباً صفر باشد.
- نقدشوندگیِ کم: در صندوقِ کوچک چند سفارشِ فروش کافی است تا قیمت پایین بیاید. اگر حجمِ معامله کم است، فروشِ بعدیِ خودتان هم ممکن است زیرِ NAV انجام شود.
پس حبابِ منفیِ کوچک در صندوقِ بزرگ و پرمعامله معمولاً یعنی ورودِ ارزانتر. ولی حبابِ منفی در صندوقِ کممعامله، یا حبابِ اسمیِ منفی همراهِ حبابِ پنهانِ بالا، لزوماً چنین معنایی ندارد. بهترین داوری را حبابِ واقعی میکند.
حباب صندوق طلا را از کجا ببینیم؟
- سایت TSETMC: نمادِ صندوق را جستوجو کنید. آخرین قیمت، قیمت پایانی و NAV ابطال را کنارِ هم میبینید؛ ورودیِ حبابِ اسمی. کار با این سامانه را در راهنمای سایت TSETMC توضیح دادهام.
- فیپیران: تعدادِ کلِ واحدها، ارزشِ کلِ دارایی، تاریخِ شروعِ فعالیت و نشانیِ سایتِ رسمیِ هر صندوق.
- سایتِ خودِ صندوق و کدال: NAV صدور و ابطال، و گزارشِ «صورت وضعیت پرتفوی» با تعدادِ گواهیهای سکه و شمش و مبلغِ سپرده؛ ورودیِ حبابِ واقعی.
- سامانهٔ کارگزاری و سایتهای داده: بیشترشان فقط حبابِ اسمی را نشان میدهند. اگر جایی «حبابِ واقعی» یا «ارزشِ ذاتی» نشان میدهد، بپرسید با کدام دلار حساب کرده است. اگر عددِ دو منبع فرق دارد، معمولاً تعریفشان فرق دارد.
قیمتِ لحظهایِ طلا، سکه و دلار را هم میتوانید از صفحههای قیمتِ زندهٔ همین سایت بردارید. عددهایی که در این مقاله آمده فقط مثالاند؛ هنگامِ خرید، عددِ همان روز را بگذارید.
چه حبابی زیاد است؟ جدول تفسیر حباب صندوق طلا
عددِ مقدسی وجود ندارد. در صندوقهای بزرگ و پرمعامله، حبابِ اسمی بیشترِ روزها در محدودهٔ یکی دو درصدِ مثبت و منفی میماند. وقتی فاصله خیلی بیشتر شد، یعنی بازار جوگیر شده است. این جدول قاعدهٔ سرانگشتیِ من برای حبابِ اسمی است، نه قانون:
| حبابِ اسمی | معنای معمول | کاری که من میکنم |
|---|---|---|
| بین −۱٪ و +۱٪ | عادی؛ بازارگردان فاصله را بسته نگه داشته | سراغِ حبابِ واقعی و ترکیبِ دارایی میروم |
| +۱٪ تا +۳٪ | تقاضای داغ، معمولاً بعد از جهشِ دلار یا انس | ورود را پلهای میکنم یا چند روز صبر میکنم |
| بیشتر از +۳٪ | بازار جوگیر شده؛ خریدار رشدِ بعدی را پیشخور میکند | برای خریدِ تازه دلیلِ خیلی قویتری میخواهم |
| −۱٪ تا −۳٪ | فشارِ فروش یا NAV جامانده | دلیل را پیدا میکنم؛ در صندوقِ پرمعامله فرصتِ نسبی است |
| کمتر از −۳٪ | غیرعادی؛ شاید مشکلِ نقدشوندگی یا خبرِ خاص | پیش از هر کاری با احتیاطِ بیشتر بررسی میکنم |
حبابِ واقعی را جدا بسنجید. در صندوقهای سکهمحور، حبابِ پنهان در دورههای هیجانی میتواند بهتنهایی چند برابرِ این بازهها باشد. پس برای مقایسه، حبابِ واقعیِ چند صندوق را کنارِ هم بگذارید و کمحبابترها را جدا کنید.
کی صندوق طلا بخریم؟ نقشِ حباب در زمانبندی
حباب جای تحلیلِ روندِ طلا را نمیگیرد. فقط میگوید ورودِ امروزِ شما چقدر گران یا ارزان است. اگر تصمیمِ خریدِ طلا را گرفتهاید، حباب کمک میکند بینِ چند روز یا چند صندوق بهترین ورود را انتخاب کنید. برای خودِ تصمیم، مقالهٔ کی طلا بخریم و کی بفروشیم را بخوانید.
- روزهایی که دلار جهش کرده، حبابها معمولاً باد کردهاند. خریدِ یکجا در آن روزها یعنی پرداختِ هیجانِ دیگران.
- خریدِ پلهای در چند نوبت، اثرِ حبابِ یک روزِ خاص را کم میکند.
- پول را میشود بینِ دو سه صندوقِ کمحباب و پرمعامله تقسیم کرد.
- بینِ دو صندوقِ هماندازه، آنکه حبابِ واقعیِ کمتری دارد ورودِ ارزانتری است، به شرطِ نقدشوندگیِ کافی.
- هنگامِ فروش هم حباب را ببینید. اگر چند صندوق دارید، فروختنِ پرحبابترین شاید انتخابِ بهتری باشد. یعنی رشدی بیشتر از رشدِ خودِ طلا را نقد میکنید.
پس حباب را مثلِ قیمتِ سبزی در دو مغازهٔ کنارِ هم ببینید: جنس یکی است، ولی لازم نیست گرانترش را بخرید.
اشتباههای رایج در محاسبه حباب صندوق طلا
- یکی گرفتنِ حبابِ اسمی و واقعی: صندوقِ سکهمحور با حبابِ اسمیِ صفر ممکن است چند درصد بالاتر از ارزشِ طلای خالص معامله شود.
- مقایسهٔ دو عددِ ناهمزمان: قیمتِ لحظهای را با NAV دیروز یا چند ساعت پیش مقایسه کردن.
- استفاده از NAV صدور: مبنای مقایسه NAV ابطال است.
- عوض کردنِ مبنای دلار: یک گزینه را با دلارِ آزاد و دیگری را با دلارِ طلا حساب کردن.
- یکسان نکردنِ واحدِ گواهیها: اینکه هر واحدِ گواهی یک سکه است یا یکصدمِ سکه، یا چند گرم شمش، حساب را کاملاً عوض میکند.
- فراموش کردنِ شکافِ ساعتِ معاملات: صندوقها فقط چند ساعت در روز معامله میشوند، ولی بازارِ آزادِ طلا و ارز تا شب باز است. اگر عصر دلار جهش کند، فردا صبح قیمتِ صندوق از NAV قدیمی فاصله میگیرد.
- نادیده گرفتنِ هزینهها: کارمزدِ خرید و فروش و هزینههای سالانهٔ صندوق هم به فاصلهٔ شما با ارزشِ طلا اضافه میشود. این هزینهها و مراحلِ خرید را در مزایا و معایب صندوق طلا نوشتهام.
چکلیست حباب پیش از خرید صندوق طلا
- آخرین قیمت و NAV ابطال را کنارِ هم دیدم و حبابِ اسمی را به درصد حساب کردم.
- گزارشِ پرتفویِ آخرین ماه را دیدم: سهمِ گواهیِ سکه، شمش و سپرده.
- حبابِ امروزِ سکه را دیدم و حبابِ واقعی را دستکم با راهِ میانبر تخمین زدم.
- همهٔ گزینهها را با یک مبنای دلار مقایسه کردم.
- حجمِ معامله و ارزشِ کلِ صندوق را دیدم که هنگامِ فروش گیر نکنم.
- مطمئن شدم امروز روزِ جهشِ دلار یا خبرِ هیجانی نیست.
- مبلغ را در چند نوبت تقسیم کردم.
سوالات متداول
حباب صندوق طلا چیست؟
حباب صندوق طلا یعنی چقدر بالاتر یا پایینتر از ارزشِ واقعیِ داراییهای صندوق پول میدهید. حبابِ اسمی فاصلهٔ قیمتِ تابلو با NAV ابطال است. حبابِ واقعی فاصلهٔ قیمت با ارزشِ طلای خالصِ پشتِ هر واحد است و حبابِ سکه را هم میبیند.
حباب صندوق طلا چگونه محاسبه میشود؟
برای حبابِ اسمی، آخرین قیمت را منهای NAV ابطال کنید، بر NAV ابطال تقسیم و در ۱۰۰ ضرب کنید. برای حبابِ واقعی، داراییهای صندوق را از گزارشِ پرتفوی به ارزشِ طلای خالص قیمت بگذارید، جمع را بر تعدادِ واحدها تقسیم و با قیمتِ تابلو مقایسه کنید.
فرق حباب اسمی و حباب واقعی صندوق طلا چیست؟
حبابِ اسمی فرض میکند سکه و گواهیها همان قیمتِ بازار را میارزند. حبابِ واقعی حبابِ خودِ سکه و شمش را هم حساب میکند. برای همین در صندوقهای سکهمحور حبابِ واقعی میتواند چند برابرِ حبابِ اسمی باشد.
حباب منفی صندوق طلا یعنی چه؟
یعنی واحدها ارزانتر از NAV ابطال معامله میشوند. دلیلش ممکن است فشارِ فروش بعد از هیجان، NAVِ بهروزنشده، انتظارِ خالی شدنِ حبابِ سکه یا نقدشوندگیِ کم باشد. در صندوقِ بزرگ و پرمعامله معمولاً ورودِ ارزانتر است، اما همیشه نه.
حباب صندوق طلا را از کجا ببینیم؟
آخرین قیمت و NAV ابطال را در سایت TSETMC با جستوجوی نمادِ صندوق میبینید. برای حبابِ واقعی، گزارشِ صورت وضعیت پرتفوی را از سایتِ صندوق یا کدال و تعدادِ کلِ واحدها را از سایتِ فیپیران بردارید.
حباب چند درصد برای صندوق طلا زیاد است؟
قانونِ ثابتی نیست. در صندوقهای بزرگ، حبابِ اسمی بیشترِ روزها در محدودهٔ یکی دو درصدِ مثبت و منفی است و بالای سه درصد معمولاً نشانهٔ هیجانِ خرید است. حبابِ واقعیِ صندوقهای سکهمحور را جدا بسنجید و صندوقها را با هم مقایسه کنید.
آیا خرید صندوق طلا با حباب منفی همیشه سودآور است؟
نه. حبابِ منفی فقط یعنی امروز زیرِ NAV میخرید. اگر قیمتِ طلا یا حبابِ سکه بعد از خرید افت کند، باز هم زیان میکنید. در صندوقِ کممعامله هم ممکن است هنگامِ فروش دوباره زیرِ NAV بفروشید.
برای حباب واقعی صندوق طلا دلار آزاد را بگذاریم یا دلار طلا؟
هر دو قابلِ قبول است. دلارِ آزاد حبابِ طلای ایران نسبت به قیمتِ جهانی را هم در عدد میآورد و دلارِ طلا آن را کنار میگذارد. مهم این است که همهٔ گزینهها را، از صندوق تا سکه و آبشده، با یک مبنا بسنجید.
چرا حباب صندوقهای طلا با جهش دلار بالا میرود؟
وقتی دلار بالا میرود، خریداران انتظارِ گران شدنِ طلا را دارند و با عجله واحد میخرند. قیمتِ تابلو زودتر از NAV واکنش نشان میدهد، بهویژه اگر جهش بعد از پایانِ ساعتِ معاملات رخ داده باشد، و فاصلهٔ قیمت با NAV باز میشود.
NAV ابطال صندوق طلا با NAV صدور چه فرقی دارد؟
NAV ابطال مبلغی است که هنگامِ پس دادنِ هر واحد به صندوق به دارنده میرسد و مبنای حباب است. NAV صدور هزینههای صدور را هم دارد و کمی بالاتر است، پس اگر مبنا قرار بگیرد حباب را کوچکتر از واقع نشان میدهد.
جمعبندی
حباب صندوق طلا دو عدد دارد. حبابِ اسمی، یعنی فاصلهٔ قیمت با NAV ابطال، را همه نشان میدهند. حبابِ واقعی، که حبابِ سکه و شمشِ داخلِ صندوق را هم میبیند، را باید خودتان حساب کنید. اولی میگوید امروز از بقیهٔ خریدارها گرانتر میخرید یا نه؛ دومی میگوید از خودِ طلا گرانتر میخرید یا نه.
پس دفعهٔ بعد که خواستید صندوق طلا بخرید، فقط به عددِ تابلو نگاه نکنید. حبابِ اسمی را حساب کنید، سهمِ سکه را در گزارشِ صندوق ببینید، حبابِ واقعی را دستکم تخمین بزنید و در روزهای هیجانی پلهای وارد شوید. اینطوری بابتِ هیجانِ دیگران پول نمیدهید.