
وام سهام عدالت ۱۴۰۵؛ شرایط، مبلغ و ثبتنام غیرحضوری بانک ملی

فهرست مطالب۱۵ بخش
- وام سهام عدالت چیست و چطور کار میکند؟
- وام سهام عدالت چقدر است؟
- بیایید با هم حساب کنیم: از ارزش سبد تا قسط ماهانه
- شرایط دریافت وام با سهام عدالت
- اگر روش مستقیم دارید: کارگزار ناظر را چک کنید
- اگر روش غیرمستقیم دارید: سهم شرکت استانی وثیقه میشود
- وام سهام عدالت بانک ملی
- ثبتنام وام سهام عدالت غیرحضوری بانک ملی، قدمبهقدم
- نرخ سود و بازپرداخت؛ ارزانترین راه استفاده
- کارت اعتباری سهام عدالت را کجا میشود خرج کرد؟
- بانکهای دیگری که وام سهام عدالت دادهاند
- سهام عدالت بهجای ضامن: وام ازدواج و فرزندآوری
- وام سهام عدالت، وام با سهام بورسی یا فروش؟
- اگر فروش سهام عدالت باز شود، سهم وثیقهشده چه میشود؟
- شش اشتباه رایج و چکلیست پیش از درخواست
- نظر من: این وام کی منطقی است؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سهام عدالت دارم، میتوانم با آن وام بگیرم؟» جواب کوتاه این است: بله، ولی وام سهام عدالت پول نقد نیست؛ یک کارت اعتباری خرید است. سهامتان را نزد بانک وثیقه میگذارید و بانک معمولاً تا حدود نصف ارزش روزِ سبد به شما اعتبار خرید میدهد. ثبتنامش غیرحضوری است و شرطِ اصلیاش سجامی بودن و آزاد بودنِ سهام است.
این طرح از خرداد ۱۳۹۹ شروع شد و از آن روز عددها و قاعدههایش چند بار عوض شده است. برای همین خیلی از چیزهایی که هنوز در اینترنت میچرخد، مثل «وام ۷ و ۱۴ میلیونی»، امروز به کار نمیآید. بیایید قدمبهقدم ببینیم این وام چطور کار میکند، چقدر است، چطور ثبتنام کنیم و کجا باید حواسمان جمع باشد. این متن بهروزِ مهر ۱۴۰۵ است.
وام سهام عدالت چیست و چطور کار میکند؟
سال ۱۳۹۹ دولت نگران بود مردم سهام عدالت را با عجله بفروشند. راهی که پیدا کرد این بود: بهجای فروش، سهم را وثیقه بگذارید و اعتبار خرید بگیرید. ۱۳ خرداد ۱۳۹۹ بانک مرکزی شرایطِ پذیرفتنِ سهام عدالت بهعنوان وثیقهٔ کارت اعتباری را به بانکها ابلاغ کرد. چند بانکِ بزرگ از همان سال کارت دادند.
وثیقه یعنی چیزی که پیش بانک گرو میگذارید تا اگر قسطها را ندادید، بانک طلبش را از آن بردارد. مثلِ وقتی که برای وام، سندِ خانه را گرو میگذارند. فرقش این است که اینجا نه سند لازم است، نه چک و نه ضامن. همهچیز الکترونیکی است.
کار اینطور پیش میرود:
- بانک از «سپردهگذاری مرکزی» (به اختصار سمات؛ همان نهادی که حسابِ سهامِ همهٔ مردم را نگه میدارد) میپرسد شما چقدر سهمِ آزاد دارید.
- شما در اپلیکیشنِ بانک سهمها را انتخاب و تأیید میکنید.
- همان سهمها مسدود میشوند؛ یعنی تا بدهی را صاف نکردهاید، نمیتوانید بفروشیدشان یا به کسی منتقل کنید. سمات برای این کار سامانهٔ توثیقِ الکترونیکی «ستاره» را دارد.
نکتهٔ خیلی مهم: سهم از مالکیتِ شما بیرون نمیرود. هنوز به نامِ خودتان است و سودِ سالانهٔ شرکتها مثلِ همیشه به شبای خودتان واریز میشود. مثلِ قالیِ خانه که گرو گذاشتهاید ولی هنوز رویش راه میروید؛ فقط نمیتوانید بفروشیدش. پس با وثیقه گذاشتن چیزی از دست نمیدهید، مگر اینکه قسطها را ندهید.
وام سهام عدالت چقدر است؟
عدد ثابتی ندارد. سقفش درصدی از ارزش روزِ سبدِ شماست. ارزش روزِ سبد یعنی اگر همین امروز همهٔ سهمهایتان را به قیمتِ بازار حساب کنیم، چقدر میشود. چون قیمتِ سهمها هر روز بالا و پایین میرود، سقفِ وام هم بالا و پایین میرود.
قاعدهٔ رایجِ بانکها از ۱۳۹۹ تا امروز سقفِ حدودِ ۵۰ درصدِ ارزش روز بوده است. بانک ملی در صفحهٔ معرفیِ طرح، اعتبار را تا ۵۰ درصدِ ارزش روز و در بازهٔ ۲ تا ۵۰ میلیون تومان اعلام کرده است.
در خبرها عددهای دیگری هم میبینید: یک دوره صحبت از ۶۰ درصد بود، دورهای دیگر ۷ میلیون تومان برای برگهٔ ۵۰۰ هزاری و ۱۴ میلیون برای برگهٔ یک میلیونی. آن عددها با ارزشِ سبد در همان روزها حساب شده بودند و امروز معنایی ندارند. عددِ درستِ مخصوصِ شما همان است که اپلیکیشنِ بانک بعد از استعلام از سمات نشان میدهد.
ارزشِ سبدتان را پیش از درخواست هم میتوانید ببینید. کافی است با کد ملی وارد درگاه دارا شوید. روشش را در راهنمای ورود به سامانهٔ ذینفعان بازار سرمایه (دارا) نوشتهام. اگر هم میخواهید بدانید بازار این روزها رو به بالاست یا پایین، شاخص کل بورس امروز را ببینید؛ ارزشِ سهام عدالت تقریباً همجهت با سهمهای بزرگِ بازار حرکت میکند.
بیایید با هم حساب کنیم: از ارزش سبد تا قسط ماهانه
فرض کنیم ارزش روزِ سبدِ شما ۴۰ میلیون تومان باشد. این عدد فقط مثال است. با سقفِ ۵۰ درصد، بانک تا ۲۰ میلیون تومان اعتبار میدهد. حالا اگر همهٔ این ۲۰ میلیون را خرج کنید و بخواهید قسطی پس بدهید، قسطِ ماهانه به دو چیز بستگی دارد: نرخِ سود و تعدادِ ماهها. جدولِ زیر چهار حالت را نشان میدهد:
| نرخ سود سالانه | مدت بازپرداخت | قسط ماهانه (تقریبی) | کل سود پرداختی (تقریبی) |
|---|---|---|---|
| ۱۸٪ | ۱۲ ماه | ۱٬۸۳۴٬۰۰۰ تومان | ۲٬۰۰۰٬۰۰۰ تومان |
| ۱۸٪ | ۳۶ ماه | ۷۲۳٬۰۰۰ تومان | ۶٬۰۳۰٬۰۰۰ تومان |
| ۲۳٪ | ۱۲ ماه | ۱٬۸۸۲٬۰۰۰ تومان | ۲٬۵۸۰٬۰۰۰ تومان |
| ۲۳٪ | ۳۶ ماه | ۷۷۴٬۰۰۰ تومان | ۷٬۸۷۰٬۰۰۰ تومان |
این جدول یک درسِ ساده دارد. قسطِ ۳۶ ماهه سبکتر است، ولی سودی که در کل میپردازید تقریباً سه برابر میشود. با نرخِ ۲۳ درصد، یعنی حدودِ ۸ میلیون تومان روی ۲۰ میلیون؛ نزدیکِ ۴۰ درصدِ خودِ وام. این کم نیست.
بانکها ممکن است کمی متفاوت با این فرمول حساب کنند، پس عددِ دقیق را در قرارداد ببینید. برای حسابِ حالتهای دیگر هم ماشینحساب سود بانکی به کارتان میآید. پس پیش از امضا، فقط به قسطِ ماهانه نگاه نکنید؛ بپرسید «جمعِ سودی که میدهم چقدر است؟»
شرایط دریافت وام با سهام عدالت
شرطها در بانکهای مختلف کمی فرق دارد، ولی اینها تقریباً همهجا هست:
- ثبتنام و احراز هویت در سجام: سجام سامانهای است که هویتِ هر کسی را که در بورس دارایی دارد ثبت میکند. بدون آن هیچ بانکی نمیتواند سهمِ شما را ببیند. اگر هنوز ثبتنام نکردهاید، آموزش ثبتنام در سامانهٔ سجام را ببینید.
- سهم را نفروخته باشید: در بیشترِ اطلاعیهها آمده که اگر در دورهٔ فروشِ ۱۳۹۹ حتی بخشی از سبد را فروخته باشید، مشمول نیستید.
- سهم توقیف یا گروِ جای دیگر نباشد: سهمی که با حکمِ دادگاه توقیف شده یا پیشتر نزدِ بانکِ دیگری وثیقه است، دوباره وثیقه نمیشود.
- حسابِ فعال در همان بانک: باید در بانکی که درخواست میدهید حساب داشته باشید.
- نداشتنِ چکِ برگشتی و بدهیِ عقبافتاده: اعتبارسنجیِ معمولِ بانک اینجا هم هست.
- کد بورسیِ فعال: برای کسانی که روشِ مستقیم را انتخاب کردهاند لازم است. اگر کد بورسیتان فعال نیست، از صفحهٔ دریافت کد بورسی شروع کنید.
بعضی بانکها گاهی شرطِ اضافه هم گذاشتهاند؛ مثلاً بانک ملی اولِ طرح، اولویت را به کسانی داد که یارانهشان به حسابِ همین بانک میآمد. در گزارشهای تازهتر هم گاهی شرطِ یارانهبگیر بودنِ سرپرستِ خانوار دیده میشود. پس پیش از درخواست، شرایطِ همان روز را در اپلیکیشن یا شعبه بپرسید.
اگر روش مستقیم دارید: کارگزار ناظر را چک کنید
سال ۱۳۹۹ همهٔ مشمولان باید یکی از دو راه را انتخاب میکردند. در روشِ مستقیم، سهمِ ۳۶ شرکتِ بورسی به کد بورسیِ خودتان آمده و زیرِ نظرِ یک کارگزاری است. به این کارگزاری «کارگزار ناظر» میگویند.
بانک برای وثیقه گرفتن باید به این سهمها دسترسی داشته باشد. برای همین در خیلی از بانکها لازم است کارگزار ناظرتان کارگزاریِ وابسته به همان بانک باشد، یا دستکم تغییرِ کارگزار ناظر را فعال کنید. مراحلش را در نحوهٔ تغییر کارگزار ناظر در بورس توضیح دادهام. پس اگر درخواستتان رد شد، اول این را نگاه کنید.
اگر روش غیرمستقیم دارید: سهم شرکت استانی وثیقه میشود
در روشِ غیرمستقیم، شما سهامدارِ شرکتِ سرمایهگذاریِ استانِ خودتان هستید، نه مستقیمِ آن ۳۶ شرکت. بانک ملی از همان اول اعلام کرد این گروه هم کارت میگیرند و وثیقه، سهمِ شرکتِ استانی است.
چون ارزشگذاریِ سهمِ شرکتِ استانی روشِ دیگری دارد، ممکن است سقفِ اعتبارِ شما با همسایهتان که روشِ مستقیم دارد یکی نباشد. تعجب نکنید. فرقِ این دو روش را در راهنمای کامل سهام عدالت ۱۴۰۵ با جدول آوردهام.
وام سهام عدالت بانک ملی
بانک ملی اولین بانکی بود که وامِ سهام عدالت را کاملاً غیرحضوری کرد و هنوز بیشترین جستوجو را دارد. طبق اطلاعیههای خودِ بانک، طرحش این مشخصات را دارد:
- اعتبار تا حدودِ ۵۰ درصدِ ارزش روزِ سهام عدالت، در بازهٔ ۲ تا ۵۰ میلیون تومان.
- کارت مجازی است و کارتِ پلاستیکی نمیخواهد؛ خرید با کدِ QR (همان مربعِ سیاهوسفیدی که با گوشی اسکن میشود) یا کارتخوانهای طرفِ قرارداد انجام میشود.
- اگر کلِ خرید را تا پایانِ مهلتِ صورتحسابِ ماهِ اول پس بدهید، سودی نمیدهید.
- اگر ندهید، مبلغِ مصرفشده قسطبندی میشود؛ طبقِ اعلامهای پیشینِ بانک تا ۳۶ ماه.
- حساب در بانک ملی لازم است.
یک گلایهٔ رایجِ کاربران را هم بگویم: بعضیها گفتهاند حتی کارتی که کم استفاده کردهاند هم صورتحساب و کارمزدِ ماهانه داشته است. پس پیش از فعالسازی، جدولِ کارمزد را در اپلیکیشن بخوانید. اگر کارت را نمیخواهید، رسماً ببندیدش و آزادشدنِ سهم را بگیرید.
ثبتنام وام سهام عدالت غیرحضوری بانک ملی، قدمبهقدم
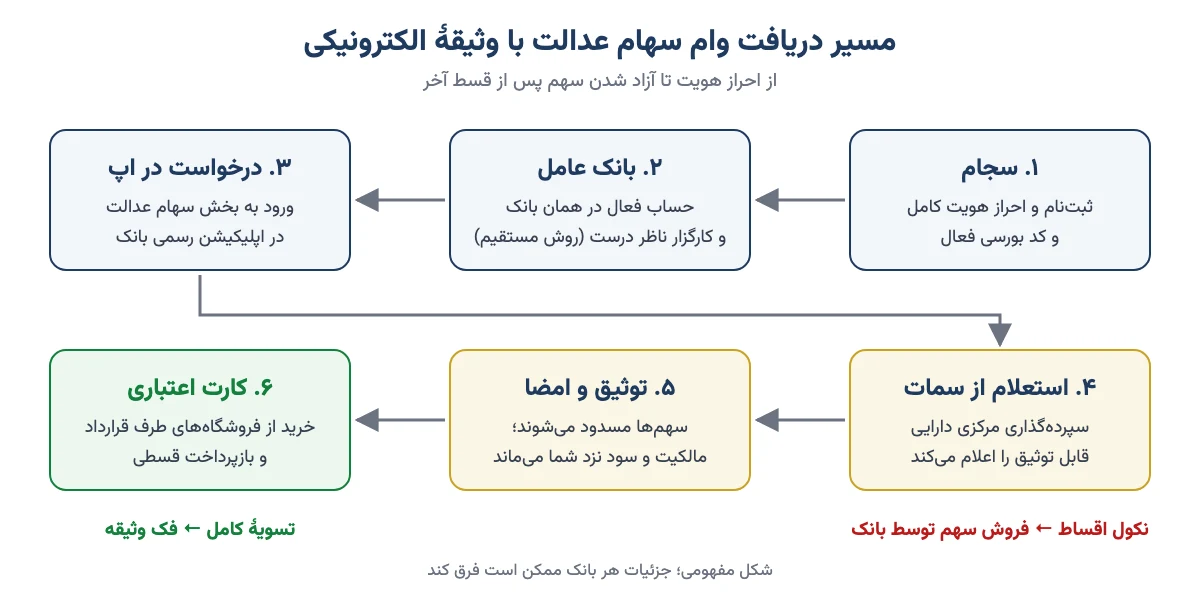
ثبتنامِ وام سهام عدالت غیرحضوری بانک ملی از راهِ اپلیکیشنهای رسمیِ خودِ بانک است و لازم نیست به شعبه بروید. سرویسِ اصلی «نشان بانک» درونِ اپلیکیشنِ ایواست و در اطلاعیهها از اپهای «بله» و «شصت» هم نام برده شده است. مسیر این است:
- سجام را کامل کنید. احراز هویتِ سجام باید نهایی شده باشد و شمارهٔ موبایل به نامِ خودتان باشد.
- اپلیکیشنِ رسمیِ بانک را نصب کنید. فقط از فروشگاههای معتبر یا سایتِ رسمیِ بانک. برنامهای که با پیامک و لینکِ ناشناس میرسد، معمولاً ویروس است.
- امضای دیجیتال بگیرید. امضای دیجیتال یعنی امضای شما به شکلِ الکترونیکی، تا بتوانید قرارداد را از راهِ دور امضا کنید. در ایوا از بخشِ «نشان بانک» صادر میشود و عکسِ کارت ملیِ هوشمند و تصویرِ چهره میخواهد.
- بخشِ سهام عدالت را باز کنید. در «نشان اعتباری» گزینهٔ سهام عدالت را بزنید. بانک از سمات استعلام میگیرد و سقفِ وامِ شما را نشان میدهد.
- مبلغ و سهمها را انتخاب کنید و قرارداد را امضا کنید. نرخِ سود، تعدادِ قسطها و کارمزدها را پیش از امضا بخوانید.
- کارت فعال میشود. معمولاً چند روزِ کاری طول میکشد. از این لحظه سهمهای انتخابشده تا آخرین قسط مسدودند.
نامِ منوها در نسخههای مختلفِ اپلیکیشن عوض میشود. اگر گزینهای را پیدا نکردید، با مرکزِ تماسِ بانک تماس بگیرید. یک هشدارِ جدی هم بدهم: هیچ سامانهٔ جداگانهای به اسمِ «ثبتنام وام سهام عدالت» بیرون از اپهای رسمیِ بانکها وجود ندارد. پیامکی که چنین لینکی میفرستد، کلاهبرداری است.
نرخ سود و بازپرداخت؛ ارزانترین راه استفاده
در اعلامهای سالِ ۱۳۹۹، نرخِ سودِ این کارتها ۱۸ درصد و مدتِ بازپرداخت ۳۶ ماه بود. از آن موقع سقفِ سودِ وامهای بانکی با مصوبههای شورای پول و اعتبار بالا رفته و گزارشهای تازهتر از ۲۳ درصد برای این کارتها میگویند. عددِ قطعی همان است که بانک در قرارداد مینویسد.
ولی یک راهِ تقریباً رایگان هم هست. در کارتِ بانک ملی، اگر کلِ خرید را تا پایانِ مهلتِ صورتحسابِ ماهِ اول برگردانید، سودی نمیدهید. مثلاً یخچالتان وسطِ ماه خراب شده و حقوق آخرِ ماه میآید. با کارت یخچال را میخرید، آخرِ ماه پولش را برمیگردانید و تمام. سهامتان هم سرِ جایش است.
طرفِ دیگرِ ماجرا را هم ببینیم. قسطِ عقبافتاده جریمه دارد. اگر چند قسط پشتِ هم ندهید، بانک میتواند از سپردهگذاری مرکزی بخواهد سهمِ وثیقه را بفروشد و طلبش را بردارد. شاید هم درست روزی که قیمتها پایین است. پس ریسکِ واقعیِ این وام، از دست دادنِ خودِ سهام عدالت است.
کارت اعتباری سهام عدالت را کجا میشود خرج کرد؟
این اعتبار به حسابتان واریز نمیشود و از خودپرداز هم بیرون نمیآید. فقط برای خریدِ جنس و خدمات از فروشگاههای طرفِ قراردادِ بانک است. در طرحِ بانک ملی، فروشگاههای زنجیرهایِ رفاه، افق کوروش و وین مارکت و کارتخوانهای سداد با پرداختِ QR جزوِ پذیرندگانِ اعلامشده بودهاند. فهرستِ بهروز را در خودِ اپلیکیشن ببینید، چون قراردادها عوض میشوند.
برای همین کسی که پولِ نقد لازم دارد، مثلاً برای اجاره یا پس دادنِ یک بدهی، از این کارت مستقیم نتیجه نمیگیرد. چنین کسی باید سراغِ وام با وثیقهٔ سهام بورسی یا وامِ معمولیِ بانک برود.
بانکهای دیگری که وام سهام عدالت دادهاند
سالِ ۱۳۹۹ معاونِ سپردهگذاری مرکزی از پنج بانک نام برد: ملی، تجارت، ملت، صادرات و پستبانک. بانک تجارت ثبتنام را از راهِ سامانهٔ «زمرد» انجام میداد و بانک ملت از راهِ پیشخوانِ مجازی. بعدها بانکهایی مثلِ رسالت و قرضالحسنهٔ مهر ایران هم وثیقه گرفتنِ الکترونیکیِ سهام را برای وام راه انداختند. در بعضی فهرستهای تازه نامِ بانک رفاه هم آمده است.
هر بانکی میتواند طرحش را متوقف کند یا شرایطش را تغییر دهد. پس پیش از هر کاری، فعال بودنِ طرح را از خودِ همان بانک بپرسید و به فهرستهایی که در سایتهای خبری دستبهدست میشود، کامل اعتماد نکنید.
سهام عدالت بهجای ضامن: وام ازدواج و فرزندآوری
کاربردی که کمتر کسی میداند: سهام عدالت میتواند جای ضامن را در وامِ قرضالحسنهٔ ازدواج و فرزندآوری بگیرد. طبقِ تصمیمهایی که شورای هماهنگیِ بانکها اعلام کرده، اگر اعتبارسنجیِ متقاضی برای وامِ بیضامن کافی نباشد، بانک میتواند حسابِ یارانه یا سهام عدالت را بهعنوان وثیقه بپذیرد و از ضامنِ دوم بگذرد.
این با کارتِ اعتباری فرق دارد. اینجا وام نقدی و قرضالحسنه است و سهام عدالت فقط نقشِ تضمین را دارد. هر بانکی سهم را به شیوهٔ خودش ارزشگذاری میکند، پس موقعِ ثبتنامِ وامِ ازدواج از شعبه بپرسید. پیدا کردنِ ضامن برای خیلی از زوجهای جوان سختترین بخشِ کار است؛ این راه را فراموش نکنید.
وام سهام عدالت، وام با سهام بورسی یا فروش؟
اگر به پول یا اعتبار نیاز دارید، سه راه پیشِ رویتان است. جدولِ زیر آنها را کنارِ هم میگذارد:
| ویژگی | کارت اعتباری سهام عدالت | وام با وثیقهٔ سهام بورسی | فروش سهام عدالت |
|---|---|---|---|
| شکل دریافت | اعتبار خرید، نه نقد | معمولاً نقد یا کارت، بسته به بانک | پول نقد به شبا |
| سقف رایج | حدود ۵۰٪ ارزش روز | درصدی از ارزش سهمها، بسته به نماد و بانک | به درصد آزادشده بستگی دارد |
| مالکیت سهم | نزد شما، ولی مسدود | نزد شما، ولی مسدود | از دست میرود |
| سود سالانهٔ سهم | به شما میرسد | به شما میرسد | دیگر نمیرسد |
| هزینه | سود تسهیلات؛ ماه اول معمولاً بیسود | سود تسهیلات و کارمزد | کارمزد معامله |
| وضعیت تا مهر ۱۴۰۵ | به سیاست هر بانک بستگی دارد | در چند بانک فعال | هنوز برای عموم باز نشده |
میبینید که در دو راهِ اول سهم مالِ خودتان میماند و سودش را هم میگیرید؛ فروش تنها راهی است که سهم را برای همیشه از دست میدهید. اگر سهامِ بورسیِ دیگری هم دارید، وثیقهگذاری سهام و گرفتن وام از بورس ممکن است سقفِ بزرگتر و دستِ بازتری بدهد. نمونههای قدیمیترِ این مسیر را هم در دریافت وام از طریق سهام بورس و سهام عدالت میتوانید بخوانید.
اگر فروش سهام عدالت باز شود، سهم وثیقهشده چه میشود؟
این پرسش امسال جدی شده است. در ۱۴۰۵ بحثِ ازسرگیریِ معاملاتِ سهام عدالت دوباره داغ شد و شورای عالی بورس برای بازگشایی شرطهایی گذاشت. ولی تا میانهٔ مهر ۱۴۰۵ معاملهٔ عمومیِ سهام عدالت باز نشده و زمانش هم قطعی نیست.
هر وقت باز شود، سهمی که گروِ بانک است همچنان مسدود میماند و نمیتوانید بفروشیدش. اگر میخواهید آن روز دستتان باز باشد، دو راه دارید: بدهیِ کارت را زودتر صاف کنید و آزادشدنِ سهم را بخواهید، یا از اول فقط بخشی از سهمها را وثیقه بگذارید. آزادشدن بعد از تسویهٔ کامل معمولاً خودکار است، ولی چند روز بعد در دارا وضعیتِ سهم را دوباره نگاه کنید.
شش اشتباه رایج و چکلیست پیش از درخواست
این اشتباهها را بارها دیدهام:
- باور کردنِ عددهای قدیمی: «وام ۱۴ میلیونی» مالِ سالِ ۱۳۹۹ است. سقفِ امروز را فقط اپلیکیشنِ بانک بعد از استعلام میگوید.
- یکی گرفتنِ اعتبار با پولِ نقد: این کارت را نمیشود به حساب ریخت یا از خودپرداز گرفت.
- کلیک روی لینکِ پیامکی: پیامکِ «وام فوری سهام عدالت با کد ملی» تقریباً همیشه برای دزدیدنِ اطلاعاتِ بانکیِ شماست.
- فراموش کردنِ کارگزار ناظر: در روشِ مستقیم، اگر کارگزار ناظر با بانک جور نباشد، درخواست رد میشود.
- باز گذاشتنِ کارتِ بیاستفاده: ممکن است کارمزد بگیرد و سهم را بیدلیل مسدود نگه دارد.
- قسطِ بلند بیحساب: قسطِ ۳۶ ماهه سبک است، ولی سودِ کل را تقریباً سه برابر میکند.
پیش از اینکه دکمهٔ تأیید را بزنید، این شش جمله را از خودتان بپرسید:
- سجامم نهایی است و شمارهٔ موبایل به نامِ خودم است.
- ارزش روزِ سبدم را در دارا دیدهام و میدانم سهامم توقیف نیست.
- در بانکِ عامل حسابِ فعال دارم و کارگزار ناظرم درست است.
- نرخِ سود، تعدادِ قسطها و کارمزد را در قرارداد خواندهام.
- میدانم این اعتبار فقط در فروشگاههای طرفِ قرارداد خرج میشود.
- برای پس دادنش برنامه دارم و میدانم اگر فروش باز شد، سهمِ گروگذاشته را نمیتوانم بفروشم.
نظر من: این وام کی منطقی است؟
من وامِ سهام عدالت را ابزارِ بدی نمیدانم، به شرطی که برای همان کاری استفاده شود که برایش ساخته شده: یک خریدِ ضروریِ خانه با هزینهٔ کم. بهترین حالتش این است که خرید را بکنید و در همان ماهِ اول پولش را برگردانید. آنوقت تقریباً هیچ هزینهای ندادهاید و سهامتان هم سرِ جایش است.
اما اگر قرار است قسطِ ۳۶ ماهه بگیرید تا خریدهای روزمره را جلو بیندازید، در عمل داراییِ آیندهتان را امروز خرج میکنید و رویش سود هم میدهید. ریسکش هم دوطرفه است: اگر درآمدتان کم شود، بانک سهمی را میفروشد که شاید چند سالِ بعد ارزشِ بیشتری داشت. پس تصمیم را بر اساسِ بودجهٔ خانه بگیرید، نه به این دلیل که «اعتبارِ مفت» دمِ دست است. تصمیمِ نهایی با خودتان است. اگر هم دوست دارید سرمایهگذاری را از پایه یاد بگیرید، دورههای آموزشی سایت برای همین ساخته شدهاند.
سوالات متداول
وام سهام عدالت چقدر است؟
عدد ثابتی ندارد. بیشتر بانکها تا حدود ۵۰ درصد ارزش روز سبد سهام عدالت اعتبار میدهند و بانک ملی بازهٔ ۲ تا ۵۰ میلیون تومان را اعلام کرده است. چون قیمت سهمها هر روز عوض میشود، سقف دقیق را اپلیکیشن بانک بعد از استعلام از سمات نشان میدهد.
شرایط دریافت وام با سهام عدالت چیست؟
ثبتنام و احراز هویت در سجام، نفروختن سهام در دورهٔ فروش ۱۳۹۹، توقیف یا وثیقه نبودن سهام، حساب فعال در همان بانک و نداشتن چک برگشتی یا بدهی عقبافتاده. در روش مستقیم، کارگزار ناظر هم باید با بانک جور باشد.
ثبتنام وام سهام عدالت غیرحضوری ممکن است؟
بله. در بانک ملی همهٔ مراحل از راه اپلیکیشنهای رسمی بانک، مثل نشان بانک در ایوا، انجام میشود: گرفتن امضای دیجیتال، انتخاب سهام عدالت در بخش نشان اعتباری، دیدن سقف، امضای قرارداد و فعال شدن کارت مجازی، بی رفتن به شعبه.
وام سهام عدالت نقدی است یا کارت اعتباری؟
کارت اعتباری خرید است و نقد نمیشود. اعتبار فقط در فروشگاهها و کارتخوانهای طرف قرارداد بانک خرج میشود و به حساب شما واریز نمیشود. اگر پول نقد لازم دارید، باید سراغ وام با وثیقهٔ سهام بورسی یا وام معمولی بانک بروید.
اگر بخشی از سهام عدالت را فروخته باشم، وام میگیرم؟
طبق بیشتر اطلاعیههای بانکها، کسی که در دورهٔ فروش سال ۱۳۹۹ حتی بخشی از سبد را فروخته باشد، مشمول کارت اعتباری سهام عدالت نیست. برخی گزارشها از استثنا خبر دادهاند، پس وضعیت خودتان را در اپلیکیشن بانک استعلام کنید.
سود سهام عدالت در زمان وثیقه به چه کسی میرسد؟
به خود شما. با وثیقه گذاشتن، سهم از مالکیت شما بیرون نمیرود و فقط تا تسویهٔ بدهی فروش و انتقالش بسته است. سود سالانهٔ شرکتهای سبد مثل همیشه به شبای ثبتشدهٔ شما در سجام واریز میشود.
اگر اقساط وام سهام عدالت را نپردازم چه میشود؟
اول جریمهٔ دیرکرد به بدهی اضافه میشود. اگر چند قسط عقب بیفتد، بانک میتواند از سپردهگذاری مرکزی بخواهد سهام وثیقه را بفروشد و طلبش را از پول فروش بردارد. در این حالت بخشی یا همهٔ سهام عدالت را از دست میدهید.
مشمولان روش غیرمستقیم هم وام سهام عدالت میگیرند؟
بله، بانک ملی از اول طرح اعلام کرد دارندگان روش غیرمستقیم هم مشمولاند و در این حالت سهم شرکت سرمایهگذاری استانی وثیقه میشود. سقف اعتبار آنها ممکن است با روش مستقیم فرق کند، چون ارزشگذاری سهم شرکت استانی روش دیگری دارد.
بعد از تسویهٔ وام، سهام عدالت چطور آزاد میشود؟
بعد از آخرین قسط یا تسویهٔ زودتر از موعد، بانک دستور آزادسازی وثیقه را به سپردهگذاری مرکزی میفرستد و سهمها از حالت مسدود بیرون میآیند. معمولاً خودکار است، ولی چند روز بعد وضعیت سهام را در درگاه دارا نگاه کنید.
جمعبندی
پس وام سهام عدالت یعنی گرفتنِ اعتبارِ خرید بی آنکه سهم را بفروشید: تا حدودِ نصفِ ارزش روزِ سبد، با ثبتنامِ غیرحضوری و بی ضامن. شرطهای اصلیاش سجام، نفروختن و آزاد بودنِ سهام و حساب در همان بانک است. دفعهٔ بعد که خواستید درخواست بدهید، اول سه چیز را بپرسید: سقفِ امروزِ من چقدر است، جمعِ سودی که میدهم چقدر است، و آیا ماهِ اول بیسود است. یادتان باشد گروِ این وام، خودِ سهام عدالتِ شماست.
عالی بود