
فرق چک و سفته چیست؟ مقایسهی حقوقی، کاربرد و راه وصول
فهرست مطالب۱۳ بخش
- یک پرسش ساده که همهچیز را روشن میکند: چه کسی پول را میدهد؟
- چک چیست و چک صیادی چه فرقی با چک قدیمی دارد؟
- سفته چیست و از کجا تهیه میشود؟
- تفاوت چک و سفته در یک جدول
- کدام اعتبار قانونی بیشتری دارد؟ چک یا سفته؟
- سه راه وصول چک برگشتی
- کی چک جنبهی کیفری ندارد؟
- سفته فقط از راه دادگاه
- اگر چک برگشت خورد، قدمبهقدم چه کنیم؟
- سفته چطور واخواست میشود؟
- سفتهی ضمانت و چک ضمانت: موقع امضا حواستان باشد
- چکلیست پیش از امضای سفته یا چک ضمانت
- چک بهتر است یا سفته؟ بستگی دارد کدام طرف میز نشستهاید
- برات کجای این داستان است؟
- اشتباههای رایج با چک و سفته
- سوالات متداول
- جمعبندی
فرق چک و سفته چیست؟ در یک جمله: با چک به بانک میگویید «از حساب من بپرداز»، ولی با سفته خودتان قول میدهید «من میپردازم». برای همین چک حساب جاری و ثبت در سامانهی صیاد لازم دارد و اگر برگشت بخورد، هم راه سریع وصول دارد و هم گاهی جنبهی کیفری. سفته فقط از راه دادگاه وصول میشود.
خیلیها این دو برگه را با هم قاطی میکنند. صاحبخانه برای رهن چک میخواهد، کارفرما برای استخدام سفته، بانک برای وام هر دو را. ولی امضای این دو برگه پیامد یکسانی ندارد. بیایید قدمبهقدم ببینیم هرکدام چیست، کدام محکمتر است و موقع امضا حواسمان به چه باشد.
یک نکته پیش از شروع: این متن آموزش عمومی است، نه مشاورهی حقوقی. اگر پروندهی واقعی دارید، با وکیل حرف بزنید.
یک پرسش ساده که همهچیز را روشن میکند: چه کسی پول را میدهد؟
فرض کنید ۵۰ میلیون تومان به برادرتان بدهکارید. دو راه دارید. راه اول: یک برگ چک مینویسید و به او میدهید. سر موعد، برادرتان چک را به بانک میبرد و بانک از حساب شما پول را به او میدهد. یعنی واسطهی پرداخت، بانک است.
راه دوم: یک برگ سفته امضا میکنید و مینویسید «سر موعد ۵۰ میلیون تومان به برادرم میپردازم». اینجا بانکی در کار نیست. شما خودتان متعهد شدهاید. اگر سر موعد ندادید، او باید سراغ خود شما بیاید.
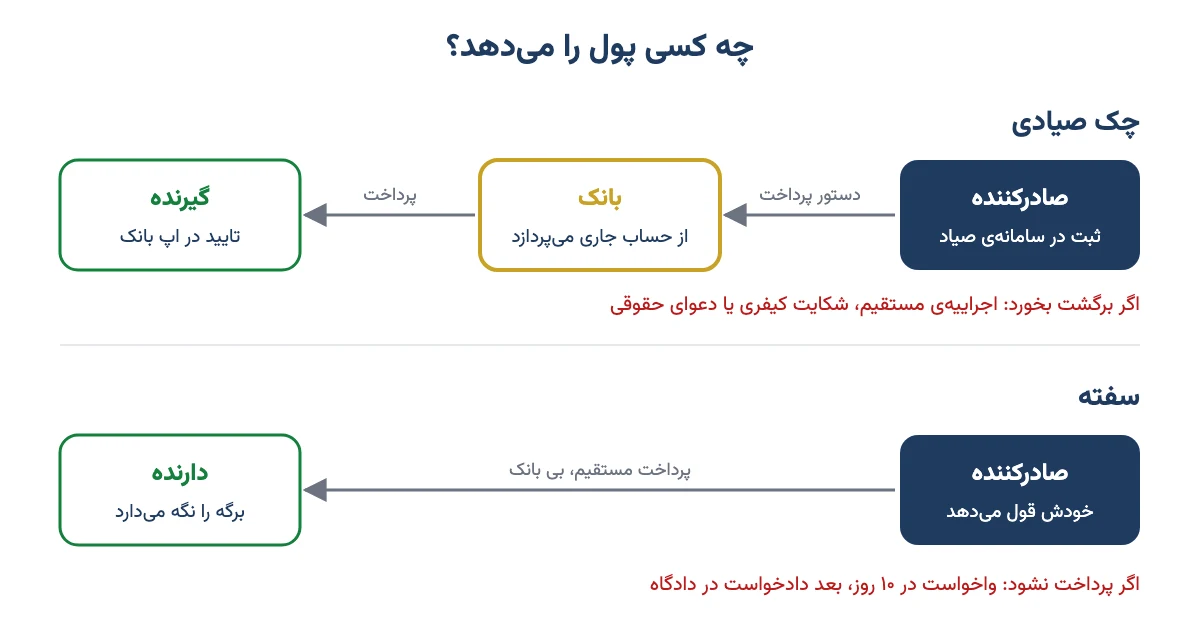
پس چک یعنی «دستور پرداخت به بانک» و سفته یعنی «قول پرداخت از طرف خودم». تقریبا همهی فرقهای دیگر از همین یک تفاوت بیرون میآیند.
چک چیست و چک صیادی چه فرقی با چک قدیمی دارد؟
چک برگهای است که صاحب حساب جاری با آن به بانک دستور میدهد مبلغی را به کسی بپردازد. برای همین فقط کسی میتواند چک بکشد که در بانک حساب جاری و دستهچک دارد. قانون تجارت چک را از خانوادهی برات میداند؛ براتی که پرداختکنندهاش همیشه بانک است.
از سال ۱۴۰۰، با قانون اصلاح قانون صدور چک، هر چک باید در سامانهی صیاد بانک مرکزی ثبت شود. چک صیادی همان چک بنفشرنگ با شناسهی ۱۶ رقمی است. کار با آن سه قدم دارد:
- ثبت: کسی که چک میکشد، مبلغ، تاریخ و نام گیرنده را در اپ بانک یا اینترنتبانک وارد میکند.
- تایید: گیرنده در اپ بانک خودش میبیند چک به نامش ثبت شده و دریافتش را تایید میکند.
- انتقال: اگر گیرنده بخواهد چک را به نفر سوم بدهد، دیگر پشتش را امضا نمیکند؛ انتقال را در سامانه ثبت میکند.
چکی که در صیاد ثبت نشده باشد، بانک پرداختش نمیکند. چک در وجه حامل هم دیگر کشیده نمیشود. یعنی هر چک صاحب مشخصی دارد و در سامانه پیداست که الان دست کیست. این کار جلوی خیلی از کلاهبرداریهای قدیمی را گرفته است.
در کنار چک کاغذی، چک دیجیتال هم آمده است: همان چک صیادی، ولی بی برگه و فقط داخل اپ بانک. بانک مرکزی از مهر ۱۴۰۵ بانکها را موظف کرده سهم چک دیجیتال را بالا ببرند و دستهچک کاغذی را کمکم محدود کنند. اگر میخواهید بدانید حساب جاری با بقیهی حسابها چه فرقی دارد، انواع حساب بانکی و تفاوت آنها را ببینید.
پس چک امروز یک سند ثبتشده است، نه یک برگهی بینام که دستبهدست شود.
سفته چیست و از کجا تهیه میشود؟
سفته برگهای است که امضاکننده با آن قول میدهد مبلغ معینی را در تاریخ معین یا هر وقت خواستند، به شخص معینی بپردازد. مادهی ۳۰۷ قانون تجارت همین را میگوید. اسم دیگرش «فتهطلب» است. در سفته فقط دو طرف هست: کسی که آن را امضا میکند (صادرکننده) و کسی که آن را نگه میدارد (دارنده).
برای کشیدن سفته حساب بانکی لازم نیست. برگهی چاپیاش را بانک ملی میفروشد و روی هر برگه سقف مبلغ چاپ شده است. قیمت برگه در واقع همان حق تمبر است: طبق نرخی که سالهاست اجرا میشود، حدود نیم در هزار مبلغ سفته.
بیایید حساب کنیم. سفتهی ۲۰۰ میلیون تومانی یعنی ۲۰۰ ضربدر ۵۰۰ تومان؛ حدود ۱۰۰ هزار تومان. سفتهی یک میلیارد تومانی حدود ۵۰۰ هزار تومان. اگر بیرون از بانک، مثلا از دکه، گرانتر میفروشند، آن اضافه کارمزد فروشنده است.
سفته شکل الکترونیکی هم دارد. چند بانک از سال ۱۴۰۰ صدور سفته و برات الکترونیک را از راه سامانهی خودشان ارایه میکنند و برای امضای آن معمولا امضای دیجیتال لازم است. قیمتش با سفتهی کاغذی فرقی ندارد.
پس سفته ارزان و بیدردسر به دست میآید. همین سادگی هم هست که باعث میشود خیلیها بیحساب امضایش کنند.
تفاوت چک و سفته در یک جدول
جدول زیر تفاوت چک و سفته را از ده زاویه کنار هم میگذارد. ستون آخر میگوید این فرق در زندگی شما یعنی چه.
| موضوع | چک صیادی | سفته | یعنی چه برای شما |
|---|---|---|---|
| ماهیت | دستور پرداخت به بانک | قول پرداخت از طرف خود امضاکننده | در چک بانک واسطه است، در سفته نه |
| طرفها | صادرکننده، بانک، گیرنده | صادرکننده و دارنده | سفته را هر کسی میتواند بکشد |
| پیشنیاز | حساب جاری و دستهچک | فقط خرید برگهی سفته | کسی که چک برگشتی دارد، دستهچک تازه نمیگیرد |
| ثبت رسمی | ثبت در سامانهی صیاد الزامی | ثبت در سامانه لازم نیست | رد چک در سامانه پیداست، رد سفته نه |
| هزینه | هزینهی دستهچک | حدود نیم در هزار مبلغ | سفتهی بزرگتر گرانتر است |
| سقف مبلغ | نباید از سقف اعتبار صادرکننده بیشتر باشد | سقف چاپشده روی هر برگه | مبلغ بیشتر از سقف برگه را نباید روی سفته نوشت |
| سررسید | تاریخ چک؛ از همان روز قابل وصول | تاریخ معین یا عندالمطالبه | سفتهی بیتاریخ یعنی هر وقت خواستند |
| جنبهی کیفری | دارد، با شرطهایی | ندارد | برای سفته کسی به زندان نمیرود |
| وصول سریع بیدادگاه | اجراییهی مستقیم با گواهی عدم پرداخت | ندارد؛ باید دادخواست داد | وصول چک معمولا زودتر است |
| اثر بر اعتبار بانکی | چک برگشتی محرومیت بانکی میآورد | سفتهی پرداختنشده خودبهخود نه | چک برگشتی جلوی وام و دستهچک تازه را میگیرد |
اگر فقط یک ردیف از این جدول یادتان بماند، ردیف «وصول سریع» باشد. همین ردیف است که چک را برای طلبکار جذابتر و برای بدهکار خطرناکتر میکند.
کدام اعتبار قانونی بیشتری دارد؟ چک یا سفته؟
از نگاه کسی که طلب دارد، چک محکمتر است. چک صیادی سه راه وصول دارد و سفته فقط یکی. البته «محکمتر» یعنی وصولش آسانتر است، نه اینکه سفته بیارزش باشد. سفته هم سند تجاری است و دادگاه آن را جدی میگیرد.
سه راه وصول چک برگشتی
- اجراییهی مستقیم: طبق مادهی ۲۳ قانون صدور چک، دارنده با گواهی عدم پرداخت از دادگاه اجراییه میگیرد، بی اینکه دعوای کامل راه بیندازد. بعد صادرکننده ۱۰ روز فرصت دارد بدهی را بدهد یا مالی معرفی کند؛ وگرنه اموالش توقیف میشود.
- شکایت کیفری: اگر چک بیمحل باشد و شرطهای قانونی را داشته باشد، صادرکننده ممکن است به حبس محکوم شود.
- دعوای حقوقی: مثل هر طلب دیگری، در دادگاه دادخواست میدهید و حکم میگیرید.
طبق آخرین اصلاح مادهی ۷ قانون صدور چک در خرداد ۱۴۰۳، مجازات حبس به مبلغ چک بستگی دارد. من ریال را به تومان تبدیل کردهام:
| مبلغ چک | حبس |
|---|---|
| کمتر از ۷۸ میلیون تومان | تا ۳ ماه |
| از ۷۸ تا ۳۹۰ میلیون تومان | ۳ تا ۶ ماه |
| بیشتر از ۳۹۰ میلیون تومان | ۶ ماه تا یک سال، بهعلاوهی دو سال محرومیت از دستهچک |
این عددها با تورم بهروز میشوند، پس پیش از هر اقدامی متن تازهی قانون را ببینید. نکتهی مهمتر این است که جنبهی کیفری با گذشت شاکی تمام میشود. یعنی هدف اصلی قانون، برگرداندن پول است.
کی چک جنبهی کیفری ندارد؟
هر چک برگشتی به زندان نمیرسد. طبق مادهی ۱۳ قانون صدور چک، در این حالتها شکایت کیفری پذیرفته نمیشود:
- چک سفیدامضا داده شده باشد.
- پرداختش مشروط به شرطی باشد که در متن چک آمده.
- در متن چک نوشته باشند که برای ضمانت یک معامله یا تعهد است، یا ثابت شود برای ضمانت بوده.
- بی تاریخ داده شده باشد، یا تاریخ واقعی دادنش زودتر از تاریخ روی چک بوده باشد.
یک مهلت هم هست. طبق مادهی ۱۱، اگر دارنده تا ۶ ماه از تاریخ چک برای وصول به بانک نرود، یا تا ۶ ماه بعد از گرفتن گواهی عدم پرداخت شکایت نکند، حق شکایت کیفری را از دست میدهد. راه حقوقی و اجراییه هنوز باز است.
سفته فقط از راه دادگاه
سفته جنبهی کیفری ندارد و اجراییهی مستقیم هم نمیگیرد. دارنده باید در دادگاه دادخواست بدهد. ولی سفتهی واخواستشده یک امتیاز مهم دارد: دارنده میتواند از دادگاه بخواهد اموال بدهکار را همان اول کار توقیف کند (تامین خواسته)، بی اینکه خودش خسارت احتمالی بسپارد. این یعنی بدهکار فرصت ندارد اموالش را جابهجا کند.
پس چک برای طلبکار تندتر کار میکند و سفته کندتر، ولی هر دو اگر درست نگه داشته شوند، پول را برمیگردانند.
اگر چک برگشت خورد، قدمبهقدم چه کنیم؟
- چک را در موعد به بانک ببرید. زود رفتن مهم است، چون مهلتهای قانونی از همین تاریخ حساب میشوند.
- گواهی عدم پرداخت بگیرید. بانک علت پرداختنشدن را در سامانهی بانک مرکزی ثبت میکند و گواهی با کد رهگیری میدهد. گواهی بی کد رهگیری در دادگاه اعتبار ندارد.
- اگر موجودی کمتر از مبلغ است، میتوانید بخواهید بانک همان مقدار موجود را بپردازد و برای باقیاش گواهی بدهد.
- راه را انتخاب کنید: درخواست اجراییه از راه دفاتر خدمات الکترونیک قضایی، شکایت کیفری در مهلت ۶ ماهه، یا دادخواست حقوقی. خیلیها اجراییه را اول امتحان میکنند چون تندتر است.
از آن طرف، کسی که چکش برگشت خورده، تا وقتی بدهی را صاف نکند و رفع اثر چک برگشتی در سامانه ثبت نشود، از گرفتن دستهچک تازه و تسهیلات بانکی محروم میماند. پس چک برگشتی فقط یک دعوای خصوصی نیست؛ پروندهی بانکی آدم را هم خراب میکند. در توقیف و ممنوعالمعامله شدن سهام هم دیدهایم که طلب چک برگشتی میتواند به توقیف دارایی بورسی برسد.
سفته چطور واخواست میشود؟
واخواست یعنی اعتراض رسمی دارنده به اینکه سفته سر موعد پرداخت نشده. این کار برای ضامنها و کسانی که پشت سفته را امضا کردهاند (ظهرنویسها) اهمیت زیادی دارد. اگر واخواست نکنید، ممکن است حقتان را علیه آنها از دست بدهید.
- در ۱۰ روز بعد از سررسید اقدام کنید. مادهی ۲۸۰ قانون تجارت این مهلت را برای برات گذاشته و مادهی ۳۰۹ آن را به سفته هم رسانده است.
- واخواستنامه را تنظیم کنید. این کار از راه دفاتر خدمات الکترونیک قضایی انجام میشود و برای ثبتش باید در سامانهی ثنا حساب داشته باشید.
- ابلاغ را دنبال کنید. واخواستنامه به صادرکننده ابلاغ میشود.
- در یک سال دادخواست بدهید. طبق مادهی ۲۸۶، اگر میخواهید ظهرنویسها را هم به پرداخت وادار کنید، باید در یک سال از تاریخ واخواست دعوا را شروع کنید.
اگر سفته واخواست نشود چه؟ حق شما علیه خود صادرکننده از بین نمیرود و هنوز میتوانید از او شکایت کنید. ولی امتیاز توقیف اموال بی سپردن خسارت را از دست میدهید و حقتان علیه ظهرنویسها هم به خطر میافتد. پس سفته را در کشو نگه ندارید تا سالها بگذرد.
سفتهی ضمانت و چک ضمانت: موقع امضا حواستان باشد
بیشتر ما سفته را با ضمانت میشناسیم: ضمانت وام، ضمانت حسن انجام کار، ضمانت رهن خانه. در این موارد قرار نیست کسی پول بگیرد؛ برگه فقط پشتوانه است. ولی اگر آن برگه دست آدم بدنیت بیفتد، میتواند بهعنوان طلب واقعی به اجرا گذاشته شود.
چک ضمانت هم داستان خودش را دارد. چکی که در متنش نوشته شده «بابت ضمانت»، جنبهی کیفری ندارد و طبق مادهی ۲۳ اجراییهی مستقیم هم نمیگیرد. ولی اگر روی چک چیزی ننوشته باشید، گیرنده میتواند آن را مثل چک عادی به اجرا بگذارد و اثبات «ضمانتی بودن» با شماست. این را با «چک تضمینشده» قاطی نکنید؛ آن چکی است که خود بانک صادر میکند و پرداختش را تضمین میکند.
من همیشه به دوستانی که از من میپرسند میگویم: برای ضمانت، اگر حق انتخاب دارید، سفته کمخطرتر از چک است. چون سفته نه زندان دارد، نه اجراییهی مستقیم، نه محرومیت بانکی. این همان عادتی است که در عادتهای بد مالی هم هشدارش را دادهام: امضای چک و سفته برای دیگران، بی حسابوکتاب.
چکلیست پیش از امضای سفته یا چک ضمانت
- نام گیرنده را خودتان بنویسید؛ سفتهی بینام دستبهدست میشود.
- زیر برگه یا پشتش بنویسید برای چه است، مثلا «بابت ضمانت حسن انجام کار طبق قرارداد مورخ …».
- هیچوقت برگهی سفیدامضا ندهید؛ مبلغ و تاریخ را با حروف هم بنویسید.
- از برگهی امضاشده عکس یا کپی بگیرید و شمارهی سریالش را جایی یادداشت کنید.
- رسید تحویل بگیرید که بگوید این برگه بابت ضمانت گرفته شده.
- در قرارداد بنویسید که بعد از پایان کار یا تسویهی وام، برگه کی و چطور پس داده میشود.
- بعد از پایان کار، برگه را حتما پس بگیرید یا رسید ابطالش را بگیرید.
پس سفتهی ضمانت ارزان است، ولی بیخطر نیست. خطرش را با همین چند کار ساده تا حد زیادی کم میکنید.
چک بهتر است یا سفته؟ بستگی دارد کدام طرف میز نشستهاید
جواب درست به این پرسش به نقش شما بستگی دارد. جدول زیر چند موقعیت رایج را نشان میدهد.
| موقعیت | نقش شما | کدام به نفع شماست | چرا |
|---|---|---|---|
| فروش خودرو یا ملک قسطی | فروشنده (طلبکار) | چک صیادی | وصول سریعتر و پیگیری روشنتر |
| ضمانت وام یک دوست | ضامن | سفته، اگر بانک بپذیرد | نه کیفری دارد نه محرومیت بانکی |
| استخدام یا قرارداد کار | کارمند | سفته با نام گیرنده و قید «بابت ضمانت» | خطر کمتر اگر اختلاف پیش آید |
| قرض دادن به آشنا | قرضدهنده | چک صیادی یا سفته بهعلاوهی نوشتهی قرض | هر دو، با رسید و تاریخ روشن |
| کسی که حساب جاری ندارد | بدهکار | سفته | بی حساب بانکی هم میشود کشید |
بانکها برای وام معمولا هر دو را میخواهند: چک از خود وامگیرنده و سفته یا چک از ضامن. هزینهی سفته هم بخشی از هزینهی واقعی وام است؛ در محاسبهی اقساط و سود واقعی وام دیدهایم این هزینههای جانبی نرخ واقعی را بالا میبرند.
برات کجای این داستان است؟
اسناد تجاری در قانون تجارت ایران سهتا هستند: برات، سفته و چک. کوتاه بگویم: در سفته میگویید «من میپردازم»، در برات میگویید «او بپردازد» و در چک میگویید «بانک از حساب من بپردازد». برات امروز بیشتر در معاملههای بازرگانی به کار میرود تا زندگی روزمره. اگر کنجکاوید، برات چیست و چه فرقی با سفته و چک دارد را بخوانید.
این سه برگه همه بدهی کوتاهمدتاند و در بورس خرید و فروش نمیشوند. ورقههای بدهی که در بورس میبینید، مثل اوراق مرابحه یا صکوک، قاعدههای خودشان را دارند؛ در اوراق بدهی به زبان ساده از همین سفتهی همسایه شروع کردهایم تا به اوراق بورسی برسیم.
اشتباههای رایج با چک و سفته
- دادن چک بیتاریخ یا سفیدامضا به امید اعتماد: اختلاف که پیش بیاید، اثبات نیت شما سخت است.
- کشیدن چک به امید پولی که هنوز نرسیده: اگر پول دیر برسد، هم چک برگشت میخورد و هم پروندهی بانکیتان خراب میشود.
- تایید نکردن چک در صیاد: گیرندهای که چک را در اپ تایید نکرده، نمیتواند وصولش کند. همان روز تایید کنید.
- نگه داشتن سفته تا بعد از مهلت واخواست: ۱۰ روز زود میگذرد و حق شما علیه ضامنها ممکن است از بین برود.
- خریدن برگهی سفتهی بزرگتر از نیاز: هزینهاش بیشتر میشود و ریسکتان هم.
- پس نگرفتن سفتهی ضمانت بعد از پایان کار: سالها بعد ممکن است دوباره سروکلهاش پیدا شود.
یک چیز دیگر هم بگویم. اگر کسی برای انتقال پول به حسابی دیگر دنبال راه مطمین است، چک تنها راه نیست؛ پایا و ساتنا هم راههای قانونی انتقال مبلغ بالا هستند. و اگر میخواهید بدانید وضع مالی خانواده با این تعهدها چقدر سالم است، هشت شاخص سادهی سلامت مالی را ببینید.
سوالات متداول
فرق چک و سفته چیست؟
چک دستور پرداخت به بانک از حساب جاری صادرکننده است و باید در سامانه صیاد ثبت شود. سفته قول پرداخت از طرف خود امضاکننده است و بانک واسطه نیست. چک اجراییه مستقیم و گاهی جنبه کیفری دارد، ولی سفته فقط از راه دادگاه وصول میشود.
کدام اعتبار قانونی بیشتری دارد، چک یا سفته؟
از نگاه طلبکار چک محکمتر است، چون سه راه وصول دارد: اجراییه مستقیم، شکایت کیفری و دعوای حقوقی. سفته هم سند تجاری معتبر است، ولی فقط با دادخواست در دادگاه وصول میشود. برای ضامن و بدهکار، سفته کمخطرتر است.
سفته چطور واخواست میشود؟
دارنده باید ظرف ۱۰ روز بعد از سررسید، از راه دفاتر خدمات الکترونیک قضایی واخواستنامه تنظیم کند تا به صادرکننده ابلاغ شود. برای حفظ حق علیه ظهرنویسها هم باید ظرف یک سال از تاریخ واخواست در دادگاه دادخواست بدهد.
آیا برای سفته میشود کسی را زندانی کرد؟
نه. سفته جنبه کیفری ندارد و پرداختنکردن آن به خودی خود جرم نیست. دارنده باید در دادگاه دعوای حقوقی طرح کند. اگر حکم گرفت و بدهکار پرداخت نکرد، مقررات اجرای محکومیتهای مالی درباره او اجرا میشود.
قیمت سفته چقدر است؟
قیمت برگه سفته همان حق تمبر است و طبق نرخی که سالهاست اجرا میشود حدود نیم در هزار مبلغ سفته است. مثلا سفته ۲۰۰ میلیون تومانی حدود ۱۰۰ هزار تومان قیمت دارد. پیش از خرید، نرخ روز را از شعبه بانک ملی بپرسید.
چک ضمانتی جنبه کیفری دارد؟
اگر در متن چک نوشته شده باشد که برای ضمانت است، یا ثابت شود برای ضمانت داده شده، طبق ماده ۱۳ قانون صدور چک جنبه کیفری ندارد. چکی که بابت ضمانت قید شده، اجراییه مستقیم هم نمیگیرد.
چک صیادی چیست؟
چک صیادی چکی است که در سامانه صیاد بانک مرکزی ثبت میشود. صادرکننده مبلغ، تاریخ و نام گیرنده را ثبت میکند و گیرنده دریافتش را تایید میکند. انتقال به نفر سوم هم در همین سامانه ثبت میشود و چک ثبتنشده پرداخت نمیشود.
برای ضمانت کار، چک بدهم یا سفته؟
اگر کارفرما بپذیرد، سفته کمخطرتر است، چون جنبه کیفری و محرومیت بانکی ندارد. نام گیرنده و عبارت بابت ضمانت حسن انجام کار را روی آن بنویسید، کپی بگیرید و رسید تحویل بخواهید. بعد از پایان کار هم سفته را پس بگیرید.
جمعبندی
چک و سفته هر دو قول پولاند، ولی با دو زبان مختلف. چک میگوید «بانک از حساب من بپردازد» و برای همین ثبت در صیاد، اجراییهی سریع و گاهی زندان دارد. سفته میگوید «من خودم میپردازم»؛ ارزان و ساده است، ولی فقط از راه دادگاه وصول میشود و دارندهاش باید مهلت ۱۰ روزهی واخواست را جدی بگیرد.
پس دفعهی بعد که کسی از شما چک یا سفته خواست، اول بپرسید: من طلبکارم یا ضامن؟ اگر طلبکارید، چک صیادی تاییدشده بگیرید. اگر ضامن یا بدهکارید، تا جایی که میشود سفته با نام گیرنده و قید «بابت ضمانت» بدهید و رسید بگیرید. تصمیم نهایی با خودتان است، ولی دیگر چشمبسته امضا نمیکنید.