
پایه پولی چیست؟ تفاوت با نقدینگی و اثر بر تورم به زبان ساده
فهرست مطالب۱۱ بخش
- پایه پولی چیست؟ به زبانِ خیلی ساده
- پایهٔ پولی از چه چیزهایی ساخته شده است؟
- این پول الان کجاست؟ (اجزای مصارف)
- این پول از کجا آمده است؟ (اجزای منابع)
- پایه پولی با نقدینگی چه فرقی دارد؟
- ضریب فزایندهٔ پولی: چطور یک تومان چند تومان میشود؟
- آمارِ ایران: پایهٔ پولی و نقدینگی چقدر شده است؟
- رشدِ پایهٔ پولی چه اثری بر تورم دارد؟
- بانک مرکزی با چه ابزارهایی پایهٔ پولی را مهار میکند؟
- این عددها به چه کارِ من و شما میآید؟
- اشتباههای رایج دربارهٔ پایهٔ پولی
- سوالات متداول
- جمعبندی
پایه پولی پولی است که فقط بانک مرکزی میسازد: همهٔ اسکناس و سکهای که دستِ مردم و بانکهاست، بهعلاوهٔ ذخیرهای که بانکها نزدِ بانک مرکزی نگه میدارند. به آن «پولِ پرقدرت» هم میگویند، چون بانکها با وام دادن از دلِ همین پول، چند برابرش نقدینگی میسازند. رشدِ تندِ آن، چند ماه بعد معمولاً به شکلِ تورم در قیمتها دیده میشود.
خیلیها از من میپرسند: «این همه در خبرها میگویند پایهٔ پولی رکورد زد، نقدینگی فلان همت شد؛ اینها به زندگیِ من چه ربطی دارد؟» جوابِ کوتاه این است: ربطش همان قیمتِ نان و اجارهٔ سالِ بعد است. بیایید با هم، قدمبهقدم، ببینیم این پول از کجا میآید و چطور به جیبِ ما میرسد.
پایه پولی چیست؟ به زبانِ خیلی ساده
اگر در خانه ماست درست کرده باشید، میدانید که برای یک دیگِ شیر فقط چند قاشق «مایهٔ ماست» لازم است. مایه کم است، ولی کلِ دیگ را ماست میکند. پایهٔ پولی همان مایه است. شبکهٔ بانکی همان دیگ است. نقدینگی هم ماستی است که آخرِ کار به دست میآید.
این مایه را فقط یک جا میسازد: بانک مرکزی. هیچ بانکِ دیگری حقِ چاپِ اسکناس ندارد. ولی بانکهای معمولی با گرفتنِ سپرده و دادنِ وام، همین مایه را چند برابر میکنند. برای همین است که اقتصاددانها به پایهٔ پولی «پولِ پرقدرت» یا «پولِ مرکزی» میگویند.
یک نکتهٔ ظریف هم هست. پایهٔ پولی فقط اسکناسِ چاپشده نیست. بیشترش عددی است در حسابِ بانکها نزدِ بانک مرکزی؛ پولی که هیچوقت کاغذ نشده است. پس وقتی میگوییم «بانک مرکزی پول چاپ کرد»، معمولاً منظورمان همین عددهای حساب است، نه ماشینِ چاپ. اگر میخواهید ریشهٔ ماجرا را بدانید، اول مقالهٔ پول چیست و چطور کار میکند را بخوانید.
پایهٔ پولی از چه چیزهایی ساخته شده است؟
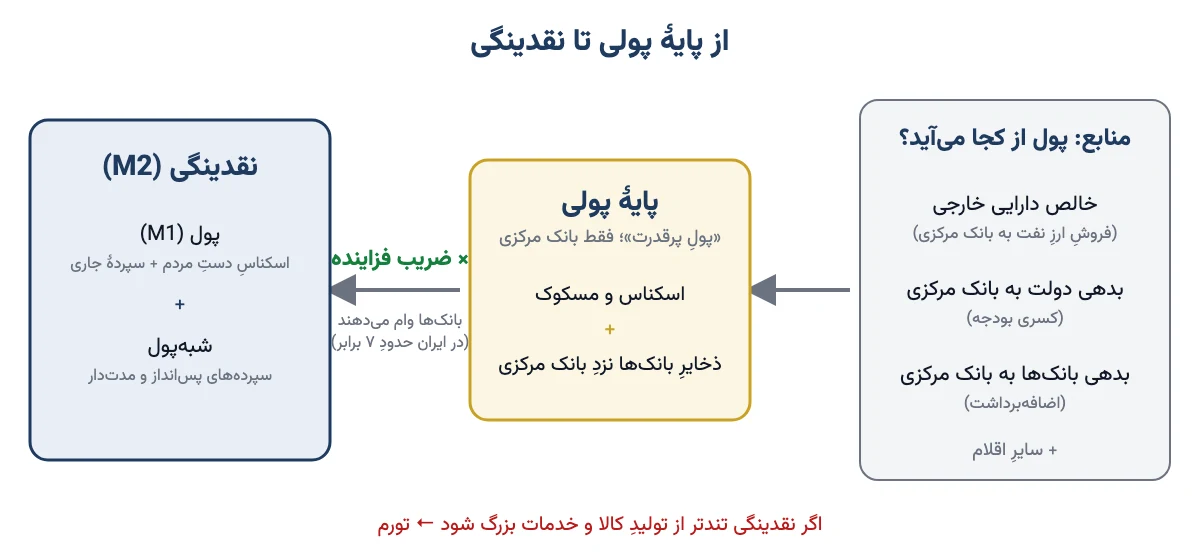
پایهٔ پولی را میشود از دو طرف نگاه کرد، مثلِ دخل و خرجِ یک خانه. یک طرف میگوید این پول الان کجاست (مصارف). طرفِ دیگر میگوید این پول از کجا آمده است (منابع). جمعِ هر دو طرف همیشه یکی است.
این پول الان کجاست؟ (اجزای مصارف)
جدولِ زیر نشان میدهد پایهٔ پولی در عمل دستِ چه کسی است:
| جزء | یعنی چه؟ | مثالِ زندگی |
|---|---|---|
| اسکناس و مسکوک در دستِ مردم | پولِ نقدی که در کیف و خانههاست | اسکناسِ عیدی که لای قرآن گذاشتهاید |
| اسکناس و مسکوک نزدِ بانکها | پولِ نقدی که در صندوقِ شعبهها و دستگاههای خودپرداز است | پولی که از عابربانکِ سرِ کوچه میگیرید |
| سپردهٔ قانونی بانکها | درصدی از سپردههای مردم که بانک باید اجباری نزدِ بانک مرکزی بگذارد | بخشی از پولِ حسابِ پساندازِ شما که بانک حق ندارد وام بدهد |
| ذخایرِ اضافیِ بانکها | پولی که بانکها بیش از حدِ اجباری نزدِ بانک مرکزی نگه میدارند | مثلِ پولتوجیبیِ احتیاطیِ بانک برای روزِ مبادا |
پس دو جزءِ اصلی داریم: «اسکناس و مسکوک» و «ذخایرِ بانکها». هر چیزِ دیگری که اسمش پول است، از دلِ همین دو ساخته میشود.
این پول از کجا آمده است؟ (اجزای منابع)
حالا پرسشِ مهمتر: بانک مرکزی چرا و برای چه کسی پول ساخته است؟ چهار راهِ اصلی هست:
| منبع | یعنی چه؟ | نمونه در ایران |
|---|---|---|
| خالص دارایی خارجی بانک مرکزی | ارز و طلایی که بانک مرکزی میخرد و بهجایش ریالِ تازه میدهد | دولت دلارِ نفت را به بانک مرکزی میفروشد و ریال میگیرد |
| خالص بدهی دولت به بانک مرکزی | قرضی که دولت و شرکتهای دولتی از بانک مرکزی گرفتهاند | پر کردنِ کسری بودجه، تنخواهگردانِ خزانه |
| بدهی بانکها به بانک مرکزی | پولی که بانکها از بانک مرکزی قرض یا اضافهبرداشت کردهاند | بانکی که بیش از توانش وام داده و کسریاش را از بانک مرکزی میگیرد |
| سایرِ اقلام | بقیهٔ داراییها و بدهیهای بانک مرکزی | اقلامِ حسابداری، مثلِ تسعیرِ ارز |
نکتهٔ جالب ردیفِ اول است. خیلیها فکر میکنند فقط کسری بودجه پول میسازد. ولی وقتی دلارِ نفت به بانک مرکزی فروخته میشود و ریالِ تازه بیرون میآید، این هم پایهٔ پولی را بزرگ میکند. «تسعیر» هم یعنی اینکه وقتی دلار گران میشود، ارزش ریالیِ ارزهای بانک مرکزی روی کاغذ بالا میرود. پس رشدِ پایهٔ پولی در ایران فقط تقصیرِ یک نفر نیست؛ چند شیر با هم باز است.
پایه پولی با نقدینگی چه فرقی دارد؟
این دو کلمه را زیاد کنارِ هم میشنوید و خیلیها یکی میگیرند. ولی فرقشان همان فرقِ مایه و ماست است. پایهٔ پولی را فقط بانک مرکزی میسازد. نقدینگی کلِ پولی است که با کمکِ بانکها در اقتصاد میچرخد.
نقدینگی خودش دو بخش دارد:
- پول (که در کتابها به آن M1 میگویند): اسکناس و مسکوکِ دستِ مردم بهعلاوهٔ سپردههای جاری، یعنی پولی که همین امروز میشود با آن خرید کرد.
- شبهپول: سپردههای پسانداز و سپردههای سرمایهگذاریِ کوتاهمدت و بلندمدت. یعنی پولی که فوری خرج نمیشود، ولی با یک شکستنِ سپرده به پول تبدیل میشود.
جمعِ این دو را «نقدینگی» یا M2 میگویند. جدولِ زیر فرقها را کنارِ هم گذاشته است:
| ویژگی | پایهٔ پولی | نقدینگی |
|---|---|---|
| چه کسی میسازد؟ | فقط بانک مرکزی | بانک مرکزی و شبکهٔ بانکی با هم |
| اجزا | اسکناس و مسکوک + ذخایرِ بانکها | پول (اسکناس و سپردهٔ جاری) + شبهپول (سپردههای مدتدار) |
| اندازه | کوچکتر | چند برابرِ پایهٔ پولی (در ایران حدودِ ۷ برابر) |
| اسمِ دیگر | پولِ پرقدرت | M2، حجمِ پول |
| اثر بر قیمتها | اثرِ اولیه و ریشهای | اثرِ مستقیم، چون همین پول خرجِ خرید میشود |
پس اگر خبری خواندید که «نقدینگی ۵۰ درصد رشد کرد»، یعنی کلِ پولِ کشور بزرگ شده است. اگر خواندید «پایهٔ پولی رشد کرد»، یعنی مایهٔ ماست بیشتر شده و احتمالاً ماستِ بیشتری در راه است.
ضریب فزایندهٔ پولی: چطور یک تومان چند تومان میشود؟
ضریب فزایندهٔ پولی یعنی نقدینگی چند برابرِ پایهٔ پولی است. فرمولش ساده است: نقدینگی تقسیم بر پایهٔ پولی. اگر این عدد ۷ باشد، یعنی هر یک تومانی که بانک مرکزی ساخته، در اقتصاد شده ۷ تومان.
این چند برابر شدن جادو نیست. بیایید با یک مثالِ ساده حساب کنیم. فرض کنیم بانک مرکزی گفته هر بانک ۱۰ درصدِ سپردهها را نزدِ آن نگه دارد. این عددها فقط مثالاند:
- شما ۱۰ میلیون تومان در بانک میگذارید.
- بانک یک میلیون (۱۰ درصد) را نزدِ بانک مرکزی میگذارد و ۹ میلیون را به آقای احمدی وام میدهد.
- آقای احمدی با این ۹ میلیون جهیزیهٔ دخترش را از بازار میخرد. فروشنده پول را در حسابِ بانکیاش میگذارد.
- بانکِ فروشنده ۹۰۰ هزار تومان را کنار میگذارد و ۸ میلیون و ۱۰۰ هزار تومان را دوباره وام میدهد.
- این دور همینطور ادامه پیدا میکند و هر بار کمی کوچکتر میشود.
آخرِ کار، روی کاغذ، از آن ۱۰ میلیون حدودِ ۱۰۰ میلیون تومان سپرده ساخته میشود؛ یعنی ۱۰ برابر. در حالی که هیچ اسکناسِ تازهای چاپ نشده است. اگر نرخِ سپردهٔ قانونی ۵ درصد بود، این عدد به ۲۰ برابر میرسید.
در دنیای واقعی ضریب کمتر از این حسابِ کتابی است. چرا؟ چون همهٔ پول به بانک برنمیگردد. مردم بخشی را نقد نگه میدارند و بانکها هم بخشی را احتیاطی کنار میگذارند. طبقِ آمارِ بانک مرکزی، ضریب فزاینده در ایران در پایانِ اسفند ۱۴۰۴ حدودِ ۷٫۱ بوده است؛ یعنی هر تومان پایهٔ پولی حدودِ ۷ تومان نقدینگی ساخته است.
پس دو چیز نقدینگی را بزرگ میکند: اول، بزرگ شدنِ پایهٔ پولی؛ دوم، بالا رفتنِ ضریب فزاینده. بانک مرکزی برای مهارِ تورم باید حواسش به هر دو باشد.
آمارِ ایران: پایهٔ پولی و نقدینگی چقدر شده است؟
اول یک واحد را ساده کنیم. «همت» یعنی هزار میلیارد تومان. یعنی یک عدد ۱ با ۱۲ صفر جلویش. این عدد آنقدر بزرگ است که ذهنِ ما آن را حس نمیکند، پس بیایید آن را بینِ مردم تقسیم کنیم.
طبقِ گزارشهای منتشرشده از آمارِ بانک مرکزی، در پایانِ اسفند ۱۴۰۴:
- نقدینگی حدودِ ۱۵ هزار و ۵۸۰ همت بوده و در یک سال حدودِ ۵۳ درصد رشد کرده است. این بالاترین رشدِ سالانه در چند دههٔ اخیر بوده است.
- پایهٔ پولی حدودِ ۲ هزار و ۲۰۰ همت گزارش شده و رشدش از نقدینگی هم تندتر بوده است؛ به گزارشِ رسانهها حدودِ ۶۰ درصد.
- ضریب فزاینده حدودِ ۷٫۱ بوده است. اگر نقدینگی را بر پایهٔ پولی تقسیم کنید، همین عدد درمیآید.
حالا این عددها را بینِ حدودِ ۹۰ میلیون ایرانی تقسیم کنیم. سهمِ هر نفر از نقدینگی حدودِ ۱۷۰ میلیون تومان میشود و سهمش از پایهٔ پولی حدودِ ۲۴ میلیون تومان. البته این پول بینِ مردم مساوی تقسیم نشده است؛ این حساب فقط برای حس کردنِ اندازهٔ عدد است.
بانک مرکزی خودش مهمترین عاملِ رشدِ پایهٔ پولی در سالِ ۱۴۰۴ را خالص داراییهای خارجی دانسته است. در توضیحاتش از تسعیرِ داراییهای ارزی، حمایت از اقتصاد در شرایطِ جنگ و فشارِ تأمینِ مالیِ دولت هم نام برده است. گزارشهای ماههای اولِ ۱۴۰۵ هم نشان میدهد رشدِ دوازدهماههٔ نقدینگی تا شهریور همچنان بالای ۵۰ درصد مانده است. این عددها هر ماه عوض میشوند؛ آخرینِ آنها را در گزارشِ ماهانهٔ بانک مرکزی ببینید.
پس وقتی خبرِ «نقدینگی رکورد زد» را میشنوید، بدانید پشتِ آن یک پایهٔ پولیِ سریعتر هم ایستاده است. سؤالِ بعدی طبیعی است: این همه پول با قیمتها چه میکند؟
رشدِ پایهٔ پولی چه اثری بر تورم دارد؟
من در دورهٔ طلا این را با مثالِ لیوانِ شیر توضیح میدهم. یک لیوان شیر داریم. نصفش را در لیوانِ دوم میریزیم و هر دو لیوان را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط شیر رقیقتر شده است.
پول هم همین است. اگر مقدارِ کالا و خدمات، یعنی نان و خانه و خودرو، ثابت بماند و پول دو برابر شود، هر تومان نصفِ قبل میارزد. این همان تورم است.
زنجیرهاش در ایران معمولاً اینطور است:
- دولت یا بانکها از بانک مرکزی پول میگیرند، یا ارزِ نفت به ریالِ تازه تبدیل میشود. پایهٔ پولی بزرگ میشود.
- بانکها با این مایه وام میدهند. نقدینگی چند برابر بزرگ میشود.
- پولِ بیشتری دستِ مردم و شرکتها میآید و برای خریدِ همان مقدار کالا رقابت میکنند.
- قیمتها بالا میرود، از نان و اجاره تا قیمتِ دلار و سکه.
ولی این زنجیره یکبهیک و فوری نیست. سه نکته را حواسمان باشد:
- تأخیر دارد. اثرِ رشدِ پول معمولاً با فاصلهٔ چند ماه تا بیش از یک سال در قیمتها دیده میشود.
- تولید هم مهم است. اگر کنارِ پول، کالا و خدمات هم بیشتر شود، فشار روی قیمت کمتر است. حرفِ اصلی این است که پول از تولید جلو بزند.
- انتظارِ مردم مهم است. وقتی مردم فکر کنند تورم بالا میرود، پول را زودتر خرجِ دلار و طلا و کالا میکنند. این خودش سرعتِ گردشِ پول را بالا میبرد و تورم را تندتر میکند.
برای همین است که در سالهای گذشته، هر دوره که رشدِ نقدینگی تند شده، چند ماه بعد تورم هم بالا رفته است. بانک مرکزی تورمِ دوازدهماههٔ خرداد ۱۴۰۵ را حدودِ ۵۸ درصد اعلام کرد؛ عددی نزدیک به رشدِ نقدینگیِ همان دوره. پس رشدِ پایهٔ پولی و نقدینگی بهترین چراغِ هشدارِ تورمِ ماههای بعد است، هرچند تنها چراغ نیست.
بانک مرکزی با چه ابزارهایی پایهٔ پولی را مهار میکند؟
بانک مرکزی مثلِ آشپزی است که هم مقدارِ مایه دستِ اوست و هم اندازهٔ دیگ تا حدی. ابزارهای اصلیاش اینهاست:
- نرخِ سپردهٔ قانونی: اگر بانکها مجبور شوند درصدِ بیشتری از سپردهها را نزدِ بانک مرکزی بگذارند، کمتر وام میدهند و ضریب فزاینده پایین میآید.
- عملیاتِ بازارِ باز: یعنی خرید و فروشِ اوراقِ دولتی. وقتی بانک مرکزی اوراق میفروشد، پول را از بانکها جمع میکند. وقتی اوراق میخرد، پول تزریق میکند. بیشتر دربارهٔ این بازار را در بازار پول یعنی چه بخوانید.
- نرخِ سود و بهره: وقتی وام گرفتن از بانک مرکزی گرانتر شود، بانکها کمتر قرض میگیرند. این در مقالهٔ نرخ بهره چیست کامل توضیح داده شده است.
- سقف برای رشدِ ترازنامهٔ بانکها: بانک مرکزیِ ایران در سالهای اخیر برای اینکه بانکها بیحساب وام ندهند، برای سرعتِ بزرگ شدنِ داراییهایشان سقف گذاشته است.
- نه گفتن به اضافهبرداشت: سختگیری روی بانکهایی که مدام از بانک مرکزی اضافهبرداشت میکنند.
ولی بزرگترین شیر دستِ بانک مرکزی نیست. تا وقتی بودجهٔ دولت کسری دارد و این کسری به هر شکلی به بانک مرکزی میرسد، مهارِ پایهٔ پولی سخت است. پس ریشهٔ تورمِ مزمن در ایران بیشتر به مالیهٔ دولت و ناترازیِ بانکها برمیگردد تا به یک ابزارِ فنی.
این عددها به چه کارِ من و شما میآید؟
شاید بگویید من که بانک مرکزی نیستم. درست است. ولی این عددها مثلِ پیشبینیِ هواست: نمیتوانید باران را متوقف کنید، ولی میتوانید چتر بردارید. چند کارِ عملی:
- رشدِ نقدینگی را با سودِ سپردهتان مقایسه کنید. اگر نقدینگی سالی ۵۰ درصد بزرگ میشود و سپردهٔ شما کمتر از نصفِ آن سود میدهد، قدرتِ خریدتان کم میشود. سودِ واقعی را با ماشینحسابِ سود بانکی حساب کنید.
- به گزارشِ ماهانه نگاه کنید، نه به یک خبر. یک ماه رشدِ تند یا کند چیزی را ثابت نمیکند. روندِ چند ماه مهم است.
- داراییهایتان را متنوع نگه دارید. در دورههای رشدِ تندِ پول، داراییهایی مثلِ طلا، دلار، ملک و سهام معمولاً از سپردههای ریالی بهتر ارزش را نگه داشتهاند. مقایسهاش را در پولم را کجا سرمایهگذاری کنم؛ طلا، دلار یا سپرده بانکی؟ آوردهام.
- دنبالِ پولِ داغ و هیجان نروید. وقتی نقدینگی زیاد است، هر بازاری ممکن است حباب بسازد. قیمتِ روزِ طلا و دلار را ببینید، ولی تصمیم را با حساب بگیرید، نه با ترس.
من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام که چرا طلا با چاپِ پول بیارزش نمیشود و چطور میشود با آن جلوی آب رفتنِ پسانداز را گرفت. تصمیمِ نهایی با خودتان است.
اشتباههای رایج دربارهٔ پایهٔ پولی
- «پایهٔ پولی همان اسکناسِ چاپشده است.» نه. بخشِ بزرگی از آن ذخایرِ بانکهاست که اصلاً کاغذ نیست.
- «پایهٔ پولی و نقدینگی یکی است.» نه. نقدینگی در ایران حدودِ ۷ برابرِ پایهٔ پولی است.
- «فقط کسری بودجهٔ دولت پول میسازد.» نه. خریدِ ارز بهدستِ بانک مرکزی و اضافهبرداشتِ بانکها هم پایهٔ پولی را بزرگ میکند.
- «هر درصد رشدِ پول، فردا همانقدر تورم میآورد.» نه. اثرش با تأخیر است و به تولید و انتظارِ مردم هم بستگی دارد.
- «رشدِ بورس علتِ تورم است.» معمولاً برعکس است. پولِ زیاد دنبالِ جای امن میگردد و قیمتِ داراییها را بالا میبرد. این را در آیا رشد بورس تورمزا است باز کردهام.
پس هر وقت عددی دربارهٔ پول شنیدید، اول بپرسید: پایهٔ پولی است یا نقدینگی؟ رشدِ یک ماه است یا دوازده ماه؟ همین دو سؤال جلوی خیلی از برداشتهای غلط را میگیرد.
سوالات متداول
پایه پولی چیست؟
پایه پولی پولی است که فقط بانک مرکزی میسازد. شامل اسکناس و مسکوکِ دستِ مردم و بانکها و ذخیرهای است که بانکها نزدِ بانک مرکزی نگه میدارند. به آن پولِ پرقدرت میگویند، چون بانکها از دلِ آن چند برابر نقدینگی میسازند.
پایه پولی با نقدینگی چه فرقی دارد؟
پایه پولی را فقط بانک مرکزی میسازد، ولی نقدینگی کلِ پول و شبهپولِ اقتصاد است که بانکها با وام دادن از دلِ پایه پولی میسازند. در ایران نقدینگی حدودِ هفت برابرِ پایه پولی است.
رشد پایه پولی چه اثری بر تورم دارد؟
رشدِ پایه پولی معمولاً نقدینگی را چند برابر بزرگ میکند. اگر پول از تولیدِ کالا و خدمات جلو بزند، قیمتها بالا میرود. این اثر فوری نیست و معمولاً با فاصلهٔ چند ماه تا بیش از یک سال در تورم دیده میشود.
ضریب فزاینده پولی چیست و چطور حساب میشود؟
ضریب فزاینده نشان میدهد نقدینگی چند برابرِ پایه پولی است. کافی است نقدینگی را بر پایه پولی تقسیم کنید. در پایانِ اسفند ۱۴۰۴ این ضریب در ایران حدودِ ۷٫۱ بوده است. هرچه نرخِ سپردهٔ قانونی کمتر باشد، ضریب بزرگتر میشود.
اجزای پایه پولی کدام است؟
از طرفِ مصارف، اسکناس و مسکوک و ذخایرِ بانکها نزدِ بانک مرکزی. از طرفِ منابع، خالص دارایی خارجی بانک مرکزی، خالص بدهی دولت به بانک مرکزی، بدهی بانکها به بانک مرکزی و سایرِ اقلام. جمعِ هر دو طرف برابر است.
فرق پول و شبهپول چیست؟
پول یا M1 یعنی اسکناس و مسکوکِ دستِ مردم بهعلاوهٔ سپردههای جاری که فوری خرج میشوند. شبهپول یعنی سپردههای پسانداز و مدتدار که با شکستنِ سپرده به پول تبدیل میشوند. جمعِ این دو را نقدینگی یا M2 میگویند.
آمار پایه پولی و نقدینگی را از کجا ببینیم؟
بانک مرکزی گزارشِ ماهانهٔ متغیرهای پولی را در سایتِ خود منتشر میکند. در آن، حجمِ پایه پولی، نقدینگی، پول، شبهپول و ضریب فزاینده و رشدِ دوازدهماههشان آمده است. بهتر است روندِ چند ماه را با هم مقایسه کنید، نه یک ماه را.
جمعبندی
پایهٔ پولی مایهٔ ماستِ اقتصاد است: پولی که فقط بانک مرکزی میسازد و بانکها آن را چند برابر میکنند تا نقدینگی شود. در ایران هر تومان پایهٔ پولی حدودِ ۷ تومان نقدینگی ساخته است. وقتی این مایه از تولید جلو بزند، شیرِ پولِ ما رقیق میشود و اسمش را تورم میگذاریم.
پس دفعهٔ بعد که خبرِ پایهٔ پولی یا نقدینگی را دیدید، سه چیز را بپرسید: چقدر رشد کرده، از کجا آمده (دولت، ارز یا بانکها)، و سودِ پساندازِ من به گردِ آن میرسد یا نه. جوابِ همین سه سؤال به شما میگوید وقتِ چتر برداشتن است یا نه.