
تورم چیست؟ به زبان ساده، انواع تورم و محاسبهٔ نرخ تورم

فهرست مطالب۱۲ بخش
- تورم چیست به زبان ساده؟
- نرخ تورم چیست و چطور محاسبه میشود؟
- علت تورم چیست؟ شش عاملِ اصلیِ گرانی
- انواع تورم کداماند؟
- رکود تورمی چیست؟
- نرخ تورم ایران: عددهای تازه و علت اصلی
- تورم با پول و پسانداز ما چه میکند؟
- در تورم بالا کجا سرمایهگذاری کنیم؟
- پنج اشتباهِ رایج در برابر تورم
- راه مهار تورم چیست؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «چرا هر سال حقوقمان بیشتر میشود، ولی آخرِ ماه کمتر از پارسال میتوانیم بخریم؟» جوابِ کوتاهش یک کلمه است: تورم. تورم یعنی قیمتِ بیشترِ چیزهایی که میخریم، پشتِ سرِ هم و مدام بالا برود. نتیجهاش این است که با همان پول، چیزِ کمتری میشود خرید؛ یعنی ارزشِ پولِ ما کم میشود.
نرخ تورم هم میگوید این گرانی در یک دوره چند درصد بوده است. در ایران بانک مرکزی و مرکز آمار ایران این عدد را هر ماه اعلام میکنند. من بیش از بیست سال است در بازار سرمایه کار میکنم و در تقریباً همهٔ این سالها، تورم بزرگترین دشمنِ پساندازِ مردم بوده است. بیایید با هم، قدمبهقدم، ببینیم تورم چیست، چطور حساب میشود و چطور از پولمان در برابرش محافظت کنیم.
تورم چیست به زبان ساده؟
یک لیوان شیر را در نظر بگیرید. فرض کنیم این یک لیوان برای بدنِ ما «صد نمره» ارزش دارد. حالا نصفش را در یک لیوانِ دیگر میریزیم و روی هر دو آب اضافه میکنیم تا پر شوند. الان دو لیوان شیر داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. فقط آب قاطیاش شد. هر دو لیوان روی هم همان صد نمره را دارند.
پول هم همینطور است. وقتی پولِ بیشتری چاپ میشود و کالای بیشتری تولید نمیشود، تعدادِ اسکناسها زیاد میشود، ولی ارزشِ هر کدام کم میشود. حقوقِ ما مثلِ آن دو لیوان است: عددش بزرگتر شده، اما «شیرِ» تویش همان قدر یا حتی کمتر است. اسمِ این آب شدنِ ارزشِ پول، تورم است.
مثالِ ساندویچ: تورم از کجا میآید؟
یک کشورِ خیلی کوچک را تصور کنید که فقط صد هزار تومان پول و ده ساندویچ دارد. طبیعی است که هر ساندویچ حدودِ ده هزار تومان بیارزد. حالا بانک مرکزی صد هزار تومانِ دیگر چاپ میکند، ولی ساندویچِ تازهای پخته نمیشود.
الان دویست هزار تومان پول دنبالِ همان ده ساندویچ است. پس قیمتِ هر ساندویچ به حدودِ بیست هزار تومان میرسد. ساندویچ عوض نشده؛ پول کمارزشتر شده است.
برعکسش هم درست است. اگر در همان کشور سی ساندویچِ تازه هم پخته شود و پول دویست هزار تومان بماند، قیمتِ ساندویچ پایین میآید. پس تورم از نسبتِ پول به کالا میآید، نه فقط از مقدارِ پول.
چرا گران شدنِ یک کالا تورم نیست؟
تورم دربارهٔ سطحِ عمومیِ قیمتها است، نه یک کالای خاص. اگر گوجه گران شود ولی بیشترِ چیزهای دیگر ارزان شوند، تورم نداریم. برای همین تورم را با یک «سبدِ خرید» میسنجند که صدها کالا و خدمت در آن هست، از نان و گوشت تا اجاره و کرایهٔ تاکسی.
همهٔ خرجها هم در این سبد نیستند. مثلاً اجارهٔ خانه هست، ولی قیمتِ خریدِ خانه نیست؛ چون خریدِ خانه سرمایهگذاری حساب میشود و بیشترِ خانوادهها هر سال خانه نمیخرند. اگر دوست دارید بدانید خودِ پول چیست و چرا ارزشش عوض میشود، مقالهٔ پول چیست و چطور کار میکند؟ را بخوانید.
پس تورم یعنی کم شدنِ «شیرِ» داخلِ پول، نه گران شدنِ یک جنسِ خاص.
نرخ تورم چیست و چطور محاسبه میشود؟
نرخ تورم یعنی سبدِ خریدِ خانوار در یک بازهٔ زمانی چند درصد گرانتر شده است. برای اینکه این را بفهمیم، اول باید ببینیم آن سبد را چطور قیمت میگذارند. اسمِ رسمیاش «شاخص قیمت مصرفکننده» است.
شاخص قیمت مصرفکننده (CPI) چیست؟
شاخص قیمت مصرفکننده، که به انگلیسی CPI میگویند، یعنی قیمتِ یک سبدِ خریدِ معمولی، به شکلِ یک عدد. آمارگیرها هر ماه قیمتِ صدها قلم کالا و خدمت را در شهرها و روستاها جمع میکنند. هر قلم به اندازهٔ سهمش در خرجِ خانواده وزن میگیرد؛ مثلاً خوراکی و مسکن وزنِ بیشتری از تفریح دارند.
بعد یک سال را «سالِ پایه» میگیرند و عددش را ۱۰۰ میگذارند. شاخص در ماههای بعد میگوید همان سبد حالا چند میارزد. مثالِ واقعی: مرکز آمار ایران شاخصِ شهریور ۱۴۰۵ را حدودِ ۷۳۰ اعلام کرد. یعنی سبدی که در سالِ پایه ۱۰۰ تومان خرج داشت، حالا حدودِ ۷۳۰ تومان خرج دارد؛ بیش از هفت برابر.
سالِ پایه هر چند سال یک بار عوض میشود تا وزنها با الگوی خریدِ تازهٔ مردم جور شوند. شاخصهای دیگری هم هست، مثلِ شاخص قیمت تولیدکننده (PPI) که گرانیِ مواد اولیه و هزینهٔ کارخانهها را نشان میدهد و معمولاً زودتر از CPI بالا میرود.
فرمولِ محاسبهٔ نرخ تورم
فرمول ساده است. عددِ امروز را با عددِ قبلی مقایسه میکنیم و فرقشان را به درصد مینویسیم:
نرخ تورم = (شاخصِ دورهٔ جاری − شاخصِ دورهٔ مبنا) ÷ شاخصِ دورهٔ مبنا × ۱۰۰
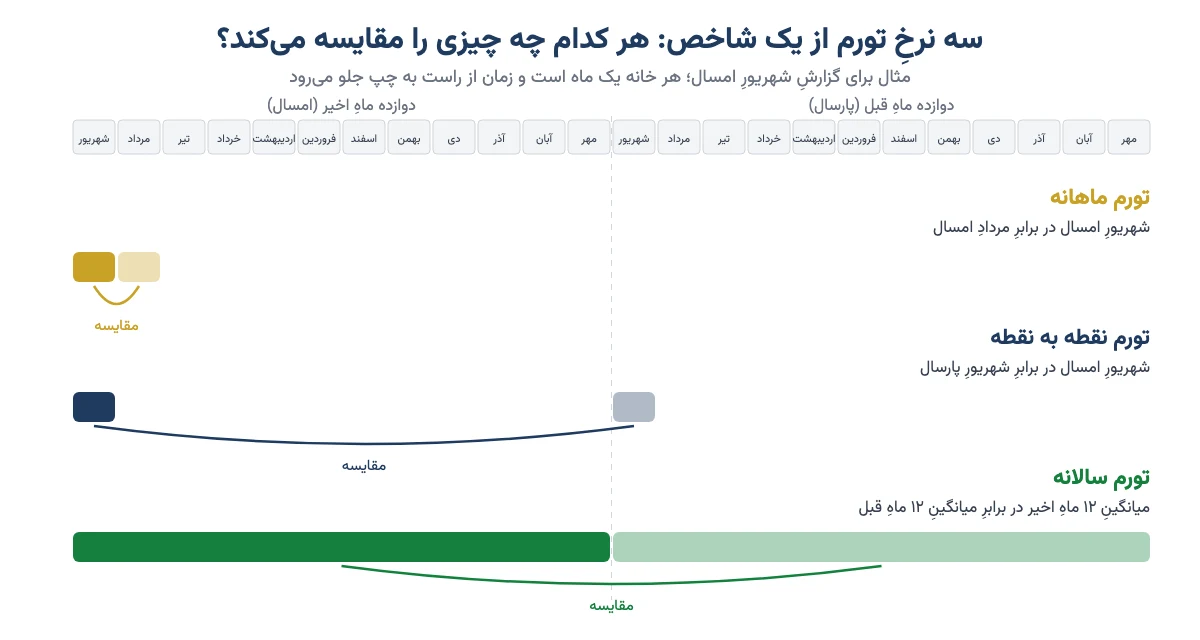
«دورهٔ مبنا» یعنی زمانی که با آن مقایسه میکنیم. از همین یک فرمول سه نرخِ تورم بیرون میآید که هر ماه در خبرها میشنوید. فرقشان فقط در این است که امروز را با چه زمانی مقایسه میکنیم:
| نوعِ نرخ | چه چیزی را مقایسه میکند؟ | به چه دردی میخورد؟ |
|---|---|---|
| تورم ماهانه | شاخصِ این ماه با ماهِ قبل | سرعتِ همین حالای گرانی؛ زودتر از همه تغییرِ روند را نشان میدهد |
| تورم نقطه به نقطه | شاخصِ این ماه با همان ماهِ پارسال | اینکه سبدِ خرید در دوازده ماهِ گذشته دقیقاً چقدر گرانتر شده است |
| تورم سالانه (دوازدهماهه) | میانگینِ ۱۲ ماهِ اخیر با میانگینِ ۱۲ ماهِ پیش از آن | تصویرِ آرام و بلندمدت؛ مبنای بیشترِ قراردادها، بودجه و افزایشِ حقوق |
اگر بخواهیم با زبانِ خانه بگوییم: تورم ماهانه مثلِ دماسنجِ امروزِ بیمار است، نقطه به نقطه مثلِ مقایسهٔ حالش با همین روزِ پارسال، و تورم سالانه مثلِ کارنامهٔ کلِ سال.
مثالِ عددی: تورم ماهانه، نقطه به نقطه و سالانه را خودمان حساب کنیم
عددهای این مثال فرضیاند تا روش روشن شود. فرض کنیم شاخص در شهریورِ پارسال ۲۰۰، در مردادِ امسال ۳۷۰ و در شهریورِ امسال ۳۸۵ بوده است. میانگینِ شاخص در ۱۲ ماهِ اخیر ۳۳۰ و در ۱۲ ماهِ پیش از آن ۲۰۰ بوده است. حالا قدمبهقدم حساب میکنیم:
- تورم ماهانه: (۳۸۵ − ۳۷۰) ÷ ۳۷۰ × ۱۰۰ ≈ ۴٫۱٪. یعنی در همین یک ماه، سبدِ خرید حدودِ ۴ درصد گرانتر شده است.
- تورم نقطه به نقطه: (۳۸۵ − ۲۰۰) ÷ ۲۰۰ × ۱۰۰ = ۹۲٫۵٪. یعنی چیزی که شهریورِ پارسال ۱۰۰ هزار تومان بود، حالا حدودِ ۱۹۲ هزار تومان است.
- تورم سالانه: (۳۳۰ − ۲۰۰) ÷ ۲۰۰ × ۱۰۰ = ۶۵٪. یعنی بهطورِ میانگین، امسال ۶۵ درصد گرانتر از پارسال زندگی کردهایم.
میبینید که در یک ماه سه عددِ کاملاً متفاوت داریم و هر سه درستاند. وقتی گرانی دارد تندتر میشود، نقطه به نقطه از سالانه بالاتر میرود؛ چون سالانه ماههای آرامترِ گذشته را هم در میانگینش دارد. هر وقت نقطه به نقطه زیرِ سالانه بیاید، معمولاً یعنی گرانی دارد کُند میشود.
یک نکتهٔ کاربردی هم بگویم که خیلیها اشتباه میکنند: تورم ماهانه را نباید ساده در ۱۲ ضرب کرد. اگر قیمتها ماهی ۴ درصد بالا بروند و این یک سال ادامه پیدا کند، با اثرِ مرکب، یعنی گرانی روی گرانی، به حدودِ ۶۰ درصد در سال میرسیم، نه ۴۸ درصد.
چرا تورمِ شما با عددِ رسمی فرق دارد؟
عددِ رسمی تورمِ «خانوارِ میانگین» است، نه تورمِ خانوادهٔ شما. خانوادهای که بیشترِ درآمدش خرجِ خوراکی و اجاره میشود، اگر این دو تندتر گران شوند، گرانیِ بیشتری حس میکند. برای همین مرکز آمار تورمِ هر دهکِ درآمدی را جدا اعلام میکند. دهک یعنی اگر همهٔ خانوادهها را از کمدرآمد به پردرآمد ردیف کنیم و ده گروه کنیم، هر گروه یک دهک است.
مثلاً در گزارشِ شهریور ۱۴۰۵ مرکز آمار، تورم سالانه از حدودِ ۷۱ درصد برای پردرآمدترین دهک تا حدودِ ۸۲ درصد برای دهکِ دوم بود. تورم سالانهٔ خوراکیها هم از ۱۰۰ درصد گذشته بود. تورم نقطه به نقطه در روستاها حدودِ ۱۰۹ درصد و در شهرها حدودِ ۸۶ درصد بود. پس اگر حس میکنید زندگیتان بیشتر از عددِ خبرها گران شده، احتمالاً اشتباه نمیکنید.
دلیلِ دوم ذهنِ خودِ ماست. چیزهایی را که زیاد میخریم، مثلِ نان و میوه و بنزین، پررنگتر به یاد میسپاریم و چیزهایی را که ارزانتر شدهاند کمتر میبینیم. اگر میخواهید تورمِ واقعیِ خانوادهتان را بدانید، خرجِ چند ماه را با همان ماههای پارسال مقایسه کنید.
پس دفعهٔ بعد که عددِ تورم را در خبر شنیدید، اول بپرسید: کدام نهاد؟ کدام نوع؟ ماهانه، نقطه به نقطه یا سالانه؟
علت تورم چیست؟ شش عاملِ اصلیِ گرانی
تورم بهندرت فقط یک علت دارد. معمولاً چند عامل با هم کار میکنند. ولی تقریباً همهٔ توضیحها به این شش دسته برمیگردند.
۱. رشدِ نقدینگی و پایه پولی
همان مثالِ ساندویچ و لیوانِ شیر. دو اصطلاح را ساده کنیم: پایه پولی پولی است که بانک مرکزی مستقیم میسازد؛ نقدینگی کلِ پولی است که بانکها با وام دادن از دلِ آن میسازند. هر وقت دولت برای حقوق و کسریِ بودجه از بانک مرکزی قرض بگیرد، یا بانکها بیش از توانشان وام بدهند، پولِ تازهای وارد بازار میشود که کالای تازهای پشتش نیست.
زنجیرهاش این است: پولِ بیشتری دستِ مردم میآید؛ مردم بیشتر خرج میکنند؛ کالا همان قدر است؛ در نتیجه قیمتها بالا میروند. انگار بخشی از پساندازِ همهٔ مردم را بیصدا برداشته باشند.
۲. فشار تقاضا
وقتی مردم بیشتر از آنچه تولید میشود بخواهند، قیمت بالا میرود. فرض کنید در یک مهمانی ده نفر هستیم و من پنج پرس کباب و پنج پرس جوجه آوردهام، ولی همه جوجه میخواهند. اگر جوجه را بفروشم، قیمتش آنقدر بالا میرود که فقط پنج نفر حاضر به خریدش باشند. رشدِ نقدینگی یکی از سوختهای اصلیِ همین فشار است.
۳. فشار هزینه
گاهی نه پول زیاد شده و نه تقاضا، ولی ساختنِ جنس گرانتر شده است. اگر فلز در دنیا گران شود، قوطی گران میشود؛ بعد کنسروِ ماهی و رب گوجه هم گران میشوند. نه کسی ماهیِ بیشتری میخواهد، نه ماهی کم شده.
در ایران مهمترین شکلِ فشار هزینه، جهشِ دلار است. کالای وارداتی و مواد اولیه گران میشوند و این گرانی ماهبهماه به جنسِ ساختِ داخل هم میرسد. اینکه این فشار چطور به سودِ شرکتها میرسد را در مقالهٔ کشش قیمت و اثرِ تورم بر سود سهم توضیح دادهام.
۴. کمبودِ عرضه
اگر واردات ممنوع شود یا تولید بهخاطرِ یک بحران کم شود، جنس کمیاب میشود و صف درست میشود. قیمت آنقدر بالا میرود که تعدادِ خریدارهای باقیمانده با تعدادِ جنس برابر شود. بازارِ خودروی ایران سالها نمونهٔ روشنِ همین حالت بوده است.
۵. تورم ساختاری
جادهٔ بد، حملونقلِ گران، انحصار، کاغذبازی و بهرهوریِ پایین باعث میشوند ساختن و رساندنِ جنس گرانتر از لازم تمام شود. این نوع تورم با کم و زیاد کردنِ پول درست نمیشود؛ اصلاحِ همان ساختارها را میخواهد.
۶. انتظارات تورمی
«انتظارات تورمی» یعنی همه مطمئناند ماهِ بعد گرانتر میشود. فروشنده همین امروز گرانتر میفروشد. خریدار زودتر میخرد و پولش را زود به جنس و طلا و دلار تبدیل میکند. همین رفتار گرانی را تندتر میکند؛ مثلِ صفِ بنزین که با شایعهٔ گرانی، خودش طولانیتر میشود.
یک سازوکارِ دیگر هم هست که اقتصاددانها به آن «بیماری هزینهها» میگویند. معلم یا پرستاری که دستمزدش ربطی به دلار ندارد، در همان دنیایی زندگی میکند که بنزین و غذا گران شده است. پس حقوقِ بیشتری میخواهد و اگر نگیرد، شغلش را عوض میکند. اینطور گرانیِ کالاها کمکم به قیمتِ خدمات هم میرسد.
پس پشتِ هر موجِ گرانی معمولاً چند عامل با هم هستند، ولی در ایران تقریباً همیشه پای پولِ بیپشتوانه در میان است.
انواع تورم کداماند؟
تورم را از دو زاویه دستهبندی میکنند. یکی بر اساسِ علت، که در بخشِ قبل دیدیم: فشار تقاضا، فشار هزینه و تورم ساختاری. دیگری بر اساسِ شدت. مرزهای دقیقِ شدت در کتابها یکی نیست، ولی تقسیمِ رایج این است:
| نوع تورم | شدتِ تقریبی | در زندگی یعنی چه؟ |
|---|---|---|
| تورم خزنده | حدودِ ۳ درصد در سال یا کمتر | قیمتها آرام و قابلپیشبینی بالا میروند؛ خیلی از بانکهای مرکزیِ دنیا هدفشان حدودِ ۲ درصد است |
| تورم متوسط (تکرقمی) | حدودِ ۳ تا ۱۰ درصد | هنوز قابلتحمل است، ولی برنامهریزیِ چندساله سختتر میشود |
| تورم بالا یا تازنده | دو رقمی و بیشتر | پساندازِ نقدی آب میشود و مردم به طلا، دلار، خانه و سهام پناه میبرند |
| ابرتورم | بیش از ۵۰ درصد در یک ماه | پول دیگر کار نمیکند؛ ۵۰ درصد در ماه یعنی حدودِ ۱۳ هزار درصد در سال |
ایران سالهاست در ردیفِ سوم این جدول است. خوشبختانه به ابرتورم نرسیدهایم، ولی تورمِ چند ده درصدی هم برای پسانداز کم آسیب نمیزند.
چند اصطلاحِ نزدیک هم هست که در خبرها زیاد میشنوید:
- تورم منفی: سطحِ عمومیِ قیمتها پایین میآید. به نظر خوب است، ولی معمولاً با رکود میآید؛ مردم خرید را عقب میاندازند و کارخانهها تولید را کم میکنند.
- کاهش نرخ تورم: قیمتها هنوز بالا میروند، فقط آهستهتر. وقتی تورم از ۴۰ به ۳۰ درصد میرسد، چیزی ارزان نشده؛ فقط سرعتِ گرانی کم شده است.
- تورم پنهان یا سرکوبشده: دولت با قیمتگذاریِ دستوری جلوی بالا رفتنِ قیمتِ رسمی را میگیرد. تورم از بین نمیرود؛ به شکلِ صف، کمبود و بازارِ آزادِ گرانتر خودش را نشان میدهد.
- تورم هسته: تورم بدونِ چیزهای پرنوسانی مثلِ میوه و سبزیِ تازه و انرژی. روندِ پایدارِ قیمتها را بهتر نشان میدهد.
رکود تورمی چیست؟
رکود تورمی یعنی اقتصاد همزمان دو درد دارد: قیمتها بالا میروند، ولی کار و کاسبی رونق ندارد و بیکاری زیاد میشود. مثلِ مغازهداری که هم جنسش هر ماه گرانتر به دستش میرسد و هم مشتریاش کمتر شده است.
درمانش سخت است، چون داروی هر درد آن یکی را بدتر میکند. اگر پول را ارزان کنند تا کسبوکار راه بیفتد، تورم بیشتر میشود. اگر پول را گران کنند تا تورم بخوابد، رکود عمیقتر میشود.
دنیا در دههٔ ۱۹۷۰ میلادی، پس از شوکهای نفتی، رکود تورمیِ سختی را تجربه کرد. اقتصادِ ایران هم در سالهای تحریم بارها چنین دورههایی را گذرانده است. در این دورهها همهٔ داراییها یکجور رفتار نمیکنند؛ جزئیاتش را در مقالهٔ سرمایهگذاری در دوران رکود تورمی نوشتهام.
نرخ تورم ایران: عددهای تازه و علت اصلی
ایران دهههاست تورمِ دو رقمی دارد و میانگینِ تورمش در چند دههٔ اخیر بیش از ۲۰ درصد در سال بوده است. ولی ۱۴۰۴ و ۱۴۰۵ حتی برای ایران هم استثناییاند و تورم به سطحی رسیده که در چند دههٔ اخیر کمسابقه است.
آخرین نرخ تورم (تا شهریور ۱۴۰۵)
طبق گزارشی که مرکز آمار ایران اوایلِ مهر ۱۴۰۵ منتشر کرد، در شهریور ۱۴۰۵:
- تورم سالانه ۷۳٫۶ درصد بود (در مرداد ۶۹٫۹ درصد)؛
- تورم نقطه به نقطه ۸۹٫۸ درصد بود؛ یعنی سبدِ خرید در یک سال نزدیک به دو برابر شد؛
- تورم ماهانه ۴٫۲ درصد بود.
بانک مرکزی برای همان ماه تورم نقطه به نقطه را ۸۳٫۸ درصد و تورم ماهانه را ۳٫۹ درصد اعلام کرد و گفت تورم نقطهای پس از ۱۵ ماه بالا رفتن، کمی پایین آمده است.
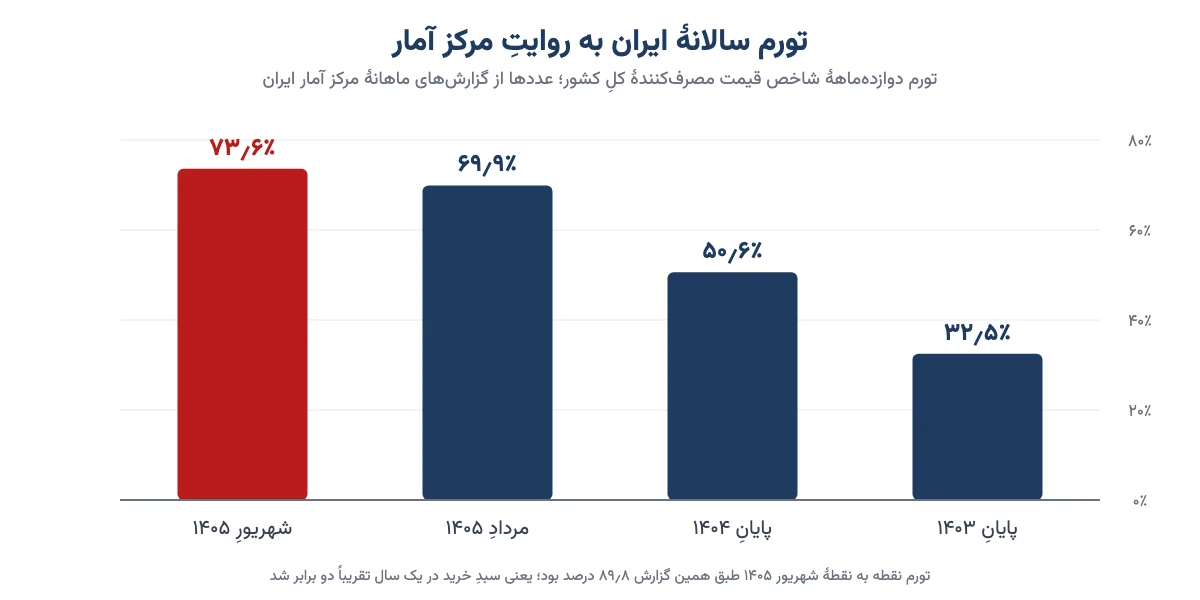
برای مقایسه، تورم سالانه به روایتِ مرکز آمار در پایانِ ۱۴۰۳ حدودِ ۳۲٫۵ درصد و در پایانِ ۱۴۰۴ حدودِ ۵۰٫۶ درصد بود. یعنی سرعتِ گرانی در کمتر از دو سال بیش از دو برابر شده است. این عددها هر ماه عوض میشوند؛ پیش از هر تصمیم، آخرین گزارشِ رسمی را ببینید.
بانک مرکزی یا مرکز آمار؟ چرا دو عدد داریم؟
هر دو نهاد شاخص قیمت مصرفکننده را منتشر میکنند، ولی سبد، وزنها، سالِ پایه و جاهایی که قیمت میگیرند یکی نیست. بانک مرکزی بیشتر روی شهرها تکیه دارد؛ مرکز آمار کلِ کشور را، شهر و روستا، جدا و با هم گزارش میکند. وقتی تورمِ روستاها یا خوراکیها تندتر است، فاصلهٔ دو عدد بیشتر میشود.
هیچکدام «غلط» نیست. مثلِ دو دماسنج است که یکی را در اتاق گذاشتهاند و یکی را در حیاط. فقط باید بدانید عددی که در خبر میبینید مالِ کدام نهاد و کدام نوعِ تورم است.
علت اصلی تورم در ایران چیست؟
بیشترِ اقتصاددانها ریشهٔ تورمِ مزمنِ ایران را رشدِ بالا و پیوستهٔ نقدینگی میدانند. خودِ این رشد هم از چند جا میآید:
- کسری بودجهٔ دولت: دولت بیشتر از درآمدش خرج میکند و کسری را مستقیم یا غیرمستقیم از منابعِ بانک مرکزی جبران میکند.
- ناترازیِ بانکها: بانکهایی که بیش از توانشان وام دادهاند، از بانک مرکزی اضافهبرداشت میکنند و پایه پولی بالا میرود.
- شوکهای ارزی: در اقتصادی که به واردات وابسته است، جهشِ دلار زود به قیمتِ همهچیز میرسد.
- انتظارات تورمی: بعد از چند دهه گرانی، همه منتظرِ گرانیِ بعدیاند و همین انتظار گرانی را تندتر میکند.
- رشدِ ضعیفِ تولید: یعنی سمتِ «ساندویچ» در مثالِ ما کُند جلو میرود.
به زبانِ ساده، در ایران پول تندتر از کالا ساخته میشود. هر بار که دلار جهش میکند، این عدمتعادلِ انباشته یکباره خودش را در قیمتها نشان میدهد. روندِ تاریخیِ دلار را از ۱۳۵۹ تا امروز در نمودارِ صفحهٔ قیمت دلار امروز میتوانید ببینید.
تورم با پول و پسانداز ما چه میکند؟
سادهترین اثرِ تورم کاهش ارزش پول است. بیایید با یک مثالِ واقعی ببینیم این یعنی چه.
یک سال حقوق چند گرم طلاست؟
من در دورهٔ طلا حسابی کردهام که همیشه آدمها را به فکر فرو میبرد. حداقلِ حقوقِ ماهانهٔ قانونِ کار در سال ۱۳۸۸ حدودِ ۲۶۴ هزار تومان بود و در ۱۴۰۳ از ۷ میلیون تومان گذشت. یعنی عددِ حقوق بیش از ۲۵ برابر شد. ظاهرش خوب است، نه؟
ولی حالا همین حقوق را به طلا حساب کنیم. در ۱۳۸۸ یک ماه پایهٔ حقوق حدودِ ۱۴ گرم طلای ۱۸ عیار میخرید. در ۱۴۰۳ به زیرِ ۲ گرم رسیده بود. یعنی یک سال حقوقِ سالهای ۱۳۹۹ تا ۱۴۰۳، به طلا، تقریباً برابرِ دو ماه کار در سال ۱۳۸۸ بود. به دلار هم همین قصه است: پایهٔ حقوق از حدودِ ۲۶۰ دلار به حدودِ ۱۱۹ دلار رسید؛ یعنی بیش از نصف شد.
این همان لیوانِ شیر است. عددِ حقوق بزرگ شد، ولی آب قاطیاش شد. برای همین است که مغازهدارِ آن سالها میتوانست بعد از چند سال کار یک خانه یا یک باغ بخرد و امروز این کار خیلی سختتر است.
پولِ نقد در تورم چقدر آب میشود؟
جدولِ زیر نشان میدهد صد میلیون تومان پولِ نقد که در خانه یا یک حسابِ بیسود بماند، بعد از پنج سال با نرخهای مختلفِ تورم چقدر قدرتِ خرید دارد. ستونِ آخر هم میگوید قیمتها در چند سال دو برابر میشوند.
| نرخ تورم سالانه | قدرتِ خرید پس از ۵ سال (به پولِ امروز) | قیمتها در چند سال دو برابر میشوند؟ |
|---|---|---|
| ۳٪ | حدودِ ۸۶ میلیون تومان | حدودِ ۲۳ سال |
| ۱۰٪ | حدودِ ۶۲ میلیون تومان | حدودِ ۷ سال |
| ۲۰٪ | حدودِ ۴۰ میلیون تومان | حدودِ ۳٫۸ سال |
| ۴۰٪ | حدودِ ۱۹ میلیون تومان | حدودِ ۲ سال |
| ۶۰٪ | حدودِ ۹٫۵ میلیون تومان | حدودِ ۱٫۵ سال |
با تورمِ ۴۰ درصد، پولِ نقد در پنج سال بیش از ۸۰ درصدِ قدرتِ خریدش را از دست میدهد. یعنی صد میلیونی که برای جهیزیهٔ دخترتان کنار گذاشتهاید، پنج سال بعد فقط به اندازهٔ ۱۹ میلیونِ امروز جنس میخرد. پس در اقتصادِ تورمی، نگهداشتنِ پولِ نقد خودش یک تصمیمِ پرخطر است، نه یک انتخابِ «امن». فرقِ پسانداز و سرمایهگذاری را در مقالهٔ پسانداز چیست؟ بیشتر باز کردهام.
نرخ بهره واقعی: سودِ بانکیِ شما مثبت است یا منفی؟
سودِ سپرده فقط وقتی واقعاً سود است که از تورم بیشتر باشد. به فرقِ این دو نرخ بهره واقعی میگویند. حسابِ سرانگشتیاش ساده است: نرخ سود منهای نرخ تورم. فرمولِ دقیقتر این است:
نرخ بهره واقعی = ((۱ + نرخ سود) ÷ (۱ + نرخ تورم) − ۱) × ۱۰۰
بیایید با هم حساب کنیم. فرض کنیم سودِ سپردهٔ شما ۲۵ درصد است و تورم ۴۵ درصد. حسابِ سرانگشتی میگوید منفی ۲۰ درصد. فرمولِ دقیق میگوید ۱٫۲۵ تقسیم بر ۱٫۴۵ میشود حدودِ ۰٫۸۶۲؛ یعنی حدودِ منفی ۱۴ درصد. در هر دو حالت، پولِ شما با اینکه سود میگیرد، هر سال کمارزشتر میشود.
در تورمهای بالا فاصلهٔ دو فرمول زیاد است، پس برای تصمیم از فرمولِ دقیق استفاده کنید. سودِ ریالیِ سپرده را با ماشینحساب سود بانکی حساب کنید و رابطهٔ نرخ بهره با بازارها را در مقالهٔ نرخ بهره چیست؟ ببینید.
چه کسانی از تورم سود میبرند و چه کسانی ضرر میکنند؟
- بازندهها: کسانی که پولِ نقد یا سپردهٔ کمسود دارند، حقوقبگیرانی که دستمزدشان دیرتر از قیمتها بالا میرود، و طلبکارهایی که طلبشان به ریالِ ثابت است.
- برندهها: بدهکارهایی که وامِ با سودِ ثابت و پایین گرفتهاند (چون ارزشِ واقعیِ قسطشان آب میشود)، و صاحبانِ داراییهایی که قیمتشان همراهِ تورم یا جلوتر از آن بالا میرود.
- دولت: در کوتاهمدت ارزشِ واقعیِ بدهیهایش کم میشود، ولی در بلندمدت اعتمادِ مردم و سرمایهگذاری آسیب میبیند.
پس تورم بیصدا پول را از جیبِ پساندازکننده به جیبِ بدهکار و صاحبِ دارایی میبرد. سؤالِ اصلی این است که ما در کدام گروه باشیم.
در تورم بالا کجا سرمایهگذاری کنیم؟
جوابِ کوتاه: هیچ داراییای همیشه برنده نیست، ولی تجربهٔ چند دههٔ ایران نشان داده داراییهای تورمی در بلندمدت خیلی بهتر از پولِ نقد ارزش را حفظ کردهاند. دارایی تورمی یعنی چیزی که ارزشش به کالا، ارز یا تولیدِ واقعی بسته است و با چاپِ پول کمارزش نمیشود؛ مثلِ طلا، سهام، خانه و ارز.
۲۰۰ میلیون تومان از ۱۳۸۸ تا ۱۴۰۳ کجا چه شد؟
در دورهٔ طلا یک مقایسهٔ پانزدهساله انجام دادهام. فرض کردم کسی در سال ۱۳۸۸ دویست میلیون تومان داشته و آن را در یک بازار گذاشته و تا ۱۴۰۳ دست نزده است. نتیجه تقریباً این شد:
| بازار | ۲۰۰ میلیونِ ۱۳۸۸ در ۱۴۰۳ تقریباً چند شد؟ | توضیح |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی | حدودِ ۳٫۲ میلیارد تومان | سودِ هر سال (حدودِ ۱۹ تا ۲۲ درصد) دوباره سپرده شده و برداشتی نشده |
| ملک | حدودِ ۱۰ میلیارد تومان؛ با اجارهها حدودِ ۱۹٫۵ میلیارد | با میانگینِ قیمتِ هر متر در تهران و کمی استهلاک؛ خالی ماندن، تعمیر و نقدشوندگیِ پایین حساب نشده |
| دلار | حدودِ ۱۲ میلیارد تومان | خرید و نگهداری |
| طلا | حدودِ ۳۰ میلیارد تومان | خرید و نگهداری |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | یعنی اگر پول بین همهٔ سهمها پخش میشد؛ با ریزشِ ۱۳۹۹. کسی ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد |
دو نکته را از این جدول بگیرید. اول اینکه سپردهٔ بانکی، که خیلیها «امن» میدانند، از همه عقب ماند. دوم اینکه اینها بازدهِ گذشتهاند و هیچ تضمینی نیست آینده هم همین ترتیب را داشته باشد. حرفِ من این است: «به غیر از کار کردن باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.»
چرا طلا در تورم محبوب است؟
دلیلش به همان لیوانِ شیر برمیگردد. پول را میشود چاپ کرد، ولی طلا را نه. «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد» و مقدارش در دنیا محدود است. هیچ دولتی هم نمیتواند با دستگاهِ چاپ، طلای توی دستِ شما را کمارزش کند.
زنجیرهاش در ایران این است: نقدینگی زیاد میشود؛ تورم بالا میرود؛ مردم برای حفظِ ارزشِ پولشان سراغِ طلا و دلار میروند؛ در نتیجه قیمتِ طلا بالا میرود. قیمتِ طلا در ایران هم از دو چیز میآید: قیمتِ جهانیِ طلا (انس) و نرخِ دلار. برای همین در بلندمدت معمولاً همراهِ تورم و حتی جلوتر از آن حرکت کرده است.
ولی صادقانه بگویم: طلا هم در کوتاهمدت نوسانِ تند دارد و گاهی ماهها پایین میآید. حبابِ سکه، اجرت و مالیاتِ طلای زینتی هم میتواند بخشی از سودِ شما را بخورد. برای همین برای سرمایهگذاری طلای زینتی نخرید. اینکه کدام شکلِ طلا برای شما بهتر است را در مقالهٔ بهترین روش سرمایهگذاری در طلا: سکه، شمش، آبشده یا صندوق طلا مقایسه کردهام. حسابوکتابِ حباب و قیمتِ واقعیِ هر نوع طلا را هم در دورهٔ صفر تا صد سرمایهگذاری در طلا قدمبهقدم با مثالهای واقعی نشان دادهام.
مقایسهٔ گزینههای حفظِ ارزشِ پول
جدولِ زیر پیشنهادِ خرید نیست. فقط نشان میدهد هر گزینه در برابرِ تورم چه نقطهٔ قوت و چه خطری دارد:
| گزینه | نقطهٔ قوت در تورم | خطر یا محدودیت |
|---|---|---|
| طلا و سکه | قیمتش از انس جهانی و دلار میآید و در بلندمدت همراهِ تورمِ ایران رشد کرده است | نوسانِ کوتاهمدتِ تند، حبابِ سکه، اجرت و مالیاتِ طلای زینتی |
| صندوق طلا | خرید با پولِ کم، بیدردسرِ نگهداری، فروشِ روزانه در بورس | همان خطرِ قیمتِ طلا، بهعلاوهٔ حبابِ احتمالیِ قیمتِ صندوق |
| سهام و صندوق سهامی | پشتش کارخانه و تولیدِ واقعی است و فروشِ شرکتها با تورم بالا میرود | رکود، قیمتگذاریِ دستوری و نوسانِ شدید؛ آموزش و صبر میخواهد |
| ارز | در جهشهای ارزی زودتر از همه واکنش نشان میدهد | محدودیتهای قانونیِ خرید و نگهداری، دورههای طولانیِ ثبات یا افت |
| مسکن | دارایی ملموس؛ در بلندمدت همراهِ تورم رشد کرده است | پولِ زیاد میخواهد، دیر فروش میرود، رکودهای طولانی دارد |
| صندوق درآمد ثابت | خطرِ کم و نقد شدنِ سریع برای پولِ کوتاهمدت | وقتی تورم از سودش بیشتر باشد، بازدهِ واقعیاش منفی است |
همانطور که میبینید، هر گزینه یک خوبی و یک بدی دارد. قیمتِ لحظهای را در صفحههای قیمت طلا امروز و قیمت دلار امروز ببینید. رفتارِ بورس در تورم را در مقالهٔ آیا رشد بورس تورمزا است؟ و گزینههای کمدردسر را در راهنمای صندوق سرمایهگذاری و انواع آن و مقالهٔ صندوق با درآمد ثابت بخوانید. اینکه پول را چطور بین اینها تقسیم کنیم را هم در استراتژی سرمایهگذاری لایهای توضیح دادهام. تصمیمِ نهایی با خودتان است.
چکلیست: پیش از هر تصمیم در اقتصادِ تورمی
- تورمِ خانوادهٔ خودتان را تخمین بزنید، نه فقط عددِ رسمی را.
- پولِ روزِ مبادا (خرجِ سه تا شش ماه) را جدا و دمدست نگه دارید، حتی اگر بازدهِ واقعیاش منفی باشد.
- بقیه را بر اساسِ زمان تقسیم کنید: پولی که تا یک سال لازم دارید جای کمخطر، پولِ بلندمدت در داراییهای تورمی.
- همهٔ تخممرغها را در یک سبد نگذارید؛ طلا، سهام و ابزارهای کمخطر در دورههای مختلف به هم کمک میکنند.
- بازده را همیشه «واقعی» بسنجید: بازدهِ تومانی منهای تورم.
- خرجهای پنهان را حساب کنید: اجرت، کارمزد، مالیات و فاصلهٔ قیمتِ خرید و فروش.
پنج اشتباهِ رایج در برابر تورم
- خریدِ هیجانی بعد از جهشِ قیمت: بیشترِ مردم وقتی طلا یا دلار میخرند که بخشِ بزرگِ رشد اتفاق افتاده و همه از آن حرف میزنند. تورم یک روندِ بلندمدت است؛ با خریدِ پلهای، یعنی کمکم و در چند نوبت، بهتر مدیریت میشود.
- گول خوردن از سودِ تومانی: سودِ ۳۰ درصد در سالی که تورم ۵۰ درصد است، یعنی ضرر.
- اعتماد به وعدهٔ «سودِ تضمینیِ بالاتر از تورم»: در دورههای تورمی، طرحهای هرمی و صندوقهای بیمجوز زیاد میشوند. هر کس سودِ بالای تضمینی وعده داد، اول مجوزش را بپرسید.
- نگهداشتنِ همهٔ پسانداز به شکلِ پولِ نقد به امیدِ اینکه «بالاخره ارزان میشود». در این سالها کم پیش آمده که این امید درست از آب درآمده باشد.
- بدهیِ بیحساب: وامِ ارزان در تورم وسوسهانگیز است، ولی اگر قسط از درآمدتان جلو بزند، در رکود تورمی گرفتار میشوید.
راه مهار تورم چیست؟
برای مهارِ تورم اول باید ریشهاش را شناخت. تورمی که از چاپِ پول میآید با انضباطِ پولی و بودجهای مهار میشود؛ تورمی که از ساختار میآید با اصلاحِ ساختار. ابزارهای اصلی اینها هستند:
- سیاست پولی: بانک مرکزی نرخ بهره را بالا میبرد و جلوی رشدِ تندِ نقدینگی را میگیرد. زنجیرهاش این است: وام گرانتر میشود؛ پولِ کمتری دستِ مردم میآید؛ در نتیجه فشار روی قیمتها کم میشود.
- انضباط بودجه: دولت کسریِ بودجه را بدونِ قرض از بانک مرکزی ببندد و خرجهای غیرضروری را کم کند.
- اصلاحِ بانکها: ناترازیِ بانکها حل شود تا پولِ بیپشتوانه نسازند.
- اعتمادسازی: بانک مرکزیِ مستقل و شفاف و سیاستهای قابلپیشبینی، انتظارات تورمی را پایین میآورند.
- تقویتِ تولید: فضای کسبوکارِ بهتر، تجارتِ آزادتر و زیرساختِ بهتر تا سمتِ «ساندویچ» هم رشد کند.
پس مهارِ تورم ممکن است، ولی کارِ یک شبه نیست و از دستِ تکتکِ ما خارج است. کاری که از دستِ ما برمیآید، محافظت از پولِ خودمان است.
سوالات متداول
تورم چیست به زبان ساده؟
تورم یعنی قیمتِ بیشترِ کالاها و خدمات پشتِ سرِ هم بالا برود و با همان پول، چیزِ کمتری بشود خرید. مثلِ لیوانِ شیری که رویش آب ریختهاند: حجمش بیشتر شده، ولی ارزشش نه. نرخ تورم میگوید این گرانی چند درصد بوده است.
نرخ تورم چطور محاسبه میشود؟
نرخ تورم از تغییرِ شاخص قیمت مصرفکننده به دست میآید. شاخصِ امروز را منهای شاخصِ دورهٔ مبنا کنید، حاصل را بر شاخصِ دورهٔ مبنا تقسیم کنید و در صد ضرب کنید. بسته به دورهٔ مبنا، تورم ماهانه، نقطه به نقطه یا سالانه به دست میآید.
تورم نقطه به نقطه چیست؟
تورم نقطه به نقطه یعنی شاخص قیمتِ این ماه را با همان ماهِ پارسال مقایسه کنیم. این عدد میگوید سبدِ خریدِ خانوار در دوازده ماهِ گذشته دقیقاً چند درصد گرانتر شده و تغییرِ روندِ گرانی را زودتر از تورم سالانه نشان میدهد.
فرق تورم سالانه و نقطه به نقطه چیست؟
نقطه به نقطه فقط یک ماه را با همان ماهِ پارسال میسنجد. تورم سالانه میانگینِ دوازده ماهِ اخیر را با میانگینِ دوازده ماهِ قبل از آن مقایسه میکند. پس سالانه آرامتر تغییر میکند و نقطه به نقطه زودتر شتاب یا کُندیِ گرانی را نشان میدهد.
انواع تورم کداماند؟
بر اساسِ علت، تورمِ فشار تقاضا، فشار هزینه و تورم ساختاری داریم. بر اساسِ شدت هم تورم خزنده، تورم متوسط، تورم بالا یا تازنده و ابرتورم داریم. ابرتورم یعنی قیمتها در یک ماه بیش از پنجاه درصد بالا بروند.
رکود تورمی چیست؟
رکود تورمی یعنی اقتصاد همزمان تورمِ بالا و کسبوکارِ کساد دارد. قیمتها بالا میروند ولی تولید رشد نمیکند و بیکاری زیاد میشود. درمانش سخت است، چون ارزان کردنِ پول تورم را بدتر و گران کردنِ پول رکود را عمیقتر میکند.
آخرین نرخ تورم ایران چقدر است؟
طبق گزارشِ مرکز آمار ایران برای شهریور ۱۴۰۵، تورم سالانه ۷۳٫۶ درصد، نقطه به نقطه ۸۹٫۸ درصد و ماهانه ۴٫۲ درصد بود. بانک مرکزی نقطه به نقطهٔ همان ماه را ۸۳٫۸ درصد اعلام کرد. این عددها هر ماه تازه میشوند.
علت اصلی تورم در ایران چیست؟
بیشترِ اقتصاددانها رشدِ بالا و پیوستهٔ نقدینگی را ریشهٔ اصلی میدانند که از کسری بودجهٔ دولت و ناترازیِ بانکها میآید. جهشهای دلار، انتظارِ گرانیِ بعدی که در رفتارِ مردم جا افتاده و رشدِ ضعیفِ تولید هم گرانی را تندتر میکنند.
چرا تورم اعلامشده با حس ما از گرانی فرق دارد؟
عددِ رسمی تورمِ خانوارِ میانگین است. اگر سهمِ خوراکی و اجاره در خرجِ شما بیشتر باشد و اینها تندتر گران شوند، تورمِ شما بالاتر است. ذهنِ ما هم گرانیِ چیزهایی را که زیاد میخریم پررنگتر به یاد میسپارد.
در تورم بالا کجا سرمایهگذاری کنیم؟
در تورمِ بالا معمولاً داراییهای تورمی مثلِ طلا، صندوق طلا، سهامِ شرکتهای سالم و مسکن بهتر از پولِ نقد ارزش را حفظ کردهاند. پولِ روزِ مبادا را دمدست نگه دارید، بقیه را بر اساسِ زمانِ نیاز تقسیم کنید و بازده را همیشه منهای تورم بسنجید.
جمعبندی
تورم یعنی آب شدنِ ارزشِ پول؛ همان لیوانِ شیری که رویش آب ریختهاند. نرخ تورم با شاخص قیمت مصرفکننده سنجیده میشود و هر ماه سه عدد دارد: ماهانه برای سرعتِ امروز، نقطه به نقطه برای گرانیِ یک سالِ اخیر و سالانه برای تصویرِ بلندمدت. ریشهٔ تورم در ایران بیش از هر چیز پولی است که تندتر از کالا ساخته میشود و جهشهای دلار آن را تندتر میکند.
پیشنهادِ من این است که تورم را دشمنِ همیشگیِ پسانداز بدانید، نه یک خبرِ ماهانه. پس از همین امروز سه کار بکنید: بازدهِ هر پولی را که دارید منهای تورم حساب کنید، پول را بر اساسِ زمانِ نیازتان تقسیم کنید، و بهجای دنبال کردنِ هیجانِ بازار، با برنامه و پلهای سراغِ داراییهای تورمی بروید.
بسیار عالی روان و ساده نکات مهم واساسی را توضیح میدهید از شما کمال تشکر را دارم
مرسی از مطالب مفیدتون
مطالب آموزنده و ساده بودن. ممنون
سپاس از توجه شما