
پول چیست؟ تاریخچه، انواع پول و آنچه ارزش پول را تعیین میکند

فهرست مطالب۱۲ بخش
- پول چیست؟ تعریفِ ساده با یک داستان
- کارکردهای پول: پول چه کارهایی برای ما میکند؟
- پولِ خوب چه ویژگیهایی دارد؟ چرا هندوانه پول نشد؟
- تاریخچهٔ پول: از پایاپای تا بیتکوین
- انواع پول کداماند؟
- بانکها چطور پول میسازند؟
- ارزش پول چیست و چه چیزی آن را تعیین میکند؟
- بانک مرکزی چطور مقدارِ پول را کنترل میکند؟
- پنج اشتباهِ رایج دربارهٔ پول
- با پول چه کنیم که آب نشود؟
- سوالات متداول
- جمعبندی
پول چیست؟ پول هر چیزی است که همهٔ مردمِ یک جامعه قبولش دارند و با آن سه کار میکنند: چیزی میخرند، ارزشِ چیزها را با هم مقایسه میکنند و ارزشِ کارِ امروزشان را برای فردا نگه میدارند. ارزشِ پول از جنسِ کاغذش نمیآید؛ از اعتمادِ مردم و کمیاببودنش میآید.
خیلیها از من میپرسند: «چرا حقوقم هر سال بیشتر میشود، ولی هر سال کمتر میتوانم بخرم؟» جوابِ این پرسش در شناختنِ خودِ پول است. در این نوشته با هم میبینیم پول از کجا آمده، چه شکلهایی دارد، و چه چیزی ارزشش را بالا و پایین میبرد. بعد هم حساب میکنیم با پولمان چه کنیم که آب نشود.
پول چیست؟ تعریفِ ساده با یک داستان
هزاران سال پیش را تصور کنید. مردی در دشتهای ایران شکار میکند. برادرش سنگتراش است و سرنیزههای خوبی میسازد. یک روز شکارچی آهوی بزرگی میزند و برادر دستخالی برمیگردد.
برادر میگوید: «نصفِ گوشت را بده، یک سرنیزهٔ خوب بگیر.» معامله سر میگیرد. به این کار پایاپای یا تهاتر میگویند؛ یعنی کالا را مستقیم با کالا عوض کنیم، بی آنکه پولی در کار باشد. هنوز هم گاهی در روستاها گندم را با روغن یا تخممرغ عوض میکنند.
گیرِ پایاپای کجا بود؟ چرا پول اختراع شد؟
پایاپای فقط وقتی کار میکند که هر دو طرف دقیقاً چیزِ همدیگر را بخواهند. اگر شکارچی سرنیزه نخواهد و کفش بخواهد، چه؟ باید بگردد کفاشی پیدا کند که اتفاقاً گوشت بخواهد. اقتصاددانها به این گره «همزمانیِ خواستهها» میگویند.
گیرِ دوم خردکردن است. نمیشود یکسومِ گاو را با یک کیسه نمک عوض کرد؛ گاو را که نمیشود سه تکه کرد و زنده نگه داشت. راهحل این بود که همه روی یک کالای واسطه توافق کنند؛ چیزی که همه بگیرند، حتی اگر خودشان لازمش نداشته باشند. پول همینجا به دنیا آمد.
پس تعریفِ دقیقترِ پول این است: هر داراییای که مردمِ یک جامعه برای پرداخت بهراحتی قبولش کنند.
کارکردهای پول: پول چه کارهایی برای ما میکند؟
کتابهای اقتصاد سه کار برای پول میشمارند و بعضی کارِ چهارمی هم اضافه میکنند. هر چیزی که این کارها را خوب انجام بدهد، پول است. سهام ارزش را نگه میدارد، ولی نانوا در ازای نان سهام نمیگیرد. پس سهام پول نیست.
۱. وسیلهٔ خرید و فروش (مبادله)
به مغازه میروید، کارت میکشید، پیامِ «عملیات موفق» میآید و جنس مالِ شما میشود. حالا فکر کنید میخواستید یخچالِ تازه را با فرشِ خانه عوض کنید. باید فروشندهای پیدا میکردید که اتفاقاً همان فرش را بخواهد. پول این گشتن را حذف میکند و مهمترین کارش همین است.
۲. خطکشِ ارزش (واحدِ حساب)
وقتی کسی میگوید «حقوقِ یک سالم پولِ یک ماشینِ معمولی هم نمیشود»، قصدِ خریدِ ماشین ندارد. دارد با پول ارزشِ کارش را میسنجد. پول مثلِ متر است: با آن یخچال و فرش و ساعتِ کار را با یک واحد اندازه میگیریم و با هم مقایسه میکنیم.
۳. قلکِ ارزش (ذخیرهٔ ارزش)
شکارچیِ داستانِ ما نمیتوانست گوشت را شش ماه نگه دارد؛ گوشت فاسد میشود. ولی سرنیزه را میشد در غار گذاشت و ماهها بعد با گوشت عوض کرد. پول هم قرار است همین کار را بکند: زحمتِ امروز را برای فردا نگه دارد.
ولی حواسمان باشد. پولِ امروزی در این کار از همه ضعیفتر است، چون تورم آرامآرام ارزشش را میخورد. کمی پایینتر با عدد نشانش میدهم.
۴. وسیلهٔ پرداختِ بدهی و نقدشوندگی
قسط، اجاره و وام با پول تسویه میشوند، چون پول «نقدترین» دارایی است. نقدشوندگی یعنی چقدر سریع و بیضرر میشود چیزی را به پول تبدیل کرد. ما خانه و ماشین و طلا را «نقد» میکنیم؛ یعنی میفروشیم تا پول بگیریم.
روزگاری در آمریکا مردم دلار را به بانک میبردند و طلا تحویل میگرفتند. یعنی آن روز طلا نقدتر بود. امروز برعکس است: طلا را به طلافروشیِ محل میبریم تا پول بگیریم.
پولِ خوب چه ویژگیهایی دارد؟ چرا هندوانه پول نشد؟
هر چیزی نمیتواند پول شود. فکر کنید بخواهید با هندوانه خانه بخرید. باید چند کامیون هندوانه ببرید. صاحبخانه هم تا ماهِ بعد با هندوانههای خرابشده تنها میماند. پس پولِ خوب باید چند ویژگی داشته باشد. در این جدول آنها را برای سه نوع پول کنارِ هم گذاشتهام:
| ویژگی | یعنی چه؟ | طلا | اسکناس و پولِ بانکی | بیتکوین |
|---|---|---|---|---|
| ماندگاری | خراب و فاسد نشود | عالی | خوب (پولِ بانکی فرسوده نمیشود) | عالی |
| قابلیتِ حمل | ارزشِ زیاد در حجمِ کم | متوسط | عالی | عالی |
| خردشدن | بشود تکهتکهاش کرد | متوسط | عالی | عالی |
| یکسانی | هر واحد با واحدِ دیگر برابر باشد | خوب (با سنجشِ عیار) | عالی | عالی |
| کمیابی | نشود بیحساب زیادش کرد | عالی | ضعیف؛ به بانک مرکزی بستگی دارد | عالی (سقفِ عرضهٔ ثابت) |
| پذیرشِ همگانی | همه آن را بگیرند | خوب | عالی؛ قانون پشتش است | محدود |
| ثباتِ ارزش | قیمتش هر روز بالا و پایین نشود | متوسط | به تورم بستگی دارد | ضعیف؛ نوسانِ تند |
میبینید که هیچ پولی در همهٔ ستونها نمرهٔ کامل ندارد. اسکناس در خرید و فروش برنده است و در کمیابی بازنده؛ طلا برعکس. برای همین بحثِ «کدام پول بهتر است» هیچوقت تمام نمیشود.
تاریخچهٔ پول: از پایاپای تا بیتکوین
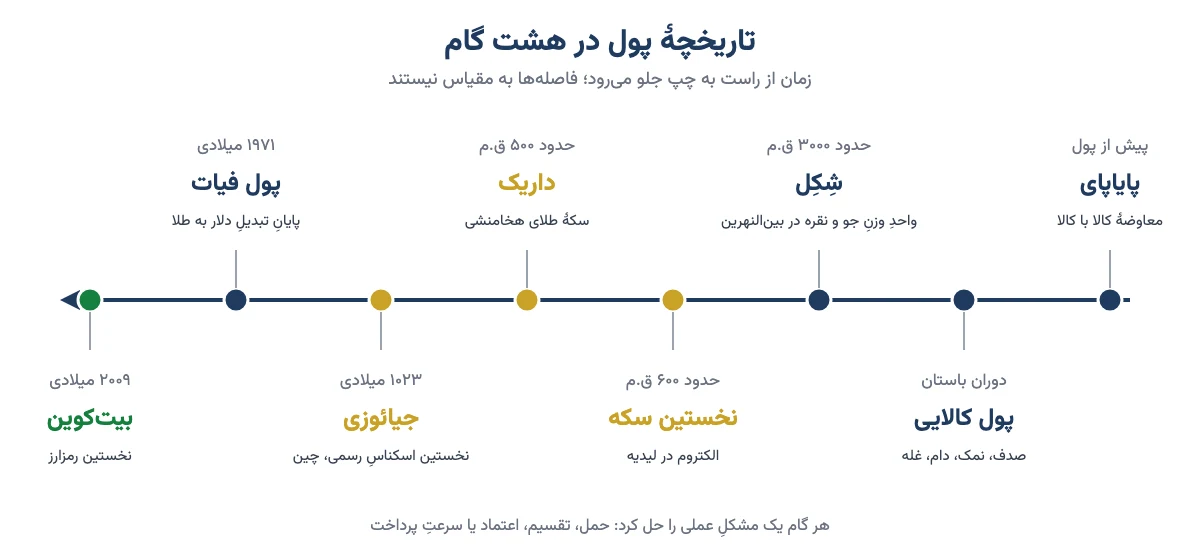
تاریخچهٔ پول را میشود در چند جهش خلاصه کرد. اول کالا جای پایاپای را گرفت. بعد فلزِ ضربشده جای کالا را، کاغذ جای فلز را، و امروز عددِ روی گوشی جای کاغذ را. هر جهش یک گره را باز کرد و گرهِ تازهای زد.
پول کالایی: صدف، نمک، گاو و سیگار
نخستین پولها چیزهایی بودند که خودشان هم به کار میآمدند. کشاورزها و دامدارها با گاو و گندم حساب میکردند. صدفِ کوچکی به نامِ کاوری قرنها در چین، هند و آفریقا پول بود. نمک هم در خیلی از سرزمینها همین نقش را داشت.
جالب است بدانید پول کالایی هنوز هم برمیگردد، هر جا که اعتماد به پولِ رسمی بشکند. در اردوگاههای اسیرانِ جنگِ جهانیِ دوم سیگار پول بود. همهٔ کسانی که سیگار میگرفتند سیگاری نبودند. میدانستند آشپز و نانوا هم سیگار را قبول میکنند.
اولین پول جهان چه بود؟
جوابش بستگی دارد منظورمان از پول چه باشد. اگر منظور واحدِ حساب است، حدودِ ۳۰۰۰ سال پیش از میلاد در بینالنهرین (عراقِ امروز) «شِکِل» واحدِ وزنِ جو و نقره بود. مزد و بدهی را با آن حساب میکردند.
اگر منظور اولین سکهٔ جهان است، بیشترِ مورخان میگویند لیدیه، در غربِ ترکیهٔ امروز. حدودِ قرنِ هفتمِ پیش از میلاد آنجا تکههای الکتروم را با نقشِ سرِ شیر ضرب کردند. الکتروم یعنی مخلوطِ طبیعیِ طلا و نقره که از رودخانه به دست میآمد.
خوبیِ سکه این بود که وزن و عیارش از پیش تضمین شده بود. دیگر لازم نبود هر بار فلز را روی ترازو بگذارند. کمی بعد، در زمانِ کرزوس پادشاهِ لیدیه، سکههای جداگانهٔ طلا و نقرهٔ خالص هم آمدند.
مخترع پول کیست؟
پول یک مخترع ندارد. پول هم مثلِ زبان آرامآرام و در جاهای مختلف شکل گرفت. اگر بخواهیم برای هر جهش نامی بیاوریم: بینالنهرینیها واحدِ حساب را ساختند، لیدیاییها سکه را، و چینیها اسکناس را. در سالِ ۲۰۰۹ هم فرد یا گروهی با نامِ مستعارِ ساتوشی ناکاموتو بیتکوین را ساخت؛ پولی دیجیتال که هیچ بانک و دولتی پشتش نیست.
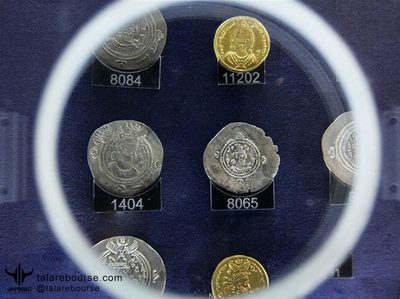
سکه در ایرانِ باستان: داریک
کوروش پس از گرفتنِ لیدیه، ضربِ سکه را به سرزمینِ هخامنشی آورد. داریوشِ یکم سکهٔ طلای «داریک» را رواج داد؛ حدودِ ۸٫۴ گرم، با طلای بسیار خالص و نقشِ مردی کمانبهدست. کنارش سکهٔ نقرهٔ «سیگلوس» بود و هر داریک با بیست سیگلوس برابری میکرد.
یعنی ایرانِ باستان یکی از نخستین نظامهای پولیِ دوفلزی را داشت: یک سکهٔ طلا برای معاملههای بزرگ و یک سکهٔ نقره برای خریدهای روزانه. چیزی شبیهِ اسکناسِ درشت و پولِ خرد در زمانِ ما.
اولین پول کاغذی جهان
اولین پول کاغذی جهان «جیائوزی» نام داشت و در زمانِ سلسلهٔ سونگ در استانِ سیچوانِ چین پیدا شد. سکههای آهنیِ آن منطقه خیلی سنگین بودند. پس بازرگانان بهجای سکه، رسیدِ کاغذی دستبهدست میکردند. در سالِ ۱۰۲۳ میلادی دولت خودش دفترِ رسمیِ چاپِ جیائوزی را راه انداخت.
چاپِ بیحساب هم زود سر رسید. همین اسکناسها نخستین تجربههای تورمِ کاغذی را ساختند. یعنی ماجرای «پول چاپ کنیم، گرانی بیاید» هزار سال سابقه دارد.
اروپا ششصد سال بعد به اینجا رسید: بانکی در استکهلمِ سوئد در ۱۶۶۱ نخستین اسکناسهای اروپایی را منتشر کرد. در ایران، بانکِ شاهنشاهی از حدودِ ۱۲۶۹ خورشیدی نخستین اسکناسها را چاپ کرد. بعدها این کار به بانک ملی رسید و از ۱۳۳۹ به بانک مرکزی.
در ۱۳۱۱ ریال جای قِران را گرفت. قانونِ حذفِ چهار صفر هم در ۱۴۰۴ تصویب شد و شورای نگهبان آن را تأیید کرد. طبقِ این قانون هر ریالِ تازه برابرِ ده هزار ریالِ امروز است، ولی اجرایش چند سال طول میکشد. ماجرای ریال و تومان را در مقالهٔ ریال یا تومان کامل گفتهام.
از رسیدِ طلا تا پول فیات: داستانِ بانکداری
نگهداشتنِ طلا دردسر داشت. ثروتمندها برای نگهبانیِ طلایشان آدم استخدام میکردند. پس طلا را پیشِ صرافها امانت گذاشتند و رسید گرفتند. کمکم مردم بهجای پسگرفتنِ طلا، خودِ رسید را خرج کردند. روی بعضی رسیدها نوشته بود: «قابلِ پرداخت با سکهٔ طلا، به آورنده، هر وقت بخواهد.» این اولین شکلِ اسکناسِ امروزی بود.
صرافها زود فهمیدند همهٔ امانتگذارها با هم سراغِ طلایشان نمیآیند. پس بیشتر از طلای موجود رسید نوشتند و وام دادند. هر وقت جنگ یا شایعهای مردم را یکجا به درِ صرافی میکشاند، طلایی برای پسدادن نبود و صرافی ورشکست میشد. برای مهارِ همین چرخه، بانکهای مرکزی ساخته شدند و چاپِ اسکناس فقط کارِ آنها شد.
در قرنِ بیستم رابطهٔ پول و طلا قدمبهقدم شل شد. در نظامِ برتون وودز (۱۹۴۴) دلار به طلا گره خورد و پولهای دیگر به دلار. در ۱۵ اوت ۱۹۷۱ ریچارد نیکسون، رئیسجمهورِ آمریکا، تبدیلِ دلار به طلا را متوقف کرد.
از آن روز دورانِ پول فیات شروع شد. پول فیات یعنی پولی که پشتش هیچ کالایی نیست و ارزشش را از قانون و اعتمادِ مردم میگیرد. دربارهٔ این تحول در مقالهٔ پشتوانهٔ پول بیشتر نوشتهایم.
انواع پول کداماند؟
انواع پول را معمولاً با دو پرسش دستهبندی میکنند: ارزشش از کجا میآید و چه کسی منتشرش میکند؟ خلاصهاش را در این جدول ببینید:
| نوعِ پول | ارزشش از کجا میآید؟ | ناشر | نمونه |
|---|---|---|---|
| پول کالایی | ارزشِ خودِ کالا | کسی منتشرش نمیکند | سکهٔ طلا و نقره، نمک، صدف |
| پولِ نماینده (پشتوانهدار) | حقِ تبدیل به کالایی مشخص | بانک یا دولت | رسیدهای طلا، دلارِ پیش از ۱۹۷۱ |
| پول فیات (حکمی) | قانون و اعتماد به دولت | بانک مرکزی | ریال، دلار، یورو |
| پولِ تحریری (بانکی) | تعهدِ بانک به سپردهگذار | بانکها | موجودیِ حسابِ جاری و پسانداز |
| پولِ الکترونیکی | همان پولِ رسمی در شکلِ دیجیتال | بانک و شرکتِ پرداخت | کارتِ بانکی، کیفِ پولِ موبایلی |
| رمزارز | کمیابیِ برنامهریزیشده و پذیرشِ کاربران | شبکهٔ بیمرکز | بیتکوین |
| پولِ دیجیتالِ بانک مرکزی | همان اعتبارِ پولِ ملی | بانک مرکزی | ریالِ دیجیتال |
اگر از این جدول فقط یک نکته یادتان بماند، این باشد: بیشترِ پولی که امروز در دستِ ماست، ارزشِ خودش را ندارد؛ ارزشش از یک قول و یک اعتماد میآید. حالا هر کدام را کوتاه باز کنیم.
پول کالایی
پول کالایی ارزشِ خودش را دارد. اگر روزی کسی سکهٔ طلای شما را بهعنوانِ پول قبول نکند، هنوز میتوانید طلایش را بفروشید. عیبش سنگینی، کمبودنِ مقدار و دردسرِ نگهداری است. قیمت طلا در ایران هنوز یادگارِ همین نقشِ قدیمی است.
پولِ نماینده
پولِ نماینده کاغذی است که میگوید «صاحبِ من حق دارد این مقدار طلا یا کالا بگیرد». رسیدهای صرافها و دلارِ دورانِ برتون وودز از این نوع بودند. امروز چیزِ شبیهش گواهیهای سپردهٔ طلا و سکه در بورس کالاست. البته آنها ابزارِ سرمایهگذاریاند، نه پولی که با آن نان بخریم.
پول فیات
تقریباً همهٔ پولهای رسمیِ امروز فیاتاند. نه به طلا تبدیل میشوند، نه به کالای دیگر. ارزششان از سه چیز میآید: قانون میگوید همه باید قبولش کنند، دولت مالیات را با همین پول میگیرد، و مردم به آن اعتماد دارند.
خوبیِ پول فیات انعطافش است: بانک مرکزی در بحران میتواند پول تزریق کند. بدیِ آن هم همین است: اگر چاپِ پول از تولید جلو بزند، گرانی میآید. توضیحِ کامل را در مقالهٔ ارز فیات چیست بخوانید.
پولِ تحریری یا پولِ بانکی
بیشترِ پولِ هر کشوری اسکناس نیست؛ عددی است در حسابِ بانکی. به این عدد پولِ تحریری میگویند، چون بانک آن را «مینویسد». طبقِ آمارِ بانک مرکزی، در خرداد ۱۴۰۴ اسکناس و سکهای که دستِ مردم بود فقط حدودِ ۱٫۷ درصدِ کلِ نقدینگی بود.
این عدد را به زندگی ترجمه کنیم. یعنی اگر همهٔ سپردهگذاران یک روز با هم بروند و اسکناس بخواهند، از هر صد نفر کمتر از دو نفر به آن میرسند. بقیهٔ پول فقط عدد است.
پول الکترونیکی و پول دیجیتال
کارتِ بانکی، انتقالِ پایا و ساتنا و کیفِ پولِ موبایلی همان ریال را به شکلِ دیجیتال جابهجا میکنند. برای همین امروز پیامکِ بانک برای ما نقدتر از اسکناس است. اگر یک دسته اسکناس به شما بدهند، احتمالاً اولین کارتان این است که آن را به حساب بریزید.
رمزارزها و پولِ دیجیتالِ بانک مرکزی
رمزارزها مثلِ بیتکوین بانک و دولتی پشتشان نیست و مقدارشان را یک برنامهٔ کامپیوتری تعیین میکند. طرفدارانشان آن را «طلای دیجیتال» میدانند. ولی قیمتش آنقدر تند بالا و پایین میرود که هنوز خطکشِ خوبی برای سنجیدنِ ارزش نیست.
در طرفِ دیگر، بانکهای مرکزی پولهای دیجیتالِ رسمی را امتحان میکنند. بانک مرکزی ایران هم مرحلهٔ آزمایشیِ ریال دیجیتال را از شهریور ۱۴۰۱ شروع کرد. این همان ریال است، فقط به شکلِ دیجیتال و مستقیم از بانک مرکزی.
پول و شبهپول: نقدینگی یعنی چه؟
احتمالاً کلمهٔ «نقدینگی» را در خبرها زیاد شنیدهاید. در آمارِ بانک مرکزی، «پول» یعنی اسکناس و سکهٔ دستِ مردم بهاضافهٔ موجودیِ حسابهای جاری. «شبهپول» یعنی سپردههای مدتدار و پسانداز که کمی دیرتر نقد میشوند.
جمعِ این دو را نقدینگی میگویند. هر وقت خبر آمد «نقدینگی ۳۰ درصد رشد کرد»، یعنی پولِ در گردشِ کشور حدودِ یکسوم بیشتر شده. اگر کالا و خدمات به همان اندازه زیاد نشده باشند، این پولِ اضافه دیر یا زود به شکلِ گرانی خودش را نشان میدهد.
بانکها چطور پول میسازند؟
شاید فکر کنید پول را فقط چاپخانه میسازد. ولی بیشترِ پولِ امروز را بانکها با وامدادن میسازند. بیایید با یک مثالِ ساده ببینیم چطور.
- فرض کنیم یک میلیارد تومان در بانک سپرده میگذارید. نرخِ سپردهٔ قانونی هم ۱۰ درصد است؛ یعنی بانک باید این سهم را پیشِ بانک مرکزی بگذارد.
- بانک ۱۰۰ میلیون را کنار میگذارد و ۹۰۰ میلیون را وام میدهد.
- وامگیرنده با آن جنس میخرد و فروشنده پولش را دوباره در بانک میگذارد.
- بانک این بار ۹۰ میلیون را کنار میگذارد و ۸۱۰ میلیون را وام میدهد. این چرخه همینطور ادامه پیدا میکند.
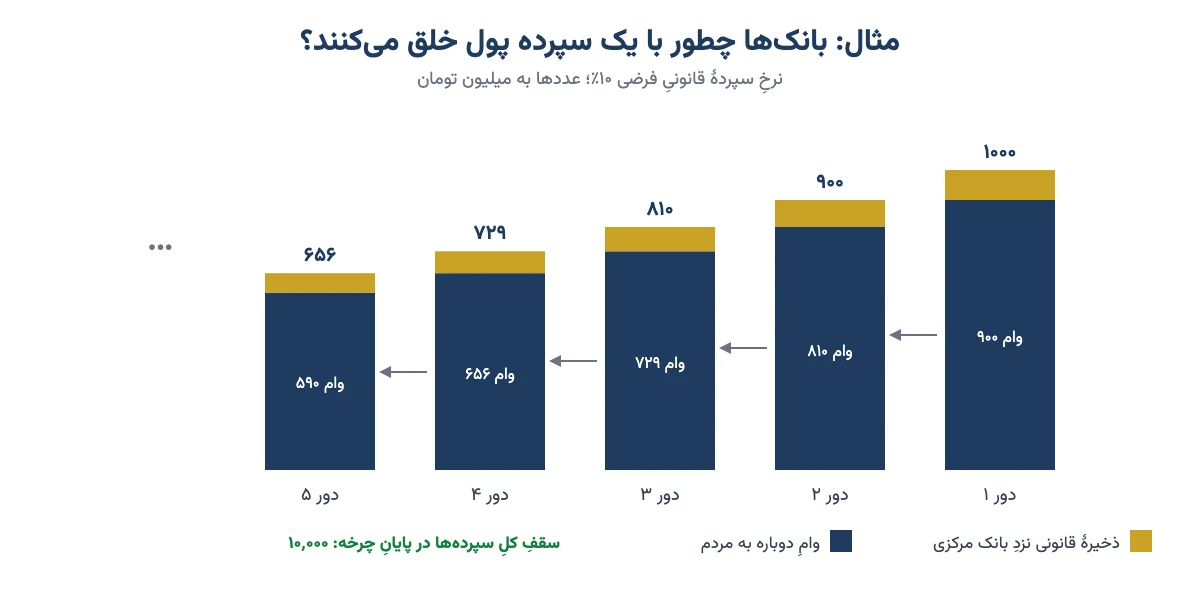
در پایانِ چرخه، از آن یک میلیارد، روی هم تا ۱۰ میلیارد تومان سپرده در حسابها ثبت میشود. حسابش ساده است: یک تقسیم بر ۱۰ درصد. این سقفِ نظری است؛ در عمل بخشی از پول نقد میماند و بانکها هم ذخیرهٔ بیشتری نگه میدارند. ولی اصلِ حرف درست است: یک اسکناس چند بار در دفترِ بانکها «پول» میشود.
ارزش پول چیست و چه چیزی آن را تعیین میکند؟
ارزش پول یعنی با یک واحدِ پول چقدر جنس و خدمات میشود خرید. به این میگویند «قدرت خرید». عددی که روی اسکناس چاپ شده ثابت میماند. ولی اینکه با آن چند تا نان میشود خرید، هر روز عوض میشود.
تشبیهِ لیوانِ شیر: چاپِ پول با ارزشِ پول چه میکند؟
من همیشه این مثال را میزنم. یک لیوان شیر داریم که برای بدن، مثلاً، ۱۰۰ نمره ارزشِ غذایی دارد. حالا نصفش را در لیوانِ دوم میریزیم و هر دو را با آب پر میکنیم. الان دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. هر دو با هم همان ۱۰۰ نمرهاند.
چاپِ پول هم دقیقاً همین است. تعدادِ اسکناسها بیشتر میشود، حقوقِ ما هم بیشتر میشود، ولی هر اسکناس آبدارتر است. درست است که درآمدمان زیاد شده، ولی ارزشش کم شده. برای همین ریال را ما «با پوست و گوشتمان» لمس کردهایم.
یک نکته را هم فراموش نکنید: فقط ریال نیست که آب میرود. دلار و یورو هم چاپ میشوند و هر سال کمی از ارزششان کم میشود؛ فقط آهستهتر. پس اینکه «دلار از ریال باارزشتر است» درست است، ولی دلار هم قلکِ بینقصی نیست.
عوامل مؤثر بر ارزش پول
لیوانِ شیر مهمترین عامل بود، ولی تنها عامل نیست. این شش عامل ارزشِ پول را بالا و پایین میبرند:
- رشدِ پول در برابرِ تولید: اگر پول سریعتر از جنس و خدمات زیاد شود، هر تومان جنسِ کمتری میخرد. ریشهٔ اصلیِ تورمِ چندساله در ایران همین است.
- انتظارِ گرانی: اگر مردم فکر کنند ماهِ بعد گرانتر میشود، همین امروز پولشان را جنس میکنند. همین هجوم قیمتها را بالاتر میبرد.
- نرخ بهره: اگر سودِ بانک از تورم بیشتر باشد، نگهداشتنِ پول ارزش دارد. اگر کمتر باشد، مردم پول را از بانک بیرون میکشند. این رابطه را در مقالهٔ نرخ بهره باز کردهام.
- نرخ ارز: وقتی خیلی از جنسها یا مواد اولیهشان وارداتی است، گرانشدنِ دلار مستقیم به قیمتِ مغازهها میرسد. قیمت دلار در ایران آینهٔ همین رابطه است.
- اعتماد به بانک مرکزی: پول فیات فقط به اندازهٔ اعتماد به ناشرش میارزد. وقتی دولت کسریِ بودجهاش را با قرض از بانک مرکزی پر میکند، این اعتماد کمکم فرسوده میشود.
- ثباتِ سیاسی و اقتصادی: تحریم، جنگ و بیثباتی باعث میشوند مردم کمتر ریال نگه دارند و بیشتر سراغِ طلا و ارز بروند.
پس ارزشِ پول فقط به یک عدد بستگی ندارد. ولی اگر یکی را باید دنبال کنید، رشدِ نقدینگی در برابرِ رشدِ تولید است.
مثالِ عددی: تورم با قدرت خریدِ پول چه میکند؟
بیایید با هم حساب کنیم. فرض کنیم ۱۰۰ میلیون تومان پولِ نقد را پنج سال در خانه نگه داریم و تورمِ سالانه ۳۰ درصد باشد. این عدد فقط مثال است؛ نرخِ واقعی را در مقالهٔ تورم ببینید. قدرت خریدِ این پول به پولِ امروز اینطور آب میشود:
| پایانِ سالِ | عددِ پول (میلیون تومان) | قدرت خرید به پولِ امروز (میلیون تومان) |
|---|---|---|
| امروز | ۱۰۰ | ۱۰۰ |
| ۱ | ۱۰۰ | ۷۶٫۹ |
| ۲ | ۱۰۰ | ۵۹٫۲ |
| ۳ | ۱۰۰ | ۴۵٫۵ |
| ۴ | ۱۰۰ | ۳۵٫۰ |
| ۵ | ۱۰۰ | ۲۶٫۹ |
عددِ پول تکان نخورده، ولی پس از پنج سال فقط حدودِ یکچهارمِ قبل میشود با آن خرید کرد. یعنی از هر چهار کیسه برنجی که امروز میخرید، پنج سال بعد فقط یک کیسه. حسابش ساده است: مبلغ را بر (۱ + نرخ تورم) تقسیم کنید، به تعدادِ سالها.
حقوقِ خودتان را به گرم طلا بسنجید
یک راهِ خوب برای دیدنِ ارزشِ واقعیِ پول این است که آن را با چیزی بسنجیم که چاپ نمیشود. من در دوره همین کار را با پایهٔ حقوق کردهام. پایهٔ حقوقِ ماهانه در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید. در سالِ ۱۴۰۳ به زیرِ ۲ گرم رسید.
یعنی عددِ حقوق در این پانزده سال چند ده برابر شد، ولی به طلا حدودِ یکهفتم شد. به زبانِ ساده: یک سال کار در سالهای اخیر، به طلا، تقریباً اندازهٔ دو ماه کار در سالِ ۸۸ میارزید. اینها عددهای گذشتهاند، نه پیشبینیِ آینده.
این حساب را برای خودتان هم بکنید. حقوق یا درآمدِ ماهانهتان را بر قیمتِ یک گرم طلای ۱۸ عیار در صفحهٔ قیمت طلا تقسیم کنید. همین کار را با عددِ چند سال پیش هم بکنید. اختلافِ این دو، کاری است که تورم با جیبِ شما کرده.
ارزش زمانی پول
یک میلیون تومانِ امروز از یک میلیون تومانِ سالِ بعد باارزشتر است. دو دلیل دارد: امروز میشود آن را سرمایهگذاری کرد، و تورم هم ارزشِ پولِ آینده را کم میکند. به این ارزش زمانی پول میگویند. فرمولش این است: ارزشِ آینده = ارزشِ امروز × (۱ + نرخ بازده) به توانِ تعدادِ سالها.
مثلاً ۱۰۰ میلیون تومان با سودِ سالانهٔ ۲۵ درصد، پس از دو سال ۱۵۶ میلیون و ۲۵۰ هزار تومان میشود. حالا اگر تورم در همین دو سال ۳۰ درصد باشد، این پول به ارزشِ امروز فقط حدودِ ۹۲٫۵ میلیون تومان است. یعنی سود گرفتهاید، ولی در واقع حدودِ ۷٫۵ درصد عقب رفتهاید.
پس سود را همیشه کنارِ تورم بگذارید. سودِ سپردهتان را با ماشینحسابِ سود بانکی حساب کنید و ببینید از تورم جلو میزند یا نه.
بانک مرکزی چطور مقدارِ پول را کنترل میکند؟
بانک مرکزی مثلِ شیرِ آبِ پول است. سه ابزارِ اصلی دارد که با آن نقدینگی را کم و زیاد میکند. جزئیاتِ هر سه را در مقالهٔ سیاستهای مالی و پولی آوردهایم.
- خرید و فروشِ اوراق (عملیاتِ بازارِ باز): بانک مرکزی با خریدِ اوراقِ دولتی از بانکها پول به بازار میریزد و با فروشِ آنها پول جمع میکند. در ایران بهجای اوراقِ قرضهٔ ربوی از اوراقِ بدهیِ اسلامی و قراردادِ بازخرید (ریپو) استفاده میشود و این ابزار از ۱۳۹۹ مرتب به کار رفته است.
- نرخِ سپردهٔ قانونی: همان درصدی که در مثالِ ساختِ پول دیدیم. هر چه بالاتر برود، بانکها پولِ کمتری میتوانند بسازند.
- نرخِ بهرهٔ بانک مرکزی: نرخی که بانک مرکزی با آن به بانکها قرض میدهد. اگر بالا برود، وام گرانتر میشود؛ وامِ کمتری داده میشود؛ پولِ کمتری ساخته میشود.
یک درسِ تلخِ ایرانی هم اینجاست. بانکی که زیرِ نظرِ بانک مرکزی است، اگر سپردهگذاران یکجا سراغِ پولشان بیایند، میتواند از بانک مرکزی قرض بگیرد. مؤسسههای اعتباریِ غیرمجاز چنین پشتیبانی نداشتند. وقتی مردم یکجا سراغِ پولشان رفتند، داستانِ صرافِ بیطلا تکرار شد. پس پول را فقط جایی بگذارید که مجوزِ بانک مرکزی دارد.
پنج اشتباهِ رایج دربارهٔ پول
این باورها را زیاد میشنوم. هر کدام میتواند تصمیمِ مالیِ اشتباهی بسازد:
- «پول یعنی اسکناس.» نه. کمتر از دو درصدِ نقدینگیِ ایران اسکناس است و بقیه عددِ بانکی است.
- «پشتوانهٔ ریال طلای بانک مرکزی است.» ریال هم مثلِ همهٔ پولهای امروز فیات است. ذخیرههای بانک مرکزی بر اعتماد اثر دارند، ولی ریال به طلا تبدیل نمیشود.
- «حذفِ چهار صفر ارزشِ پول را بالا میبرد.» حذفِ صفر فقط شمارش را راحت میکند؛ مثلِ اینکه بهجای «ده هزار ریال» بگوییم «یک». قدرت خرید با مهارِ تورم حفظ میشود، نه با پاککردنِ صفر.
- «پولِ نقد بیخطرترین دارایی است.» عددش کم نمیشود، ولی در تورمِ بالا با اطمینان ارزشش کم میشود. جدولِ بالا را دوباره ببینید.
- «سودِ سپرده یعنی پولم بیشتر شده.» تا سودِ واقعی را حساب نکنید، یعنی سود منهای تورم، نمیدانید ثروتتان بیشتر شده یا کمتر.
با پول چه کنیم که آب نشود؟
در بیش از بیست سال کار در بازار سرمایه، مهمترین درسی که دربارهٔ پول گرفتهام این است: پولِ ملی برای خرجکردن عالی است و برای نگهداشتنِ بلندمدت ضعیف. به غیر از کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم. وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.
توصیهٔ من این است که پول را به سه بخش فکر کنید:
- پولِ خرجِ چند ماهِ آینده: نقد یا در سپرده و صندوقِ کوتاهمدت بماند تا هر وقت لازم شد دستتان باشد.
- پساندازِ بلندمدت: به داراییهایی سپرده شود که چاپ نمیشوند یا با تورم بالا میروند، و فقط در یک سبد نباشد.
- هر تصمیم با حساب: پیش از هر خرید، کارمزد، حباب و نقدشوندگیاش را بپرسید.
طلا یکی از همین داراییهای چاپنشدنی است. دولتها میتوانند پول چاپ کنند، ولی با هیچ دستگاهی نمیشود طلا اضافه کرد. طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد، و هیچکس در برابرش بدهکار نیست. ولی هر نوعِ طلا هم حسابوکتابِ خودش را دارد. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسهٔ حقوق و بازارها را با عددهای واقعی، و حسابِ قیمت و حبابِ هر نوع طلا را قدمبهقدم نشان دادهام.
اینکه کدام دارایی و به چه سهمی، به هدف و تحملِ ریسکِ هر کس بستگی دارد و تصمیمش با خودتان است. مقایسهٔ گزینهها را در مقالهٔ پولم را کجا سرمایهگذاری کنم آوردهام.
سوالات متداول
پول چیست به زبان ساده؟
پول هر چیزی است که همهٔ مردمِ یک جامعه برای خرید و فروش قبولش دارند. با پول جنس میخریم، ارزشِ چیزها را مقایسه میکنیم و ارزشِ کارِ امروز را برای فردا نگه میداریم. ارزشِ پولِ امروزی از اعتمادِ مردم و قانون میآید، نه از جنسِ کاغذ.
کارکردهای پول چیست؟
پول سه کارِ اصلی دارد: وسیلهٔ خرید و فروش است، خطکشِ سنجیدنِ ارزش است و ارزش را برای آینده نگه میدارد. بعضیها پرداختِ بدهی را کارِ چهارم میدانند. پولِ امروزی در خرید و فروش عالی است، ولی بهخاطرِ تورم در نگهداشتنِ ارزش ضعیف است.
اولین پول جهان چه بود؟
نخستین پولها کالاهایی مثلِ گندم، دام، نمک و صدف بودند. حدودِ ۳۰۰۰ سال پیش از میلاد در بینالنهرین شِکِل واحدِ وزنِ جو و نقره بود. اولین سکهٔ جهان هم حدودِ قرنِ هفتمِ پیش از میلاد در لیدیه، از مخلوطِ طبیعیِ طلا و نقره، ضرب شد.
مخترع پول کیست؟
پول یک مخترع ندارد و مثلِ زبان آرامآرام در جامعههای مختلف شکل گرفت. بینالنهرینیها واحدِ حساب را ساختند، لیدیاییها نخستین سکه را، چینیها اسکناس را، و در ۲۰۰۹ فرد یا گروهی با نامِ مستعارِ ساتوشی ناکاموتو بیتکوین را معرفی کرد.
اولین پول کاغذی جهان کدام بود؟
اولین پول کاغذی جهان جیائوزی بود که در زمانِ سلسلهٔ سونگ در سیچوانِ چین پیدا شد و در ۱۰۲۳ میلادی دولت چاپش را رسمی کرد. اروپا نخستین اسکناس را در ۱۶۶۱ در سوئد دید و در ایران بانکِ شاهنشاهی حدودِ ۱۲۶۹ خورشیدی اسکناس چاپ کرد.
انواع پول کداماند؟
مهمترین انواع پول اینهاست: پول کالایی مثلِ سکهٔ طلا، پولِ نماینده که به کالا تبدیل میشود، پول فیات مثلِ ریال، پولِ بانکی یعنی موجودیِ حسابها، پولِ الکترونیکی، رمزارزها و پولِ دیجیتالِ بانک مرکزی مثلِ ریالِ دیجیتال.
ارزش پول چیست و چه چیزی آن را تعیین میکند؟
ارزش پول همان قدرت خریدِ آن است؛ یعنی با یک واحدِ پول چقدر جنس میشود خرید. مهمترین عاملها رشدِ نقدینگی در برابرِ تولید، انتظارِ گرانی، نرخ بهره، نرخ ارز، اعتماد به بانک مرکزی و ثباتِ سیاسی و اقتصادیاند.
پول فیات چیست؟
پول فیات پولی است که پشتش هیچ کالایی نیست و به طلا تبدیل نمیشود. ارزشش از قانون، پذیرشِ همگانی و اعتماد به دولت میآید. از ۱۹۷۱ که آمریکا تبدیلِ دلار به طلا را متوقف کرد، تقریباً همهٔ پولهای رسمیِ جهان فیات شدهاند.
ارزش زمانی پول یعنی چه؟
یعنی یک مبلغِ مشخص امروز باارزشتر از همان مبلغ در آینده است، چون امروز میشود آن را سرمایهگذاری کرد و تورم هم ارزشِ پولِ آینده را کم میکند. ارزشِ آینده برابرِ ارزشِ امروز ضرب در یک بهاضافهٔ نرخ بازده، به توانِ تعدادِ سالهاست.
چرا با بیشترشدنِ حقوق، قدرت خریدمان کمتر میشود؟
چون پول سریعتر از جنس و خدمات زیاد میشود. مثلِ لیوانِ شیری است که نصفش را آب کنیم: تعدادِ لیوانها دو برابر میشود، ولی ارزشِ غذایی همان میماند. اگر حقوق کمتر از تورم بالا برود، با عددِ بزرگتر جنسِ کمتری میخرید.
جمعبندی
پس پول چیست؟ قراری میانِ مردم که از پایاپای و صدف شروع شد، به سکهٔ لیدیه و داریکِ هخامنشی رسید، با جیائوزیِ چینی کاغذی شد و امروز بیشترش عددی در حسابِ بانکی است. پول فیات خرید و فروش را آسان کرده، ولی نگهداشتنِ ارزش را به عهدهٔ خودِ ما گذاشته است.
دفعهٔ بعد که خبرِ رشدِ نقدینگی را شنیدید یا سودِ سپردهتان واریز شد، لیوانِ شیر را یادتان بیاید. اول بپرسید پول چقدر آب رفته، بعد تصمیم بگیرید با آن چه کنید.
بسیار جامع و صریح
بسیار مقاله خوبی بود . ممنون
فرزاد فخریزاده
من عاشق موسیقی هستم و عاشق بازار سرمایه. در زیباترین قطعات موسیقی نتها فقط بالا نمیروند. بلکه بالاها و پایینها است که یک قطعه را شورانگیز میکند. در بورس نیز نوسان قیمت است که بازار را جذاب میکند.
جناب فخری زاده من مقاله رو خوندم یاداشت برداری کردم لذت بردم و از معبودم براتون بهترین ها رو آرزو کردم
سپاس از ارسال نظر و حسن توجه شما.
خوشحالیم که این مقاله برای شما مفید بوده است.