
نرخ بهره چیست؟ اثر بر بورس، طلا و سپرده بانکی

فهرست مطالب۱۴ بخش
- نرخ بهره چیست؟ به زبانِ ساده، با مثالِ وام
- نرخ بهرهٔ واقعی: سودِ بانک بعد از تورم چقدر میارزد؟
- بهره ساده و بهره مرکب: فرمول و مثال
- انواع نرخ بهره در اقتصاد ایران
- نرخ بهره چگونه تعیین میشود؟ نقش بانک مرکزی و سیاست پولی
- اثر نرخ بهره بر بورس
- اثر نرخ بهره بر طلا و دلار
- اثر نرخ بهره بر سپرده بانکی و وام
- تاثیر نرخ بهره در فارکس و بازارهای جهانی
- افزایش و کاهش نرخ بهره: واکنشِ معمولِ بازارها
- شش اشتباهِ رایج در فهمیدنِ نرخ بهره
- چکلیست: وقتی خبرِ تغییرِ نرخ بهره آمد
- سوالات متداول
- جمعبندی
نرخ بهره یعنی قیمتِ پول. وقتی از بانک وام میگیرید، علاوه بر اصلِ پول، هر سال درصدی هم اضافه پس میدهید؛ این درصد همان نرخ بهره است. وقتی پولتان را در بانک میگذارید، همین را به اسمِ «سود» میگیرید. بالا رفتنِ نرخ بهره پول را به بانک میکشد و معمولاً بورس و طلا را زیرِ فشار میگذارد. پایین آمدنش برعکس.
احتمالاً این سؤال برای شما هم پیش آمده: «بانک ۲۰ درصد سود میدهد. پولم را بگذارم بانک، یا طلا و سهام بخرم؟» جوابِ این سؤال در یک عدد نیست؛ در فهمیدنِ نرخ بهره است. بیایید با هم و با مثالهای ساده ببینیم نرخ بهره چیست و سودِ بانک بعد از تورم واقعاً چقدر میارزد. بعد میبینیم همین عدد چطور بورس، طلا، دلار و حتی قسطِ وامِ شما را تکان میدهد.
نرخ بهره چیست؟ به زبانِ ساده، با مثالِ وام
نرخ بهره (Interest Rate) را مثلِ اجارهٔ پول ببینید. اگر در خانهٔ کسی بنشینید، اجاره میدهید. اگر از پولِ کسی استفاده کنید، بهره میدهید. این اجاره معمولاً به شکلِ درصدِ سالانه گفته میشود.
یک مثالِ گرد: ۱۰۰ میلیون تومان با نرخِ ۲۰٪ قرض میگیرید و آخرِ سال یکجا پس میدهید. باید ۱۲۰ میلیون تومان برگردانید. آن ۲۰ میلیونِ اضافه «بهره» است.
وامهای بانکیِ ایران کمی فرق دارند، چون قسط ماهانه است. هر ماه بخشی از اصلِ پول را هم پس میدهید. پس بهره فقط روی ماندهای حساب میشود که هنوز دستِ شماست. مثلاً وامِ ۱۰ میلیون تومانیِ یکساله با نرخِ ۲۰٪، به روشِ رایجِ اقساطِ مساوی، قسطی حدودِ ۹۲۶ هزار تومان دارد. جمعِ بازپرداخت حدودِ ۱۱٫۱ میلیون تومان میشود، نه ۱۲ میلیون.
بهره یا سود؟ دو اسم برای یک چیز
از زمانِ قانون عملیات بانکی بدون ربا (مصوب ۱۳۶۲)، بانکهای ایران بهجای «بهره» میگویند «سود»: سودِ سپرده و سودِ تسهیلات. در تحلیلِ بازار، این دو یک کار میکنند؛ هر دو قیمتِ پول در گذرِ زماناند. پس هر جا در این متن «نرخ بهره» خواندید، همان «نرخ سود بانکی» است که در خبرها میشنوید.
نرخ بهره از چه تکههایی ساخته میشود؟
چرا وامِ یک کاسبِ کوچک گرانتر از وامِ دولت است؟ چون هر نرخ بهره چند تکه دارد:
- پاداشِ صبر: شما پولتان را امروز خرج نمیکنید و به دیگری میدهید. این صبر مزد دارد.
- جبرانِ تورم: پولی که سالِ بعد پس میگیرید کمارزشتر شده است. در ایرانِ پرتورم، بزرگترین تکه همین است.
- ریسکِ پسندادن: هرچه احتمالِ اینکه پولتان برنگردد بیشتر باشد، بهرهٔ بیشتری میخواهید.
- مدت و نقدشوندگی: پولی که برای چند سال قفل میشود، بهرهٔ بیشتری میخواهد تا پولی که هر روز میشود پسش گرفت.
یک مفهومِ مهمِ دیگر هم هست: هزینهٔ فرصت. یعنی سودی که با انتخابِ یک راه، از راهِ دیگر از دست میدهید. وقتی بانک یا اوراقِ دولتی بیدردسر ۲۵ یا ۳۰ درصد سود میدهد، هر سرمایهگذاریِ دیگر باید بیشتر از این بدهد تا ارزشِ ریسک کردن داشته باشد. پس نرخ بهره، خطکشی است که همهٔ بازارها با آن سنجیده میشوند.
نرخ بهرهٔ واقعی: سودِ بانک بعد از تورم چقدر میارزد؟
من برای توضیحِ تورم همیشه مثالِ یک لیوان شیر را میزنم. یک لیوان شیرِ کامل داریم. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. پول هم همین است: عددش بیشتر میشود، ولی ارزشش نه.
نرخ بهرهٔ اسمی همان عددی است که بانک اعلام میکند؛ یعنی تعدادِ لیوانها. نرخ بهرهٔ واقعی میگوید بعد از کنار گذاشتنِ تورم، قدرتِ خریدتان واقعاً چقدر بیشتر یا کمتر شده؛ یعنی شیرِ واقعیِ داخلِ لیوان. فرمولِ دقیقش این است:
نرخ بهرهٔ واقعی = (۱ + نرخ اسمی) ÷ (۱ + نرخ تورم) − ۱
خیلیها میانبر میزنند و فقط تورم را از سود کم میکنند. وقتی عددها کوچکاند، این میانبر بد نیست. ولی در ایران که تورم بالاست، خطایش زیاد است.
بیایید با عددهای ۱۴۰۵ حساب کنیم
طبقِ گزارشِ مرکز آمار ایران، تورمِ سالانهٔ شهریور ۱۴۰۵ به ۷۳٫۶٪ رسید و تورمِ نقطهبهنقطه به ۸۹٫۸٪. سقفِ سودِ سپردهٔ یکساله هم، طبقِ آخرین گزارشها، حدودِ ۲۰٫۵٪ است. حالا قدمبهقدم:
- ۱۰۰ میلیون تومان یک سال در سپرده میماند و ۱۲۰٫۵ میلیون تومان میشود.
- در همین یک سال، سبدِ خریدی که ۱۰۰ میلیون تومان میارزید، حالا حدودِ ۱۷۳٫۶ میلیون تومان شده است.
- ۱۲۰٫۵ ÷ ۱۷۳٫۶ = حدودِ ۰٫۶۹. یعنی با پولِ امروزتان فقط ۶۹ درصدِ همان سبد را میتوانید بخرید.
- نرخ بهرهٔ واقعی: حدودِ منفی ۳۰٫۶٪. میانبرِ «۲۰٫۵ منهای ۷۳٫۶» عددِ منفی ۵۳٪ را میدهد که اغراقآمیز است.
به زبانِ زندگی: کسی که پولش را یک سال در سپردهٔ معمولی نگه داشته، حدودِ یکسومِ قدرتِ خریدش را از دست داده است. عددِ حسابش بیشتر شده، ولی شیرِ لیوانش کمتر. این همان نرخ بهرهٔ واقعیِ منفی است که بیشترِ سالهای اخیر در ایران برقرار بوده. برای همین مردم پول را از بانک بیرون میکشند و سراغِ طلا، دلار، مسکن و بورس میروند. ریشههای تورم را در مقالهٔ تورم چیست و چطور به وجود میآید توضیح دادهام.
این را با سیاست نرخ بهرهٔ منفی (NIRP) یکی نگیرید. در آن سیاست، که اروپا و ژاپن سالها تجربهاش کردند، خودِ عددِ بانک زیرِ صفر میرود. در ایران عددِ بانک بالاست، ولی تورم از آن هم بالاتر است.
نرخ واقعیِ منفی در بلندمدت چه میکند؟
یک سال ضررِ ۳۰ درصدی شاید قابلِ تحمل به نظر برسد. ولی وقتی سالها پشتِ سرِ هم تکرار شود، اثرش ویرانگر است. من در دورهٔ صفر تا صد سرمایهگذاری در طلا یک مقایسهٔ ۱۵ ساله را قدمبهقدم حساب کردهام: فرض کنید کسی سالِ ۱۳۸۸، ۲۰۰ میلیون تومان در سپردهٔ یکسالهٔ بانکی گذاشته و سودش را هم هر سال دوباره سپرده کرده است. تا ۱۴۰۳ به حدودِ ۳٫۲ میلیارد تومان میرسید. همین پول در دلار حدودِ ۱۲ میلیارد و در طلا حدودِ ۳۰ میلیارد تومان میشد.
یک مثالِ ملموستر هم از همان حساب: پایهٔ حقوقِ یک ماه در ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میخرید؛ در ۱۴۰۳ کمتر از ۲ گرم. اینها بازدهِ گذشتهاند و هیچ تضمینی نیست که آینده هم همین شکل باشد. ولی پیامشان روشن است: وقتی نرخ بهرهٔ واقعی منفی است، پولِ بیحرکت آب میرود. پس اولین کار این است که هر سودی را کنارِ تورم بگذارید و نرخ واقعی را حساب کنید.
بهره ساده و بهره مرکب: فرمول و مثال
بهره به دو شکل حساب میشود و فرقشان در بلندمدت عجیب بزرگ است.
- بهرهٔ ساده: بهره فقط روی اصلِ پول حساب میشود. جمعِ نهایی = اصل × (۱ + نرخ × تعدادِ سال).
- بهرهٔ مرکب: بهرهٔ هر دوره به اصل اضافه میشود و دورهٔ بعد، خودش هم بهره میگیرد. جمعِ نهایی = اصل × (۱ + نرخِ هر دوره) به توانِ تعدادِ دورهها.
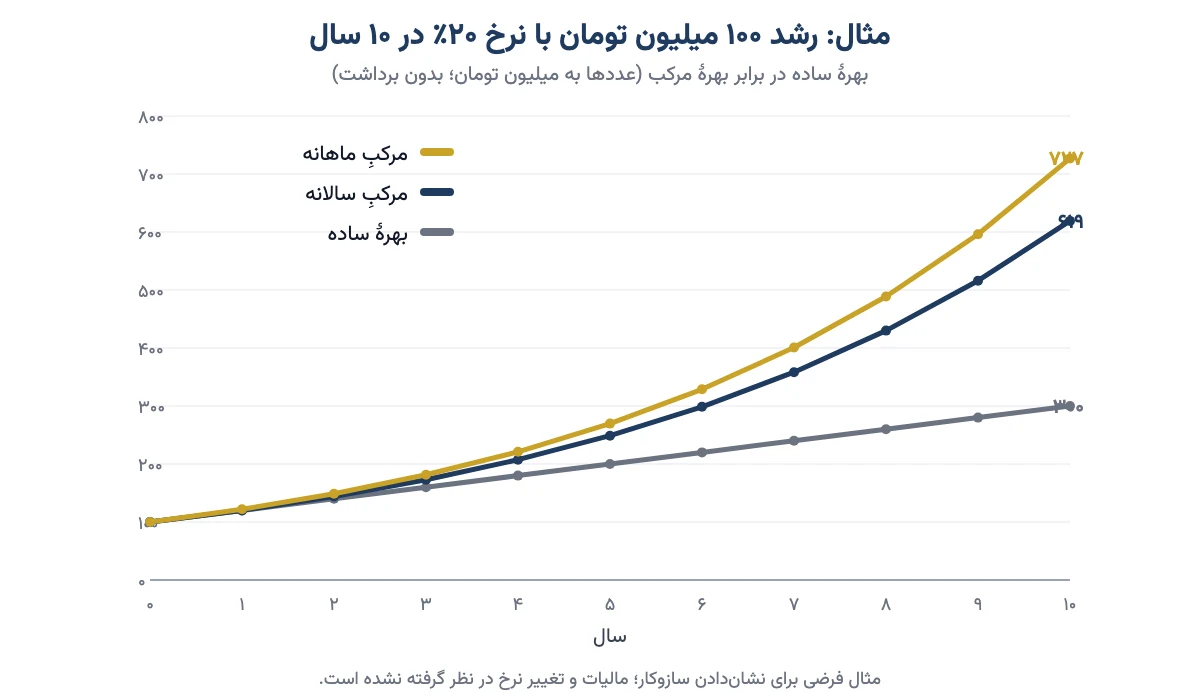
بهرهٔ مرکب مثلِ گلولهٔ برفی است که از سرازیری پایین میآید. اولش کوچک است. ولی هر دور که میچرخد، برفِ بیشتری به خودش میگیرد و بزرگتر میشود. فرض کنید ۱۰۰ میلیون تومان با نرخِ سالانهٔ ۲۰٪ کنار گذاشتهاید و هیچ برداشتی نمیکنید. این عددها مثالاند، نه پیشبینیِ نرخِ آینده:
| مدت | بهرهٔ ساده | مرکبِ سالانه | مرکبِ ماهانه |
|---|---|---|---|
| ۱ سال | ۱۲۰ | ۱۲۰ | ۱۲۱٫۹ |
| ۳ سال | ۱۶۰ | ۱۷۲٫۸ | ۱۸۱٫۳ |
| ۵ سال | ۲۰۰ | ۲۴۸٫۸ | ۲۶۹٫۶ |
| ۱۰ سال | ۳۰۰ | ۶۱۹٫۲ | ۷۲۶٫۸ |
در سالِ اول، سه ستون تقریباً یکیاند. در سالِ دهم، پولِ مرکب بیش از دو برابرِ پولِ ساده است.
سه درس از این جدول:
- سودِ ماهانه از سودِ سالانه بیشتر میارزد. سودِ ۲۰٪ که ماهانه پرداخت و دوباره سپرده شود، در عمل حدودِ ۲۱٫۹٪ در سال بازده میدهد. برای همین بانکها «سودِ ماهانه» را تبلیغ میکنند.
- زمان، موتورِ بهرهٔ مرکب است. هرچه زودتر شروع کنید و کمتر برداشت کنید، گلولهٔ برفی بزرگتر میشود.
- قاعدهٔ ۷۲: عددِ ۷۲ را بر نرخِ سالانه تقسیم کنید تا بفهمید پول تقریباً چند ساله دو برابر میشود. با ۲۰٪ حدودِ ۳٫۶ سال. همین حساب برای تورم هم کار میکند: با تورمِ ۳۶٪، قیمتها حدوداً هر دو سال دو برابر میشوند. برای نرخهای خیلی بالا این قاعده تقریبی است؛ با تورمِ حدودِ ۷۰٪، قیمتها تقریباً هر یک سال و چهار ماه دو برابر میشوند.
برای حسابِ دقیقِ سودِ سپرده با مبلغ و مدتِ خودتان، از ماشینحساب سود بانکی استفاده کنید. سودِ ساده، مرکب و ماهانه را جدا نشان میدهد. پس دفعهٔ بعد که بانک سودی پیشنهاد داد، اول بپرسید ماهانه است یا سالانه، و بعد آن را کنارِ تورم بگذارید.
انواع نرخ بهره در اقتصاد ایران
وقتی در خبرها از «نرخ بهره» حرف میزنند، ممکن است منظورشان چند عددِ متفاوت باشد. این جدول مهمترینها را کنار هم میگذارد. عددها وضعیتِ گزارششده تا اوایلِ مهر ۱۴۰۵ است و ممکن است عوض شود:
| نرخ | چه کسی تعیین میکند؟ | وضعیتِ اخیر | برای شما یعنی |
|---|---|---|---|
| سودِ سپردهٔ بانکی | سقفش را شورای پول و اعتبار تعیین میکند | یکساله حدودِ ۲۰٫۵٪؛ بعضی گواهیهای سپرده بیشتر | کمترین سودی که پولِ کمریسک میگیرد |
| سودِ وام (تسهیلات) | سقفش مصوبِ شورای پول و اعتبار است | سقفِ رسمی حدودِ ۲۳٪ | هزینهٔ وامِ خانوادهها و شرکتها |
| نرخِ بازار بینبانکی | عرضه و تقاضای بانکها، داخلِ دالانِ بانک مرکزی | چند هفتهٔ پیاپی روی ۲۴٪، یعنی سقفِ دالان | دماسنجِ کمپولیِ بانکها |
| بازدهِ اوراقِ خزانه (اخزا) | بازار، وقتی دولت اوراق میفروشد | میانگینِ بازده تا سررسید در شهریور ۱۴۰۵ حدودِ ۴۱٪ | نرخی که بازار واقعاً برای پول میخواهد |
| نرخِ ثابت و شناور | قراردادِ وام یا اوراق | بیشترِ وامهای بانکیِ ایران نرخِ ثابت دارند | نرخِ شناور با شرایط بالا و پایین میرود |
دو اصطلاحِ جدول را باز کنم. بازار بینبانکی جایی است که بانکها برای یک شب یا چند روز به هم قرض میدهند؛ بانکی که آخرِ روز کم آورده از بانکی که پولِ اضافه دارد میگیرد. اخزا یعنی اوراقِ خزانهٔ دولت؛ دولت با فروشِ این اوراق از مردم قرض میگیرد و سرِ موعد پس میدهد.
حالا به فاصلهٔ دو عدد دقت کنید: سودِ سپرده حدودِ ۲۰ درصد، بازدهِ اوراقِ دولتی حدودِ ۴۰ درصد. این شکاف نشان میدهد نرخِ «دستوری» با نرخی که بازار واقعاً برای پول میخواهد خیلی فاصله دارد. همین شکاف صندوقهای درآمد ثابت را برای پساندازِ کمریسک از سپردهٔ بانکی جذابتر کرده است. خودِ این اوراق و حسابِ بازدهشان را در مقالهٔ اوراق خزانه اسلامی (اخزا) چیست ببینید.
نرخ بهره چگونه تعیین میشود؟ نقش بانک مرکزی و سیاست پولی
نرخ بهره در اصل از عرضه و تقاضای پول به دست میآید. ولی در همهٔ کشورها بانک مرکزی با ابزارهای سیاست پولی آن را هدایت میکند. سیاست پولی یعنی تصمیم دربارهٔ مقدارِ پول و قیمتِ آن. نرخ بهره ابزارِ همین سیاست است، نه سیاست مالی؛ سیاست مالی یعنی بودجه، مالیات و خرجِ دولت. فرقِ این دو را در مقالهٔ سیاستهای مالی و پولی توضیح دادهام.
سیاست پولی انبساطی و انقباضی
- انبساطی (پایین آوردنِ نرخ بهره): نرخ بهره پایین میآید، یعنی وام ارزانتر میشود. پولِ بیشتری دستِ مردم و شرکتها میآید. خرید و سرمایهگذاری بیشتر میشود. برای بیرون آمدن از رکود خوب است، ولی اگر زیادهروی شود تورم میسازد.
- انقباضی (بالا بردنِ نرخ بهره): وام گران میشود. مردم کمتر قرض میگیرند و بیشتر پسانداز میکنند. تقاضا آرام میگیرد و تورم مهار میشود. هزینهاش کندیِ اقتصاد و فشار بر بازارهاست.
بانک مرکزی ایران و کریدور نرخ بهره
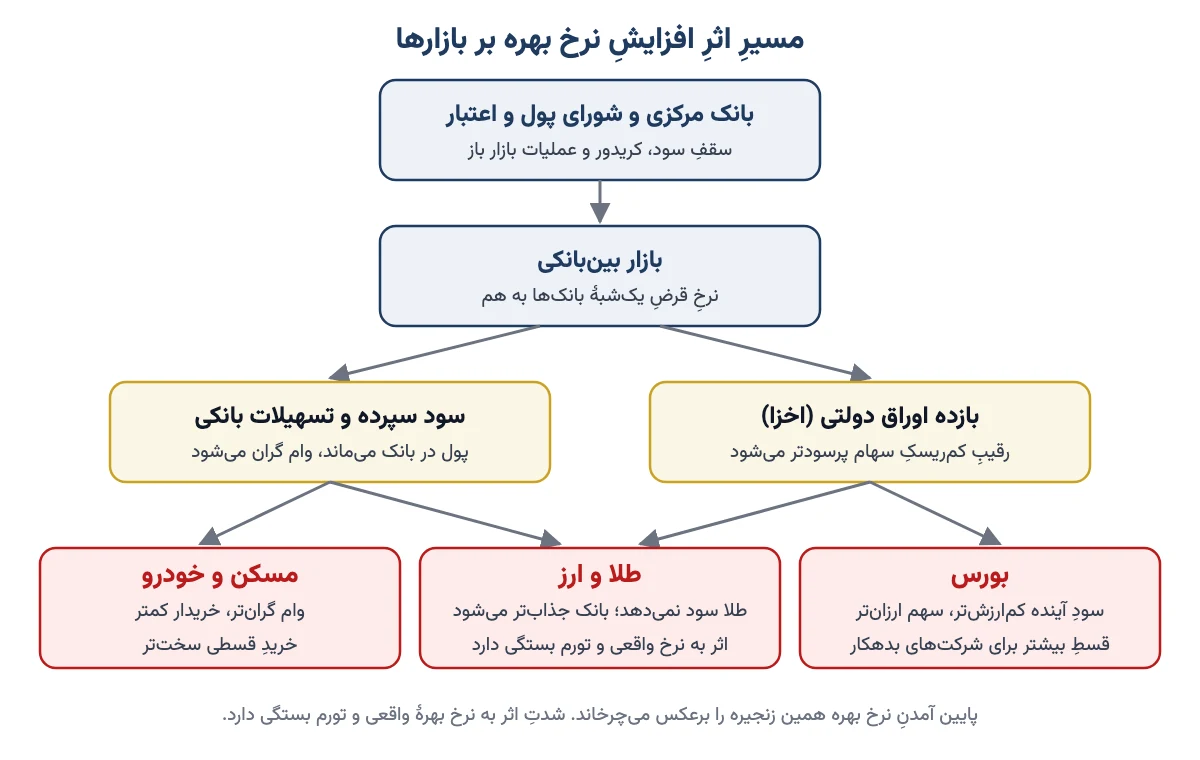
در ایران دو جا تصمیم گرفته میشود. شورای پول و اعتبار سقفِ سودِ سپرده و وامِ بانکها را تعیین میکند. بانک مرکزی هم در بازار بینبانکی با ابزاری به نامِ «کریدور» نرخ را مدیریت میکند.
کریدور را مثلِ یک راهرو با سقف و کف تصور کنید. سقف نرخی است که بانکِ کمپول در بدترین حالت از بانک مرکزی قرض میگیرد. کف نرخی است که بانکِ پرپول، پولِ اضافهاش را پیشِ بانک مرکزی میگذارد. نرخِ بینبانکی باید داخلِ این راهرو بماند. بانک مرکزی با «عملیات بازار باز»، یعنی خرید و فروشِ اوراقِ دولتی با بانکها، آن را آنجا نگه میدارد.
وقتی نرخِ بینبانکی هفتهها به سقفِ راهرو میچسبد، پیامش روشن است: بانکها تشنهٔ پولاند و سیاستِ پولی عملاً سختگیرانه است. طبقِ آمارِ بانک مرکزی، این نرخ تا هفتهٔ منتهی به ۹ مهر ۱۴۰۵ روی ۲۴٪ مانده بود. این عدد را هفتهای یک بار نگاه کنید؛ معمولاً زودتر از سقفِ سپردهها جهتِ بازارِ پول را نشان میدهد.
فدرال رزرو و نرخ بهرهٔ جهانی
مهمترین نرخ بهرهٔ دنیا را بانک مرکزیِ آمریکا، یعنی فدرال رزرو، تعیین میکند. کمیتهٔ بازار آزادِ آن (FOMC) سالی هشت بار دربارهٔ این نرخ تصمیم میگیرد. فدرال رزرو در ۱۶ سپتامبر ۲۰۲۶ (۲۵ شهریور ۱۴۰۵)، برای اولین بار از ۲۰۲۳، نرخ را ۰٫۲۵ واحد درصد بالا برد و به بازهٔ ۳٫۷۵ تا ۴ درصد رساند. بیانیهٔ رسمیِ فدرال رزرو دلیلش را تورمِ بالاتر از هدف گفته است.
شاید بپرسید این چه ربطی به ما دارد. تصمیمِ فدرال رزرو از راهِ ارزشِ جهانیِ دلار، قیمتِ انسِ طلا، نفت و رمزارزها به بازارهای ایران هم میرسد؛ حتی وقتی بانک مرکزیِ خودمان هیچ تغییری نداده است.
اثر نرخ بهره بر بورس
بالا رفتنِ نرخ بهره از چهار راه به سهام فشار میآورد، و پایین آمدنش از همین چهار راه به بورس کمک میکند. این چهار راه را بشناسید تا خبرِ نرخ را درست بفهمید.
۱. وقتی بانک بیشتر میدهد، سهم کمارزشتر دیده میشود
یک مغازه را تصور کنید که هر سال ۱۰ میلیون تومان سودِ خالص میدهد و این سود ثابت میماند. برای خریدنش حداکثر چقدر میدهید؟ جواب به این بستگی دارد که پولتان جای دیگر بیدردسر چقدر سود میگیرد.
- اگر انتظار دارید پولتان ۳۰٪ سود بگیرد، این مغازه برایتان حدودِ ۳۳ میلیون تومان میارزد (۱۰ ÷ ۰٫۳۰).
- اگر این انتظار به ۴۰٪ برسد، فقط ۲۵ میلیون تومان میارزد (۱۰ ÷ ۰٫۴۰). یعنی ۲۵٪ افتِ ارزش، بیآنکه یک ریال از سودِ مغازه کم شده باشد.
سهم هم همین است. قیمتِ سهم تقسیم بر سودِ سالانهاش را نسبت P/E میگویند. در مثالِ ما این نسبت از حدودِ ۳٫۳ به ۲٫۵ پایین آمد. شرکتهای واقعی رشد دارند و حسابشان پیچیدهتر است، ولی جهت همین است. برای همین در دورههای نرخ بهرهٔ بالا، P/E کلِ بازار پایین میآید.
۲. رقیبِ بیدردسر برای سهام پیدا میشود
وقتی اوراقِ دولتیِ کمریسک حدودِ ۴۰ درصد بازده میدهد، چرا کسی ریسکِ سهام را بپذیرد؟ فقط اگر انتظارِ سودِ خیلی بیشتری داشته باشد. در عمل، بخشی از پول از سهام به اوراق و صندوقهای درآمد ثابت میرود. حتی پولِ حقوقیها، یعنی شرکتها و نهادهای بزرگ که سهمِ بزرگی از معاملات دارند، همین مسیر را میرود.
۳. شرکتِ بدهکار سودِ کمتری میسازد
شرکتی که وامِ زیادی دارد، با بالا رفتنِ نرخ بهره قسطِ بیشتری میدهد و سودش کم میشود. شرکتِ کمبدهی با پولِ نقدِ زیاد، برعکس، از سودِ سپردهاش هم درآمد میگیرد. پیش از خریدِ سهم، ساختار سرمایه و نسبتهای اهرمی شرکت را ببینید.
۴. بازار پیش از خبر حرکت میکند
بورس منتظر نمیماند سودِ شرکتها عوض شود؛ به انتظارِ تغییرِ نرخ واکنش نشان میدهد. تجربهٔ خودِ ایران روشن است. در سالهای ۱۳۹۳ تا ۱۳۹۶ تورم پایین آمد ولی سودِ سپردهها بالا ماند. نرخ بهرهٔ واقعی مثبت و سنگین شد و بورس چند سال درجا زد. خیلی از فعالانِ اقتصادی، حتی تولیدکنندهها، ترجیح دادند پولشان را در بانک بگذارند.
در بهارِ ۱۳۹۹ برعکس شد. نرخ بهرهٔ واقعی عمیقاً منفی بود و نرخِ بینبانکی پایین آمد. پول به بورس سرازیر شد و شاخص کل در مرداد همان سال به حدودِ ۲ میلیون واحد رسید. وقتی نرخها و فروشِ اوراق دوباره بالا رفت، بخشی از آن پول برگشت. روندِ شاخص را در صفحهٔ شاخص کل بورس با نمودارِ بلندمدت ببینید. پس پیش از هر تصمیمی در بورس، اول نگاه کنید نرخ بهرهٔ واقعی مثبت است یا منفی.
اثر نرخ بهره بر طلا و دلار
زنجیرهاش ساده است. نرخ بهره پایین بیاید، یعنی وام ارزانتر میشود. پولِ بیشتری دستِ مردم میآید و علاقه به خریدِ طلا بیشتر میشود. در نتیجه قیمتِ جهانیِ طلا بالا میرود. برعکسش هم درست است: نرخ بهره بالا برود، سپردهٔ بانکی و اوراق جذابتر میشوند و قیمتِ دلاریِ انس معمولاً پایین میآید.
چرا؟ چون طلا سود نمیدهد. طلا «فاسد نمیشود، خراب نمیشود، استهلاک ندارد»، ولی هر ماه سودی هم به حسابتان نمیریزد. وقتی بانک کم میدهد، این عیب به چشم نمیآید. وقتی بانک زیاد میدهد، نگهداشتنِ طلا هزینهٔ فرصتِ بیشتری دارد.
در بازارِ جهانی، معیارِ اصلی نرخ بهرهٔ واقعیِ آمریکا است. نمونهاش سالِ ۲۰۲۲: فدرال رزرو نرخ را تند بالا برد و انسِ طلا از سقفِ مارسِ آن سال تا نوامبر حدودِ ۲۰٪ پایین آمد.
ولی این رابطه قانونِ آهنین نیست. در سالهای ۲۰۲۴ و ۲۰۲۵ نرخهای آمریکا بالا بود، اما خریدِ سنگینِ بانکهای مرکزی و تنشهای سیاسی انسِ طلا را به رکوردهای تازه رساند. نرخ بهره فقط یکی از عاملهاست. تورم، ارزشِ دلار، خریدِ بانکهای مرکزی، بحرانِ بانکی و بازدهِ اوراقِ قرضه هم اثر دارند. این عاملها گاهی همجهتاند و گاهی خلافِ هم. یک اتفاقِ پیشبینینشده مثلِ کرونا هم میتواند یکباره همه را کنار بزند.
در ایران، قیمتِ طلا و سکه بیش از هر چیز از ضربِ دو عدد ساخته میشود: انسِ جهانی و نرخِ دلار. هر دو را زنده در صفحهٔ قیمت طلا امروز و قیمت دلار امروز ببینید. در دورهٔ طلا نشان دادهام که چطور از همین دو عدد، ارزشِ واقعیِ هر نوع طلا و حبابش را خودتان حساب کنید.
اثرِ نرخ بهرهٔ داخلی بر طلا و دلار غیرمستقیم است. اگر سودِ سپرده یا اوراق از تورمِ مورد انتظار بیشتر شود، یعنی نرخ بهرهٔ واقعی مثبت شود، انگیزهٔ خریدِ سکه و دلار برای حفظِ ارزشِ پول کم میشود. ولی تا وقتی نرخ واقعی عمیقاً منفی است، چند درصد بالا بردنِ سودِ بانک جلوی هجوم به طلا و ارز را نمیگیرد.
دلارِ جهانی هم به نرخ بهره حساس است. وقتی فدرال رزرو نرخ را بالا میبرد، پول به سمتِ سودِ دلاریِ بیشتر میرود و دلار در برابرِ ارزهای دیگر معمولاً قویتر میشود. دلارِ قویتر هم یعنی با دلارِ کمتری میشود یک انس طلا خرید. پس برای طلا، اول انس و دلار را ببینید، بعد نرخ بهرهٔ داخلی را.
اثر نرخ بهره بر سپرده بانکی و وام
برای پساندازکننده، بالا رفتنِ نرخ بهره خبرِ خوبی است و برای وامگیرنده خبرِ بد. ولی دو نکته را فراموش نکنید.
- سودِ بانک را همیشه کنارِ تورم بگذارید. سپردهٔ ۲۳ درصدی در تورمِ ۴۰ درصدی یعنی ضرر. در دورههای تورمِ بالا، سپرده بیشتر جای نگهداریِ کوتاهمدتِ پول است تا راهِ بزرگ کردنِ سرمایه.
- نرخِ وامهای بانکیِ ایران معمولاً ثابت است. اگر وامی با نرخِ ثابت گرفتهاید، بالا رفتنِ بعدیِ نرخها قسطتان را عوض نمیکند. در تورمِ بالا، قسطِ ثابت هر سال سبکتر هم حس میشود.
یک تمرینِ ساده که پیشنهادِ من است: سودِ ماهانهٔ سپردهتان را با ماشینحسابِ سود بانکی حساب کنید و کنارِ تورمِ ماهانهٔ مرکز آمار بگذارید. مثلاً سپردهٔ ۲۰٫۵ درصدی ماهی حدودِ ۱٫۷٪ سود میدهد، ولی تورمِ ماهانهٔ شهریور ۱۴۰۵ حدودِ ۴٫۲٪ بود. اگر تورمِ ماهانه از سودِ ماهانه بیشتر است، پولتان در بانک هر ماه کوچکتر میشود.
تاثیر نرخ بهره در فارکس و بازارهای جهانی
در بازارِ جهانیِ ارز، نرخ بهره شاید مهمترین عاملِ بلندمدت باشد. منطقش ساده است: پول به جایی میرود که سودِ بیشتری بگیرد. پس ارزِ کشوری که نرخ بهرهٔ بالاتری دارد، به شرطِ ثباتِ نسبی، خریدارِ بیشتری پیدا میکند و قویتر میشود. سه مفهومِ کلیدی:
- اختلافِ نرخ بهره: قیمتِ جفتارزی مثلِ یورو به دلار (EUR/USD) بیش از هر چیز به انتظارِ بازار از فاصلهٔ نرخِ دو بانک مرکزی واکنش نشان میدهد، نه فقط به خودِ تصمیم.
- معاملهٔ حملی (Carry Trade): یعنی قرض گرفتن به ارزی که بهرهٔ کمی دارد و گذاشتنِ پول در ارزی که بهرهٔ زیادی دارد. وقتی ترس در بازار بالا میرود، این معاملهها یکباره بسته میشوند و نوسانهای شدید میسازند.
- سواپ: هزینه یا درآمدی که برای نگهداشتنِ یک معامله از امروز به فردا حساب میشود. این عدد مستقیماً از اختلافِ نرخ بهرهٔ دو ارز میآید. جزئیاتش را در مقالهٔ سواپ در فارکس ببینید.
رمزارزها هم داراییهای پرریسکاند و به پولِ در گردشِ دنیا حساساند. دورههای پولِ ارزان معمولاً برایشان خوب بوده و دورههای بالا رفتنِ تندِ نرخ بهره، سخت.
افزایش و کاهش نرخ بهره: واکنشِ معمولِ بازارها
این جدول گرایشِ «معمول» را جمع میکند، نه قاعدهٔ قطعی را. انتظارِ بازار، تورم و شرایطِ سیاسی میتوانند نتیجه را عوض کنند:
| بازار | با افزایشِ نرخ بهره | با کاهشِ نرخ بهره | استثنای مهم |
|---|---|---|---|
| بورس سهام | سهمها ارزانتر قیمتگذاری میشوند، پول به اوراق میرود | سهمها گرانتر قیمتگذاری میشوند، پول وارد میشود | اگر بازار از قبل منتظرش بوده، واکنش کم است |
| اوراق با درآمد ثابت | قیمتِ اوراقِ قبلی پایین میآید، خریدِ تازه سودِ بیشتری دارد | قیمتِ اوراقِ قبلی بالا میرود | اوراقِ کوتاهمدت کمتر نوسان میکنند |
| سپرده بانکی | سودِ بیشتر برای سپردهگذار | سودِ کمتر و خروجِ پول از بانک | با نرخ واقعیِ منفی، افزایشِ اسمی کافی نیست |
| طلا (انس جهانی) | معمولاً فشار، بهویژه با نرخ واقعیِ بالا | معمولاً حمایت | خریدِ بانکهای مرکزی و بحرانها رابطه را میشکنند |
| دلارِ جهانی | معمولاً قویتر | معمولاً ضعیفتر | به نرخِ بانکهای مرکزیِ دیگر هم بستگی دارد |
| مسکن و خودرو | وام گرانتر، معاملهٔ کمتر | تقاضای بیشتر | در ایران تورم و دلار اثرِ قویتری دارند |
اگر فقط یک ستون را به خاطر بسپارید، ستونِ آخر است. در ایران، تورم و دلار خیلی وقتها از نرخ بهره بلندتر حرف میزنند.
شش اشتباهِ رایج در فهمیدنِ نرخ بهره
- نگاه به عددِ بانک، بدونِ تورم. سودِ ۲۵ درصدی در تورمِ ۱۵ درصدی با سودِ ۲۵ درصدی در تورمِ ۷۰ درصدی زمین تا آسمان فرق دارد. همیشه نرخ واقعی را حساب کنید.
- واکنش به خودِ خبر، نه به فاصلهاش با انتظار. بازارها انتظار را زودتر در قیمت میگذارند. افزایشی که همه منتظرش بودند ممکن است بورس را حتی بالا ببرد، چون از ترسِ بازار کمتر بوده است.
- یکی گرفتنِ سقفِ سپرده با نرخِ بازار. در ایران، قیمتِ واقعیِ پول را بیشتر بازدهِ اخزا و نرخِ بینبانکی نشان میدهد تا سقفِ اعلامیِ سپرده.
- رابطهٔ ماشینی با طلا. «نرخ بالا یعنی طلا پایین» در کوتاهمدت اغلب درست است، ولی سالهایی بوده که هر دو با هم بالا رفتهاند.
- بیتوجهی به بدهیِ شرکت. بالا رفتنِ نرخ برای همهٔ سهمها یکسان نیست. شرکتِ پربدهی بیشترین آسیب را میبیند و شرکتِ پرنقد کمترین را.
- حسابِ وام با بهرهٔ ساده. قسطِ وامِ بانکی روی ماندهٔ بدهی حساب میشود. جمعِ بهره را با «نرخ ضربدرِ اصل» تخمین نزنید.
چکلیست: وقتی خبرِ تغییرِ نرخ بهره آمد
- نرخِ تازه را با تورمِ سالانه و نقطهبهنقطهٔ آخرین ماه مقایسه کنید: نرخ واقعی مثبت شد یا هنوز منفی است؟
- ببینید بازار منتظرِ این تصمیم بود یا غافلگیر شد.
- نرخِ هفتگیِ بینبانکی و بازدهِ اخزا را نگاه کنید. با خبر همجهت حرکت کردهاند؟
- در سهامتان شرکتهای پربدهی و پرنقد را جدا کنید.
- سهمِ درآمد ثابت در سبدتان را با بازدهِ تازهٔ اوراق دوباره بسنجید.
- برای طلا و دلار، اول انسِ جهانی و نرخِ ارز را ببینید، بعد نرخ بهرهٔ داخلی را.
- عجله نکنید. اثرِ نرخ بهره بر اقتصاد معمولاً چند ماه طول میکشد.
سوالات متداول
نرخ بهره به زبان ساده یعنی چه؟
نرخ بهره قیمتِ استفاده از پول است؛ مثلِ اجارهای که برای پولِ دیگری میدهید. وامگیرنده هر سال این درصد را افزون بر اصلِ پول پس میدهد و سپردهگذار همین را به شکلِ سود میگیرد. در بانکهای ایران بهجای بهره واژهٔ سود به کار میرود.
افزایش نرخ بهره چه اثری بر بورس دارد؟
معمولاً منفی است. وقتی بانک و اوراق سودِ بیشتری میدهند، سهمها ارزانتر قیمتگذاری میشوند، بخشی از پول به اوراق میرود و قسطِ شرکتهای بدهکار بیشتر میشود. اگر بازار از قبل منتظرِ افزایش بوده باشد، واکنش ممکن است کوچک یا حتی مثبت باشد.
افزایش نرخ بهره روی طلا چه تاثیری دارد؟
طلا سود نمیدهد. پس وقتی نرخ بهره، بهویژه نرخ واقعیِ آمریکا، بالا میرود، نگهداشتنِ طلا هزینهٔ فرصتِ بیشتری دارد و انس معمولاً زیرِ فشار میرود. در ایران قیمتِ طلا بیشتر از انسِ جهانی و نرخِ دلار اثر میگیرد و نرخِ داخلی نقشِ کمتری دارد.
بهره مرکب چطور حساب میشود؟
بهرهٔ هر دوره به اصلِ پول اضافه میشود و دورهٔ بعد خودش هم بهره میگیرد. فرمولش اصلِ پول ضربدرِ یک بهعلاوهٔ نرخِ هر دوره، به توانِ تعدادِ دورههاست. مثلاً ۱۰۰ میلیون تومان با ۲۰٪ مرکبِ سالانه، بعد از سه سال حدودِ ۱۷۲٫۸ میلیون تومان میشود.
فرق نرخ بهره اسمی و واقعی چیست؟
نرخ اسمی همان عددی است که بانک اعلام میکند. نرخ واقعی اثرِ تورم را کنار میگذارد و نشان میدهد قدرتِ خریدتان چقدر تغییر کرده است. فرمولش این است: یک بهعلاوهٔ نرخ اسمی، تقسیم بر یک بهعلاوهٔ تورم، منهای یک.
نرخ بهره در ایران را چه کسی تعیین میکند؟
شورای پول و اعتبار سقفِ سودِ سپرده و وامِ بانکها را تعیین میکند. بانک مرکزی هم با کریدورِ نرخ بهره و خرید و فروشِ اوراق، نرخِ بازار بینبانکی را مدیریت میکند. بازدهِ اوراقِ دولتی مثلِ اخزا در بازار و از عرضه و تقاضا به دست میآید.
نرخ بهره بین بانکی چیست؟
نرخی است که بانکها برای قرضهای کوتاهمدت، معمولاً یکشبه، به هم میدهند تا کمبود یا اضافهٔ پولِ آخرِ روزشان را جبران کنند. بالا رفتنش یعنی بانکها کمپولاند و سیاستِ پولی سختگیرانه است. این نرخ معمولاً زودتر از سودِ سپردهها تغییر میکند.
تصمیم فدرال رزرو چه ربطی به بازار ایران دارد؟
نرخ بهرهٔ فدرال رزرو بر ارزشِ جهانیِ دلار، قیمتِ انسِ طلا، نفت و رمزارزها اثر میگذارد. اینها از راهِ قیمتِ طلا و سکه، درآمدِ شرکتهای صادراتیِ بورس و بازارِ رمزارز به ایران میرسند، حتی اگر نرخِ داخلی هیچ تغییری نکند.
با نرخ بهرهٔ واقعیِ منفی، پول را در بانک نگه داریم؟
وقتی تورم از سودِ بانک بیشتر است، پولِ سپرده هر ماه قدرتِ خریدش را از دست میدهد. سپرده برای پولی که بهزودی لازم دارید مناسب است، ولی برای حفظِ ارزشِ پساندازِ بلندمدت کافی نیست. تصمیمِ نهایی به هدف، زمان و تحملِ ریسکِ خودتان بستگی دارد.
جمعبندی
نرخ بهره قیمتِ پول است و تقریباً همهٔ بازارها را تکان میدهد. بالا رفتنش پول را به بانک و اوراق میکشد و به سهام، مسکن و معمولاً طلا فشار میآورد. پایین آمدنش همین زنجیره را برعکس میچرخاند.
ولی در ایران، عددِ بانک بهتنهایی چیزی نمیگوید. یادتان باشد: لیوانِ پر از آب، شیرِ بیشتری ندارد. پس توصیهٔ من این است که ماهی یک بار این چند عدد را کنارِ هم بنویسید: تورم، سودِ سپرده، نرخِ بینبانکی و بازدهِ اخزا. نرخ بهرهٔ واقعی را خودتان حساب کنید. همین عادتِ ساده بیش از هر تحلیلِ پیچیدهای جلوی تصمیمهای هیجانی را میگیرد. تصمیمِ نهایی هم، مثلِ همیشه، با خودتان.
بسیارعالی
ممنونم از توجه شما خانم بزرگی عزیز.
با سلام متشکرم که ساده و کاربردی می نویسید . ایکاش کسی سواد اقتصادی برای خانم های خانه دار را اموزش می داد تا ما نیز بتوانیم بهتر مدیریت مالی کنیم .
سلام خانم مشتاق عزیز. ممنونم از لطف شما. اگر به بازارهای مالی و مباحث اقتصادی علاقهمند هستید، توصیه میکنم در دورههای آنلاین بازار سرمایه و ارزهای دیجیتال شرکت کنید. این دورهها بهصورت انلاین برگزار شده و تمام مباحث از پایه آموزش داده میشه که بسیار متناسب با شرایط شما دوست عزیز هست. برای مشاهده دورهها اینجا کلیک کنید.
نزخ سود بین بانکی چیه چه فرقی با بهر6 بانکی داره ؟چطور هر روز عوض میشه؟
سلام؛ نرخ سود بین بانکی همانطور که در مقاله هم مطرح شد مختص تبادلات بین بانکی هست و بهطور غیرمستقیم میتونه بر نرخ بهره بانکی (سودی که به سپردهها تعلق میگیره) تاثیر بگذاره. نرخ بهره بانکی همان سودی است که بانک به سپرده شما پرداخت میکند. دلیل تغییر این نرخها مربوط به سیاستهای مالی دولت هست؛ اگر دولت سیاست مالی انبساطی داشته باشد (افزایش نقدینگی) به بانکها دستور میدهد، سود بیشتری به سپردهها پرداخت کنند. اما اگر سیاست انقباضی مدنظر باشد (کاهش نقدینگی) بانکها نیز سود کمتری به سپردهها پرداخت میکنند. بازهم اگر ابهامی باقی مانده و به جواب سوالتان نرسیدید، پیام بگذارید.
درود
سپاس فراوان از مقالهتان که با زبان ساده به تشریح نرخ بهره پرداختید.🙏
سپاس از شما دوست عزیز. خوشحالم که مقاله نرخ بهره مورد توجه شما واقع شده است.
مطالب جدید و جالبی یاد گرفتم. بسیار مفید بود. ممنونم
بسیار خوشحالم که این مقاله برای شما مفید واقع شده.
خیلی عالی و بصورت ساده توضیح دادین، من خودم کارمند بانکم و اگر کسی ازم این مسائل رو سوال میکرد به این راحتی نمی تونستم توضیح بدم دست مریزاد
ممنون جناب سلجوقی عزیز. بسیار خرسندم که مقاله نرخ بهره برای شما مفید واقع شده.
سلام محتوای عالی و کاربردی داشت ،واقعا استفاده کردم ممنون
سلام؛ بسیار خوشحالم که مقاله نرخ بهره مورد توجه شما واقع شده.
با عرض سلام به نظر من تورم که داشته باشیم رکود هم داریم یعنی هم بهره انبساطی وهم بهره انقباضی اینها جدای هم نیستند .باید درآمد مردم بالا رود تا نه تورم وروکود داشته باشیم با این انبساط انقباض نمیتوان اقتصاد را درست کرد.
سلام آقای هادی؛ ممنونم از توجه شما به این مقاله. اقتصاد ما درگیر رکود تورمی هست و طبق گفته شما هیچ سیاست مالی انبساطی و انقباضی به تنهایی نمیتوته باعث اصلاح اقتصاد بشه. برای اصلاح شرایط باید مجموع سیاستهای انبساطی انقباضی پولی و مالی در کنار گشایش اقتصادی اتفاق بیفتد.
عالی بود💯
ممنون از دقت نظر شما به این مقاله.
مقاله نرخ بهره چیست از بهترین و قابل فهم ترین مقاله هایی بود که تا کنون خوانده ام . این مقاله با زبان بسیارساده مفهوم بهره بانکی در حوزه بین بانکی و مصرف کننده را به شایسته ترین شکل ممکن تشریح شده بود. آرزوی موفقیت برای نویسنده و تالاربورس را دارم . با تشکر
سلام؛ خیلی خوشحالم که مبحث نرخ بهره برای شما مفید واقع شده. سپاس
مثل همیشه مباحثون قابل هضم و عالی ممنون از شما
ممنون از حسن توجه شما. بسیار خرسندم که مقاله نرخ بهره مورد توجه شما واقع شده است.
مطلب خوبی بود