
حفظ ارزش پول در برابر تورم: کدام دارایی بهتر است؟
فهرست مطالب۱۱ بخش
- ارزش پول چیست و «حفظ ارزش پول» یعنی چه؟
- ارزشِ اسمی و ارزشِ واقعی
- تورم چطور پولِ ما را آب میکند؟
- تورمِ سالانه با نقطهبهنقطه چه فرقی دارد؟
- با این تورم، پولِ نقد در یک سال چقدر آب میشود؟
- بازده واقعی: عددی که باید پیش از هر تصمیم حساب کنید
- سپرده بانکی در تورم بالا ارزش پول را حفظ میکند؟
- کدام دارایی در ایران بهتر از تورم بازده داشته است؟
- مقایسهٔ داراییها برای حفظ ارزش پول
- طلا: داراییِ قدیمیِ حفظ ارزش
- دلار: پناهگاهِ آشنا، با یک «ولی»
- مسکن: محکم ولی کُند
- سهام و صندوقهای سهامی
- صندوق درآمد ثابت
- رمزارز
- چطور ارزش پولمان را در تورم حفظ کنیم؟ گامبهگام
- هفت اشتباهی که ارزشِ پول را بیشتر از تورم میبرد
- چکلیستِ حفظ ارزش پول
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «پولم را کجا بگذارم که آب نشود؟» جواب کوتاه این است. حفظ ارزش پول یعنی پولتان سالِ دیگر هم همانقدر جنس بخرد که امروز میخرد. برای این کار، سودِ داراییتان بعد از کسرِ هزینهها باید دستکم به اندازهٔ تورم باشد. در تورمِ بالای ایران، سپردهٔ بانکی بهتنهایی به این عدد نمیرسد؛ چاره، ترکیبی حسابشده از داراییهایی مثلِ طلا، دلار، سهام و مسکن است.
در این راهنما با هم حساب میکنیم تورم دقیقاً چقدر از پولمان میبرد، «بازدهِ واقعی» را چطور خودمان حساب کنیم، و هر دارایی چه خوبی و چه بدیای دارد. آخرش هم یک چکلیست میدهم که دفعهٔ بعد پیش از هر تصمیمی مرورش کنید.
ارزش پول چیست و «حفظ ارزش پول» یعنی چه؟
ارزشِ پول یعنی قدرتِ خرید؛ یعنی با یک مبلغِ مشخص چند تا نان، چند کیلو برنج یا چند ماه اجاره میشود داد. عددی که روی اسکناس نوشته شده عوض نمیشود، ولی چیزی که با آن میخریم هر سال کمتر میشود.
یک مثالِ ساده بزنم. یک لیوانِ شیر داریم. نصفش را در لیوانِ دوم میریزیم و هر دو لیوان را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط رقیقتر شد. چاپِ پولِ بیپشتوانه هم همین کار را با ریال میکند: تعدادِ اسکناسها زیاد میشود، ولی هر اسکناس کمارزشتر.
ارزشِ اسمی و ارزشِ واقعی
ارزشِ اسمی همان عددی است که در حساب میبینید؛ مثلاً ۱۰۰ میلیون تومان. ارزشِ واقعی یعنی آن ۱۰۰ میلیون، با قیمتهای امروز، چقدر جنس میخرد. اگر حسابتان از ۱۰۰ به ۱۲۰ میلیون برسد ولی قیمتها ۷۰٪ بالا برود، عددتان بیشتر شده اما واقعاً فقیرتر شدهاید.
پس هدفِ حفظ ارزش پول این نیست که عددِ حساب بزرگ شود. هدف این است که قدرتِ خریدتان کم نشود.
تورم چطور پولِ ما را آب میکند؟
تورم یعنی بالا رفتنِ میانگینِ قیمتِ یک سبدِ بزرگ از کالاها و خدمات در یک دورهٔ مشخص. وقتی میگویند تورم ۷۰٪ است، یعنی همان سبدی که پارسال ۱۰۰ تومان بود، امسال حدودِ ۱۷۰ تومان شده.
طبقِ گزارشِ مرکز آمار ایران، تورمِ سالانه در شهریور ۱۴۰۵ حدودِ ۷۳٫۶٪ و تورمِ نقطهبهنقطه نزدیکِ ۹۰٪ بوده است. تورمِ خوراکیها از این هم بیشتر بوده. این عددها هر ماه عوض میشوند؛ آخرین عدد را از گزارشِ ماهانهٔ همان مرکز ببینید.
تورمِ سالانه با نقطهبهنقطه چه فرقی دارد؟
- تورمِ نقطهبهنقطه یعنی قیمتهای همین ماه را با همین ماهِ پارسال مقایسه کنیم. تصویرِ تازهتری میدهد.
- تورمِ سالانه یعنی میانگینِ قیمتهای دوازده ماهِ اخیر را با دوازده ماهِ قبل از آن مقایسه کنیم. آرامتر تکان میخورد.
وقتی نقطهبهنقطه از سالانه بیشتر است، یعنی تورم دارد تندتر میشود. برای برنامهریزیِ پسانداز، بهتر است با عددِ بزرگتر حساب کنید تا غافلگیر نشوید.
با این تورم، پولِ نقد در یک سال چقدر آب میشود؟
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان پولِ نقد در خانه دارید و تورم ۷۳٫۶٪ باشد. سالِ دیگر این پول همانقدر جنس میخرد که امروز حدودِ ۵۸ میلیون تومان میخرد. یعنی بیآنکه یک ریال خرج کنید، حدودِ ۴۲٪ از قدرتِ خریدتان رفته است.
یک حسابِ دیگر هم ترسناک است. با تورمِ حدودِ ۷۴٪، قیمتها تقریباً در ۱۵ ماه دو برابر میشوند. یعنی پولی که امروز کنار میگذارید، کمتر از یک سال و نیم بعد نصفِ امروز جنس میخرد.
این را با حقوق هم میشود دید. من در دورهٔ طلا حساب کردهام که پایهٔ حقوقِ ماهانه در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید، ولی در ۱۴۰۳ به کمتر از ۲ گرم رسید. یعنی آدمی که فقط کار کرده و پولش را نگه داشته، هر سال عقبتر رفته است. برای همین همیشه میگویم: غیر از کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.
پس اولین قدم این است که باور کنیم پولِ بیکار، بیخطر نیست. فقط خطرش بیصداست.
بازده واقعی: عددی که باید پیش از هر تصمیم حساب کنید
خیلیها سودِ اسمی را با تورم مقایسه میکنند و میگویند «سودِ بانک ۲۰ درصد است، تورم ۷۰ درصد؛ پس ۵۰ درصد ضرر کردهام». جهتِ حرفشان درست است، ولی حسابِ دقیق کمی فرق دارد.
بازدهِ واقعی یعنی قدرتِ خریدِ شما در پایانِ دوره چقدر کم یا زیاد شده. فرمولش این است:
بازدهِ واقعی = (۱ + بازدهِ اسمی) ÷ (۱ + تورم) − ۱
یک مثالِ گامبهگام: سودِ سپرده ۲۰٫۵٪ و تورم ۷۳٫۶٪ است.
- یک بهعلاوهٔ سود: ۱٫۲۰۵
- یک بهعلاوهٔ تورم: ۱٫۷۳۶
- تقسیم: ۱٫۲۰۵ ÷ ۱٫۷۳۶ ≈ ۰٫۶۹۴
- منهای یک: حدودِ منفیِ ۳۰٫۶٪
یعنی ۱۰۰ میلیون تومانی که با سودِ ۲۰٫۵٪ در بانک گذاشتهاید، سالِ دیگر میشود ۱۲۰٫۵ میلیون؛ ولی این عدد فقط به اندازهٔ حدودِ ۶۹ میلیونِ امروز جنس میخرد.
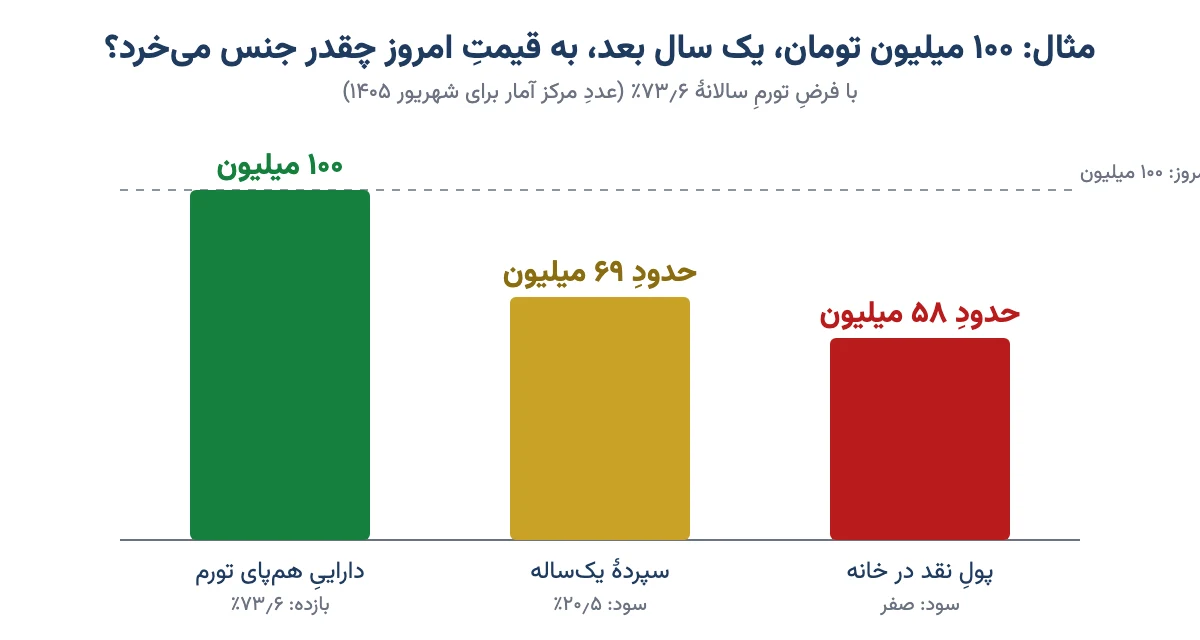
جدولِ زیر نشان میدهد با تورمِ ۷۳٫۶٪، داراییای با هر سودِ اسمی چه بازدهِ واقعیای دارد. این عددها مثالاند و فقط روشِ حساب را نشان میدهند.
| بازدهِ اسمیِ سالانه | ۱۰۰ میلیون پس از یک سال | ارزش به قیمتِ امروز | بازدهِ واقعی |
|---|---|---|---|
| ۰٪ (پولِ نقد در خانه) | ۱۰۰ میلیون | حدودِ ۵۸ میلیون | حدودِ −۴۲٪ |
| ۲۰٫۵٪ | ۱۲۰٫۵ میلیون | حدودِ ۶۹ میلیون | حدودِ −۳۱٪ |
| ۳۰٪ | ۱۳۰ میلیون | حدودِ ۷۵ میلیون | حدودِ −۲۵٪ |
| ۵۰٪ | ۱۵۰ میلیون | حدودِ ۸۶ میلیون | حدودِ −۱۴٪ |
| ۷۳٫۶٪ | ۱۷۳٫۶ میلیون | ۱۰۰ میلیون | صفر (ارزش حفظ شده) |
| ۱۰۰٪ | ۲۰۰ میلیون | حدودِ ۱۱۵ میلیون | حدودِ +۱۵٪ |
نکتهٔ مهمِ جدول این است: تا وقتی سودِ شما از تورم کمتر است، فقط سرعتِ آب شدن را کم کردهاید. ارزشِ پول فقط در ردیفی حفظ میشود که سود دستکم با تورم برابر باشد.
پس پیش از هر تصمیم، این سؤال را از خودتان بپرسید: «این دارایی، بعد از کسرِ کارمزد و هزینه، میتواند پابهپای تورم بیاید؟»
سپرده بانکی در تورم بالا ارزش پول را حفظ میکند؟
جوابِ کوتاه: نه. طبقِ گزارشها، سقفِ رسمیِ سودِ سپردهٔ یکساله در ۱۴۰۵ حدودِ ۲۰٫۵٪ است و سپردههای دو و سهساله کمی بیشتر. برخی بانکها برای مبلغهای خیلی بزرگ طرحهای ویژه با سودِ بالاتر دارند، ولی آنها هم از تورمِ بالای ۷۰ درصد خیلی فاصله دارند. سودِ حسابتان را میتوانید با ماشینحسابِ سود بانکی حساب کنید.
با این همه، سپرده بیفایده نیست. سه خوبی دارد که هیچ داراییِ دیگری با هم ندارد: اصلِ پول تکان نمیخورد، هر وقت بخواهید نقد است، و درآمدِ ماهانه میدهد. برای همین جای درستش «پولِ روزِ مبادا» است، نه پساندازِ چندساله.
دربارهٔ مقایسهٔ دقیقترِ سپرده با طلا و دلار، در مقالهٔ پولم را کجا سرمایهگذاری کنم؛ طلا، دلار یا سپرده بانکی؟ مفصل نوشتهایم.
پس سپرده را برای امنیت و نقد بودن نگه دارید، نه برای حفظِ ارزش در درازمدت.
کدام دارایی در ایران بهتر از تورم بازده داشته است؟
تا اینجا دیدیم بانک کافی نیست. سؤالِ بعدی طبیعی است: پس کدام دارایی از تورم جلو زده؟ من در دورهٔ طلا یک مقایسهٔ ۱۵ ساله انجام دادهام. فرض کردهام کسی در سالِ ۱۳۸۸، ۲۰۰ میلیون تومان در هر بازار گذاشته و تا ۱۴۰۳ دست به آن نزده است.
| بازار | ارزش در ۱۴۰۳ (تقریبی) | چند برابر شد | توضیح |
|---|---|---|---|
| سپردهٔ یکسالهٔ بانکی | ۳٫۲ میلیارد تومان | ۱۶ برابر | با سودِ مرکب و بی برداشت |
| ملک در تهران | ۱۰ میلیارد تومان | ۵۰ برابر | میانگینِ قیمتِ هر متر؛ با اجارهها حدودِ ۱۹٫۵ میلیارد |
| دلار | ۱۲ میلیارد تومان | ۶۰ برابر | دلارِ بازارِ آزاد |
| طلا | ۳۰ میلیارد تومان | ۱۵۰ برابر | طلای خام، نه زینتی |
| بورس (شاخص کل) | ۵۵ میلیارد تومان | ۲۷۵ برابر | حتی با ریزشِ ۱۳۹۹ |
این جدول چند درسِ مهم دارد. اول اینکه بانک در این ۱۵ سال از همه عقبتر بوده است. دوم اینکه داراییِ «واقعی»، یعنی چیزی که با چاپِ پول زیاد نمیشود، معمولاً جلوتر بوده است.
ولی حواسمان باشد. این عددها بازدهِ گذشتهاند، نه پیشبینیِ آینده. شاخص کل یعنی «اگر پول را بین همهٔ سهمها پخش کرده بودید»؛ کسی که چند سهمِ بد خریده، ممکن است خیلی کمتر سود کرده باشد. اجارهٔ ملک را هم خوشبینانه حساب کردهام و خالیماندن و تعمیر را کم نکردهام. ترتیبِ این جدول در ۱۵ سالِ بعد ممکن است کاملاً عوض شود.
پس از این جدول یک نتیجه بگیرید، نه بیشتر: پساندازِ بلندمدت را در بانک نگه ندارید و آن را بینِ داراییهای واقعی پخش کنید.
مقایسهٔ داراییها برای حفظ ارزش پول
هیچ داراییای همهٔ خوبیها را با هم ندارد. یکی امنتر است ولی کند، یکی تند است ولی پرنوسان. جدولِ زیر یک نگاهِ کلی میدهد؛ «نوسان» یعنی قیمت در کوتاهمدت چقدر بالا و پایین میرود، و «نقدشوندگی» یعنی چقدر سریع و بیضرر میشود فروخت.
| دارایی | همراهی با تورمِ ریالی | نوسان | نقدشوندگی | با پولِ کم؟ |
|---|---|---|---|---|
| سپرده بانکی | ضعیف | تقریباً صفر | خیلی زیاد | بله |
| صندوق درآمد ثابت | ضعیف تا متوسط | کم | زیاد | بله |
| طلا (آبشده، سکه، صندوق طلا) | خوب در بلندمدت | متوسط | زیاد | بله، با صندوق طلا |
| دلار | خوب در بلندمدت | متوسط، با جهشهای ناگهانی | زیاد | بله |
| مسکن | خوب در بلندمدت | کم در ظاهر | کم | نه |
| سهام و صندوقِ سهامی | خوب در بلندمدت، با دورههای عقبماندن | زیاد | زیاد | بله |
| رمزارز | نامطمئن | خیلی زیاد | متوسط | بله |
میبینید که داراییهایی که با تورم همراهترند، معمولاً نوسانِ بیشتری دارند. این قیمتِ حفظِ ارزش است: باید بالا و پایینِ کوتاهمدت را تحمل کنید تا در درازمدت جا نمانید.
طلا: داراییِ قدیمیِ حفظ ارزش
طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد. با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. برای همین قرنهاست که مردم برای حفظ ارزش دارایی سراغش میروند. قیمتِ طلا در ایران از سه چیز درمیآید: قیمتِ جهانیِ انس، قیمتِ دلارِ بازارِ آزاد و حباب. یعنی وقتی ریال ضعیف میشود، طلا معمولاً گرانتر میشود.
ولی همهٔ طلاها برای سرمایهگذاری مناسب نیستند. توصیهٔ اکیدِ من این است که طلای زینتی را برای سرمایهگذاری نخرید؛ چون اجرت و سودِ فروشنده بخشِ بزرگی از پولتان را همان روزِ اول میبرد. آبشده، سکه، شمش و صندوقهای طلای بورس برای این کار مناسبترند. قیمتِ لحظهای را در صفحهٔ قیمت طلا امروز ببینید.
یک هشدار هم بدهم: طلا هم ممکن است ماهها درجا بزند یا افت کند، مخصوصاً وقتی حبابش بالا رفته باشد. پس آن را با دیدِ چندساله بخرید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا حسابِ قیمت و حبابِ سکه، شمش و آبشده را با مثال قدمبهقدم نشان دادهام.
دلار: پناهگاهِ آشنا، با یک «ولی»
دلار در بیشترِ سالها جلوتر از تورمِ ایران رفته، چون وقتی ریال ضعیف میشود، دلار گرانتر میشود. نقد کردنش هم ساده است. قیمتِ روزش را در صفحهٔ قیمت دلار امروز ببینید.
ولی دلار دو عیب دارد. اول، قیمتش گاهی ماهها ثابت میماند و بعد یکباره جهش میکند؛ کسی که در اوجِ هیجان خریده، ممکن است مدتی طولانی زیان ببیند. دوم، دلار هم پولِ کاغذی است و آمریکا هم تورم دارد. من همیشه میگویم دلار هم کمکم بیارزش میشود، فقط آهستهتر از ریال. برای حفظ ارزش در درازمدت، طلا داراییِ «بیبدهکار» است و دلار نه.
مسکن: محکم ولی کُند
ملک در درازمدت معمولاً با تورم همراه بوده و اجاره هم میدهد. ولی چند عیبِ مهم دارد که در جدولها دیده نمیشود: پولِ زیادی میخواهد، تکهتکه فروخته نمیشود، خالی ماندن و تعمیر دارد، و مهمتر از همه نقدشوندگیاش کم است. در بعضی دورهها از هر ده خانه شاید برای یکی مشتری پیدا شود. اگر فردا به پول نیاز داشته باشید، خانه کمکی نمیکند.
سهام و صندوقهای سهامی
سهام یعنی مالکیتِ بخشی از یک شرکتِ واقعی؛ کارخانه، معدن یا بانک. وقتی قیمتها بالا میرود، فروشِ شرکتها هم به ریال بیشتر میشود. برای همین بورس در درازمدت معمولاً با تورم همراه شده است. ولی دورههایی هم داشته که سالها از تورم عقب مانده.
اگر وقت و دانشِ انتخابِ سهم ندارید، صندوقهای سهامی و شاخصی راهِ سادهتریاند. پیش از شروع، راهنمای سرمایهگذاری در بورس چیست و چگونه شروع کنیم را بخوانید.
صندوق درآمد ثابت
این صندوقها پولتان را بیشتر در اوراقِ دولتی و سپرده میگذارند. سودشان معمولاً کمی از سپردهٔ بانکی بیشتر است و هر روز میشود نقدشان کرد. ولی در تورمِ امروز، بازدهِ واقعیشان معمولاً منفی است. جای درستشان مثلِ سپرده است: پولِ کوتاهمدت و روزِ مبادا. جزئیاتش را در مقالهٔ صندوق با درآمد ثابت ببینید.
رمزارز
بعضیها بیتکوین را «طلای دیجیتال» مینامند. ولی نوسانش آنقدر زیاد است که ممکن است در چند ماه نصفِ ارزشش برود. برای کسی که میخواهد ارزشِ پولش آرام و مطمئن حفظ شود، نمیتواند داراییِ اصلی باشد. اگر کنجکاوید، در مقالهٔ بیت کوین چگونه با تورم مقابله میکند دو طرفِ ماجرا را گفتهایم.
پس هر دارایی یک نقش دارد: بانک برای امنیت، طلا و دلار برای سپر در برابرِ ضعفِ ریال، سهام برای رشد، و ملک برای کسی که پولِ زیاد و صبرِ زیاد دارد.
چطور ارزش پولمان را در تورم حفظ کنیم؟ گامبهگام
حالا که نقشِ هر دارایی را میدانیم، وقتِ چیدن است. این گامها را به همین ترتیب بروید:
- اول پولِ روزِ مبادا را کنار بگذارید. خرجِ سه تا شش ماهِ زندگی را در سپرده یا صندوقِ درآمد ثابت نگه دارید. این پول قرار نیست سود کند؛ قرار است نگذارد در روزِ سخت داراییتان را ارزان بفروشید.
- بدهیِ گران را صاف کنید. قسطی که سودِ بالا دارد، از هر سرمایهگذاریای مطمئنتر پولتان را میبرد.
- زمانِ نیاز به پول را مشخص کنید. پولی که تا یک سال دیگر لازم دارید، نباید سراغِ داراییهای پرنوسان برود. هرچه زمان طولانیتر باشد، سهمِ طلا و سهام میتواند بیشتر شود.
- بین چند دارایی پخش کنید. همهٔ پول را روی یک گزینه نگذارید. وقتی یکی درجا میزند، دیگری معمولاً کار میکند.
- هزینهٔ رفتوبرگشت را بپرسید. اجرت، کارمزد، اختلافِ قیمتِ خرید و فروش و حباب، همه از بازدهِ شما کم میکنند.
- پلهپله بخرید. بهجای خریدِ یکجا در روزِ پرهیجان، مثلاً هر ماه بخشی از پسانداز را بخرید. اینطوری قیمتِ میانگینِ متعادلتری میگیرید.
- سالی یک بار بازبینی کنید. اگر سهمِ یک دارایی خیلی بزرگ شده، کمی از آن را به بقیه منتقل کنید.
این گامها توصیهٔ خریدِ دارایی خاصی نیستند؛ روشِ فکر کردناند. تصمیمِ نهایی، با توجه به شرایطِ خودتان، با خودتان است.
هفت اشتباهی که ارزشِ پول را بیشتر از تورم میبرد
- نگهداشتنِ پولِ نقد در خانه یا حسابِ جاری. در تورمِ امروز، پولِ بیکار در کمتر از یک سال و نیم نصفِ قدرتِ خریدش را از دست میدهد.
- خریدِ طلای زینتی به نیتِ سرمایهگذاری. همین الان بخرید و ده دقیقه بعد به مغازهٔ بغلی بفروشید؛ پولِ زیادی از دست دادهاید.
- خریدِ هیجانی در اوج. وقتی همه در صفِ خریدند، معمولاً حباب قیمت هم بالاست.
- مقایسهٔ سودِ اسمی. «سودِ ۳۰ درصدی» در تورمِ ۷۰ درصدی یعنی زیان، نه سود.
- همهٔ تخممرغها در یک سبد. هر دارایی دورههای بدی دارد؛ تمرکز یعنی شما هم با آن دوره بد میشوید.
- اعتماد به وعدهٔ سودِ تضمینیِ بالا. هر کس سودِ ثابتِ خیلی بالاتر از بانک را بیریسک وعده میدهد، باید به او شک کرد.
- قرض گرفتن برای سرمایهگذاری. اگر بازار برخلافِ انتظار برود، هم داراییتان کم میشود و هم قسط سرِ جایش است.
در دورههایی که رکود و تورم با هم میآیند، این اشتباهها گرانتر هم تمام میشوند؛ دربارهٔ آن در مقالهٔ سرمایه گذاری در دوران رکود تورمی نوشتهایم.
چکلیستِ حفظ ارزش پول
پیش از هر تصمیم، این فهرست را مرور کنید:
- آخرین نرخِ تورم را میدانم و با آن حساب کردهام.
- بازدهِ واقعی را با فرمول حساب کردهام، نه فقط سودِ اسمی را.
- پولِ سه تا شش ماه خرج را جدا و نقد نگه داشتهام.
- میدانم این پول را چه زمانی لازم دارم.
- هزینهٔ خرید و فروش و حبابِ این دارایی را پرسیدهام.
- پولم بین دستکم دو سه داراییِ مختلف پخش است.
- اگر قیمت چند ماه پایین بیاید، مجبور به فروش نیستم.
- فاکتور و رسیدِ هر خرید را نگه داشتهام.
سوالات متداول
بهترین راه حفظ ارزش پول در ایران چیست؟
یک راهِ واحد نیست. روشِ مطمئنتر این است که پولِ روزِ مبادا را در سپرده نگه دارید و بقیهٔ پساندازِ بلندمدت را بین داراییهای واقعی مثل طلا، دلار و سهام پخش کنید، بسته به اینکه کی به پول نیاز دارید.
چطور ارزش پولمان را در تورم حفظ کنیم؟
باید داراییای داشته باشید که بازدهش بعد از کسرِ هزینهها دستکم به اندازهٔ تورم باشد. برای این کار پول را بیکار نگذارید، بازدهِ واقعی را حساب کنید، بین چند دارایی پخش کنید و پلهپله و بیهیجان بخرید.
سپرده بانکی در تورم بالا ارزش پول را حفظ میکند؟
نه. وقتی سودِ سپردهٔ یکساله حدودِ ۲۰ درصد و تورم بالای ۷۰ درصد است، بازدهِ واقعی حدودِ منفیِ ۳۰ درصد میشود. سپرده برای امنیت و پولِ روزِ مبادا خوب است، نه برای حفظِ ارزشِ پساندازِ چندساله.
کدام دارایی در ایران بهتر از تورم بازده داشته است؟
در مقایسهٔ ۱۵ ساله از ۱۳۸۸ تا ۱۴۰۳، شاخص کل بورس و طلا بیشترین رشد را داشتند، بعد دلار و ملک، و سپرده بانکی از همه عقبتر بود. این بازدهِ گذشته است و تضمینی برای آینده نیست.
بازده واقعی چیست و چطور حساب میشود؟
بازده واقعی یعنی قدرتِ خریدِ شما چقدر کم یا زیاد شده. یک بهعلاوهٔ بازدهِ اسمی را بر یک بهعلاوهٔ تورم تقسیم کنید و یک را کم کنید. مثلاً سودِ ۲۰٫۵ درصد با تورمِ ۷۳٫۶ درصد یعنی حدودِ منفیِ ۳۱ درصد.
برای حفظ ارزش پول طلا بخریم یا دلار؟
هر دو در درازمدت معمولاً با ضعفِ ریال گران شدهاند. طلا داراییِ بیبدهکار است و خودِ دلار هم کمکم ارزش از دست میدهد؛ ولی دلار سادهتر نقد میشود. خیلیها هر دو را کنار هم نگه میدارند تا ریسکشان پخش شود.
با پول کم چطور ارزش پول را حفظ کنیم؟
با پولِ کم هم میشود. صندوقهای طلای بورس و صندوقهای سهامی را میتوان با مبلغهای کوچک خرید. بهتر است هر ماه بخشی از حقوق را پلهپله در آنها بگذارید و از طلای زینتی و پولِ نقدِ بیکار دوری کنید.
خرید مسکن برای حفظ ارزش پول خوب است؟
مسکن در درازمدت معمولاً با تورم همراه بوده و اجاره هم میدهد. ولی پولِ زیادی میخواهد، تکهتکه فروخته نمیشود و در بعضی دورهها خریدار پیدا نمیکند. برای کسی که شاید زود به پولش نیاز داشته باشد، مناسب نیست.
جمعبندی
حفظ ارزش پول یعنی جا نماندن از تورم، نه پولدار شدنِ یکشبه. در تورمِ امروزِ ایران، پولِ نقد و سپردهٔ بانکی هر سال بخشِ بزرگی از قدرتِ خریدشان را از دست میدهند. داراییهای واقعی مثل طلا، دلار، سهام و مسکن در درازمدت بهتر عمل کردهاند، ولی هر کدام نوسان و هزینهٔ خودشان را دارند.
پس دفعهٔ بعد که خواستید برای پساندازتان تصمیم بگیرید، اول این سه کار را بکنید: آخرین نرخِ تورم را ببینید، بازدهِ واقعیِ گزینهها را با فرمول حساب کنید، و پولتان را بر اساسِ زمانِ نیاز بین چند دارایی پخش کنید. همین سه قدمِ ساده، شما را از بیشترِ آدمهایی که فقط پول جمع میکنند جلو میاندازد.