
ROI چیست؟ فرمول محاسبه بازده سرمایهگذاری با مثال
فهرست مطالب۱۳ بخش
- ROI چیست؟ به زبانِ ساده
- فرمول ROI و روشِ محاسبه بازده سرمایه گذاری
- مثالِ عددی با سهم: کارمزد و سود نقدی را فراموش نکنیم
- مثالِ طلای زینتی: چرا خرجها ROI را میخورند؟
- ROI منفی یعنی چه؟ و چرا جبرانِ ضرر سختتر است
- تفاوت ROI با بازده سالانه و CAGR
- چرا CAGR و نه تقسیمِ ساده؟
- بازدهِ چندماهه را سالانه کنیم؟ با احتیاط
- ROI واقعی بعد از تورم چطور حساب میشود؟
- ROI خوب چند درصد است؟
- یک مثالِ واقعی: ۱۵ سال بازارهای ایران با ROI و CAGR
- ROI در کسبوکار و تبلیغات، و دورهٔ بازگشت سرمایه
- ROI تبلیغات: فروش را با سود اشتباه نگیرید
- دورهٔ بازگشت سرمایه چیست؟
- ROI، IRR و معیارهای دیگر: هر کدام به چه سؤالی جواب میدهد؟
- شش اشتباهِ رایج در محاسبه بازده سرمایه گذاری
- چکلیستِ محاسبهٔ ROI پیش از هر تصمیم
- سوالات متداول
- جمعبندی
ROI یعنی بازده سرمایهگذاری؛ اینکه در برابرِ هر تومانی که گذاشتید، چند درصد سود یا ضرر کردید. فرمولش ساده است: سودِ خالص را بر پولی که از جیبتان رفته تقسیم کنید و در ۱۰۰ ضرب کنید. اگر ۱۰ میلیون تومان گذاشتید و ۱۳ میلیون پس گرفتید، ROI شما ۳۰٪ است.
خیلیها از من میپرسند: «فلانی گفت سکهاش ۴۰ درصد سود داده، من هم با سهامم ۴۰ درصد سود کردهام. یعنی هر دو یکاندازه سود کردهایم؟» جوابِ کوتاه این است: شاید نه. اینکه آن سود در چند ماه یا چند سال به دست آمده، چقدر خرج داشته و تورم چقدر از آن را خورده، همهچیز را عوض میکند. بیایید قدمبهقدم با هم حساب کنیم.
ROI چیست؟ به زبانِ ساده
ROI کوتاهشدهٔ Return on Investment است. در فارسی به آن «بازده سرمایهگذاری»، «نرخ بازده سرمایهگذاری» یا «بازگشت سرمایه» میگویند. هر سه یک حرف میزنند: پولی که گذاشتید، چقدر برایتان پول ساخت.
یک قلک را تصور کنید. اول سال ۱۰ تومان در آن انداختهاید. آخرِ سال که بازش میکنید، ۱۲ تومان در آن است. ۲ تومان اضافه شده. این ۲ تومان نسبت به ۱۰ تومانِ اول میشود ۲۰٪. این ۲۰٪ همان ROI است.
چرا درصد مهم است و خودِ مبلغ کافی نیست؟ چون ۵ میلیون تومان سود برای کسی که ۱۰ میلیون گذاشته عالی است، ولی برای کسی که یک میلیارد گذاشته تقریباً هیچ. درصد، سرمایهگذاریهای کوچک و بزرگ را هماندازه میکند تا بشود کنارِ هم گذاشتشان. پس ROI یک خطکش است برای مقایسه.
فرمول ROI و روشِ محاسبه بازده سرمایه گذاری
فرمول ROI این است:
ROI = (پولی که برگشت − پولی که از جیب رفت) ÷ پولی که از جیب رفت × ۱۰۰
به زبانِ کتابها: «سودِ خالص تقسیم بر هزینهٔ سرمایهگذاری، ضرب در ۱۰۰». من «پولی که از جیب رفت» را ترجیح میدهم، چون یادمان میاندازد هر خرجی را حساب کنیم، نه فقط قیمتِ خرید را.
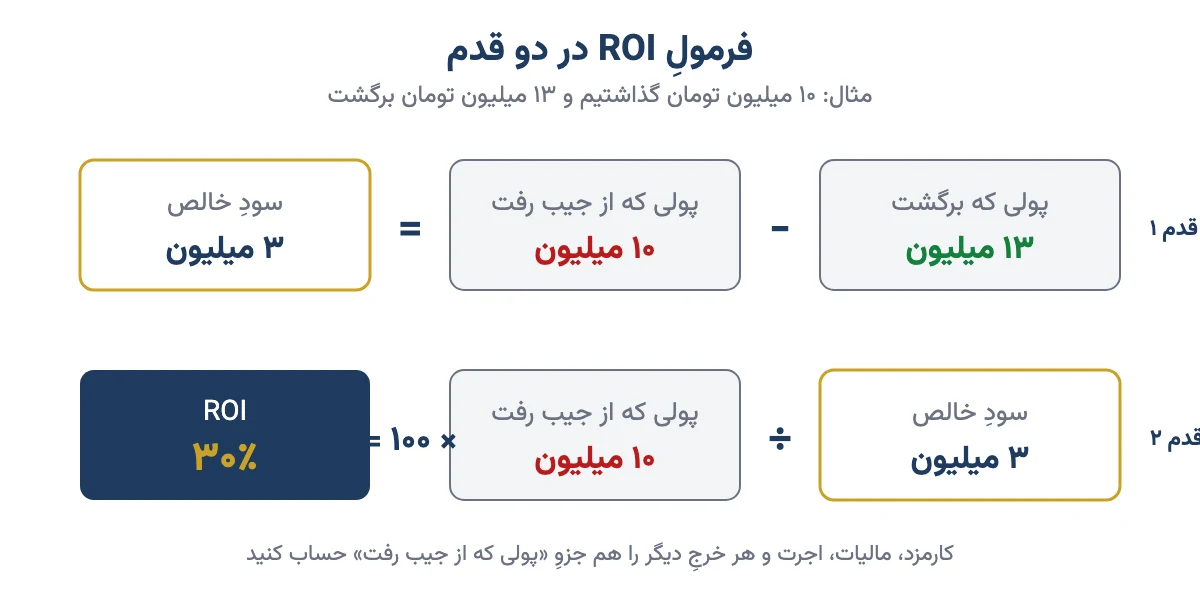
محاسبه بازده سرمایه گذاری همیشه همین چهار قدم را دارد:
- همهٔ پولی را که از جیب رفت جمع بزنید: قیمتِ خرید، کارمزد، مالیات، اجرت، هزینهٔ نگهداری و تعمیر.
- همهٔ پولی را که برگشت جمع بزنید: پولِ فروش (بعد از کسرِ کارمزد و مالیاتِ فروش)، بهعلاوهٔ هر سودِ نقدی، اجاره یا بهرهای که در این مدت گرفتید.
- سودِ خالص را پیدا کنید: عددِ قدمِ ۲ منهای عددِ قدمِ ۱.
- درصد بگیرید: سودِ خالص را بر عددِ قدمِ ۱ تقسیم کنید و در ۱۰۰ ضرب کنید.
مثالِ عددی با سهم: کارمزد و سود نقدی را فراموش نکنیم
فرض کنیم ۱۰ میلیون تومان سهم خریدهاید و کارمزدِ خرید ۴۰ هزار تومان شده. یک سال بعد سهم را ۱۲ میلیون تومان فروختهاید و از این مبلغ ۱۱۰ هزار تومان کارمزد و مالیاتِ فروش کم شده. وسطِ سال هم ۵۰۰ هزار تومان سود نقدی سهام به حسابتان آمده. (این عددها مثالاند؛ نرخِ دقیقِ امروز را در مقالهٔ کارمزد معاملات بورس ببینید.)
- پولی که از جیب رفت: ۱۰ میلیون + ۴۰ هزار = ۱۰٬۰۴۰٬۰۰۰ تومان
- پولی که برگشت: (۱۲ میلیون − ۱۱۰ هزار) + ۵۰۰ هزار = ۱۲٬۳۹۰٬۰۰۰ تومان
- سودِ خالص: ۱۲٬۳۹۰٬۰۰۰ − ۱۰٬۰۴۰٬۰۰۰ = ۲٬۳۵۰٬۰۰۰ تومان
- ROI: ۲٬۳۵۰٬۰۰۰ ÷ ۱۰٬۰۴۰٬۰۰۰ × ۱۰۰ ≈ ۲۳٫۴٪
اگر فقط قیمتِ خرید و فروش را نگاه میکردید، میگفتید ۲۰٪. با سود نقدی و کارمزد، عددِ درست ۲۳٫۴٪ است. فرقِ کوچکی به نظر میرسد، ولی در معاملههای زیاد جمع میشود. برای حسابِ دقیقترِ معاملههای بورسی، مقالهٔ محاسبه دقیق سود و زیان در بورس را هم ببینید.
مثالِ طلای زینتی: چرا خرجها ROI را میخورند؟
حالا یک گردنبند را در نظر بگیرید. فرض کنیم ۵۰ میلیون تومان پولش را دادهاید و حدودِ ۸ میلیونش اجرت، سودِ فروشنده و مالیات بوده. روزِ فروش، طلافروش فقط ارزشِ طلای خالصش را حساب میکند، یعنی همان ۴۲ میلیون.
یعنی اگر قیمتِ طلا هیچ تغییری نکند، ROI شما همان روزِ اول حدودِ منفی ۱۶٪ است (۸ ÷ ۵۰). برای اینکه فقط سرِ بهسر شوید، طلا باید حدودِ ۱۹٪ گران شود (۵۰ ÷ ۴۲). برای همین است که میگویم برای سرمایهگذاری، طلای زینتی نخرید؛ آن را برای مهمانی رفتن و دلِ خودتان بخرید. قیمتِ روزِ طلا را هم در صفحهٔ قیمت طلا امروز ببینید.
پس قاعدهٔ اول این است: ROI را همیشه با «پولِ واقعاً رفته» و «پولِ واقعاً برگشته» حساب کنید، نه با قیمتِ تابلو.
ROI منفی یعنی چه؟ و چرا جبرانِ ضرر سختتر است
اگر پولی که برگشت کمتر از پولی باشد که رفت، ROI منفی میشود؛ یعنی ضرر کردهاید. ۱۰۰ میلیون گذاشتهاید و ۸۰ میلیون پس گرفتهاید؟ ROI شما منفی ۲۰٪ است.
یک نکته اینجا خیلیها را غافلگیر میکند. اگر ۱۰۰ میلیون شما ۵۰٪ ضرر کند، ۵۰ میلیون میماند. برای برگشتن به ۱۰۰ میلیون، این ۵۰ میلیون باید ۱۰۰٪ رشد کند، نه ۵۰٪. پس ضرر و سود قرینهٔ هم نیستند.
| ضرر | باقیماندهٔ ۱۰۰ میلیون | سودِ لازم برای برگشتن به ۱۰۰ میلیون |
|---|---|---|
| ۱۰٪ | ۹۰ میلیون | حدودِ ۱۱٪ |
| ۲۰٪ | ۸۰ میلیون | ۲۵٪ |
| ۳۰٪ | ۷۰ میلیون | حدودِ ۴۳٪ |
| ۵۰٪ | ۵۰ میلیون | ۱۰۰٪ |
| ۷۰٪ | ۳۰ میلیون | حدودِ ۲۳۳٪ |
هرچه ضرر بزرگتر شود، جبرانش نفسگیرتر میشود. پس حفظِ سرمایه از سودِ زیاد مهمتر است؛ همان چیزی که در مدیریت سرمایه و ریسک به آن میپردازیم.
تفاوت ROI با بازده سالانه و CAGR
بزرگترین ایرادِ ROI این است که زمان را نمیبیند. ۵۰٪ سود در یک سال و ۵۰٪ سود در پنج سال، هر دو ROIِ ۵۰ درصدی دارند. ولی آیا یکیاند؟ نه. اولی عالی است و دومی شاید حتی از سپردهٔ بانکی هم کمتر باشد.
برای همین باید ROI را «سالانه» کنیم. معیارِ درستش CAGR است، یعنی رشدِ مرکبِ سالانه. CAGR جواب میدهد: «اگر پولم هر سال با یک نرخِ ثابت رشد میکرد، آن نرخ چند بود تا به همین عددِ آخر برسم؟»
CAGR = (پولِ آخر ÷ پولِ اول)۱ ÷ تعدادِ سالها − ۱
توان را نترسید؛ ماشینحسابِ گوشی یا اکسل آن را حساب میکند. در اکسل کافی است بنویسید =(1.5)^(1/3)-1 تا رشدِ سالانهٔ یک سود ۵۰ درصدی در سه سال را بگیرید.
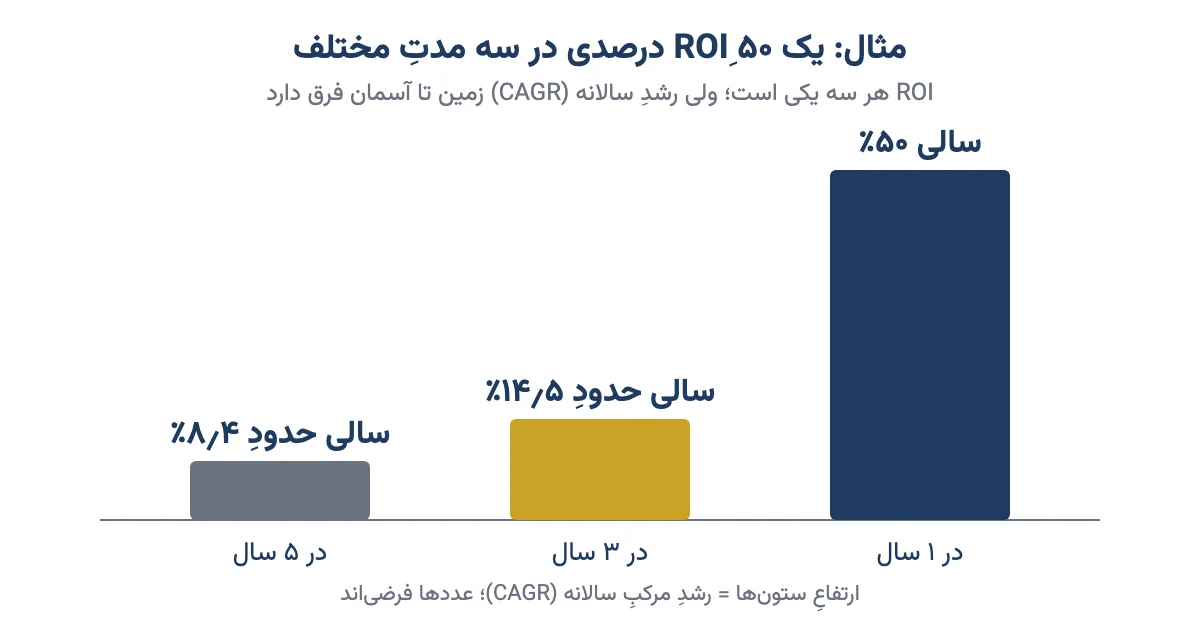
بیایید همان ۵۰٪ را در سه مدتِ مختلف ببینیم:
| مدت | ROI کل | رشدِ مرکبِ سالانه (CAGR) |
|---|---|---|
| ۱ سال | ۵۰٪ | ۵۰٪ |
| ۳ سال | ۵۰٪ | حدودِ ۱۴٫۵٪ |
| ۵ سال | ۵۰٪ | حدودِ ۸٫۴٪ |
دیدید؟ یک عدد، سه داستانِ کاملاً متفاوت. پس هر وقت کسی گفت «فلان سرمایهگذاری ۲۰۰ درصد سود داده»، اول بپرسید: «در چند سال؟»
چرا CAGR و نه تقسیمِ ساده؟
شاید بگویید ۵۰٪ در پنج سال یعنی سالی ۱۰٪. ولی این درست نیست. سودِ هر سال رویِ سودِ سالِ قبل مینشیند؛ به این میگویند سود مرکب یا بازده مرکب. اگر واقعاً سالی ۱۰٪ رشد میکردید، بعد از پنج سال حدودِ ۶۱٪ جلو بودید، نه ۵۰٪. برای همین عددِ درست ۸٫۴٪ است، نه ۱۰٪.
بازدهِ چندماهه را سالانه کنیم؟ با احتیاط
اگر در ۴ ماه ۱۰٪ سود کردهاید، با همین فرمول میشود گفت این معادلِ حدودِ ۳۳٪ در سال است (۱٫۱ به توانِ ۳، منهای ۱). ولی حواسمان باشد: این یعنی «اگر همین سرعت تا آخرِ سال ادامه پیدا میکرد». سودِ چند هفتهٔ خوب را سالانه کردن، عددهای خیالیِ چندصد درصدی میسازد. پس دورهٔ کوتاه را برای مقایسه سالانه کنید، نه برای خیالبافی.
ROI واقعی بعد از تورم چطور حساب میشود؟
تا اینجا همهچیز را به تومان حساب کردیم. ولی تومانِ آخرِ سال با تومانِ اولِ سال یکی نیست. تورم هر سال قدرتِ خریدِ پول را کم میکند.
یک لیوان شیر را تصور کنید. فروشنده نصفش را آب میکند و دو لیوان تحویلتان میدهد. حالا دو لیوان دارید. آیا شیرتان بیشتر شد؟ نه. تومانِ ما هم همین است: تعدادِ اسکناس زیاد میشود، ولی با آن کمتر میشود خرید. بازده واقعی یعنی بازده بعد از کم کردنِ همین آب.
بازده واقعی = (۱ + بازدهِ اسمی) ÷ (۱ + نرخِ تورم) − ۱
مثال: فرض کنیم امسال ۳۰٪ سود کردهاید و تورم ۳۵٪ بوده. حساب: ۱٫۳۰ ÷ ۱٫۳۵ − ۱ ≈ منفی ۳٫۷٪. یعنی با اینکه حسابتان ۳۰٪ بیشتر شده، با پولتان کمتر از پارسال میتوانید نان و اجاره و قسط بدهید. (عددهای این مثال فرضیاند.)
خیلیها برای سادگی فقط تورم را از بازده کم میکنند: ۳۰ منهای ۳۵ میشود منفی ۵٪. وقتی تورم پایین است، این تقریب بد نیست. ولی در تورمهای بالای ایران خطایش زیاد میشود. پس فرمولِ تقسیمی را به کار ببرید.
این را هم بدانید که تورمِ هر خانواده با عددِ رسمی فرق دارد. اگر بیشترِ خرجِ شما اجاره است و اجارهها تند بالا رفته، تورمِ واقعیِ شما از عددِ رسمی بیشتر است. پس ROI واقعی را با تورمی بسنجید که خودتان با پوست و گوشتتان حس میکنید.
ROI خوب چند درصد است؟
عددِ جادویی وجود ندارد. ROI خوب یعنی بازدهی که از سه خطکش بالاتر باشد:
- بازده بدون ریسک: یعنی سودی که بیدردسر و تقریباً بیخطر میشد گرفت؛ مثلِ سپردهٔ بانکی، صندوق با درآمد ثابت یا اوراق خزانه اسلامی (اخزا). اگر سهامِ پرنوسانی خریدهاید و بازدهاش از سپرده کمتر شده، عملاً ریسک کردهاید و هیچ پاداشی نگرفتهاید. سودِ سپرده را با ماشینحساب سود بانکی حساب کنید.
- تورم: اگر بازده از تورم کمتر باشد، داراییتان در واقع آب رفته؛ مثلِ همان لیوان شیر.
- ریسکی که کشیدید: ۳۰٪ سود با خوابِ راحت، از ۳۵٪ سود با ترس و نگرانیِ هر روز بهتر است. به این ایده بازده تعدیلشده با ریسک میگویند. هرچه ریسک بیشتر، باید بازدهِ بیشتری بخواهید.
یک مفهومِ دیگر هم پشتِ همهٔ اینهاست: هزینه فرصت. یعنی سودی که به خاطرِ این انتخاب از دست دادید. اگر پولتان دو سال در یک ملکِ خالی خوابیده و ROIِ ۴۰ درصدی داده، ولی همان پول در گزینهٔ امنِ دیگری ۵۰٪ میشد، شما در واقع ۱۰ واحد عقب افتادهاید.
پس بهجای پرسیدنِ «چند درصد خوب است؟» بپرسید: «از سپرده بیشتر بود؟ از تورم بیشتر بود؟ ارزشِ دلهرهاش را داشت؟»
یک مثالِ واقعی: ۱۵ سال بازارهای ایران با ROI و CAGR
در دورهٔ طلا، یک مقایسهٔ ۱۵ ساله آوردهام: اگر کسی در سال ۱۳۸۸ دویست میلیون تومان در هر بازار میگذاشت، در ۱۴۰۳ چقدر داشت؟ عددها بازدهِ گذشتهاند و دربارهٔ آینده هیچ قولی نمیدهند. ولی برای تمرینِ ROI و CAGR عالیاند.
| بازار | ارزش در ۱۴۰۳ | ROI کل | رشدِ مرکبِ سالانه (CAGR) |
|---|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سود روی سود) | حدودِ ۳٫۲ میلیارد | حدودِ ۱٬۵۰۰٪ | حدودِ ۲۰٪ |
| ملک (میانگینِ متریِ تهران، بی اجاره) | حدودِ ۱۰ میلیارد | حدودِ ۴٬۹۰۰٪ | حدودِ ۳۰٪ |
| دلار | حدودِ ۱۲ میلیارد | حدودِ ۵٬۹۰۰٪ | حدودِ ۳۱٪ |
| طلا | حدودِ ۳۰ میلیارد | حدودِ ۱۴٬۹۰۰٪ | حدودِ ۴۰٪ |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد | حدودِ ۲۷٬۴۰۰٪ | حدودِ ۴۵٪ |
به ستونِ ROI نگاه کنید: عددهای چندهزار درصدی که چشم را میگیرند. حالا ستونِ آخر را ببینید: سپرده سالی حدودِ ۲۰٪ و طلا سالی حدودِ ۴۰٪. عددِ سالانه هم قابلِ فهمتر است و هم برای مقایسه با تورمِ هر سال به درد میخورد.
چند نکته را هم فراموش نکنیم. شاخصِ کل یعنی «اگر پول را بین همهٔ سهمها پخش میکردید»؛ کسی که سهمِ بدی انتخاب کرده، شاید خیلی کمتر سود کرده باشد. ملک هم اگر اجارههایش حساب شود عددش بالاتر میرود، ولی خالی ماندن، تعمیر و نقدشوندگیِ کم را ندارد. پس ROI فقط یک ستون از جدولِ تصمیم است، نه همهٔ آن.
من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسه را با جزئیاتِ روش و نمودار آوردهام و نشان دادهام چرا کار کردن بهتنهایی کافی نیست و باید پسانداز را هم سرمایهگذاری کرد.
ROI در کسبوکار و تبلیغات، و دورهٔ بازگشت سرمایه
ROI فقط مالِ بورس و طلا نیست. صاحبِ یک مغازه، کسی که تبلیغات میدهد یا شرکتی که دستگاهِ تازه میخرد، همه با همین فرمول حساب میکنند.
ROI تبلیغات: فروش را با سود اشتباه نگیرید
فرض کنیم یک فروشگاهِ اینترنتی ۱۰ میلیون تومان تبلیغ داده و ۴۰ میلیون تومان فروش آورده. صاحبش خوشحال است: «چهار برابر پول درآوردم!» ولی صبر کنید. اگر سودِ خالصِ هر فروش ۲۵٪ باشد، این ۴۰ میلیون فروش فقط ۱۰ میلیون سود ساخته. یعنی ۱۰ میلیون خرج و ۱۰ میلیون سود: ROI صفر.
به آن «چهار برابر» در بازاریابی ROAS میگویند، یعنی فروش در برابرِ هزینهٔ تبلیغ. ROAS بد نیست، ولی ROI نیست. پس همیشه سود را حساب کنید، نه فروش را.
دورهٔ بازگشت سرمایه چیست؟
دورهٔ بازگشت سرمایه یعنی چقدر طول میکشد تا پولی که گذاشتهاید، از سودِ کار برگردد. فرض کنیم ۵۰۰ میلیون تومان برای راهاندازیِ یک مغازه خرج کردهاید و ماهی ۲۵ میلیون سودِ خالص میدهد. ۵۰۰ ÷ ۲۵ = ۲۰ ماه طول میکشد تا اصلِ پول برگردد.
این عدد سؤالِ دیگری جواب میدهد: «پولم کی برمیگردد؟» نه «چقدر سود میکنم؟». در سهام هم چیزی شبیه این را با نسبت P/E میبینیم: اگر سودِ شرکت ثابت بماند، چند سال طول میکشد تا سودِ سهم به اندازهٔ قیمتش شود.
ROI، IRR و معیارهای دیگر: هر کدام به چه سؤالی جواب میدهد؟
ROI برای یک خرید و یک فروش عالی است. ولی وقتی پول چند بار و در زمانهای مختلف وارد و خارج میشود، گمراه میکند.
مثال: فرض کنیم ماهی یک میلیون تومان در صندوقی گذاشتهاید و آخرِ سال ۱۴ میلیون دارید. حسابِ ساده میگوید ۱۲ میلیون گذاشتم، ۲ میلیون سود کردم: ۱۶٫۷٪. ولی پولِ ماهِ آخر فقط یک ماه کار کرده و پولِ ماهِ اول دوازده ماه. اگر درست حساب کنیم، بازدهِ سالانهٔ واقعی حدودِ ۳۲٪ است، تقریباً دو برابر.
به این حسابِ درست IRR یا «نرخ بازده داخلی» میگویند. لازم نیست فرمولش را حفظ کنید؛ در اکسل تابعِ XIRR با تاریخ و مبلغِ هر واریز آن را حساب میکند.
این جدول کمک میکند بدانید کدام معیار را کجا به کار ببرید:
| معیار | به چه سؤالی جواب میدهد؟ | کِی به کار میآید؟ |
|---|---|---|
| ROI | در کل چند درصد سود یا ضرر کردم؟ | یک خرید و یک فروش، مقایسهٔ سریع |
| CAGR (بازده مرکب سالانه) | سالی چند درصد رشد کردم؟ | مقایسهٔ سرمایهگذاریهایی با مدتِ متفاوت |
| بازده واقعی | بعد از تورم، قدرتِ خریدم چقدر بیشتر شد؟ | هر مقایسهٔ بلندمدت در ایران |
| IRR (نرخ بازده داخلی) | با واریز و برداشتهای مختلف، نرخِ سالانهٔ واقعی چند است؟ | پساندازِ ماهانه، اقساط، پروژه |
| دورهٔ بازگشت سرمایه | اصلِ پولم کی برمیگردد؟ | کسبوکار، دستگاه، ملکِ اجارهای |
| ROE (بازده حقوق صاحبان سهام) | شرکت با پولِ سهامداران چقدر سود ساخته؟ | تحلیلِ بنیادیِ یک شرکت، نه حسابِ شخصیِ شما |
| بازده تعدیلشده با ریسک (مثل نسبت شارپ) | به ازای هر واحد ریسک، چقدر بازده گرفتم؟ | مقایسهٔ صندوقها و سبدها |
پس ROI نقطهٔ شروع است. برای تصمیمِ بزرگ، دستکم CAGR و بازده واقعی را هم کنارش بگذارید.
شش اشتباهِ رایج در محاسبه بازده سرمایه گذاری
- جا انداختنِ خرجها: کارمزد، مالیات، اجرت، هزینهٔ انبار یا تعمیر. همینها مثالِ گردنبند را از سود به ضرر بردند.
- فراموش کردنِ درآمدهای بین راه: سود نقدیِ سهام، اجارهٔ ملک یا سودِ صندوق هم جزوِ بازدهاند.
- نادیده گرفتنِ زمان: مقایسهٔ ROIِ سهساله با یکساله. اول سالانهاش کنید.
- نادیده گرفتنِ تورم: سودِ ۳۰ درصدی در تورمِ ۳۵ درصدی، ضرر است.
- حساب کردنِ سودِ کاغذی بهجای سودِ نقد: تا نفروختهاید، سود هنوز قطعی نیست.
- فقط بهترین معامله را دیدن: خیلیها ROI همان یک سهمِ خوب را تعریف میکنند و ضررِ بقیه را فراموش میکنند. ROI کلِ سبد را حساب کنید؛ این یکی از اشتباهات متداول در سرمایهگذاری است.
چکلیستِ محاسبهٔ ROI پیش از هر تصمیم
- همهٔ پولی که از جیب رفت را با خرجهایش نوشتهام؟
- همهٔ پولی که برگشت، با سود نقدی و اجاره، حساب شده؟
- مدتِ سرمایهگذاری را میدانم و CAGR را حساب کردهام؟
- بازده را با تورمِ همان دوره مقایسه کردهام؟
- بازده را با سپرده یا صندوقِ درآمد ثابت (بازده بدون ریسک) مقایسه کردهام؟
- ریسکی که کشیدم ارزشِ این تفاوت را داشت؟
- اگر واریزهایم چندمرحلهای بوده، بهجای ROI ساده، IRR گرفتهام؟
سوالات متداول
ROI چگونه محاسبه میشود؟
سود خالص را بر کل پولی که از جیبتان رفته تقسیم کنید و در ۱۰۰ ضرب کنید. سود خالص یعنی همهٔ پولی که برگشت، با سود نقدی و اجاره، منهای همهٔ پولی که رفت، با کارمزد و مالیات. مثلاً ۱۰ میلیون گذاشتن و ۱۳ میلیون گرفتن یعنی ۳۰٪.
ROI خوب چند درصد است؟
عدد ثابتی ندارد. بازده خوب باید از سود سپردهٔ بانکی یا صندوق درآمد ثابت، یعنی بازده بدون ریسک، بیشتر باشد، از تورم همان دوره جلو بزند و ارزش ریسکی را که کشیدهاید داشته باشد. اگر از هر سه بالاتر بود، ROI شما خوب است.
تفاوت ROI با بازده سالانه و CAGR چیست؟
ROI سود کل را در هر مدتی نشان میدهد و زمان را نمیبیند. CAGR همان سود را به رشد مرکب سالانه تبدیل میکند. مثلاً ۵۰٪ سود در یک سال یعنی سالی ۵۰٪، ولی در پنج سال یعنی سالی حدود ۸٫۴٪.
ROI واقعی بعد از تورم چگونه حساب میشود؟
یک بهعلاوهٔ بازده را بر یک بهعلاوهٔ تورم تقسیم کنید و یک را کم کنید. اگر ۳۰٪ سود کردهاید و تورم ۳۵٪ بوده، ۱٫۳ تقسیم بر ۱٫۳۵ منهای یک میشود حدود منفی ۳٫۷٪؛ یعنی قدرت خریدتان کمتر شده است.
ROI منفی یعنی چه؟
یعنی پولی که برگشته از پولی که گذاشتهاید کمتر است و ضرر کردهاید. مثلاً ۱۰۰ میلیون گذاشتن و ۸۰ میلیون گرفتن یعنی منفی ۲۰٪. یادتان باشد جبران ضرر سختتر است؛ ضرر ۵۰ درصدی برای برگشتن ۱۰۰٪ سود لازم دارد.
فرق ROI با دورهٔ بازگشت سرمایه چیست؟
ROI میگوید چند درصد سود کردهاید. دورهٔ بازگشت سرمایه میگوید چقدر طول میکشد تا اصل پولتان از سود کار برگردد. اگر ۵۰۰ میلیون خرج کنید و ماهی ۲۵ میلیون سود خالص بگیرید، دورهٔ بازگشت سرمایه ۲۰ ماه است.
فرق ROI با IRR چیست؟
ROI برای یک بار پول گذاشتن و یک بار برداشتن مناسب است. وقتی پول را چند بار و در زمانهای مختلف واریز یا برداشت میکنید، مثل پسانداز ماهانه، IRR یا نرخ بازده داخلی بازده سالانهٔ واقعی را درستتر نشان میدهد. در اکسل تابع XIRR آن را حساب میکند.
ROI را در اکسل چطور حساب کنیم؟
اگر پول رفته در خانهٔ A1 و پول برگشته در B1 است، بنویسید مساوی (B1 منهای A1) تقسیم بر A1 و قالب خانه را درصد کنید. برای رشد سالانه، نسبت B1 به A1 را به توان یک تقسیم بر تعداد سالها برسانید و یک را کم کنید.
جمعبندی
ROI سادهترین خطکشِ سرمایهگذاری است: سودِ خالص تقسیم بر پولی که از جیب رفت، ضرب در ۱۰۰. ولی این خطکش سه جای کور دارد: زمان، تورم و ریسک. زمان را با CAGR، تورم را با بازده واقعی و ریسک را با مقایسه با بازده بدون ریسک جبران کنید.
پس دفعهٔ بعد که کسی از سودِ بزرگی تعریف کرد، این سه سؤال را بپرسید: «در چند سال؟»، «با همهٔ خرجها؟» و «بعد از تورم چقدر میشود؟». اگر جوابها را داشتید، خودتان میتوانید داوری کنید؛ تصمیمِ نهایی هم با خودتان.