
حباب قیمت چیست؟ حباب سهم، طلا، سکه، صندوق و دلار و روش محاسبه

فهرست مطالب۱۷ بخش
- حباب قیمتی چیست؟ به زبانِ ساده
- هر گرانی حباب نیست
- حبابها چطور شکل میگیرند؟
- پنج مرحلهٔ حباب از نگاه مینسکی
- ترکیدن حباب: چرا سقوط تندتر از صعود است؟
- حبابهای معروف تاریخ
- حباب بورس ۱۳۹۹؛ نزدیکترین تجربهٔ ما
- حباب سهم را چطور تشخیص دهیم؟
- حباب طلا در ایران: اول حبابِ مظنه را بشناسید
- حباب سکه چطور محاسبه میشود؟
- حباب صندوق: حبابِ اسمی و حبابِ واقعی
- حباب دلار یعنی چه؟
- حباب در بازارهای دیگر: خانه، خودرو و رمزارز
- چکلیست: ۱۰ نشانهٔ حباب پیش از ترکیدن
- با حباب چه کنیم؟ اشتباههای رایج
- سوالات متداول
- جمعبندی
حباب یعنی آن مقداری که بالاتر از ارزشِ واقعیِ یک چیز پول میدهید. فرض کنید طلای داخلِ یک سکه ۱۰۰ میلیون تومان بیرزد و سکه را ۱۲۰ میلیون بفروشند. شما ۲۰ میلیون تومان، یعنی ۲۰٪، حباب دادهاید. برای سهم، صندوق، دلار و خانه هم قاعده همین است: قیمتِ بازار منهای ارزشِ واقعی.
احتمالاً این کلمه را زیاد شنیدهاید: «سکه حباب دارد»، «بورس حبابی شده»، «حبابِ دلار خالی شد». خیلیها هم از من میپرسند: از کجا بفهمم چیزی که میخرم حباب دارد یا نه؟ جوابش یک حسابِ ساده است که در این راهنما با هم قدمبهقدم انجامش میدهیم. اول میبینیم حباب از کجا میآید و چطور میترکد. بعد حبابِ سهم، طلا، سکه، صندوق و دلار را با مثالِ عددی حساب میکنیم.
حباب قیمتی چیست؟ به زبانِ ساده
هر چیزی که میخریم دو عدد دارد. اولی قیمت است؛ همان عددی که فروشنده میگوید و ما میپردازیم. دومی ارزش ذاتی است؛ یعنی آن چیز واقعاً چقدر میارزد. ارزشِ ذاتیِ سکه، طلای خالصِ داخلِ آن است. ارزشِ ذاتیِ سهم از سودی میآید که شرکت در سالهای آینده میسازد. ارزشِ ذاتیِ صندوق هم داراییهایی است که صندوق نگه داشته. حباب همان فاصلهٔ این دو عدد است.
یک مثالِ آشنا: بلیتِ یک کنسرتِ پرطرفدار را در نظر بگیرید که قیمتِ رویش ۵۰۰ هزار تومان است. کسی آن را دو میلیون میخرد. چرا؟ چون فکر میکند دمِ در سه میلیون میفروشدش. او بلیت را برای خودِ کنسرت نخریده، برای فروشِ گرانتر خریده. این یعنی حباب. اسمش هم بیدلیل حباب نیست: درونش هواست و با یک سوزن میترکد. دربارهٔ فرقِ قیمت و ارزش در مقالهٔ ارزش ذاتی یا بازاری؟ مفصلتر نوشتهام.
فرمولِ حباب برای همهچیز یکی است:
درصد حباب = (قیمت بازار − ارزش ذاتی) ÷ ارزش ذاتی × ۱۰۰
همیشه حباب را به درصد ببینید، نه به تومان. «۵ میلیون تومان حباب» برای سکهٔ تمام یک معنا دارد و برای ربعسکه معنای دیگری. فقط درصد است که اجازه میدهد سکه و صندوق و شمش را کنارِ هم بگذارید و مقایسه کنید.
یک نکته را هم از همین اول بدانید. قیمتِ بازار همیشه روشن است. ولی ارزشِ ذاتی فقط برای بعضی داراییها دقیق حساب میشود. برای سکه و صندوقِ طلا تقریباً دقیق است. برای سهم و خانه و رمزارز به فرضهای تحلیلگر بستگی دارد. برای همین دربارهٔ حبابِ سکه کمتر بحث هست و دربارهٔ حبابِ بورس همیشه اختلافنظر.
حباب مثبت و حباب منفی
حباب مثبت یعنی گرانتر از ارزش میخرید. وقتی مردم میگویند «فلان چیز حباب دارد»، منظورشان همین است. حباب منفی یعنی ارزانتر از ارزش میخرید.
بیایید با عدد ببینیم. فرض کنید یک تکه طلا در همهٔ دنیا، به دلار و یورو، معادلِ یک میلیارد تومان میارزد. اگر در ایران یک میلیارد و ۵۰ میلیون معامله شود، ۵۰ میلیون یعنی ۵٪ حبابِ مثبت دارد. اگر ۹۹۰ میلیون معامله شود، ۱۰ میلیون یعنی ۱٪ حبابِ منفی دارد. در حالتِ دوم شما زیرِ ارزشِ واقعی خریدهاید؛ هر جای دنیا بروید، باید بیشتر بپردازید.
ولی حبابِ منفی همیشه فرصتِ بیخطر نیست. گاهی بازار چیزی میداند که در عددها هنوز دیده نمیشود؛ مثلاً انتظار دارد سودِ شرکتی کم شود. پس اول دلیلِ ارزانی را پیدا کنید، بعد تصمیم بگیرید.
هر گرانی حباب نیست
اشتباهِ رایج این است که هر چیزی را که دو برابر شده، حبابی بدانیم. برعکسش هم اشتباه است: هر رشدی را با «تورم» توجیه کنیم. این جدول کمک میکند این چهار حالت را از هم جدا کنید:
| پدیده | چه چیزی قیمت را بالا میبرد؟ | نشانهٔ اصلی | بعدش چه میشود؟ |
|---|---|---|---|
| رشدِ واقعی (بنیادی) | سود، فروش یا داراییِ شرکت واقعاً بیشتر شده | سود همپای قیمت بالا میرود | قیمت در سطحِ تازه میماند |
| رشدِ تورمی | ارزشِ پولِ ملی کم شده | به تومان گرانتر شده، ولی به دلار یا به طلا تقریباً همان است | همپای تورم بالا میرود |
| نوسان | یک خبرِ کوتاه یا کموزیادیِ موقتِ عرضه | بالا و پایینرفتن در یک محدوده | قیمت به میانگین برمیگردد |
| حباب | انتظارِ گرانترشدن، پولِ هیجانی، خرید با وام | قیمت از سود و دارایی جدا میشود؛ صف و هیجان | دیر یا زود افتِ تند |
در ایران این تفکیک دوچندان مهم است. تورم را مثلِ یک لیوان شیر در نظر بگیرید. اگر نصفش را آب کنید و دوباره پرش کنید، دو لیوان دارید. آیا شیرتان بیشتر شد؟ نه. عددِ تومانیِ داراییها هم با تورم بزرگ میشود، بیآنکه ارزششان بیشتر شده باشد. پس حباب را با قیمتِ دلاری، با طلا، یا با نسبتهایی مثلِ P/E بسنجید، نه با عددِ تومانی.
حبابها چطور شکل میگیرند؟
هیچ حبابی یکشبه ساخته نمیشود. معمولاً چند عامل کنارِ هم مینشینند و همدیگر را تقویت میکنند.
پولِ زیاد و ارزان
وقتی پول در جامعه زیاد میشود یا وام ارزان است، این پول دنبالِ جایی برای ماندن میگردد. اگر سودِ بانک از تورم کمتر باشد، پول به سهام، سکه، دلار، خانه یا خودرو میرود. قیمتِ اینها از ارزششان بالاتر میرود. ریشهٔ بیشترِ حبابهای بزرگِ دنیا، از ژاپن تا مسکنِ آمریکا، همین پولِ ارزان بوده.
رفتار تودهوار
آدمها وقتی مطمئن نیستند، به کارِ دیگران نگاه میکنند. وقتی همه میخرند، خریدن «درست» به نظر میرسد. این رفتار تودهوار یا رفتارِ گلهای، موتورِ اصلیِ هر حباب است.
ترس از جاماندن
دیدنِ سودِ همسایه و فامیل سخت است. فومو یعنی همین ترس از جاماندن. باعث میشود کسی که هیچوقت سرمایهگذاری نکرده، درست نزدیکِ قله وارد شود. بیشترِ زیاندیدههای هر حباب، تازهواردهای همین مرحلهاند.
امید به خریدارِ بعدی
در اوجِ حباب، خیلیها میدانند قیمت گران است. ولی فکر میکنند کسی پیدا میشود که گرانتر بخرد؛ مثلِ همان بلیتِ کنسرت. به این «نظریهٔ احمقِ بزرگتر» میگویند. تا خریدارِ تازه هست، بازی ادامه دارد. روزی که نفرِ بعدی نیامد، حباب میترکد.
خیال میکنیم روند همیشه ادامه دارد
ذهنِ ما روندِ چند ماهِ اخیر را به آینده میکشد. اگر سکه شش ماه پشتِ سرِ هم بالا رفته، خیال میکنیم شش ماهِ بعد هم همین است. اسمِ این خطا «تازهگرایی» است و در هر حبابی ردش پیداست.
خرید با وام و جنسِ کم
خرید با وام یا اعتبارِ کارگزاری تقاضا را چند برابر میکند. در سقوط هم کار را بدتر میکند، چون وامگیرنده مجبور به فروش میشود. جنسِ کم هم آتش را تند میکند. وقتی سهامِ قابلمعاملهٔ یک شرکت کم است و صفِ خرید روزها میماند، کسی نمیتواند با فروش قیمت را سرِ جایش بیاورد.
پس حباب معمولاً از یک ترکیب ساخته میشود: پولِ زیاد، هیجانِ جمعی و امید به اینکه همیشه کسی هست که گرانتر بخرد.
پنج مرحلهٔ حباب از نگاه مینسکی
هایمن مینسکی، اقتصاددانِ آمریکایی، میگفت آرامشِ طولانی خودش بذرِ بحران را میکارد. بعدها چارلز کیندلبرگر در کتابِ «شیداییها، هراسها و سقوطها» حرفِ او را باز کرد. طبقِ این چارچوب، هر حباب پنج مرحله دارد:
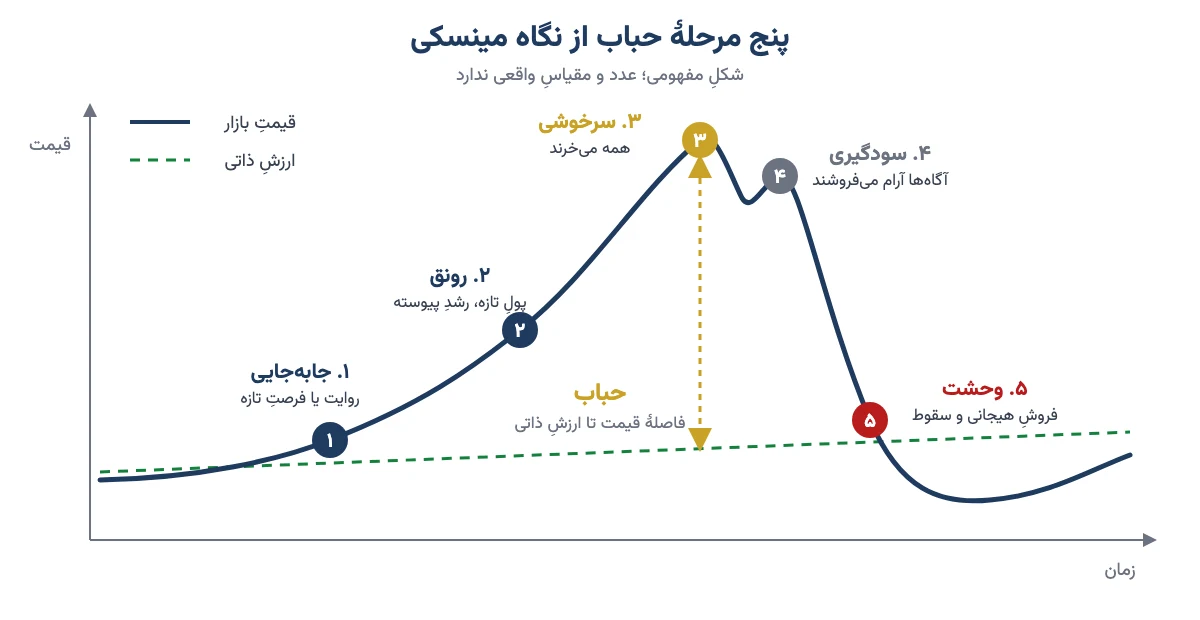
- جابهجایی (Displacement): یک اتفاقِ تازه نگاهها را عوض میکند؛ مثلاً فناوریِ نو، ارزانشدنِ وام، یا در ایران جهشِ دلار که سودِ اسمیِ شرکتها را بالا میبرد. این مرحله معمولاً منطقی است.
- رونق (Boom): قیمتها آرام ولی پیوسته بالا میروند. رسانهها خبر میدهند و پولِ تازه میآید.
- سرخوشی (Euphoria): احتیاط کنار میرود. قیمتها با هر معیاری عجیباند، ولی همه میگویند «این بار فرق میکند». بیشترِ خریدها مالِ تازهواردهاست.
- سودگیری (Profit taking): آدمهای باتجربه آرامآرام میفروشند. قیمت هنوز بالاست، ولی دیگر رکوردِ تازه نمیزند.
- وحشت (Panic): یک خبر، گاهی خیلی کوچک، ماشه را میکشد. فروش، فروشِ بیشتر میآورد. قیمت تندتر از بالا رفتنش پایین میآید و گاهی حتی زیرِ ارزشِ ذاتی میرود.
مشکل این است که در لحظه نمیدانید کجای این منحنی ایستادهاید. ولی هر چه نشانههای مرحلهٔ سوم پررنگتر باشد، خرید پرخطرتر است. پس وقتی دیدید همه از سودِ آسان حرف میزنند، یک قدم عقب بایستید و حساب کنید.
ترکیدن حباب: چرا سقوط تندتر از صعود است؟
حباب با پولِ تازه زنده است. وقتی پولِ تازه کم میشود، دیگر کسی نیست که قیمتِ بالاتر را بپردازد. در همین نقطه هر بهانهای کافی است: بالا رفتنِ سودِ بانکی، یک خبرِ سیاسی، یا فروشِ یک سهامدارِ بزرگ.
سقوط به سه دلیل تندتر است. اول، ترس از طمع قویتر است. دوم، کسانی که با وام خریدهاند مجبور به فروشاند. سوم، خریدارها کنار میایستند تا «کف» را ببینند. برای همین بیشترِ حبابها بعد از ترکیدن شناخته میشوند. در اوج، هر کسی برای قیمتِ بالا یک توجیه دارد.
حبابهای معروف تاریخ
مرورِ حبابهای بزرگ نشان میدهد که داستان همیشه شبیه است، حتی وقتی کالا و قرن عوض میشود:
| حباب | زمان | دارایی | درسِ اصلی |
|---|---|---|---|
| شیدایی گل لاله | ۱۶۳۶ تا ۱۶۳۷ میلادی | پیازِ گلِ لاله در هلند | مردم پیاز را برای فروشِ گرانتر میخریدند، نه برای کاشتن |
| حباب دریای جنوب | ۱۷۲۰ | سهامِ شرکتِ دریای جنوب در انگلستان | وعدهٔ سودِ بزرگ و حمایتِ دولت، بی سودِ واقعی |
| حباب ژاپن | دههٔ ۱۹۸۰ | سهام و زمین | وامِ ارزان؛ شاخصِ Nikkei بعد از اوجِ پایانِ ۱۹۸۹ حدودِ ۳۴ سال طول کشید تا به همان قله برگردد |
| حباب داتکام | ۱۹۹۵ تا ۲۰۰۲ | سهامِ شرکتهای اینترنتی | فناوریِ واقعی ولی قیمتِ غیرواقعی؛ شاخصِ نزدک از مارسِ ۲۰۰۰ تا اکتبرِ ۲۰۰۲ حدودِ ۷۸٪ افت کرد |
| حباب مسکنِ آمریکا | ۲۰۰۲ تا ۲۰۰۸ | خانه و اوراقِ رهنی | وام به کسانی که توانِ پرداخت نداشتند؛ ترکیدنش بحرانِ مالیِ جهانی ساخت |
| حباب بورس تهران | ۱۳۹۸ تا ۱۳۹۹ | سهام و صندوقهای بورسی | ورودِ گستردهٔ تازهواردها و تشویقِ رسمی؛ شاخص در کمتر از یک سال نزدیک به نصف شد |
داستانِ کاملِ اولین حبابِ ثبتشدهٔ تاریخ را در مقالهٔ حباب گل لاله نوشتهام. درسِ حبابِ داتکام هم شنیدنی است. اینترنت واقعاً دنیا را عوض کرد. ولی این دلیل نمیشد هر شرکتی که اسمش «داتکام» داشت، صدها برابرِ فروشش بیرزد. پس فناوریِ واقعی هم میتواند حبابِ واقعی بسازد.
حباب بورس ۱۳۹۹؛ نزدیکترین تجربهٔ ما
شاخص کل بورس تهران از اولِ ۱۳۹۹ در چند ماه چند برابر شد. در ۱۹ مرداد ۱۳۹۹ به حدودِ ۲ میلیون و ۷۸ هزار واحد رسید. صفهای خرید طولانی بود و میلیونها کدِ بورسیِ تازه گرفته شد. به قولِ آن روزها، چشمبسته هم سهم میخریدی، سود میکردی.
همهٔ نشانههای حباب حاضر بود. P/E کلِ بازار به چند برابرِ میانگینِ تاریخیاش رسید. پیشبینیهای عجیب برای شاخص دستبهدست میشد. خیلیها خانه و ماشین فروختند یا وام گرفتند تا سهم بخرند. بعد از قله، شاخص تا خرداد ۱۴۰۰ به حدودِ یک میلیون و ۱۰۰ هزار واحد برگشت. یعنی نزدیک به نصفِ ارزشش را از دست داد. با حسابِ تورم، زیانِ واقعی خیلی بیشتر هم بود.
درسِ ۱۳۹۹ این است که حباب فقط در عدد نیست، در رفتار هم دیده میشود. وقتی کسانی که هیچوقت حرفی از بورس نمیزدند در هر مهمانی سهم پیشنهاد میدهند، بازار به مرحلهٔ سرخوشی رسیده. وضعِ امروزِ شاخص را با نمودارِ بلندمدت در صفحهٔ شاخص کل بورس امروز ببینید.
حباب سهم را چطور تشخیص دهیم؟
برای سهم، ارزشِ ذاتی یک عددِ قطعی نیست. ولی با سه ابزار میشود فهمید قیمت چقدر از واقعیت دور شده.
۱. مقایسهٔ P/E با گذشته و با همصنعتها
نسبت قیمت به سود یا P/E میگوید بازار برای هر یک تومان سودِ شرکت، چند تومان میپردازد. اگر این عدد چند برابرِ میانگینِ گذشتهٔ خودِ سهم و همصنعتهایش باشد، باید دلیلش را پیدا کنید.
بیایید با هم حساب کنیم. فرض کنید شرکتی برای هر سهم سالی ۱٬۰۰۰ تومان سود میسازد. سهمهای این صنعت در سالهای عادی با P/E حدودِ ۶ تا ۸ معامله شدهاند. پس قیمتِ معقول بین ۶٬۰۰۰ تا ۸٬۰۰۰ تومان است. اگر همین سهم ۲۰٬۰۰۰ تومان معامله شود، P/E آن ۲۰ است. یعنی بازار انتظار دارد سودِ شرکت در چند سال دو تا سه برابر شود. اگر دلیلی برای چنین رشدی نمیبینید، بخشِ بزرگی از قیمت حباب است.
۲. قیمت در برابرِ ارزشِ داراییها
برای شرکتهای سرمایهگذاری و هلدینگها، ارزشِ ذاتی تا حدِ زیادی همان خالص ارزش دارایی (NAV) است. یعنی اگر همهٔ داراییهای شرکت را امروز بفروشند و بدهیها را بدهند، به هر سهم چقدر میرسد. اگر سهم خیلی بالاتر از این عدد معامله شود، دارید برای همان داراییها پولِ اضافه میدهید.
۳. ارزشگذاری و رفتارِ معاملات
دقیقترین راه، ارزشگذاری سهام است. اگر حتی با خوشبینانهترین فرضها ارزش به قیمتِ تابلو نمیرسد، با حباب روبهرو هستید. کنارِ عددها، رفتارِ بازار را هم ببینید. صفِ خریدِ چندروزه بی هیچ خبرِ تازه، حجمِ معاملاتِ چند برابرِ معمول و هجومِ پولِ تازهواردها نزدیکِ قله، معمولاً نشانهٔ هیجان است.
حباب طلا در ایران: اول حبابِ مظنه را بشناسید
در بازارِ طلای ایران همهچیز از یک عدد شروع میشود: مظنه. مظنه یعنی قیمتِ یک مثقال طلای «۱۷ عیار» (دقیقترش عیارِ ۷۰۵ از ۱۰۰۰). قیمتِ سکه، طلای زینتی، آبشده و حتی صندوقهای طلا همه با فرمولی از مظنه درمیآیند. برای همین اولین حبابی که باید یاد بگیریم، حبابِ خودِ مظنه نسبت به طلای جهانی است.
حبابِ مظنه را اینطور حساب میکنیم:
- مظنهٔ بیحباب = قیمتِ جهانیِ انس (دلار) × قیمتِ دلارِ بازارِ آزاد (تومان) ÷ ۹٫۵۷۳۶
- مقدارِ حباب = مظنهٔ بازار − مظنهٔ بیحباب
- درصدِ حباب = مقدارِ حباب ÷ مظنهٔ بیحباب × ۱۰۰
عددِ ۹٫۵۷۳۶ از کجا آمده؟ یک انس حدودِ ۳۱٫۱ گرم طلای خالص است. یک مثقال حدودِ ۴٫۶۱ گرم است و مظنه هم عیارِ ۷۰۵ دارد. اینها را که کنارِ هم بگذارید، همین عدد درمیآید.
یک مثالِ فرضی با عددهای گرد: فرض کنیم انس ۴٬۰۰۰ دلار و دلار ۱۰۰٬۰۰۰ تومان باشد. مظنهٔ بیحباب میشود ۴٬۰۰۰ × ۱۰۰٬۰۰۰ ÷ ۹٫۵۷۳۶، یعنی حدودِ ۴۱٫۸ میلیون تومان. اگر در بازار مظنه را ۴۲٫۶ میلیون بگویند، حدودِ ۸۰۰ هزار تومان حباب هست؛ یعنی حدودِ ۲٪. این عددها فقط مثالاند. انس، دلار و مظنهٔ امروز را در صفحهٔ قیمت طلا امروز ببینید و خودتان جایگذاری کنید.
این ۲٪ زیاد است یا کم؟ تجربهٔ من میگوید در شرایطِ عادی، طلای ایران معمولاً یکی دو درصد بالاتر یا پایینتر از قیمتِ جهانی معامله میشود. این مقدار آنقدر نیست که ما را از بازارِ طلا دور کند. ولی اگر به ۵٪ برسد، یعنی طلا در ایران گران است.
اگر شما هم مثلِ خیلیها با قیمتِ «یک گرم طلای ۱۸ عیار» کار میکنید، فرمول همین است، فقط عددِ آخرش فرق دارد: انس × دلارِ آزاد ÷ ۴۱٫۴۷ میشود قیمتِ بیحبابِ یک گرم ۱۸ عیار.
دلارِ طلا: یک راهِ میانبر
چرا اصلاً طلای ایران حباب پیدا میکند؟ چون طلا در ایران با «دلارِ خودش» قیمت میخورد. همانطور که شنیدهاید برای دارو یا خودرو نرخِ دلارِ دیگری حساب میشود، طلا هم دلارِ خودش را دارد. این دلار معمولاً خیلی نزدیک به دلارِ آزاد است، ولی دقیقاً همان نیست.
دلارِ طلا را با یک تقسیم پیدا میکنید: قیمتِ تومانیِ یک گرم طلای ۲۴ عیار در ایران را بر قیمتِ دلاریِ جهانیِ همان یک گرم تقسیم کنید. اگر عدد از دلارِ آزاد بیشتر شد، طلا حبابِ مثبت دارد. اگر کمتر شد، حبابِ منفی. نرخِ روزِ دلارِ آزاد در صفحهٔ قیمت دلار امروز هست.
پس پیش از هر خریدِ طلا، اول ببینید خودِ مظنه چقدر حباب دارد. حبابِ سکه و صندوق روی همین عدد سوار میشود.
حباب سکه چطور محاسبه میشود؟
حبابِ سکه یعنی آن مقداری که بالاتر از ارزشِ طلای خودِ سکه میپردازید. سکهٔ امامی ۸٫۱۳۳ گرم وزن دارد و ۹۰ درصدش طلای خالص است. پس:
ارزش طلای سکه = (انس × دلار آزاد ÷ ۳۱٫۱۰۳۵) × ۰٫۹ × وزن سکه به گرم
بخشِ داخلِ پرانتز قیمتِ یک گرم طلای خالص به تومان است. وزنِ نیمسکه حدودِ ۴٫۰۶۶ گرم، ربعسکه حدودِ ۲٫۰۳۳ و سکهٔ گرمی حدودِ یک گرم است. برای سکهٔ تمام، همهٔ این حساب تقریباً میشود: انس × دلار × ۰٫۲۳۵۳.
با همان عددهای فرضی (انس ۴٬۰۰۰ دلار و دلار ۱۰۰٬۰۰۰ تومان)، طلای یک سکهٔ تمام حدودِ ۹۴ میلیون تومان میارزد. اگر سکه را ۱۱۳ میلیون بفروشند، حدودِ ۱۹ میلیون تومان حباب دارد؛ یعنی حدودِ ۲۰٪. این یعنی از هر پنج تومانی که میدهید، تقریباً یک تومانش بابتِ طلا نیست.
سکههای کوچکتر معمولاً حبابِ بیشتری دارند، چون برای هدیه و مهریه و پساندازِ کوچک خریدارِ بیشتری دارند. وقتی دورهٔ طلا را ضبط میکردم، حبابِ سکهٔ تمام حدودِ ۲۰٪ بود و حبابِ ربعسکه و سکهٔ گرمی بیش از ۵۰٪. یعنی سکهٔ گرمی تقریباً یکونیم برابرِ طلایش معامله میشد. اگر چنین حبابی روزی خالی شود، زیانِ بزرگی است.
حبابِ زیاد به این معنا نیست که سکه هیچوقت نخرید. مقداری حباب برای سکه عادی است. ولی وقتی حباب زیاد و زیادتر شد، شاید شمش یا طلای آبشده انتخابِ بهتری باشد. مقایسهٔ این گزینهها را در مقالهٔ بهترین روش سرمایهگذاری در طلا نوشتهام. روشِ کاملِ محاسبه حباب سکه برای همهٔ قطعهها در مقالهٔ حباب سکه چیست؟ آمده و حبابِ لحظهایِ هر سکه را در صفحهٔ قیمت سکه امروز میبینید.
طلای زینتی هم همین حساب را دارد، با عیارِ ۷۵۰ بهجای ۹۰۰. فقط در زینتی «حباب» همهچیز را با هم دارد: اجرت، سودِ فروشنده و مالیات. یعنی این طلا را چقدر گرانتر از طلای جهانی میخرید. این درصد برای زینتیِ نو معمولاً خیلی بالاست. پس زینتی را برای زیبایی و استفاده بخرید، نه برای سرمایهگذاری.
حباب صندوق: حبابِ اسمی و حبابِ واقعی
صندوقهای قابلمعامله مثلِ سهم روی تابلوی بورس خرید و فروش میشوند. ارزشِ هر واحدشان را هم صندوق هر روز اعلام میکند. به این عدد NAV ابطال میگویند؛ یعنی اگر واحدتان را به خودِ صندوق پس بدهید، چقدر به شما میرسد. فاصلهٔ قیمتِ تابلو با این عدد، حبابِ اسمی صندوق است:
حباب اسمی صندوق = (قیمت تابلو − NAV ابطال) ÷ NAV ابطال × ۱۰۰
مثالِ فرضی: اگر NAV ابطالِ یک صندوقِ طلا ۲۵٬۰۰۰ تومان باشد و واحدها ۲۵٬۱۵۰ تومان معامله شوند، ۱۵۰ تومان یعنی ۰٫۶٪ حبابِ اسمی دارد. اگر قیمت ۲۴٬۸۰۰ تومان باشد، حدودِ ۰٫۸٪ حبابِ منفی دارد. این دو عدد را در صفحهٔ نمادِ صندوق در سایتِ TSETMC و در سایتِ خودِ صندوق میبینید. حواستان باشد که آنجا به ریال است؛ یک صفر را بردارید تا تومان شود.
این عدد مثلِ یک هشدار است. صندوق دارد به شما میگوید: «ارزشِ هر واحد اینقدر است، آگاه باشید.» اگر فاصلهٔ قیمت با آن زیاد بود، یعنی بازار هیجانی شده و بهتر است صبر کنید.
حباب در حباب: نکتهای که بیشترِ خریدارها نمیبینند
ولی یک چیز اینجا پنهان است. NAV با قیمتِ داخلیِ سکه و گواهیهای طلا حساب میشود. فرض کنید صندوقی هزار سکه دارد و هر سکه در بازار ۵۰ میلیون تومان است. NAV همین ۵۰ میلیون را درست فرض میکند. ولی آن سکهٔ ۵۰ میلیونی خودش حباب ندارد؟ اگر ۱۰ یا ۲۰ درصد حباب داشت چه؟
اینجاست که به حبابِ واقعی میرسیم: قیمتِ واحدِ صندوق در برابرِ ارزشِ جهانیِ طلایی که پشتِ آن است. من در دوره یکی از صندوقهای طلا را دانهبهدانه حساب کردم. حبابِ اسمیاش فقط ششدهم درصد بود. ولی حبابِ واقعیاش حدودِ ۱۴٪ درآمد. یعنی کسی که به عددِ تابلو نگاه میکرد، خیال میکرد تقریباً بیحباب خریده است.
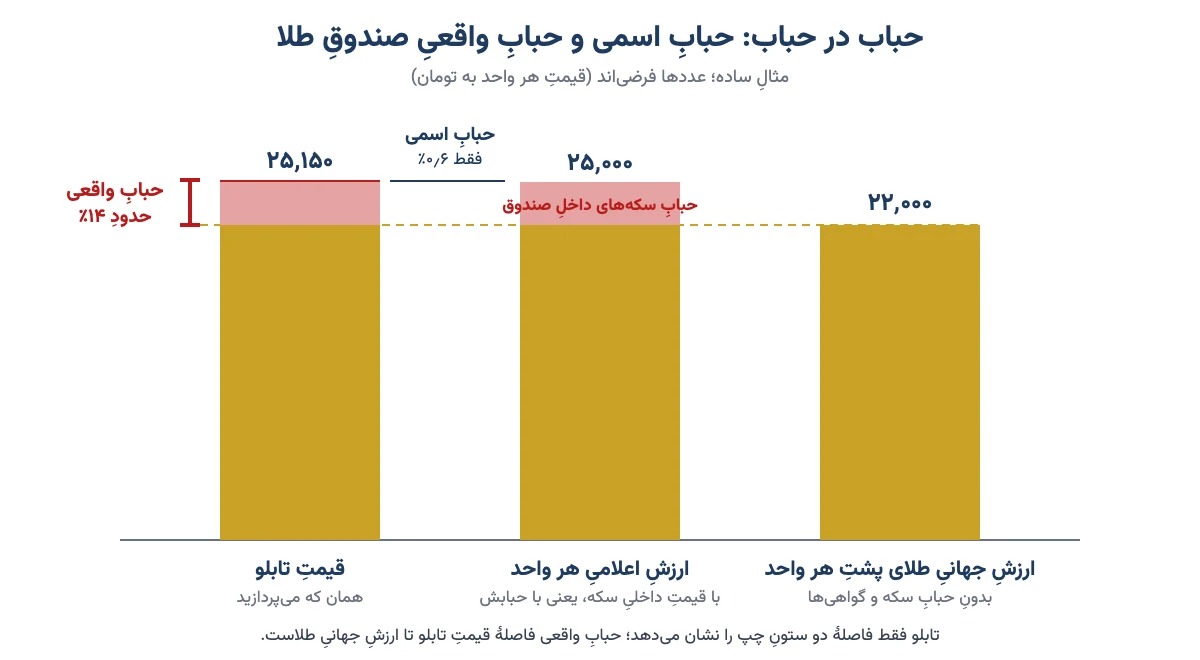
برای حسابِ حبابِ واقعی، فهرستِ داراییهای صندوق را از گزارشِ ماهانهٔ «صورت وضعیت پرتفوی» در سایتِ صندوق یا کدال بردارید. هر دارایی را با قیمتِ جهانیِ طلا، بدونِ حباب، ارزشگذاری کنید. جمع را بر تعدادِ واحدهای صندوق تقسیم کنید و با قیمتِ تابلو مقایسه کنید. نتیجه یک برآورد است، چون گزارش ماهانه است و بدهیها و هزینههای صندوق در آن نیامده. ولی برای مقایسه کافی است.
یک قاعدهٔ مهم هم دارد: همهٔ گزینهها را با یک مبنا بسنجید. یا همه را با دلارِ آزاد حساب کنید، یا همه را با دلارِ طلا. اگر صندوق را با یکی و سکه را با دیگری حساب کنید، مقایسهتان غلط درمیآید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین محاسبه را برای سکه، شمش، آبشده و صندوقهای طلا با مثالهای واقعی قدمبهقدم نشان دادهام. برای شناختِ انواعِ صندوق هم مقالهٔ صندوق سرمایهگذاری چیست؟ و برای انتخاب، بهترین صندوق طلا را بخوانید.
پس به حبابِ اسمیِ تابلو بسنده نکنید. حبابِ صفر روی تابلو یعنی «با قیمتِ امروزِ سکه در ایران گران نیست»، نه اینکه نسبت به طلای جهانی هم گران نیست.
حباب دلار یعنی چه؟
دلار، برخلافِ سکه، ارزشِ ذاتیِ قطعی ندارد. وقتی تحلیلگران از «حبابِ دلار» حرف میزنند، قیمتِ بازارِ آزاد را با یک «نرخِ تعادلی» مقایسه میکنند. این نرخ معمولاً از فرقِ تورمِ ایران و آمریکا حساب میشود. منطقش ساده است: اگر قیمتها در ایران سالی ۳۰٪ بالا برود و در آمریکا ۳٪، دلار هم باید سالی حدودِ ۲۶٪ گران شود، نه بیشتر. بعضیها هم حجمِ پول در ایران را با ذخایرِ ارزی مقایسه میکنند.
مشکل این است که هر مدل عددِ دیگری میدهد. انتظاراتِ سیاسی و تحریمها هم گاهی ماهها قیمت را بالاتر یا پایینتر از هر مدلی نگه میدارند. پس عددِ «حباب دلار» را با احتیاط بخوانید. آنچه به کارِ ما میآید این است که بعد از جهشهای تند و هیجانی، معمولاً دورهای از عقبنشینی میآید.
حباب در بازارهای دیگر: خانه، خودرو و رمزارز
- خانه: وقتی قیمتِ هر متر خیلی تندتر از درآمدِ مردم و اجاره بالا برود و بیشترِ خریدها برای سرمایهگذاری باشد تا زندگی، نشانهٔ حباب است. یک معیارِ ساده: قیمتِ خانه چند سالِ اجارهٔ همان خانه است؟ اگر این عدد خیلی بالاتر از گذشته رفته، احتیاط کنید.
- خودرو: در ایران فاصلهٔ قیمتِ کارخانه و بازار بیشتر از کمبودِ جنس و قیمتگذاریِ دستوری میآید تا هیجان. این را نباید با حبابِ کلاسیک یکی دانست، هرچند با عوضشدنِ سیاستها میتواند تند جمع شود.
- رمزارز: بیشترِ رمزارزها سود یا داراییِ پشتوانه ندارند. برای همین تعریفِ ارزشِ ذاتی برایشان سخت است. رونق و ریزشِ تندِ بیتکوین و آلتکوینها در ۲۰۱۷ و ۲۰۲۱ نمونههای روشنِ همان پنج مرحلهٔ مینسکیاند.
چکلیست: ۱۰ نشانهٔ حباب پیش از ترکیدن
هیچ نشانهای بهتنهایی کافی نیست. ولی هر چه تیکهای بیشتری بخورد، احتمالِ اینکه در مرحلهٔ سرخوشی باشید بیشتر است:
- قیمت در مدتِ کوتاه چند برابر شده، ولی سود یا داراییِ پشتش نه.
- P/E یا نسبتِ قیمت به NAV چند برابرِ میانگینِ گذشته است.
- جملهٔ «این بار فرق میکند» و پیشبینیهای عجیب همهجا شنیده میشود.
- کسانی که هیچوقت علاقهای نداشتند، با عجله وارد میشوند.
- خرید با وام یا با فروشِ خانه و ماشین رایج شده.
- صفهای خریدِ طولانی بی هیچ خبرِ تازهای شکل میگیرد.
- هر افتی خیلی زود خریده میشود و انگار کسی نمیترسد.
- رسانهها و شبکههای اجتماعی فقط از سودهای بزرگ حرف میزنند.
- حبابِ سکه یا صندوقها غیرعادی بالا رفته.
- سهامدارانِ بزرگ و مدیرانِ آگاه در حالِ فروشاند.
پس اگر بیشترِ این تیکها خورد، این زمانِ هیجان نیست، زمانِ حسابوکتاب است.
با حباب چه کنیم؟ اشتباههای رایج
هدف این نیست که قله و کف را دقیق بزنید؛ هیچکس نمیتواند. هدف این است که تصمیم را بر پایهٔ ارزش بگیرید، نه هیجان. این اشتباهها را بارها دیدهام:
- هر رشدی را حباب دانستن: با تورمِ بالا، رشدِ عددِ تومانی طبیعی است. حباب را با معیارِ واقعی بسنجید، نه با تومان.
- سوارِ حباب شدن به امیدِ فرارِ بهموقع: بیشترِ کسانی که میگویند «پیش از ترکیدن بیرون میآیم»، در مرحلهٔ وحشت با صفِ فروش روبهرو میشوند.
- حبابِ منفی را فرصتِ قطعی دانستن: قیمتِ زیرِ ارزش گاهی دلیل دارد. اول دلیلش را پیدا کنید.
- خرید با پولی که لازمش دارید: در حباب، زمان دستِ شما نیست. پولِ قرضی یا پولِ خرجِ زندگی را واردِ داراییِ حبابی نکنید.
- بیتوجهی به حبابِ سکه و صندوق هنگامِ خرید: چند درصد حباب در لحظهٔ خرید میتواند سودِ چند ماه را بخورد.
- اکتفا به حبابِ اسمی: عددی که تابلو نشان میدهد، حبابِ سکههای داخلِ صندوق را نمیبیند. اگر روی طلا سرمایهگذاری میکنید، حبابِ واقعی را هم حساب کنید.
بهترین سپر در برابرِ حباب این است که بدانید چیزی که میخرید واقعاً چقدر میارزد. این دانش با یاد گرفتنِ حسابوکتابِ هر بازار به دست میآید، نه با دنبالکردنِ توصیهٔ این و آن.
سوالات متداول
حباب قیمت چیست؟
حباب قیمت یعنی آن مقداری که بالاتر از ارزش واقعی یک دارایی پول میدهید. اگر طلای داخل سکهای ۱۰۰ میلیون تومان بیرزد و سکه ۱۲۰ میلیون فروخته شود، ۲۰ میلیون تومان یعنی ۲۰ درصد حباب مثبت دارد. اگر ارزانتر از ارزش باشد، حباب منفی دارد.
حباب را چطور تشخیص دهیم؟
قیمت را با ارزش واقعی مقایسه کنید: برای سکه با ارزش طلای خالص آن، برای صندوق با NAV ابطال و ارزش طلای پشت آن، و برای سهم با P/E و ارزشگذاری. رشد تند بی پشتوانهٔ سود، هجوم تازهواردها، صفهای هیجانی و خرید با وام هم نشانههای رفتاری حباباند.
حباب سکه چطور محاسبه میشود؟
اول ارزش طلای سکه را حساب کنید: انس ضرب در دلار آزاد، تقسیم بر ۳۱٫۱، ضرب در ۰٫۹ و ضرب در وزن سکه (۸٫۱۳۳ گرم برای سکهٔ تمام). بعد این عدد را از قیمت بازار کم کنید و حاصل را بر همان ارزش طلا تقسیم و در صد ضرب کنید.
حباب صندوق طلا چطور محاسبه میشود؟
حباب اسمی صندوق برابر است با قیمت تابلو منهای NAV ابطال، تقسیم بر NAV ابطال، ضرب در صد. ولی NAV حباب سکهها و گواهیهای داخل صندوق را نمیبیند. برای حباب واقعی باید داراییهای صندوق را با قیمت جهانی طلا ارزشگذاری و با قیمت واحد مقایسه کنید.
حباب مثبت و منفی چه فرقی دارند؟
در حباب مثبت گرانتر از ارزش واقعی میخرید و در حباب منفی ارزانتر. مثلاً اگر طلایی در دنیا یک میلیارد تومان بیرزد و در ایران ۹۹۰ میلیون معامله شود، یک درصد حباب منفی دارد. حباب منفی هم همیشه فرصت بیخطر نیست و باید دلیلش را پیدا کرد.
حباب طلا در ایران چند درصد عادی است؟
در شرایط عادی، مظنه و قیمت یک گرم طلای ۱۸ عیار در ایران معمولاً یکی دو درصد بالاتر یا پایینتر از ارزش جهانی معامله میشوند. حباب حدود ۵ درصد یعنی طلا در ایران گران است. حباب سکه معمولاً خیلی بیشتر از این است و سکههای کوچکتر حباب بیشتری دارند.
چرا حباب ربع سکه از سکه تمام بیشتر است؟
چون برای هدیه، مهریه و پسانداز کوچک بیشتر سراغ ربع و نیمسکه و سکهٔ گرمی میروند. به همین دلیل به نسبت وزن طلا، خریدار ربع سکه معمولاً درصد بیشتری بابت حباب میپردازد. در بعضی دورهها حباب ربع سکه بیش از دو برابر حباب سکهٔ تمام بوده است.
مراحل حباب از نگاه مینسکی کدام است؟
مینسکی هر حباب را پنج مرحله میداند: جابهجایی که با یک اتفاق یا فرصت تازه شروع میشود، رونق، سرخوشی که در آن احتیاط کنار میرود، سودگیری آدمهای باتجربه و در پایان وحشت و سقوطی که معمولاً از بالا رفتن تندتر است.
آیا بورس ۱۳۹۹ حباب بود؟
بیشتر تحلیلگران رشد ۱۳۹۹ را حبابی میدانند. شاخص کل در مرداد ۱۳۹۹ به حدود ۲ میلیون و ۷۸ هزار واحد رسید، P/E بازار چند برابر میانگین گذشته شد و شاخص تا خرداد ۱۴۰۰ نزدیک به نیمی از ارزش خود را از دست داد.
آیا حباب همیشه میترکد؟
حبابهای بزرگ دیر یا زود اصلاح میشوند، ولی همیشه با سقوط ناگهانی نیست. گاهی قیمت مدتها ثابت میماند تا تورم، سود یا ارزش واقعی به آن برسد و حباب آرام خالی شود. زمان این اتفاق را هیچکس نمیتواند دقیق پیشبینی کند.
جمعبندی
حباب یعنی فاصلهٔ قیمت با ارزشِ واقعی. هر بازاری ممکن است دچارش شود: سهم، صندوق، سکه، دلار و خانه. برای طلا و سکه و صندوق، حساب دقیق و ساده است. برای سهم و دلار به برآورد و مقایسه نیاز دارد. الگوی حبابها هم در چهار قرن عوض نشده: روایتِ تازه، پولِ ارزان، هیجانِ جمعی، سرخوشی و در آخر وحشت.
شما نمیتوانید جلوی حباب را بگیرید، ولی میتوانید آخرین خریدارش نباشید. پس دفعهٔ بعد که خواستید چیزی بخرید، اول دو سؤال بپرسید: ارزشِ واقعیِ این چقدر است؟ و من چند درصد بیشتر از آن پول میدهم؟ تصمیمِ نهایی با خودتان است، ولی با این دو عدد، دیگر چشمبسته تصمیم نمیگیرید.
ممنون با نثر ی شیوا و زیبا موضوع را توضیح دادید تشکر
سپاس از دقت نظر شما
سلام خسته نباشید استاد مطالب شیوا ساده و قابل فهم بود مثل همیشه عالی و پر بار سپاسگذارم
سپاس از توجه شما.