
صندوق درآمد ثابت چیست؟ بهترین صندوقها و مقایسه با سپرده بانکی

فهرست مطالب۱۲ بخش
- صندوق درآمد ثابت چیست؟ به زبانِ ساده
- صندوقهای درآمد ثابت پولتان را کجا میبرند؟
- سود صندوق درآمد ثابت چطور ساخته میشود؟
- انواع صندوق درآمد ثابت
- مقایسه صندوق درآمد ثابت با سپرده بانکی
- صندوق درآمد ثابت ضرر هم میدهد؟
- بهترین صندوق درآمد ثابت کدام است؟ چکلیست انتخاب
- نحوه خرید صندوق درآمد ثابت، قدمبهقدم
- صندوق درآمد ثابت را کجای سبدتان بگذارید؟
- شش اشتباهِ رایج در خرید صندوق درآمد ثابت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «پولی دارم که چند ماهِ دیگر لازمش دارم؛ بگذارم بانک یا جای دیگر؟» یکی از بهترین جوابها صندوق درآمد ثابت است. صندوق درآمد ثابت صندوقی کمنوسان زیرِ نظرِ سازمان بورس است. بیشترِ پول را در اوراقِ دولتی و سپردهٔ بانکی میگذارد و هر روز سودِ آن را به ارزشِ سهمِ شما اضافه میکند. سودش معمولاً از بانک بیشتر است و برداشتِ زودهنگام جریمه ندارد، ولی تضمینی هم نیست.
در ادامه با هم میبینیم این صندوق پولِ شما را کجا میبرد، سودش از کجا میآید، با سپردهٔ بانکی چه فرقی دارد و صندوقِ خوب را چطور خودمان انتخاب کنیم. یک حرفِ ناخوشایند را هم از همین اول بیتعارف بگویم: با تورمِ امروزِ ایران، این صندوق جای «نگهداشتنِ» پول است، نه راهِ پولدار شدن.
صندوق درآمد ثابت چیست؟ به زبانِ ساده
فرض کنید ده همسایه هر کدام ۵۰ میلیون تومان دارند. هر کدام جدا به بانک بروند، بانک همان سودِ معمولی را میدهد. ولی اگر پولها را روی هم بگذارند و یکجا با ۵۰۰ میلیون به بانک بروند، میتوانند چانه بزنند و سودِ بهتری بگیرند. صندوق درآمد ثابت همین کار را میکند، فقط بهجای ده همسایه، پولِ صدها هزار نفر را جمع میکند.
این پولِ بزرگ را یک مدیرِ حرفهای در چیزهایی میگذارد که سودشان از قبل تقریباً معلوم است: اوراقِ دولتی، اوراقِ شرکتهای معتبر و سپردهٔ بانکی. به هر کس به اندازهٔ پولش «واحد» میدهد. حواسمان باشد: آنچه میخریم واحدِ صندوق است، نه سهم. هر روز سودِ این داراییها حساب میشود و ارزشِ هر واحد کمی بالا میرود.
صندوق درآمد ثابت یکی از انواعِ صندوق سرمایهگذاری است. هدفش سودِ آرام و پایدار است، نه سودِ بزرگ و پرهیجان. مجوزش را سازمان بورس و اوراق بهادار میدهد و چند ناظر دارد. مدیر پول را سرمایهگذاری میکند. متولی مثلِ یک بازرس مراقب است مدیر از قانون و امیدنامه بیرون نزند؛ امیدنامه یعنی همان قولنامهٔ رسمیِ صندوق. حسابرس حسابها را بررسی میکند. در نوعِ بورسی، بازارگردان هم هست که همیشه خریدار و فروشنده باشد.
این بازار کوچک نیست. طبقِ گزارشِ پایانِ خرداد ۱۴۰۵، صندوقهای درآمد ثابت حدود ۱٬۴۹۴ همت دارایی داشتند. هر همت یعنی هزار میلیارد تومان. این یعنی بیش از نیمی (حدود ۵۲٪) از کلِ پولی که مردم به صندوقهای کشور سپردهاند، در همین صندوقهاست.
صندوق درآمد ثابت به کارِ چه کسی میآید؟
- کسی که از بالا و پایینِ بورس میترسد و میخواهد پولش هر روز کمی رشد کند، بیدلهره.
- کسی که پولی برای چند هفته یا چند ماهِ بعد کنار گذاشته: پولِ پیشِ خانه، جهیزیه، شهریه یا قسطِ بزرگ.
- بازنشستهای که میخواهد هر ماه مبلغی به حسابش بیاید، چیزی شبیهِ حقوقِ دوم.
- سرمایهگذارِ بورسی که بخشی از پولش را نقد نگه میدارد تا در روزهای ریزش سهمِ ارزان بخرد.
- کسبوکارهایی که پولِ حقوقِ ماهِ بعد یا خریدِ جنس را تا موعدش جایی امن نگه میدارند.
صندوقهای درآمد ثابت پولتان را کجا میبرند؟
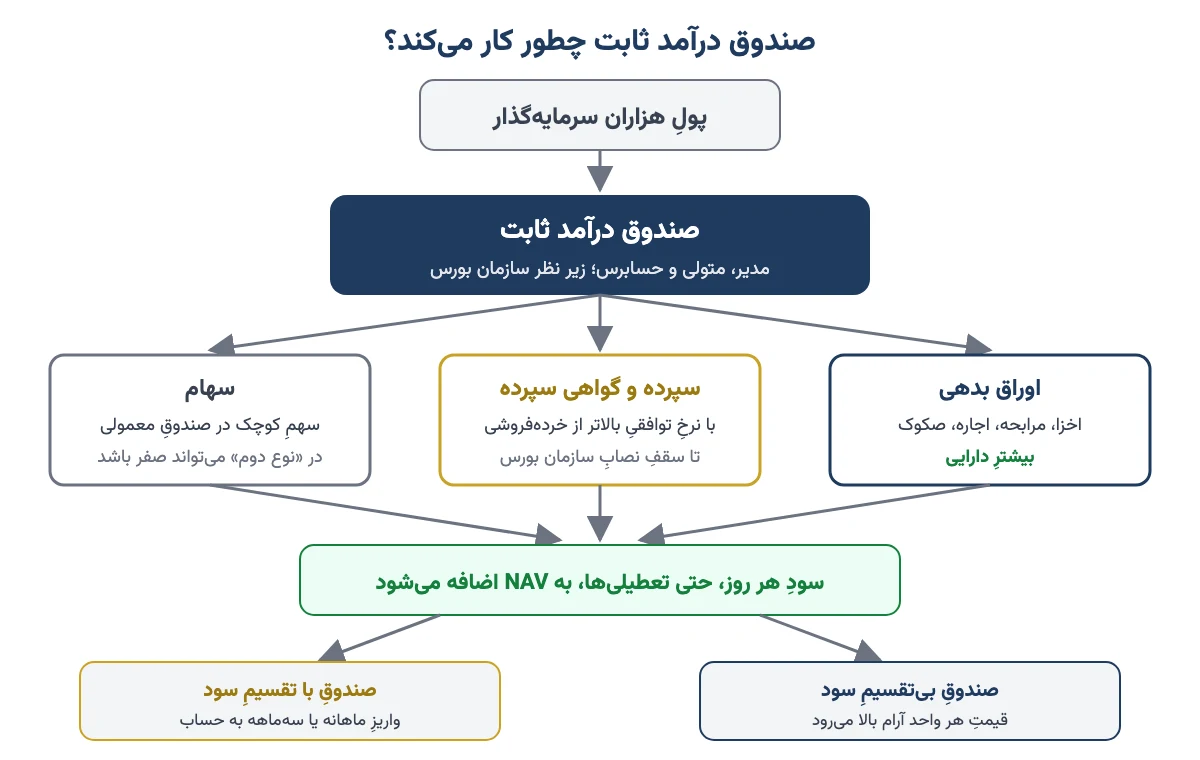
جوابِ کوتاه: بیشترش اوراقِ بدهی و سپردهٔ بانکی. هر صندوق در امیدنامهاش نوشته چه چیزی و تا چه سقفی بخرد و سازمان بورس هم برای این سقفها قاعده گذاشته. اسکلتِ سبد در بیشترِ صندوقها این است:
- اوراقِ با درآمد ثابت (بزرگترین بخش): اوراقِ بدهی یعنی اینکه دولت یا یک شرکت از مردم قرض میگیرد و قول میدهد سرِ موعد پول را با سود پس بدهد. معروفترینشان اوراق خزانه اسلامی (اخزا) است که ارزانتر از مبلغِ اسمی فروخته میشود و سرِ موعد کاملش پرداخت میشود. اوراقِ مرابحه و اجاره و دیگر انواعِ صکوک هم سودِ دورهای میدهند.
- سپرده و گواهی سپردهٔ بانکی: صندوق با پولِ کلان با بانک چانه میزند و نرخی میگیرد که به من و شما نمیدهند. سازمان بورس برای این بخش سقف گذاشته و سهمِ هر بانک را هم محدود کرده، تا اگر یک بانک گرفتار شد، کلِ صندوق گرفتار نشود.
- سهام (بخشِ کوچک): در صندوقِ معمولی کمی از دارایی میتواند سهام باشد. این سقف در سالهای گذشته چند بار بینِ ۵ تا ۱۵ درصد عوض شده است. در صندوقهای «نوع دوم» مدیر میتواند اصلاً سهام نخرد.
- کمی پولِ نقد: برای اینکه هر کس خواست پولش را بگیرد، معطل نماند.
این سقفها همیشه ثابت نمیمانند. مثلاً سقفِ سپردهٔ بانکی در چند سالِ اخیر بینِ ۵۰، ۴۰ و ۳۵ درصد جابهجا شده است. اگر برایتان مهم است دقیقاً چه چیزی در سبد است، گزارشِ ماهانهٔ صندوق را در سایتِ خودش یا در کدال ببینید. پس صندوق درآمد ثابت در اصل یک «قرضدهندهٔ بزرگ» است؛ به دولت و بانک و شرکتها قرض میدهد و سودش را با شما تقسیم میکند.
سود صندوق درآمد ثابت چطور ساخته میشود؟
قیمتِ هر واحد را عددی به نامِ خالص ارزش داراییها (NAV) نشان میدهد. NAV یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند و بدهیهایش را بدهند، به هر واحد چقدر میرسد. مثلِ یک دیگِ بزرگِ آش: کلِ دیگ را تقسیم بر تعدادِ کاسهها کنید، سهمِ هر کاسه درمیآید.
سودِ اوراق و سپردهها روزشمار است. یعنی هر روز، حتی جمعه و تعطیلی، سودِ همان روز حساب میشود و در NAV مینشیند. برای همین قیمتِ واحد تقریباً هر روز کمی بالاتر از دیروز است. اگر فقط یک هفته هم پولتان در صندوق باشد، سودِ همان یک هفته را گرفتهاید.
کارمزدِ مدیر و متولی و حسابرس هم هر روز از همین دارایی کم میشود. پس نرخی که صندوق اعلام میکند معمولاً «خالص» است و لازم نیست کارمزدِ مدیریت را جدا از آن کم کنید.
سود مؤثر سالانه یعنی چه؟
صندوقها نرخشان را به شکلِ «سودِ مؤثرِ سالانه» اعلام میکنند. یعنی فرض کردهاند سودِ هر روز روی اصلِ پول مینشیند و فردا خودش هم سود میگیرد؛ مثلِ گلولهبرفی که هرچه میغلتد بزرگتر میشود. بانکها اما معمولاً نرخِ ساده (اسمی) میگویند. برای مقایسهٔ منصفانه، باید هر دو را به یک زبان برگردانیم:
- سودِ مؤثرِ ۳۹٪ در سال یعنی تقریباً ۲٫۸٪ در ماه، یا حدودِ ۰٫۰۹٪ در روز.
- سپردهٔ ۲۰٫۵٪ که سودش ماهانه واریز میشود، اگر هر ماه سودش را دوباره سپرده کنید، در بهترین حالت به حدودِ ۲۲٫۵٪ مؤثر میرسد. در عمل بیشترِ ما این کار را نمیکنیم.
اگر اهلِ حسابوکتاباید، سودِ ماهانه از این راه درمیآید: (۱ + نرخِ مؤثرِ سالانه) به توانِ یکدوازدهم، منهای یک. نگران نباشید اگر حوصلهٔ فرمول ندارید؛ با ماشینحساب سود بانکی ببینید پولتان در بانک چقدر سود میگیرد و عدد را کنارِ نرخِ صندوق بگذارید.
نرخِ اعلامی قول نیست
نرخی که صندوق اعلام میکند پیشبینیِ مدیر است، نه قول. هر وقت سودِ اوراق یا سپردهها عوض شود، این نرخ هم عوض میشود. مثلاً در شهریور ۱۴۰۵ نرخِ اعلامیِ بیشترِ صندوقهای درآمد ثابت حدودِ ۳۵ تا ۴۰ درصدِ مؤثرِ سالانه بود و چند صندوق نرخشان را از ۳۹ به ۴۰ درصد رساندند. یک سال پیشتر این عددها پایینتر بود و سالِ بعد هم ممکن است جای دیگری باشد.
صندوقهایی که سود را ماهانه واریز میکنند، گاهی بخشی از سودِ هر ماه را کنار میگذارند تا در ماههای بد هم بتوانند سودِ وعدهداده را بدهند. به این پسانداز «ذخیره» میگویند. هرچه ذخیره بیشتر باشد، صندوق برای حفظِ سودِ ماهانه دستش بازتر است. پس نرخِ امروز را ببینید، ولی رویش حساب باز نکنید.
انواع صندوق درآمد ثابت
این صندوقها را از سه نگاه دستهبندی میکنند: از کجا خریده میشوند، سودشان را چطور میدهند و چه چیزی در سبدشان است.
صندوق درآمد ثابت قابل معامله و صدور و ابطالی
صندوق قابل معامله (ETF) نماد دارد و واحدهایش مثلِ سهم در سامانهٔ کارگزاری خرید و فروش میشود. ETF یعنی صندوقی که در بورس معامله میشود. صندوقِ صدور و ابطالی نماد ندارد. شما مستقیم به سایت یا اپلیکیشنِ خودِ صندوق میروید و درخواستِ «صدور» (یعنی خرید) یا «ابطال» (یعنی فروش) میدهید. جدولِ زیر فرقها را کنارِ هم گذاشته است:
| ویژگی | قابل معامله (ETF) | صدور و ابطالی |
|---|---|---|
| از کجا بخریم | سامانهٔ معاملاتیِ کارگزاری، با کد بورسی | سایت یا اپلیکیشنِ صندوق |
| با چه قیمتی | قیمتِ بازار؛ معمولاً نزدیکِ NAV به کمکِ بازارگردان | دقیقاً NAV، معمولاً NAV روزِ کاریِ بعد از درخواست |
| چه ساعتی | فقط ساعتِ بازار | درخواست هر ساعت، اجرا در روزِ کاری |
| پول کی میرسد | معمولاً روزِ کاریِ بعد | بسته به صندوق، از چند ساعت تا یکی دو روزِ کاری |
| کارمزد | کارمزدِ معاملهای خیلی کم، از هر دو طرف | گاهی کارمزدِ ابطالِ زودهنگام |
| ریسکِ ویژه | در روزهای هیجانی قیمت ممکن است کمی پایینتر از NAV معامله شود | اگر خیلیها همزمان پولشان را بخواهند، پرداخت ممکن است چند روز عقب بیفتد |
اگر حسابِ کارگزاری دارید و زیاد بینِ سهم و نقد جابهجا میشوید، ETF راحتتر است. سهم را میفروشید، پول «کفِ کارگزاری» مینشیند و همانجا صندوق میخرید، بیآنکه پای حسابِ بانکی وسط بیاید. قیمت هم در کلِ کشور یکی است؛ تهران باشید یا قشم فرقی نمیکند. ولی اگر اهلِ بورس نیستید و فقط جای امنی برای پسانداز میخواهید، صدور و ابطال سادهتر است.
با تقسیم سود و بدون تقسیم سود
صندوقهای با تقسیم سود سود را ماهانه یا سهماهه به حسابِ بانکیتان واریز میکنند و قیمتِ واحد بعد از هر واریز تقریباً به جای قبلش برمیگردد. این مدل به کارِ کسی میآید که از سودش خرجِ ماهانه میکند؛ مثلِ اجارهای که هر ماه میرسد.
در صندوقهای بدونِ تقسیم سود (که «رشدی» یا «انباشتی» هم میگویند) سود در قیمتِ واحد میماند و خودش دوباره سود میگیرد. هر وقت پول خواستید، به همان اندازه واحد میفروشید. برای پساندازِ طولانیتر این مدل بهتر است، چون سود بیدردسر روی سود مینشیند.
صندوق معمولی و «نوع دوم»
در سالهای اخیر صندوقهایی با نامِ «درآمد ثابت نوع دوم» راه افتادهاند. در اینها مدیر مجبور نیست سهام بخرد و معمولاً سود هم تقسیم نمیشود. اگر نمیخواهید حتی ذرهای از پولتان به بالا و پایینِ بورس گره بخورد، این گروه به هدفتان نزدیکتر است.
با صندوق مختلط و اهرمی اشتباه نگیرید
همهٔ صندوقها کمریسک نیستند. صندوق مختلط بخشِ بزرگی سهام دارد و خیلی بیشتر بالا و پایین میرود. صندوق اهرمی داستانِ دیگری است: به یک گروه سودی شبیهِ درآمد ثابت میدهد و ریسکِ زیاد را روی دوشِ گروهِ دیگر میگذارد. پیش از خرید، در سایت یا امیدنامه ببینید نوعِ صندوق دقیقاً «درآمد ثابت» نوشته شده یا نه. پس اسمِ زیبا یا تبلیغِ «سودِ ثابت» کافی نیست؛ نوعِ صندوق را خودتان بخوانید.
مقایسه صندوق درآمد ثابت با سپرده بانکی
پرسشِ همیشگی این است: «صندوق که خودش هم پول را در بانک میگذارد؛ چرا خودم مستقیم سپرده نکنم؟» جواب در چهار چیز است: نرخ، دسترسی به پول، سود روی سود و هزینههای پنهان. جدولِ زیر تصویرِ مهر ۱۴۰۵ را نشان میدهد:
| معیار | صندوق درآمد ثابت | سپردهٔ بانکی |
|---|---|---|
| نرخِ سود | اعلامی و متغیر؛ در شهریور ۱۴۰۵ بیشترشان حدودِ ۳۵ تا ۴۰٪ مؤثر | سقفِ مصوب؛ یکساله حدودِ ۲۰٫۵٪، کوتاهمدتِ عادی ۵٪ |
| برداشتِ زودتر از موعد | هر روزِ کاری، بی جریمه، با سودِ روزهای نگهداری | معمولاً با کم شدنِ نرخ یا جریمه |
| سود روی سود | خودکار در صندوقهای بیتقسیمِ سود | سود به حسابِ دیگری میرود و خودش سود نمیگیرد |
| تضمین | اصل و سود تضمینشده نیست؛ ریسک کم است ولی صفر نیست | اصلِ پول تا سقفی مشخص زیرِ پوششِ صندوق ضمانت سپردهها |
| مالیات | درآمدِ صندوق و خرید و فروشِ واحدها طبقِ قانونِ فعلی معاف است | وابسته به قانونِ بودجه و نوعِ سپرده |
| حداقلِ پول | به اندازهٔ یک واحد؛ معمولاً مبلغی کوچک | بسته به بانک و نوعِ سپرده |
| بالا و پایین شدنِ ارزش | خیلی کم، ولی روزِ منفی هم ممکن است | روی کاغذ بینوسان |
میبینید که صندوق در نرخ و دسترسی جلوتر است و بانک در تضمینِ اصلِ پول. انتخاب بستگی دارد به اینکه کدام برایتان مهمتر است.
چرا نرخ صندوقها از سپرده بالاتر است؟
اول، قدرتِ پولِ بزرگ. همان مثالِ همسایهها: صندوقی با چند ده همت دارایی میتواند با بانک سرِ نرخ چانه بزند و گواهی سپردهٔ ویژه بخرد. ما با چند صد میلیون تومان چنین قدرتی نداریم.
دوم، سودِ اوراق. بخشِ بزرگِ سبد اوراقِ دولتی و شرکتی است. سودِ این اوراق در سالهای تورمی معمولاً از سقفِ سودِ سپرده بالاتر بوده است.
سوم، سودِ بلندمدت با پولی که همیشه دمِ دست است. بانک بیشترین سود را به سپردهٔ چندساله میدهد. صندوق میتواند پول را بلندمدت بگذارد، چون هر روز عدهای پول میآورند و عدهای میبرند. نتیجه اینکه شما سهمی از یک سپردهٔ بلندمدت را برای چند هفته یا چند ماه دارید.
چهارم، دردسرِ کمتر. پیدا کردنِ بانکِ مناسب، باز و بسته کردنِ حساب و پیگیریِ تمدید وقت و هزینه دارد. در صندوق این کار را مدیرِ حرفهای هر روز برای همه انجام میدهد. پس سودِ بیشترِ صندوق جادو نیست؛ حاصلِ بزرگی و مدیریت است.
بیایید با هم حساب کنیم: ۵۰۰ میلیون تومان برای شش ماه
فرض کنید ۵۰۰ میلیون تومان دارید که شش ماهِ دیگر برای پیشپرداختِ خانه لازم دارید. با نرخهای حدودیِ مهر ۱۴۰۵ حساب میکنیم. همهٔ عددها فرضی و گردند و نرخِ صندوق را ثابت گرفتهایم:
| گزینه | نرخِ فرضی | سودِ شش ماه | موجودی پس از شش ماه |
|---|---|---|---|
| حسابِ کوتاهمدتِ عادی | ۵٪ اسمی | حدودِ ۱۲٫۵ میلیون | حدودِ ۵۱۲٫۵ میلیون |
| سپردهٔ ویژهٔ ششماهه | ۱۷٪ اسمی | حدودِ ۴۲٫۵ میلیون | حدودِ ۵۴۲٫۵ میلیون |
| صندوق درآمد ثابت | ۳۹٪ مؤثرِ سالانه | حدودِ ۸۹٫۵ میلیون | حدودِ ۵۸۹٫۵ میلیون |
در این مثال صندوق تقریباً دو برابرِ سپردهٔ ویژه سود داده است. اگر هم وسطِ راه پول لازم شد، جریمهای در کار نیست. تا اینجا خبرِ خوب بود؛ ولی هنوز یک عدد مانده که خیلیها فراموشش میکنند: تورم.
اگر تورمِ سالانه حدودِ ۷۰٪ بماند، شش ماهِ بعد برای خریدِ همان چیزهایی که امروز با ۵۰۰ میلیون میشود خرید، حدودِ ۶۵۲ میلیون تومان لازم است. یعنی حتی صندوق هم حدودِ ۱۰٪ از قدرتِ خریدِ پول را از دست داده است. سپردهٔ ویژه حدودِ ۱۷٪ و پولِ بیسود حدودِ ۲۳٪.
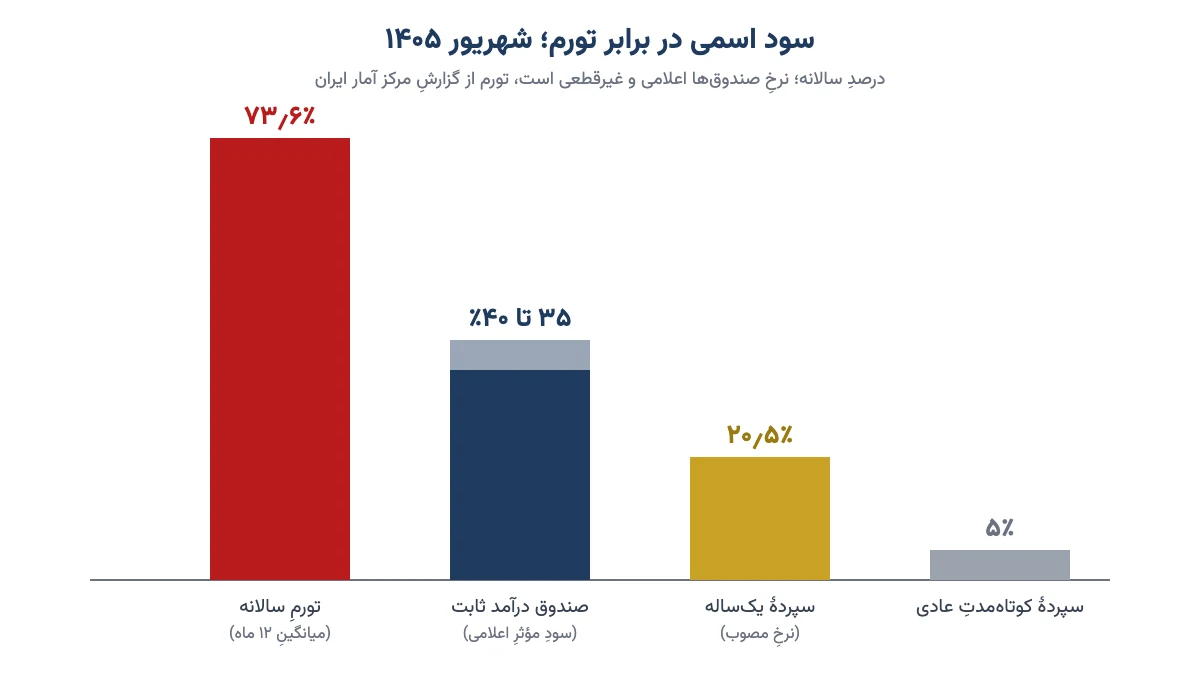
طبقِ گزارشِ مرکز آمار، تورمِ سالانه در شهریور ۱۴۰۵ به ۷۳٫۶٪ و تورمِ نقطهبهنقطه به ۸۹٫۸٪ رسید. تورم مثلِ لیوانِ شیری است که هر روز کمی آب تویش میریزند: لیوان پرتر به نظر میرسد، ولی شیرش کمتر شده. سودِ ۳۵ تا ۴۰ درصدی در کنارِ تورمِ ۷۰ درصدی یعنی عدد در حسابتان بالا میرود، ولی با آن کمتر از قبل نان و گوشت میشود خرید.
پس صندوق درآمد ثابت بهترین جا برای پولی است که باید تومانی و دمِ دست بماند. برای حفظِ ارزشِ پولِ چندساله، کافی نیست.
صندوق درآمد ثابت ضرر هم میدهد؟
جوابِ کوتاه: ضررِ ماندگار در صندوقهای معتبر خیلی کم پیش آمده، ولی «بیریسک» هم نیستند. هیچ سرمایهگذاریِ بیریسکی وجود ندارد. این چهار ریسک را بشناسید:
ریسک نرخ بهره
فرض کنید شما سپردهای با سودِ ۲۵٪ دارید و میخواهید آن را به کسی بفروشید. اگر فردا بانکها سپرده با سودِ ۳۰٪ بدهند، دیگر کسی سپردهٔ شما را به همان قیمت نمیخرد؛ باید ارزانتر بفروشید. اوراق هم همینطورند. وقتی نرخ بهره بالا میرود، قیمتِ اوراقِ قدیمی پایین میآید و NAV صندوق چند روز افت میکند. صندوقی که اوراقِ بلندمدتِ بیشتری دارد، بیشتر افت میکند. در خرداد ۱۴۰۰ گزارشهای بازار از همین افت در برخی صندوقهای درآمد ثابت خبر میدادند.
برعکسش هم درست است. وقتی نرخها پایین میآیند، قیمتِ اوراقِ موجود بالا میرود و صندوق مدتی بیش از انتظار سود میدهد.
ریسکِ بانک و ناشر
اگر دولت یا شرکتی که اوراق داده، یا بانکی که صندوق در آن سپرده دارد، گرفتار شود، بخشی از دارایی آسیب میبیند. سقفِ سپرده در هر بانک برای همین است. صندوقی که پولِ زیادی را در یکی دو بانکِ ضعیف گذاشته، با صندوقِ متنوع یکی نیست.
فاصلهٔ قیمت و NAV در صندوقهای قابل معامله
در روزهای هیجانی که همه با هم میخواهند بفروشند، قیمتِ ETF ممکن است کمی پایینتر از NAV بنشیند. بازارگردان این فاصله را معمولاً زود جمع میکند. ولی اگر مجبور باشید درست همان روز بفروشید، این فاصله را شما میپردازید.
عقب ماندن از تورم
بزرگترین ضررِ صندوق درآمد ثابت در ایرانِ امروز در صورتحساب دیده نمیشود: جا ماندن از تورم. همان لیوانِ شیر. پس اگر کسی گفت «این صندوق هیچوقت ضرر نمیدهد»، بپرسید: «به تومان یا به قدرتِ خرید؟»
بهترین صندوق درآمد ثابت کدام است؟ چکلیست انتخاب
«بهترین صندوق درآمد ثابت» یک اسمِ ثابت نیست. نرخها هر چند هفته عوض میشوند و بالای جدول دائم جابهجا میشود. فهرستهایی که با سودِ یک ماهِ گذشته چیده میشوند، معمولاً دیر به دستِ شما میرسند. یک قاعدهٔ ساده را هم همیشه به خودم یادآوری میکنم: هر صندوقی که معروف شد لزوماً خوب نیست، و آن که بالای فهرست است لزوماً بهترین نیست. بهجای دنبال کردنِ اسم، این نُه معیار را خودتان بسنجید:
- سابقه و اندازه: صندوقی با چند سال سابقه و داراییِ بزرگ معمولاً راحتتر نقد میشود و مدیرش در روزهای سخت امتحان پس داده است. صندوقِ خیلی کوچک ممکن است با بیرون رفتنِ یکی دو سرمایهگذارِ بزرگ تحتِ فشار برود.
- سودِ واقعیِ گذشته، نه نرخِ تبلیغاتی: سودِ ۶ و ۱۲ ماهِ گذشته را از روی تغییرِ NAV (بهعلاوهٔ سودِ واریزی) ببینید. اختلافِ چند دهم درصد بینِ صندوقهای بزرگ طبیعی است. اختلافِ خیلی زیاد یعنی ریسکِ بیشتر، مثلاً سهامِ بیشتر یا اوراقِ کماعتبارتر.
- آرام بودنِ نمودار: نمودارِ NAV یک صندوقِ خوب مثلِ پلههای آرام بالا میرود. پرشها و افتهای تند یعنی سهام یا اوراقِ بلندمدتِ بیشتری در سبد است.
- ترکیبِ دارایی: سهمِ اوراقِ دولتی، سپرده و سهام را در گزارشِ ماهانه ببینید. اوراقِ دولتی از نظرِ بازپرداخت امنترند.
- ذخیره: در صندوقهای با تقسیمِ سود، ذخیرهٔ بیشتر یعنی توانِ بیشتر برای حفظِ سودِ ماهانه در ماههای سخت.
- نقدشوندگی: یعنی چقدر راحت پولتان را پس میگیرید. در ETF به حجمِ معاملاتِ روزانه نگاه کنید؛ به یک روز بسنده نکنید و میانگینِ یک ماه را ببینید. فاصلهٔ قیمت تا NAV را هم ببینید. در صدور و ابطال بپرسید پول معمولاً چند روزه میرسد.
- کارمزدها: کارمزدِ مدیریت در نرخِ خالص پنهان است، ولی کارمزدِ ابطالِ زودهنگام را در امیدنامه نگاه کنید.
- شیوهٔ پرداختِ سود: درآمدِ ماهانه میخواهید؟ صندوقِ با تقسیمِ سود. پسانداز میکنید؟ صندوقِ بیتقسیمِ سود.
- مدیر و متولی: مدیرِ صندوق کدام شرکت است و صندوقهای دیگرش را چطور اداره کرده؟
برای مقایسهٔ همزمان، سایتِ فیپیران فهرستِ کاملِ صندوقهای درآمد ثابت را با سودِ دورههای مختلف و اندازهٔ دارایی نشان میدهد. برای اینکه تصوری از اندازهها داشته باشید: طبقِ دادههای فیپیران که رسانهها در تیر ۱۴۰۵ منتشر کردند، صندوقهایی مثلِ یاقوت آگاه، کارا، سپر سرمایه بیدار، پاسارگاد و کیان در شمارِ بزرگترینهای این گروه بودند. این فهرست پیشنهادِ خرید نیست؛ فقط نشان میدهد پولِ بیشترِ مردم کجاست. تصمیمِ نهایی با خودتان.
کدام نوع برای کدام هدف؟
اگر هنوز مطمئن نیستید کدام نوع به کارتان میآید، از هدفتان شروع کنید:
| هدفِ شما | نوعِ مناسبتر | چرا |
|---|---|---|
| نگهداریِ پولِ نقدِ سبدِ بورسی برای روزهای فرصت | قابل معامله، بیتقسیمِ سود | فروشِ صندوق و خریدِ سهم در همان حسابِ کارگزاری، بیمعطلی |
| درآمدِ ماهانه برای خرجِ زندگی | صدور و ابطال یا ETF با تقسیمِ سودِ ماهانه | واریزِ منظم به حسابِ بانکی |
| پولِ چند ماهِ آینده (پیشِ خانه، جهیزیه) | صندوقِ بزرگ و قدیمی، ترجیحاً «نوع دوم» | کمترین نوسان، بی جریمهٔ برداشت |
| پساندازِ چندساله | بیتقسیمِ سود، فقط بهعنوانِ بخشی از سبد | سود روی سود؛ ولی بهتنهایی جلوی تورم را نمیگیرد |
پس اول بپرسید «این پول را کی لازم دارم و برای چه؟»، بعد سراغِ اسمِ صندوق بروید.
نحوه خرید صندوق درآمد ثابت، قدمبهقدم
برای هر دو نوع، قدمِ اول یکی است: احرازِ هویت در سامانهٔ سجام. بعد بسته به نوعِ صندوق، راه دو تا میشود.
صندوقِ قابل معامله:
- در یک کارگزاری بورس حساب باز کنید و کد بورسی بگیرید.
- حسابِ کارگزاری را از درگاهِ بانکی شارژ کنید.
- نمادِ صندوق را در سامانهٔ معاملاتی جستوجو کنید و مثلِ سهم سفارشِ خرید بگذارید.
- پیش از خرید، قیمتِ تابلو را با NAV ابطالِ همان لحظه مقایسه کنید. خریدِ گرانتر از NAV یعنی بخشی از سودِ آینده را از قبل پرداختهاید.
صندوقِ صدور و ابطالی:
- به سایت یا اپلیکیشنِ رسمیِ صندوق بروید و با کد ملی ثبتنام کنید. اطلاعات معمولاً خودکار از سجام خوانده میشود.
- مبلغ را از درگاهِ بانکی واریز کنید و درخواستِ صدور بدهید.
- واحدها معمولاً با NAV روزِ کاریِ بعد صادر میشوند و سود از روزِ صدور حساب میشود.
- برای خروج، درخواستِ ابطال بدهید. پول به حسابِ بانکیِ ثبتشده در سجام واریز میشود.
دو هشدارِ کوچک ولی مهم: پیش از روزِ تقسیمِ سود، به هوای «سودِ این ماه» خرید نکنید. قیمتِ واحد بعد از واریز به همان اندازه پایین میآید و چیزی نصیبتان نمیشود. دوم، فقط از نشانیِ رسمیِ صندوق یا کارگزاری خرید کنید. پیامکها و صفحههای جعلی با وعدهٔ «سودِ تضمینیِ بالا» کم نیستند؛ هیچ صندوقِ قانونی سودِ قطعی و بالاتر از بازار قول نمیدهد.
صندوق درآمد ثابت را کجای سبدتان بگذارید؟
جای امنِ پولِ نقد برای روزهای ریزش
سرمایهگذارهای باتجربه همیشه کمی پولِ نقد کنار دارند تا وقتی بازار چند روزِ سخت داشت، سهمِ خوب را ارزان بخرند. اگر این پول در حسابِ کارگزاری بخوابد، سودی نمیگیرد. پیشنهادِ من برای این بخش، ETF درآمد ثابت است: هر روز سود میگیرد و هر وقت فرصت آمد، با یک فروشِ ساده پولش آماده است.
بیمه کردنِ اصلِ پول
با صندوق درآمد ثابت میشود اصلِ پول را «بیمه» کرد و با بقیه ریسک کرد. بیایید حساب کنیم. فرض کنید یک میلیارد تومان دارید و نرخِ صندوق ۴۰٪ است. اگر حدودِ ۷۱۵ میلیون را در صندوق بگذارید، با فرضِ ثابت ماندنِ نرخ، یک سال بعد دوباره حدودِ یک میلیارد دارید.
حالا ۲۸۵ میلیونِ باقیمانده را میتوانید در سهام یا طلا بگذارید. اگر همهاش از بین برود، اصلِ پولتان به تومان سرِ جایش است. اگر سود کند، کلِ سبد از نرخِ صندوق جلو میزند. پس این روش برای کسی است که میخواهد ریسک کند، ولی شبِ راحت هم بخوابد.
پسانداز و قدرتِ سود روی سود
سودِ صندوقهای بیتقسیمِ سود روی هم جمع میشود. ۱۰۰ میلیون تومان با سودِ ثابتِ ۴۰٪ پس از سه سال حدودِ ۲۷۴ میلیون میشود. همین پول در سپردهٔ ۲۰٫۵٪ که سودش را هر ماه خرج میکنید، پس از سه سال روی هم حدودِ ۱۶۱ میلیون است. این فرق، قدرتِ سود روی سود است.
ولی با تورمِ بالای ۷۰ درصد، هیچکدام از این دو پسانداز را در ارزشِ واقعی حفظ نمیکند. من در دورهٔ صفر تا صد سرمایهگذاری در طلا یک مقایسهٔ پانزدهساله را با عدد نشان دادهام. در آن مقایسه، اگر کسی سالِ ۱۳۸۸ دویست میلیون تومان در سپردهٔ یکساله گذاشته و سودش را دوباره سپرده کرده بود، تا ۱۴۰۳ به حدودِ ۳٫۲ میلیارد میرسید. همین پول در طلا حدودِ ۳۰ میلیارد شده بود. این بازدهِ گذشته است، نه پیشبینیِ آینده؛ ولی نشان میدهد پولی که فقط در سودِ ثابت بماند، از تورم جا میماند.
پس برای پساندازِ چندساله، صندوق درآمد ثابت را یک بخش از ترکیب ببینید، نه همهٔ آن. اینکه پول را بینِ طلا، سهام، دلار و درآمد ثابت چطور تقسیم کنید، در مقالهٔ پولم را کجا سرمایهگذاری کنم مفصل آمده است.
پولِ کسبوکار
مغازهدار یا شرکتی که پولِ حقوقِ ماهِ بعد یا خریدِ جنس را کنار گذاشته، نمیتواند آن را طلا یا سهام کند؛ ممکن است سرِ موعد نقد نشود. حسابِ جاری هم سودی نمیدهد. صندوق درآمد ثابت جای طبیعیِ این پول است، چون در یکی دو روزِ کاری نقد میشود.
شش اشتباهِ رایج در خرید صندوق درآمد ثابت
- مقایسهٔ نرخِ مؤثرِ صندوق با نرخِ سادهٔ بانک بیآنکه هر دو را به یک زبان برگردانید.
- انتخاب فقط بر اساسِ بالاترین نرخِ این هفته. نیم درصد سودِ بیشتر ارزشِ رفتن به یک صندوقِ کوچک و ناشناخته را ندارد.
- جابهجاییِ مداوم بینِ صندوقها برای چند صدم درصد. کارمزد و روزهای بیسودِ بینِ ابطال و صدور، همان سود را میخورد.
- خریدِ ETF گرانتر از NAV در روزهای شلوغ.
- اشتباه گرفتنِ صندوق مختلط یا اهرمی با درآمد ثابت، فقط چون اسمشان شبیه است یا تبلیغِ «سودِ ثابت» کردهاند.
- گذاشتنِ همهٔ پسانداز در درآمد ثابت وقتی تورم چند ده درصد بالاتر از سودِ آن است.
پس دفعهٔ بعد که خواستید صندوق درآمد ثابت بخرید، اول این سه پرسش را از خودتان بپرسید: این پول را کی لازم دارم؟ سودش را ماهانه میخواهم یا روی هم؟ نوعِ صندوق واقعاً «درآمد ثابت» است؟
سوالات متداول
صندوق درآمد ثابت چیست؟
صندوقی کمنوسان زیرِ نظرِ سازمان بورس است که پولِ مردم را جمع میکند و بیشترش را در اوراقِ دولتی مثلِ اخزا و مرابحه و سپردهٔ بانکی میگذارد. سودِ آن را هر روز به ارزشِ واحدها اضافه میکند یا هر ماه به حسابتان میریزد.
بهترین صندوق درآمد ثابت کدام است؟
یک صندوقِ همیشهبهترین وجود ندارد و صندوقِ معروف لزوماً بهترین نیست. صندوقی را انتخاب کنید که چند سال سابقه، داراییِ بزرگ، نمودارِ آرام، اوراقِ دولتیِ بیشتر و نقدشوندگیِ خوب دارد و شیوهٔ پرداختِ سودش با نیازِ شما جور است.
سود صندوق درآمد ثابت بیشتر است یا سپرده بانکی؟
معمولاً صندوق. در شهریور ۱۴۰۵ نرخِ اعلامیِ بیشترِ صندوقها حدودِ ۳۵ تا ۴۰ درصدِ مؤثرِ سالانه بود و سقفِ سپردهٔ یکساله حدودِ ۲۰٫۵ درصد. سودِ صندوق تضمینی نیست، ولی برداشتِ زودهنگام هم جریمه ندارد.
صندوق درآمد ثابت ضرر هم میدهد؟
ضررِ ماندگار در صندوقهای معتبر خیلی کم پیش آمده، اما وقتی نرخِ بهره بالا میرود یا خیلیها همزمان پولشان را میخواهند، ارزشِ واحد ممکن است چند روز افت کند. ضررِ مهمتر این است که وقتی تورم از سودِ صندوق بیشتر است، قدرتِ خریدِ پول کم میشود.
سود صندوق درآمد ثابت روزشمار است؟
بله. سودِ اوراق و سپردهها هر روز، حتی جمعه و تعطیلیها، حساب میشود و در ارزشِ واحد مینشیند. اگر فقط چند روز هم واحد را نگه دارید، سودِ همان روزها در قیمتِ ابطال آمده است.
فرق صندوق درآمد ثابت قابل معامله با صدور و ابطال چیست؟
صندوقِ قابل معامله نماد دارد و مثلِ سهم در سامانهٔ کارگزاری خرید و فروش میشود. صندوقِ صدور و ابطالی نماد ندارد و خرید و فروشش مستقیم از سایت یا اپلیکیشنِ خودِ صندوق و با قیمتِ NAV انجام میشود.
برای خرید صندوق درآمد ثابت چه چیزی لازم است؟
برای هر دو نوع، احرازِ هویت در سجام لازم است. برای صندوقِ قابل معامله حسابِ کارگزاری و کد بورسی هم میخواهید. برای صدور و ابطال کافی است در سایتِ صندوق با کد ملی ثبتنام کنید و پول را از درگاهِ بانکی واریز کنید.
سود صندوق درآمد ثابت مالیات دارد؟
طبقِ قانونِ فعلی، درآمدِ صندوقهای سرمایهگذاری و خرید و فروش یا صدور و ابطالِ واحدهای آنها از مالیات معاف است و سرمایهگذارِ حقیقی اظهارنامه هم نمیدهد. قانون ممکن است روزی عوض شود، پس پیش از تصمیمهای بزرگ اطلاعیههای تازه را ببینید.
جمعبندی
صندوق درآمد ثابت برای پولی که باید تومانی، امن و هر روز دمِ دست باشد، تقریباً همیشه از سپردهٔ بانکی بهتر است: نرخِ بالاتر، بی جریمهٔ برداشت و سود روی سود. صندوقِ بزرگ و باسابقه با ترکیبِ روشن را به صندوقی که فقط این هفته نرخِ بالاتری اعلام کرده ترجیح دهید. نوعِ قابل معامله یا صدور و ابطال، و با یا بی تقسیمِ سود را هم با هدفِ خودتان جور کنید.
اما اشتباه نکنیم. با تورمی که در ۱۴۰۵ میبینیم، این صندوق پول را حفظ نمیکند؛ فقط کمتر از بقیهٔ گزینههای تومانی آب میرود. برای پساندازِ چندساله، آن را کنارِ طلا و سهام در یک سبدِ متنوع بگذارید. نرخهای روز و شاخص بورس را هم در تابلوی بازار دنبال کنید.
ممنون از مقالات عالی تان
ممنونم از توضیحات عالی شما
سلام ممنون خيلي برايم جالب بود دوست دارم بيشتر بدانم
هر سوالی که دارید بپرسید، در مقالات بعدی جواب میدیم.
سلام و ممنون از توضیحات خوبتون
چقدر مقدارپول برای سرمایه گذرای در این صندوق بهتراست؟
بستگی به میزان اشتهای ریسک و افق زمانی شما داره. افراد ریسکگریز بخش بیشتری از پرتفوی رو به درآمد ثابت اختصاص میدن. بعضی وقتها هم پولی که در حساب هست و منتظر فرصت خوب خرید، میونه به صندوق درآمد ثابت تبدیل بشه.
باسلام وقتتون بخیر راستش مطالبتون رو میخوندم سوال داشتم مثلا این صندوق های با درآمد ثابت حلال هستن یا خیر؟ یعنی کسب سود ربا نیست؟
سوال دوم اینکه هر صندوق میزان سودش فرق داره یا همه یکی هستن؟
و آخرین سوال شما صندوقی پیشنهاد میدین؟ و اینکه میزان سودهی صندوق ها ظاهراا بالاتراز 20 درصد هست درسته؟
پس با این حساب اگه 50 میلیون سرمایه گذاری کنیم چقدر سود ماهیانه میدن؟؟
پیشاپیش سپاسگذارم از پاسخگوییتون بی صبرانه منتظر پاسخ هستم
کمیته فقهی سازمان بورس این صندوقها رو تایید کرده. با این حال بهترین راه استفتا از مرجعتقلید خودتون هست.
خیر، سود صندوقها و نحوه توزیعشون فرق میکنه.
سود درآمدثابت میتونه در عمل از بهره بانکی بیشتر بشه.
عدد سود ماهانه رو بهتره از خود صندوق سوال کنید. باهاشون تماس بگیرید و اطلاعات دقیق رو بپرسید.
یک دنیا ممنون از توجهتون.
سلام مهندس جان لطفا میشه یک صندوق بادرامد ثبت و خوب برای سرمایه گذاری معرفی کنید ممنون میشم
از سایت فیپایران، قسمت صندوقها، صندوق درآمد ثابت رو انتخاب کنید. فهرست صندوقها میاد و میتونید مقایسه کنید
سلام و تشكر، آيا سود اين صندوق ها در هنگام سرمايه گذاري به صورت دقيق مشخص است؟
معمولا یک اختلاف بسیار جزئی میتونه پیش بیاد، به دلیل اون مقدار از سرمایه صندوق که روی داراییهای غیر ثابت مثل سهام سرمایهگذاری شده. اما تقریبشون هم بد نیست و عموما سود رو محقق میکنن.
سلام من در بورس آماتورم میخواستم 30 میلیون تومان سرمایه گذاری کنم
اما دقیقا نمیدونم که چقدر درماه سود میده یا اصلا مثل بانک ماهانه سود میده ؟
میخوام بدونم صندوقی مثل امین یکم که به من گفتن روزشمار 20 درصد میدن در ماه چقدر میشه و یا اینکه اصلا پول چند وقت باید بخوابه حداقل ؟ هیچ جا جوابی به زبان ساده نمیدن فقط سایت شما رو دیدم که واضح تر جواب میده و خوشحال میشم من رو روشن کنید که میشه رو سود خوب تضمینی در ماه حساب کرد ؟
برای گرفتن این پاسخها دو راه وجود داره. اول مطالعه دقیق امیدنامه و دوم تماس گرفتن با مدیریت صندوق که معمولا خیلی خوب پاسخ میدن. سود هر صندوق با اون یکی فرق داره. ممکنه صندوق به صورت دورهای تقسیم سود داشته باشه، یا که قیمتش به شکل روزانه بالا بره.
حداقل زمانی که باید پول در صندوق باشه، از نظر ریاضی یک ثانبه است. اما توجه کنید که برای این ورود و خروج باید کارمزدی پرداخت بشه (که برای هر صندوق میتونه متفاوت باشه). پس باید اون قدری بمونه دستکم، که کارمزد شما رو پوشش بده.
با سلام و تشکر از مطالب عنوان شده ، در حال حاضر تبلیغات بر روی سازمان بورس بسیار منفی است ، که شرکتهایی با حدود سیزده سال از زمان کلنگ خوردن آن تاسیس نشده ، ولی قیمت سهام آنها ده برابر شده است ، در این شرایط چطور میتوان در صندوق با در آمد ثابت سرمایه گذاری کرد ؟
سلام
انتخاب مورد سرمایه گذاری به روحیه فرد بستگی داره.
به شخصه در مورد این موضوع که شما می فرمایید اطلاع کافی ندارم که شرکت قبل از احداث بتونه پذیرش بشه.
اما هستند کسایی که سهم های جسورانه دوست دارن و ریسک بالایی می پذیرن، برخی فقط سراغ شرکت های بزرگ و مطمئن می رن. هستند کسانی که دوست دارن ریسک بسیار کم و درآمد ثابت رو تجربه کنن. مثل پس انداز بازنشستگی که چندان ریسک پذیر نیست
الان به پولی که در سامانه آزاد هست و سهمی باهاش خریداری نشده سود تعلق میگیره ؟! و اگر خیر چه کنیم که به پولهایی که هنوز باهاشون سهمی نخریدیم سود تعلق بگیره ؟
این موضوع به کارگزاری شما بستگی داره، برخی بهش سود می دن و برخی نه. اگر کارگزاری شما سود نمی ده و می دونید که قراره پول بیش از یک هفته در حساب بمونه، می تونید با صندوق درآمد ثابت براش سود (معادل 20 درصد سالانه) بگیرید. چرا دست کم یک هفته؟ چون خرید و فروش صندوق کارمزد داره و یک هفته طول می کشه که این کارمزد جبران بشه
با سلام و تشکر از زحماتتون، من در قسمت پس انداز بازنشستگی متوجه نشدم چرا در سال دوم باز هم ۱.۲ میشود؟?
1.2 رو برای سود ثابت فرض کردیم. فکر می کنم مشکل شما با ثابت موندن توان بود. فرض کنید هر سال 20 درصد سود بگیرید و هر سال 20 درصد هم بیشتر پس انداز کنید.
بعد از مثلا بیست سال، پول شما در سال اول به توان 20 می رسه. پول سال دوم به توان 19 می رسه، اما خودتون هم بیست درصد بیشتر گذاشتید، پس در یک بیست درصد دیگه هم ضرب می شه
سلام.بسیار عالی وممنون از شما
سلام دوست عزیزم. درکل هیچ صنوق سپرده ای مانند بانک ضمانت کامل ندارد و امکان از دست رفتن اصل پول هست؟ لطفا یه توضیح در این مورد به من بدهید.
سلام بر شما، دقت کنید که بانک هم از سوی بانک مرکزی ضمانت نمی شه، مثل کسایی که در موسسات و بانکها مالشون رو از دست دادن و دستشون به جایی بند نبود.
مالکیت شما بر صندوق به اندازه مالکیت بر سهام اعتبار داره. اگر به صندوق، به سند خونه و به حقوق مالکیت اعتماد دارید، به همون میزان هم می تونید به صندوق ها اعتماد کنید. اما فراموش نکنید، در دنیا هیچ چیز تضمین شده و بدون ریسک نیست،
سلام. ریسک های این صندوق کدام ها هستند؟ آیا امکان دارد که سرمایه نهایی به هر نحوی از سرمایه اولیه کمتر شود؟ و اینکه آیا قیمت هر سهم در این روش رشد یا سقوط خواهد نمود؟ و نهایتا اینکه در زمان فروش چند روزه نقد خواهند شد.
سلام و درود، ریسکهایی وجود داره، مثل کاهش شدید بهره بانکی، عدم تسویه دولت برای اوراق دولتی و… که البته احتمالشون زیاد نیست.
تا الان سابقه نداشته که از اصل پول کمتر بشه و در واقع کمریسکترین گزینه ممکن هستند.
نقد شدن t+1 هست، یعنی یک روز کاری بعد از درخواست وجه، در مورد سهام دو روز هست
سلام خسته نباشیدمن امیدنامه اکثرصندوق هارامطالعه کردم درقسمت ریسک مشابه هم هستندچه صندوقهای سهامی که بیشترین ریسک را داردیادرآمدثابت که به اصطلاع کمترین ریسک رادارندفقط درمیزان سود سالیانه سهامی ها تقریباً10برابردرآمدثابت سوددهی دارندپس چراهمه جانوشته شده ریسک درآمدثابت کمتره؟ولی درامیدنامه نوشته شده احتمال ازبین رفتن بخشی ازدارایی یا کل دارایی مان وجوددارد؟
سلام استادعزیزمن مبلغی درخریدبهترین سهام بورس سرمایه گذاری کردم یعنی صورتهای مالی ،p/eپایین epsبالا dpsارزشمندحجم معاملات قابل قبول حتی درراس کلیه سهام صندوقها ، درکف قیمتی خرید کردم ولی بازهم بیش از20درصدازپولم ازبین رفته آیاباتوجه به حدضرربایدبفروشم یانه؟
یک، به تفاوت ریسک سیستماتیک و غیرسیستماتیک توجه کنید. آیا منفی شدن سهم برای خطای تحلیل یا تغییر عوامل درونزا بودن، یا جو بازار تحلیل شما رو مخدوش کرده؟ آیا چیزی در بنیاد سهم تغییر کرده؟
دو، اگر تحلیل بنیادی میکنید، باید بدونید که سهم رو برای 5، 10 یا 20 سال میخرید نه برای نوسانگیری. برای این کار باید از ابزار تکنیکال استفاده کنید.
سه، برای تحلیل بنیادی حد ضرر معنی نداره. سهم ارزنده وقتی ارزان میشه، ارزندهتر هم میشه. تنها نکته اینه که یک بار دیگه تحلیل رو چک کنیم و مطمئن بشیم که ارزندگی رو درست تشخیص دادیم. اگر حق با ما بود، از این ارزانی استقبال هم میکنیم. (این حرف برای تکنیکال صادق نیست.)
کامل و واضح بود تشکر از مطالب خوب و
اموزنده ای ک در اختیار عموم میذارید.
ممنون از مقاله ای که انتشار دارین مفید بود
سلام قیمت خرید صندوق های با درامد ثابت در تاریخی میگیریم مهم هست یعنی مثلا هر 15 ام تصفیه میشه فرقی میکنه مه با 17 بخریم یا 3 ام بعد سود اون ماه تعلق میگیره بهمون؟
تفاوت روی قیمتی هست که میخرید، هر چی به سررسید نزدیکتر بشیم قیمت بالاتر میره. اما تاثیری روی مالکیت سود تقسیمی نداره
بعد من میتونم به حد سودی که رسید تمامشو بفروشم دوباره ماه بعد با قیمت مناسب بخرم؟
خیر، کارمزد بخشی از سود شما رو میخوره و مناسب نیست این کار. اگر قصد ندارید سود تقسیمی رو بگیرید، صندوقی رو انتخاب کنید که سود تقسیم نمیکنه. این جوری کارمزد خرید و فروش رو هم نمیدین.
سلام عرض ادب
یه سوالی دارم اگر ممکنه روشن پاسخ بدید جسارتا.
بنده میخوام یه صندوقی رو در ایزی تریدر مفید به صورت یک سهم بخرم که ویژگی زیر رو داشته باشه:
1.اولا درامد ثابت باشه و ضرر نده.
2.مطمئن باشه.
3.مثل سهم بتونم بخرم بفروشم.
جسارتا چه چیزی رو پیشنهاد میکنید؟
صندوقهای ETF درآمد ثابت ضرر ندارن، قابل معامله هستن و از بازار مجوز دارن. مورد مهم اینه که آیا تمایل به دریافت سود دورهای دارید یا میخواید سود رو در قالب افزایش قیمت هر واحد دریافت کنید. هر دو شکل وجود داره. برای مثال صندوق کیان تقسیم سود دورهای نداره و قیمت واحد بالا میره، اما پارند تقسیم سود داره.
بسیار ممنون از مطلبتون
آیا میزان سود از قبل مشخص است؟
اگر هر زمانی بخوایم صدور و ابطال انجام دهیم میزان سود چطور محاسبه می شود؟
میزان سود ماههای گذشته را میتوانید از سایت fipiran.com در قسمت صندوق ها نگاه کنید.
مقدار حجم سهم شما ضربدر قیمت ابطال ارزش پول فروش سهام شما خواهد بود
سلام . یه سوال داشتم ازتون. اگه ۴ میلیارد تو صندوق درآمد ثابت بزارم و سالانه حدود ۲۴ درصد سود بگیرم ممکنه؟ منظورم با ۴ میلیارد میتونم یک سال حدود ۷۸۰ میلیون به سرمایه اضافه کنم و سال دیگه بیشتر از این اضافه کنم… میشه با این روش هم زندگی چرخوند هم جلو تورم و کم شدن ارزش پولم رو جلوگیری کرد؟
با این کار بصورت نسبی از کم شدن ارزش پولتون جلوگیری کردید چون تورم سالانهی کشور فعلا بیش از ۴۰ درصد هست و اگر بخوایم با تورم بسنجیم، با سود ۲۴٪ بعد از یکسال ارزش پول شما حدود ۲۰٪ کاهش پیدا میکنه. این نکته رو هم در نظر بگیرید که برای گذارن زندگی نیاز دارید از این سود استفاده هم بکنید که این امر نیز باعث کاهش کلی سود سالیانهی شما میشه.