
قدرت خرید چیست؟ اثر تورم بر پول و راههای حفظ قدرت خرید
فهرست مطالب۹ بخش
- قدرت خرید چیست؟ به زبانِ ساده
- فرقِ پولِ اسمی و پولِ واقعی
- تورم چطور قدرت خرید را کم میکند؟
- بیایید با هم حساب کنیم: مثالِ نان
- قاعدهٔ ۷۲: قیمتها کِی دو برابر میشوند؟
- قدرت خرید را با چه چیزی اندازه میگیرند؟
- نقطهبهنقطه یا سالانه؟
- تورمِ شخصیِ شما با عددِ رسمی فرق دارد
- کاهش قدرت خرید در زندگیِ ما چطور خودش را نشان میدهد؟
- ۱. حقوق و دستمزد
- ۲. پسانداز در خانه یا حسابِ بانکی
- ۳. قسط، وام و طلب
- ۴. ارزشِ پولِ ملی در برابرِ ارز
- چطور قدرت خرید پول را حفظ کنیم؟
- طلا: قدیمیترین راهِ حفظ ارزش دارایی
- صندوقهای درآمد ثابت: برای پولی که زود لازم دارید
- سهام و صندوقهای سهامی: برای بلندمدت
- دلار، ملک و بقیه
- مقایسهٔ راههای حفظ قدرت خرید
- مهمتر از همه: بالا بردنِ درآمد
- پنج اشتباهِ رایج که قدرت خرید را بیشتر میبرد
- چکلیستِ حفظ قدرت خرید پول
- سوالات متداول
- جمعبندی
خیلیها به من میگویند: «حقوقم هر سال بیشتر میشود، ولی آخرِ ماه کم میآورم. چرا؟» جوابش در دو کلمه است: قدرت خرید.
قدرت خرید یعنی با یک مقدارِ مشخص پول، چه مقدار کالا و خدمات میتوانید بخرید. اگر پارسال با یک میلیون تومان صد نان میخریدید و امسال فقط شصت نان میخرید، پولتان همان یک میلیون است، ولی قدرت خریدش کم شده. مقصرِ اصلی تورم است؛ یعنی بالا رفتنِ پیوستهٔ قیمتها.
در این نوشته با هم قدمبهقدم میبینیم قدرت خرید پول چطور اندازه گرفته میشود، چرا در ایران اینقدر تند آب میرود، و آدمهای معمولی مثلِ من و شما چطور میتوانند ارزشِ پساندازشان را نگه دارند.
قدرت خرید چیست؟ به زبانِ ساده
پول بهخودیِخود چیزی نیست. یک تکه کاغذ یا یک عدد در حسابِ بانکی است. ارزشِ واقعیاش این است که با آن چه میشود خرید: نان، گوشت، اجاره، قسط، دارو. به همین «توانِ خریدنِ پول» میگویند قدرت خرید پول.
من برای این موضوع همیشه یک تشبیهِ ساده میزنم. یک لیوان شیر را در نظر بگیرید که برای بدن صد نمره ارزش دارد. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم همان صد نمرهاند.
پولِ چاپشده هم همین است. تعدادِ اسکناسها زیاد میشود، ولی چیزی که با آنها میشود خرید زیاد نمیشود. پس هر اسکناس سهمِ کمتری از کالاها دارد. پس قدرت خرید یعنی ارزشِ واقعیِ پول، نه عددی که رویش نوشته شده.
فرقِ پولِ اسمی و پولِ واقعی
دو اصطلاح را باید از هم جدا کنیم:
- مبلغِ اسمی یعنی همان عددی که میبینید: «حقوقم ۲۰ میلیون تومان است.»
- مبلغِ واقعی یعنی آن عدد به اندازهٔ چه چیزهایی میارزد: «با حقوقم چند کیسه برنج، چند ماه اجاره یا چند گرم طلا میشود خرید؟»
به همین ترتیب، درآمد حقیقی یعنی درآمدِ شما بعد از کم کردنِ اثرِ تورم. اگر حقوقتان ۳۰٪ بیشتر شود و قیمتها هم ۳۰٪ بالا بروند، درآمدِ حقیقیتان هیچ تغییری نکرده است. فقط عددش بزرگتر شده.
تورم چطور قدرت خرید را کم میکند؟
زنجیرهاش ساده است. پولِ بیشتری چاپ میشود یا وامهای بیشتری داده میشود؛ پولِ بیشتری دستِ مردم میآید؛ همه میخواهند خرج کنند ولی کالا همانقدر است؛ در نتیجه قیمتها بالا میرود. هر بار که قیمتها بالا میرود، از قدرت خرید پولی که در جیب یا حسابِ شماست کم میشود.
اگر میخواهید ریشههای تورم و انواعش را دقیقتر بدانید، مقالهٔ تورم چیست و نرخ تورم چطور محاسبه میشود را بخوانید. اینجا روی اثرِ آن بر جیبِ خودمان تمرکز میکنیم.
بیایید با هم حساب کنیم: مثالِ نان
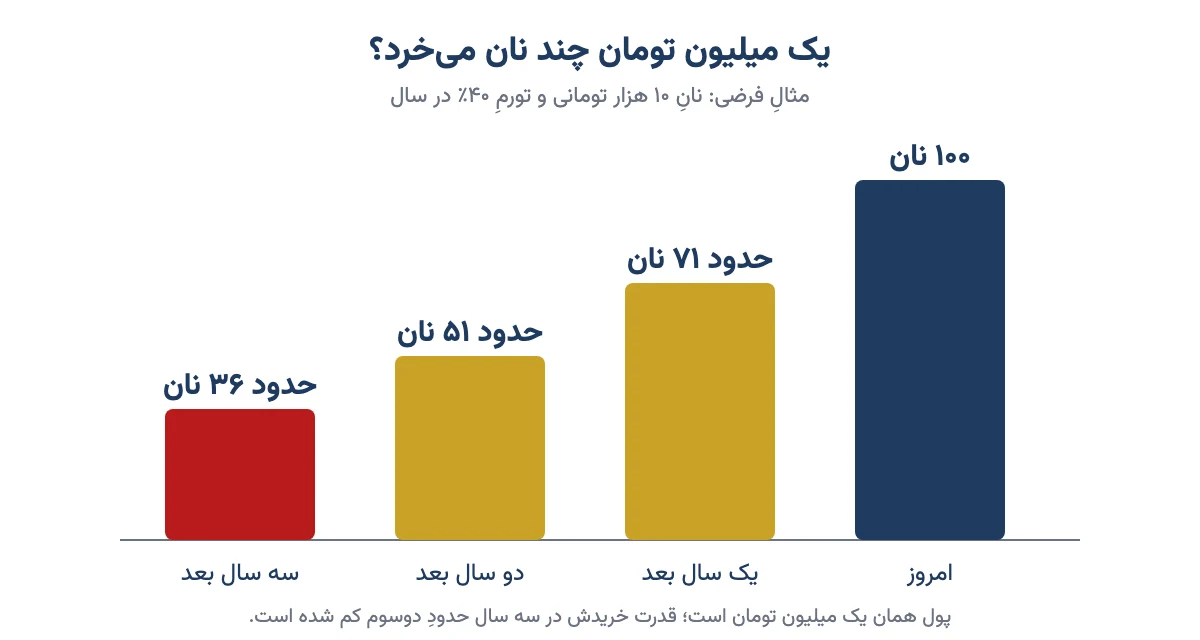
فرض کنیم یک نان ۱۰ هزار تومان باشد. با یک میلیون تومان دقیقاً ۱۰۰ نان میخرید. حالا قیمتها در یک سال ۵۰٪ بالا میرود و نان میشود ۱۵ هزار تومان. همان یک میلیون تومان این بار فقط حدودِ ۶۶ نان میخرد. (این عددها فقط مثالاند.)
نکتهٔ جالب اینجاست: قیمتها ۵۰٪ بالا رفت، ولی قدرت خرید شما ۵۰٪ کم نشد؛ حدودِ ۳۳٪ کم شد. فرمولش این است:
درصدِ کاهش قدرت خرید = نرخ تورم ÷ (۱ + نرخ تورم)
با این فرمول، تورمِ ۵۰٪ یعنی ۰٫۵ ÷ ۱٫۵ که میشود حدودِ ۳۳٪. تورمِ ۱۰۰٪ یعنی قیمتها دو برابر شده و قدرت خرید درست نصف شده. پس دفعهٔ بعد که خبرِ تورم را شنیدید، این حساب را در ذهن بکنید تا بدانید از هر یک میلیون تومانِ شما واقعاً چقدر مانده.
قاعدهٔ ۷۲: قیمتها کِی دو برابر میشوند؟
یک حسابِ سرانگشتی هم هست که خیلی به کار میآید. عددِ ۷۲ را بر نرخِ تورمِ سالانه تقسیم کنید. جواب تقریباً میگوید چند سال طول میکشد تا قیمتها دو برابر شوند، یعنی قدرت خرید پولِ نقد نصف شود.
- تورمِ ۱۸٪: حدودِ ۴ سال.
- تورمِ ۲۴٪: حدودِ ۳ سال.
- تورمِ ۳۶٪: حدودِ ۲ سال (حسابِ دقیقتر حدودِ ۲ سال و ۳ ماه).
این قاعده در تورمهای خیلی بالا کمی خطا دارد، ولی برای یک تصویرِ سریع عالی است. پس اگر تورم ۳۰ تا ۴۰ درصد باشد، پولی که دو سال در خانه مانده، تقریباً نصفِ قدرت خریدش را از دست داده است.
قدرت خرید را با چه چیزی اندازه میگیرند؟
برای اینکه بفهمیم قدرت خرید چقدر کم شده، باید بدانیم قیمتها چقدر بالا رفتهاند. ابزارِ اصلیِ این کار شاخص قیمت مصرفکننده است که به انگلیسی به آن CPI میگویند.
شاخص قیمت مصرفکننده یعنی قیمتِ یک «سبد خانوار». این سبد پر از چیزهایی است که یک خانوادهٔ معمولی میخرد: خوراکی، پوشاک، اجاره، حملونقل، درمان، آموزش. هر ماه قیمتِ همین سبد دوباره حساب میشود. اگر سبد گرانتر شده باشد، یعنی قدرت خرید پول کمتر شده است.
در ایران دو جا این شاخص را منتشر میکنند: مرکز آمار ایران و بانک مرکزی. عددهایشان معمولاً کمی با هم فرق دارد، چون سبد و روشِ نمونهگیریشان یکی نیست. مثلاً برای شهریور ۱۴۰۵، مرکز آمار تورمِ نقطهبهنقطهٔ کلِ کشور را حدودِ ۹۰٪ اعلام کرد و بانک مرکزی برای مناطقِ شهری حدودِ ۸۴٪.
نقطهبهنقطه یا سالانه؟
این دو اصطلاح را زیاد در اخبار میشنوید:
- تورمِ نقطهبهنقطه یعنی قیمتِ سبد در این ماه را با همین ماهِ پارسال مقایسه کنیم. طبق گزارشِ مرکز آمار، این عدد در شهریور ۱۴۰۵ حدودِ ۸۹٫۸٪ بود. به زبانِ زندگی: سبدی که شهریورِ پارسال ۱۰ میلیون تومان بود، امسال نزدیکِ ۱۹ میلیون تومان شده است.
- تورمِ سالانه یعنی میانگینِ قیمتها در دوازده ماهِ اخیر را با دوازده ماهِ قبل از آن مقایسه کنیم. همین گزارش تورمِ سالانه را حدودِ ۷۳٫۶٪ آورده است.
همان گزارش تورمِ نقطهبهنقطهٔ گروهِ خوراکیها را بیش از ۱۲۰٪ اعلام کرد. یعنی قیمتِ سفره بیش از دو برابرِ پارسال شده. با فرمولِ بالا، همین پول برای خرید خوراکی بیش از نصفِ قدرت خریدش را در یک سال از دست داده است.
تورمِ شخصیِ شما با عددِ رسمی فرق دارد
عددِ رسمی میانگینِ همهٔ مردم است. ولی سبدِ هر خانواده با دیگری فرق دارد. خانوادهای که مستأجر است و بیشترِ درآمدش خرجِ اجاره و خوراک میشود، معمولاً تورمی بیشتر از میانگین حس میکند. بازنشستهای که خرجِ دارو و درمانش زیاد است هم همینطور.
پس برای خودتان یک حسابِ ساده نگه دارید: خرجِ ثابتِ ماهانهتان (اجاره، خوراک، قسط، قبض) را امسال با پارسال مقایسه کنید. آن درصد، تورمِ واقعیِ خانهٔ شماست.
کاهش قدرت خرید در زندگیِ ما چطور خودش را نشان میدهد؟
۱. حقوق و دستمزد
وقتی افزایشِ حقوق از تورم کمتر باشد، قدرت خرید دستمزد کم میشود؛ حتی اگر عددِ فیش بزرگتر شده باشد. بیایید حساب کنیم. فرض کنیم حقوقِ شما ۴۰٪ زیاد شود و تورم ۶۰٪ باشد. قدرت خریدِ تازهتان میشود ۱٫۴ ÷ ۱٫۶ که حدودِ ۰٫۸۷۵ است. یعنی حدودِ ۱۲٫۵٪ فقیرتر شدهاید، با اینکه حقوقتان بالا رفته. (عددها مثالاند.)
من یک بار همین را با طلا حساب کردم: با پایهٔ حقوقِ سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میشد خرید. همین حساب برای پایهٔ حقوقِ ۱۴۰۳ به زیرِ ۲ گرم رسیده بود. یعنی قدرت خرید حداقلِ حقوق، با معیارِ طلا، به کمتر از یکهفتم رسیده بود.
۲. پسانداز در خانه یا حسابِ بانکی
پولِ نقدی که در خانه یا حسابِ جاری میماند، هر روز کمی آب میرود. سپردهٔ بانکی سود میدهد، ولی سؤالِ اصلی این است: سودش از تورم بیشتر است یا کمتر؟
فرض کنیم ۱۰۰ میلیون تومان را با سودِ سالانهٔ ۲۵٪ در بانک بگذارید. آخرِ سال ۱۲۵ میلیون تومان دارید. اگر تورم در همین سال ۴۰٪ باشد، چیزی که پارسال ۱۰۰ میلیون بود حالا ۱۴۰ میلیون است. پس قدرت خریدِ شما ۱۲۵ ÷ ۱۴۰ یعنی حدودِ ۸۹٪ پارسال است. سود گرفتهاید، ولی حدودِ ۱۱٪ از ارزشِ واقعیِ پولتان کم شده است. (این عددها فرضیاند؛ برای حسابِ سودِ واقعیِ سپرده، از ماشینحساب سود بانکی کمک بگیرید.)
به این اختلاف میگویند بازدهِ واقعی: بازدهِ اسمی منهای اثرِ تورم. فرمولِ دقیقش این است: (۱ + بازدهِ اسمی) ÷ (۱ + تورم) − ۱. اینکه نرخ سود بانکی چطور تعیین میشود و چه اثری بر بازارها دارد را در مقالهٔ نرخ بهره چیست توضیح دادهام.
۳. قسط، وام و طلب
تورم یک روی دیگر هم دارد. کسی که وامِ با سودِ ثابت گرفته، هر سال قسطش را با پولی میدهد که ارزشِ کمتری دارد. ولی کسی که به دیگری پول قرض داده، پولی پس میگیرد که قدرت خریدش کمتر شده. برای همین است که در دورانِ تورم، قرض دادنِ بیحسابوکتاب به ضررِ طلبکار است.
۴. ارزشِ پولِ ملی در برابرِ ارز
وقتی تورمِ ایران از تورمِ کشورهای دیگر بیشتر باشد، ارزش پول ملی در برابرِ ارزهای خارجی هم کم میشود. اقتصاددانها به این رابطه «برابری قدرت خرید» میگویند. این رابطه در کوتاهمدت دقیق کار نمیکند، ولی در بلندمدت جهتِ کلیِ قیمتِ ارز را نشان میدهد. جزئیاتش را در مقالهٔ عوامل مؤثر بر قیمت دلار در ایران ببینید.
یک نکته هم دربارهٔ حذفِ صفرها: اگر چهار صفر از پول برداشته شود، قیمتها و حقوقها همزمان کوچک میشوند و قدرت خرید عوض نمیشود. توضیحش در مقالهٔ ریال یا تومان آمده است.
چطور قدرت خرید پول را حفظ کنیم؟
تا اینجا دیدیم پولِ نقد دشمنی به اسمِ تورم دارد. حالا سؤالِ مهم این است: چه کنیم؟ من همیشه میگویم: «بهغیر از کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.»
هیچ راهِ بیخطری وجود ندارد که قدرت خرید را همیشه و دقیقاً حفظ کند. ولی چند راهِ شناختهشده هست که هرکدام مزیت و عیبِ خودش را دارد.
طلا: قدیمیترین راهِ حفظ ارزش دارایی
طلا چاپ نمیشود. همیشه گفتهام: «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد.» قیمتِ طلا در ایران از دو چیز میآید: قیمتِ جهانیِ طلا (انس) و قیمتِ دلار. وقتی ریال ارزش از دست میدهد، قیمتِ تومانیِ طلا معمولاً بالا میرود. برای همین طلا در بلندمدت ابزارِ خوبی برای حفظِ قدرت خرید بوده است.
ولی طلا در کوتاهمدت نوسان دارد و ممکن است ماهها پایین بماند. شکلِ خرید هم مهم است. طلای زینتی بهخاطرِ اجرت برای سرمایهگذاری مناسب نیست. سکه گاهی حبابِ زیادی دارد. صندوقِ طلا، شمش و طلای آبشده هرکدام هزینه و قاعدهٔ خودشان را دارند. مقایسهشان را در مقالهٔ بهترین روش سرمایهگذاری در طلا نوشتهام و قیمتِ روز را همیشه در صفحهٔ قیمت طلا امروز ببینید.
من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام که چطور حبابِ هر نوع طلا را خودتان حساب کنید تا برای حفظِ قدرت خرید، گرانتر از ارزشِ واقعی نخرید.
صندوقهای درآمد ثابت: برای پولی که زود لازم دارید
پولی که چند ماهِ دیگر برای اجاره یا جهیزیه لازم دارید، نباید در دارایی پرنوسان برود. صندوقهای درآمد ثابت سودی معمولاً کمی بیشتر از سپرده میدهند و هر روز قابلِ نقد کردناند. ولی آنها هم معمولاً از تورمِ بالا عقب میمانند. یعنی جای «پارکِ موقتِ پول»اند، نه حفظِ کاملِ قدرت خرید. توضیحِ کاملش در صندوق با درآمد ثابت است.
سهام و صندوقهای سهامی: برای بلندمدت
شرکتها هم در تورم محصولاتشان را گرانتر میفروشند. برای همین سهام در بلندمدت میتواند از تورم جلو بزند. ولی نوسانش زیاد است و انتخابِ اشتباه میتواند ضرر بدهد. اگر وقت یا دانشِ انتخابِ سهم ندارید، صندوقهای سرمایهگذاری راهِ سادهتریاند.
دلار، ملک و بقیه
دلار هم در ایران معمولاً با تورم بالا رفته، ولی خودِ دلار هم بهمرور قدرت خریدش در آمریکا کم میشود. ملک در بلندمدت ارزشش را حفظ کرده، ولی پولِ زیادی میخواهد و نقد کردنش ممکن است ماهها طول بکشد. دربارهٔ اینکه کدام برای شرایطِ شما مناسبتر است، مقالهٔ پولم را کجا سرمایهگذاری کنم را بخوانید.
مقایسهٔ راههای حفظ قدرت خرید
جدولِ زیر یک نگاهِ کلی به این گزینهها میدهد. این جدول توصیهٔ خرید نیست؛ فقط ویژگیها را کنارِ هم میگذارد.
| گزینه | در برابرِ تورمِ بلندمدت | نوسانِ کوتاهمدت | نقد شدن | مناسبِ چه پولی |
|---|---|---|---|---|
| پولِ نقد در خانه | بد؛ هر روز آب میرود | ندارد | فوری | فقط خرجِ چند روز |
| سپرده و صندوقِ درآمد ثابت | معمولاً عقبتر از تورمِ بالا | خیلی کم | یک تا چند روز | پولِ اضطراری و خرجِ نزدیک |
| طلا (صندوق، شمش، سکه) | در بلندمدت خوب | متوسط | یک تا چند روز | بخشی از پساندازِ میانمدت و بلندمدت |
| سهام و صندوقِ سهامی | در بلندمدت میتواند جلو بزند | زیاد | چند روز | پولی که سالها لازمش ندارید |
| ملک | در بلندمدت خوب | کم، ولی دیر نقد میشود | هفتهها تا ماهها | سرمایهٔ بزرگ و بلندمدت |
همانطور که میبینید، هیچ گزینهای در همهٔ ستونها بهترین نیست. پس منطقیترین کار، پخش کردنِ پول بین چند گزینه است؛ همان حرفِ قدیمی که «همهٔ تخممرغها را در یک سبد نگذارید».
مهمتر از همه: بالا بردنِ درآمد
سرمایهگذاری فقط ارزشِ پولِ موجود را نگه میدارد. ولی بهترین سپر در برابرِ تورم، درآمدی است که پابهپای قیمتها بالا برود: یاد گرفتنِ یک مهارتِ تازه، کارِ دوم، یا مذاکره برای حقوقِ بهتر. پس هم به پولِ امروز فکر کنید، هم به درآمدِ فردا.
پنج اشتباهِ رایج که قدرت خرید را بیشتر میبرد
- نگه داشتنِ پولِ زیاد در خانه یا حسابِ جاری. خیلیها فکر میکنند چون عددش کم نشده، چیزی از دست ندادهاند. ولی دیدیم که در تورمِ بالا، دو سال کافی است تا نیمی از ارزشش برود.
- نگاه کردن به سودِ اسمی. «سی درصد سود کردم» وقتی تورم پنجاه درصد است یعنی ضرر کردهاید. همیشه سود را با تورم مقایسه کنید.
- خریدِ هیجانی وقتی همه میخرند. وقتی طلا یا دلار ناگهان جهش کرده و همه در صفاند، احتمالِ خریدن در قله زیاد است. حفظِ قدرت خرید کارِ آرام و پلهپله است، نه با عجله.
- خریدِ طلای زینتی برای سرمایهگذاری. اجرت و سودِ فروشنده موقعِ فروش برنمیگردد. اگر هدف حفظِ ارزش است، طلای کمهزینهتر بخرید.
- گذاشتنِ همهٔ پول در یک دارایی. هر دارایی دورههای بدِ خودش را دارد. با پخش کردنِ پول، اگر یکی عقب ماند، بقیه جبران میکنند.
چکلیستِ حفظ قدرت خرید پول
این چند سؤال را هر شش ماه یک بار از خودتان بپرسید:
- تورمِ خانهٔ خودم (خرجِ ماهانهام نسبت به پارسال) چند درصد بوده؟
- درآمدم چند درصد زیاد شده؟ از تورمِ خانهام بیشتر بوده یا کمتر؟
- پولِ اضطراریام (خرجِ سه تا شش ماه) در جای امن و نقدشونده است؟
- بقیهٔ پساندازم بین چند نوع دارایی پخش شده یا همهاش یکجاست؟
- بازدهِ واقعیِ هر داراییام (بعد از کم کردنِ تورم) مثبت بوده یا منفی؟
- برای چیزی که میخرم، کارمزد و حبابش را حساب کردهام؟
اگر این سؤالها را بپرسید و جوابهایش را بنویسید، از بیشترِ مردم جلوترید. برای نگاهِ عمیقتر به شرایطِ سختتر، مقالهٔ سرمایهگذاری در دوران رکود تورمی هم به کارتان میآید.
سوالات متداول
قدرت خرید یعنی چه؟
قدرت خرید یعنی با یک مقدارِ مشخص پول چه مقدار کالا و خدمات میتوانید بخرید. اگر با همان پول امسال کمتر از پارسال بخرید، قدرت خرید پولتان کم شده است، حتی اگر عددِ پول تغییری نکرده باشد.
تورم چطور قدرت خرید را کم میکند؟
تورم یعنی بالا رفتنِ پیوستهٔ قیمتها. وقتی قیمتها بالا میرود، هر تومان سهمِ کمتری از کالاها دارد. درصدِ کاهشِ قدرت خرید برابر است با نرخ تورم تقسیم بر یک بهعلاوهٔ نرخ تورم؛ مثلاً تورمِ صددرصد قدرت خرید را نصف میکند.
چطور قدرت خرید پول را حفظ کنیم؟
پولِ نقد را کم نگه دارید، پولِ اضطراری را در صندوقِ درآمد ثابت بگذارید و بقیه را بین داراییهایی مثل طلا، سهام یا صندوقهای سرمایهگذاری پخش کنید. مهمتر از همه، درآمدی بسازید که پابهپای تورم بالا برود.
فرق قدرت خرید و درآمد حقیقی چیست؟
قدرت خرید ویژگیِ خودِ پول است و نشان میدهد هر تومان چقدر میخرد. درآمد حقیقی یعنی درآمدِ شما بعد از کم کردنِ اثرِ تورم. اگر حقوق هماندازهٔ تورم زیاد شود، درآمدِ حقیقی ثابت میماند.
قدرت خرید با چه شاخصی اندازه گرفته میشود؟
با شاخص قیمت مصرفکننده که قیمتِ یک سبدِ کالا و خدماتِ خانوار را هر ماه میسنجد. در ایران مرکز آمار و بانک مرکزی این شاخص را منتشر میکنند و از تغییرِ آن نرخ تورم به دست میآید.
آیا سپرده بانکی قدرت خرید را حفظ میکند؟
فقط وقتی سودِ سپرده از نرخ تورم بیشتر باشد. در سالهایی که تورم از سودِ بانکی بالاتر است، پولِ سپرده با اینکه عددش بیشتر میشود، ارزشِ واقعیاش کم میشود و بازدهِ واقعی منفی است.
آیا طلا قدرت خرید را حفظ میکند؟
در بلندمدت، طلا در ایران معمولاً همراهِ تورم و دلار بالا رفته و ابزارِ خوبی برای حفظِ ارزش بوده است. ولی در کوتاهمدت نوسان دارد و اگر با حبابِ زیاد یا اجرتِ بالا بخرید، بخشی از این مزیت از دست میرود.
برابری قدرت خرید چیست؟
برابری قدرت خرید نظریهای است که میگوید در بلندمدت نرخِ ارز باید طوری تغییر کند که یک کالا در دو کشور همقیمت شود. برای همین وقتی تورمِ ایران از کشورهای دیگر بیشتر است، ارزشِ ریال در برابرِ ارز کم میشود.
جمعبندی
قدرت خرید یعنی ارزشِ واقعیِ پول؛ آنچه با آن میشود خرید، نه عددی که رویش نوشته شده. تورم مثلِ آبی است که در لیوانِ شیر میریزند: حجم زیاد میشود، ارزش نه. با فرمولِ سادهای که دیدیم، میتوانید هر خبرِ تورمی را به زبانِ جیبِ خودتان ترجمه کنید.
پس از همین امروز سه کار بکنید: تورمِ خانهٔ خودتان را حساب کنید، پولِ نقدِ بیکار را کم کنید، و بقیهٔ پسانداز را آگاهانه بین چند دارایی پخش کنید. تصمیمِ نهایی با خودتان است؛ فقط حواسمان باشد که دست روی دست گذاشتن هم یک تصمیم است، و در تورم، گرانترین تصمیم.