
سود انباشته چیست؟ نقش آن در ترازنامه، افزایش سرمایه و تقسیم سود
فهرست مطالب۱۱ بخش
- سود انباشته چیست و از کجا میآید؟
- فرمول سود انباشته
- یک مثال عددی، قدمبهقدم
- سود انباشته در ترازنامه کجاست؟
- اشتباهِ بزرگ: سود انباشته پولِ نقد نیست
- چرا شرکت همهٔ سود را تقسیم نمیکند؟
- اندوختهٔ قانونی با سود انباشته چه فرقی دارد؟
- افزایش سرمایه از محل سود انباشته
- با همان مثال حساب کنیم
- پس افزایش سرمایه از سود انباشته برای سهامدار چه سودی دارد؟
- زیان انباشته چیست؟
- ماده ۱۴۱ قانون تجارت چیست؟
- سود انباشته را در تحلیل سهم چطور بخوانیم؟
- سه اشتباهِ رایج دربارهٔ سود انباشته
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: شرکت امسال اینهمه سود کرده، پس چرا فقط بخشی از آن را به ما داد؟ بقیهاش کجا رفت؟ جوابش همین است: سود انباشته یعنی آن بخش از سودِ سالهای گذشته که شرکت بین سهامداران تقسیم نکرده و در خودِ شرکت نگه داشته است. این پول مالِ سهامداران است، ولی فعلاً در دستِ شرکت مانده.
بیایید با یک تشبیهِ ساده شروع کنیم. فرض کنید چند نفر با هم یک نانوایی خریدهاید. آخرِ سال حساب میکنید و سود را تقسیم میکنید، ولی تصمیم میگیرید بخشی از آن را برای خریدِ یک تنورِ تازه کنار بگذارید. آن پولِ کنارگذاشته هنوز مالِ شماست؛ فقط بهجای جیبِ شما، در صندوقِ نانوایی است. در شرکتهای بورسی اسمِ این پول سود انباشته است.
سود انباشته چیست و از کجا میآید؟
هر شرکت در پایانِ سالِ مالی حساب میکند چقدر فروخته، چقدر خرج کرده و چقدر مالیات داده. آنچه میماند سود خالص است. این سود سه راه بیشتر ندارد:
- اندوختهٔ قانونی: بخشی که قانون میگوید باید کنار گذاشته شود (پایینتر توضیح میدهم).
- سود نقدی: بخشی که مجمع تصویب میکند به سهامداران پرداخت شود. سهمِ هر سهم از این سود را سود تقسیمی هر سهم یا DPS میگویند.
- سود انباشته: هر چه بماند به حسابِ سود انباشته اضافه میشود و روی ماندههای سالهای قبل جمع میشود.
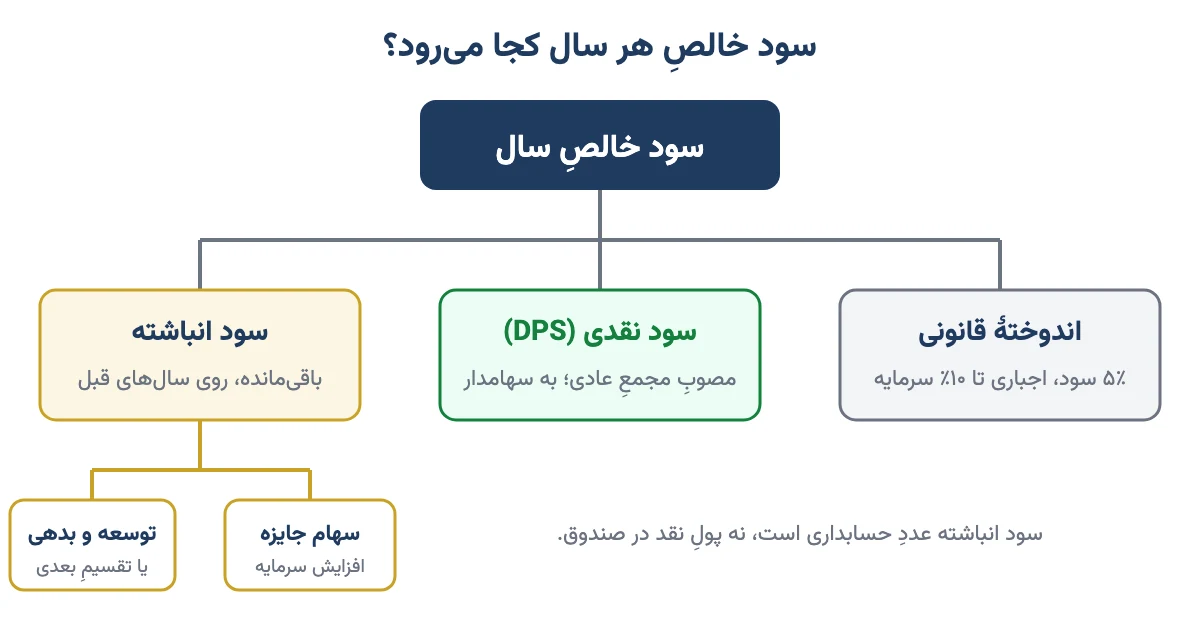
کلمهٔ «انباشته» هم همین را میگوید: سودهایی که سالبهسال روی هم انباشته شدهاند. مثلِ قلکی که هر سال چیزی در آن میاندازید و کمکم پر میشود. پس سود انباشته عددی است که از اولِ عمرِ شرکت تا امروز جمع شده، نه فقط سودِ امسال.
فرمول سود انباشته
حسابِ این عدد ساده است. سود انباشتهٔ آخرِ سال اینطور به دست میآید:
سود انباشتهٔ پایانِ سال = سود انباشتهٔ اولِ سال + سود خالصِ امسال − سود نقدیِ مصوبِ مجمع − اندوختهها − مبلغی که به سرمایه منتقل شده (± اصلاحِ اشتباههای سالهای قبل)
آن «اصلاحِ اشتباههای سالهای قبل» را حسابدارها تعدیلات سنواتی میگویند؛ یعنی اگر در حسابِ سالهای قبل چیزی جا افتاده یا اشتباه ثبت شده، اینجا درستش میکنند. اگر شرکتی هر سال تعدیلاتِ سنواتیِ بزرگ دارد، حواسمان باشد؛ یعنی عددهایش را باید با احتیاطِ بیشتری خواند. دربارهٔ این جزئیات در مقالهٔ آشنایی با صورت سود و زیان بیشتر نوشتهایم.
پس سود انباشته یک حسابِ پسانداز است که هر سال سودِ تازه به آن اضافه میشود و تقسیمِ سود یا افزایشِ سرمایه از آن برمیدارد.
یک مثال عددی، قدمبهقدم
عددها را گرد و فرضی میگیریم تا حساب جلوی چشممان باشد. این شرکت واقعی نیست؛ اسمش را میگذاریم «لبنیاتِ نمونه».
- سرمایهٔ ثبتشده: ۱٬۰۰۰ میلیارد تومان، یعنی ۱۰ میلیارد سهمِ ۱۰۰ تومانی (ارزشِ اسمیِ هر سهم در بورسِ ایران ۱۰۰ تومان است).
- سود انباشتهٔ اولِ سال: ۳۷۰ میلیارد تومان.
- سود خالصِ امسال: ۴۰۰ میلیارد تومان؛ یعنی سودِ هر سهم (EPS) ۴۰ تومان.
حالا ببینیم این ۴۰۰ میلیارد کجا میرود:
| ردیف | مبلغ (میلیارد تومان) | توضیح |
|---|---|---|
| سود خالصِ امسال | ۴۰۰ | ۴۰ تومان برای هر سهم |
| اندوختهٔ قانونی | ۲۰− | یکبیستمِ سود خالص، یعنی ۵٪ |
| سود نقدیِ مصوبِ مجمع | ۲۵۰− | ۲۵ تومان برای هر سهم |
| اضافهشده به سود انباشته | ۱۳۰ | آنچه در شرکت میماند |
| سود انباشتهٔ پایانِ سال | ۵۰۰ | ۳۷۰ + ۱۳۰ |
یعنی شرکت از هر ۴۰ تومان سود، ۲۵ تومان را به شما داد و ۱۵ تومان را نگه داشت. اگر ۱۰ هزار سهم داشته باشید، ۲۵۰ هزار تومان سود نقدی میگیرید. ولی سهمِ شما از آن ۱۳۰ میلیاردِ ماندنی هم گم نشده؛ در شرکت مانده و به ارزشِ دفتریِ سهمتان اضافه شده.
پس دفعهٔ بعد که دیدید شرکتی کمتر از سودش را تقسیم کرد، اول بپرسید: بقیهاش قرار است چه کاری بکند؟
سود انباشته در ترازنامه کجاست؟
اگر ترازنامه را باز کنید (در صورتهای مالیِ جدیدِ ایران اسمش «صورت وضعیت مالی» است)، سه بخشِ بزرگ میبینید: داراییها، بدهیها و حقوق مالکانه. حقوق مالکانه یا حقوق صاحبان سهام یعنی سهمِ خودِ سهامداران از شرکت؛ اگر شرکت همهٔ داراییاش را بفروشد و همهٔ بدهیاش را بدهد، این مقدار برای سهامداران میماند.
سود انباشته یکی از ردیفهای همین بخش است. معمولاً اینطور کنارِ هم میآیند:
| ردیف | به زبانِ ساده یعنی |
|---|---|
| سرمایه | پولی که سهامداران آوردهاند یا سودی که به سرمایه تبدیل شده |
| اندوختهٔ قانونی | سهمِ اجباریِ هر سال از سود که نمیشود تقسیمش کرد |
| سایر اندوختهها | پساندازهای اختیاری که مجمع یا اساسنامه تعیین کرده |
| سود (زیان) انباشته | سودهای تقسیمنشده، یا اگر منفی باشد، زیانهایی که هنوز جبران نشده |
گردشِ این حساب، یعنی اینکه از اولِ سال تا آخرِ سال چه چیزی به آن اضافه و چه چیزی از آن کم شده، در «صورت تغییرات در حقوق مالکانه» آمده است. این صورت را در کدال، کنارِ بقیهٔ صورتهای مالی، پیدا میکنید.
اشتباهِ بزرگ: سود انباشته پولِ نقد نیست
این مهمترین نکتهٔ این مقاله است. سود انباشته یک عددِ حسابداری است، نه پولی که در گاوصندوق باشد. شرکت ممکن است همین سود را سالها پیش خرجِ خریدِ دستگاه، ساختنِ کارخانه یا پرداختِ بدهی کرده باشد.
مثلِ خانوادهای که سالها پسانداز کرده و با آن یک واحدِ آپارتمان خریده. ثروتش زیاد شده، ولی اگر امروز پولِ نقد بخواهد، باید خانه را بفروشد. برای همین شرکتی با سود انباشتهٔ بزرگ ممکن است اصلاً نقدینگیِ کافی برای پرداختِ سود نداشته باشد. پس کنارِ سود انباشته، حتماً موجودیِ نقد و صورت جریان وجوه نقد را هم نگاه کنید.
چرا شرکت همهٔ سود را تقسیم نمیکند؟
این پرسش دو طرف دارد و هر دو طرف حرفِ منطقی دارند. سهامداری که سودِ نقد میخواهد میگوید «پولِ من است، بدهید». مدیرِ شرکت میگوید «بگذارید با همین پول شرکت را بزرگتر کنیم». دلیلهای رایجِ نگه داشتنِ سود اینهاست:
- طرحِ توسعه: ساختنِ خطِ تولیدِ تازه یا خریدِ دستگاه. اگر پولِ آن از سودِ خودِ شرکت بیاید، دیگر لازم نیست وامِ گران بگیرد.
- پرداختِ بدهی: شرکتِ بدهکار ترجیح میدهد اول بدهیاش را کم کند تا سودِ وام کمتری بدهد.
- کم بودنِ نقدینگی: همان نکتهای که گفتیم؛ سود روی کاغذ هست، ولی پولِ نقدش نیست.
- برنامهٔ افزایش سرمایه: شرکت میخواهد سود را به سهم تبدیل کند (بخشِ بعد).
- محدودیتِ قانونی یا نظارتی: مثلاً بانکها برای تقسیمِ سود باید ضوابطِ بانک مرکزی را رعایت کنند.
البته یک حدِ پایین هم هست. طبقِ ماده ۹۰ اصلاحیهٔ قانون تجارت، اگر شرکت سود داشته باشد، تقسیمِ دستکم ۱۰ درصدِ سود خالصِ سال بین سهامداران الزامی است. یعنی شرکتِ سودده نمیتواند هیچ سودی ندهد.
سودِ نگهداشته فقط وقتی به نفعِ سهامدار است که شرکت با آن بیشتر از خودِ شما سود بسازد. اگر شرکتی سالبهسال سود را نگه میدارد ولی سودِ هر سهمش رشد نمیکند، یعنی پولِ شما را خوب به کار نمیگیرد. پس فقط به نگه داشتنِ سود نگاه نکنید؛ ببینید چند سال بعد چه نتیجهای داده است.
اندوختهٔ قانونی با سود انباشته چه فرقی دارد؟
هر دو از سودِ شرکت میآیند، ولی یکی نیستند. طبقِ ماده ۱۴۰ قانون تجارت، شرکت باید هر سال یکبیستمِ سود خالصش، یعنی ۵٪، را اندوختهٔ قانونی کند. این کار تا وقتی اجباری است که اندوختهٔ قانونی به یکدهمِ سرمایه برسد؛ بعد از آن اختیاری است.
| ویژگی | اندوختهٔ قانونی | سود انباشته |
|---|---|---|
| اجباری است؟ | بله، ۵٪ سود تا سقفِ ۱۰٪ سرمایه | نه، باقیماندهٔ سود است |
| میشود بهصورتِ سود نقدی تقسیمش کرد؟ | نه | بله، با تصویبِ مجمع |
| میشود به سرمایه تبدیلش کرد؟ | بله | بله |
| کارش چیست؟ | پشتوانهای برای روزِ مبادا | توسعه، بدهی یا تقسیم در سالهای بعد |
پس اندوختهٔ قانونی پساندازی است که قفل دارد، و سود انباشته پساندازی است که کلیدش دستِ مجمعِ سهامداران است.
افزایش سرمایه از محل سود انباشته
یکی از رایجترین کارهایی که شرکتهای بورسیِ ایران با سود انباشته میکنند، تبدیلِ آن به سرمایه است. این یکی از چهار روشِ افزایش سرمایه است. شرکت مبلغی را از ردیفِ «سود انباشته» برمیدارد و به ردیفِ «سرمایه» میبرد. در عوض به همهٔ سهامداران، به نسبتِ سهمشان، سهمِ تازه میدهد. به این سهمها سهام جایزه میگویند.
تصمیمِ این کار با مجمع عمومی فوقالعاده است، نه مجمعِ عادیِ سالانه که سود نقدی را تصویب میکند. دربارهٔ فرقِ این دو در مقالهٔ مجمع عمومی چیست نوشتهایم.
با همان مثال حساب کنیم
«لبنیاتِ نمونه» ۵۰۰ میلیارد تومان سود انباشته داشت. فرض کنیم همهاش را به سرمایه ببرد:
- سرمایه از ۱٬۰۰۰ به ۱٬۵۰۰ میلیارد تومان میرسد؛ یعنی ۵۰٪ افزایش سرمایه.
- سود انباشته صفر میشود. جمعِ حقوق مالکانه عوض نمیشود؛ فقط عدد از یک ردیف به ردیفِ دیگر رفته.
- اگر شما ۱٬۰۰۰ سهم داشتید، ۵۰۰ سهمِ جایزه میگیرید و ۱٬۵۰۰ سهم خواهید داشت.
- قیمتِ سهم هم به همین نسبت پایین میآید. اگر پیش از مجمع ۳٬۰۰۰ تومان بود، بعد از آن حدودِ ۳٬۰۰۰ ÷ ۱٫۵ = ۲٬۰۰۰ تومان میشود.
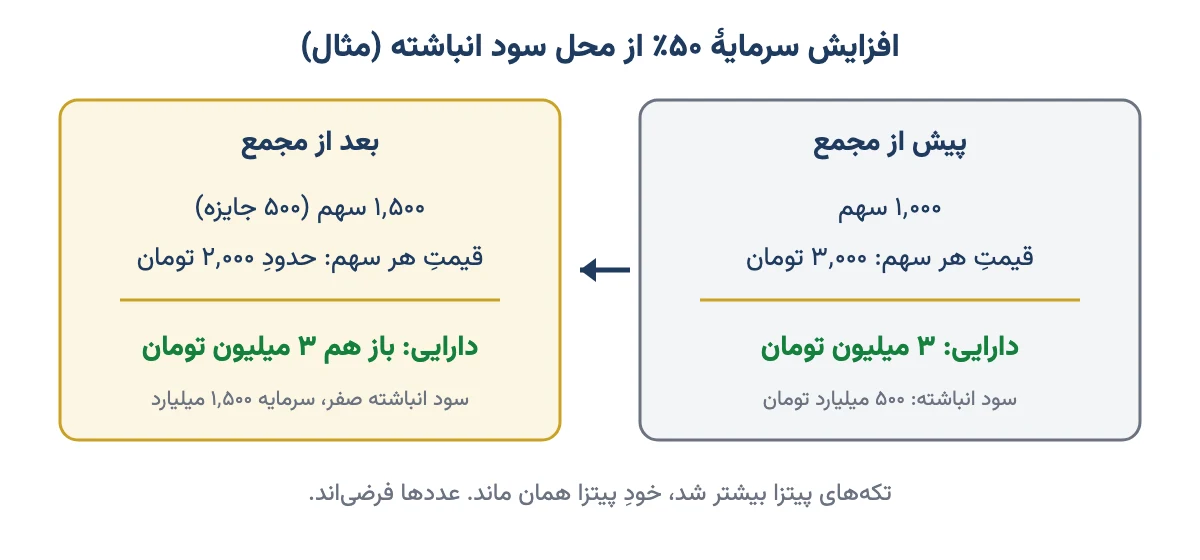
حالا داراییتان را بشمارید. پیش از مجمع: ۱٬۰۰۰ × ۳٬۰۰۰ = ۳ میلیون تومان. بعد از مجمع: ۱٬۵۰۰ × ۲٬۰۰۰ = باز هم ۳ میلیون تومان. آیا پولتان بیشتر شد؟ نه. مثلِ این است که یک پیتزا را بهجای چهار تکه، شش تکه ببرید؛ تکهها بیشتر شدهاند، ولی پیتزا همان است. طرزِ دقیقِ این حساب را در مقالهٔ قیمت سهم بعد از افزایش سرمایه قدمبهقدم آوردهایم.
پس افزایش سرمایه از سود انباشته برای سهامدار چه سودی دارد؟
اگر روزِ مجمع چیزی به داراییتان اضافه نمیشود، چرا بازار معمولاً این خبر را دوست دارد؟ چند دلیل دارد:
- پول در شرکت میماند و کار میکند. سودی که به سرمایه تبدیل شود دیگر نمیتواند بهصورتِ نقد از شرکت خارج شود. اگر شرکت آن را خرجِ توسعه کند، سودِ سالهای بعد بیشتر میشود.
- نشانهٔ اعتمادِ مدیران است. شرکتی که سود را نگه میدارد معمولاً برای آینده برنامه دارد.
- تعدادِ سهمهای شما بیشتر میشود. اگر شرکت در سالهای بعد برای هر سهم همان سودِ نقدیِ قبلی را بدهد، چون سهمِ بیشتری دارید، سودِ بیشتری میگیرید.
- قیمتِ اسمیِ سهم پایینتر میآید. خریدِ سهمِ ارزانتر برای سرمایهگذارِ کوچک راحتتر است و گاهی تقاضا را بیشتر میکند.
دو هشدار هم بدهم. اول اینکه سهام جایزه بلافاصله قابلِ فروش نیست. تا ثبتِ افزایش سرمایه و نشستنِ سهمها در پرتفوی معمولاً چند هفته تا چند ماه طول میکشد. دوم اینکه سهام جایزه پولِ مفت نیست. اگر کسی پیش از مجمع سهمی را فقط به امیدِ «جایزه» بخرد، بعد از مجمع میبیند قیمت به همان نسبت پایین آمده است.
پس سهام جایزه به خودیِ خود سود نیست؛ سودش در این است که شرکت با آن پول در سالهای بعد چه میکند.
زیان انباشته چیست؟
تا اینجا از سود حرف زدیم، ولی این حساب ممکن است منفی هم بشود. اگر شرکتی چند سال پشتِ سرِ هم زیان بدهد، زیانها روی هم جمع میشوند و ردیفِ «سود (زیان) انباشته» منفی میشود. به آن زیان انباشته میگویند.
یک نکتهٔ مهم: شرکتی که زیان انباشته دارد، تا آن زیان جبران نشود، نمیتواند سود نقدی تقسیم کند. سودِ سالِ تازه اول باید چالههای گذشته را پر کند. پس اگر شرکتی امسال سود کرده ولی هنوز زیان انباشته دارد، منتظرِ سود نقدی نباشید.
یادتان باشد که با خریدِ سهم، در همهچیزِ شرکت شریک میشوید؛ در سودهای انباشته و در زیانهای انباشته. برای همین پیش از خرید، این ردیف را حتماً ببینید. دربارهٔ اینکه قیمتِ سهمِ زیانده تا کجا میتواند پایین برود در مقالهٔ قیمت سهم تا کجا میتواند بریزد نوشتهایم.
ماده ۱۴۱ قانون تجارت چیست؟
وقتی زیان انباشته خیلی بزرگ شود، قانون وارد میشود. طبقِ ماده ۱۴۱ قانون تجارت، اگر بر اثرِ زیانها دستکم نصفِ سرمایهٔ شرکت از بین برود، هیئتمدیره باید بلافاصله مجمع عمومی فوقالعاده را دعوت کند تا دربارهٔ انحلال یا ادامهٔ کارِ شرکت تصمیم بگیرد.
با یک مثال روشنتر میشود. شرکتی ۱٬۰۰۰ میلیارد تومان سرمایه دارد و ۶۰۰ میلیارد تومان زیان انباشته. یعنی بیش از نصفِ سرمایهاش از بین رفته، پس مشمولِ ماده ۱۴۱ است. حالا سه راه پیشِ روی مجمع است:
- انحلال: شرکت بسته شود.
- کاهشِ سرمایه: اگر مجمع به انحلال رأی ندهد، باید در همان جلسه سرمایه را به اندازهٔ سرمایهٔ موجود کم کند؛ یعنی زیان را با سرمایه «تهاتر» کند.
- جبرانِ زیان: در عمل بسیاری از شرکتها با افزایش سرمایه، مثلاً از راهِ آوردهٔ نقدیِ سهامداران یا تجدیدِ ارزیابیِ داراییها، نسبتِ زیان به سرمایه را پایین میآورند و از شمولِ این ماده بیرون میآیند.
اگر هیئتمدیره مجمع را دعوت نکند، یا مجمع نتواند طبقِ قانون تشکیل شود، هر ذینفعی میتواند انحلالِ شرکت را از دادگاه بخواهد. در بورس هم شرکتِ مشمولِ ماده ۱۴۱ زیرِ ذرهبین میرود و ماندنش در فهرستِ شرکتهای بورسی ممکن است به خطر بیفتد.
پس شرکتی که زیان انباشتهاش به نصفِ سرمایه نزدیک شده، با هر خبرِ خوب هم که بیاید، ریسکِ بالایی دارد.
سود انباشته را در تحلیل سهم چطور بخوانیم؟
سود انباشته بهتنهایی خوب یا بد نیست. باید آن را کنارِ چند عددِ دیگر دید. وقتی صورتهای مالیِ یک شرکت را باز میکنید، این چند پرسش را از خودتان بپرسید:
- مثبت است یا منفی؟ زیان انباشته یعنی فعلاً سود نقدی در کار نیست.
- نسبت به سرمایه چقدر است؟ سود انباشتهای که از خودِ سرمایه بیشتر است، معمولاً احتمالِ افزایش سرمایه از این محل را بالا میبرد.
- چند سال است جمع میشود و نتیجهاش چه شده؟ اگر سود نگه داشته شده ولی سودِ هر سهم رشد نکرده، پولِ سهامداران خوب به کار نرفته.
- نقدینگی دارد؟ سود انباشتهٔ بزرگ با موجودیِ نقدِ کم یعنی پرداختِ سود نقدی سخت است.
- سیاستِ تقسیمِ سودِ شرکت چیست؟ شرکتی که سالها بیشترِ سودش را تقسیم کرده، معمولاً سود انباشتهٔ کمی دارد و برعکس.
- تعدیلاتِ سنواتی زیاد دارد؟ اگر هر سال عددِ اولِ دوره عوض میشود، به گزارشها کمتر اعتماد کنید.
این چکلیست برای نشان دادنِ سلامتِ شرکت است، نه پیشنهادِ خرید یا فروش. تصمیمِ نهایی با خودتان است. سود انباشته روی ارزش دفتری هر سهم هم اثرِ مستقیم دارد، چون جزوِ حقوق مالکانه است.
سه اشتباهِ رایج دربارهٔ سود انباشته
- «سود انباشتهٔ زیاد یعنی شرکت پول دارد.» نه لزوماً. شاید همهٔ آن خرجِ دارایی شده باشد. موجودیِ نقد را جدا ببینید.
- «سهام جایزه سودِ اضافه است.» روزِ مجمع ارزشِ داراییتان عوض نمیشود. سودِ واقعی از عملکردِ سالهای بعدِ شرکت میآید.
- «شرکتی که سود نمیدهد بد است.» گاهی نگه داشتنِ سود برای طرحِ توسعهٔ خوب، بهترین کار برای سهامدار است. ملاک این است که آن پول چه نتیجهای داده.
در دورهٔ تحلیل بنیادی خواندنِ همین ردیفها را روی صورتهای مالیِ واقعیِ شرکتها تمرین میکنیم؛ ولی با همین چند نکته هم میتوانید از امروز ترازنامه را با چشمِ دیگری ببینید.
سوالات متداول
سود انباشته چیست؟
سود انباشته آن بخش از سودهای سالهای گذشته است که شرکت بین سهامداران تقسیم نکرده و در شرکت نگه داشته است. این مبلغ مالِ سهامداران است و در بخشِ حقوق مالکانهٔ ترازنامه ثبت میشود.
سود انباشته در کجای ترازنامه است؟
در بخشِ حقوق مالکانه یا حقوق صاحبان سهام، کنارِ سرمایه، اندوختهٔ قانونی و سایر اندوختهها. گردشِ آن در طولِ سال هم در صورت تغییرات در حقوق مالکانه آمده است.
آیا سود انباشته همان پول نقد شرکت است؟
نه. سود انباشته یک عددِ حسابداری است. شرکت ممکن است این سود را قبلاً خرجِ ماشینآلات، طرحِ توسعه یا پرداختِ بدهی کرده باشد. برای دیدنِ پولِ نقد باید موجودیِ نقد و صورت جریان وجوه نقد را نگاه کرد.
افزایش سرمایه از سود انباشته برای سهامدار چه سودی دارد؟
روزِ مجمع ارزشِ دارایی شما عوض نمیشود، چون قیمتِ سهم به همان نسبت تعدیل میشود. فایدهاش این است که پول در شرکت میماند و اگر خرجِ توسعه شود، سودِ سالهای بعد بیشتر میشود و شما سهمِ بیشتری دارید.
چرا شرکت سود را تقسیم نمیکند؟
دلیلهای رایج طرحِ توسعه، پرداختِ بدهی، کمبودِ نقدینگی، برنامهٔ افزایش سرمایه و محدودیتهای نظارتی است. البته طبقِ قانون تجارت، شرکتِ سودده باید دستکم ۱۰ درصدِ سود خالصِ سال را تقسیم کند.
زیان انباشته و ماده ۱۴۱ چیست؟
زیان انباشته جمعِ زیانهای جبراننشدهٔ شرکت است. طبقِ ماده ۱۴۱ قانون تجارت، اگر زیانها دستکم نصفِ سرمایه را از بین ببرند، هیئتمدیره باید مجمع فوقالعاده را برای تصمیم دربارهٔ انحلال یا کاهشِ سرمایه دعوت کند.
فرق اندوخته قانونی با سود انباشته چیست؟
اندوختهٔ قانونی ۵ درصدِ اجباریِ سود خالص است تا وقتی به یکدهمِ سرمایه برسد و نمیشود آن را بهصورتِ سود نقدی تقسیم کرد. سود انباشته باقیماندهٔ سود است و با تصویبِ مجمع قابلِ تقسیم است.
شرکتی که زیان انباشته دارد میتواند سود نقدی بدهد؟
معمولاً نه. سودِ سالِ تازه اول باید زیانهای گذشته را جبران کند. تا وقتی ردیفِ سود و زیان انباشته منفی است، سودی برای تقسیم باقی نمیماند.
جمعبندی
سود انباشته پساندازِ شرکت از سودهای خودِ شماست. نه پولِ نقد است و نه بهتنهایی خوب یا بد. اگر شرکت آن را درست به کار بگیرد، در سالهای بعد سود و سهمِ بیشتری به شما برمیگرداند؛ اگر نه، فقط عددی روی کاغذ میماند. منفیاش، یعنی زیان انباشته، هم زنگِ خطری است که تا نصفِ سرمایه برسد پای قانون را وسط میکشد.
پس دفعهٔ بعد که ترازنامهٔ شرکتی را باز کردید، سه چیز را کنارِ هم ببینید: سود انباشته، موجودیِ نقد و روندِ سودِ هر سهم در چند سالِ گذشته.