
ترازنامه چیست؟ اجزای ترازنامه، منابع و مصارف و نحوهٔ تحلیل آن با مثال

فهرست مطالب۱۳ بخش
- ترازنامه چیست؟ از ترازنامهٔ خانهٔ خودمان شروع کنیم
- معادلهٔ حسابداری؛ چرا ترازنامه همیشه تراز است؟
- منابع و مصارف در ترازنامه یعنی چه؟
- اجزای ترازنامه؛ اقلام ترازنامه را بشناسید
- سود سهام پرداختنی در ترازنامه
- ترازنامه در کدال؛ صورت وضعیت مالی را کجا پیدا کنیم؟
- تحلیل ترازنامه گامبهگام با مثال عددی
- تفاوت ترازنامه و صورت سود و زیان
- ترازنامه چه چیزهایی را نشان نمیدهد؟
- شش اشتباهِ رایج در خواندنِ ترازنامه
- چکلیستِ دهدقیقهای تحلیل ترازنامه
- سوالات متداول
- جمعبندی
ترازنامه یک برگه است که نشان میدهد یک شرکت در یک روزِ مشخص چه چیزهایی دارد، چقدر بدهکار است و بعد از پرداختِ بدهیها چه مقدارش مالِ سهامداران میماند. پایهاش یک معادلهٔ ساده است: داراییها برابر است با بدهیها بهعلاوهٔ سهمِ صاحبان. در سامانهٔ کدال اسمِ رسمیاش «صورت وضعیت مالی» است.
شاید این کلمه شما را یادِ کلاسِ حسابداری بیندازد و کمی بترساند. نگران نباشید. ترازنامه را خیلی از ما بیآنکه بدانیم، برای خانهٔ خودمان هم در ذهن داریم. در این راهنما از همان خانه شروع میکنیم، بعد اجزای ترازنامه را یکییکی باز میکنیم و آخر سر با یک مثالِ عددی، تحلیلِ ترازنامهٔ یک شرکت را با هم تمرین میکنیم. اگر تازه با گزارشهای مالیِ شرکتها آشنا میشوید، اول نگاهی به آشنایی با صورتهای مالی بیندازید.
ترازنامه چیست؟ از ترازنامهٔ خانهٔ خودمان شروع کنیم
فرض کنید بخواهیم وضعِ مالیِ یک خانواده را روی یک برگه بنویسیم. یک ستون برای چیزهایی که داریم و یک ستون برای چیزهایی که بدهکاریم. عددهای زیر فقط مثالاند:
| آنچه داریم (دارایی) | مبلغ | آنچه بدهکاریم (بدهی) | مبلغ |
|---|---|---|---|
| آپارتمان | ۴ میلیارد | باقیماندهٔ وامِ مسکن | ۱ میلیارد |
| ماشین | ۸۰۰ میلیون | قسطهای ماشین | ۲۰۰ میلیون |
| سکه و پسانداز | ۲۰۰ میلیون | — | — |
| جمعِ دارایی | ۵ میلیارد | جمعِ بدهی | ۱٫۲ میلیارد |
این خانواده ۵ میلیارد تومان دارایی دارد، ولی همهاش مالِ خودش نیست. اگر فردا همه چیز را بفروشد و بدهیها را بدهد، ۳٫۸ میلیارد تومان برایش میماند. این ۳٫۸ میلیارد همان چیزی است که در ترازنامهٔ شرکت به آن «حقوق مالکانه» میگویند؛ یعنی سهمِ واقعیِ صاحبان. پس ترازنامهٔ شرکت هم دقیقاً همین است، فقط با عددهای بزرگتر و ردیفهای بیشتر.
ترازنامه (به انگلیسی Balance Sheet) مثلِ یک عکس است، نه فیلم. بالای هر ترازنامه یک تاریخ نوشته شده، مثلاً «۲۹ اسفند ۱۴۰۴». همهٔ عددها مالِ همان روزند. شرکت آن روز چقدر پول در بانک داشته، چقدر از مشتریها طلب داشته و چقدر وام گرفته بوده.
بقیهٔ گزارشهای مالی مثلِ فیلماند. صورت سود و زیان نشان میدهد شرکت در یک سال یا سه ماه چقدر فروخته و چقدر سود کرده. صورت جریان وجوه نقد هم میگوید در همان مدت چقدر پول نقد آمده و رفته. ترازنامه حاصلِ جمعِ همهٔ این فیلمها تا امروز است.
ترازنامه یا صورت وضعیت مالی؟
هر دو یکیاند. در استاندارد حسابداری شمارهٔ ۱ ایران (ارائهٔ صورتهای مالی، تجدیدنظرشدهٔ ۱۳۹۷) اسمِ رسمیِ ترازنامه «صورت وضعیت مالی» است. «حقوق صاحبان سهام» هم حالا «حقوق مالکانه» نامیده میشود. پس اگر در کدال دنبالِ کلمهٔ «ترازنامه» گشتید و پیدا نکردید، دنبالِ «صورت وضعیت مالی» بگردید.
چه کسانی ترازنامه را میخوانند؟
- سهامداران: تا بفهمند شرکت سالم است یا زیرِ بارِ بدهی، و ارزش دفتری هر سهم چقدر است.
- بانکها: پیش از وام دادن، همانطور که بانک از شما فیش حقوقی میخواهد.
- مدیرانِ شرکت: برای تصمیم دربارهٔ وام گرفتن، تقسیمِ سود یا ساختنِ خطِ تولیدِ تازه.
- فروشندههایی که نسیه میدهند: تا مطمئن شوند پولشان برمیگردد.
معادلهٔ حسابداری؛ چرا ترازنامه همیشه تراز است؟
اسمِ «ترازنامه» از همینجا آمده: دو کفهٔ ترازو همیشه برابرند.
داراییها = بدهیها + حقوق مالکانه
منطقش ساده است. هر تومانی که در شرکت هست، یا از جیبِ سهامداران آمده یا از جیبِ طلبکاران. راهِ سومی وجود ندارد. سودی هم که شرکت میسازد و تقسیم نمیکند، مالِ سهامداران است و به سهمِ آنها اضافه میشود.
بیایید با هم یک شرکت راه بیندازیم و ببینیم با هر کار، دو کفهٔ ترازو چطور با هم بالا و پایین میروند. فرض کنید چند شریک ۱۰۰ میلیارد تومان روی هم میگذارند. بعد ۵۰ میلیارد وام میگیرند و با ۱۲۰ میلیارد ماشینآلات میخرند:
| چه اتفاقی افتاد | داراییها | بدهیها | حقوق مالکانه |
|---|---|---|---|
| شریکها ۱۰۰ میلیارد میآورند | نقد ۱۰۰ | ۰ | ۱۰۰ |
| شرکت ۵۰ میلیارد وام میگیرد | نقد ۱۵۰ | ۵۰ | ۱۰۰ |
| با ۱۲۰ میلیارد ماشینآلات میخرد | نقد ۳۰ + ماشینآلات ۱۲۰ = ۱۵۰ | ۵۰ | ۱۰۰ |
| ۲۰ میلیارد سود میسازد و تقسیم نمیکند | ۱۷۰ | ۵۰ | ۱۲۰ |
در هر ردیف، ستونِ داراییها دقیقاً برابرِ جمعِ دو ستونِ دیگر است. ببینید خریدِ ماشینآلات جمعِ دارایی را عوض نکرد؛ فقط پولِ نقد به ماشین تبدیل شد. پس اگر ترازنامهای دیدید که دو طرفش برابر نیست، یا غلطِ تایپی دارد یا شما ردیفی را جا انداختهاید.
منابع و مصارف در ترازنامه یعنی چه؟
همین معادله را میشود با دو کلمهٔ سادهتر خواند. منابع یعنی پول از کجا آمده؛ این سمتِ بدهیها و حقوق مالکانه است. مصارف یعنی پول کجا رفته؛ این سمتِ داراییهاست. منابع و مصارف در ترازنامه همیشه برابرند، چون هر تومانی که خرج شده، باید از جایی آمده باشد.
در مثالِ خانواده، وامِ مسکن و پساندازِ سالها منبع بود و آپارتمان مصرف. در شرکت هم همینطور است:
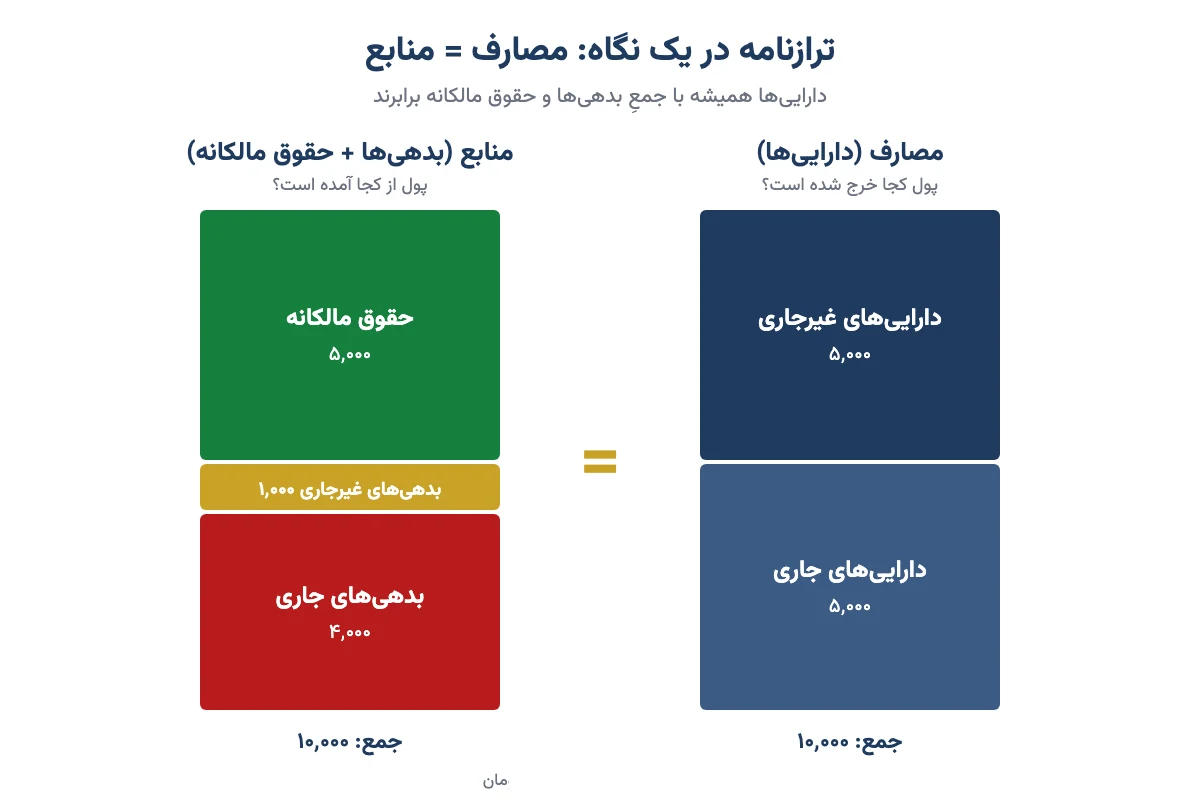
| بخش | یعنی چه | نمونهها |
|---|---|---|
| منابعِ مالکانه | پولی که سهامداران آوردهاند یا سودی که در شرکت مانده | سرمایه، صرف سهام، اندوختهها، سود انباشته |
| منابعِ بدهی | پولی که از دیگران قرض یا پیش گرفته شده | وامِ بانکی، اوراق، بدهی به فروشندهها، پیشدریافت از مشتری |
| مصارفِ جاری | چیزهایی که ظرفِ یک سال نقد یا مصرف میشوند | پولِ نقد، کالای انبار، طلب از مشتری |
| مصارفِ غیرجاری | چیزهایی که چند سال در شرکت میمانند | زمین، ساختمان، ماشینآلات، سهامِ شرکتهای دیگر |
این نگاه یک پرسشِ مهم را جلوی چشم میگذارد: آیا شرکت چیزِ بلندمدت را با پولِ بلندمدت خریده؟ فرض کنید کسی با وامِ ششماهه آپارتمان بخرد. شش ماه بعد باید وام را پس بدهد، ولی آپارتمان که پول نمیسازد. ناچار است بفروشد یا دوباره قرض کند. شرکتی که کارخانه را با وامِ کوتاهمدت ساخته، دقیقاً همین گرفتاری را دارد. پس همیشه نگاه کنید پولِ کوتاهمدت کجا خرج شده.
اجزای ترازنامه؛ اقلام ترازنامه را بشناسید
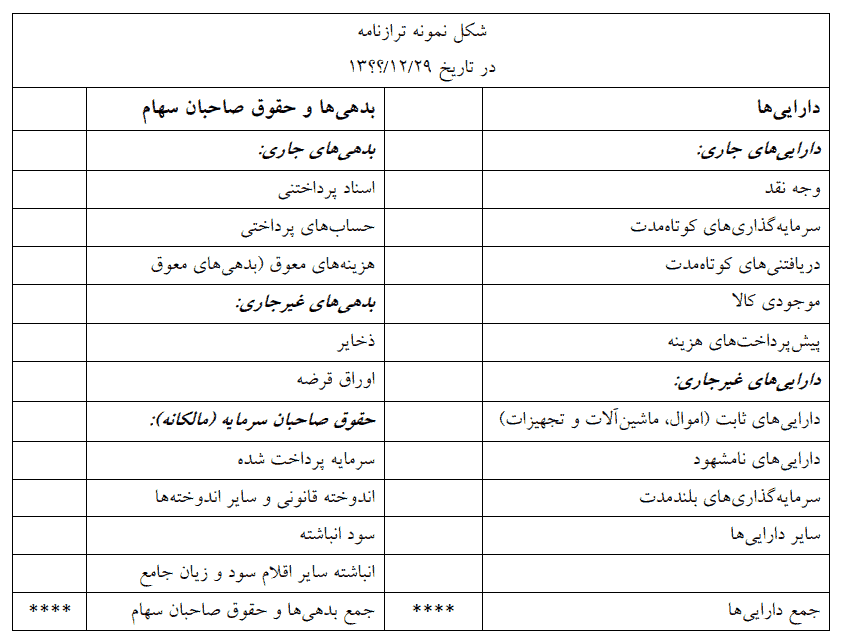
ترازنامه سه بخشِ اصلی دارد: داراییها، بدهیها و حقوق مالکانه. داراییها و بدهیها هر کدام دو دستهاند: جاری و غیرجاری. «جاری» یعنی ظرفِ یک سال نقد یا پرداخت میشود. اگر چرخهٔ کارِ شرکت از یک سال طولانیتر باشد، همان چرخه ملاک است.
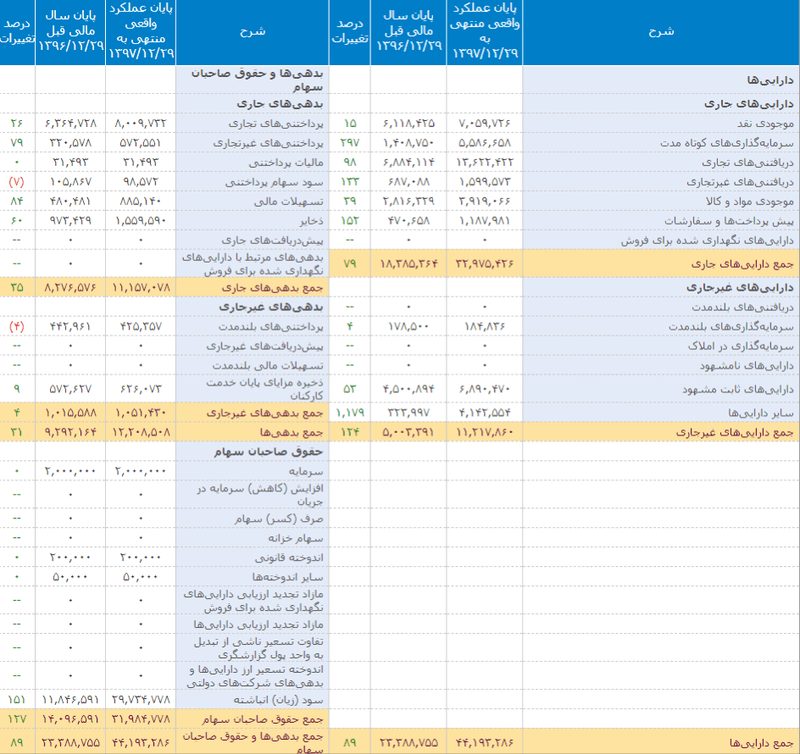
در قالبِ امروزِ کدال، اول داراییهای غیرجاری میآیند و بعد جاری. در سمتِ دیگر هم اول حقوق مالکانه، بعد بدهیهای غیرجاری و آخر بدهیهای جاری. در ترازنامههای قدیمی ترتیب فرق داشت و داراییها در سمتِ راست و بدهیها در سمتِ چپ مینشستند، مثلِ نمونهٔ زیر.
داراییهای جاری؛ پولی که در گردش است
دارایی جاری یعنی چیزی که انتظار داریم ظرفِ یک سال به پولِ نقد تبدیل شود. یک کارخانهٔ آبمیوه را تصور کنید. میوه میخرد، آبمیوه میسازد، میفروشد و پولش را میگیرد. این چرخه شاید چند هفته طول بکشد. هر چه در این چرخه گیر است، دارایی جاری است:
- موجودی نقد: پولِ صندوق و حسابهای بانکی. زودتر از همه خرج میشود.
- سرمایهگذاریهای کوتاهمدت: سهام، اوراق یا سپردهای که شرکت کمتر از یک سال نگه میدارد.
- دریافتنیها: طلبِ شرکت از مشتریهایی که نسیه خریدهاند. اگر چک یا سفته گرفته باشد «اسناد دریافتنی» است و اگر بیسند باشد «حسابهای دریافتنی». مثلِ دفترِ نسیهٔ بقالی؛ هر چه کلفتتر شود، خطرِ وصولنشدن هم بیشتر میشود.
- موجودی مواد و کالا: مواد اولیه، کالای نیمهکاره و محصولِ آماده در انبار.
- پیشپرداختها: پولی که شرکت از قبل داده تا بعداً کالا یا خدمتی بگیرد، مثلاً بیعانهٔ خریدِ مواد اولیه.
داراییهای غیرجاری؛ چیزهایی که میمانند
دارایی غیرجاری قرار نیست ظرفِ یک سال فروخته شود. این بخش نشان میدهد شرکت روی چه چیزی برای سالهای آینده حساب کرده.
- داراییهای ثابت مشهود: زمین، ساختمان، ماشینآلات. همه جز زمین هر سال کمی فرسوده میشوند. به این کمشدنِ ارزش «استهلاک» میگویند، مثلِ ماشینی که هر سال از قیمتِ صفرش فاصله میگیرد.
- داراییهای نامشهود: چیزهای باارزشی که نمیشود لمسشان کرد؛ مثلِ حقِ امتیاز، نرمافزار، سرقفلی و حقِ اختراع.
- سرمایهگذاریهای بلندمدت: سهامِ شرکتهای دیگر یا اوراقی که شرکت میخواهد بیش از یک سال نگه دارد.
- املاکِ سرمایهگذاری و طلبهای بلندمدت: ملکی که برای اجاره یا گرانشدن نگه داشته شده و طلبی که بیش از یک سال بعد وصول میشود.
انواع دارایی در ترازنامه در یک جدول
اگر بخواهیم فرقِ این دو دسته را در یک نگاه ببینیم:
| ویژگی | دارایی جاری | دارایی غیرجاری |
|---|---|---|
| مدت | کمتر از یک سال | بیش از یک سال |
| چقدر زود نقد میشود | زود | دیر و سخت |
| به چه کار میآید | چرخاندنِ کارِ روزانه | ساختنِ توانِ تولید و درآمدِ آینده |
| استهلاک | ندارد | دارایی ثابت (جز زمین) و بیشترِ نامشهودها دارند |
| نمونه | نقد، کالای انبار، طلب از مشتری | ماشینآلات، ساختمان، سهامِ شرکتهای دیگر |
پس دارایی جاری مثلِ پولِ خرجیِ ماه است و دارایی غیرجاری مثلِ خانه و ماشین.
بدهیهای جاری؛ قسطهای امسال
بدهی یعنی تعهدی که شرکت باید روزی با پول یا کالا ادا کند. بدهی جاری آن است که موعدش ظرفِ یک سال است:
- پرداختنیها: بدهی به فروشندههایی که به شرکت نسیه دادهاند. اگر شرکت چک یا سفته داده «اسناد پرداختنی» است، وگرنه «حسابهای پرداختنی».
- مالیات پرداختنی: مالیاتِ سود که هنوز به سازمانِ امورِ مالیاتی داده نشده.
- سود سهام پرداختنی: سودی که مجمع تصویب کرده ولی هنوز به حسابِ سهامداران نرسیده. کمی پایینتر مفصل دربارهاش حرف میزنیم.
- تسهیلات مالی: وامهای کوتاهمدت، بهعلاوهٔ قسطهایی از وامهای بلندمدت که موعدشان امسال است.
- ذخایر: بدهیهایی که مبلغ یا زمانشان هنوز قطعی نیست، مثلِ هزینهٔ گارانتیِ محصول یا یک دعوای حقوقی.
- پیشدریافتها: پولی که شرکت از مشتری گرفته ولی هنوز جنس را تحویل نداده. شرکت اینجا بدهکارِ کالاست، نه پول. مثلِ پیشفروشِ خودرو؛ پیشدریافتِ زیاد معمولاً یعنی مشتریها صف کشیدهاند.
بدهیهای غیرجاری
اینها بدهیهاییاند که موعدشان بیش از یک سال بعد است. مهمترینشان وامهای بلندمدت، اوراقی که شرکت فروخته و ذخیرهٔ مزایای پایان خدمت کارکنان است. ذخیرهٔ پایان خدمت یعنی پولی که شرکت باید روزِ بازنشستگی یا رفتنِ کارگرها به آنها بدهد. جدولِ موعد و نرخِ وامها در یادداشتهای توضیحی آمده و میگوید سالهای بعد چقدر پول باید از شرکت بیرون برود.
حقوق مالکانه؛ سهمِ واقعیِ صاحبان
اگر همهٔ داراییها را بفروشیم و همهٔ بدهیها را بدهیم، هر چه بماند حقوق مالکانه است؛ همان ۳٫۸ میلیاردِ خانوادهٔ مثالِ ما. به این عدد «ارزش دفتری» هم میگویند. اجزایش اینهاست:
- سرمایه: تعدادِ سهام ضربِ در ارزشِ اسمیِ هر سهم. در بورسِ ایران ارزشِ اسمی معمولاً ۱٬۰۰۰ ریال، یعنی ۱۰۰ تومان، است.
- صرف سهام: پولی که سهامداران موقعِ افزایش سرمایه، بیشتر از ارزشِ اسمی پرداختهاند.
- اندوختهٔ قانونی: طبقِ قانون تجارت، شرکت باید هر سال یکبیستمِ سودِ خالص را کنار بگذارد تا این اندوخته به یکدهمِ سرمایه برسد. این پول را نمیشود بینِ سهامداران تقسیم کرد. مثلِ قلکی که قانون گفته نشکنید.
- سایر اندوختهها: مثلِ اندوختهٔ طرحِ توسعه که مجمع تصمیم میگیرد کنار بگذارد.
- مازاد تجدید ارزیابی: وقتی شرکت داراییهایش را دوباره قیمتگذاری میکند و گرانتر شدهاند، این تفاوت اینجا مینشیند.
- سود انباشته: جمعِ سودهای سالهای قبل که تقسیم نشده و در شرکت مانده.
- سهام خزانه: سهمی که شرکت خودش از بازار خریده. با علامتِ منفی میآید و از حقوق مالکانه کم میشود.
وقتی سود انباشته از سرمایه خیلی بزرگتر میشود، احتمالِ افزایش سرمایه از محلِ همین سود بیشتر میشود. مازاد تجدید ارزیابی هم در سالهای تورمی، ریشهٔ خیلی از افزایش سرمایههای بورسِ ایران بوده است.
سود سهام پرداختنی در ترازنامه
این ردیف برای سهامدار از همه ملموستر است، چون مستقیم به جیبِ خودش مربوط است. سودی که هیئتمدیره پیشنهاد میدهد، تا مجمع تصویبش نکرده، بدهی نیست؛ فقط یک پیشنهاد است. وقتی مجمع عمومیِ عادی آن را تصویب کرد، شرکت بدهکارِ سهامداران میشود. آن وقت مبلغ از سود انباشته کم میشود و با اسمِ «سود سهام پرداختنی» در بدهیهای جاری مینشیند.
طبقِ مادهٔ ۲۴۰ لایحهٔ اصلاحیِ قانون تجارت، شرکت حداکثر هشت ماه بعد از مجمع فرصت دارد سود نقدی (DPS) را بدهد. برای همین این بدهی همیشه جاری است.
یک ترفندِ ساده: سود سهام پرداختنی را کنارِ موجودی نقد بگذارید. مثلاً اگر شرکتی ۷۰۰ میلیارد تومان سود تصویب کرده و فقط ۴۰۰ میلیارد پول در حساب دارد، یا باید وام بگیرد یا پرداخت را تا روزهای آخرِ مهلت عقب میاندازد. اگر این ردیف چند ترازنامهٔ پشتِ سرِ هم بزرگ بماند، یعنی شرکت دستش تنگ است. پس پیش از اینکه به سودِ نقدیِ یک سهم دل ببندید، این دو عدد را کنارِ هم ببینید.
ترازنامه در کدال؛ صورت وضعیت مالی را کجا پیدا کنیم؟
ترازنامهٔ همهٔ شرکتهای بورسی و فرابورسی، رایگان، در سامانهٔ کدال منتشر میشود. اگر با این سایت آشنا نیستید، آموزش سایت کدال را ببینید. مسیرِ کوتاهش این است:
- در کدال نمادِ شرکت را جستجو کنید.
- از فهرستِ اطلاعیهها، گزارشِ «اطلاعات و صورتهای مالی میاندورهای» (سهماهه، ششماهه، نهماهه) یا «صورتهای مالی سال مالی منتهی به…» را باز کنید.
- زبانهٔ «صورت وضعیت مالی» همان ترازنامه است.
- واحدِ عددها را بالای جدول ببینید. معمولاً میلیون ریال است. برای تبدیل به تومان، یک صفر از ته برمیداریم؛ یعنی هر میلیون ریال، صد هزار تومان است.
- دو ستون را کنارِ هم ببینید: تاریخِ گزارش و پایانِ سالِ قبل. اگر کنارِ ستونی نوشته «تجدید ارائه شده»، یعنی عددهای قبلی اصلاح شدهاند.
- هر ردیفی که عجیب بود، شمارهٔ یادداشتش را بردارید و در یادداشتهای توضیحی جزئیاتش را بخوانید.
یک چیزِ دیگر را هم حتماً ببینید: گزارشِ حسابرس. حسابرس یعنی حسابدارِ مستقلی که از بیرون آمده و حسابها را وارسی کرده. ترازنامهٔ سالانه حسابرسیشده است، ولی گزارشهای سهماهه و ششماهه ممکن است فقط نگاهِ سطحی دیده باشند. اگر حسابرس جایی نوشته «مبانی اظهارنظرِ مشروط»، یعنی دربارهٔ بخشی از حسابها قانع نشده. گاهی همان یک بند کلِ ترازنامه را زیرِ سؤال میبرد.
تحلیل ترازنامه گامبهگام با مثال عددی
تا اینجا ردیفها را شناختیم. حالا وقتِ اصلِ کار است: از این عددها چه بفهمیم؟ بهترین راه، کار با عدد است. ترازنامهٔ زیر مالِ یک شرکتِ تولیدیِ فرضی است. عددهایش برای آموزش ساخته شدهاند، ولی چیدمانش همان چیزی است که در کدال میبینید.
| ردیف | پایان ۱۴۰۴ | پایان ۱۴۰۳ | تغییر |
|---|---|---|---|
| داراییهای ثابت مشهود | ۴٬۲۰۰ | ۳٬۹۰۰ | ۸٪ رشد |
| داراییهای نامشهود | ۱۵۰ | ۱۵۰ | بدون تغییر |
| سرمایهگذاریهای بلندمدت | ۶۵۰ | ۴۵۰ | ۴۴٪ رشد |
| جمع داراییهای غیرجاری | ۵٬۰۰۰ | ۴٬۵۰۰ | ۱۱٪ رشد |
| پیشپرداختها | ۳۰۰ | ۲۵۰ | ۲۰٪ رشد |
| موجودی مواد و کالا | ۲٬۱۰۰ | ۱٬۵۰۰ | ۴۰٪ رشد |
| دریافتنیهای تجاری و سایر دریافتنیها | ۱٬۸۰۰ | ۱٬۱۰۰ | ۶۴٪ رشد |
| سرمایهگذاریهای کوتاهمدت | ۴۰۰ | ۳۵۰ | ۱۴٪ رشد |
| موجودی نقد | ۴۰۰ | ۳۰۰ | ۳۳٪ رشد |
| جمع داراییهای جاری | ۵٬۰۰۰ | ۳٬۵۰۰ | ۴۳٪ رشد |
| جمع داراییها | ۱۰٬۰۰۰ | ۸٬۰۰۰ | ۲۵٪ رشد |
| سرمایه | ۲٬۰۰۰ | ۲٬۰۰۰ | بدون تغییر |
| اندوختهٔ قانونی | ۲۰۰ | ۲۰۰ | بدون تغییر |
| سود انباشته | ۲٬۸۰۰ | ۱٬۹۰۰ | ۴۷٪ رشد |
| جمع حقوق مالکانه | ۵٬۰۰۰ | ۴٬۱۰۰ | ۲۲٪ رشد |
| تسهیلات مالی بلندمدت | ۶۰۰ | ۷۰۰ | ۱۴٪ کاهش |
| ذخیرهٔ مزایای پایان خدمت کارکنان | ۴۰۰ | ۳۰۰ | ۳۳٪ رشد |
| جمع بدهیهای غیرجاری | ۱٬۰۰۰ | ۱٬۰۰۰ | بدون تغییر |
| پرداختنیهای تجاری و سایر پرداختنیها | ۱٬۶۰۰ | ۱٬۳۰۰ | ۲۳٪ رشد |
| مالیات پرداختنی | ۳۰۰ | ۲۵۰ | ۲۰٪ رشد |
| سود سهام پرداختنی | ۷۰۰ | ۴۵۰ | ۵۶٪ رشد |
| تسهیلات مالی | ۱٬۰۰۰ | ۷۰۰ | ۴۳٪ رشد |
| پیشدریافتها | ۴۰۰ | ۲۰۰ | ۱۰۰٪ رشد |
| جمع بدهیهای جاری | ۴٬۰۰۰ | ۲٬۹۰۰ | ۳۸٪ رشد |
| جمع بدهیها و حقوق مالکانه | ۱۰٬۰۰۰ | ۸٬۰۰۰ | ۲۵٪ رشد |
جدول بلند است، ولی نترسید. قرار نیست همه را یکجا هضم کنیم. شش پرسشِ ساده از آن میپرسیم.
گام ۱: دو کفه برابر است؟ شرکت چقدر بزرگ شده؟
جمعِ داراییها ۱۰٬۰۰۰ است. جمعِ بدهیها ۵٬۰۰۰ (۱٬۰۰۰ غیرجاری و ۴٬۰۰۰ جاری) و حقوق مالکانه هم ۵٬۰۰۰. پس ترازوست. داراییها در یک سال ۲۵٪ بزرگتر شدهاند. سؤالِ بعدی این است: پولِ این رشد از کجا آمده؟
گام ۲: پولِ رشد از کجا آمده؟
داراییها ۲٬۰۰۰ میلیارد بیشتر شدهاند. ۹۰۰ میلیاردش از سودی است که شرکت ساخته و نگه داشته. ۱٬۱۰۰ میلیاردِ بقیه از بدهیِ بیشتر آمده. یعنی بیش از نصفِ رشد با قرض بوده. نکتهٔ مهمتر اینکه همهٔ این بدهیِ تازه کوتاهمدت است. وامِ بلندمدت کم شده و وامِ کوتاهمدت ۴۳٪ بالا رفته.
گام ۳: پول کجا رفته؟
از ۲٬۰۰۰ میلیارد رشد، ۱٬۵۰۰ میلیاردش در داراییهای جاری نشسته. دو ردیف چشم را میگیرد: طلب از مشتریها ۶۴٪ و کالای انبار ۴۰٪ بیشتر شده. حالا باید سری به صورت سود و زیان بزنیم. اگر فروش هم حدودِ ۶۰٪ رشد کرده، این طبیعی است؛ کارِ بیشتر، طلب و انبارِ بیشتر. ولی اگر فروش فقط ۲۰٪ بالا رفته، یعنی یا شرکت نسیهفروشی را زیاد کرده یا جنسش در انبار مانده. در هر دو حالت پول جایی گیر افتاده.
گام ۴: پولِ دمِ دستِ شرکت کافی است؟
سه عدد اینجا کمک میکنند. اولی سرمایه در گردش است؛ یعنی دارایی جاری منهای بدهی جاری. این عدد از ۶۰۰ به ۱٬۰۰۰ میلیارد رسیده. مثلِ این است که بعد از کنار گذاشتنِ قسطهای امسال، چقدر در حساب میماند.
دومی نسبت جاری است: دارایی جاری تقسیم بر بدهی جاری. این عدد از ۱٫۲۱ به ۱٫۲۵ رسیده؛ یعنی تقریباً ثابت. به زبانِ ساده، شرکت در برابرِ هر ۱۰۰ تومان بدهیِ امسال، حدودِ ۱۲۵ تومان دارایی جاری دارد.
سومی نسبت آنی است. این نسبت کالای انبار و پیشپرداخت را کنار میگذارد، چون آنها را نمیشود فوری نقد کرد. حساب کنیم: ۵٬۰۰۰ منهای ۲٬۱۰۰ منهای ۳۰۰ میشود ۲٬۶۰۰. تقسیم بر ۴٬۰۰۰ میشود ۰٫۶۵. یعنی اگر انبار فروش نرود، شرکت در برابرِ هر ۱۰۰ تومان بدهیِ کوتاهمدت فقط ۶۵ تومان دارایی زودنقد دارد. این کم است. جزئیاتِ این نسبتها را در نسبتهای نقدشوندگی نوشتهام.
گام ۵: شرکت چقدر زیرِ بارِ قرض است؟
نسبت بدهی یعنی کلِ بدهی تقسیم بر کلِ دارایی. این عدد از حدودِ ۴۹٪ به ۵۰٪ رسیده. یعنی نصفِ داراییهای شرکت با قرض خریده شده، مثلِ خانهای که نصفش وامِ بانک است. برای یک شرکتِ تولیدی این سطح بهتنهایی نگرانکننده نیست.
ولی ترکیبش مهم است: ۸۰٪ بدهیها کوتاهمدت است. وامِ کوتاهمدت باید مدام تمدید شود. در روزگارِ نرخِ بهرهٔ بالا، هر تمدید گرانتر تمام میشود و از سودِ شرکت میخورد. برای فهمِ عمیقترِ این بخش، ساختار سرمایه و نسبتهای اهرمی را بخوانید.
گام ۶: سهمِ هر سهامدار چقدر است؟
سرمایه ۲٬۰۰۰ میلیارد تومان است و ارزشِ اسمیِ هر سهم ۱۰۰ تومان. پس شرکت ۲۰ میلیارد سهم دارد. حقوق مالکانهٔ ۵٬۰۰۰ میلیاردی را تقسیم بر ۲۰ میلیارد سهم کنیم، ارزش دفتریِ هر سهم ۲۵۰ تومان میشود. سالِ قبل ۲۰۵ تومان بود.
سود انباشته (۲٬۸۰۰) از سرمایه هم بیشتر شده؛ این زمینهٔ افزایش سرمایه است. ولی یادتان هست؟ سود سهام پرداختنی ۷۰۰ است و پولِ نقد فقط ۴۰۰. پس شرکت برای پرداختِ سودِ سهامداران احتمالاً باید وامِ تازه بگیرد یا منتظرِ وصولِ همان طلبها بماند.
پس حاصلِ این شش گام چه شد؟ شرکت در حالِ رشد است و وضعِ کلیاش هنوز قابلِ قبول است. ولی کیفیتِ رشدش جای سؤال دارد: رشد با قرضِ کوتاهمدت بوده و پولش در طلب از مشتری و انبار گیر افتاده. قدمِ بعدیِ من این است که صورت جریان وجوه نقد را باز کنم و ببینم سودی که روی کاغذ آمده، واقعاً پول شده یا نه.
نسبتهای مهمِ ترازنامه در یک جدول
همهٔ نسبتهایی که در این شش گام به کار بردیم، اینجا کنارِ هم آمدهاند تا هر وقت ترازنامهای باز کردید، دمِ دستتان باشند:
| نسبت | فرمول | چه میگوید | حواستان باشد |
|---|---|---|---|
| نسبت جاری | دارایی جاری ÷ بدهی جاری | توانِ پرداختِ بدهیهای امسال | عددِ خیلی بالا هم میتواند یعنی پولِ بیکار |
| نسبت آنی | (دارایی جاری − کالای انبار − پیشپرداخت) ÷ بدهی جاری | توانِ پرداخت بیآنکه انبار فروش برود | در صنعتهایی که انبارِ سنگین دارند ذاتاً پایین است |
| سرمایه در گردش | دارایی جاری − بدهی جاری | حاشیهٔ امنِ کارِ روزانه | منفی بودنش همیشه بد نیست (مثلاً در پیشفروش) |
| نسبت بدهی | کلِ بدهی ÷ کلِ دارایی | چه سهمی از داراییها با قرض خریده شده | با شرکتهای همان صنعت مقایسه کنید، نه با یک عددِ ثابت |
| بدهی به حقوق مالکانه | کلِ بدهی ÷ حقوق مالکانه | شرکت چقدر روی پولِ قرضی تکیه کرده | کوتاهمدت یا بلندمدت بودنِ بدهی را هم ببینید |
| ارزش دفتری هر سهم | حقوق مالکانه ÷ تعداد سهام | سهمِ حسابداریِ هر سهم از خالصِ داراییها | در تورم، داراییهای قدیمی ارزان ثبت شدهاند |
هیچکدام از این عددها بهتنهایی حکم صادر نمیکند. ارزششان وقتی معلوم میشود که آنها را با سالهای قبل و با شرکتهای همصنعت مقایسه کنید.
تفاوت ترازنامه و صورت سود و زیان
این دو گزارش را خیلیها با هم قاطی میکنند. فرقشان در یک جدول:
| ویژگی | ترازنامه (صورت وضعیت مالی) | صورت سود و زیان |
|---|---|---|
| زمان | یک روزِ مشخص (عکس) | یک دوره، مثلاً یک سال (فیلم) |
| پرسشِ اصلی | شرکت چه دارد و چقدر بدهکار است؟ | شرکت چقدر سود یا زیان کرده؟ |
| ردیفها | دارایی، بدهی، حقوق مالکانه | فروش، بهای تمامشده، هزینهها، سود |
| رابطه | سودی که تقسیم نشود، از صورت سود و زیان به سود انباشتهٔ ترازنامه میرود | |
این دو بی هم ناقصاند. مثلاً برای اینکه بفهمیم شرکت با هر ۱۰۰ تومان دارایی چقدر سود میسازد، سود را از یکی و دارایی را از دیگری برمیداریم. پس در تحلیل بنیادی هیچوقت فقط به یکی نگاه نمیکنیم.
ترازنامه چه چیزهایی را نشان نمیدهد؟
ترازنامه آینه است، ولی آینهٔ کامل نیست. چهار جا ممکن است شما را گول بزند:
- قیمتِ روزِ خرید، نه قیمتِ امروز: بیشترِ داراییهای ثابت به قیمتِ روزی که خریده شدهاند ثبت میشوند. زمینی که شرکت بیست سال پیش خریده، شاید در ترازنامه کسری از قیمتِ امروزش باشد. در اقتصادِ تورمیِ ایران این فاصله خیلی بزرگ است، مگر شرکت داراییها را دوباره قیمتگذاری کرده باشد.
- داراییهای نادیده: اعتبارِ برند، مدیرانِ خوب و شبکهٔ فروش معمولاً در ترازنامه نیستند، در حالی که شاید باارزشترین داراییِ شرکت باشند.
- عکسِ یک روز: ترازنامه فقط روزِ آخرِ دوره را نشان میدهد. شرکت میتواند با تسویهٔ موقتِ یک وام یا وصولِ فوریِ چند چک، آن روز را خوشعکستر کند؛ مثلِ خانهای که فقط روزِ مهمانی مرتب است.
- برآوردها: اینکه چقدر از طلبها وصول نمیشود یا ماشینآلات چقدر فرسوده شدهاند، تخمینِ مدیران است و ممکن است خوشبینانه باشد.
شش اشتباهِ رایج در خواندنِ ترازنامه
این اشتباهها خیلی رایجاند، حتی بینِ سهامدارانِ باتجربه:
- دیدنِ فقط یک دوره: یک ترازنامهٔ تنها حرفِ زیادی نمیزند. دستکم با پایانِ سالِ قبل مقایسه کنید؛ بهتر از آن، با سه چهار دورهٔ پشتِ سرِ هم.
- ذوقزدهشدن از داراییِ زیاد: دارایی وقتی ارزش دارد که سود و پول بسازد. انبارِ پر و طلبِ وصولنشده دارایی است، ولی پول نیست.
- ندیدنِ موعدِ بدهی: نسبت بدهیِ ۵۰٪ با وامِ دهساله یک چیز است و با وامِ ششماهه چیزِ دیگر.
- مقایسهٔ سیب و پرتقال: نسبت جاریِ یک بانک، یک خودروساز و یک شرکتِ نرمافزاری را نمیشود کنارِ هم گذاشت.
- نخواندنِ یادداشتها: ردیفی به اسمِ «سایر دریافتنیها» گاهی طلب از شرکتِ مادر یا سهامدارِ بزرگ است که شاید هیچوقت وصول نشود.
- اعتمادِ کامل به ارزش دفتری در تورم: سهمی که زیرِ ارزش دفتری معامله میشود لزوماً ارزان نیست و سهمی که بالای آن است لزوماً گران نیست. باید توانِ سودسازی و ارزشِ امروزِ داراییها را هم دید.
چکلیستِ دهدقیقهای تحلیل ترازنامه
دفعهٔ بعد که ترازنامهای را در کدال باز کردید، این ده سؤال را از خودتان بپرسید:
- دو طرفِ ترازنامه برابر است و واحدِ عددها را میدانم.
- رشدِ کلِ داراییها را با رشدِ فروش در صورت سود و زیان مقایسه کردهام.
- میدانم رشدِ داراییها از قرض آمده یا از سود.
- طلب از مشتری و کالای انبار تندتر از فروش بزرگ نشدهاند.
- نسبت جاری و نسبت آنی را حساب کردهام و با سالهای قبل سنجیدهام.
- میدانم چه سهمی از بدهیها کوتاهمدت است.
- پولِ نقد را با سود سهام پرداختنی و وامهای کوتاهمدت مقایسه کردهام.
- سود انباشته را با سرمایه سنجیدهام.
- هر ردیفی که بیش از ۳۰٪ تغییر کرده، یادداشتش را خواندهام.
- بندهای گزارشِ حسابرس را دیدهام.
اگر میخواهید این مسیر را روی ترازنامههای واقعیِ شرکتهای بورسی و با راهنمای معلم تمرین کنید، دورهٔ آموزشی تحلیل بنیادی برای همین ساخته شده است.
سوالات متداول
ترازنامه چیست به زبان ساده؟
ترازنامه برگهای است که نشان میدهد شرکت در یک روزِ مشخص چه دارد (دارایی)، چقدر بدهکار است (بدهی) و بعد از پرداختِ بدهیها چه مقدار مالِ سهامداران میماند (حقوق مالکانه). مثلِ عکسی از وضعِ مالیِ شرکت در همان روز است.
اجزای ترازنامه کدامند؟
ترازنامه سه بخش دارد: داراییها که جاری و غیرجاریاند، بدهیها که آنها هم جاری و غیرجاریاند، و حقوق مالکانه شاملِ سرمایه، صرف سهام، اندوختهها و سود انباشته. جمعِ بدهیها و حقوق مالکانه همیشه با جمعِ داراییها برابر است.
منابع و مصارف در ترازنامه یعنی چه؟
منابع یعنی پولِ شرکت از کجا آمده؛ این همان بدهیها و حقوق مالکانه است. مصارف یعنی آن پول کجا رفته؛ این همان داراییهاست. چون هر تومانِ خرجشده از جایی آمده، منابع و مصارف همیشه با هم برابرند.
چرا ترازنامه همیشه تراز است؟
چون هر داراییِ شرکت یا با پولِ سهامداران خریده شده یا با قرض. هر اتفاقِ مالی دستکم دو ردیف را با هم تغییر میدهد؛ مثلاً گرفتنِ وام هم پولِ نقد را بالا میبرد هم بدهی را. برای همین دو طرفِ ترازنامه همیشه برابر میماند.
فرق ترازنامه و صورت وضعیت مالی چیست؟
فرقی ندارند. صورت وضعیت مالی اسمِ رسمیِ ترازنامه در استاندارد حسابداری شمارهٔ ۱ ایران است و شرکتهای بورسی گزارشهایشان را در کدال با همین اسم منتشر میکنند. ترازنامه همان اسمِ قدیمی و آشناست.
سود سهام پرداختنی در ترازنامه کجا قرار میگیرد؟
در بدهیهای جاری. سودی که مجمع عمومی تصویب میکند، تا روزِ پرداخت بدهیِ شرکت به سهامداران است و طبقِ قانون تجارت باید حداکثر ظرفِ هشت ماه پرداخت شود. سودِ پیشنهادیِ هیئتمدیره پیش از تصویبِ مجمع بدهی ثبت نمیشود.
ترازنامه را چطور تحلیل کنیم؟
ترازنامه را با سالِ قبل مقایسه کنید. ببینید رشدِ داراییها از قرض آمده یا از سود، طلب و انبار تندتر از فروش بزرگ نشده باشند، و نسبت جاری، نسبت آنی، نسبت بدهی و ارزش دفتری هر سهم را حساب کنید. آخر سر یادداشتها و گزارشِ حسابرس را بخوانید.
ترازنامهٔ شرکتهای بورسی را از کجا ببینیم؟
از سامانهٔ کدال. نمادِ شرکت را جستجو کنید، گزارشِ صورتهای مالیِ میاندورهای یا سالانه را باز کنید و زبانهٔ صورت وضعیت مالی را ببینید. این گزارشها رایگاناند و سالهای گذشته را هم دارند. عددها معمولاً به میلیون ریالاند.
دارایی جاری و غیرجاری چه فرقی دارند؟
دارایی جاری ظرفِ یک سال به پولِ نقد تبدیل یا مصرف میشود، مثلِ پولِ بانک، کالای انبار و طلب از مشتری. دارایی غیرجاری چند سال در شرکت میماند، مثلِ زمین، ساختمان و ماشینآلات. اولی کارِ روزانه را میچرخاند و دومی درآمدِ آینده را میسازد.
جمعبندی
ترازنامه میگوید شرکت در یک روزِ مشخص چه دارد، چقدر بدهکار است و سهمِ صاحبانش چقدر است. معادلهٔ سادهاش، یعنی برابریِ منابع و مصارف، کلیدِ فهمِ همهٔ ردیفهاست؛ همان حسابی که برای خانهٔ خودمان هم میکنیم. ولی ارزشِ واقعیِ ترازنامه وقتی پیدا میشود که آن را با سالهای قبل و با صورت سود و زیان کنارِ هم بخوانید.
پس پیشنهادِ من این است: ترازنامهٔ یکی از سهمهای سبدتان را از کدال باز کنید و چکلیستِ بالا را رویش امتحان کنید. لازم نیست همهاش را یکروزه بفهمید. احتمالاً همان بارِ اول چیزی میبینید که قبلاً ندیده بودید.
سلام،اطلاعات مفیدی داشت،عالی بود
ممنون
خواهش میکنم
درود بر شما
اینکه جمع دارایی ها با جمع بدهی ها و حقوق صاحبان سهام برابر است ، نشانگر خوبی ست؟ درصورت خوب بودن آیا میتوان گفت این شرکت هیئت مدیره خوبی دارد؟
و آیا مناسب سرمایه گذاری در بازه یکساله هست؟
سلام بر شما
در ترازنامهها حتما باید جمع داراییها با مجموع (بدهیها و حقوق صاحبان سهام) برابر باشد. در ترازنامههایی که شرکتها هم ارائه میدهند همیشه این رابطه برقراره. چون باید معلوم بشه که شرکت داراییهاش رو از چه محلی تامین کرده. همانطور که در طول مقاله اشاره شد، شرکتها داراییهای خود را یا از محل سرمایه اولیه که سرمایهگذارن با خود میآورند تامین میکنند یا اینکه شرکت اوراق بهادار مثل سهام منتشر میکند و به مردم میفروشه که با این کار بخشی دیگر از سرمایهاش را تامین میکند. (این بخش مربوط به حقوق صاحبان سهام است)
و بخشی دیگر از سرمایهاش رو میتواند از طریق وام گرفتن تامین کند. (که این هم جزء بدهیها به حساب میآید). بنابراین همیشه در ترازنامه این رابطه برقراره.
برای اینکه بتونیم بفهمیم شرکت برای سرمایهگذاری مناسب هست یا نه؟ میتونیم اجزای ترازنامه را هم بررسی کنیم.
ولی برای این کار، تنها بررسی ترازنامه کفایت نمیکند و باید سایر صورتهای مالی هم مورد بررسی قرار بدیم.
اگر باهم برابر نباشن ی جای کار میلنگه باید دارازی های شرکت با حقوق سهانداران مساوی باشه پس دلیل نمیشه که حتما سرمایه گزاری کنی …شما تو سایت کدال که بری تمام شرکتها در دارایی و حقوق سهامداران برابر ببین در طول سال بازده کدوم شرکت بیستر بوده که با پول کم سهام بیشتر و با فروش سهام سود چند برابر برد رو این شرکتاا نانور بدید
میشه آیدی تلگرامتو بدی میخوام یخورده راهنمایی کنی
خیلی جامع و مفید بود.تشکر
خیلی خوبه استفاده کردیم و ممنون
با تشکر از مطالب ارائه شده .
سلام
خدا قوت
اطلاعات جامع و مناسبی بود
سپاس فراوان
خیلی مطالب مفید بود
مقاله برايم جالب بود و با چند اصطاح در حسابداري آشنا شدم. از زحمات شما متشكرم.
خیای مفید بود
سلام ممنون بابت پستتون خیلی مفی بود
لطفا اگه میشه چند تا مسئله از تحلیل بنیادی نشون بدین که در آخر بفهمیم آیا سهامی رو بخریم یا نه
سلام، در مقالات آینده توضیحات بیشتری داده خواهد شد. مطالب را دنبال کنید.
باسلام مطالب ارزندهای بود زیرا من قبلاً به ترازنامه نگاه میکردم هیچی نمیدانستم ولی بنظرم الان میتونم تحلیل ونتیجه گیری کنم.متشکرم
عالی
بنظر شما هر کسی که میخاد بیاد تو بورس سرمایه گزاری کنه باید بره تک تک شرکت ها تمام اطلاعات مالی سود و زیان ضرر و نقدینگی و بدهی مطالبات رو محاسبه کنه؟ بعدش بفهمه ایا این سهم بدرد میخوره یا خیر و کلی مطلب بخونه تجزیه و تحلیل کنه؟؟؟؟ فکر نمیکنید این مطالب بالا بیشتر جنبه پر کردن صفحات اینترنتی رو داشته باشه و واقعیت چیزهای دیگری است؟؟؟
دوست عزیز راههای مختلفی برای فیلتر کردن سهام وجود داره. شما برای انتخاب سهامتون چیکار میکنید؟ وقتی یکی بهتون میگه فلان سهم خوب هستش، بدون بررسی خرید میکنید؟ یا مثلا چندتا سهم بهتون معرفی بشه بگن اینها برای سرمایهگذاری خوب هستند، شانسی از بینشون انتخاب میکنید؟ مخصوصا برای سرمایهگذاریهای بلندمدت و سرمایههای کلان. من به شخصه بهم سهمی معرفی بشه و اگر قصد سرمایهگذاری داشته باشم و بخواهم یه مبلغ کلانی رو تو اون سهم بزارم، انقدر ریسکپذیر نیستم که چشم بسته پولم رو جایی بزارم. مگر اینکه شما قصد سرمایهگذاری کوتاه مدت و یا نوسان گیری داشته باشید.
بسیار عالی
سلام ممنون از بابت زحماتتون عالی بود
سلام وقت بخیر مطلب خوبی بود ایا نرم افزاری که این ایتم ها را برداشته و پردازش کند با تشکر
عالی بود ، مرسی
با سلام
مطالب بسیار آموزنده است یه مشکلی که شاید افرادی مثل من با اون روبرو هستیم اینه که مفاهیم حسابداری را خوب نمیدونیم
خیلی عالی بود. دمتون گرم
خواهش میکنم
سلام
ارزشیابی سرمایه گذاری در سهام در کدوم قسمت ترازنامه اورده میشه؟
سلام، در ترازنامه قسمتی وجود نداره که بگه اگر در سهام این شرکت سرمایهگذاری میکردین، انقدر سود یا زیان میکردین
سلام لطف کنید ترازنامه این سوال واسم تهیه کنید.
سلام. تمرین های شما رو که ما نمیتونیم حل کنیم. خودتون تلاش کنید. سوال دیگهای داشتین بفرمایید.