
صورت جریان وجوه نقد چیست؟ اجزا، تحلیل و مثال عددی

فهرست مطالب۱۷ بخش
- چرا سود با پولِ نقد یکی نیست؟
- وجه نقد دقیقاً یعنی چه؟
- صورت جریان وجوه نقد کجای صورت های مالی است؟
- سه بخشِ صورت جریان وجوه نقد
- مثال عددی: صورت جریان وجوه نقدِ یک شرکتِ فرضی
- تحلیل صورت جریان وجوه نقد: چهار حسابِ ساده
- جریان نقد عملیاتی را چطور تحلیل کنیم؟ از روی علامتها
- چرا شرکت سودده ممکن است جریان نقد منفی داشته باشد؟
- تفاوت سود خالص و جریان نقد در یک نگاه
- روش مستقیم و غیرمستقیم چه فرقی دارند؟
- قالبِ قدیمِ پنجبخشی: اگر گزارشِ پیش از ۱۳۹۸ را باز کردید
- صورت جریان وجوه نقد را در کدال چطور پیدا کنیم؟
- اشتباههای رایج در خواندنِ صورت جریان وجوه نقد
- چکلیستِ پنجدقیقهای پیش از خریدِ سهم
- یادداشتهای توضیحی: پشتِ پردهٔ عددها
- سوالات متداول
- جمعبندی
صورت جریان وجوه نقد گزارشی است که نشان میدهد در یک دوره، چقدر پولِ واقعی به حسابِ شرکت آمده، از کجا آمده و کجا خرج شده است. سود و زیان میگوید شرکت روی کاغذ چقدر سود ساخته؛ صورت جریان وجوه نقد میگوید چقدر از آن سود واقعاً پولِ نقد شده است.
این گزارش سه بخش دارد: پولی که از کارِ اصلیِ شرکت میآید (عملیاتی)، پولی که صرفِ خرید یا فروشِ دارایی میشود (سرمایهگذاری)، و پولی که از وامدهنده و سهامدار میگیرد یا به آنها پس میدهد (تأمین مالی). در این راهنما هر سه بخش را با یک مثالِ عددیِ ساده باز میکنیم و یاد میگیریم با چند حسابِ کوچک، کیفیت سودِ یک شرکت را خودمان بسنجیم.
چرا سود با پولِ نقد یکی نیست؟
یک بقالیِ محل را تصور کنید. صاحبش این ماه ۱۰ میلیون تومان جنس فروخته و ۲ میلیون تومان سود کرده است. ولی نصفِ مشتریها نسیه بردهاند و در دفترش نوشتهاند. آخرِ ماه که میخواهد اجارهٔ مغازه را بدهد، میبیند در دخل پولی نیست.
این بقال سود کرده؟ بله، روی کاغذ. پول دارد؟ نه. این همان فاصلهای است که صورت جریان وجوه نقد نشان میدهد. حسابدارها سود را «تعهدی» حساب میکنند؛ یعنی فروش را همان روزی که جنس تحویل شده ثبت میکنند، حتی اگر پولش شش ماه بعد برسد.
این روش برای سنجیدنِ کارِ شرکت درست است، ولی یک خطر دارد. شرکت میتواند سالها سود گزارش کند و همزمان هر سال کمپولتر شود. قسطِ وام، حقوقِ کارگر و سود نقدیِ سهامدار را با سودِ روی کاغذ نمیشود داد؛ پولِ واقعی میخواهد.
پس سودِ خالص یک ادعاست و جریان نقد، سندِ آن ادعا. هر دو را باید با هم دید.
وجه نقد دقیقاً یعنی چه؟
طبقِ استانداردهای حسابداری ایران، وجه نقد یعنی پولی که شرکت در صندوق دارد، بهعلاوهٔ سپردههایی که هر وقت بخواهد میتواند از بانک بردارد. به این سپردهها «دیداری» میگویند، مثلِ حسابِ جاری یا حسابِ کوتاهمدتی که با کارت یا چک برداشت میشود.
کنارِ آن چیزی هم به اسمِ «معادلِ وجه نقد» هست. یعنی سرمایهگذاریهای کوتاهمدتی که خیلی زود و تقریباً بیضرر پول میشوند و معمولاً سررسیدشان حداکثر سه ماه بعد از خرید است. سپردهٔ یکساله یا ساختمانِ شرکت وجه نقد نیست، چون نمیشود فردا صبح با آن قسط داد.
صورت جریان وجوه نقد کجای صورت های مالی است؟
هر شرکتِ بورسی چند گزارشِ مالیِ اصلی منتشر میکند که به آنها صورت های مالی میگوییم. هر کدام از یک زاویه به شرکت نگاه میکند. جدولِ زیر انواع صورت های مالی را کنارِ هم گذاشته است.
| صورت مالی | به چه پرسشی جواب میدهد؟ | زمان |
|---|---|---|
| صورت وضعیت مالی (ترازنامه) | شرکت چه دارد، چقدر بدهکار است و چقدرش مالِ سهامداران است؟ | یک روزِ مشخص (عکسِ لحظهای) |
| صورت سود و زیان | در این دوره روی کاغذ چقدر سود یا زیان کرده است؟ | یک دوره (فیلم) |
| صورت سود و زیان جامع | سودهایی که هنوز محقق نشده، مثلِ تفاوتِ تسعیرِ ارز، چقدر بوده؟ | یک دوره |
| صورت تغییرات در حقوق مالکانه | سرمایه و سودِ انباشتهٔ سهامداران چطور کم و زیاد شده است؟ | یک دوره |
| صورت جریان وجوه نقد | چقدر پولِ واقعی آمد و رفت، و از کدام راه؟ | یک دوره |
| یادداشتهای توضیحی | جزئیات و پشتِ پردهٔ عددهای بالا چیست؟ | همراهِ همه |
صورت جریان وجوه نقد مثلِ پلی بینِ دو صورتِ دیگر است. از سود و زیان شروع میکند و به تغییرِ موجودیِ نقدِ ترازنامه میرسد. اگر با این گزارشها تازه آشنا شدهاید، مقالهٔ آشنایی با صورتهای مالی نقطهٔ شروعِ خوبی است.
یک نکتهٔ کوچک هم دربارهٔ اسم. در صورتهای مالیِ تازهترِ کدال، این گزارش با نامِ «صورت جریانهای نقدی» آمده است. صورت جریان نقدی، صورت جریان وجوه نقد و صورت جریانهای نقدی همه یک چیزند.
سه بخشِ صورت جریان وجوه نقد
از سال مالیِ ۱۳۹۸، با اجرای نسخهٔ تجدیدنظرشدهٔ استاندارد حسابداری شمارهٔ ۲، این صورت در ایران سه بخش دارد. هر ریالی که وارد یا خارج میشود، در یکی از این سه بخش مینشیند.
۱. جریان نقد عملیاتی: پولی که از کارِ اصلی میآید
این مهمترین بخش است. جریان نقد عملیاتی یعنی پولی که از کارِ اصلیِ شرکت درمیآید: کارخانهٔ لبنیات از فروشِ شیر و ماست، بانک از کارمزد و سودِ وام، کارگزاری از کارمزدِ معاملات.
- ورودیها: پولی که از مشتریها بابتِ فروشِ کالا یا خدمت گرفته شده است.
- خروجیها: پولی که بابتِ مواد اولیه، حقوق و دستمزد، بیمه، اجاره و هزینههای جاری پرداخت شده است.
- مالیات بر درآمد پرداختی: در قالبِ رایجِ کدال، این هم در همین بخش کم میشود.
شرکتِ سالم باید از کارِ اصلیاش پول دربیاورد. اگر این بخش سالها منفی باشد، شرکت برای زنده ماندن ناچار است وام بگیرد یا دارایی بفروشد. پس این بخش را همیشه اول نگاه کنید.
۲. جریان نقد فعالیتهای سرمایهگذاری: خرید و فروشِ دارایی
شرکت برای اینکه فردا هم بتواند تولید کند، امروز باید دستگاه بخرد، سوله بسازد یا در شرکتِ دیگری سرمایهگذاری کند. پولی که برای این کارها میرود و پولی که از فروشِ داراییهای قدیمی برمیگردد، در فعالیتهای سرمایهگذاری میآید.
- خروجیها: خریدِ زمین، ساختمان، ماشینآلات و دارایی نامشهود؛ خریدِ سهامِ شرکتهای دیگر؛ سپردهگذاریِ بلندمدت.
- ورودیها: فروشِ دارایی ثابت یا سهامِ شرکتهای دیگر؛ سود سهامی که از شرکتهای دیگر گرفته؛ سودِ سپردههای بانکی.
منفی بودنِ این بخش لزوماً بد نیست. معمولاً یعنی شرکت دارد برای آینده خرج میکند. ولی اگر این بخش مثبتِ بزرگ باشد، بپرسید: شرکت چه چیزی را فروخته و چرا؟
۳. جریان نقد فعالیتهای تأمین مالی: وامدهنده و سهامدار
این بخش رابطهٔ پولیِ شرکت با کسانی را نشان میدهد که به آن پول دادهاند: بانکها و سهامداران. فعالیتهای تأمین مالی مثلِ قسط و وامِ خانواده است؛ نشان میدهد خرجِ خانه از حقوق درآمده یا با قرض.
- ورودیها: گرفتنِ وام و تسهیلات، انتشارِ اوراق، و پولی که سهامداران در افزایش سرمایهٔ نقدی (آورده) میگذارند.
- خروجیها: بازپرداختِ اصلِ وام، سود و کارمزدِ تسهیلات، و سود نقدیِ پرداختی به سهامداران.
اگر میخواهید بدانید سود نقدیای که مجمع تصویب کرده واقعاً به حسابِ سهامداران رسیده یا نه، اینجا را ببینید. ردیفِ «پرداختهای نقدی بابت سود سهام» همان پولی است که امسال واقعاً واریز شده است. دربارهٔ خودِ سود نقدی سهام و زمانِ واریزِ آن جداگانه نوشتهام.
هر قلم در کدام بخش مینشیند؟
چند قلم هستند که خیلیها در جایشان شک دارند. جدولِ زیر قالبی را نشان میدهد که امروز در بیشترِ صورتهای مالیِ کدال میبینید.
| قلم | بخش | ورودی یا خروجی |
|---|---|---|
| دریافت از مشتری بابتِ فروش | عملیاتی | ورودی |
| پرداخت به تأمینکننده و کارکنان | عملیاتی | خروجی |
| مالیات بر درآمد پرداختی | عملیاتی | خروجی |
| خرید یا فروشِ ماشینآلات و ساختمان | سرمایهگذاری | خروجی / ورودی |
| سودِ سپرده و سود سهامِ دریافتی | سرمایهگذاری | ورودی |
| دریافت و بازپرداختِ وام | تأمین مالی | ورودی / خروجی |
| سود و کارمزدِ تسهیلاتِ پرداختی | تأمین مالی | خروجی |
| سود نقدیِ پرداختی به سهامداران | تأمین مالی | خروجی |
| آوردهٔ نقدیِ سهامداران در افزایش سرمایه | تأمین مالی | ورودی |
این جدول برای خواندنِ گزارشهای امروز است. اگر گزارشِ سالهای پیش از ۱۳۹۸ را باز کنید، با قالبِ دیگری روبهرو میشوید که پایینتر توضیحش دادهام.
مثال عددی: صورت جریان وجوه نقدِ یک شرکتِ فرضی
بیایید با هم یک صورت جریان وجوه نقد را از صفر بسازیم. شرکتِ ما یک کارخانهٔ لبنیاتِ فرضی است. عددها مثالاند و گرد شدهاند تا حساب جلوی چشم بماند. همه به میلیارد تومان است.
این شرکت امسال ۱۰۰ میلیارد تومان سودِ خالص گزارش کرده است. سهامداران خوشحالاند. حالا ببینیم چقدرش پول شده است.
گام ۱: جریان نقد عملیاتی
- سود عملیاتی: ۱۲۰. یعنی سود از کارِ اصلی، پیش از هزینهٔ وام و مالیات.
- استهلاک را برمیگردانیم: ۳۰+. استهلاک یعنی کم شدنِ ارزشِ دستگاهها به مرور. حسابدار آن را هزینه حساب کرده، ولی امسال پولی بابتش از حساب نرفته است.
- افزایشِ طلب از مشتریها: ۶۰−. شرکت به فروشگاهها نسیه فروخته است. فروشش ثبت شده ولی پولش نیامده.
- افزایشِ موجودیِ انبار: ۲۰−. شیرِ خشک و بستهبندی خریده و در انبار گذاشته است. پول رفته، ولی هنوز فروش نرفته.
- افزایشِ بدهی به تأمینکنندهها: ۱۵+. شرکت هم از دامدارها نسیه گرفته. این پول هنوز از حساب نرفته است.
- نقد حاصل از عملیات: ۸۵. یعنی ۱۲۰ + ۳۰ − ۶۰ − ۲۰ + ۱۵.
- مالیات پرداختی: ۲۰−.
- جریان خالصِ نقد عملیاتی: ۶۵.
به این روش که از سود شروع میکنیم و قدمبهقدم به پولِ نقد میرسیم، روش غیرمستقیم میگویند. دربارهٔ آن پایینتر بیشتر میگویم.
گام ۲: جریان نقد سرمایهگذاری
- خریدِ یک خطِ بستهبندیِ تازه: ۵۰−
- فروشِ یک زمینِ بلااستفاده: ۱۰+
- سودِ سپردههای بانکی: ۵+
- جریان خالص: ۳۵−
گام ۳: جریان نقد تأمین مالی
- وامِ تازه از بانک: ۴۰+
- بازپرداختِ اصلِ وامهای قبلی: ۲۵−
- سودِ وامهای پرداختی: ۸−
- سود نقدیِ پرداختی به سهامداران: ۳۰−
- جریان خالص: ۲۳−
گام ۴: جمعِ کل
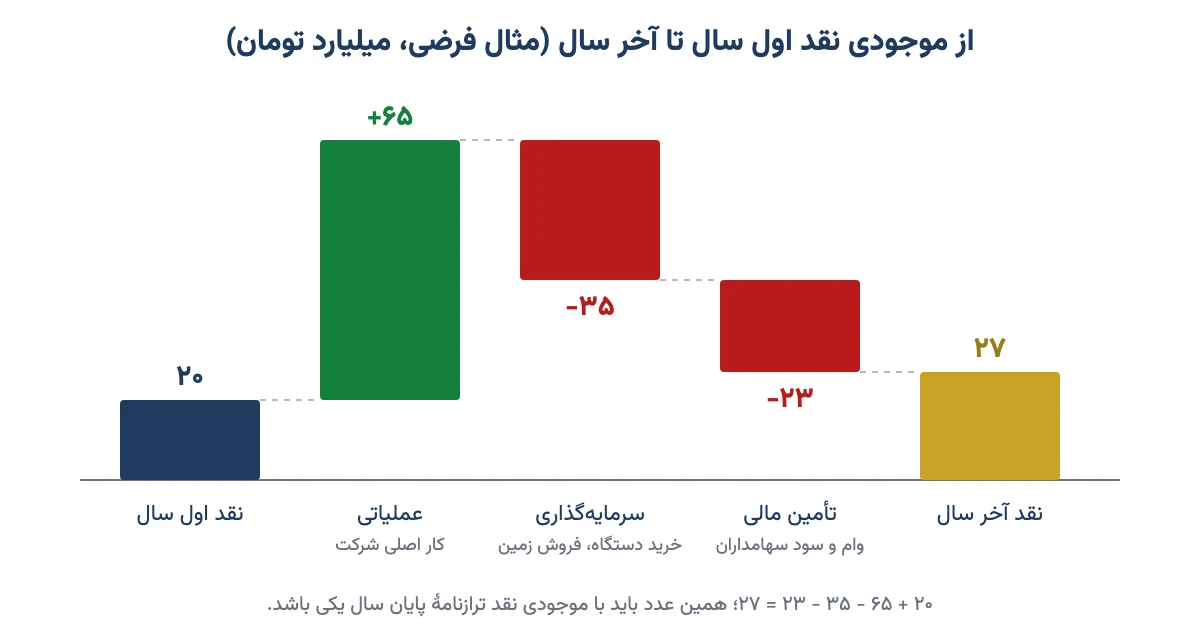
حالا سه بخش را جمع میکنیم: ۶۵ − ۳۵ − ۲۳ = ۷. یعنی موجودیِ نقدِ شرکت در طولِ سال ۷ میلیارد تومان زیاد شده است. اگر اولِ سال ۲۰ میلیارد تومان نقد داشته، آخرِ سال ۲۷ میلیارد دارد. همین ۲۷ باید با عددِ «موجودی نقد» در ترازنامهٔ پایانِ سال یکی باشد.
تا اینجا فقط جمع و تفریق کردیم. ولی ارزشِ واقعیِ این گزارش وقتی پیدا میشود که از عددها سؤال بپرسیم.
تحلیل صورت جریان وجوه نقد: چهار حسابِ ساده
تحلیل صورت جریان وجوه نقد یعنی بفهمیم سودِ شرکت چقدر واقعی است و پولش از کجا تأمین میشود. با همان شرکتِ لبنیاتِ مثال، چهار حسابِ ساده میکنیم.
کیفیت سود: چند درصدِ سود پول شده است؟
جریان نقد عملیاتی را بر سودِ خالص تقسیم کنید. در مثالِ ما ۶۵ تقسیم بر ۱۰۰ میشود ۰٫۶۵. یعنی از هر ۱۰۰ تومان سودی که شرکت گزارش کرده، فقط ۶۵ تومانش پولِ نقد شده است.
این عدد اگر چند سال پشتِ سرِ هم نزدیک یا بالای ۱ باشد، یعنی سودِ شرکت پشتوانهٔ نقدی دارد. اگر سالها از ۱ خیلی پایینتر باشد، باید ببینید پول کجا گیر کرده است. در مثالِ ما جوابش روشن است: ۶۰ میلیارد تومان در طلب از مشتریها خوابیده.
یک سال را ملاک نگیرید. شرکتی که امسال انبارش را پر کرده، ممکن است سالِ بعد همان را بفروشد و عددش بالای ۱ برود. میانگینِ سه تا پنج سال قضاوتِ منصفانهتری میدهد.
جریان نقد آزاد: بعد از خرجِ لازم، چقدر میماند؟
جریان نقد آزاد یعنی پولی که از کارِ اصلی آمده، منهای پولی که برای نگه داشتن و گسترشِ کارخانه خرج شده. در مثالِ ما: ۶۵ − ۵۰ = ۱۵ میلیارد تومان.
این همان پولی است که شرکت میتواند بیآنکه کارش لطمه ببیند، صرفِ سود نقدی یا بازپرداختِ وام کند. حسابِ کاملترش را در مقالهٔ جریان آزاد نقدی با جزئیات گفتهام.
سود نقدی از کجا آمده؟
حالا یک سؤالِ مهم. شرکتِ ما ۳۰ میلیارد تومان سود نقدی داده، ولی جریان نقد آزادش فقط ۱۵ میلیارد بوده. ۱۵ میلیاردِ دیگر از کجا آمده؟ از وامِ تازه.
یعنی شرکت قرض گرفته تا به سهامداران سود بدهد. یک سال این کار ایرادی ندارد. ولی اگر هر سال تکرار شود، مثلِ خانوادهای است که برای مهمانیِ عید هر سال وام میگیرد. دیر یا زود قسطها کمرش را خم میکند.
نقد عملیاتی در برابرِ بدهی
جمعِ وامهای شرکت را بر جریان نقد عملیاتیِ سالانه تقسیم کنید. جواب تقریباً میگوید اگر شرکت همهٔ پولِ عملیاتیاش را فقط صرفِ قسط کند، چند سال طول میکشد بدهیاش صاف شود. هر چه این عدد کوچکتر باشد، خیالِ سهامدار راحتتر است. برای نگاهِ کاملتر به بدهی، مقالهٔ ساختار سرمایه و نسبتهای اهرمی را ببینید.
پس با چهار تقسیمِ ساده میشود فهمید سود واقعی است یا نه، شرکت خرجِ خودش را درمیآورد یا نه، و سود نقدیاش از جیبِ خودش است یا از قرض.
جریان نقد عملیاتی را چطور تحلیل کنیم؟ از روی علامتها
یک راهِ سریع برای شناختنِ حالِ شرکت این است که فقط به علامتِ مثبت و منفیِ سه بخش نگاه کنید. هر ترکیب داستانی دارد. جدولِ زیر رایجترین ترکیبها را نشان میدهد.
| عملیاتی | سرمایهگذاری | تأمین مالی | معنای معمول |
|---|---|---|---|
| + | − | − | شرکتِ پخته و سالم: از کارش پول درمیآورد، سرمایهگذاری میکند، وام پس میدهد و سود میدهد. |
| + | − | + | شرکتِ در حالِ رشد: پولِ عملیاتی برای طرحِ توسعه کافی نیست و کسری را با وام یا افزایش سرمایه پر میکند. |
| + | + | − | شرکتی که دارد کوچک میشود یا بدهیاش را صاف میکند: دارایی میفروشد و قرض پس میدهد. علتِ فروش را بپرسید. |
| − | − | + | شرکتِ تازهکار یا طرحی که هنوز به بهرهبرداری نرسیده: همهچیز با پولِ وامدهنده و سهامدار میچرخد. |
| − | + | + | زنگِ خطر: کارِ اصلی پول نمیدهد و شرکت هم دارایی میفروشد و هم قرض میگیرد تا سرِ پا بماند. |
| − | + | − | زنگِ خطرِ جدی: با فروشِ دارایی، طلبِ بانک یا سهامدار را میدهد، در حالی که کارش پول نمیسازد. |
این جدول قاعدهٔ قطعی نیست؛ چراغِ راهنماست. یک شرکتِ سالم هم ممکن است یک سال جریان نقد عملیاتیِ منفی داشته باشد. ولی اگر یکی از دو ردیفِ آخر چند سال تکرار شد، باید بیشتر بگردید.
چرا شرکت سودده ممکن است جریان نقد منفی داشته باشد؟
این پرسش را زیاد میشنوم. جوابِ کوتاه: چون سود همان روزِ فروش ثبت میشود، ولی پول ممکن است ماهها بعد برسد یا هیچوقت نرسد. دلیلهای رایج اینهاست:
- فروشِ نسیه: مثلِ همان بقال. فروش بالا رفته، ولی طلب از مشتریها از آن هم تندتر بالا رفته است.
- طلبِ معوق از دولت یا شرکتهای وابسته: در بورسِ ایران بعضی صنعتها از خریدارِ دولتی یا شرکتِ مادر طلبِ دیرپرداخت دارند. سود ثبت شده، پول نیامده.
- پر کردنِ انبار: شرکت از ترسِ گرانی مواد اولیهٔ زیادی خریده است. پول رفته و هنوز به فروش تبدیل نشده.
- رشدِ تند در سالِ تورمی: وقتی قیمتها بالا میرود، همان مقدار جنس پولِ بیشتری در انبار و طلب قفل میکند. شرکت برای اینکه در جا نزند، باید هر سال سرمایهٔ در گردشِ بیشتری بگذارد. دربارهٔ این موضوع در مقالهٔ سرمایه در گردش مفصل نوشتهام.
- سودهای غیرنقدی: مثلاً سودِ ناشی از تسعیرِ ارز یا افزایشِ ارزشِ سرمایهگذاریها. در سود هست، در جیب نیست. تفاوتِ اینها را در مقالهٔ سود عملیاتی و سود غیرعملیاتی ببینید.
عکسِ این هم پیش میآید. شرکتی که زیان داده ممکن است جریان نقد عملیاتیِ مثبت داشته باشد، مثلاً چون استهلاکِ سنگینی دارد یا از مشتریها پیشدریافت گرفته است. پس هیچکدام را تنها نخوانید.
تفاوت سود خالص و جریان نقد در یک نگاه
برای اینکه این دو عدد در ذهنتان قاطی نشوند، جدولِ زیر را نگه دارید.
| موضوع | سود خالص | جریان نقد عملیاتی |
|---|---|---|
| مبنا | تعهدی: فروش و هزینه روزِ وقوع ثبت میشود | نقدی: فقط پولی که واقعاً آمده یا رفته |
| فروشِ نسیه | همان روز در سود میآید | روزی میآید که پولش برسد |
| استهلاک | هزینه است و سود را کم میکند | اثری ندارد، چون پولی جابهجا نشده |
| خریدِ دستگاهِ تازه | یکجا هزینه نمیشود | یکجا در بخشِ سرمایهگذاری کم میشود |
| دستکاریِ حسابداری | با برآوردها و روشها سادهتر جابهجا میشود | سختتر؛ پول یا آمده یا نیامده |
برای همین است که تحلیلگرها میگویند «سود نظر است، پول نقد واقعیت». سودِ هر سهم (EPS) را کنارِ جریان نقد بگذارید تا ببینید سود پشتوانه دارد یا نه.
روش مستقیم و غیرمستقیم چه فرقی دارند؟
بخشِ عملیاتی را میشود به دو شکل نوشت. نتیجه یکی است؛ فقط راهِ رسیدن فرق دارد.
- روش مستقیم: دریافتها و پرداختها را ردیف به ردیف مینویسد: «دریافت از مشتریها»، «پرداخت به تأمینکنندهها»، «پرداخت به کارکنان». مثلِ دفترِ دخل و خرجِ خانه است و خواندنش ساده است.
- روش غیرمستقیم: از سود شروع میکند و هزینههای غیرنقدی مثلِ استهلاک را برمیگرداند و تغییرِ طلب، انبار و بدهیهای جاری را اثر میدهد. همان کاری که در مثالِ ما کردیم.
در صورتهای مالیِ کدال معمولاً در خودِ صورت یک ردیفِ «نقد حاصل از عملیات» میبینید و جزئیاتش، که همان تطبیقِ سود با پولِ نقد به روش غیرمستقیم است، در یکی از یادداشتها آمده. برای تحلیلگر همین یادداشت طلاست، چون نشان میدهد پول دقیقاً کجا گیر کرده است.
قالبِ قدیمِ پنجبخشی: اگر گزارشِ پیش از ۱۳۹۸ را باز کردید
اگر صورتهای مالیِ سالهای پیش از ۱۳۹۸ را ببینید، با پنج بخش روبهرو میشوید. دو بخشِ اضافه «بازده سرمایهگذاریها و سود پرداختی بابت تأمین مالی» و «مالیات بر درآمد» بودند. سودِ دریافتی، سودِ وام و سود سهامِ پرداختی همه در آن بخشِ جدا جمع میشد.
تصویرِ زیر نمونهٔ یک صورت جریان وجوه نقد با همان قالبِ قدیم است، از یک شرکتِ لیزینگ. لیزینگ یعنی شرکتی که کالا را با پولِ خودش میخرد و قسطی یا اجارهای به مشتری میدهد. عددها به میلیون ریالاند و علامتِ منفی یعنی خروجِ پول.
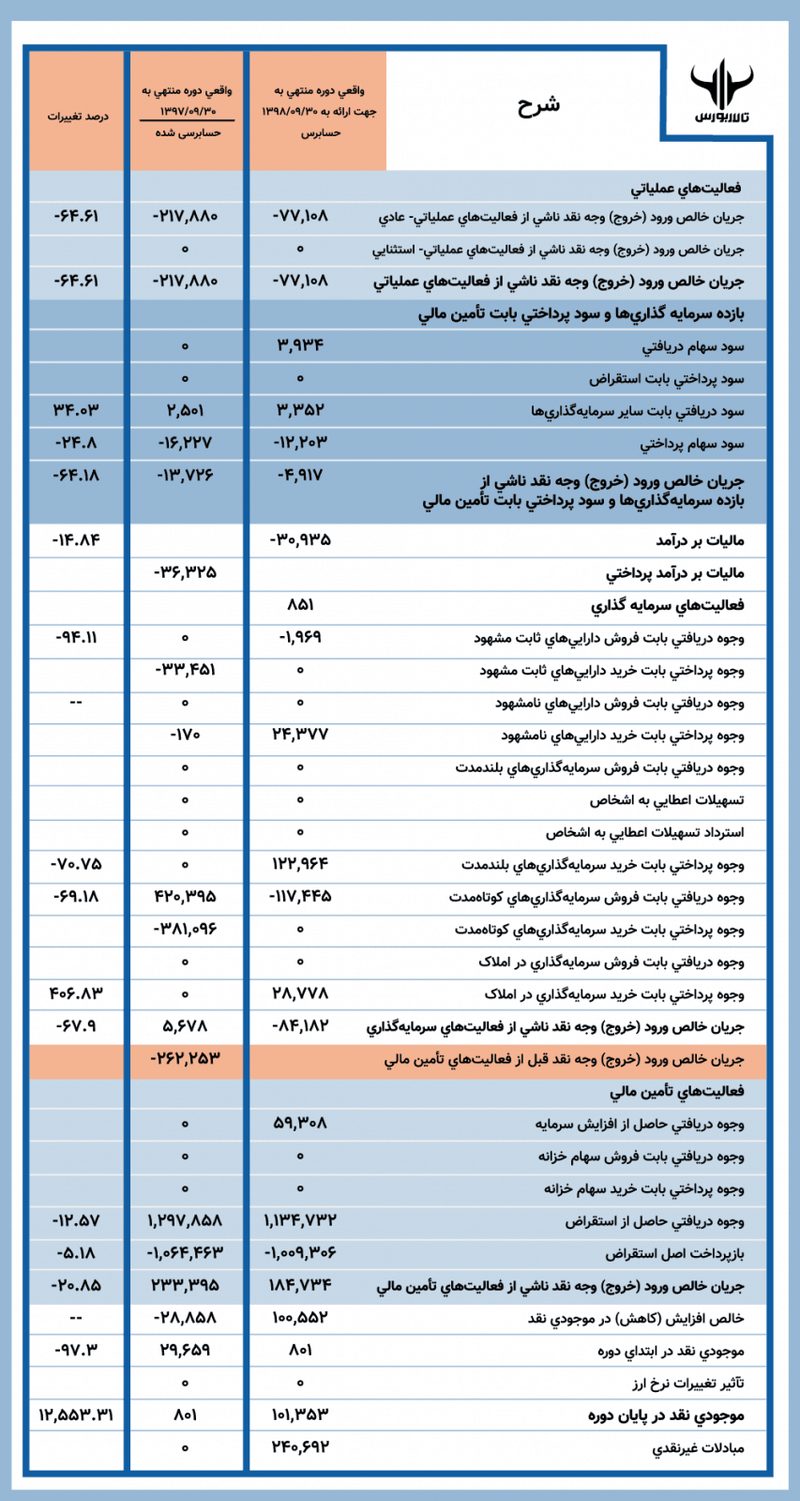
وقتی گزارشِ قدیم و جدیدِ یک شرکت را با هم مقایسه میکنید، حواستان به این جابهجایی باشد. جمعِ «جریان نقد عملیاتی» در دو قالب دقیقاً هممعنا نیست، چون مالیات و سودها جایشان عوض شده است.
صورت جریان وجوه نقد را در کدال چطور پیدا کنیم؟
- به سایتِ کدال بروید و نماد یا نامِ شرکت را جستوجو کنید.
- در گروهِ اطلاعیه، «اطلاعات و صورت مالی سالانه» را انتخاب کنید. گزارشهای میاندورهای هم همین صورت را دارند.
- اطلاعیهٔ صورتهای مالیِ حسابرسیشده را باز کنید و از فهرستِ برگهها «صورت جریانهای نقدی» را بزنید.
- دستکم سه سال را کنارِ هم بگذارید. هر گزارش ستونِ سالِ قبل را هم دارد؛ پس با دو گزارش سه سال به دست میآید.
- یادداشتِ «نقد حاصل از عملیات» را هم باز کنید تا ببینید تغییرِ طلب و انبار چقدر بوده است.
اگر شرکتِ مادری با چند زیرمجموعه است، کدال هم صورتِ خودِ شرکت را دارد و هم صورتِ «تلفیقی» را که همهٔ گروه را با هم نشان میدهد. برای شناختِ کلِ گروه، تلفیقی را بخوانید.
اشتباههای رایج در خواندنِ صورت جریان وجوه نقد
- فقط به خطِ آخر نگاه کردن. اینکه موجودیِ نقد زیاد شده خبرِ خوبی نیست اگر پولش از وامِ تازه آمده باشد.
- یک سال را ملاک گرفتن. یک سالِ بد یا خوب ممکن است اتفاقی باشد. روندِ سه تا پنج ساله را ببینید.
- بد دانستنِ هر عددِ منفی. منفی بودنِ بخشِ سرمایهگذاری اغلب یعنی شرکت دارد برای آینده خرج میکند.
- مقایسهٔ شرکتهای دو صنعتِ متفاوت. بانک، لیزینگ و پیمانکار ساختارِ پولیِ دیگری دارند. هر شرکت را با همصنعتهایش بسنجید.
- نادیده گرفتنِ تورم. در سالهای تورمی، جریان نقدِ بیشتر لزوماً به معنای کارِ بهتر نیست. رشدِ آن را با رشدِ فروش مقایسه کنید.
- یکی گرفتنِ سود نقدیِ مصوب و پرداختشده. مجمع ممکن است سودِ زیادی تصویب کند، ولی ردیفِ سودِ پرداختی نشان میدهد چقدرش واقعاً واریز شده است.
چکلیستِ پنجدقیقهای پیش از خریدِ سهم
پیش از اینکه سهمی را برای بلندمدت بخرید، این چند سؤال را از صورت جریان وجوه نقدش بپرسید:
- جریان نقد عملیاتی در سه سالِ اخیر مثبت بوده است؟
- میانگینِ سهسالهٔ جریان نقد عملیاتی تقسیم بر سود خالص نزدیکِ ۱ یا بالاتر است؟
- طلب از مشتریها تندتر از فروش بالا نرفته است؟
- جریان نقد آزاد برای پرداختِ سود نقدی کافی بوده، یا شرکت برای سود دادن وام گرفته است؟
- مثبت بودنِ بخشِ سرمایهگذاری از فروشِ داراییهای اصلی نبوده است؟
- بدهیها در برابرِ جریان نقد عملیاتی معقولاند؟
هر چه جوابِ «نه» بیشتر باشد، باید با احتیاطِ بیشتری جلو بروید. این چکلیست جای ارزشگذاری سهام را نمیگیرد، ولی جلوی خیلی از اشتباههای پرهزینه را میگیرد.
یادداشتهای توضیحی: پشتِ پردهٔ عددها
هر صورت مالی، از جمله صورت جریان وجوه نقد، کنارِ ردیفهایش شمارهٔ یادداشت دارد. یادداشتهای توضیحی جزءِ جدانشدنیِ صورتهای مالیاند و جزئیاتی را میگویند که در جدولِ اصلی جا نمیشود.
تاریخچهٔ شرکت، روشِ حسابداری، روشِ استهلاک و ارزشگذاریِ انبار، ریزِ طلبها و بدهیها، معامله با اشخاصِ وابسته، و اتفاقهایی که بعد از پایانِ سال رخ داده، همه در یادداشتها هستند. اگر عددی در صورت جریان وجوه نقد عجیب به نظرتان رسید، جوابش معمولاً در یادداشتِ همان ردیف است.
من در دورهٔ آموزشی تحلیل بنیادی خواندنِ همین صورتها و یادداشتها را روی گزارشهای واقعیِ کدال قدمبهقدم نشان دادهام.
سوالات متداول
صورت جریان وجوه نقد چه اطلاعاتی میدهد؟
نشان میدهد در یک دوره چقدر پول واقعی وارد شرکت شده و چقدر خارج شده، و هر کدام از کدام راه بوده است: کار اصلی، خرید و فروش دارایی، یا وام و سهامدار. با آن میفهمید سود گزارششده چقدر واقعاً پول نقد شده است.
صورت جریان وجوه نقد چند بخش دارد؟
از سال مالی ۱۳۹۸ در ایران سه بخش دارد: فعالیتهای عملیاتی، فعالیتهای سرمایهگذاری و فعالیتهای تأمین مالی. گزارشهای قدیمیتر پنج بخش داشتند و بازده سرمایهگذاریها و سود پرداختی و مالیات بر درآمد هر کدام بخش جدایی بودند.
چرا شرکت سودده ممکن است جریان نقد منفی داشته باشد؟
چون سود روز فروش ثبت میشود ولی پول ممکن است ماهها بعد برسد. فروش نسیه، طلب معوق از مشتری یا دولت، پر کردن انبار، رشد تند در سال تورمی و سودهای غیرنقدی مثل تسعیر ارز از دلیلهای رایجاند.
تفاوت سود خالص و جریان نقد چیست؟
سود خالص تعهدی است و فروش و هزینه را روز وقوع ثبت میکند، حتی اگر پولی جابهجا نشده باشد. جریان نقد فقط پولی را میشمارد که واقعاً آمده یا رفته. برای همین استهلاک سود را کم میکند ولی روی جریان نقد اثری ندارد.
جریان نقد عملیاتی را چطور تحلیل کنیم؟
اول ببینید چند سال پشت سر هم مثبت بوده یا نه. بعد آن را بر سود خالص تقسیم کنید تا کیفیت سود معلوم شود؛ میانگین سهساله نزدیک یک یا بالاتر خوب است. در آخر یادداشت نقد حاصل از عملیات را ببینید تا بفهمید پول در طلب یا انبار گیر کرده یا نه.
جریان نقد آزاد چطور حساب میشود؟
جریان نقد عملیاتی را منهای پولی کنید که برای خرید و نوسازی داراییهای ثابت مثل دستگاه و ساختمان خرج شده است. باقیمانده پولی است که شرکت میتواند بدون لطمه به کارش صرف سود نقدی یا بازپرداخت وام کند.
تفاوت روش مستقیم و غیرمستقیم در صورت جریان وجوه نقد چیست؟
روش مستقیم دریافت از مشتری و پرداخت به تأمینکننده و کارکنان را ردیف به ردیف مینویسد. روش غیرمستقیم از سود شروع میکند، استهلاک را برمیگرداند و تغییر طلب و انبار و بدهی جاری را اعمال میکند. نتیجهٔ هر دو یکی است.
سود سهام پرداختی در کدام بخش صورت جریان وجوه نقد میآید؟
در قالب رایج صورتهای مالی کدال، سود نقدی پرداختی به سهامداران و سود و کارمزد وامها در بخش فعالیتهای تأمین مالی میآیند. سود سهام و سود سپردهای که شرکت دریافت میکند در بخش فعالیتهای سرمایهگذاری نشان داده میشود.
جمعبندی
صورت جریان وجوه نقد سادهترین راه برای این است که ببینیم سودِ یک شرکت فقط روی کاغذ است یا در حسابِ بانکی هم هست. سه بخش دارد: عملیاتی که باید سالبهسال مثبت باشد، سرمایهگذاری که معمولاً منفی است، و تأمین مالی که نشان میدهد شرکت با قرض و سهامدار چه میکند.
پس دفعهٔ بعد که سهمی چشمتان را گرفت، پیش از خرید سه عدد را از کدال دربیاورید: جریان نقد عملیاتیِ سه سالِ اخیر، نسبتِ آن به سود خالص، و جریان نقد آزاد در برابرِ سود نقدیِ پرداختی. اگر هر سه خوب بودند، آنوقت سراغِ صورت سود و زیان و ارزشگذاری بروید. تصمیمِ نهایی با خودتان.
ضمن عرض سلام وخسته نباشید . مقاله بسیار عالی وکاربردی است هر کس وبه هر طریق بتواند باعث ارتقا ئ سطح علمی وتخصصی افراد جامعه بشه کارش با ارزش میباشد تلاش شما عزیزان قابل تقدیر میباشد
خواهش میکنم
سلام و خسته نباشید
کجا و چطور به صورت جریان وجوه نقد شرکت ها دسترسی پیدا کنیم در سایت بورس ایران فقط ترازنامه و صورت ضرر و زیان ارائه شده در سایت کدال هم سرچ کردم فایلی در این مورد نبود.
ممنون
سلام
در سایت کدال بعد از جستجو کردن نام شرکت یا نماد معاملاتی آن. اطلاعات مربوط به اون شرکت آورده میشود.
در بین موارد مختلف که میاد شما باید دنبال اطلاعات و صورت های مالی بگردین که ممکن است 3 ماهه، 6 ماهه یا یک ساله باشند. روی اون کلیک میکنید، صفحهای باز میشود که بالای اون صفحه یک گزینه هست که معمولا روی عنوان ترازنامه قرار دارد. فلش کنار اون رو انتخاب کنید به ترتیب معمولا ترازنامه، صورت سود و زیان و بعدش جریان وجوه نقد است. که با انتخاب اون راحت میتونید صورت جریان وجوه نقد را راحت ببینید
ممکن است الان به نظرتون طولانی بیاد ولی یه بار امتحان کنید، میبینید راحت بوده