
صورت سود و زیان چیست؟ آموزش ساده خواندن و تحلیل سطر به سطر با نمونه

فهرست مطالب۱۲ بخش
- صورت سود و زیان چیست؟ با مثالِ یک نانوایی
- اجزای صورت سود و زیان: سطر به سطر مثلِ کدال
- تفاوت سود ناخالص، سود عملیاتی و سود خالص چیست؟
- نمونهٔ صورت سود و زیان با تفسیرِ سطر به سطر
- حاشیهٔ سود را چطور حساب کنیم؟
- صورت سود و زیان شرکت را از کجا ببینیم؟
- صورت سود و زیان جامع چیست؟
- روشهای ارائهٔ صورت سود و زیان
- چکلیستِ تحلیلِ صورت سود و زیان
- شش اشتباهِ رایج در خواندنِ صورت سود و زیان
- سوالات متداول
- جمعبندی
صورت سود و زیان کارنامهٔ یک شرکت در یک دورهٔ مشخص است؛ مثلاً سه، شش، نه یا دوازده ماه. نشان میدهد شرکت چقدر فروخته، چه خرجهایی کرده و آخرِ کار چقدر سود یا زیان برایش مانده است. منطقش ساده است: درآمد منهای هزینهها میشود سودِ خالص. سودِ هر سهم یا EPS هم از همین گزارش درمیآید.
خیلیها میگویند: «سودِ شرکت ۳۰ درصد زیاد شده، پس سهمش خوب است.» ولی همیشه اینطور نیست. گاهی نصفِ آن سود از فروشِ یک زمین آمده که سالِ بعد دیگر تکرار نمیشود. بیایید با هم یاد بگیریم این گزارش را سطر به سطر بخوانیم تا دیگر عددِ آخرش گولمان نزند.
صورت سود و زیان چیست؟ با مثالِ یک نانوایی
قبل از اینکه سراغِ کدال و عددهای میلیاردی برویم، یک نانواییِ محل را در نظر بگیریم. فرض کنیم این نانوایی در یک ماه ۱۰۰ میلیون تومان نان فروخته است. این عددها همه مثالاند.
- آرد، گاز و مزدِ شاطر ۷۰ میلیون تومان شده. پس از هر ۱۰۰ تومان فروش، ۳۰ تومان مانده. به این ۳۰ میلیون میگوییم سودِ ناخالص.
- اجارهٔ مغازه و حقوقِ حسابدار ۱۰ میلیون است. حالا ۲۰ میلیون مانده. این سودِ عملیاتی است؛ یعنی سودی که از کارِ اصلی، یعنی نان پختن، درآمده.
- نانوا برای خریدِ تنورِ تازه وام گرفته و سودِ این وام ماهی ۴ میلیون است. میرسیم به ۱۶ میلیون.
- همین ماه تنورِ قدیمی را فروخته و ۲ میلیون تومان سود کرده. این پول ربطی به نان پختن ندارد و ماهِ بعد تکرار نمیشود. حالا ۱۸ میلیون داریم.
- سهمِ مالیات را فرض کنیم ۳ میلیون باشد. آنچه میماند، یعنی ۱۵ میلیون تومان، سودِ خالص است.
صورت سود و زیانِ یک شرکتِ بورسی دقیقاً همین داستان است، فقط با عددهای بزرگتر و اسمهای رسمیتر. در انگلیسی به آن Income Statement یا Profit and Loss Statement میگویند. یکی از سه گزارشِ اصلیِ صورتهای مالی است.
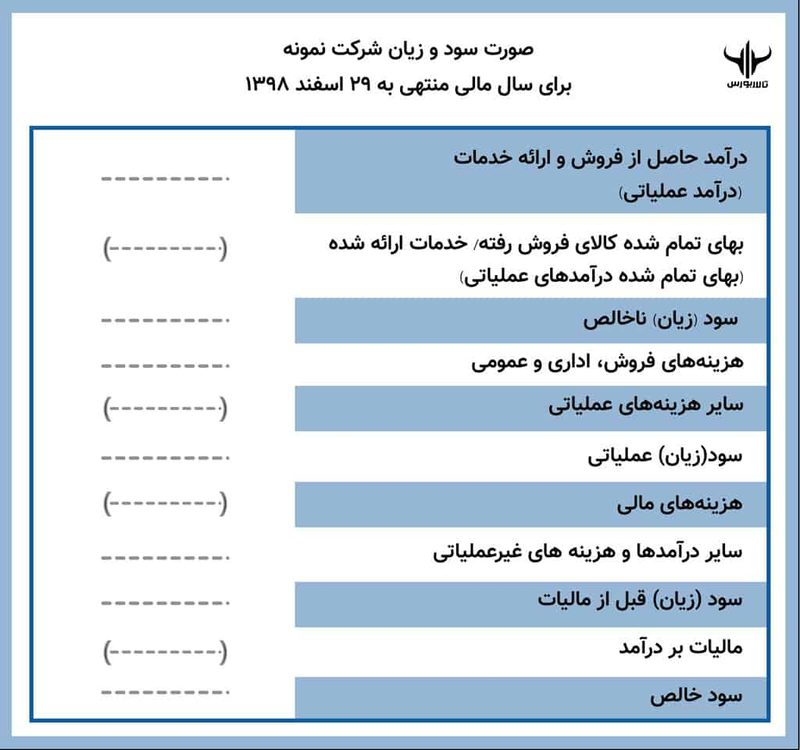
یک تشبیه هم کمک میکند. ترازنامه مثلِ یک عکس است: نشان میدهد شرکت در یک روزِ مشخص چه دارد و چقدر بدهکار است. صورت سود و زیان مثلِ یک فیلم است: نشان میدهد در طولِ یک دوره چه اتفاقی افتاده. برای همین بالای آن نوشتهاند «دورهٔ ۶ ماههٔ منتهی به ۳۱ شهریور» یا «سال مالیِ منتهی به ۲۹ اسفند».
از این گزارش سه جواب میگیریم. شرکت از کارِ اصلیاش چقدر پول درمیآورد؟ چه بخشی از سود یکباره بوده و تکرار نمیشود؟ و از هر ۱۰۰ تومان فروش، چند تومان به جیبِ صاحبانِ سهم میرسد؟ پس هر بار که این گزارش را باز کردید، دنبالِ همین سه جواب بگردید.
اجزای صورت سود و زیان: سطر به سطر مثلِ کدال
شرکتهای بورسیِ ایران همه یک قالب دارند. این قالب از استانداردِ حسابداریِ شمارهٔ ۱ (ارائهٔ صورتهای مالی، تجدیدنظرشدهٔ ۱۳۹۷) میآید. جدولِ زیر سطرها را به همان ترتیبی که در کدال میبینید آورده و کنارِ هرکدام نوشته معنایش به زبانِ ساده چیست.
| سطر | از کجا میآید؟ | در نانوایی یعنی… |
|---|---|---|
| درآمدهای عملیاتی | فروشِ کالا یا خدمتِ اصلی | پولِ نانِ فروختهشده |
| بهای تمامشدهٔ درآمدهای عملیاتی | مواد، دستمزدِ مستقیم، انرژی و استهلاکِ تولید | آرد، گاز، مزدِ شاطر |
| سود ناخالص | درآمد منهای بهای تمامشده | آنچه بعد از خرجِ پخت میماند |
| هزینههای فروش، اداری و عمومی | حقوقِ ستاد، تبلیغات، حمل و توزیع | اجاره و حسابدار |
| سایر درآمدها و هزینههای عملیاتی | اقلامِ جانبیِ کارِ اصلی، مثلِ سود تسعیرِ طلبِ ارزی | — |
| سود عملیاتی | سودِ کارِ اصلی | سودِ نان پختن |
| هزینههای مالی | سود و کارمزدِ وامها | سودِ وامِ تنور |
| سایر درآمدها و هزینههای غیرعملیاتی | سودِ سپرده، فروشِ دارایی و… | فروشِ تنورِ قدیمی |
| سود قبل از مالیات | جمعِ همهٔ بالاییها | سود پیش از سهمِ دولت |
| هزینهٔ مالیات بر درآمد | مالیاتِ امسال و سالهای قبل | سهمِ دولت |
| سود خالص | سود قبل از مالیات منهای مالیات | آنچه برای صاحبِ مغازه میماند |
| سود پایهٔ هر سهم | سود خالص تقسیم بر تعدادِ سهمها | سهمِ هر شریک |
پس هر سطر یک چیز را کم یا زیاد میکند و ما از بالا به پایین، قدمبهقدم، به سود خالص میرسیم. حالا یکییکی سراغِ این سطرها برویم.
درآمدهای عملیاتی: فروشِ کارِ اصلی
درآمدِ عملیاتی پولی است که شرکت از کارِ اصلی و همیشگیاش درمیآورد. برای یک فولادساز فروشِ فولاد است، برای یک داروساز فروشِ دارو، برای یک شرکتِ حملونقل کرایه. فروشِ زمین یا سودِ سپرده، هر قدر هم بزرگ باشد، درآمدِ عملیاتی نیست.
توصیهٔ من این است که رشدِ فروش را همیشه کنارِ تورم بگذارید. اگر فروش ۳۰٪ زیاد شده ولی تورمِ همان سال ۴۰٪ بوده، شرکت در واقع کوچکتر شده است. مثلِ حقوقی که ۲۰٪ زیاد شده ولی قیمتِ نان دو برابر شده؛ آیا شما پولدارتر شدهاید؟ نه.
یک پرسشِ مهم هم بپرسید: رشد از مقدارِ فروش آمده یا از گرانترشدنِ قیمت؟ گزارشِ فعالیتِ ماهانهٔ شرکت در کدال این را نشان میدهد. شرکتی که هم بیشتر میفروشد و هم گرانتر، از شرکتی که فقط قیمتش را بالا برده محکمتر است.
بهای تمامشدهٔ کالای فروشرفته
بهای تمامشده یعنی خرجی که مستقیم پایِ ساختنِ همان کالایی رفته که فروخته شده. در گزارشها به آن «بهای تمامشدهٔ درآمدهای عملیاتی» میگویند. سه بخشِ اصلی دارد: مواد اولیه، دستمزدِ کارگرانِ تولید و سربار. انرژی، تعمیرات و استهلاکِ دستگاهها هم جزوِ سربار است.
استهلاک یعنی کمشدنِ ارزشِ دستگاه و ساختمان با کار کردن و گذشتِ زمان. مثلِ ماشینی که هر سال کارکردهتر و ارزانتر میشود. این هزینه پولی از حساب بیرون نمیبرد، ولی سود را کم میکند.
استهلاک را به چند روش حساب میکنند؛ مثلاً خطِ مستقیم، نزولی یا بر اساسِ ساعتِ کارکرد. حواسمان باشد: اگر شرکتی روشِ استهلاکش را عوض کند، سودش بیآنکه کارش بهتر شده باشد جابهجا میشود. پس اگر در یادداشتهای گزارش چنین تغییری دیدید، دقیقتر نگاه کنید.
سود ناخالص و حاشیهٔ سود ناخالص
سودِ ناخالص یعنی فروش منهای بهای تمامشده. اگر آن را بر فروش تقسیم کنیم، حاشیهٔ سودِ ناخالص به دست میآید. یعنی از هر ۱۰۰ تومان فروش، بعد از خرجِ مستقیمِ تولید، چند تومان میماند. در مثالِ نانوایی این عدد ۳۰٪ بود.
این حاشیه در شرکتهایی که قیمتِ فروش و مواد اولیهشان به دلار و قیمتِ جهانی بسته است (پتروشیمی، فلزات، معدن) با بالا و پایین رفتنِ ارز و قیمتِ جهانی تغییر میکند. در شرکتهایی که قیمتِ فروششان را دولت تعیین میکند، مثلِ خودروسازها یا بعضی داروسازها، فاصلهٔ «رشدِ هزینه» و «رشدِ قیمتِ مصوب» حاشیه را میسازد.
هزینههای فروش، اداری و عمومی
این سطر خرجهایی است که مستقیم به تولید ربط ندارند، ولی بدونِ آنها شرکت نمیچرخد: حقوقِ کارمندانِ دفتر، اجاره، تبلیغات، کارمزدِ فروش، حمل و توزیع. نسبتِ این هزینهها به فروش را سال به سال مقایسه کنید. اگر بیدلیل بالا برود، یعنی بخشی از پولِ فروش در دفترِ مرکزی خرج شده.
سود تسعیر ارز و سایر اقلامِ عملیاتی
بعضی اقلام به کارِ اصلی مربوطاند ولی فروش یا هزینهٔ تولید نیستند. پرتکرارترینشان در ایران سود تسعیر ارز است. تسعیر یعنی دوباره حساب کردنِ ارزشِ ریالیِ پول یا طلبِ ارزی با نرخِ تازه.
مثال بزنیم. یک شرکتِ صادراتی از مشتریاش ۱۰۰ هزار دلار طلب دارد. اگر دلار در این مدت گران شود، همین طلب به تومان بیشتر میارزد. این اضافه را سودِ تسعیر ثبت میکنند. اگر طلب از فروشِ کالا آمده باشد، این سود در بخشِ عملیاتی میآید؛ اگر از سپردهٔ ارزی یا داراییای غیر از کارِ اصلی باشد، در بخشِ غیرعملیاتی.
سودِ تسعیر واقعی است، ولی به جهشِ ارز وابسته است. اگر دلار ثابت بماند یا ارزان شود، همین سطر ممکن است منفی شود. پس آن را سودِ همیشگی حساب نکنید. روندِ بلندمدتِ نرخ را میتوانید در صفحهٔ قیمت دلار امروز ببینید.
سود عملیاتی: مهمترین عددِ این گزارش
سودِ عملیاتی نتیجهٔ کارِ اصلیِ شرکت است، پیش از اینکه سودِ وامها و درآمدهای جانبی وارد حساب شوند. اگر قرار است از کلِ صورت سود و زیان فقط یک عدد را دنبال کنید، همین باشد. چون پایدارترین بخشِ سود است و برای حدس زدنِ سالِ بعد قابلِ اعتمادتر است.
در خیلی از متنها سودِ عملیاتی را نزدیک به EBIT میگیرند. EBIT یعنی سود قبل از کسرِ بهره و مالیات. این دو کاملاً یکی نیستند، چون EBIT اقلامِ غیرعملیاتی را هم دارد. تفاوتِ این دو نوع سود را در مقالهٔ سود عملیاتی یا سود غیرعملیاتی بیشتر باز کردهام.
هزینههای مالی: سودی که بانک برمیدارد
هزینههای مالی همان سود و کارمزدی است که شرکت بابتِ وام و تسهیلات و اوراقِ بدهی میپردازد. درست مثلِ قسطِ وامی که هر ماه از حقوقِ خانواده کم میشود. با نرخهای بالای سودِ وام در سالهای اخیر، این سطر در شرکتهای پربدهی گاهی تکهٔ بزرگی از سودِ عملیاتی را میخورد.
یک سنجهٔ ساده دارد به اسمِ «پوششِ هزینهٔ مالی»: سودِ عملیاتی تقسیم بر هزینهٔ مالی. اگر این عدد ۱۰ باشد، شرکت راحت قسطش را میدهد. اگر به ۲ یا کمتر برسد، با کوچکترین افتِ فروش به دردسر میافتد. برای فهمِ کاملِ این خطر، مقالهٔ ساختار سرمایه و نسبتهای اهرمی را هم ببینید.
درآمدهای غیرعملیاتی
این سطر هر چیزی را جمع میکند که از کارِ اصلی نمیآید: سودِ سپردهٔ بانکی، سودِ سهامی که شرکت در شرکتهای دیگر دارد، سود یا زیانِ فروشِ زمین و ساختمان، و سودِ تسعیرِ داراییهای ارزیِ غیرعملیاتی. همان فروشِ تنورِ قدیمیِ نانوایی.
در شرکتهای سرمایهگذاری و هلدینگها این اقلام کارِ اصلیاند و قالبِ گزارششان فرق دارد. ولی در یک کارخانه، اگر سهمِ این سطر از سود بزرگ باشد، باید از خودمان بپرسیم: سالِ بعد هم تکرار میشود؟ معمولاً جواب «نه» است.
مالیات بر درآمد
نرخِ پایهٔ مالیاتِ شرکتها طبقِ مادهٔ ۱۰۵ قانونِ مالیاتهای مستقیم ۲۵٪ است. ولی بخشودگیهایی مثلِ مادهٔ ۱۴۳ همان قانون برای شرکتهای بورسی، معافیتِ درآمدِ صادراتی و معافیتِ سودِ سپرده، نرخِ واقعی را برای هر شرکت فرق میدهند. قانونِ بودجهٔ هر سال هم گاهی حکمِ تازهای میآورد.
پس بهجای یک عددِ ثابت، «نرخِ مؤثرِ مالیات» هر شرکت را خودتان حساب کنید: هزینهٔ مالیات تقسیم بر سود قبل از مالیات. در گزارش، مالیاتِ امسال و مالیاتِ سالهای قبل جدا آمدهاند. مالیاتِ سالهای قبل معمولاً از برگِ تشخیصِ تازه میآید و هر سال تکرار نمیشود.
سود خالص و عملیات متوقفشده
سودِ خالص آخرین عددِ مهمِ این گزارش است و مالِ سهامداران است. اگر شرکت بخشی از کارش را فروخته یا تعطیل کرده باشد، نتیجهٔ آن بخش را جدا و با عنوانِ «سود (زیان) خالص عملیات متوقفشده» مینویسند. اینطوری میفهمیم کدام بخش از سود در آینده دیگر نیست.
یک نکته برای کسانی که با کتابهای قدیمی درس خواندهاند: در قالبِ فعلی دیگر سطری به اسمِ «اقلام غیرمترقبه» نمیبینید. «تعدیلات سنواتی» هم دیگر سطرِ جدا در این گزارش نیست؛ اثرش در تغییراتِ حقوقِ مالکانه و عددهای مقایسهایِ اصلاحشده دیده میشود.
سود پایهٔ هر سهم (EPS)
زیرِ سودِ خالص، سطرِ «سود پایهٔ هر سهم» را به ریال میبینید. این همان EPS است؛ یعنی اگر سودِ خالص را بینِ همهٔ سهمها تقسیم کنیم، به هر سهم چقدر میرسد. در نسبتِ P/E هم از همین عدد استفاده میشود.
کدال این عدد را دو تکه میکند: «عملیاتی» و «غیرعملیاتی». اگر تکهٔ غیرعملیاتی بزرگ و مثبت باشد، بخشی از سود به منابعِ جانبی تکیه دارد. اگر منفی باشد، معمولاً هزینهٔ مالیِ سنگین پشتش است.
از سودِ خالص، اول اندوختهٔ قانونی کنار گذاشته میشود. طبقِ مادهٔ ۱۴۰ اصلاحیهٔ قانونِ تجارت، یکبیستمِ سودِ خالص، تا وقتی این اندوخته به یکدهمِ سرمایه برسد. بعد مجمع تصمیم میگیرد چه مقدار را بهعنوانِ سود نقدی (DPS) تقسیم کند.
تفاوت سود ناخالص، سود عملیاتی و سود خالص چیست؟
جوابِ کوتاه: سودِ عملیاتی فقط نتیجهٔ کارِ اصلی است؛ سودِ خالص همهچیز را دارد، از سودِ وام تا درآمدِ یکباره و مالیات. برای همین دو شرکت با سودِ خالصِ برابر ممکن است کیفیتِ سودِ کاملاً متفاوتی داشته باشند. جدولِ زیر این سه سود را کنارِ هم گذاشته است.
| ویژگی | سود ناخالص | سود عملیاتی | سود خالص |
|---|---|---|---|
| چه چیزی کم شده؟ | فقط بهای تمامشده | بهای تمامشده و هزینههای اداری و فروش | همهٔ هزینهها، هزینهٔ مالی و مالیات |
| اثرِ بدهی | ندارد | ندارد | دارد |
| اقلامِ یکباره | ندارد | کم (مثلِ تسعیرِ عملیاتی) | همه را دارد |
| قابلِ اعتماد برای پیشبینی | زیاد | زیاد | متوسط |
| به چه کار میآید؟ | سنجیدنِ قیمتگذاری و هزینهٔ تولید | مقایسه با رقیبها | EPS، P/E و سود نقدی |
پس اگر کسی فقط از رشدِ سودِ خالص تعریف کرد، شما بپرسید سودِ عملیاتی چقدر رشد کرده. جوابِ همین پرسش خیلی چیزها را روشن میکند.
نمونهٔ صورت سود و زیان با تفسیرِ سطر به سطر
حالا برویم سراغِ یک نمونهٔ واقعیتر. یک شرکتِ تولیدیِ فرضی را با همان قالب و ترتیبِ کدال ساختهام تا حسابها را با هم دنبال کنیم. عددها مثالاند.
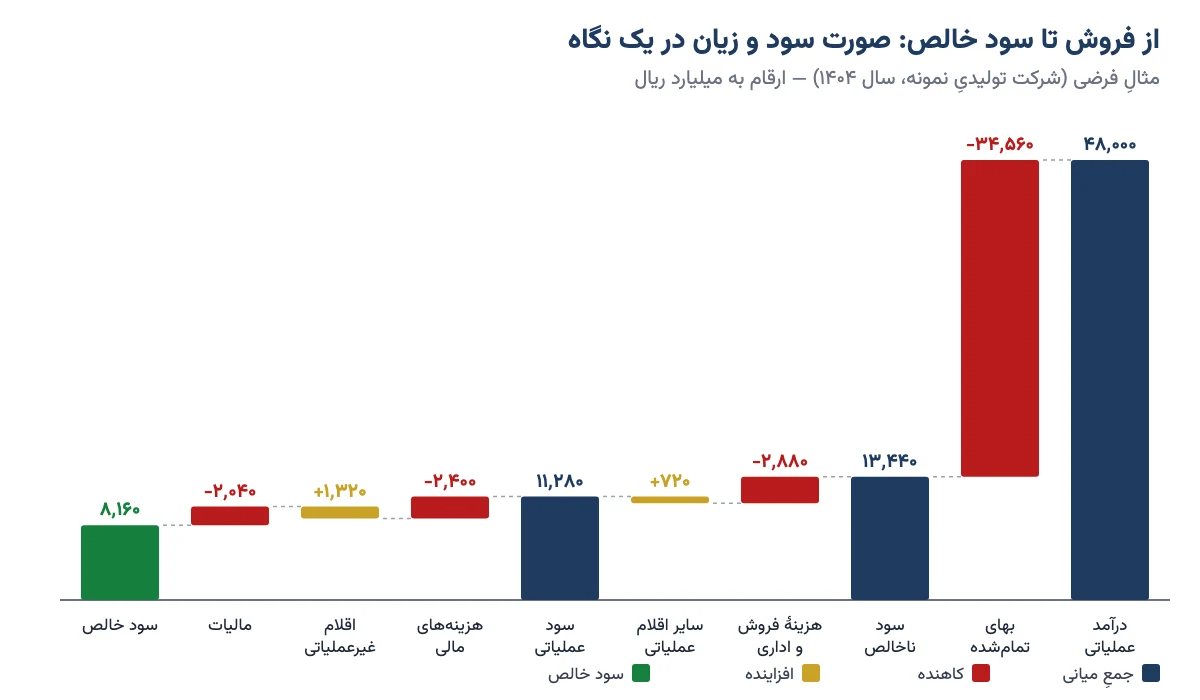
کدال عددها را به ریال مینویسد، برای همین جدول هم به میلیارد ریال است. برای اینکه حسش کنیم: ۴۸٬۰۰۰ میلیارد ریال یعنی ۴٬۸۰۰ میلیارد تومان، یا ۴٫۸ همت (هر همت هزار میلیارد تومان است). سرمایهٔ این شرکت ۲۰٬۰۰۰ میلیارد ریال است؛ یعنی ۲۰ میلیارد سهم، هرکدام با ارزشِ اسمیِ ۱٬۰۰۰ ریال یا ۱۰۰ تومان.
| شرح | ۱۴۰۴ | ۱۴۰۳ | تغییر |
|---|---|---|---|
| درآمدهای عملیاتی | ۴۸٬۰۰۰ | ۳۶٬۰۰۰ | ۳۳٪ |
| بهای تمامشدهٔ درآمدهای عملیاتی | (۳۴٬۵۶۰) | (۲۵٬۲۰۰) | ۳۷٪ |
| سود ناخالص | ۱۳٬۴۴۰ | ۱۰٬۸۰۰ | ۲۴٪ |
| هزینههای فروش، اداری و عمومی | (۲٬۸۸۰) | (۲٬۱۶۰) | ۳۳٪ |
| سایر درآمدها (شامل ۶۰۰ سود تسعیر) | ۹۶۰ | ۲۴۰ | ۳۰۰٪ |
| سایر هزینهها | (۲۴۰) | (۱۸۰) | ۳۳٪ |
| سود عملیاتی | ۱۱٬۲۸۰ | ۸٬۷۰۰ | ۳۰٪ |
| هزینههای مالی | (۲٬۴۰۰) | (۱٬۲۰۰) | ۱۰۰٪ |
| سایر درآمدها و هزینههای غیرعملیاتی (شامل ۹۰۰ سود فروش زمین) | ۱٬۳۲۰ | ۳۰۰ | ۳۴۰٪ |
| سود قبل از مالیات | ۱۰٬۲۰۰ | ۷٬۸۰۰ | ۳۱٪ |
| هزینهٔ مالیات بر درآمد | (۲٬۰۴۰) | (۱٬۵۶۰) | ۳۱٪ |
| سود خالص | ۸٬۱۶۰ | ۶٬۲۴۰ | ۳۱٪ |
| سود پایهٔ هر سهم: عملیاتی (ریال) | ۴۵۱ | ۳۴۸ | ۳۰٪ |
| سود پایهٔ هر سهم: غیرعملیاتی (ریال) | (۴۳) | (۳۶) | — |
| سود پایهٔ هر سهم (ریال) | ۴۰۸ | ۳۱۲ | ۳۱٪ |
عددِ داخلِ پرانتز یعنی منفی؛ یعنی از سود کم میشود. در نگاهِ اول همهچیز عالی است: سودِ خالص و EPS هر دو ۳۱٪ رشد کردهاند. ولی بیایید آرامآرام جلو برویم.
تفسیرِ سطر به سطر
- فروش ۳۳٪ رشد کرده، ولی بهای تمامشده ۳۷٪. یعنی خرجِ تولید تندتر از قیمتِ فروش بالا رفته. نتیجه: حاشیهٔ سودِ ناخالص از ۳۰٪ به ۲۸٪ رسیده.
- هزینههای اداری و فروش همپای فروش رشد کرده. نسبتش به فروش در هر دو سال ۶٪ مانده. این خبرِ خوبی است؛ دفترِ مرکزی چاق نشده.
- سایر درآمدهای عملیاتی چهار برابر شده. ۶۰۰ میلیارد ریالش سودِ تسعیر است که از جهشِ ارز آمده. نباید آن را برای سالِ بعد هم فرض کرد.
- سودِ عملیاتی ۳۰٪ رشد کرده، ولی حاشیهاش کمی افت کرده (از ۲۴٫۲٪ به ۲۳٫۵٪). اگر سودِ تسعیر را برداریم، رشدِ سودِ عملیاتی حدودِ ۲۳٪ میشود.
- هزینهٔ مالی دو برابر شده. پوششِ هزینهٔ مالی از حدودِ ۷٫۳ برابر به ۴٫۷ برابر رسیده. شرکت یا وامِ بیشتری گرفته یا وامِ گرانتر. باید ترازنامه و یادداشتِ تسهیلات را دید.
- اقلامِ غیرعملیاتی بیش از چهار برابر شده، بیشترش به خاطرِ ۹۰۰ میلیارد ریال سودِ فروشِ زمین. این سود یکباره است؛ زمین را یک بار میشود فروخت.
- نرخِ مؤثرِ مالیات در هر دو سال ۲۰٪ است (۲٬۰۴۰ تقسیم بر ۱۰٬۲۰۰). کمتر از نرخِ پایه، به خاطرِ بخشودگیها.
- سودِ خالص و EPS ۳۱٪ رشد کردهاند. عددِ دلگرمکنندهای است، ولی همهٔ داستان نیست.
سود پایدار را چطور خودمان حساب کنیم؟
حالا مهمترین قدم. سودِ پایدار یعنی سودی که انتظار داریم سالِ بعد هم تکرار شود. بیایید با هم حساب کنیم.
- دو قلمِ یکباره داریم: ۶۰۰ سودِ تسعیر و ۹۰۰ سودِ فروشِ زمین. جمعشان ۱٬۵۰۰ میلیارد ریال است.
- اینها پیش از مالیاتاند. با همان نرخِ مؤثرِ ۲۰٪، بعد از مالیات میشوند ۱٬۲۰۰ میلیارد ریال (۱٬۵۰۰ ضربِ ۰٫۸).
- سودِ خالص منهای این عدد: ۸٬۱۶۰ منهای ۱٬۲۰۰ میشود ۶٬۹۶۰ میلیارد ریال.
- تقسیم بر ۲۰ میلیارد سهم: سودِ پایدارِ هر سهم حدودِ ۳۴۸ ریال است، نه ۴۰۸.
- در مقایسه با سودِ خالصِ سالِ قبل (۶٬۲۴۰)، رشدِ سودِ تکرارشونده حدودِ ۱۱٫۵٪ است، نه ۳۱٪.
فرق را میبینید؟ اگر قیمتِ سهم را بر پایهٔ EPS ۴۰۸ ریالی بسنجید، احتمالاً گران خریدهاید. حدودِ ۱۵٪ از سودی که دیدید، سالِ بعد وجود ندارد.
پس قاعدهٔ طلاییِ تحلیلِ بنیادی این است: عددِ سودِ خالص را باور نکنید تا ببینید از کجا آمده. این مرحله در تحلیل بنیادی سهام (تحلیل کمی) هم مرور شده است.
حاشیهٔ سود را چطور حساب کنیم؟
حاشیهٔ سود یعنی هر نوع سود را بر فروش (درآمدِ عملیاتی) تقسیم کنیم و در ۱۰۰ ضرب کنیم. جوابش میگوید از هر ۱۰۰ تومان فروش، چند تومان سود میماند. سه حاشیهٔ اصلی داریم:
- حاشیهٔ سود ناخالص = سود ناخالص ÷ فروش × ۱۰۰. در مثالِ بالا: ۱۳٬۴۴۰ ÷ ۴۸٬۰۰۰ = ۲۸٪.
- حاشیهٔ سود عملیاتی = سود عملیاتی ÷ فروش × ۱۰۰. در مثال: ۱۱٬۲۸۰ ÷ ۴۸٬۰۰۰ = ۲۳٫۵٪.
- حاشیهٔ سود خالص = سود خالص ÷ فروش × ۱۰۰. در مثال: ۸٬۱۶۰ ÷ ۴۸٬۰۰۰ = ۱۷٪.
جدولِ زیر همین سه حاشیه را برای دو سال کنارِ هم گذاشته و کنارِ هرکدام نوشته چه برداشتی میشود کرد.
| حاشیه | ۱۴۰۴ | ۱۴۰۳ | برداشت |
|---|---|---|---|
| حاشیهٔ سود ناخالص | ۲۸٫۰٪ | ۳۰٫۰٪ | خرجِ تولید تندتر از قیمتِ فروش رشد کرده |
| حاشیهٔ سود عملیاتی | ۲۳٫۵٪ | ۲۴٫۲٪ | سودِ تسعیر بخشی از افت را پوشانده |
| حاشیهٔ سود خالص | ۱۷٫۰٪ | ۱۷٫۳٪ | سودِ فروشِ زمین افزایشِ هزینهٔ مالی را جبران کرده |
میبینید که حاشیهٔ خالص تقریباً ثابت مانده، ولی زیرِ آن دو اتفاقِ ناخوشایند افتاده و دو سودِ یکباره رویشان را پوشانده است.
حاشیهٔ خوب چند درصد است؟ به صنعت بستگی دارد. یک معدن یا پتروشیمی ممکن است حاشیهٔ بالایی داشته باشد؛ یک شرکتِ پخش یا خودروساز با حاشیهٔ کم کار میکند. پس حاشیه را با سالهای قبلِ همان شرکت و با رقیبهای همان صنعت مقایسه کنید. روند از خودِ عدد مهمتر است: حاشیهای که چهار فصل پشتِ سرِ هم کم میشود، زنگِ خطر است، حتی اگر هنوز بالا باشد.
صورت سود و زیان شرکت را از کجا ببینیم؟
جوابِ کوتاه: سامانهٔ کدال. همهٔ شرکتهای بورسی و فرابورسی گزارشهای مالیشان را آنجا منتشر میکنند. این قدمها را بروید:
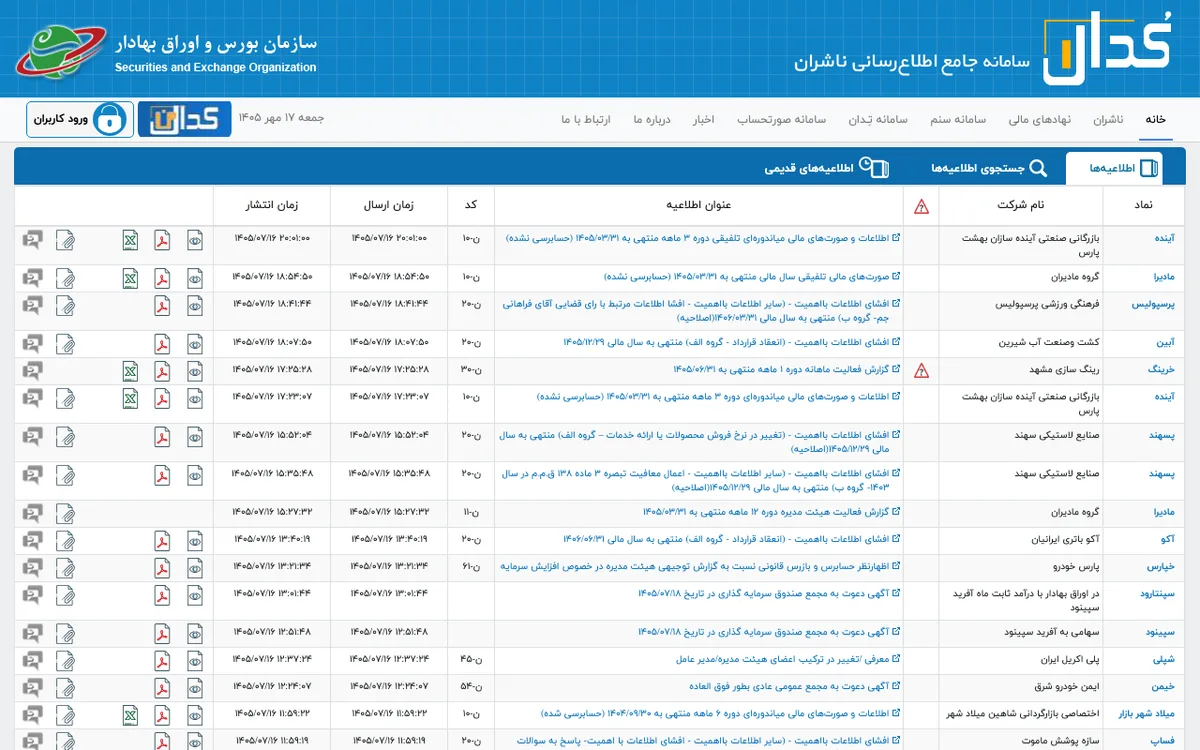
- به codal.ir بروید و در جستوجوی اطلاعیهها نمادِ شرکت را بنویسید.
- گروهِ اطلاعیه را روی «اطلاعات و صورتهای مالی» بگذارید. اطلاعیههای صورت مالی کدِ ن-۱۰ دارند.
- گزارشِ مورد نظر را باز کنید: «صورتهای مالی میاندورهای» برای ۳، ۶ و ۹ ماهه، یا «صورتهای مالیِ سال مالی» برای گزارشِ سالانه.
- از فهرستِ بالای گزارش، برگهٔ «صورت سود و زیان» را انتخاب کنید. «صورت سود و زیان جامع» برگهٔ جداگانهای است.
- نگاه کنید گزارش «حسابرسیشده» است یا «حسابرسینشده»، و «اصلی» است یا «تلفیقی». اگر چند نسخه با عنوانِ «اصلاحیه» هست، آخرینش ملاک است.
«تلفیقی» یعنی گزارشِ کلِ گروه، با همهٔ شرکتهای زیرمجموعه. برای هلدینگها و شرکتهایی که شرکتِ فرعی دارند، گزارشِ تلفیقی تصویرِ کاملتری میدهد، چون خرید و فروشِ شرکتهای گروه با هم را حذف میکند. جزئیاتِ کار با این سامانه را در آموزش سایت کدال نوشتهام.
یک نکتهٔ کاربردی: گزارشهای ۶ و ۹ ماهه در کدال تجمعیاند. یعنی گزارشِ ۹ ماهه از اولِ سال تا آخرِ آذر را نشان میدهد. برای دیدنِ فقط فصلِ سوم، عددِ ۶ ماهه را از ۹ ماهه کم کنید. این کار روند را زودتر نشان میدهد، چون در گزارشِ تجمعی رشد یا افت دیرتر خودش را نشان میدهد.
صورت سود و زیان جامع چیست؟
بعضی سودها و زیانها هنوز «نقد نشدهاند» ولی ارزشِ داراییهای صاحبانِ سهم را تغییر میدهند. مثلاً شرکت زمین و ساختمانش را دوباره قیمتگذاری کرده و ارزشِ آنها بالا رفته. هنوز چیزی نفروخته، ولی داراییاش بیشتر شده.
این اقلام از صورت سود و زیانِ معمولی عبور نمیکنند. صورت سود و زیان جامع با سودِ خالص شروع میکند و «سایر اقلامِ سود و زیان جامع» را به آن اضافه یا کم میکند؛ مثلِ مازادِ تجدید ارزیابیِ داراییها و تفاوتِ تسعیرِ ارزِ عملیاتِ خارجی. حاصل، «سود و زیان جامعِ دوره» است.
در بیشترِ شرکتهای تولیدی این صورت فقط یکی دو سطر با سودِ خالص فرق دارد. ولی در شرکتهایی که تجدید ارزیابی کردهاند، فرق بزرگ است. حواسمان باشد که مازادِ تجدید ارزیابی سودِ قابلِ تقسیم نیست؛ یعنی از آن سودِ نقدی به شما نمیرسد.
روشهای ارائهٔ صورت سود و زیان
این گزارش را به دو شکل میشود نوشت. در روشِ تکمرحلهای همهٔ درآمدها بالا و همهٔ هزینهها پایین میآیند و یکجا از هم کم میشوند. برای یک مغازهٔ کوچک ساده و کافی است.
در روشِ چندمرحلهای، که شرکتهای بورسی به کار میبرند، سودهای میانی (ناخالص، عملیاتی، قبل از مالیات) جدا نشان داده میشوند. همان پلههایی که در مثالِ نانوایی رفتیم. اینطوری میفهمیم سود از کدام پله آمده.
هزینهها را هم میشود دو جور دسته کرد: بر اساسِ «کارکرد» (تولید، فروش، اداری) یا بر اساسِ «ماهیت» (مواد، حقوق، استهلاک، انرژی). شرکتهای بورسی در صفحهٔ اصلی بر اساسِ کارکرد گزارش میدهند و ریزِ ماهیتی را در یادداشتِ بهای تمامشده میآورند. این یادداشت را حتماً بخوانید؛ میگوید مثلاً چند درصدِ خرجها مواد اولیه است و اگر قیمتش بالا برود، چه بلایی سرِ سود میآید.
چکلیستِ تحلیلِ صورت سود و زیان
اینها پرسشهایی است که من پیش از هر تصمیمی دربارهٔ یک سهم، از صورت سود و زیانش میپرسم:
- روندِ چندساله: دستکم سه تا پنج سال فروش، سودِ عملیاتی و سودِ خالص را کنارِ هم بگذارید. یک سالِ خوب چیزی را ثابت نمیکند.
- رشدِ واقعی: رشدِ فروش را با تورم مقایسه کنید و ببینید از مقدار آمده یا از قیمت.
- روندِ حاشیهها: حاشیهٔ ناخالص و عملیاتی بالا میرود یا پایین؟ چرا؟
- سهمِ اقلامِ یکباره: سودِ تسعیر، فروشِ دارایی و درآمدهای غیرعملیاتی چند درصدِ سودِ خالص است؟
- فشارِ بدهی: سودِ عملیاتی چند برابرِ هزینهٔ مالی است و این عدد دارد کم میشود یا نه؟
- نرخِ مؤثرِ مالیات: با سالِ قبل فرق کرده؟ معافیتی تمام شده یا مالیاتِ سالهای قبل اضافه شده؟
- نقد شدنِ سود: سودِ خالص را با جریانِ نقدِ عملیاتی در صورت جریان وجوه نقد مقایسه کنید. سودی که سالها به پولِ نقد تبدیل نشود، مشکوک است.
- تعدادِ سهمها: اگر افزایشِ سرمایه شده، EPS سالهای قبل را با تعدادِ سهمِ تازه دوباره حساب کنید تا مقایسه منصفانه باشد.
شش اشتباهِ رایج در خواندنِ صورت سود و زیان
- سود را با پولِ نقد یکی دانستن. سودِ حسابداری «تعهدی» است؛ یعنی فروشِ نسیه هم همان روز سود حساب میشود، با اینکه پولش هنوز نیامده. مثلِ مغازهداری که دفترش پر از طلب است ولی دخلش خالی.
- ضربِ سادهانگارانهٔ گزارشهای میاندورهای. ضرب کردنِ سودِ ۶ ماهه در ۲، برای شرکتی که فروشِ فصلی دارد یا تعمیراتِ سالانه، اشتباهِ بزرگی است.
- ندیدنِ سودِ تسعیر و فروشِ دارایی. اینها EPS را بالا میبرند و P/E را ارزان نشان میدهند، ولی تکرار نمیشوند.
- مقایسهٔ گزارشِ اصلیِ یک سال با تلفیقیِ سالِ دیگر. همیشه سیب را با سیب مقایسه کنید.
- ندیدنِ اصلاحیهها. تحلیل بر پایهٔ نسخهٔ قدیمیِ گزارشی که بعداً اصلاح شده، کاملاً گمراهکننده است.
- خواندنِ این گزارش بهتنهایی. سودِ بالا با بدهیِ سنگین و جریانِ نقدِ منفی، داستانِ دیگری است. هر سه صورتِ مالی را با هم بخوانید.
صورت سود و زیان پایهٔ ارزشگذاری سهام است، ولی فقط پایه. اگر میخواهید این مهارت را منظم و با نمونههای واقعیِ بازارِ ایران یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی را ببینید.
سوالات متداول
صورت سود و زیان چیست؟
صورت سود و زیان کارنامهٔ یک شرکت در یک دورهٔ مشخص، مثلاً سه، شش، نه یا دوازده ماه است. نشان میدهد شرکت چقدر فروخته، چه هزینههایی داده و آخر کار چقدر سود یا زیان کرده است. درآمد منهای هزینهها میشود سود خالص و EPS هم از همین گزارش درمیآید.
صورت سود و زیان چه بخشهایی دارد؟
از بالا به پایین: درآمدهای عملیاتی، بهای تمامشده، سود ناخالص، هزینههای فروش و اداری، سایر اقلام عملیاتی، سود عملیاتی، هزینههای مالی، اقلام غیرعملیاتی، سود قبل از مالیات، مالیات، سود خالص و در پایان سود پایهٔ هر سهم. هر سطر چیزی را کم یا زیاد میکند تا به سود خالص برسیم.
تفاوت سود عملیاتی و سود خالص چیست؟
سود عملیاتی فقط نتیجهٔ کار اصلی شرکت است و سود وامها، درآمدهای جانبی و مالیات در آن نیست. سود خالص همهٔ اینها را دارد. سود عملیاتی برای پیشبینی سال بعد قابلاعتمادتر است و سود خالص مبنای EPS و سود نقدی است.
صورت سود و زیان شرکت را از کجا ببینیم؟
از سامانهٔ کدال. نماد شرکت را جستوجو کنید، گروه اطلاعیه را روی اطلاعات و صورتهای مالی بگذارید و گزارش میاندورهای یا سالانه را باز کنید. بعد برگهٔ صورت سود و زیان را از فهرست بالای گزارش بزنید و اگر اصلاحیه هست، آخرین نسخه را ملاک بگیرید.
حاشیهٔ سود را چطور حساب کنیم؟
هر نوع سود را بر فروش تقسیم و در صد ضرب کنید. سود ناخالص بر فروش حاشیهٔ ناخالص، سود عملیاتی بر فروش حاشیهٔ عملیاتی و سود خالص بر فروش حاشیهٔ خالص را میدهد. جوابش میگوید از هر صد تومان فروش چند تومان سود میماند. روند حاشیه از خود عدد مهمتر است.
سود پایدار چیست و چطور حساب میشود؟
سود پایدار سودی است که انتظار داریم سال بعد هم تکرار شود. اقلام یکباره مثل سود تسعیر ارز و سود فروش زمین را بعد از کسر مالیاتشان از سود خالص کم کنید و حاصل را بر تعداد سهمها تقسیم کنید. قیمت سهم را بهتر است با همین عدد بسنجید.
تفاوت صورت سود و زیان و ترازنامه چیست؟
ترازنامه مثل یک عکس است و داراییها، بدهیها و حقوق صاحبان سهام را در یک روز مشخص نشان میدهد. صورت سود و زیان مثل یک فیلم است و عملکرد شرکت را در طول یک دوره نشان میدهد. سود خالص هر دوره در نهایت به حقوق مالکانهٔ ترازنامه اضافه میشود.
صورت سود و زیان جامع چیست؟
گزارشی است که با سود خالص شروع میشود و اقلامی را که هنوز نقد نشده ولی مستقیم حقوق مالکانه را تغییر میدهند به آن اضافه یا کم میکند؛ مثل مازاد تجدید ارزیابی داراییها و تفاوت تسعیر عملیات خارجی. حاصل آن سود و زیان جامع دوره است و مازاد تجدید ارزیابی قابل تقسیم نیست.
سود تسعیر ارز در صورت سود و زیان یعنی چه؟
وقتی شرکت پول یا طلب ارزی دارد و ارز گران میشود، ارزش ریالی آن بالا میرود و این اضافه سود تسعیر ثبت میشود. اگر از فروش کالا آمده باشد در بخش عملیاتی و گرنه در بخش غیرعملیاتی میآید. این سود به جهش ارز بسته است و هر سال تکرار نمیشود.
چرا سود خالص با پول نقد شرکت فرق دارد؟
چون صورت سود و زیان تعهدی است. فروش نسیه، استهلاک و سود تسعیر روی سود اثر میگذارند ولی همان لحظه پولی جابهجا نمیکنند. برای دیدن پولی که واقعاً وارد و خارج شده، صورت جریان وجوه نقد را کنار صورت سود و زیان بخوانید.
جمعبندی
صورت سود و زیان داستانِ یک دورهٔ کاریِ شرکت است. از فروش شروع میشود، خرجها را یکییکی کم میکند و به سودِ خالص و EPS میرسد؛ درست مثلِ حسابِ آخرِ ماهِ همان نانوایی.
مهارتِ اصلی خواندنِ عددِ آخر نیست؛ جدا کردنِ سودِ پایدار از سودِ یکباره است. پس دفعهٔ بعد که گزارشی در کدال باز کردید، اول این سه را نگاه کنید: سودِ عملیاتی چقدر رشد کرده، هزینهٔ مالی چقدر از آن را میخورد، و چه بخشی از سود از تسعیر و فروشِ دارایی آمده. بعد آن را کنارِ ترازنامه و جریانِ نقد بخوانید. تصمیمِ نهایی با خودتان.
دست شما درد نکنه. سپاس فراوان. خیلی خیلی سودمند بود و دید خوبی به من داد. با آرزوی سلامتی برای شما و خانواده محترم و گروه تالار بورس
خواهش میکنم.
سلام خیلی زحمت متحمل شدید بسیارجامع وکامل موضوع بیان شده .نهایت سپاسگزاری را میکنم .انشاالله موفق وسلامت باشید
سلام. خواهش میکنم
عاااااااااااالی :X
خیلی عالی. بعد از چند بار خواندن تقریبا برام جا افتاد. ممنون از شما
خواهش میکنم.
با سلام خدمت استاد غزیز خانم حیدری .من از این مقاله خیلی استفاده کردم .ان شالله مقالات بعدی را هم دنیال می کنم
چرا بالای صورت سودوزیان نوشته میشه
برای سال منتهی به مثلا۹/۱۲/۹۶
صورت مالی که برای سال مالی منتهی به 96 هست، وضعیت عملکرد یک ساله شرکت رو از سال مالی پیش که آخر 95 میشه را تا الان محاسبه کرده و گزارش رو داده