
توکن امنیتی (STO) چیست؟ تفاوت با سهام، رمزارز و توکن کاربردی
فهرست مطالب۱۳ بخش
- توکن امنیتی چیست؟ به زبان ساده
- چرا اسمش «امنیتی» است؟
- توکن امنیتی چطور کار میکند؟
- انواع توکن امنیتی
- ۱. توکن سهامی (Equity Token)
- ۲. توکن بدهی (Debt Token)
- ۳. توکن پشتوانهدار دارایی (Asset-Backed Token)
- تفاوت توکن امنیتی با سهام، رمزارز و توکن کاربردی
- تفاوت STO و ICO چیست؟
- آزمون هاوی (Howey Test): از کجا بفهمیم یک توکن اوراق بهادار است؟
- توکنیزه کردن دارایی یعنی چه؟ مالکیت کسری با مثال عددی
- وضعیت قانونی توکن امنیتی در دنیا (تا مهر ۱۴۰۵)
- توکن امنیتی در ایران: الان کجای کاریم؟
- مزایا و معایب توکن امنیتی
- مزایا
- معایب و ریسکها
- چکلیست پیش از خرید هر «توکن امنیتی»
- توکن امنیتی در بانک و احراز هویت: معنای دومِ این واژه
- سوالات متداول
- جمعبندی
توکن امنیتی (Security Token) یعنی یک سندِ مالکیتِ دیجیتال که روی بلاکچین ثبت شده است. این سند میگوید دارندهاش سهمی از یک شرکت، طلبی از یک ناشر یا بخشی از یک دارایی واقعی مثل ملک یا طلا را دارد. قانون با آن درست مثلِ سهام رفتار میکند. به عرضهٔ اولیهٔ آن STO میگویند.
یک نکته را همین اول بگویم. همین واژه معنای دومی هم دارد: دستگاه یا برنامهای که برای ورود به اینترنتبانک یا صرافی، رمزِ یکبار مصرف میسازد. اگر دنبالِ این معنا آمدهاید، مستقیم بروید به بخشِ توکن امنیتی در بانک و احراز هویت. بقیهٔ این راهنما دربارهٔ توکن امنیتی بهعنوانِ یک ابزارِ مالی است.
من بیش از ۲۰ سال است در بازار سرمایه کار میکنم و دیدهام ثبتِ سهام از برگههای کاغذی به کد بورسی رسید. اگر فقط یک جمله از این مقاله یادتان بماند، این باشد: توکنسازی خودِ دارایی را عوض نمیکند، فقط دفترِ ثبتش را عوض میکند. ملکِ بد با توکن، ملکِ خوب نمیشود.
توکن امنیتی چیست؟ به زبان ساده
بیایید از چیزی شروع کنیم که همه میشناسیم: سندِ خانه. سالها سندها دفترچهای و منگولهدار بودند، بعد تکبرگ شدند و حالا الکترونیکیاند. در همهٔ این سالها خودِ خانه همان خانه بود. فقط شکلِ دفتری که مالکیت را نشان میداد عوض شد.
توکن امنیتی هم همین است. وقتی سهمِ یک شرکتِ بورسی را میخرید، مالکیتِ شما در شرکت سپردهگذاری مرکزی و به نامِ کد بورسیتان ثبت میشود. توکن امنیتی همین حق را بهجای آن دفترِ مرکزی، در یک بلاکچین ثبت میکند. بلاکچین یعنی دفترِ حسابی که یک نسخهاش دستِ یک نفر نیست و هزاران نسخهاش همزمان نگهداری میشود، برای همین دستبردن در آن سخت است.
پس هر توکن نشان میدهد دارندهاش چه سهمی از چه داراییای دارد و چه سودی به او میرسد.
چرا اسمش «امنیتی» است؟
راستش این اسم یک ترجمهٔ نارساست. در زبانِ مالی انگلیسی Security یعنی «اوراق بهادار»، نه امنیت. پس ترجمهٔ درستتر «توکنِ اوراق بهادار» است و بعضی متنها هم همین را مینویسند. اسمش هرچه باشد، اصلِ ماجرا یکی است: یک حقِ مالی که میشود آن را به دیگری فروخت.
قانون بازار اوراق بهادار ایران (مصوب ۱۳۸۴) اوراق بهادار را خیلی گسترده تعریف کرده است: هر ورقه یا سندی که برای دارندهاش حقِ مالیِ قابلِ انتقال بسازد. یک فایلِ دیجیتال روی بلاکچین هم اگر چنین حقی بدهد، در همین تعریف جا میگیرد. برای همین ناظرش در ایران سازمان بورس و اوراق بهادار است.
توکن امنیتی چطور کار میکند؟
فرقِ اصلیِ توکن با برگهٔ سهم این است که قاعدهها داخلِ خودِ توکن نوشته میشوند. توکن با یک قرارداد هوشمند ساخته میشود. قرارداد هوشمند یعنی برنامهای که مثلِ یک منشیِ خستگیناپذیر، شرطها را خودش اجرا میکند: چه کسی اجازهٔ خرید دارد، سود چطور پخش شود و انتقال کِی ممنوع است.
چرخهٔ معمولِ ساختنِ یک توکن امنیتی این شش قدم است:
- انتخابِ دارایی: سهامِ یک شرکت، یک ساختمانِ اجارهای، شمشِ طلا در خزانه یا واحدهای یک صندوق.
- ساختارِ حقوقی: معمولاً یک شرکتِ واسط مالکِ قانونیِ دارایی میشود. توکنها سهمِ مالکیت در همان شرکت یا حقِ مشخصی بر دارایی را نشان میدهند.
- مجوزِ ناظر: عرضه باید ثبت شود یا از معافیتِ قانونی استفاده کند. بی این قدم، توکن قانونی نیست.
- ساختِ توکن: قرارداد هوشمند روی شبکهای مثل اتریوم اجرا میشود. استانداردهایی مثل ERC-1400 و ERC-3643 برای همین کار طراحی شدهاند و انتقال را فقط بینِ کیف پولهای مجاز اجازه میدهند.
- احراز هویتِ خریداران: فقط کسی که هویتش تأیید شده و در فهرستِ مجاز است میتواند توکن بخرد یا بگیرد.
- سود و معاملهٔ بعدی: سود، اجاره یا بهره خودکار به دارندگان میرسد. توکنها هم در بازارِ ثانویهٔ مجاز، یعنی جایی که دارندهها با هم معامله میکنند، خرید و فروش میشوند.
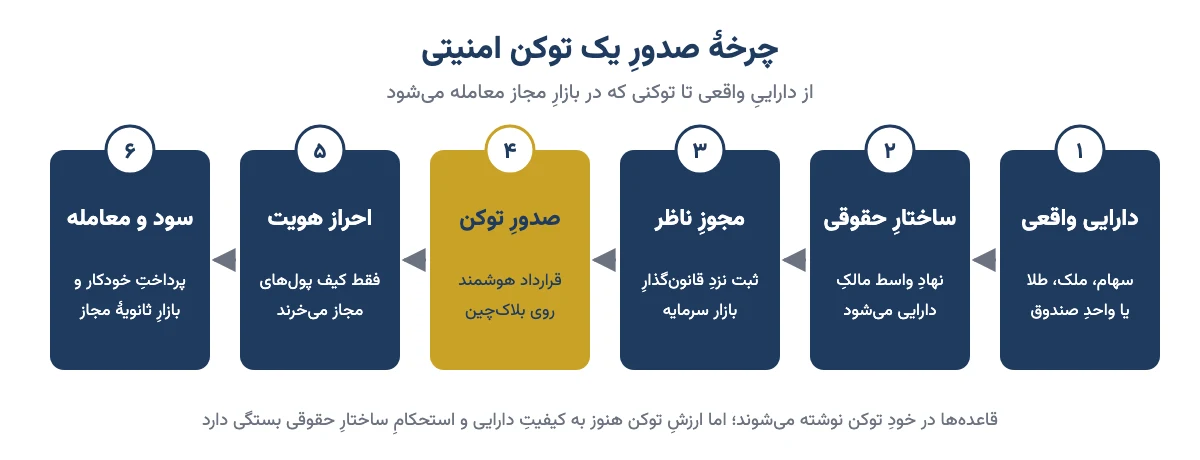
پس توکن امنیتی سه جزء دارد: یک داراییِ واقعی، یک سندِ حقوقیِ محکم و یک برنامه که قاعدهها را اجرا میکند. اگر یکی از این سه لنگ بزند، کلِ کار لنگ میزند.
انواع توکن امنیتی
توکنهای امنیتی را معمولاً بر اساسِ حقی که به دارنده میدهند در سه گروه میگذارند. جالب است که همین سه گروه را در بازار سرمایهٔ خودمان هم داریم. فقط بسترِ ثبتشان فرق میکند.
۱. توکن سهامی (Equity Token)
شما را شریکِ یک شرکت میکند، درست مثل سهام. بسته به شرایطِ عرضه، از سودِ تقسیمی سهم میبرید و شاید حقِ رأی هم داشته باشید. از سال ۲۰۲۶ بحثِ توکنسازیِ سهامِ شرکتهای بزرگ در آمریکا جدی شده است. قاعدهٔ ناظر هم روشن است: توکن باید همان سود و همان حقِ رأیِ سهمِ اصلی را بدهد.
۲. توکن بدهی (Debt Token)
نسخهٔ توکنیِ اوراق قرضه یا وام است. شما طلبکار میشوید، بهره میگیرید و در سررسید اصلِ پولتان برمیگردد. امروز بزرگترین بخشِ بازارِ جهانیِ توکنها همین گروه است: صندوقهایی که در اوراقِ کوتاهمدتِ دولتِ آمریکا سرمایهگذاری میکنند و واحدهایشان را به شکلِ توکن صادر کردهاند.
۳. توکن پشتوانهدار دارایی (Asset-Backed Token)
سهمی از یک داراییِ فیزیکی یا مالی را نشان میدهد: یک ساختمان، شمشِ طلا، کالا، تابلوی نقاشی یا واحدِ یک صندوق. توکنهای با پشتوانهٔ طلا نمونهٔ آشنای این گروهاند.
در این گروه همیشه سه پرسش را بپرسید: آیا دارایی واقعاً وجود دارد؟ چه کسی نگهش میدارد؟ آیا میتوانم روزی خودِ دارایی را تحویل بگیرم؟ اگر جواب روشن نیست، پشتوانه فقط روی کاغذ است.
تفاوت توکن امنیتی با سهام، رمزارز و توکن کاربردی
بیشترِ سردرگمی از اینجا میآید که همهٔ اینها در کیف پول شبیهِ هم دیده میشوند: یک اسم و یک عدد. ولی حقی که میدهند و قانونی که بالای سرشان است کاملاً فرق دارد. اگر فرقِ کوین و توکن را نمیدانید، اول راهنمای توکن چیست و تفاوت کوین و توکن را ببینید.
این جدول چهار ابزار را کنارِ هم میگذارد:
| ویژگی | توکن امنیتی | سهام بورسی | رمزارز (مثل بیتکوین) | توکن کاربردی |
|---|---|---|---|---|
| چه حقی میدهد؟ | مالکیت، طلب یا سهم از دارایی | مالکیت در شرکت | هیچ ادعایی بر درآمدِ کسی ندارد | استفاده از یک خدمت یا شبکه |
| ارزشش از کجا میآید؟ | دارایی یا کسبوکارِ پشتوانه | سودآوری شرکت | عرضه و تقاضا و کاربردِ شبکه | تقاضا برای خدمتِ پروژه |
| ناظر | ناظرِ بازار سرمایه | ناظرِ بازار سرمایه | بسته به کشور، اغلب مقرراتِ رمزارز | بسته به ساختار؛ گاهی خودش اوراق بهادار شناخته میشود |
| چه کسی میتواند بخرد؟ | فقط سرمایهگذارِ احرازشده و مجاز | هر دارندهٔ کد بورسی | عمومی | عمومی |
| مالکیت کجا ثبت میشود؟ | بلاکچین | سپردهگذاری مرکزی | بلاکچین | بلاکچین |
| ریسکِ اصلی | نقدشوندگیِ کم و ریسکِ حقوقی | ریسکِ شرکت و بازار | نوسانِ شدیدِ قیمت | شکستِ پروژه و بیارزش شدن |
اگر از جدول فقط یک ردیف را نگه دارید، ردیفِ اول است. توکن امنیتی و سهام به شما حق بر یک چیزِ واقعی میدهند. بیتکوین و توکنِ کاربردی چنین حقی نمیدهند.
دو گروهِ دیگر هم گاهی با توکن امنیتی اشتباه میشوند. استیبل کوین طوری طراحی شده که ارزشش ثابت و برابرِ دلار بماند و سودی به دارنده نمیدهد. NFT هم یک داراییِ دیجیتالِ یکتاست که معمولاً حقی بر درآمدِ کسی نمیسازد. هر کدام از اینها اگر وعدهٔ سودِ بیزحمت بدهد، به سمتِ اوراق بهادار میرود.
تفاوت STO و ICO چیست؟
کوتاه بگویم: در ICO توکنی میخرید که معمولاً هیچ حقِ مالکیتی نمیدهد و کسی بالای سرش نیست. در STO توکنی میخرید که نمایندهٔ سهم، طلب یا دارایی است و عرضهاش مجوز میخواهد.
STO یعنی Security Token Offering، یعنی عرضهٔ اولیهٔ توکن امنیتی. ICO هم یعنی عرضهٔ اولیهٔ سکه. موجِ عرضه اولیه ارز دیجیتال در سالهای ۲۰۱۷ و ۲۰۱۸ با پروژههای شکستخورده و کلاهبرداریِ زیادی همراه شد. خیلیها پول دادند و فقط یک «وایتپیپر»، یعنی یک جزوهٔ تبلیغاتی، دستشان ماند. STO جوابِ همین بیقانونی بود: همان جذبِ سرمایه روی بلاکچین، ولی با مجوز، افشای اطلاعات و احراز هویت.
برای اینکه تصویر کامل شود، عرضهٔ اولیهٔ سهام در بورس را هم کنارشان گذاشتهام:
| ویژگی | ICO | STO | عرضه اولیهٔ سهام (IPO) |
|---|---|---|---|
| چه میخرید؟ | توکنِ پروژه، معمولاً بی حقِ مالکیت | توکنِ نمایندهٔ سهم، طلب یا دارایی | سهمِ شرکت |
| مجوز و نظارت | اغلب ندارد | ثبت نزدِ ناظر یا معافیتِ قانونی | پذیرش در بورس و نظارتِ کامل |
| افشای اطلاعات | یک وایتپیپر به انتخابِ تیم | اسنادِ حقوقی و مالیِ الزامی | امیدنامه و صورتهای مالیِ حسابرسیشده |
| چه کسی میتواند بخرد؟ | تقریباً هر کس | سرمایهگذارانِ احرازشده و گاهی فقط حرفهای | همهٔ دارندگانِ کد بورسی |
| ریسکِ کلاهبرداری | خیلی بالا | کمتر، ولی صفر نیست | کم |
| هزینه و سرعتِ عرضه | ارزان و سریع | متوسط | گران و طولانی |
میبینید که STO جایی وسطِ این دو ایستاده است: قانونیتر از ICO، سادهتر و ارزانتر از عرضهٔ سهام در بورس.
مدلِ دیگری هم به نامِ عرضهٔ اولیه در صرافی (IEO) هست که بررسیِ پروژه را به یک صرافی میسپارد، اما باز هم توکنِ اوراق بهادار نمیفروشد. پس برای ما ایرانیها، نزدیکترین و امنترین شکلِ STO همان عرضهٔ اولیهٔ سهام در بورس است. برنامهاش را در تقویم عرضه اولیه ببینید.
آزمون هاوی (Howey Test): از کجا بفهمیم یک توکن اوراق بهادار است؟
این پرسش در آمریکا جوابی دارد که داستانش شنیدنی است. سال ۱۹۴۶ شرکتی در فلوریدا قطعههای باغِ پرتقال میفروخت. خریدارها نه باغبان بودند و نه میخواستند پرتقال بچینند. پول میدادند، شرکت باغ را اداره میکرد و سودش را به آنها میداد. دیوانِ عالی آمریکا گفت این فروشِ زمین نیست، فروشِ «قرارداد سرمایهگذاری» است و باید مثلِ اوراق بهادار نظارت شود.
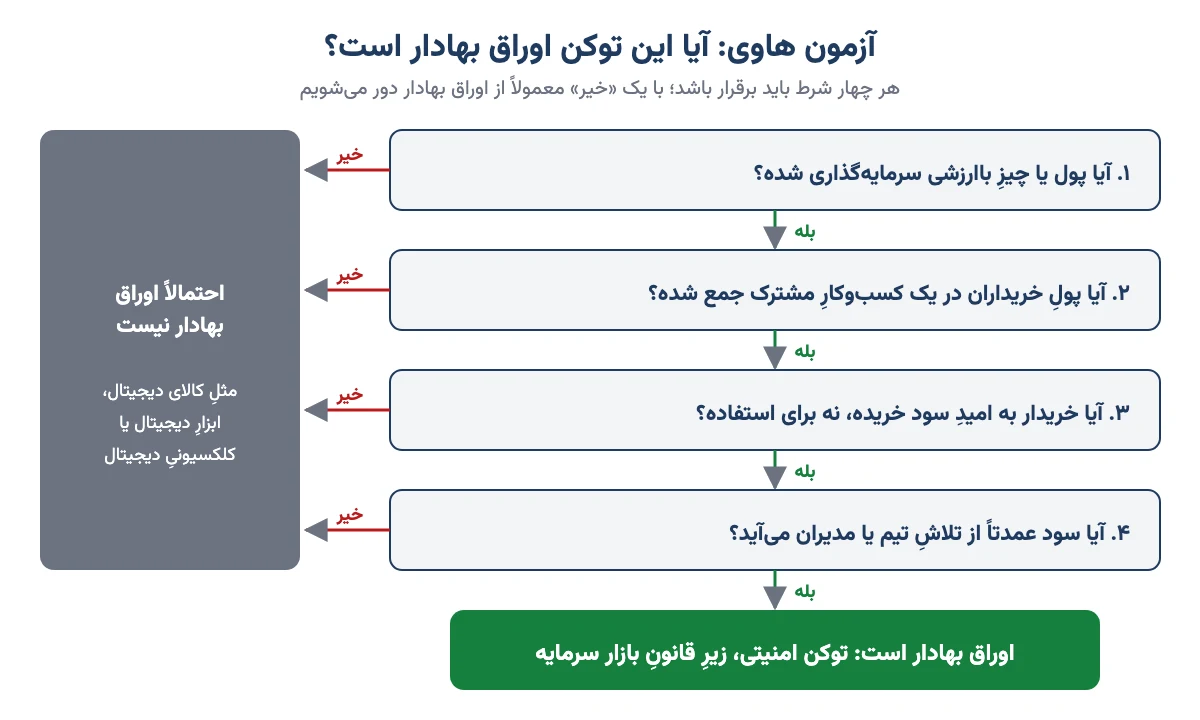
از آن رأی، چهار شرط بیرون آمد که به آن آزمون هاوی (Howey Test) میگویند. اگر هر چهار شرط برقرار باشد، آن معامله اوراق بهادار است:
- پول میدهید: خریدار پول یا هر چیزِ باارزشِ دیگری، حتی رمزارز، میپردازد.
- کارِ مشترک است: پولِ خریدارها در یک پروژهٔ مشترک جمع میشود.
- به امیدِ سود میخرید: خریدار برای بالا رفتنِ قیمت یا گرفتنِ سود میخرد، نه برای استفاده.
- سود از زحمتِ دیگران میآید: سود بیشتر به کارِ تیم یا مدیرانِ پروژه بستگی دارد، نه به کارِ خودِ خریدار.
شرطِ چهارم معمولاً تعیینکننده است. درست مثلِ همان باغِ پرتقال: اگر ارزشِ توکن فقط به زحمتِ یک تیمِ مشخص وابسته باشد، اوراق بهادار است. اگر ارزش از کاربردِ یک شبکهٔ پخششده و عرضه و تقاضای بازار بیاید، از آن دور میشود.
در اسفند ۱۴۰۴ (مارس ۲۰۲۶) کمیسیون بورس و اوراق بهادار آمریکا (SEC) همراه با ناظرِ بازارِ کالای آن کشور (CFTC) یک تفسیرِ رسمی منتشر کرد. این تفسیر آزمون هاوی را نگه داشت و داراییهای رمزنگاریشده را در پنج دسته گذاشت: کالای دیجیتال، کلکسیونیِ دیجیتال، ابزارِ دیجیتال، استیبل کوین و اوراق بهادارِ دیجیتال. فقط دستهٔ آخر ذاتاً اوراق بهادار است و توکن امنیتی دقیقاً در همین دسته مینشیند.
توکنیزه کردن دارایی یعنی چه؟ مالکیت کسری با مثال عددی
توکنیزه کردن دارایی (Tokenization) یعنی حقِ مالکیت بر یک داراییِ واقعی را به توکنهای دیجیتال تبدیل کنیم. در دنیا به این داراییها RWA میگویند، یعنی «داراییِ دنیای واقعی». نتیجهٔ اصلیاش «مالکیت کسری» است: چیزی که یکجا خیلی گران است، به تکههای کوچک تقسیم میشود تا آدمهای معمولی هم بتوانند شریکش شوند.
ما ایرانیها این را خوب میشناسیم. یک خانه شش دانگ است و گاهی چند وارث هر کدام دو دانگ یا یک دانگش را دارند. توکنیزه کردن همان دانگدانگ کردن است، فقط بهجای شش تکه، شاید بیست هزار تکه، و بهجای دفترخانه، روی بلاکچین.
بیایید با یک مثالِ فرضی حساب کنیم. ساختمانی اداری داریم به ارزشِ ۲۰ میلیارد تومان که ماهی ۸۰ میلیون تومان اجاره میدهد. مالک آن را به ۲۰٬۰۰۰ توکنِ یکمیلیونتومانی تقسیم میکند. قدمبهقدم ببینیم به هر توکن چه میرسد:
| قلم | محاسبه | نتیجه |
|---|---|---|
| قیمتِ هر توکن | ۲۰ میلیارد ÷ ۲۰٬۰۰۰ | ۱ میلیون تومان |
| اجارهٔ ماهانهٔ هر توکن، پیش از هزینهها | ۸۰ میلیون ÷ ۲۰٬۰۰۰ | ۴٬۰۰۰ تومان |
| اجارهٔ خالص پس از ۲۰٪ هزینه (مدیریت، بیمه، تعمیرات) | ۴٬۰۰۰ × ۰٫۸ | ۳٬۲۰۰ تومان |
| بازدهِ اجارهٔ خالصِ سالانه | (۳٬۲۰۰ × ۱۲) ÷ ۱٬۰۰۰٬۰۰۰ | حدود ۳٫۸٪ |
| سهمِ کسی که ۵۰ توکن دارد | ۵۰ ÷ ۲۰٬۰۰۰ | ۰٫۲۵٪ از ساختمان |
عدد را به زندگی ترجمه کنیم. کسی که ۵۰ میلیون تومان گذاشته، ماهی حدودِ ۱۶۰ هزار تومان اجاره میگیرد؛ سالی حدودِ ۴٪. این عدد کنارِ تورمِ ایران کم است.
این همان درسی است که بازارِ ملکِ ایران سالهاست میدهد. بازدهِ اجاره در شهرهای بزرگ معمولاً پایین است و بیشترِ سودِ ملک از بالا رفتنِ قیمت در تورم میآید. پس توکنِ ملک را باید با رشدِ احتمالیِ قیمت، راحتیِ فروش و هزینهها سنجید، نه فقط با اجاره. اگر میخواهید این بازده را با سپردهٔ بانکی مقایسه کنید، ماشینحساب سود بانکی را امتحان کنید.
بازارِ جهانیِ داراییهای توکنیزه هنوز کوچک است ولی تند رشد میکند. برآوردها بسته به روش فرق دارند، اما ارزشِ این داراییها روی بلاکچینهای عمومی، بدونِ استیبل کوینها، تا شهریور ۱۴۰۵ در حدودِ چند ده میلیارد دلار گزارش شده است. بیشترش هم صندوقهای اوراق دولتی و وام است، نه ملک و تابلوی نقاشی.
پس مالکیت کسری درِ داراییهای گران را به روی آدمهای معمولی باز میکند، اما سودِ دارایی را بیشتر نمیکند.
وضعیت قانونی توکن امنیتی در دنیا (تا مهر ۱۴۰۵)
جهتِ قانونگذاری در دنیا یک جمله است: توکن کردنِ اوراق بهادار، ماهیتش را عوض نمیکند. سهمِ توکنی همچنان سهم است و همهٔ قاعدههای سهام بر آن حاکم است.
- آمریکا: کارشناسانِ SEC در دی ۱۴۰۴ (ژانویه ۲۰۲۶) اعلام کردند اوراق بهادارِ توکنیزه همان اوراق بهادار است. در شهریور ۱۴۰۵ (سپتامبر ۲۰۲۶) هم یک معافیتِ مشروطِ پنجساله دادند تا بسترهای ویژهٔ معاملهٔ این توکنها، بی ثبت بهعنوانِ بورس، کار کنند. شرطِ مهمش این است که توکن مالکیتِ واقعی و همان حقِ سود و رأی را بدهد. توکنهای مصنوعی که فقط قیمت را دنبال میکنند شامل نمیشوند.
- اتحادیهٔ اروپا: مقرراتِ رمزارزیِ این اتحادیه (MiCA) ابزارهای مالی را پوشش نمیدهد. توکن امنیتی زیرِ همان قانونهای بازارِ اوراق بهادار است. برای آزمودنِ زیرساختِ بلاکچینی هم یک «رژیمِ آزمایشیِ DLT» از سال ۲۰۲۳ اجرا میشود.
- مراکزِ مالیِ آسیا و خاورمیانه: چند مرکزِ مالی چارچوبهای ویژه یا محیطهای آزمون برای توکنسازی راه انداختهاند و برای جذبِ این بازار با هم رقابت میکنند.
همهٔ این بازارها تنظیمشدهاند و ورود به آنها احراز هویت و اقامت در کشورهای مجاز میخواهد. پس این بخش را برای فهمِ روندِ جهانی نوشتم، نه بهعنوانِ راهی برای سرمایهگذاریِ ساکنانِ ایران.
توکن امنیتی در ایران: الان کجای کاریم؟
در ایران هم راه از بازار سرمایه میگذرد. چون تعریفِ قانونیِ اوراق بهادار گسترده است، هر توکنی که حقِ مالی یا سهمی از دارایی و درآمد بدهد، کارِ سازمان بورس است. انتشارِ عمومیِ آن بی مجوزِ این سازمان قانونی نیست. حسابش هم از خرید و فروشِ رمزارزهایی مثل بیتکوین جداست که مقرراتِ خودشان را دارند.
تا امروز این چند قدم برداشته شده است:
- نظرِ فقهی: کمیتهٔ فقهی سازمان بورس توکنی را که مالکیتِ مشاع، یعنی سهمِ شریکی، بر یک مال یا حقِ معین را نشان بدهد پذیرفته است. شرطش این است که دارایی واقعی باشد و معاملهٔ توکن تابعِ احکامِ همان دارایی باشد. مثلاً توکنِ ملک تابعِ قواعدِ خرید و فروشِ ملک است.
- شیوهنامه: مسئولانِ سازمان بورس از تهیهٔ شیوهنامهٔ توکنسازیِ سهام و داراییها خبر داده بودند. اما تا مهر ۱۴۰۵ بازارِ عمومی و فراگیری برای توکن امنیتی در ایران راه نیفتاده است.
- محیطِ آزمون (سندباکس): سندباکس یعنی زمینِ تمرینی که ناظر در آن اجازه میدهد یک ایدهٔ تازه در اندازهٔ کوچک و زیرِ نظرش آزموده شود. برای نمونه، پلتفرم مزدکس با مجوزِ سندباکسِ بازار سرمایه، واحدهای چند صندوق را توکنیزه کرد. همکاری با بورس انرژی برای بررسیِ توکنسازیِ کالاهای انرژی هم اعلام شده است.
خبرِ خوب این است که بیشترِ فایدههای توکنیزه کردن همین امروز هم در دسترس است. منظورم مالکیت کسری و ورود با پولِ کم است، با ابزارهای قانونیِ بازار سرمایه:
- گواهی سپرده سکه و شمش طلا در بورس کالا: مالکیتِ تکهای از طلای واقعی که در خزانهٔ مطمئن نگهداری میشود و میشود تحویلش گرفت.
- صندوقهای املاک و مستغلات و صندوقهای زمین و ساختمان: سهمِ کوچک از پروژههای ملکی.
- تأمین مالی جمعی روی سکوهای مجاز: شراکت در سودِ یک طرحِ مشخص با مبلغِ کم.
- صکوک و اوراق دولتی: نسخهٔ قانونی و آشنای «توکن بدهی»، بی بلاکچین.
از آن طرف حواسمان باشد. هر چند وقت یک بار در شبکههای اجتماعی «توکنِ ملک»، «توکنِ طلا» یا «توکنِ سهام» با وعدهٔ سودِ ماهانه تبلیغ میشود. اگر پشتش مجوزِ سازمان بورس، ساختارِ حقوقیِ روشن و حسابرسیِ دارایی نیست، با یک طرحِ پرریسک یا کلاهبرداری روبهرو هستید. نشانههایش را در راهنمای شناسایی توکنهای کلاهبرداری نوشتهام.
پس در ایران فعلاً توکن امنیتیِ عمومی نداریم، ولی فایدههایش را از راههای مجاز میشود گرفت.
مزایا و معایب توکن امنیتی
هر ابزاری خوبی و بدی دارد. منصفانه هر دو طرف را ببینیم.
مزایا
- مالکیت کسری: ورود به داراییهای گران با پولِ کم.
- تسویهٔ سریعتر: مالکیت روی بلاکچین میتواند تقریباً همزمان با معامله جابهجا شود، نه چند روز بعد.
- ثبتِ شفاف: تاریخچهٔ همهٔ انتقالها پیداست و دستبردن در دفتر سخت است.
- اجرای خودکارِ قاعدهها: پرداختِ سود، محدودیتِ انتقال و احراز هویت در خودِ قرارداد هوشمند نوشته میشود.
- امکانِ فروشِ داراییهای دیرفروش: سهمِ یک ملک یا یک وام را میشود در بازارِ ثانویه فروخت.
معایب و ریسکها
- خریدارِ کم: خیلی از توکنهای امنیتی بازارِ فعالی ندارند و ممکن است ماهها خریدار پیدا نشود. مثلِ خانهای که مالکش هستید ولی کسی برای خریدنش نمیآید.
- ریسکِ حقوقی: اگر رابطهٔ توکن با دارایی در قانون محکم نباشد، توکن فقط یک ادعای روی کاغذ است، این بار کاغذِ دیجیتال.
- ریسکِ امانتدار: کسی باید داراییِ فیزیکی را نگه دارد. بلاکچین اعتماد به او را حذف نمیکند.
- ریسکِ فنی: باگِ قرارداد هوشمند یا گم شدنِ کلیدِ کیف پول میتواند دسترسی را برای همیشه ببرد.
- دسترسیِ محدود: عرضهها معمولاً فقط برای سرمایهگذارانِ مجازِ کشورهای مشخص است.
پس مزیتها بیشتر به راحتی و سرعت برمیگردند و ریسکها به اصلِ ماجرا: دارایی، قانون و خریدار.
چکلیست پیش از خرید هر «توکن امنیتی»
اینها پرسشهایی است که خودم پیش از هر سرمایهگذاری روی یک داراییِ تازه میپرسم. اگر جوابِ حتی یکی از سه پرسشِ اول روشن نیست، از خیرش بگذرید:
- مجوز: کدام نهادِ ناظر عرضه را تأیید کرده است؟ در ایران نامِ طرح یا سکو باید در فهرستِ مجوزهای سازمان بورس باشد.
- رابطهٔ حقوقی با دارایی: توکن دقیقاً چه حقی میدهد؟ مالکیتِ مشاع، طلب یا فقط سهم از سود؟ این حق در کدام سند نوشته شده است؟
- وجودِ دارایی: چه کسی دارایی را نگه میدارد و آیا یک حسابرسِ مستقل وجودش را تأیید کرده است؟
- حقِ تحویل یا بازخرید: آیا میتوانم توکن را با خودِ دارایی یا پولش عوض کنم؟
- بازارِ ثانویه: اگر بخواهم بفروشم، کجا و روزی چقدر معامله میشود؟
- هزینهها: کارمزدِ صدور، مدیریت، نگهداری و معامله چقدر از سود را میخورد؟
- امنیتِ فنی: قرارداد هوشمند بررسیِ امنیتی شده؟ کلیدهای کیف پول دستِ کیست؟
- مقایسه با راهِ قانونیِ موجود: آیا همین فرصت را با گواهی سپرده، صندوق یا تأمین مالی جمعی، ارزانتر و امنتر نمیگیرم؟
پس دفعهٔ بعد که کسی «توکنِ سوددار» پیشنهاد داد، اول همین سه پرسشِ اول را بپرسید: مجوز کو، سند کو، دارایی کجاست؟
توکن امنیتی در بانک و احراز هویت: معنای دومِ این واژه
خیلی از کسانی که «توکن امنیتی» را جستوجو میکنند، منظورشان ابزارِ ورود به حساب است، نه اوراق بهادار. در این معنا توکن امنیتی دستگاه یا برنامهای است که کنارِ رمزِ عبور، یک قفلِ دوم میسازد. مثلِ درِ خانهای که هم کلید میخواهد و هم یک قفلِ رمزدار؛ دزدی که کلید را پیدا کند، هنوز پشتِ درِ دوم میماند. این همان چیزی است که در احراز هویت دو عاملی (2FA) به کار میرود.
سه شکلِ رایج دارد:
- توکن سختافزاری متصل: کلیدِ USB یا کارتِ هوشمند که به دستگاه وصل میشود. بعضی بانکها برای اینترنتبانکِ شرکتی از آن استفاده میکنند.
- توکن سختافزاری غیرمتصل: دستگاهِ کوچکِ جاکلیدی با صفحهٔ کوچکی که رمزِ یکبار مصرف (OTP) نشان میدهد.
- توکن نرمافزاری: برنامهای روی گوشی که هر ۳۰ تا ۶۰ ثانیه کدِ تازه میسازد (TOTP). «رمز پویا»ی کارتهای بانکی که با برنامهٔ بانک یا پیامک میآید هم از همین خانواده است.
این جدول دو معنا را کنارِ هم میگذارد تا دیگر قاطی نشوند:
| ویژگی | توکن امنیتی مالی (STO) | توکن امنیتی احراز هویت |
|---|---|---|
| چیست؟ | داراییِ دیجیتالِ نمایندهٔ اوراق بهادار | ابزارِ ساختِ کد یا کلیدِ ورود |
| کاربرد | سرمایهگذاری و جذبِ سرمایه | ورودِ امن به بانک، صرافی و ایمیل |
| ارزشِ مالی | دارد و قیمتش بالا و پایین میرود | ندارد؛ فقط هویت را تأیید میکند |
| واژهٔ انگلیسی | Security Token به معنای اوراق بهادار | Security Token یا Hardware Token به معنای امنیت |
خلاصه اینکه اولی پول است و دومی کلید. اگر رمزارز نگه میدارید، تأییدِ دومرحلهای با برنامهٔ ساختِ کد امنتر از پیامک است. یادتان باشد کیف پولِ سختافزاری هم توکن امنیتی نیست؛ کارش فقط نگهداریِ کلیدِ خصوصی است.
سوالات متداول
توکن امنیتی چیست؟
توکن امنیتی یک سندِ مالکیتِ دیجیتال روی بلاکچین است که سهمی از یک شرکت، طلب از یک ناشر یا بخشی از یک دارایی واقعی مثل ملک و طلا را نشان میدهد. قانون با آن مثلِ سهام و اوراق بهادار رفتار میکند.
تفاوت STO و ICO چیست؟
در ICO توکنی میخرید که معمولاً حقِ مالکیت یا سود نمیدهد و ناظری بالای سرش نیست. در STO توکن نمایندهٔ سهم، طلب یا دارایی است، عرضه مجوزِ ناظر میخواهد و خریداران احراز هویت میشوند. برای همین ریسکِ کلاهبرداریِ STO کمتر است، ولی صفر نیست.
توکنیزه کردن دارایی یعنی چه؟
یعنی حقِ مالکیت بر یک داراییِ واقعی، مثل ساختمان، طلا یا واحدِ صندوق، به توکنهای دیجیتال تقسیم شود؛ مثلِ دانگدانگ کردنِ خانه، ولی با هزاران تکه. هر کس با خریدِ چند توکن، به همان نسبت در دارایی و درآمدش شریک میشود.
آیا بیتکوین توکن امنیتی است؟
خیر. بیتکوین هیچ حقی بر سود یا داراییِ یک ناشر نمیدهد و ارزشش به زحمتِ یک تیمِ مشخص وابسته نیست. ناظرانِ آمریکا هم در تفسیرِ سال ۲۰۲۶ بیتکوین را در دستهٔ کالای دیجیتال گذاشتند، نه اوراق بهادار.
فرق توکن امنیتی با سهام چیست؟
از نظرِ حقوقی فرقی ندارند و توکنِ سهامی همان حقِ سهم را میدهد. فرق در دفترِ ثبت است: سهام در سپردهگذاری مرکزی ثبت میشود و توکن روی بلاکچین. توکن تسویهٔ سریعتر و تکههای ریزتر دارد، اما معمولاً خریدارِ کمتری دارد.
آیا خرید توکن امنیتی در ایران قانونی است؟
توکنی که حقِ مالی و سهم از دارایی بدهد در ایران اوراق بهادار حساب میشود و عرضهٔ عمومیاش مجوزِ سازمان بورس میخواهد. تا مهر ۱۴۰۵ این کار فقط در محیطِ آزمونِ بازار سرمایه دنبال میشود. توکنی را که مجوز ندارد نخرید.
آیا توکن امنیتی سود میدهد؟
بسته به نوعش بله. توکنِ سهامی سهم از سودِ شرکت میدهد، توکنِ بدهی بهره و توکنِ ملک سهم از اجاره. ولی سودِ واقعی به کیفیتِ داراییِ پشتوانه بستگی دارد و توکنسازی بهتنهایی سود را بیشتر نمیکند.
توکن امنیتی بانک یا رمز یکبار مصرف چیست؟
معنای دیگرِ همین واژه است: دستگاه یا برنامهای که برای ورود به حسابِ بانکی، صرافی یا ایمیل یک کدِ یکبار مصرف و کوتاهعمر میسازد. ارزشِ مالی ندارد و فقط قفلِ دومِ ورود، کنارِ رمزِ عبور است.
جمعبندی
توکن امنیتی همان اوراق بهادارِ آشناست که دفترِ ثبتش به بلاکچین رفته است. مالکیت کسری، تسویهٔ سریع و اجرای خودکارِ قاعدهها فایدههای واقعیِ آناند. اما ارزشِ هر توکن هنوز به سه چیز بستگی دارد: کیفیتِ دارایی، محکم بودنِ سندِ حقوقی و وجودِ خریدار. در دنیا قانونگذاران در سال ۲۰۲۶ راه را روشنتر کردهاند و در ایران کار از سندباکسِ سازمان بورس شروع شده است.
پیشنهادِ من این است: تا بازارِ قانونیِ توکن امنیتی در ایران راه نیفتاده، مالکیت کسری را از راههای مجازِ موجود مثل گواهی سپرده، صندوقها و تأمین مالی جمعی تجربه کنید. هر «توکنِ سوددارِ» بیمجوز را هم جدی نگیرید، هر قدر وعدهاش شیرین باشد. تصمیمِ نهایی با خودتان.