
فیلتر نوسانگیری در بورس: ۷ کد آماده، محل ورود و نحوهٔ استفاده
فهرست مطالب۱۰ بخش
- فیلتر نوسانگیری دقیقاً چه کاری میکند؟
- فیلتر نوسانگیری را کجا وارد کنیم؟ (قدمبهقدم در دیدهبان بازار)
- پیش از کد: هفت واژه که باید بشناسید
- هفت کدِ فیلتر نوسانگیری، با معنای هر خط
- ۱. فیلترِ نقدشوندگی: سهمی که امروز بیدار شده
- ۲. فیلترِ قدرتِ خریدار: خریدارِ حقیقیِ پرزور
- ۳. فیلترِ حجمِ مشکوک: اتفاقی غیرعادی افتاده
- ۴. فیلترِ رنج مثبت: صف فروشی که جمع شد
- ۵. فیلترِ کف قیمتی: نزدیکِ پایینترین قیمتِ ۲۰ روز، با برگشت
- ۶. فیلترِ شکست مقاومت: عبور از سقفِ ۲۰ روز با حجم
- ۷. فیلترِ RSI: سهمی که زیادی فروخته شده
- بهترین فیلتر برای نوسانگیری کدام است؟ ترکیبِ چند الک
- فیلتر بهتنهایی برای خرید سهم کافی است؟
- پنج اشتباهِ رایج در استفاده از فیلتر بورس
- از فیلترِ آماده تا فیلتر نویسیِ شخصی
- سوالات متداول
- جمعبندی
فیلتر نوسانگیری چند خط کد است که در دیدهبانِ سایت TSETMC مینویسید تا از میانِ صدها نماد، فقط سهمهایی را ببینید که نشانههای یک نوسانِ کوتاهمدت را دارند: حجمِ بالاتر از معمول، خریدارِ حقیقیِ قوی، قیمتِ نزدیکِ کف یا شکستِ سقف. فیلتر فهرست میدهد، نه دستورِ خرید.
خیلیها از من میپرسند: «یک فیلتر بدهید که هر روز سهمِ خوب را نشانم بدهد.» جوابِ صادقانهام این است که چنین فیلتری وجود ندارد. ولی فیلترِ درست کارِ چند ساعت گشتن در تابلو را به چند دقیقه میرساند. در این راهنما هفت کدِ آماده میگذارم، معنای هر خطش را ساده توضیح میدهم و میگویم کجا واردش کنید و کجا گولش را نخورید.
فیلتر نوسانگیری دقیقاً چه کاری میکند؟
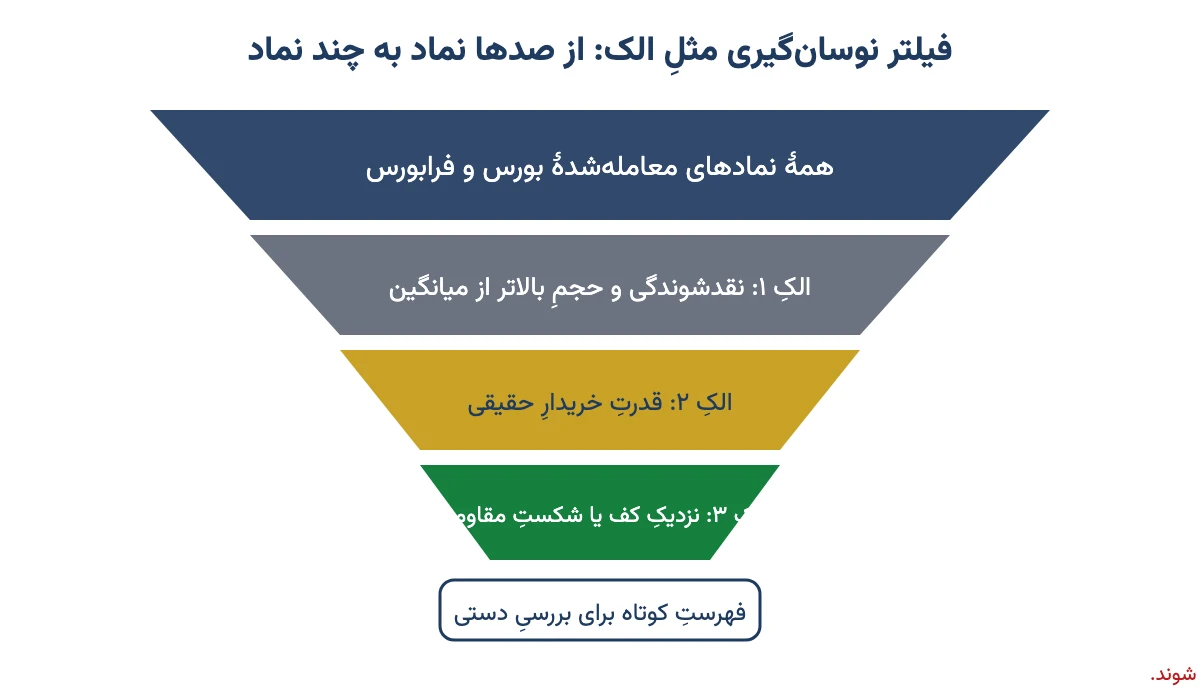
فیلتر مثلِ الکِ آرد است. آرد را در الک میریزید، تکان میدهید و فقط ذرههای ریز رد میشوند. فیلتر هم همهٔ نمادهای بازار را میگیرد و فقط آنهایی را رد میکند که شرطهای شما را دارند.
نوسانگیری یعنی خریدِ یک سهم برای چند روز تا چند هفته، به امیدِ یک حرکتِ کوتاهِ قیمت، و فروشِ آن پس از رسیدن به هدف یا حدِ ضرر. اگر با خودِ این روش آشنا نیستید، اول راهنمای نوسانگیری در بازارهای مالی را بخوانید. اینجا فقط ابزارِ پیدا کردنِ سهم را یاد میگیریم.
کامپیوتر معنای «سهمِ خوب» یا «صف فروش» را نمیفهمد؛ فقط عدد میفهمد. برای همین هنرِ فیلترنویسی این است که حرفِ ذهنتان را به عدد ترجمه کنید. مثلاً «امروز خریدارها پرزورتر بودند» یعنی «سرانهٔ خریدِ حقیقی دو برابرِ سرانهٔ فروشِ حقیقی است». پس هر فیلتر یک جملهٔ فارسی است که به زبانِ عدد نوشته شده.
فیلتر نوسانگیری را کجا وارد کنیم؟ (قدمبهقدم در دیدهبان بازار)
فیلترها در بخشِ «دیدهبان بازار» سایتِ TSETMC اجرا میشوند؛ همان سایتِ رسمیِ شرکتِ مدیریتِ فناوریِ بورس تهران. اگر این سایت را تا حالا ندیدهاید، راهنمای سایت TSETMC و بخشهای آن کمکتان میکند. قدمها اینهاست:
- سایتِ tsetmc.com را باز کنید و از منوی بالا «دیدهبان بازار» را بزنید.
- در «تنظیمات» نحوهٔ نمایش را روی «نمادهای معاملهشده» بگذارید و بورس و فرابورس را با هم انتخاب کنید. اطلاعاتِ تکمیلی (حقیقی و حقوقی، سابقه) را هم روشن کنید؛ بعضی کدها بدونِ آن کار نمیکنند.
- روی «فیلتر» بزنید و «فیلترِ جدید» را انتخاب کنید. یک فیلتر با شمارهٔ صفر ساخته میشود؛ میتوانید اسمش را عوض کنید.
- کد را در کادرِ سفید بچسبانید و «اعتبارسنجی» را بزنید. اگر پیامِ خطا نیامد، «ثبت» کنید.
- حالا دیدهبان فقط نمادهایی را نشان میدهد که شرط را دارند. برای برگشتن به حالتِ عادی، فیلتر را خاموش کنید.
نام و جای دکمهها گاهی با بهروزرسانیِ سایت عوض میشود، ولی منطقِ کار همین است. اگر میخواهید هر بخشِ دیدهبان و قالبِ نمایش را کامل بشناسید، مقالهٔ فیلترنویسی در بورس همهٔ اجزا را یکییکی توضیح داده است.
پس اول دیدهبان را تنظیم کنید، بعد کد را بچسبانید. خیلی از فیلترهایی که «کار نمیکنند» فقط به همین تنظیم نیاز دارند.
پیش از کد: هفت واژه که باید بشناسید
کدهای فیلتر از چند نامِ کوتاه ساخته میشوند. لازم نیست حفظشان کنید؛ کافی است این جدول جلوی دستتان باشد. حفظشدن با تکرار خودش میآید.
| نام در کد | معنای ساده |
|---|---|
| (pl) | قیمتِ آخرین معامله |
| (pc) | قیمتِ پایانیِ امروز |
| (py) | قیمتِ پایانیِ روزِ قبل |
| (pmin) و (pmax) | کمترین و بیشترین قیمتی که امروز معامله شده |
| (tmin) و (tmax) | کف و سقفِ قیمتِ مجازِ امروز (مرزهای دامنهٔ نوسان) |
| (tvol) | حجمِ معاملاتِ امروز (تعدادِ سهم) |
| (plp) | درصدِ تغییرِ قیمتِ آخرین معامله نسبت به دیروز |
| (ct).Buy_I_Volume و (ct).Buy_CountI | حجمِ خریدِ حقیقی و تعدادِ خریدارانِ حقیقی (Sell برای فروش، N برای حقوقی) |
| [ih][i].QTotTran5J | حجمِ معاملاتِ یک روز در سابقه |
| [ih][i].PClosing، PriceMin، PriceMax | قیمتِ پایانی، کمترین و بیشترین قیمتِ یک روز در سابقه |
چند نکتهٔ کوچک که خیلیها را گیر میاندازد. دادههای امروز داخلِ پرانتز میآیند و دادههای روزهای گذشته داخلِ کروشه. در [ih][i]، عددِ صفر تازهترین روزِ سابقه است و هرچه عدد بزرگتر شود، روز قدیمیتر میشود. نامها به حروفِ بزرگ و کوچک حساساند؛ PClosing درست است و Pclosing در نسخههای تازه خطا میدهد. قیمتها هم به ریالاند، نه تومان.
یک نکتهٔ مهمتر: در کدهای این مقاله هیچجا عددِ ثابتِ دامنهٔ نوسان (مثلاً ۳٪ یا ۵٪) ننوشتهام و از (tmin) و (tmax) استفاده کردهام. چون این دامنه در سالهای اخیر چند بار عوض شده و باز هم ممکن است عوض شود. دربارهٔ خودِ دامنه، مقالهٔ قیمت مجاز سهم و دامنهٔ نوسان را ببینید. پس فیلترِ خوب با تغییرِ قانون از کار نمیافتد.
هفت کدِ فیلتر نوسانگیری، با معنای هر خط
همهٔ کدهای زیر را میتوانید مستقیم در کادرِ فیلتر بچسبانید. عددهایی مثلِ ۱٫۵ برابر یا ۵ میلیارد تومان «مثال»اند؛ آنها را با سلیقه و اندازهٔ سرمایهٔ خودتان عوض کنید. بعد از هر کد، به زبانِ ساده گفتهام چه میگوید.
۱. فیلترِ نقدشوندگی: سهمی که امروز بیدار شده
نوسانگیر باید بتواند راحت بخرد و راحت بفروشد. سهمی که روزی چند هزار سهم معامله میشود، به درد نوسانگیری نمیخورد؛ ممکن است روزِ فروش، خریدار پیدا نکنید. این فیلتر سهمهایی را نشان میدهد که حجمِ امروزشان دستکم ۱٫۵ برابرِ میانگینِ ۲۰ روزِ اخیر است و ارزشِ معاملاتشان هم کم نیست.
true==function(){ var s=0; for(var i=0;i<20;i++){ s=s+[ih][i].QTotTran5J; } var avg=s/20; if((tvol)>avg*1.5 && (tvol)*(pl)>50000000000){ return true; } return false; }()
به زبانِ ساده: حجمِ ۲۰ روزِ اخیر را جمع کن و تقسیم بر ۲۰ کن تا میانگین به دست بیاید. اگر حجمِ امروز بیشتر از ۱٫۵ برابرِ این میانگین بود و ارزشِ معاملاتِ امروز (حجم ضربِ قیمت) از ۵۰ میلیارد ریال، یعنی ۵ میلیارد تومان، بیشتر بود، نماد را نشان بده. دربارهٔ معنا و حسابِ این میانگین، مقالهٔ میانگین حجم ماه مثالِ کامل دارد.
۲. فیلترِ قدرتِ خریدار: خریدارِ حقیقیِ پرزور
قدرتِ خریدار یعنی هر خریدارِ حقیقی بهطورِ میانگین چقدر خریده، در برابرِ هر فروشندهٔ حقیقی. فرض کنید امروز ۱۰۰ نفر هر کدام ۲۰ میلیون تومان خریدهاند و ۴۰۰ نفر هر کدام ۵ میلیون تومان فروختهاند. سرانهٔ خرید ۴ برابرِ سرانهٔ فروش است؛ یعنی پولهای درشتتر در صفِ خرید ایستادهاند و کوچکترها دارند میفروشند.
true==function(){ if((ct).Buy_CountI==0 || (ct).Sell_CountI==0){ return false; } var buyer=((ct).Buy_I_Volume/(ct).Buy_CountI)*(pl); var seller=((ct).Sell_I_Volume/(ct).Sell_CountI)*(pl); if(buyer/seller>2 && buyer>500000000){ return true; } return false; }()
به زبانِ ساده: اگر خریدار یا فروشندهٔ حقیقی نداشت، کنار بگذار (تا تقسیم بر صفر نشود). سرانهٔ خرید و فروش را به ریال حساب کن. اگر سرانهٔ خرید بیشتر از ۲ برابرِ سرانهٔ فروش بود و هر خریدار بهطورِ میانگین بیشتر از ۵۰ میلیون تومان خریده بود، نشان بده. شرطِ دوم مهم است؛ قدرتِ خریدار در سهمی که کلاً ده نفر معاملهاش کردهاند، معنای زیادی ندارد.
۳. فیلترِ حجمِ مشکوک: اتفاقی غیرعادی افتاده
اگر همکاری که همیشه با پیراهنِ ساده سرِ کار میآید، یک روز کتوشلوار بپوشد، همه میپرسند چه خبر است. حجمِ مشکوک همین است: سهمی که ناگهان چند برابرِ همیشه معامله میشود.
true==function(){ var s=0; for(var i=0;i<20;i++){ s=s+[ih][i].QTotTran5J; } if((ct).Buy_I_Volume>(s/20)*3){ return true; } return false; }()
به زبانِ ساده: اگر فقط حجمِ خریدِ حقیقیهای امروز از ۳ برابرِ میانگینِ حجمِ کلِ ۲۰ روز بیشتر بود، نشان بده. حجمِ مشکوک ممکن است خبرِ خوب باشد یا فروشِ بزرگ؛ برای همین در فیلتر حجم مشکوک توضیح دادهام که بعد از دیدنش دقیقاً چه چیزهایی را باید چک کرد. اگر ردِ پولِ درشت را دنبال میکنید، فیلتر کد به کد و فیلترِ پولِ هوشمند هم مکملِ همین فیلترند.
۴. فیلترِ رنج مثبت: صف فروشی که جمع شد
رنج مثبت یعنی سهمی که امروز دستکم یک بار به کفِ قیمتِ مجاز رسیده، ولی خریدارها آنقدر خریدهاند که قیمتش به بالای صفر برگشته. خیلی از برگشتهای کوتاهمدت از همینجا شروع میشوند.
(pmin)==(tmin) && (plp)>1
به زبانِ ساده: کمترین قیمتِ امروز با کفِ مجاز برابر بوده، و قیمتِ آخرین معامله بیش از ۱٪ مثبت است. این سادهترین فیلترِ این فهرست است و جزئیات و حالتهای دیگرش در مقالهٔ فیلتر رنج مثبت در بورس آمده است.
۵. فیلترِ کف قیمتی: نزدیکِ پایینترین قیمتِ ۲۰ روز، با برگشت
نوسانگیرِ محتاط ترجیح میدهد نزدیکِ کف بخرد، نه وسطِ راه. این فیلتر سهمهایی را پیدا میکند که امروز به نزدیکیِ پایینترین قیمتِ ۲۰ روزِ اخیر رسیدهاند ولی رو به بالا برگشتهاند.
true==function(){ var low=[ih][0].PriceMin; for(var i=1;i<20;i++){ if([ih][i].PriceMin<low){ low=[ih][i].PriceMin; } } if((pmin)<=low*1.03 && (pl)>(py)){ return true; } return false; }()
به زبانِ ساده: پایینترین قیمتِ ۲۰ روز را پیدا کن. اگر کمترین قیمتِ امروز حداکثر ۳٪ بالاتر از آن کف بوده و الان قیمتِ آخرین معامله از قیمتِ پایانیِ دیروز بالاتر است، نشان بده. یعنی سهم به کف سر زده و برگشته.
۶. فیلترِ شکست مقاومت: عبور از سقفِ ۲۰ روز با حجم
این فیلتر برعکسِ قبلی است. مقاومت یعنی قیمتی که سهم چند بار به آن رسیده و نتوانسته بالاتر برود. وقتی سهم با حجمِ خوب از این سقف عبور میکند، خیلیها آن را شروعِ یک حرکتِ تازه میدانند. اگر مفهومِ حمایت و مقاومت برایتان تازه است، اول نواحی حمایتی و مقاومتی را بخوانید.
true==function(){ var high=[ih][0].PriceMax; var s=0; for(var i=0;i<20;i++){ if([ih][i].PriceMax>high){ high=[ih][i].PriceMax; } s=s+[ih][i].QTotTran5J; } if((pl)>high && (tvol)>(s/20)*1.5){ return true; } return false; }()
به زبانِ ساده: بالاترین قیمتِ ۲۰ روز و میانگینِ حجم را با هم حساب کن. اگر قیمتِ آخرین معامله از آن سقف بالاتر رفته و حجمِ امروز هم بیش از ۱٫۵ برابرِ میانگین است، نشان بده. شکستِ بیحجم را جدی نگیرید؛ خیلی وقتها فردایش برمیگردد.
۷. فیلترِ RSI: سهمی که زیادی فروخته شده
RSI یا شاخصِ قدرتِ نسبی، عددی بین صفر و ۱۰۰ است که نشان میدهد در روزهای اخیر زورِ رشدها بیشتر بوده یا زورِ افتها. زیرِ ۳۰ را معمولاً «فروشِ بیش از حد» میگویند؛ یعنی سهم شاید بیش از اندازه ارزان شده. توضیحِ کاملش در استراتژی RSI آمده است.
true==function(){ var g=0; var l=0; for(var i=0;i<14;i++){ var d=[ih][i].PClosing-[ih][i+1].PClosing; if(d>0){ g=g+d; } else { l=l-d; } } if(l==0){ return false; } var rsi=100-100/(1+g/l); if(rsi<30 && (pl)>(py)){ return true; } return false; }()
به زبانِ ساده: تغییرِ قیمتِ پایانیِ ۱۴ روزِ اخیر را یکییکی حساب کن؛ رشدها را در یک قلک بریز و افتها را در قلکِ دیگر. از نسبتِ این دو، RSI را بساز. اگر زیرِ ۳۰ بود و امروز قیمت از دیروز بالاتر است، نشان بده. این نسخهٔ سادهشدهٔ RSI است و عددش ممکن است کمی با نمودارِ نرمافزارها فرق کند؛ برای غربال کافی است، برای تصمیم نه.
پس هر کدام از این هفت کد یک سؤال را جواب میدهد. هیچکدام بهتنهایی نمیگوید «بخر».
بهترین فیلتر برای نوسانگیری کدام است؟ ترکیبِ چند الک
بهترین فیلتر یک کدِ جادویی نیست؛ ترکیبِ چند شرطِ ساده است که با روشِ خودتان جور باشد. من اگر بخواهم یک فیلترِ نوسانگیریِ همهکاره بنویسم، سه چیز را با هم میخواهم: سهم نقدشونده باشد، خریدار زورِ بیشتری داشته باشد، و قیمت نزدیکِ کف باشد نه وسطِ هوا.
true==function(){ var s=0; var low=[ih][0].PriceMin; for(var i=0;i<20;i++){ s=s+[ih][i].QTotTran5J; if([ih][i].PriceMin<low){ low=[ih][i].PriceMin; } } var avg=s/20; if((ct).Buy_CountI==0 || (ct).Sell_CountI==0){ return false; } var power=((ct).Buy_I_Volume/(ct).Buy_CountI)/((ct).Sell_I_Volume/(ct).Sell_CountI); if((tvol)>avg*1.2 && (tvol)*(pl)>30000000000 && power>1.5 && (pl)<=low*1.08 && (pl)>(py) && (pl)<(tmax)){ return true; } return false; }()
به زبانِ ساده: حجمِ امروز بیش از ۱٫۲ برابرِ میانگین باشد، ارزشِ معاملات بیش از ۳ میلیارد تومان، قدرتِ خریدارِ حقیقی بیش از ۱٫۵، قیمت حداکثر ۸٪ بالاتر از کفِ ۲۰ روز، امروز مثبت باشد، و هنوز به سقفِ مجاز نچسبیده باشد. شرطِ آخر عمدی است: نمیخواهم دنبالِ سهمی بدوم که صفِ خرید شده و خریدنش یعنی ایستادن پشتِ صف.
جدولِ زیر کمک میکند ببینید کدام فیلتر به کدام سبکِ نوسانگیری میخورد و بهترین زمانِ اجرایش کی است.
| فیلتر | به درد چه کسی میخورد | زمانِ مناسبِ اجرا | خطرِ اصلی |
|---|---|---|---|
| نقدشوندگی | همه؛ الکِ اول | ساعتِ دوم بازار به بعد | حجمِ بالا ممکن است فروشِ سنگین باشد |
| قدرتِ خریدار | کسی که تابلو را دنبال میکند | نزدیکِ پایانِ بازار | سرانه را میشود با چند سفارشِ درشت ساخت |
| حجمِ مشکوک | شکارچیِ خبر و اتفاق | هر ساعت از بازار | نمیگوید پول وارد شده یا خارج |
| رنج مثبت | خریدارِ برگشتهای کوتاه | نیمهٔ دومِ بازار | در بازارِ ریزشی، فردا ممکن است دوباره صف فروش شود |
| کف قیمتی | نوسانگیرِ محتاط | بعد از بستهشدنِ بازار | کف میتواند شکسته شود؛ حدِ ضرر لازم است |
| شکست مقاومت | دنبالکنندهٔ روند | نزدیکِ پایانِ بازار | شکستِ جعلی و برگشتِ فردا |
| RSI زیرِ ۳۰ | خریدارِ سهمِ زیادیفروختهشده | بعد از بستهشدنِ بازار | در روندِ نزولی ممکن است روزها زیرِ ۳۰ بماند |
اگر از من بپرسید از کجا شروع کنید، میگویم فیلترِ نقدشوندگی را همیشه روشن نگه دارید و فقط یکی از بقیه را کنارش بگذارید. پس دو فیلترِ ساده که میفهمید، از ده فیلترِ پیچیده که نمیفهمید، بهتر است.
فیلتر بهتنهایی برای خرید سهم کافی است؟
نه. این مهمترین جملهٔ این مقاله است. فیلتر فقط میگوید «این سهمها شرطهای تو را دارند». نمیگوید شرکت سود میسازد یا نه، فردا مجمع دارد یا نه، یا خبرِ بدی در راه است یا نه.
تشبیهِ خودم این است: فیلتر مثلِ آگهیِ خانه در سایتِ املاک است. با فیلتر «سهخوابه، زیرِ فلان قیمت، منطقهٔ فلان» فهرست کوتاه میشود، ولی هیچکس بدونِ دیدنِ خودِ خانه قولنامه امضا نمیکند. سهم هم همین است. بعد از فیلتر، باید خودِ سهم را از نزدیک ببینید.
این چکلیست را برای هر نمادی که فیلتر نشانتان داد، پیش از خرید مرور کنید:
- نمودارِ قیمت را باز کنید: سهم در روندِ نزولیِ تند است یا نزدیکِ یک حمایتِ معتبر؟
- اطلاعیههای تازهٔ کدال را ببینید: مجمع، افزایشِ سرمایه یا گزارشِ بدی در راه است؟ اگر نوسانگیرید، نزدیکِ مجمع خرید نکنید؛ نماد ممکن است چند روز بسته شود.
- وضعِ کلِ بازار را از شاخص کل بورس امروز نگاه کنید. در بازارِ ریزشی، بیشترِ سیگنالهای فیلتر شکست میخورند.
- پیش از خرید، حدِ ضرر و هدفِ قیمتی را روی کاغذ بنویسید. اگر نمیدانید چطور، راهنمای استراتژی حدضرر را بخوانید.
- اندازهٔ خرید را محدود کنید: همهٔ سرمایه را روی یک سیگنالِ فیلتر نگذارید.
پس فیلتر کارِ گشتن را کم میکند، نه کارِ فکر کردن را.
پنج اشتباهِ رایج در استفاده از فیلتر بورس
اینها اشتباههایی است که بارها در کارِ تازهکارها دیدهام. بیشترشان پول را بیصدا میبرند.
- کپیِ فیلتر از کانالها بدونِ فهمیدنش. اگر ندانید فیلتر چه میگوید، نمیدانید کِی غلط میگوید. هر کدی را که میگیرید، خطبهخط به فارسی برگردانید.
- خرید در صف خرید به خاطرِ خروجیِ فیلتر. خیلی از فیلترها سهمهایی را نشان میدهند که همین الان صفِ خرید شدهاند. پشتِ صف ایستادن نوسانگیری نیست؛ هیجان است.
- شرطهای متناقض. مثلاً «نزدیکِ کف» و «شکستِ سقف» را با هم بخواهید؛ نتیجه یا خالی است یا بیمعنا.
- اجرای فیلتر در زمانِ نامناسب. ده دقیقهٔ اولِ بازار حجمها هنوز شکل نگرفتهاند و قدرتِ خریدار گمراهکننده است. فیلترهای سابقهمحور (کف، RSI) را بعد از بستهشدنِ بازار با خیالِ راحت اجرا کنید.
- نادیده گرفتنِ حجمِ کم. سهمی که روزی چند ده میلیون تومان معامله میشود، ممکن است با یک خریدِ کوچک در فیلتر بیاید و روزِ فروش، شما را معطل بگذارد.
یک نکتهٔ فنی هم بگویم: اگر فیلتر خطا داد، اول املای نامها، حروفِ بزرگ و کوچک و جفتبودنِ پرانتزها و آکولادها را چک کنید. بیشترِ خطاها همینجاست، نه در منطقِ کد.
از فیلترِ آماده تا فیلتر نویسیِ شخصی
کدهای این مقاله نقطهٔ شروعاند. وقتی چند هفته با آنها کار کردید، کمکم میبینید کدام شرط برای شما جواب میدهد و کدام فقط شلوغ میکند. آن وقت میتوانید عددها را تغییر دهید، شرط اضافه کنید یا ستونِ دلخواه بسازید.
یک روشِ ساده برای سنجیدنِ فیلتر: هر روز خروجیِ آن را در یک دفتر یا فایلِ اکسل بنویسید و دو هفته بعد ببینید آن سهمها چه شدند. بدونِ خریدِ واقعی. اگر بیشترشان بد شدند، مشکل از فیلتر است نه از بازار. این تمرین، فیلترِ کپیشده را به فیلترِ خودتان تبدیل میکند.
اگر میخواهید نوشتنِ تابع، ساختنِ ستونِ شخصی در قالبِ نمایش و فیلترهای پیچیدهتر را قدمبهقدم یاد بگیرید، دورهٔ آموزشی فیلتر نویسی در بورس همین مسیر را از صفر پوشش میدهد.
سوالات متداول
فیلتر نوسانگیری چیست؟
فیلتر نوسانگیری چند خط کد است که در دیدهبان بازار سایت TSETMC اجرا میشود و از میان همهٔ نمادها، فقط سهمهایی را نشان میدهد که شرطهای یک نوسان کوتاهمدت را دارند؛ مثل حجم بالاتر از میانگین، قدرت خریدار حقیقی یا قیمت نزدیک کف.
بهترین فیلتر برای نوسانگیری کدام است؟
فیلتر جادویی وجود ندارد. بهترین انتخاب ترکیبی ساده است: نقدشوندگی کافی، قدرت خریدار حقیقی بیشتر از ۱٫۵ و قیمت نزدیک کف ۲۰ روزه، بدون اینکه سهم در صف خرید باشد. عددها را با روش و سرمایهٔ خودتان تنظیم کنید.
فیلتر نوسانگیری را کجا وارد کنیم؟
در سایت tsetmc.com به بخش دیدهبان بازار بروید، از تنظیمات نمایش نمادهای معاملهشده را انتخاب کنید، روی فیلتر و بعد فیلتر جدید بزنید، کد را در کادر بچسبانید، اعتبارسنجی کنید و ثبت را بزنید.
فیلتر بهتنهایی برای خرید سهم کافی است؟
نه. فیلتر فقط فهرست کوتاهی از سهمهایی میدهد که شرطهای شما را دارند. پیش از خرید باید نمودار، اطلاعیههای کدال، وضع کل بازار و حد ضرر را بررسی کنید. خروجی فیلتر سیگنال خرید نیست.
چرا فیلتر من در دیدهبان خطا میدهد؟
بیشتر خطاها از املای نامهاست. نامها به حروف بزرگ و کوچک حساساند و مثلاً PClosing درست است. پرانتزها و آکولادها هم باید جفت باشند و اطلاعات تکمیلی دیدهبان باید در تنظیمات روشن باشد.
بهترین زمان اجرای فیلتر نوسانگیری چه موقع است؟
فیلترهای حجم و قدرت خریدار را بعد از ساعت اول بازار و نزدیک پایان آن اجرا کنید، چون اول بازار عددها هنوز شکل نگرفتهاند. فیلترهای سابقهمحور مثل کف قیمتی و RSI را بعد از بستهشدن بازار با آرامش اجرا کنید.
فیلتر کد به کد با فیلتر نوسانگیری چه فرقی دارد؟
فیلتر کد به کد دنبال جابهجایی حجم بزرگ سهم بین حقوقی و حقیقی است و یک نشانهٔ خاص را میجوید. فیلتر نوسانگیری عنوان کلیتری است که میتواند کد به کد، حجم مشکوک، رنج مثبت یا کف قیمتی را در خود داشته باشد.
برای استفاده از فیلتر بورس باید برنامهنویسی بلد باشیم؟
برای استفاده از فیلترهای آماده نه؛ کافی است کد را بچسبانید و معنای هر شرط را بفهمید. برای نوشتن فیلتر شخصی، آشنایی مقدماتی با شرط، حلقه و عملگرها کافی است و با چند هفته تمرین به دست میآید.
جمعبندی
فیلتر نوسانگیری الکی است که صدها نماد را به چند نماد میرساند. از یک فیلترِ نقدشوندگی شروع کنید، یک شرطِ دیگر (قدرتِ خریدار، کف قیمتی یا شکستِ مقاومت) کنارش بگذارید و معنای هر خط را بفهمید. بعد هر نمادِ خروجی را با نمودار، کدال و حدِ ضرر بسنجید. پس دفعهٔ بعد که فیلتری در کانالی دیدید، پیش از اجرا از خودتان بپرسید: «این کد به فارسی چه میگوید؟» تصمیمِ نهایی همیشه با خودتان است.