
هوش مالی چیست؟ ۱۰ مهارت پولی که باید یاد بگیرید
فهرست مطالب۱۰ بخش
- هوش مالی چیست؟ به زبانِ ساده
- تفاوت هوش مالی و سواد مالی چیست؟
- هوش مالی از نگاهِ کیوساکی: پنج بهره
- ۱۰ مهارتِ پولی برای تقویتِ هوش مالی
- ۱. بدانید پولتان کجا میرود
- ۲. بودجهبندی کنید و اول سهمِ خودتان را بردارید
- ۳. فرقِ دارایی و بدهی را بدانید
- ۴. تورم را بفهمید و پولِ بیکار نگه ندارید
- ۵. بهرهٔ مرکب را دوست خود کنید
- ۶. صندوقِ اضطراری داشته باشید
- ۷. پیش از هر قسط و وام، سودِ واقعیاش را حساب کنید
- ۸. همهٔ تخممرغها را در یک سبد نگذارید
- ۹. احساساتتان را مدیریت کنید و فریب نخورید
- ۱۰. هر سال روی خودتان سرمایهگذاری کنید
- مثال: دو همکار، یک حقوق، دو نتیجه
- نشانههای هوش مالی پایین چیست؟
- چطور هوش مالی را تقویت کنیم؟ برنامهٔ ۳۰ روزه
- سه اشتباهِ رایج در تقویتِ هوش مالی
- سوالات متداول
- جمعبندی
دو نفر را در نظر بگیرید که حقوقشان یکی است. یکی سرِ ماه چیزی کنار گذاشته و دیگری قسطش عقب افتاده. فرقشان معمولاً درآمد نیست؛ هوش مالی است. هوش مالی یعنی توانِ تصمیمگرفتنِ درست دربارهٔ پول: اینکه بدانید پولتان کجا میرود، چطور آن را از تورم و خرجِ بیجا نگه دارید و چطور کاری کنید که پول برایتان کار کند. خبرِ خوب اینکه هوش مالی ارثی نیست؛ یاد گرفتنی است.
در این نوشته اول میگویم هوش مالی دقیقاً چیست و چه فرقی با سواد مالی دارد. بعد ده مهارتِ پولیِ ساده را یکییکی با مثالِ عددی باز میکنم و در آخر یک برنامهٔ سیروزه میدهم که از همین ماه شروع کنید.
هوش مالی چیست؟ به زبانِ ساده
هوش مالی یعنی همان پولی که دارید را خوب به کار ببرید. به خرجکردن، پسانداز، قرضگرفتن و سرمایهگذاری فکر میکنید و تصمیمی میگیرید که چند سال بعد هم از آن راضی باشید.
یک تشبیهِ آشپزخانهای کمک میکند. دو خانم با یک سبدِ خریدِ یکسان به خانه میروند. یکی با همان مواد یک هفته غذای خوب درست میکند و چیزی دور نمیریزد. دیگری سه روزه همه را تمام میکند و نصفش خراب میشود. مواد یکی بود؛ مهارت فرق داشت. هوش مالی همان مهارتِ آشپزی با پول است.
هوش مالی سه بخش دارد که با هم کار میکنند:
- دانستن: فهمیدنِ مفهومهایی مثلِ تورم، سود، بدهی و ریسک.
- حسابکردن: توانِ گرفتنِ یک حسابِ سرانگشتی؛ مثلاً اینکه این قسط در عمل چند درصد سود به فروشنده میدهد.
- رفتار: کنترلِ ترس، طمع و چشموهمچشمی، وقتی پای پول وسط است.
پس هوش مالی فقط «بلد بودن» نیست؛ «عمل کردن» به چیزی است که بلدید.
تفاوت هوش مالی و سواد مالی چیست؟
این دو را زیاد به جای هم به کار میبرند، ولی یکی نیستند. سواد مالی یعنی دانستنِ مفهومها؛ مثلاً اینکه بدانید بهرهٔ مرکب چیست. هوش مالی یعنی به کار بستنِ همین دانستهها در زندگیِ واقعی، زیرِ فشارِ خرج و هیجانِ بازار. جدولِ زیر فرقشان را کنار هم میگذارد.
| موضوع | سواد مالی | هوش مالی |
|---|---|---|
| تعریف | دانستنِ مفهومهای پول | تصمیمِ درست با همین دانستهها |
| پرسشِ اصلی | «تورم یعنی چه؟» | «با این تورم، پولم را کجا نگه دارم؟» |
| از کجا میآید | کتاب، کلاس، مقاله | تمرین، اشتباه، مرورِ تصمیمها |
| نشانهاش | اصطلاحها را بلدید | سرِ ماه پول کم نمیآورید و داراییتان رشد میکند |
| مثال | میدانید قسط سود دارد | پیش از امضای قسط، سودِ واقعیاش را حساب میکنید |
پس سواد مالی پلهٔ اول است و هوش مالی پلهٔ بعدی. کسی که فقط اصطلاح بلد است، ممکن است باز هم در اوجِ هیجان سکه بخرد و در اوجِ ترس بفروشد.
هوش مالی از نگاهِ کیوساکی: پنج بهره
اصطلاحِ هوش مالی را بیشتر از همه رابرت کیوساکی، نویسندهٔ کتابِ «پدر پولدار، پدر بیپول»، سرِ زبانها انداخت. او در کتابِ دیگری به نامِ «هوش مالیتان را بالا ببرید» (Increase Your Financial IQ) پنج بخش برای هوش مالی میشمارد:
- درآمدِ بیشتر ساختن: توانِ پیدا کردنِ راهِ تازه برای پول درآوردن.
- حفاظت از پول: نگه داشتنِ پول از تورم، کلاهبرداری و هزینههای پنهان.
- بودجهبندی: اینکه با هر درآمدی، چیزی اضافه بیاید.
- اهرم: استفاده از پول یا وقتِ دیگران برای رشدِ سریعتر.
- بهتر کردنِ اطلاعاتِ مالی: یادگیریِ دائمی و تشخیصِ اطلاعاتِ درست از شایعه.
منصفانه بگویم: همهٔ حرفهای کیوساکی را نباید بیچونوچرا پذیرفت. توصیهاش به وامگرفتن و «اهرم» در اقتصادِ پرنوسانِ ایران میتواند خطرناک باشد. منتقدانش هم میگویند بعضی ادعاهایش با واقعیتِ زندگیِ خودش نمیخواند. ولی تقسیمبندیِ او نقطهٔ شروعِ خوبی است. در پسانداز کنیم یا سرمایهگذاری؟ هم به همین پنج بهره، بهویژه «حفاظت از پول»، پرداختهایم.
من در ادامه این پنج بخش را به ده مهارتِ کوچکتر و عملی شکستهام. هر کدام را میشود از همین هفته تمرین کرد.
۱۰ مهارتِ پولی برای تقویتِ هوش مالی
این ده مهارت از ساده به سخت چیده شدهاند. لازم نیست همه را با هم شروع کنید. از اولی شروع کنید و هر ماه یکی اضافه کنید.
۱. بدانید پولتان کجا میرود
خیلیها از من میپرسند: «چطور پسانداز کنم، وقتی چیزی اضافه نمیآید؟» جوابِ من یک پرسش است: «ماهِ پیش دقیقاً چقدر خرجِ بیرونغذا کردید؟» بیشترِ آدمها نمیدانند.
یک ماه هر خرجی را بنویسید؛ در دفترچه یا در یادداشتِ گوشی. لازم نیست دقیق تا تومانِ آخر باشد. آخرِ ماه خرجها را در چند دسته جمع بزنید: خانه، خوراک، رفتوآمد، قسط، تفریح و «ریزهخرجها». معمولاً همین دستهٔ آخر غافلگیرتان میکند. روزی ۱۰۰ هزار تومان خرجِ کوچک، در ماه میشود ۳ میلیون تومان.
پس قدمِ اول جادویی نیست: فقط نگاه کردن. چیزی را که نبینید، نمیتوانید درستش کنید.
۲. بودجهبندی کنید و اول سهمِ خودتان را بردارید
بودجهبندی یعنی پیش از شروعِ ماه تصمیم بگیرید پول به کجا برود، نه اینکه آخرِ ماه ببینید کجا رفت. مهمترین قاعدهٔ بودجهبندی هم این است: اول به خودتان پول بدهید.
یعنی همان روزی که حقوق واریز میشود، سهمِ پسانداز را جدا کنید و بعد با بقیه زندگی کنید. بیشترِ مردم برعکس عمل میکنند: خرج میکنند و اگر چیزی ماند، پسانداز میکنند. معمولاً هم چیزی نمیماند.
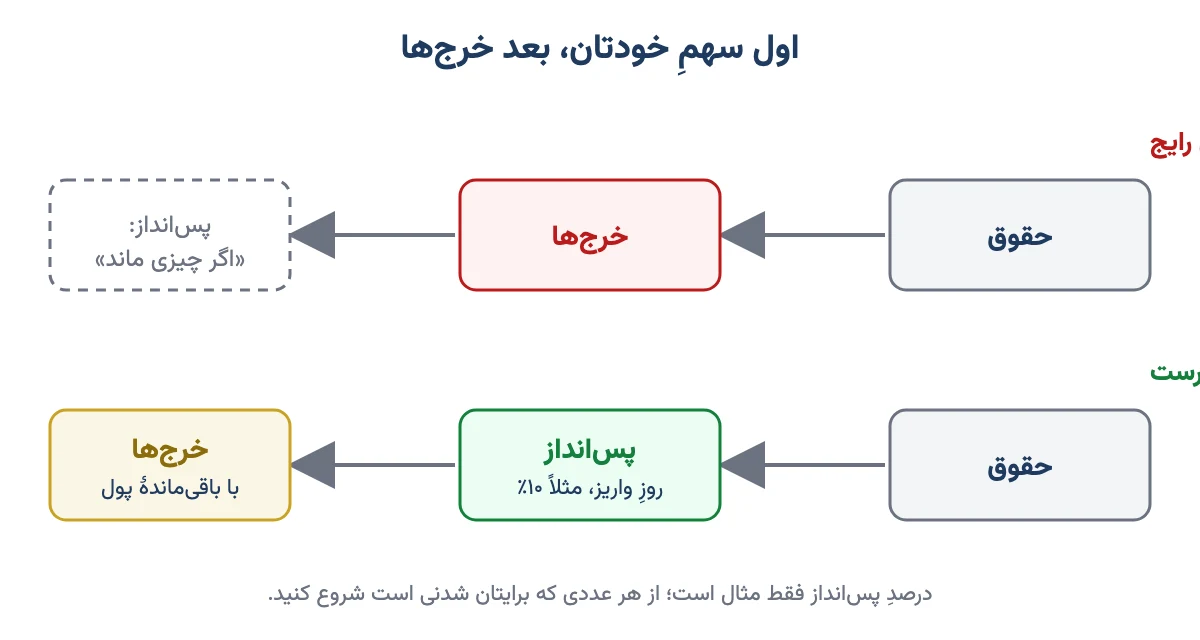
یک مثال: فرض کنید حقوقِ ماهانهتان ۲۰ میلیون تومان است. روزِ واریز، ۲ میلیون تومان، یعنی ۱۰٪، را به یک حسابِ جدا میفرستید. با ۱۸ میلیونِ باقیمانده زندگی را میگردانید. اگر ۱۰٪ زیاد است، از ۵٪ شروع کنید. عادت مهمتر از عدد است. برای اینکه بدانید پسانداز دقیقاً چه کاری میکند و کجا زیان میدهد، پسانداز چیست؟ را هم بخوانید.
پس بودجهبندی یعنی پول را پیش از رسیدن تقسیم کنید؛ همانطور که مادرهای ما پولِ اجاره را روزِ اول کنار میگذاشتند.
۳. فرقِ دارایی و بدهی را بدانید
کیوساکی تعریفِ سادهای دارد: دارایی چیزی است که پول به جیبتان میگذارد؛ بدهی چیزی است که پول از جیبتان بیرون میبرد. این تعریف با تعریفِ حسابداری فرق دارد، ولی برای زندگیِ شخصی کارساز است.
یک ماشینِ نو را در نظر بگیرید. اگر با آن مسافر نمیبرید، هر ماه بیمه، بنزین و تعمیر از جیبتان میبرد. ولی در ایران یک نکتهٔ مهم هست: به خاطرِ تورم، قیمتِ اسمیِ ماشین هم معمولاً بالا میرود. پس ماشین برای خیلیها هم خرج دارد و هم ارزشِ پول را تا حدی نگه میدارد. هوش مالی یعنی هر دو طرف را ببینید و خودتان را گول نزنید.
یک پرسشِ ساده برای هر خریدِ بزرگ: «این چیز سالِ دیگر پول به من میدهد، ارزشم را نگه میدارد یا فقط خرج روی دستم میگذارد؟» برای آشنایی با انواعِ دارایی، پنج کلاسِ دارایی در پرتفوی شخصی راهنمای خوبی است.
۴. تورم را بفهمید و پولِ بیکار نگه ندارید
تورم یعنی با همان پول، هر سال چیزِ کمتری میشود خرید. من برای توضیحش همیشه از لیوانِ شیر استفاده میکنم. یک لیوان شیر داریم. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط شیر رقیقتر شد.
پول هم همینطور است. وقتی پول بیشتر چاپ میشود، تعدادِ اسکناسها زیاد میشود ولی ارزشِ هر کدام کم. ما این را با پوست و گوشت لمس کردهایم. در بیشترِ سالهای اخیر، تورمِ ایران بالای ۳۰٪ بوده است.
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان در خانه نگه داشتهاید و تورمِ سالانه ۳۰٪ است. سالِ بعد چیزهایی که امروز ۱۰۰ میلیون میارزد، ۱۳۰ میلیون میشود. پولِ شما هنوز ۱۰۰ میلیون است؛ یعنی حدودِ یکچهارمِ قدرتِ خریدش را از دست داده. (عددها مثالاند.)
پس در اقتصادِ تورمی، «هیچ کاری نکردن» هم یک تصمیم است، و معمولاً تصمیمِ گرانی. دربارهٔ ریشهٔ تورم در تورم چیست و چطور به وجود میآید؟ مفصل نوشتهام. روندِ چهلوچند سالهٔ دلار را هم در صفحهٔ قیمت دلار امروز میبینید؛ تصویرِ خوبی از اینکه ریال چه مسیری رفته است.
۵. بهرهٔ مرکب را دوست خود کنید
بهرهٔ مرکب یعنی سودی که روی سودِ قبلی میآید. سالِ اول روی اصلِ پول سود میگیرید. سالِ دوم روی اصل و سودِ سالِ اول. این گلولهبرفی است که هرچه بیشتر بغلتد، بزرگتر میشود.
جدولِ زیر نشان میدهد ۱۰ میلیون تومان با سودِ سالانهٔ ۲۵٪، اگر سودش برداشته نشود، چطور رشد میکند. این فقط مثال است و هیچ سرمایهگذاریای سودِ ثابت را تضمین نمیکند.
| پایانِ سال | موجودی (میلیون تومان) | سودِ همان سال (میلیون تومان) |
|---|---|---|
| ۱ | ۱۲٫۵ | ۲٫۵ |
| ۲ | ۱۵٫۶ | ۳٫۱ |
| ۳ | ۱۹٫۵ | ۳٫۹ |
| ۵ | ۳۰٫۵ | ۶٫۱ |
| ۱۰ | ۹۳٫۱ | ۱۸٫۶ |
ببینید: سودِ سالِ دهم از کلِ پولِ اولِ کار بیشتر است. یک میانبرِ ذهنی هم هست به نامِ قاعدهٔ ۷۲: عددِ ۷۲ را بر درصدِ سودِ سالانه تقسیم کنید تا بدانید پول تقریباً چند ساله دو برابر میشود. با سودِ ۲۵٪، ۷۲ تقسیم بر ۲۵ میشود حدودِ سه سال.
ولی یک نکتهٔ ایرانی را فراموش نکنید. اگر سودتان ۲۵٪ باشد و تورم ۳۵٪، پولتان در عمل کوچکتر شده است، نه بزرگتر. سودِ واقعی یعنی سود منهای تورم. برای حسابکردنِ سودِ سپردهتان، ماشینحسابِ سود بانکی را امتحان کنید و نتیجه را کنارِ تورم بگذارید.
پس بهرهٔ مرکب دو شرط دارد: زود شروع کنید و سود را بیدلیل برندارید. و همیشه بپرسید: «این سود از تورم بیشتر است؟»
۶. صندوقِ اضطراری داشته باشید
صندوقِ اضطراری یعنی پولی که فقط برای روزِ مبادا کنار گذاشتهاید: بیکاری، بیماری، خرابیِ ناگهانیِ خانه یا ماشین. توصیهٔ رایج این است که اندازهاش خرجِ سه تا شش ماه زندگی باشد.
چرا مهم است؟ چون بدونِ آن، اولین اتفاقِ بد شما را مجبور میکند سکه یا سهمتان را در بدترین زمان بفروشید، یا وامِ گران بگیرید. صندوقِ اضطراری مثلِ زاپاسِ ماشین است. شاید سالها به کارش نبرید، ولی روزی که پنچر کنید، بدونِ آن کنارِ جاده میمانید.
این پول باید هم امن باشد و هم زود نقد شود. خیلیها برای آن از سپردهٔ بانکی یا صندوقهای با درآمدِ ثابت استفاده میکنند که معمولاً ظرفِ یکی دو روزِ کاری نقد میشوند. جای صندوقِ اضطراری سهامِ پرنوسان نیست.
۷. پیش از هر قسط و وام، سودِ واقعیاش را حساب کنید
هر قسطی، حتی اگر اسمش «بیبهره» باشد، معمولاً هزینهای در خودش پنهان دارد. هوش مالی یعنی پیش از امضا این هزینه را ببینید.
یک مثالِ ساده: گوشیای نقدی ۳۰ میلیون تومان است. فروشنده میگوید ۱۲ قسطِ ۳ میلیونی. جمعِ قسطها ۳۶ میلیون است؛ یعنی ۶ میلیون تومان بیشتر، که حدودِ ۲۰٪ قیمت است. چون پول را کمکم پس میدهید، نرخِ واقعیِ سالانه از این ۲۰٪ هم بیشتر درمیآید. (عددها مثالاند.)
بدهی همیشه بد نیست. وامی که با آن ابزارِ کار یا مهارتی میخرید که درآمد میآورد، با قسطی برای گوشیِ گرانتر از توانتان فرق دارد. یک قاعدهٔ احتیاطی خوب این است که جمعِ قسطهایتان از حدودِ یکسومِ درآمدتان بیشتر نشود.
پس دفعهٔ بعد که فروشنده گفت «فقط ماهی سه تومن»، بپرسید: «جمعش چقدر میشود؟»
۸. همهٔ تخممرغها را در یک سبد نگذارید
تنوع یعنی داراییتان را بینِ چند جای مختلف تقسیم کنید تا اگر یکی افت کرد، همهچیز با هم نرود. این جمله قدیمی است، ولی هنوز خیلیها همهٔ پولشان را در یک چیز میگذارند؛ فقط دلار، فقط سکه یا فقط یک سهم.
داراییهای رایج در ایران هر کدام ویژگیِ خودشان را دارند. طلا و سکه معمولاً در برابرِ تورم و افتِ ریال پناه است. سهام در بلندمدت میتواند رشدِ بیشتری بدهد ولی نوسانش زیاد است. سپرده و صندوقِ درآمدِ ثابت آراماند ولی ممکن است از تورم عقب بمانند. ترکیبِ درست به سن، هدف و تحملِ شما برای ریسک بستگی دارد.
برای ساختنِ یک سبدِ متعادل، پرتفوی یا سبدِ سرمایهگذاری چیست؟ را ببینید.
۹. احساساتتان را مدیریت کنید و فریب نخورید
در بازار، خیلی از ضررهای بزرگ از نداشتنِ اطلاعات نیست؛ از هیجان است. مردم وقتی همه دارند میخرند، میخرند، و وقتی همه میترسند، میفروشند. یعنی گران میخرند و ارزان میفروشند.
به این ترسِ جاماندن «فومو» میگویند. وقتی همسایه میگوید «فلان چیز دو برابر شد»، دلتان میخواهد همین الان وارد شوید. دربارهٔ این حس در فومو؛ ترسی از جنسِ بورس نوشتهام.
چند نشانهٔ هشدار که باید جلویشان بایستید:
- کسی سودِ «تضمینی» و بالاتر از بازار وعده میدهد.
- عجله دارند: «فقط تا فردا فرصت هست.»
- نمیتوانید در دو جمله توضیح دهید پولتان دقیقاً از کجا سود میکند.
- سیگنال یا پیشنهادِ خرید از گروههای ناشناس در پیامرسانها میآید.
شناختنِ خودتان هم بخشی از این مهارت است. بعضیها ذاتاً خرجکناند و بعضی بیش از حد نگران. آزمونِ شخصیتِ پولیِ شما چگونه است؟ کمک میکند تمایلِ خودتان را بشناسید. اگر هم پولِ «هدیه» یا «سود» را راحتتر از پولِ حقوق خرج میکنید، دچارِ حسابداریِ ذهنی شدهاید؛ پول، پول است و فرقی نمیکند از کجا آمده.
۱۰. هر سال روی خودتان سرمایهگذاری کنید
بهترین سرمایهگذاریِ بیشترِ ما خودمان هستیم. یک مهارتِ تازه که درآمدتان را بالا ببرد، معمولاً از هر سهم و سکهای سودِ بیشتری میدهد. این همان بهرهٔ اولِ کیوساکی است: درآمدِ بیشتر ساختن.
هوش مالی هم با یک بار خواندن ساخته نمیشود. هر ماه یک کتاب یا مقالهٔ پولی بخوانید، هر سه ماه تصمیمهای مالیتان را مرور کنید و از اشتباهها یادداشت بردارید. فکرهای بیشتر را در هجده روش برای سرمایهگذاری روی خودتان جمع کردهام.
پس این ده مهارت یک زنجیرهاند: اول پول را میبینید، بعد نگهش میدارید، بعد رشدش میدهید.
مثال: دو همکار، یک حقوق، دو نتیجه
بیایید همهٔ این حرفها را در یک مثالِ فرضی کنار هم بگذاریم. مینا و رضا هر دو ماهی ۲۰ میلیون تومان حقوق میگیرند. جدولِ زیر رفتارِ آنها را در دو سال مقایسه میکند.
| رفتار | مینا | رضا |
|---|---|---|
| پسانداز | روزِ حقوق ۲ میلیون جدا میکند | هرچه ماند؛ معمولاً هیچ |
| ثبتِ خرج | میداند هر ماه کجا خرج کرده | آخرِ ماه تعجب میکند |
| خریدِ گوشی | نقدی، بعد از شش ماه پسانداز | قسطی، با ۶ میلیون تومان اضافه |
| روزِ مبادا | صندوقِ اضطراری دارد | برای تعمیرِ ماشین قرض میگیرد |
| پایانِ دو سال | دستکم ۴۸ میلیون تومان پسانداز، بهعلاوهٔ سودش | هیچ پساندازی و یک بدهیِ تازه |
درآمدِ هر دو یکی بود. فرق در چند عادتِ کوچک بود که هر کدام بهتنهایی بیاهمیت به نظر میرسد. پس هوش مالی معمولاً در تصمیمهای بزرگ دیده نمیشود؛ در عادتهای کوچکِ هر روز ساخته میشود.
نشانههای هوش مالی پایین چیست؟
این چکلیست را صادقانه برای خودتان پر کنید. هر موردی که دربارهتان درست است، جایی است که میشود بهترش کرد:
- نمیدانید ماهِ پیش دقیقاً چقدر خرج کردید.
- هر ماه پیش از رسیدنِ حقوقِ بعدی، پولتان تمام میشود.
- هیچ پولی برای روزِ مبادا ندارید.
- جمعِ قسطهایتان بیشتر از یکسومِ درآمدتان است.
- همهٔ پساندازتان در یک دارایی است.
- بیشترِ خریدهای سرمایهایتان را با توصیهٔ دوست و فامیل یا وقتی «همه دارند میخرند» انجام دادهاید.
- پولتان سالها در حسابی مانده که سودش از تورم خیلی کمتر است.
- از حرف زدن دربارهٔ پول یا نگاه کردن به حسابتان فرار میکنید.
اگر سه مورد یا بیشتر دربارهتان درست است، نگران نباشید. یعنی جای زیادی برای پیشرفت دارید، و حتی تغییرِ کوچک اثرِ بزرگی میگذارد.
چطور هوش مالی را تقویت کنیم؟ برنامهٔ ۳۰ روزه
هوش مالی مثلِ عضله است؛ با تمرین قوی میشود. این برنامهٔ چهار هفتهای را از همین ماه شروع کنید:
- هفتهٔ اول، دیدن: همهٔ خرجهایتان را بنویسید. هیچ تغییری ندهید؛ فقط نگاه کنید.
- هفتهٔ دوم، فهرستِ دارایی و بدهی: روی یک کاغذ بنویسید چه دارید (پول، طلا، سهم، ماشین) و به چه کسی بدهکارید. تفاوتِ این دو عدد، دارایی خالصِ شماست.
- هفتهٔ سوم، بودجه: برای ماهِ بعد سقفِ هر دسته را بنویسید و درصدی را که روزِ حقوق کنار میگذارید، مشخص کنید.
- هفتهٔ چهارم، یک قدمِ عملی: یک حسابِ جدا برای صندوقِ اضطراری باز کنید و اولین مبلغ را، هرچقدر کوچک، به آن بریزید.
- از ماهِ دوم به بعد: هر ماه یک مهارت از ده مهارتِ بالا را تمرین کنید و هر سه ماه یک بار دارایی خالصتان را دوباره حساب کنید.
اگر اهلِ کتاباید، خواندنِ ماهی یک کتابِ ساده دربارهٔ پول هم سرعتِ کار را بیشتر میکند.
سه اشتباهِ رایج در تقویتِ هوش مالی
کسانی که تازه شروع کردهاند معمولاً در یکی از این سه چاله میافتند:
- یادگیری بدونِ عمل: ده کتاب میخوانند ولی هنوز خرجهایشان را نمینویسند. یک قدمِ کوچکِ عملی از ده ساعت مطالعه مهمتر است.
- پریدن به سرمایهگذاری پیش از صندوقِ اضطراری: همهٔ پول را در بازار میگذارند و با اولین اتفاق مجبور میشوند در ضرر بفروشند.
- دنبالِ پولدار شدنِ سریع: هوش مالی راهِ میانبر نیست. هر کس به شما راهِ یکشبه پیشنهاد داد، از او فاصله بگیرید.
سوالات متداول
هوش مالی چیست؟
هوش مالی یعنی توانِ تصمیمگرفتنِ درست دربارهٔ پول: دانستن اینکه پول کجا میرود، نگه داشتنِ آن از تورم و خرجِ بیجا، و به کار انداختنش برای رشد. هوش مالی ارثی نیست و با تمرین قویتر میشود.
تفاوت هوش مالی و سواد مالی چیست؟
سواد مالی یعنی دانستنِ مفهومهایی مثلِ تورم، بهرهٔ مرکب و بدهی. هوش مالی یعنی به کار بستنِ همین دانستهها در زندگیِ واقعی، زیرِ فشارِ خرج و هیجان. سواد مالی پلهٔ اول است و هوش مالی پلهٔ بعدی.
چطور هوش مالی را تقویت کنیم؟
از ثبتِ خرجها شروع کنید، بعد بودجه بنویسید و روزِ حقوق سهمِ پسانداز را جدا کنید. صندوقِ اضطراری بسازید، فرقِ دارایی و بدهی را یاد بگیرید و هر ماه یک کتاب یا مقالهٔ مالی بخوانید.
نشانههای هوش مالی پایین چیست؟
ندانستنِ مقدارِ خرجِ ماهانه، تمام شدنِ پول پیش از حقوقِ بعدی، نداشتنِ پول برای روزِ مبادا، قسطِ بیش از یکسومِ درآمد، گذاشتنِ همهٔ پسانداز در یک دارایی و خرید از سرِ هیجان، نشانههای رایجِ هوش مالیِ پاییناند.
پنج بهرهٔ هوش مالی کیوساکی کداماند؟
رابرت کیوساکی هوش مالی را پنج بخش میداند: درآمدِ بیشتر ساختن، حفاظت از پول، بودجهبندی، استفاده از اهرم و بهتر کردنِ اطلاعاتِ مالی. توصیهاش دربارهٔ وام و اهرم را در اقتصادِ پرنوسانِ ایران باید با احتیاط به کار برد.
آیا هوش مالی بالا یعنی درآمد بالا؟
نه لزوماً. بسیاری از آدمهای پردرآمد هم سرِ ماه پول کم میآورند. هوش مالی یعنی با هر درآمدی چیزی اضافه بیاید و رشد کند. البته در درازمدت معمولاً به درآمدِ بیشتر هم کمک میکند.
صندوق اضطراری چقدر باید باشد؟
توصیهٔ رایج این است که صندوقِ اضطراری به اندازهٔ خرجِ سه تا شش ماه زندگی باشد. این پول باید امن و زود نقدشونده باشد، مثلاً در سپردهٔ بانکی یا صندوقِ با درآمدِ ثابت، نه در سهامِ پرنوسان.
از چه سنی باید هوش مالی را یاد گرفت؟
هر چه زودتر بهتر، چون بهرهٔ مرکب به زمان نیاز دارد. بچهها را میشود با قلک و پولتوجیبی آشنا کرد. ولی برای بزرگسالان هم هیچوقت دیر نیست؛ عادتهای درست در هر سنی اثرشان را نشان میدهند.
جمعبندی
هوش مالی یعنی تصمیمِ درست با پولی که دارید، نه داشتنِ پولِ بیشتر. ده مهارتی که گفتیم یک زنجیرهاند: دیدنِ خرجها، بودجهبندی، شناختنِ دارایی و بدهی، فهمیدنِ تورم، بهرهٔ مرکب، صندوقِ اضطراری، حسابِ قسط، تنوع، کنترلِ احساس و یادگیریِ دائمی.
لازم نیست همه را با هم شروع کنید. پس از همین امشب فقط یک کار کنید: خرجهای امروزتان را بنویسید. فردا هم همین کار را تکرار کنید. هوش مالی از همین قدمهای کوچک ساخته میشود، و تصمیمِ نهایی دربارهٔ اینکه پولتان کجا برود، همیشه با خودتان است.