
پسانداز چیست؟ بهترین راه پسانداز ماهانه و تبدیل آن به سرمایه

فهرست مطالب۱۲ بخش
- پسانداز چیست؟ به زبانِ ساده
- آیا پسانداز در تورمِ بالا هنوز ارزش دارد؟
- ماهانه چه مقدار پسانداز کنیم؟
- بهترین راه پسانداز ماهانه: ۱۰ روشِ عملی
- صندوق اضطراری: اولین مقصدِ پسانداز
- با تورم بالا پسانداز را کجا نگه داریم؟
- تبدیلِ پسانداز به سرمایه: خریدِ ماهانه و بهرهٔ مرکب
- پسانداز بهتر است یا سرمایهگذاری؟
- هفت اشتباهِ رایج در پسانداز
- چکلیستِ شروعِ پسانداز از همین ماه
- سوالات متداول
- جمعبندی
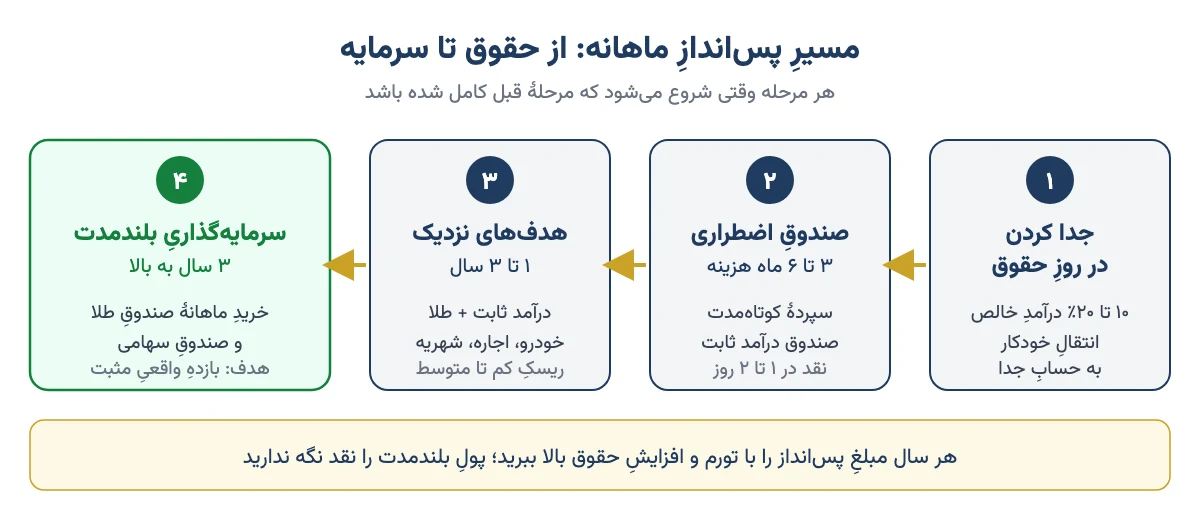
خیلیها از من میپرسند: «ما که هر ماه کمی کنار میگذاریم، پس چرا آخرِ سال چیزی دستمان را نمیگیرد؟» جواب را باید از خودِ تعریف شروع کرد. پسانداز یعنی بخشی از درآمد که خرج نمیکنید و برای فردا نگه میدارید. بهترین راهِ پساندازِ ماهانه این است که روزِ حقوق، پیش از هر خرجی، ۱۰ تا ۲۰ درصد را جدا کنید، اول صندوقِ اضطراری بسازید و بقیه را جایی بگذارید که تورم آن را نخورد.
در ایران پسانداز دو رو دارد. بی آن، اولین بیماری یا بیکاری زندگی را به هم میریزد. ولی پولی که فقط در حساب بخوابد، هر سال کوچکتر میشود. بیایید با هم ببینیم ماهانه چقدر کنار بگذاریم، چطور این کار را عادت کنیم و هر تکه از پسانداز را کجا نگه داریم تا کمکم سرمایه شود.
پسانداز چیست؟ به زبانِ ساده
پسانداز یعنی درآمد منهای خرج. همین. فرض کنیم ماهی ۴۰ میلیون تومان درآمد دارید و ۳۴ میلیون خرج میکنید. ۶ میلیون تومان میماند. این ۶ میلیون پساندازِ شماست.
حالا یک عددِ مهمتر: ۶ از ۴۰ یعنی ۱۵٪. به این میگویند «نرخِ پسانداز»، یعنی از هر ۱۰۰ تومان درآمد، چند تومانش را نگه میدارید. این درصد از خودِ مبلغ مهمتر است. کسی که از درآمدِ کم ۱۵٪ کنار میگذارد، عادتی ساخته که با بیشتر شدنِ درآمد هم با او میماند. کسی که منتظرِ «درآمدِ بیشتر» است، معمولاً هیچوقت شروع نمیکند. اگر میخواهید ریشهایتر بدانید پول چیست و چطور کار میکند، آن مقاله را هم ببینید.
فرقِ پسانداز و سرمایهگذاری چیست؟
پسانداز یعنی پول را کنار بگذارید. سرمایهگذاری یعنی همان پول را به کار بیندازید، در چیزی که انتظار دارید ارزشش بالا برود یا درآمد بدهد. پسانداز مثلِ پیریزیِ خانه است و سرمایهگذاری مثلِ دیوار و سقف. بی پی، خانهای ساخته نمیشود. ولی پیِ تنها هم سقف نمیشود.
سه جور پسانداز که هر خانواده لازم دارد
- صندوقِ اضطراری: پولِ روزِ مبادا، برای بیکاری، بیماری یا خرابیِ ناگهانیِ یخچال و ماشین. باید در یکی دو روز نقد شود.
- پساندازِ هدفدار: برای کارهای یک تا سه سالِ آینده، مثلِ جهیزیه، پیشپرداختِ اجاره، شهریه یا خریدِ ماشین.
- پساندازِ بلندمدت: برای بازنشستگی، خانه یا روزی که دیگر نخواهید کار کنید. این بخش حتماً باید سرمایهگذاری شود.
پسانداز از کجا آمد؟
وقتی بانکها پیدا شدند، مردم اولین بار توانستند پولشان را جای امنی بسپارند و رسید بگیرند. بعد از جنگهای جهانی، دولتها برای بازسازیِ کشورها مردم را به صرفهجویی تشویق کردند. نخستین کنگرهٔ بینالمللیِ بانکهای پسانداز در سال ۱۹۲۴ در میلان، ۳۱ اکتبر را «روزِ جهانیِ پسانداز» نامید. ولی یادتان باشد: این عادت در کشورهایی جا افتاد که تورمِ کمی داشتند. در ایران، داستان کمی فرق میکند.
آیا پسانداز در تورمِ بالا هنوز ارزش دارد؟
بله، ولی نه به شکلِ قدیمی. طبقِ گزارشِ مرکز آمار، تورمِ سالانه در شهریور ۱۴۰۵ به ۷۳٫۶٪ و تورمِ نقطهبهنقطه به ۸۹٫۸٪ رسید. تورمِ نقطهبهنقطه یعنی قیمتها را با همین ماهِ سالِ قبل مقایسه کنیم. به زبانِ خرید: سبدی که پارسال ۱۰ میلیون تومان میشد، حالا نزدیکِ ۱۹ میلیون است.
پس آن ۱۰ میلیونی که پارسال در حسابِ جاری گذاشتید و دست نزدید، امروز فقط نصفِ همان سبد را میخرد. یعنی بیآنکه یک ریال خرج کنید، تقریباً نیمی از قدرتِ خریدش رفته است. سازوکارِ این اتفاق را در مقالهٔ تورم چیست و چطور به وجود میآید باز کردهام.
تشبیهِ لیوانِ شیر
من همیشه برای تورم این مثال را میزنم. یک لیوان شیر داریم که مثلاً ۱۰۰ نمره ارزشِ غذایی دارد. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم همان ۱۰۰ نمرهاند.
پولِ ما هم همین است. حقوق زیاد شده، عددِ حساب بزرگتر شده، ولی هر تومانش آبقاطیتر است. ریال را ما «با پوست و گوشتمان» لمس کردهایم. ولی فکر نکنید فقط ریال اینطور است؛ دلار و یورو هم کمکم ارزششان را از دست میدهند، فقط آهستهتر.
حقوقِ ما به طلا چقدر کوچک شده است؟
در دورهٔ طلا یک حساب کردهام که تکاندهنده است. پایهٔ حقوقِ ماهانه در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید. در ۱۴۰۳ همان پایهٔ حقوق به کمتر از ۲ گرم رسیده بود. عددِ حقوق بیش از بیست برابر شده بود، ولی به طلا حدودِ هفت برابر کوچک شده بود.
برای همین است که آن موقع یک مغازهدار میتوانست بعد از چند سال خانهای بخرد یا باغی بگیرد، و امروز این کار خیلی سختتر است. ولی همین امروز هم دیر نیست. حرفِ من این است: «به غیر از کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.»
قصهٔ پولِ دریچهٔ کولر
سالِ ۱۳۹۹ قصهای دهانبهدهان چرخید. مردی بعد از سی سال نامهای از پدرِ درگذشتهاش پیدا کرد. پدر نوشته بود: «همهٔ دسترنجِ عمرم را برای آیندهٔ شما در دریچهٔ کولر گذاشتهام تا جایش امن باشد.» پسر دریچه را باز کرد و بستهای پیدا کرد: ۵۰۰ هزار تومان. پولی که در سالِ ۱۳۶۹ با آن کارهای بزرگی میشد کرد و امروز به یک خریدِ کوچک هم نمیرسد.
درسِ این قصه «پسانداز نکنید» نیست. درسش این است که پسانداز را نباید سالها به شکلِ پولِ نقد نگه داشت.
پس جوابِ درست این است: عادتِ پسانداز را جدی بگیرید، ولی برای هر تکهاش جای مناسبش را پیدا کنید. پولِ اضطراری باید دمِ دست باشد. پولِ بلندمدت باید جایی برود که با تورم بالا بیاید.
ماهانه چه مقدار پسانداز کنیم؟
جوابِ کوتاه: دستکم ۱۰٪ و اگر بشود ۲۰٪ درآمدِ خالص. خالص یعنی همان پولی که واقعاً به حسابتان میآید، بعد از کسرِ بیمه و مالیات. اگر این عدد امروز برایتان شدنی نیست، از ۵٪ شروع کنید و هر چند ماه یک درصد اضافه کنید. شروعِ کوچک خیلی بهتر از شروع نکردن است.
قانون ۵۰/۳۰/۲۰ چیست؟
این قاعده را الیزابت وارن و دخترش در کتابِ All Your Worth معروف کردند. درآمدِ خالص سه تکه میشود:
- ۵۰٪ برای نیازها: اجاره، خوراک، قبضها، رفتوآمد و قسطهای ضروری.
- ۳۰٪ برای خواستهها: رستوران، سفر، لباسِ غیرضروری و سرگرمی.
- ۲۰٪ برای پسانداز و پرداختِ بدهی.
ولی راستش را بخواهید، در ایران با اجارههای امروز، ۵۰٪ برای نیازها اغلب کم است. برای همین خیلی از خانوادهها نسخهٔ دستکاریشدهای به کار میبرند. جدولِ زیر سه نسخه را برای یک درآمدِ فرضیِ ۴۰ میلیونی کنارِ هم گذاشته است.
| نسخه | نیازها | خواستهها | پسانداز | مناسبِ چه کسی؟ |
|---|---|---|---|---|
| ۵۰/۳۰/۲۰ (اصلی) | ۲۰ میلیون | ۱۲ میلیون | ۸ میلیون | صاحبخانه یا کسی با اجارهٔ کم |
| ۶۰/۲۵/۱۵ | ۲۴ میلیون | ۱۰ میلیون | ۶ میلیون | بیشترِ مستأجرهای شهرهای بزرگ |
| ۷۰/۲۰/۱۰ | ۲۸ میلیون | ۸ میلیون | ۴ میلیون | خانوادههای پرخرج یا کسی که تازه کار را شروع کرده |
میبینید که حتی در سختترین نسخه هم ستونِ پسانداز صفر نیست. این تنها قاعدهٔ غیرقابلِچانهزنی است. اگر حتی ۷۰/۲۰/۱۰ هم جور درنمیآید، مشکل از بودجهنویسی نیست؛ یا خرجهای ثابت باید پایین بیاید یا درآمد باید بالا برود.
بهترین راه پسانداز ماهانه: ۱۰ روشِ عملی
«چگونه پسانداز کنیم» بیشتر به رفتار مربوط است تا به حسابوکتاب. همهٔ روشهای زیر یک هدف دارند: پسانداز را از تصمیمی که هر ماه باید بگیرید، به کاری که خودبهخود انجام میشود تبدیل کنند.
۱. اول سهمِ خودتان را بردارید
مهمترین قاعده همین است. پسانداز را روزِ واریزِ حقوق جدا کنید، نه آخرِ ماه از تهماندهٔ حساب. آخرِ ماه معمولاً چیزی نمیماند. کسی که از ۴۰ میلیون، روزِ اول ۶ میلیون را جدا میکند، ماه را با ۳۴ میلیون میگذراند و خرجش را با همان تنظیم میکند.
۲. انتقالِ خودکار تعریف کنید
در اپ یا اینترنتبانکِ بانکتان یک «انتقالِ دورهای» به حسابی جدا بسازید، برای روزِ حقوق. هر چه تصمیم کمتر دستِ خودمان باشد، احتمالِ اجرا بیشتر است. ارادهمان آخرِ ماه خسته است؛ دستورِ خودکار خسته نمیشود.
۳. حسابِ پسانداز را از حسابِ خرج جدا کنید
پولی که کنارِ پولِ خرج بماند، خرج میشود. حسابِ پسانداز را حتی در بانکِ دیگری باز کنید و کارتش را در کیف نگذارید. ذهنِ ما پول را در «جیبهای» جدا حساب میکند؛ در مقالهٔ حسابداری ذهنی توضیح دادهام چطور همین عادت را به نفعِ خودمان به کار ببریم.
۴. یک ماه همهٔ خرجها را بنویسید
تا ندانید پول کجا میرود، بودجهبندی ممکن نیست. یک ماه هر خرجی را در دفترچه یا یک اپِ ساده بنویسید، حتی نان و کرایهٔ تاکسی. آخرِ ماه چهار دسته کنید: ثابتِ ضروری، متغیرِ ضروری، ثابتِ غیرضروری و متغیرِ غیرضروری. بیشترِ ما از دستهٔ چهارم جا میخوریم.
۵. خرجهای ثابتِ پنهان را قیچی کنید
اشتراکِ فیلمی که نگاه نمیکنید، بستهٔ اینترنتِ بزرگتر از نیاز، بیمهٔ تکراری و باشگاهی که نمیروید، هر ماه بیصدا پول برمیدارند. یک بار بنشینید و همه را مرور کنید. حذفِ یک خرجِ ثابت یک بار زحمت دارد و هر ماه سود میدهد.
۶. روشِ پاکت برای خرجهای متغیر
مادربزرگهای ما پولِ خرجِ ماه را در چند پاکت میگذاشتند: پاکتِ نان و میوه، پاکتِ مهمانی، پاکتِ لباس. همین روش امروز هم کار میکند. برای هر دسته سقف بگذارید و پولش را در یک کارت یا حسابِ جدا بریزید. پاکتِ تفریح که خالی شد، تفریحِ پولیِ آن ماه هم تمام است.
۷. قاعدهٔ ۳۰ روز برای خریدهای هوسی
هر خریدِ غیرضروری بالای یک سقفِ مشخص را ۳۰ روز عقب بیندازید. اگر بعد از یک ماه هنوز لازمش داشتید، بخرید. بیشترِ خریدهای هیجانی در همین فاصله از یاد میروند.
۸. چالشِ ۵۲ هفته
هفتهٔ اول مبلغِ کوچکی کنار بگذارید و هر هفته همان مقدار به رقمِ هفتهٔ قبل اضافه کنید. مثلاً با قدمِ ۵۰ هزار تومانی: هفتهٔ اول ۵۰ هزار، هفتهٔ دوم ۱۰۰ هزار، و هفتهٔ آخر ۲٫۶ میلیون تومان. جمعِ سال حدودِ ۶۹ میلیون تومان میشود. برای کسی که حوصلهٔ جدول و بودجه ندارد، این بازیِ ساده شروعِ خوبی است.
۹. با هر افزایشِ حقوق، نصفش را پسانداز کنید
هر بار حقوقتان بالا رفت، نیمی از افزایش را به پسانداز اضافه کنید. زندگی کمی راحتتر میشود و پسانداز هم رشد میکند. در تورمِ بالا این کار واجب است، چون مبلغِ ثابت هر سال کوچکتر میشود؛ یادتان هست لیوانِ شیر؟
۱۰. پولِ غیرمنتظره را خرج نکنید
عیدی، پاداش، هدیهٔ نقدی و پولِ فروشِ وسیلهٔ کهنه را دستکم نصفه پسانداز کنید. این پولها در حسابِ ماهانه نبودهاند و نبودنشان حس نمیشود.
یک نکتهٔ مهم هم دربارهٔ وام. بعضیها وام میگیرند تا با قسط «مجبور» به پسانداز شوند. این معمولاً فکرِ خوبی نیست، مگر اینکه هزینهٔ وام از سودِ جایی که پول را گذاشتهاند کمتر باشد. برعکسش درستتر است: اگر وامِ گران دارید، زودتر بستنش خودش نوعی پسانداز است که سودش تضمینی است.
پس لازم نیست هر ده روش را با هم شروع کنید. همین ماه فقط دو کار بکنید: روزِ حقوق سهمِ خودتان را بردارید و انتقالِ خودکار تعریف کنید.
صندوق اضطراری: اولین مقصدِ پسانداز
پیش از هر سرمایهگذاری، به اندازهٔ ۳ تا ۶ ماه خرجِ ضروریِ خانه کنار بگذارید. اگر درآمدتان نامنظم است، آزادکار هستید یا تنها نانآورِ خانهاید، ۶ تا ۱۲ ماه خیالتان را راحتتر میکند. فرض کنیم خرجِ ضروریِ ماهانه ۲۵ میلیون تومان است. صندوقِ اضطراریِ سهماهه میشود ۷۵ میلیون تومان.
این پول سه ویژگی لازم دارد: کمریسک باشد، یکی دو روزه نقد شود و کنارِ پولِ خرج نباشد. برای همین جایش در سهام یا رمزارز نیست. ممکن است درست همان روزی که لازمش دارید، بازار پایین باشد و مجبور شوید با ضرر بفروشید. جاهای مناسب سپردهٔ کوتاهمدت و صندوق با درآمد ثابت است که معمولاً یک روزِ کاری بعد از درخواستِ فروش، پول را به حساب برمیگرداند.
در تورمِ بالا میشود بخشی از صندوقِ اضطراری، مثلاً یکسوم، را در صندوقِ طلا گذاشت تا کمتر آب برود. ولی بیشترش باید ریالی و کمنوسان بماند.
با تورم بالا پسانداز را کجا نگه داریم؟
یک جای واحد برای همهٔ پسانداز وجود ندارد. جای هر تکه را یک سؤال تعیین میکند: «این پول را کِی لازم دارم؟» پولِ چند ماهِ آینده باید امن و نقد باشد. پولی که تا چند سال با آن کاری ندارید باید از تورم جلو بزند. جدولِ زیر رایجترین گزینهها را کنارِ هم گذاشته است.
| گزینه | چقدر زود نقد میشود | بالا و پایین شدن | حفظِ ارزش در برابرِ تورم | بهترین کاربرد |
|---|---|---|---|---|
| حسابِ جاری یا قرضالحسنه | فوری | ندارد | خیلی ضعیف | فقط پولِ خرجِ همین ماه |
| سپردهٔ کوتاهمدت و بلندمدتِ بانکی | زیاد (بلندمدت با جریمهٔ شکستن) | خیلی کم | ضعیف | بخشی از صندوقِ اضطراری |
| صندوق درآمد ثابت | یک روزِ کاری | کم | متوسط رو به ضعیف | صندوقِ اضطراری و هدفهای نزدیک |
| صندوقِ طلا | یکی دو روزِ کاری | متوسط | خوب در بلندمدت | پساندازِ ماهانه با مبلغِ کم |
| سکه، طلای آبشده و گواهی سپردهٔ سکه | متوسط | متوسط | خوب در بلندمدت | هدفهای میانمدت و بلندمدت |
| صندوقِ سهامی یا شاخصی | یکی دو روزِ کاری | زیاد | خوب در چندسال | پساندازِ بلندمدت (۳ سال به بالا) |
پس هر چه پول را دیرتر لازم دارید، میتوانید جای پرنوسانتری بگذارید که در بلندمدت بیشتر از تورم بالا میرود. هر چه زودتر لازمش دارید، امنیت مهمتر از سود است.
سپردهٔ بانکی و صندوقِ درآمد ثابت
طبقِ گزارشها، سقفِ سودِ سپردهٔ یکساله در ۱۴۰۵ حدودِ ۲۰ درصد است. بازدهِ بسیاری از صندوقهای درآمد ثابت هم در ماههای اخیر حدودِ ۳۵ تا ۴۰ درصد گزارش شده است. هر دو از تورمِ بالای ۷۰ درصد کمترند.
بیایید با هم حساب کنیم. ۱۰۰ میلیون تومان را یک سال با سودِ ۲۰٪ در بانک گذاشتهاید و ۱۲۰ میلیون پس میگیرید. اگر قیمتها ۷۰٪ بالا رفته باشد، چیزی که پارسال ۱۰۰ میلیون بود حالا ۱۷۰ میلیون است. پس عددِ حساب بزرگتر شده، ولی چیزی که با آن میخرید کمتر. به این میگویند بازدهِ واقعیِ منفی. این گزینهها برای امنیت و دمدست بودن خوباند، نه برای بزرگ کردنِ پول. سودِ هر مبلغ را با ماشینحسابِ سود بانکی ببینید.
طلا برای پساندازِ بلندمدت
طلا در ایران بارها نقشِ نگهدارندهٔ ارزش را بازی کرده است. دلیلش ساده است: قیمتش هم با قیمتِ جهانی بالا میرود و هم با دلار. خودم همیشه میگویم: «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد.» و با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد؛ برعکسِ پول.
برای پساندازِ ماهانه، صندوق طلا از سکه و زیورآلات راحتتر است. با مبلغِ کم هم میشود خرید، اجرت و سودِ فروشنده ندارد و نگرانِ دزد و گم شدن نیستید. اگر طلای فیزیکی را ترجیح میدهید، برای سرمایهگذاری زینتی نخرید؛ اجرتش موقعِ فروش برنمیگردد. طلای آبشده یا سکه منطقیترند، به شرطِ آنکه حبابشان را بدانید.
ولی صادق باشیم: طلا هم سالهای افتِ تند دارد. پولی که تا یک سالِ آینده لازمش دارید را کامل در آن نگذارید. قیمتِ روز را هم همیشه از صفحهٔ قیمت طلا امروز ببینید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام که هر نوعِ طلا حسابوکتابِ خودش را دارد و چطور گرانتر نخریم.
دلار و ارزِ نقد
خیلی از خانوادهها بخشی از پسانداز را دلار میکنند. در بلندمدت این کار معمولاً ارزشِ پول را جلوی ریال نگه داشته، ولی سه عیب دارد: فاصلهٔ قیمتِ خرید و فروش، خطرِ نگهداریِ اسکناس در خانه، و اینکه دلار خودش درآمدی نمیسازد. یادتان هم باشد دلار هم کمکم ارزشش را از دست میدهد. اگر این راه را میروید، فقط از صرافیهای مجاز بخرید و آن را تکهای از سبد نگه دارید، نه همهاش.
بازارها در ۱۵ سال: یک نگاه به گذشته
برای اینکه حسِ این مقایسه دستتان بیاید، در دوره یک حساب انجام دادهام. فرض کنیم کسی در سالِ ۱۳۸۸، ۲۰۰ میلیون تومان داشت و آن را در یک بازار گذاشت و تا ۱۴۰۳ دست نزد. جدولِ زیر نتیجه را نشان میدهد.
| بازار | ارزش در ۱۴۰۳ (تقریبی) | توضیح |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی | ۳٫۲ میلیارد تومان | سود هر سال دوباره سپرده شده، بی برداشت |
| دلار | حدودِ ۱۲ میلیارد تومان | بی هیچ درآمدِ جانبی |
| ملک در تهران | ۱۰ میلیارد؛ با اجارهها حدودِ ۱۹٫۵ میلیارد | میانگینِ قیمتِ متری؛ خالیماندن و تعمیر حساب نشده |
| طلا | حدودِ ۳۰ میلیارد تومان | طلای خالص، بی اجرت |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | با ریزشِ ۹۹؛ بازدهِ هر نفر به سهمی که خریده بستگی دارد |
این جدول یک چیز را بیپرده میگوید: پولی که در بانک ماند، از همه عقب افتاد. ولی آینده لزوماً تکرارِ گذشته نیست. ملک هم یک عیبِ بزرگ دارد که در عدد دیده نمیشود: در بعضی دورهها برای از هر ده خانه شاید یک مشتری پیدا شود، در حالی که بقیهٔ بازارها را هر روز اراده کنید، فردا پولتان نقد است. برای مقایسهٔ کاملتر، مقالهٔ پولم را کجا سرمایهگذاری کنم را بخوانید.
تبدیلِ پسانداز به سرمایه: خریدِ ماهانه و بهرهٔ مرکب
صندوقِ اضطراری که پر شد، پساندازِ ماهانه وارد مرحلهٔ دوم میشود: سرمایهگذاریِ منظم. بنیامین گراهام، استادِ وارن بافت، در کتابِ «سرمایهگذارِ هوشمند» برای آدمهای معمولی روشی پیشنهاد میکند به نامِ «میانگینگیریِ هزینه» یا DCA. یعنی هر ماه مبلغی ثابت را، بیتوجه به اینکه بازار بالاست یا پایین، در یک دارایی بگذارید.
میانگینگیریِ هزینه با یک مثال
فرض کنید هر ماه ۶ میلیون تومان واحدِ یک صندوق میخرید و قیمتِ هر واحد در چهار ماه اینطور بالا و پایین میرود (عددها فرضیاند):
| ماه | قیمتِ هر واحد (تومان) | مبلغِ خرید | تعدادِ واحدِ خریدهشده |
|---|---|---|---|
| اول | ۱۰٬۰۰۰ | ۶ میلیون | ۶۰۰ |
| دوم | ۱۲٬۰۰۰ | ۶ میلیون | ۵۰۰ |
| سوم | ۸٬۰۰۰ | ۶ میلیون | ۷۵۰ |
| چهارم | ۱۰٬۰۰۰ | ۶ میلیون | ۶۰۰ |
| جمع | میانگینِ قیمت: ۱۰٬۰۰۰ | ۲۴ میلیون | ۲٬۴۵۰ |
میانگینِ قیمتِ بازار در این چهار ماه ۱۰٬۰۰۰ تومان بود. ولی شما هر واحد را بهطورِ میانگین حدودِ ۹٬۸۰۰ تومان خریدید (۲۴ میلیون تقسیم بر ۲٬۴۵۰). چرا؟ چون در ماهِ ارزان، با همان ۶ میلیون واحدِ بیشتری خریدید. از این تفاوتِ کوچک مهمتر، آرامشِ خیال است: دیگر لازم نیست «بهترین زمانِ خرید» را حدس بزنید.
بهرهٔ مرکب: چرا زود شروع کردن مهم است؟
بهرهٔ مرکب یعنی سودِ امسال، سالِ بعد خودش سود بدهد. مثلِ گلولهبرفی که از بالای تپه میغلتد و هر چه پایینتر میآید بزرگتر میشود. فرض کنیم هر ماه ۵ میلیون تومان با بازدهِ فرضیِ سالانهٔ ۳۰٪ سرمایهگذاری کنید. بعد از ۱۰ سال، ۶۰۰ میلیون تومان از جیبتان گذاشتهاید، ولی داراییتان نزدیکِ ۲٫۹ میلیارد تومان میشود.
ولی حواسمان باشد: اینها عددِ اسمیاند. با تورمِ بالا، ارزشِ امروزیِ آن ۲٫۹ میلیارد خیلی کمتر است. برای همین هم مبلغِ ماهانه باید هر سال بزرگتر شود، و برای همین هم پولِ بلندمدت باید جایی برود که بازدهِ واقعیِ مثبت داشته باشد، یعنی بیشتر از تورم بالا برود.
یک تقسیمِ ساده برای پساندازِ بلندمدت
گراهام به سرمایهگذارِ محتاط میگفت سهمِ سهام را بینِ ۲۵ تا ۷۵ درصدِ سبد نگه دارد. با الهام از همین فکر، سه الگوی ساده برای خریدِ ماهانه:
- محتاط: نیمی صندوقِ درآمد ثابت، حدودِ یکسوم صندوقِ طلا، و باقی صندوقِ سهامی.
- متعادل: یکسوم درآمد ثابت، یکسوم طلا، یکسوم سهامی. مثلاً از هر کدام ماهی ۲ میلیون تومان.
- جسور (برای پولی که ۵ سال به آن دست نمیزنید): نیمی سهامی، حدودِ یکسوم طلا و باقی درآمد ثابت.
اینها پیشنهادِ خرید نیستند؛ قالبی برای فکر کردناند. تصمیمِ نهایی با خودتان است. برای آشنایی با انواعِ صندوق، صندوق سرمایهگذاری چیست را بخوانید. اگر مبلغتان کم است، سرمایهگذاری با پول کم نشان میدهد از کجا شروع کنید.
پسانداز بهتر است یا سرمایهگذاری؟
این دو رقیب نیستند؛ دو پلهٔ یک نردباناند. اول پسانداز میکنید تا صندوقِ اضطراری و پولِ کارهای نزدیک آماده باشد. بعد اضافه را سرمایهگذاری میکنید تا از تورم جا نمانید.
کسی که بی صندوقِ اضطراری وارد بورس میشود، در اولین گرفتاری مجبور است سهمش را با ضرر بفروشد. کسی که همهچیز را در حساب نگه میدارد، آرامآرام فقیرتر میشود، مثلِ صاحبِ پولِ دریچهٔ کولر. اگر میخواهید این انتخاب را با حسابوکتابِ کامل ببینید، مقالهٔ پسانداز کنیم یا سرمایهگذاری را بخوانید.
هفت اشتباهِ رایج در پسانداز
- پسانداز از تهماندهٔ ماه: آخرِ ماه معمولاً چیزی نمیماند. اول جدا کنید، بعد خرج.
- همهٔ پسانداز در یک جا: همه در حساب یعنی خوراکِ تورم. همه در سهام یعنی صندوقِ اضطراری ندارید.
- مبلغِ ثابت برای سالها: ۵ میلیونِ امسال، سالِ بعد خیلی کمتر میارزد. هر سال مبلغ را بالا ببرید.
- منتظرِ «بهترین زمان» ماندن: کسی که منتظرِ ریزشِ بازار است تا شروع کند، معمولاً هیچوقت شروع نمیکند.
- نگهداریِ پول یا طلا در خانه: خطرِ دزدی و گم شدن دارد، و پولِ نقدش به سرنوشتِ دریچهٔ کولر دچار میشود.
- خرج کردنِ صندوقِ اضطراری برای خواستهها: این پول برای سفر یا گوشیِ تازه نیست. برای آنها پساندازِ هدفدارِ جدا بسازید.
- سختگیریِ بیش از حد: بودجهای که هیچ تفریحی ندارد، دوام نمیآورد. در مقالهٔ شخصیت پولی شما چگونه است ببینید کجای این طیف هستید.
چکلیستِ شروعِ پسانداز از همین ماه
- درآمدِ خالص و خرجهای ثابتِ ماهانه را روی کاغذ بنویسید.
- یک ماه همهٔ خرجها را ثبت و دستهبندی کنید.
- نسخهٔ بودجهتان را انتخاب کنید: ۵۰/۳۰/۲۰، ۶۰/۲۵/۱۵ یا ۷۰/۲۰/۱۰.
- یک حسابِ جدا باز کنید و انتقالِ خودکار برای روزِ حقوق تعریف کنید.
- هدفِ صندوقِ اضطراری را حساب کنید (۳ تا ۶ برابرِ خرجِ ضروریِ ماه) و تا پر شدنش، پسانداز را آنجا بریزید.
- بعد از پر شدنِ صندوقِ اضطراری، خریدِ ماهانه از صندوقِ درآمد ثابت، طلا یا سهامی را بر اساسِ زمانی که پول را لازم دارید شروع کنید.
- هر سه ماه پیشرفت را نگاه کنید و هر سال مبلغ را با تورم و حقوق بالا ببرید.
سوالات متداول
پسانداز چیست؟
پسانداز بخشی از درآمد است که خرج نمیکنید و برای روزِ مبادا، هدفهایی مثل جهیزیه و خانه، یا سرمایهگذاری نگه میدارید. حسابش ساده است: درآمد منهای خرج. اگر ۴۰ میلیون درآمد و ۳۴ میلیون خرج دارید، ۶ میلیون یعنی ۱۵٪ پسانداز کردهاید.
ماهانه چه مقدار پسانداز کنیم؟
قاعدهٔ رایج دستکم ۱۰٪ و اگر بشود ۲۰٪ درآمدِ خالص است. اگر این مقدار شدنی نیست، از ۵٪ شروع کنید و با هر افزایشِ حقوق، نیمی از افزایش را به پسانداز اضافه کنید تا درصدش کمکم بالا برود.
بهترین راه پسانداز ماهانه چیست؟
روزِ واریزِ حقوق، پیش از هر خرجی، مبلغِ پسانداز را با انتقالِ خودکار به حسابی جدا بفرستید. اول صندوقِ اضطراری را پر کنید و بعد اضافه را هر ماه در صندوقِ درآمد ثابت، طلا یا سهامی بگذارید، بسته به اینکه پول را کِی لازم دارید.
قانون ۵۰/۳۰/۲۰ در پسانداز چیست؟
در این قاعده ۵۰٪ درآمدِ خالص برای نیازهای ضروری، ۳۰٪ برای خواستهها و ۲۰٪ برای پسانداز و پرداختِ بدهی است. در ایران با اجارههای بالا، نسخههای ۶۰/۲۵/۱۵ یا ۷۰/۲۰/۱۰ برای خیلی از خانوادهها واقعبینانهترند؛ فقط سهمِ پسانداز نباید صفر شود.
با تورم بالا پسانداز را کجا نگه داریم؟
پولِ اضطراری را در سپردهٔ کوتاهمدت یا صندوقِ درآمد ثابت بگذارید تا زود نقد شود. پولی که چند سال لازمش ندارید را در داراییهایی مثل صندوقِ طلا، سکه یا صندوقِ سهامی بگذارید که در بلندمدت معمولاً پابهپای تورم یا جلوتر از آن بالا رفتهاند.
صندوق اضطراری چقدر باید باشد؟
معمولاً به اندازهٔ ۳ تا ۶ ماه خرجِ ضروریِ خانه. اگر درآمدتان نامنظم است یا تنها نانآورِ خانه هستید، ۶ تا ۱۲ ماه امنتر است. این پول باید کمریسک باشد، یکی دو روزه نقد شود و از حسابِ خرج جدا بماند.
پسانداز بهتر است یا سرمایهگذاری؟
هر دو لازماند و دو پلهٔ یک نردباناند. اول با پسانداز صندوقِ اضطراری و پولِ کارهای نزدیک را آماده کنید، بعد اضافه را سرمایهگذاری کنید. پساندازی که هرگز سرمایهگذاری نشود، در تورمِ بالا هر سال قدرتِ خریدش را از دست میدهد.
با حقوق کم چگونه پسانداز کنیم؟
از مبلغی کوچک ولی منظم شروع کنید، حتی ۵٪ درآمد. خرجهای ثابتِ بیاستفاده را حذف کنید، پولهای غیرمنتظره مثل عیدی را نصفه پسانداز کنید و برای خریدِ ماهانه سراغِ صندوقهایی بروید که با مبلغِ کم هم واحد میفروشند.
چرا پول در بانک ارزشش را از دست میدهد؟
چون سودِ بانک از تورم کمتر است. اگر ۱۰۰ میلیون را با سودِ ۲۰٪ سپرده کنید و قیمتها ۷۰٪ بالا برود، ۱۲۰ میلیون پس میگیرید، ولی چیزی که پارسال ۱۰۰ میلیون بود حالا ۱۷۰ میلیون است. یعنی عددِ حساب بزرگتر شده و قدرتِ خرید کمتر.
جمعبندی
پسانداز هنوز پایهٔ هر برنامهٔ مالی است، حتی در ایرانِ تورمی. فرقش با زمانِ پدر و مادرهای ما این است که دیگر نباید پول را بیحرکت نگه داشت. پس از همین ماه سه کار بکنید: روزِ حقوق اول سهمِ خودتان را بردارید، صندوقِ اضطراری بسازید، و بعد هر ماه اضافه را جایی بگذارید که از تورم جا نماند. پساندازِ کوچک و منظم، اگر زود شروع شود و هر سال بزرگتر شود، از هر پولِ بزرگِ دیرهنگامی قویتر است.
ویدیوهای بیشتری از من را میتوانید رایگان در آپارات و یوتیوب ببینید.