
فین تک چیست؟ فناوری مالی در ایران و جهان به زبان ساده
فهرست مطالب۱۱ بخش
- فین تک چیست؟ تعریف به زبانِ ساده
- فینتک از کجا آمد؟
- فینتک چه حوزههایی دارد؟
- ۱. پرداخت و کیفِ پولِ دیجیتال
- ۲. نئوبانک یا بانکِ دیجیتال
- ۳. اعتبار و خریدِ قسطی (BNPL)
- ۴. وامدهیِ همتا به همتا و تأمین مالی جمعی
- ۵. سرمایهگذاریِ آنلاین و مشاورِ رباتی
- ۶. اینشورتک یا بیمهٔ دیجیتال
- ۷. رگتک یا فناوریِ نظارت
- ۸. بلاکچین و داراییهای دیجیتال
- بانکداری چیست و تفاوت فینتک و بانک کجاست؟
- فین تک در ایران چه شکلی دارد؟
- چه کسی بر فینتکهای ایران نظارت میکند؟
- خریدِ قسطی با اپ: ارزان است یا گران؟
- مزایا و ریسکهای فینتک
- چکلیست: پیش از نصبِ یک اپِ مالی
- فینتک برای سرمایهگذار چه معنایی دارد؟
- آیندهٔ فینتک: چه چیزهایی در راه است؟
- سوالات متداول
- جمعبندی
یادتان هست برای پرداختِ قبضِ برق باید در صفِ بانک میایستادیم؟ امروز همین کار با چند لمس روی گوشی تمام میشود. اسمِ این تغییر فین تک است. فینتک یعنی «فناوریِ مالی»: هر برنامه، سامانه یا شرکتی که با کمکِ اینترنت، گوشی و نرمافزار، کارهای پولیِ ما را سادهتر، سریعتر و ارزانتر میکند؛ از پرداخت و انتقالِ پول تا وام، بیمه و سرمایهگذاری.
این واژه را این روزها زیاد میشنوید، ولی کمتر کسی ساده توضیحش میدهد. بیایید با هم ببینیم فینتک دقیقاً چیست، چه شاخههایی دارد، در ایران چه شکلی دارد، با بانک چه فرقی دارد و موقعِ استفاده از آن حواسمان به چه باشد.
فین تک چیست؟ تعریف به زبانِ ساده
واژهٔ فینتک از کنارِ هم گذاشتنِ دو کلمهٔ انگلیسی ساخته شده: Financial یعنی مالی و Technology یعنی فناوری. پس FinTech یعنی به کار بردنِ فناوری در کارهای مالی. بعضیها آن را «فینتک» یا «فین تک» هم مینویسند؛ همه یک چیزند.
یک تشبیه ساده: بانکِ قدیمی مثلِ بقالیِ سرِ کوچه است. باید حضوری بروید، صبر کنید و در ساعتِ کاری برسید. فینتک مثلِ فروشگاهِ اینترنتی است. همان جنس را میدهد، ولی شبانهروزی، از خانه و با کاغذبازیِ کمتر.
نکتهٔ مهم این است که فینتک فقط اسمِ یک اپ نیست. هم به خودِ فناوری میگویند، هم به شرکتهایی که با این فناوری خدمتِ مالی میدهند. وقتی کسی میگوید «فلان شرکت یک فینتک است»، یعنی کارِ اصلیاش خدمتِ مالی با ابزارِ دیجیتال است.
پس هر جا دیدید کاری که قبلاً به شعبهٔ بانک یا دفترِ بیمه یا کارگزاری نیاز داشت حالا با گوشی انجام میشود، احتمالاً یک فینتک پشتِ آن است.
فینتک از کجا آمد؟
فینتک یکشبه پیدا نشد. هر بار که فناوریِ تازهای آمد، کمی از کارهای بانکی را از پشتِ باجه بیرون آورد.
- کارت و خودپرداز: اولین قدم این بود که برای گرفتنِ پولِ نقد دیگر لازم نبود باجه باز باشد.
- اینترنتبانک: بعد توانستیم از پشتِ رایانه موجودی ببینیم و پول جابهجا کنیم.
- گوشیِ هوشمند: بزرگترین جهش اینجا بود. بانک، بیمه و بورس توی جیبِ مردم رفت.
- داده و هوشِ مصنوعی: امروز برنامهها از روی سابقهٔ خرید و پرداختِ آدمها تصمیم میگیرند به چه کسی و چقدر اعتبار بدهند.
در ایران هم دو زیرساختِ مهم این راه را باز کرد. اولی شتاب است؛ یعنی شبکهای که کارتِ هر بانک را روی خودپرداز و کارتخوانِ بانکِ دیگر قابلِ استفاده میکند. دومی شاپرک است؛ یعنی شبکهای زیرِ نظرِ بانک مرکزی که همهٔ کارتخوانها و درگاههای پرداختِ اینترنتی از آن رد میشوند. اپهای پرداختی که هر روز استفاده میکنیم روی همین دو شبکه سوارند.
پس فینتکِ امروز ادامهٔ همان مسیری است که با کارتِ بانکی شروع شد؛ فقط سریعتر و همهجاگیرتر.
فینتک چه حوزههایی دارد؟
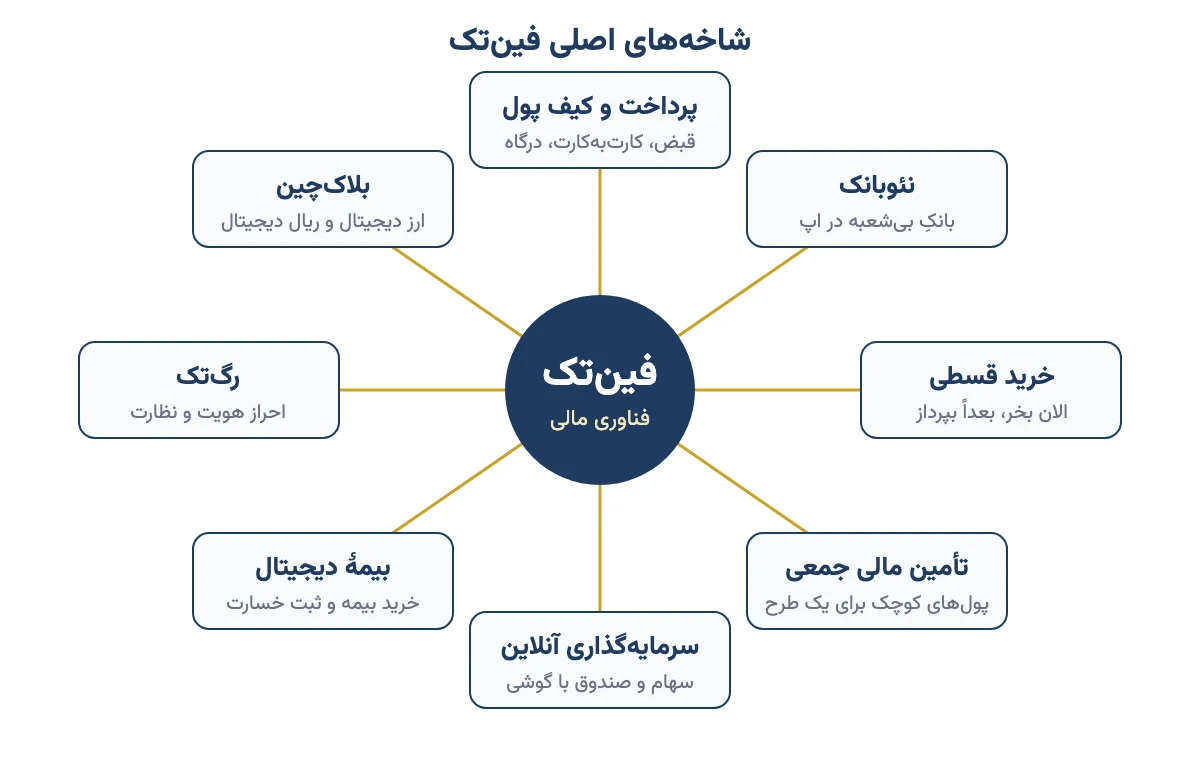
فینتک چتری بزرگ است و زیرِ آن چند شاخهٔ اصلی هست. شکلِ زیر آنها را یکجا نشان میدهد و بعد هر کدام را جدا توضیح میدهیم.
۱. پرداخت و کیفِ پولِ دیجیتال
آشناترین شاخه همین است: درگاهِ پرداختِ سایتها، اپهای پرداختِ قبض و شارژ، کارتبهکارت با گوشی و کیفِ پولِ داخلِ اپها. پرداخت موبایلی یعنی بهجای کشیدنِ کارت، با گوشی پول بدهید؛ مثلاً با اسکنِ یک کد در مغازه.
۲. نئوبانک یا بانکِ دیجیتال
نئوبانک یعنی بانکی که شعبه ندارد و همهٔ کارهایش در اپ انجام میشود: افتتاحِ حساب، گرفتنِ کارت، انتقالِ پول و حتی وام. در ایران نئوبانکها معمولاً زیرِ مجوزِ یک بانکِ رسمی کار میکنند. مثلاً بلو با بانک سامان، ویپاد با بانک پاسارگاد و بانکینو با بانک خاورمیانه کار میکنند. یعنی پولِ شما در نهایت در همان بانکِ مادر است.
۳. اعتبار و خریدِ قسطی (BNPL)
BNPL کوتاهشدهٔ «الان بخر، بعداً بپرداز» است. یعنی کالا را امروز میبرید و پولش را در چند قسط میدهید. در ایران سرویسهایی مثلِ دیجیپی و اسنپپی در همین حوزه کار میکنند. این شاخه سریعترین رشد را داشته، ولی همانقدر هم حواس میخواهد. پایینتر با یک مثالِ عددی میگویم چرا.
۴. وامدهیِ همتا به همتا و تأمین مالی جمعی
وامدهیِ همتا به همتا یعنی آدمها بدونِ واسطهٔ بانک، از راهِ یک سامانه به هم پول قرض بدهند. تامین مالی جمعی یا کرادفاندینگ یعنی صدها نفر هر کدام مبلغِ کمی بگذارند تا پولِ یک طرحِ تولیدی یا یک کسبوکار جمع شود. در ایران سکوهای تأمین مالیِ جمعی از فرابورس مجوز میگیرند. اگر میخواهید این شاخه را دقیق بشناسید، مقالهٔ کرادفاندینگ چیست را بخوانید.
۵. سرمایهگذاریِ آنلاین و مشاورِ رباتی
همین که امروز میتوانید با گوشی سهام بخرید، یک فینتک است. سامانههای معاملات آنلاین کارگزاریها و ثبتنامِ غیرحضوری در سامانهٔ سجام از همین خانوادهاند. روبوادوایزر هم یعنی مشاورِ رباتی: برنامهای که از شما چند پرسش دربارهٔ هدف و تحملِ ریسک میپرسد و پیشنهاد میدهد پولتان را چطور بین چند دارایی تقسیم کنید.
۶. اینشورتک یا بیمهٔ دیجیتال
اینشورتک یعنی فناوری در خدمتِ بیمه. خریدِ بیمهٔ بدنه یا شخص ثالث با گوشی، مقایسهٔ قیمتِ چند شرکتِ بیمه در یک صفحه و ثبتِ خسارت با فرستادنِ عکس، همه از این شاخهاند. اگر به ریشهٔ این صنعت علاقه دارید، تاریخچه صنعت بیمه را ببینید.
۷. رگتک یا فناوریِ نظارت
رگتک یعنی فناوریای که به بانکها و نهادهای ناظر کمک میکند قانون را رعایت کنند. احرازِ هویتِ غیرحضوری با کارتِ ملی و ویدیوی چهره، و سامانههایی که تراکنشهای مشکوک را پیدا میکنند، نمونهاش هستند. شما مستقیم آن را نمیبینید، ولی هر بار که حسابی را آنلاین باز میکنید از آن رد میشوید.
۸. بلاکچین و داراییهای دیجیتال
بلاکچین یعنی دفترِ حسابی که یک نسخهاش دستِ هزاران رایانه است و کسی نمیتواند تنهایی آن را دستکاری کند. ارزهای دیجیتال و دیفای (مالیِ غیرمتمرکز) روی همین فناوری ساخته شدهاند. ریال دیجیتال هم پروژهٔ بانک مرکزی در همین حوزه است.
پس فینتک یک چیز نیست؛ خانوادهای است که از قبضِ برقِ شما تا بیمهٔ ماشین و سهامتان را در بر میگیرد.
بانکداری چیست و تفاوت فینتک و بانک کجاست؟
بانکداری یعنی کارِ اصلیِ بانک: از مردم سپرده بگیرد، به دیگران وام بدهد و از فاصلهٔ سودِ این دو درآمد داشته باشد. کنارِ آن خدمتهایی مثلِ انتقالِ پول، صدورِ کارت و چک هم میدهد. بانک برای همهٔ این کارها مجوزِ بانک مرکزی دارد و سپردهها زیرِ نظارتِ آن است.
فینتک معمولاً یک تکه از این کارها را برمیدارد و آن را بهتر و سادهتر میکند. جدولِ زیر فرقِ اصلیِ این دو را نشان میدهد.
| موضوع | بانکِ سنتی | فینتک |
|---|---|---|
| کارِ اصلی | همهچیز: سپرده، وام، کارت، چک | معمولاً یک کار، ولی خیلی خوب |
| شعبه | دارد | ندارد؛ همهچیز در اپ و سایت |
| ساعتِ کار | ساعتِ اداری | شبانهروزی |
| نگهداریِ سپرده | خودش سپرده میگیرد | معمولاً نه؛ پول در حسابِ یک بانک میماند |
| سرعتِ تغییر | کند و محتاط | تند؛ امکاناتِ تازه زود میآید |
| تصمیمِ وام | ضامن، چک و وثیقه | بیشتر بر پایهٔ داده و سابقهٔ پرداخت |
| ناظر | بانک مرکزی | بسته به حوزه: بانک مرکزی، سازمان بورس، بیمه مرکزی |
این جدول نشان میدهد فینتک و بانک بیشتر همکارند تا رقیب. بیشترِ فینتکهای ایرانی روی زیرساختِ بانکها سوارند و بانکها هم برای اینکه مشتری را از دست ندهند، خودشان فینتک میسازند یا با آنها شریک میشوند.
پس اگر از یک اپِ فینتک استفاده میکنید، بپرسید پولِ شما در نهایت در کدام بانک نگه داشته میشود. جوابِ این پرسش خیلی چیزها را روشن میکند.
فین تک در ایران چه شکلی دارد؟
فینتک در ایران از پرداخت شروع شد و هنوز هم بزرگترین بخشش همین است. درگاههای پرداختِ اینترنتی، اپهای پرداختِ قبض و کارتبهکارت، و شرکتهای پرداختیار که کارتخوانِ مغازهها را میدهند، پایهٔ این بازارند. در چند سالِ اخیر سه شاخهٔ دیگر هم پررنگ شدهاند:
- نئوبانکها که حسابباز کردن و وامِ کوچک را بیمراجعه به شعبه ممکن کردهاند.
- خریدِ اعتباری و قسطی که در فروشگاههای اینترنتی و حتی خریدِ حضوری جا افتاده است.
- سرمایهگذاریِ آنلاین: از خرید و فروشِ سهام با گوشی تا سکوهای تامین مالی جمعی و صندوقهایی که با چند لمس واحدشان را میخرید.
نامِ چند سرویس را در این مقاله آوردم تا مثال ملموس باشد. این به معنای پیشنهاد یا تأییدِ هیچکدام نیست. پیش از استفاده، شرایط و کارمزدِ روزشان را از سایتِ رسمیِ خودشان ببینید.
چه کسی بر فینتکهای ایران نظارت میکند؟
ناظرِ هر فینتک به کاری که میکند بستگی دارد. پرداخت، کیفِ پول، نئوبانک و اعتبار زیرِ نظرِ بانک مرکزیاند. کارگزاریهای آنلاین و سکوهای تأمین مالیِ جمعی زیرِ نظرِ سازمان بورس و فرابورساند. بیمهٔ آنلاین هم زیرِ نظرِ بیمه مرکزی است.
بانک مرکزی برای ایدههای تازه یک «محیطِ آزمونِ تنظیمگری» یا Sandbox هم دارد. یعنی یک محصولِ تازه میتواند زیرِ چشمِ ناظر، در مقیاسِ کوچک امتحان شود تا معلوم شود خطرش چقدر است. بانک مرکزی در سالِ ۱۴۰۴ پیشنویسِ یک نقشهٔ راه برای فینتکها هم منتشر کرد. این یعنی قانونهای این حوزه هنوز در حالِ شکل گرفتن است و ممکن است عوض شود.
پس پیش از اینکه به یک اپِ مالی پول بسپارید، اول ببینید زیرِ نظرِ کدام نهاد است و مجوز دارد یا نه.
خریدِ قسطی با اپ: ارزان است یا گران؟
خیلیها از من میپرسند: «این خریدهای قسطیِ اپها که میگویند بیضامن و فوری، به صرفه است؟» جوابِ کوتاه این است: بستگی دارد چقدر بیشتر از قیمتِ نقد میپردازید و در چه مدتی. بیایید با یک مثال حساب کنیم. عددها فقط مثالاند.
- فرض کنید یک یخچال نقدی ۴۰ میلیون تومان است.
- اپ پیشنهاد میدهد آن را در ۴ قسطِ ماهانهٔ ۱۱ میلیون تومانی بپردازید.
- جمعِ قسطها میشود ۴۴ میلیون تومان. یعنی ۴ میلیون تومان بیشتر از قیمتِ نقد.
- ۴ میلیون از ۴۰ میلیون یعنی ۱۰٪، آن هم فقط برای ۴ ماه.
۱۰٪ در ۴ ماه کم نیست. اگر همین را به یک سالِ کامل بکشید، از سودِ بیشترِ وامهای بانکی گرانتر میشود. البته اگر اپ قسطها را بیکارمزد بدهد و فروشنده هزینه را بدهد، ماجرا فرق میکند. برای مقایسه، میتوانید با ماشینحساب سود بانکی ببینید همین پول اگر در بانک میماند چقدر سود میگرفت.
یک خطرِ دیگر هم هست که در حساب دیده نمیشود: خریدِ قسطی آسان است و آدم را به خریدِ بیشتر وسوسه میکند. چند قسطِ کوچک از چند اپ، کنارِ هم، یک قسطِ بزرگ میشود. در روزگارِ تورم بالا، قسطِ ثابت گاهی به نفعِ خریدار است، ولی فقط وقتی که آن کالا را واقعاً لازم داشته باشید.
پس پیش از تأییدِ خریدِ قسطی، سه عدد را از اپ بپرسید: قیمتِ نقد، جمعِ قسطها، و جریمهٔ دیرکرد. اگر یکی را شفاف نگفت، صبر کنید.
مزایا و ریسکهای فینتک
فینتک زندگیِ مالیِ ما را راحتتر کرده، ولی بیهزینه نیست. هر دو طرف را ببینیم.
| مزیت | ریسک |
|---|---|
| شبانهروزی و بیصف | اگر گوشی یا رمز لو برود، پول هم شبانهروزی در خطر است |
| کارمزدِ معمولاً کمتر | کارمزدهای پنهان در قسط و انتقال |
| وام و اعتبار بیضامن | وسوسهٔ خرید و بدهیِ چندجانبه |
| دسترسیِ مردمِ شهرهای کوچک | اپهای جعلی و پیامهای فریبکارانه |
| سرمایهگذاری با مبلغِ کم | قانونهایی که هنوز در حالِ تغییرند |
بیشترِ این ریسکها با کمی دقت کم میشوند. بزرگترینشان هم فنی نیست؛ فریب است. کلاهبردارها پیامکی میفرستند که شبیهِ پیامِ بانک است و شما را به صفحهٔ جعلی میبرند. این را فیشینگ میگویند.
چکلیست: پیش از نصبِ یک اپِ مالی
- اپ را فقط از سایتِ رسمیِ خودِ شرکت یا فروشگاهِ معتبرِ اپ بگیرید، نه از لینکِ پیامک.
- ببینید مجوزِ کدام نهاد را دارد و بانکِ طرفِ قراردادش کیست.
- رمزِ دوم و کدِ یکبارمصرف را به هیچکس، حتی کسی که میگوید از پشتیبانی است، ندهید.
- کارمزدِ انتقال، سودِ قسط و جریمهٔ دیرکرد را پیش از تأیید بخوانید.
- برای اپهای مالی قفلِ اثرِ انگشت یا رمزِ جدا بگذارید.
- اگر وعدهٔ سودِ ثابت و بالا داد، دست نگه دارید؛ فینتکِ واقعی سودِ تضمینیِ غیرعادی نمیدهد.
پس فینتک ابزار است، نه معجزه. اگر قاعدههای ساده را رعایت کنید، بهجای اینکه نگرانتان کند، وقت و پولتان را نگه میدارد.
فینتک برای سرمایهگذار چه معنایی دارد؟
از نگاهِ یک سرمایهگذار، فینتک دو رو دارد. یک روی آن ابزار است: خرید و فروشِ سهام، صندوق و حتی گواهیِ طلا با گوشی، بی رفتن به کارگزاری.
روی دیگر، خودِ شرکتهای فینتکاند که میشود در آنها سرمایهگذاری کرد. چند شرکتِ پرداخت در بورسِ ایران پذیرفته شدهاند. شرکتهای نوپای این حوزه هم بیشتر از راهِ صندوق سرمایهگذاری جسورانه پول جمع میکنند. صنعتِ رو به رشد جذاب است، ولی سهمِ هر شرکت را باید جدا با تحلیل بنیادی سنجید. رشدِ صنعت بهتنهایی دلیلِ خرید نیست.
پس اگر فینتک را بهعنوانِ فرصتِ سرمایهگذاری میبینید، همان سختگیریای را داشته باشید که برای هر سهمِ دیگری دارید.
آیندهٔ فینتک: چه چیزهایی در راه است؟
چند موج در دنیا و ایران دیده میشود که احتمالاً سالهای آینده را میسازند:
- بانکداریِ باز: یعنی بانک با اجازهٔ شما اطلاعاتِ حسابتان را به اپِ دیگری بدهد تا آن اپ خدمتِ بهتری بدهد؛ مثلاً همهٔ حسابهایتان را در یک صفحه ببینید.
- هوشِ مصنوعی: برای اعتبارسنجی، پیدا کردنِ تقلب و پاسخگوییِ شبانهروزی.
- پولِ دیجیتالِ بانک مرکزی: مثلِ ریال دیجیتال که شکلِ تازهای از پولِ نقد است.
- اعتبارسنجیِ دیجیتال: یعنی سابقهٔ خوشحسابیِ شما، بهجای ضامن و چک، پشتوانهٔ وام شود.
پس مسیر روشن است: کارهای مالی هر روز بیشتر از شعبه به گوشی میآیند. کسی که امروز اصولِ سادهاش را یاد بگیرد، فردا راحتتر و امنتر از آن استفاده میکند.
سوالات متداول
فین تک به زبان ساده یعنی چه؟
فینتک یعنی فناوریِ مالی؛ هر برنامه یا شرکتی که با اینترنت و گوشی، کارهای پولی مثلِ پرداخت، انتقالِ پول، وام، بیمه و سرمایهگذاری را سادهتر، سریعتر و ارزانتر میکند. اپهای پرداختِ قبض و خریدِ سهام با گوشی نمونههای آشنای آن هستند.
فینتک چه حوزههایی دارد؟
حوزههای اصلی فینتک پرداخت و کیف پول دیجیتال، نئوبانک، خرید قسطی و اعتبار، وامدهی همتا به همتا و تأمین مالی جمعی، سرمایهگذاری آنلاین و مشاور رباتی، بیمهٔ دیجیتال، فناوری نظارت و بلاکچین هستند.
تفاوت فینتک و بانک چیست؟
بانک همهٔ کارهای مالی را انجام میدهد، شعبه دارد و خودش سپرده میگیرد. فینتک معمولاً یک کار را بیشعبه و شبانهروزی انجام میدهد و پولِ کاربر را در حسابِ یک بانک نگه میدارد. در ایران بیشتر فینتکها شریکِ بانکها هستند، نه جانشینِ آنها.
مهمترین فینتکهای ایران کداماند؟
بزرگترین بخش فینتک ایران پرداخت است: درگاههای اینترنتی، اپهای پرداخت قبض و شرکتهای پرداختیار. نئوبانکهایی مثل بلو، ویپاد و بانکینو، سرویسهای خرید اعتباری، کارگزاریهای آنلاین و سکوهای تأمین مالی جمعی هم از شاخههای پررنگ آن هستند.
نئوبانک چیست؟
نئوبانک بانکی بدون شعبه است که افتتاح حساب، صدور کارت، انتقال پول و حتی وام را فقط در اپ انجام میدهد. در ایران نئوبانکها زیر مجوز یک بانک رسمی کار میکنند و پول کاربر در همان بانک مادر نگه داشته میشود.
آیا استفاده از اپهای فینتک امن است؟
اپی که مجوز دارد و از منبع رسمی نصب شده معمولاً امن است. بیشتر خطرها از فریب میآید: پیامک جعلی، اپ تقلبی و لو دادن رمز دوم. رمز را به هیچکس ندهید و قفل جداگانه برای اپهای مالی بگذارید.
خرید قسطی با اپ به صرفه است؟
بستگی دارد جمع قسطها چقدر بیشتر از قیمت نقد است و در چه مدتی. اگر برای چهار ماه ده درصد بیشتر بپردازید، از بیشتر وامهای بانکی گرانتر است. پیش از تأیید، قیمت نقد، جمع قسطها و جریمهٔ دیرکرد را بپرسید.
چه نهادی بر فینتکهای ایران نظارت میکند؟
بسته به کار هر فینتک فرق میکند. پرداخت، نئوبانک و اعتبار زیر نظر بانک مرکزی هستند، کارگزاری آنلاین و تأمین مالی جمعی زیر نظر سازمان بورس و فرابورس، و بیمهٔ آنلاین زیر نظر بیمه مرکزی.
جمعبندی
فین تک یعنی همان کارهای مالیِ همیشگی، این بار با گوشی و اینترنت: پرداخت، حساب، وام، بیمه و سرمایهگذاری. در ایران بیشترِ فینتکها روی زیرساختِ بانکها کار میکنند و هر کدام ناظرِ خودشان را دارند. مزیتشان سرعت و سادگی است و خطرشان بیشتر از فریب و وسوسهٔ خرج کردن میآید.
پس دفعهٔ بعد که خواستید یک اپِ مالیِ تازه نصب کنید، سه چیز را بپرسید: مجوزش از کجاست، پولِ من در کدام بانک میماند، و دقیقاً چه هزینهای میدهم. اگر جوابِ هر سه روشن بود، با خیالِ راحتتر جلو بروید. تصمیمِ نهایی هم با خودتان است.