
آموزش تحلیل بنیادی بورس به زبان ساده: از تحلیل کیفی تا ارزشگذاری

فهرست مطالب۱۴ بخش
- تحلیل بنیادی چیست؟ یک مثالِ ساده از نانواییِ محل
- دو باوری که پشتِ هر تحلیل بنیادی هست
- تحلیل کیفی و کمی چه فرقی دارند؟
- تحلیل بنیادی را از کجا شروع کنیم؟ نقشهٔ راه در ۷ قدم
- قسمت اول: تحلیل کیفی به زبان ساده
- قسمت دوم: تحلیل کمی و صورتهای مالی
- ارزشگذاری سهام: ارزش ذاتی را چطور تخمین بزنیم؟
- منبعِ اطلاعات: سایت کدال
- تحلیل بنیادی بهتر است یا تحلیل تکنیکال؟
- شش اشتباهِ رایج در تحلیل بنیادی بورس ایران
- چکلیستِ تحلیل بنیادی پیش از خریدِ سهم
- آموزش رایگان تحلیل بنیادی یا دورهٔ تحلیل بنیادی؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سهمی که خریدهام واقعاً چقدر میارزد؟» جوابِ این پرسش با تحلیل بنیادی پیدا میشود. در این آموزش تحلیل بنیادی بورس به زبان ساده یاد میگیریم که بهجای نگاه کردن به نمودارِ قیمت، خودِ شرکت را بشناسیم: چه میفروشد، چقدر سود میسازد، چه کسی آن را اداره میکند و آیا قیمتِ امروزش گران است یا ارزان.
این راهنما دو قسمت دارد. اول سراغِ تحلیل کیفی میرویم، یعنی چیزهایی که با عدد گفته نمیشوند: کسبوکار، صنعت، مدیریت و مزیت رقابتی. بعد به تحلیل کمی میرسیم: صورتهای مالی، چند نسبتِ ساده و ارزشگذاری. همه را قدمبهقدم و با مثال جلو میبریم.
تحلیل بنیادی چیست؟ یک مثالِ ساده از نانواییِ محل
تحلیل بنیادی یعنی بررسیِ «بنیان» یا زیربنای یک شرکت، برای اینکه بفهمیم واقعاً چقدر میارزد. به این ارزش، ارزش ذاتی میگویند. یعنی قیمتی که شرکت با توجه به سودِ امروز و آیندهاش سزاوارِ آن است، فارغ از اینکه بازار امروز چه قیمتی رویش گذاشته.
فرض کنید کسی بخواهد نانواییِ سرِ کوچه را به شما بفروشد. شما فقط به قیمتی که میگوید نگاه نمیکنید. میپرسید روزی چند نان میپزد؟ اجارهاش چقدر است؟ آرد را از کجا میخرد؟ مشتریها راضیاند؟ نانوای کاربلدی دارد؟ آخرِ ماه چقدر سود میماند؟
تحلیل بنیادی سهام دقیقاً همین کار است، فقط برای شرکتی که در بورس است. وقتی سهم میخرید، صاحبِ تکهای از همان شرکت میشوید. پس باید همان سؤالها را بپرسید.
به انگلیسی به آن Fundamental Analysis میگویند و برای همین گاهی «تحلیل فاندامنتال» هم میشنوید. من در مقالهٔ تحلیل بنیادی چیست؟ خوبیها و محدودیتهایش را جداگانه هم باز کردهام.
تحلیل بنیادی هنرِ فهمیدنِ عاملهای کمی و کیفی و تبدیلِ آنها به یک روایتِ قابلِ فهم است.
پس تحلیل بنیادی دنبالِ پیشبینیِ قیمتِ فردا نیست. دنبالِ فهمیدنِ ارزشِ واقعی است.
دو باوری که پشتِ هر تحلیل بنیادی هست
چرا اصلاً کسی زحمتِ تحلیل را به خودش میدهد؟ چون دو چیز را قبول دارد.
- قیمتِ سهم همیشه برابرِ ارزشش نیست. بازار گاهی از ترس یک سهمِ خوب را ارزان میفروشد و گاهی از هیجان یک سهمِ معمولی را گران میخرد.
- در بلندمدت، قیمت به سمتِ ارزش میرود. دیر یا زود بقیه هم میفهمند سهم چقدر میارزد و قیمت جابهجا میشود.
مثال: فرض کنید با حسابِ شما سهمی ۱٬۰۰۰ تومان میارزد، ولی در بازار ۶۰۰ تومان معامله میشود. اگر حسابتان درست باشد، با گذشتِ زمان احتمال دارد قیمت به ارزش نزدیک شود. ولی کی؟ هیچکس نمیداند. شاید چند ماه، شاید چند سال.
دو خطرِ دیگر هم هست. شاید حسابتان غلط باشد و سهم آنقدرها نمیارزد. یا شاید ارزشِ شرکت در این مدت عوض شود و شما خبر نداشته باشید. برای همین تحلیل بنیادی یک بار انجام نمیشود؛ باید آن را بهروز نگه داشت.
پس تحلیل بنیادی صبر میخواهد و پیگیری. اگر این دو را ندارید، بخشِ زیادی از فایدهاش از دست میرود.
تحلیل کیفی و کمی چه فرقی دارند؟
عاملهای بنیادی دو دستهاند. بعضی را میشود با عدد گفت، مثل فروش و سود. بعضی را نمیشود، مثل خوشنامیِ برند یا کاربلدیِ مدیرعامل. جدولِ زیر این دو را کنارِ هم میگذارد.
| موضوع | تحلیل کیفی | تحلیل کمی |
|---|---|---|
| پرسشِ اصلی | این شرکت چه کاره است و چرا برنده میشود؟ | عددها چه میگویند و سهم چقدر میارزد؟ |
| نمونهها | مدلِ کسبوکار، صنعت، مزیت رقابتی، مدیریت، قوانین | فروش، سود، بدهی، جریانِ نقد، نسبتهای مالی |
| منبع | گزارشِ هیئتمدیره، اخبار، شناختِ صنعت | صورتهای مالی و گزارشهای ماهانه در کدال |
| خطرِ رایج | عاشقِ داستانِ شرکت شدن | دیدنِ عدد بدونِ فهمیدنِ پشتِ آن |
| خروجی | اطمینان از اینکه کسبوکار ارزشِ وقت گذاشتن دارد | یک محدودهٔ ارزش برای مقایسه با قیمت |
این دو از هم جدا نیستند. شرکتی خلاق و نوآور که نتواند محصولش را بفروشد و سود بسازد، به کارِ ما نمیآید. مثلِ کسی که چند مدرکِ دانشگاهی دارد ولی نمیتواند برای خودش کار پیدا کند. پس کیفیت باید آخرِ کار به عدد تبدیل شود.
تحلیل بنیادی را از کجا شروع کنیم؟ نقشهٔ راه در ۷ قدم
بیشترِ تازهکارها از وسطِ کار شروع میکنند: یک نسبت مثلِ P/E را میبینند و تصمیم میگیرند. راهِ درست این است که از بیرون به داخل بیاییم؛ از اقتصاد به صنعت، از صنعت به شرکت، و آخر سر به عدد و قیمت.
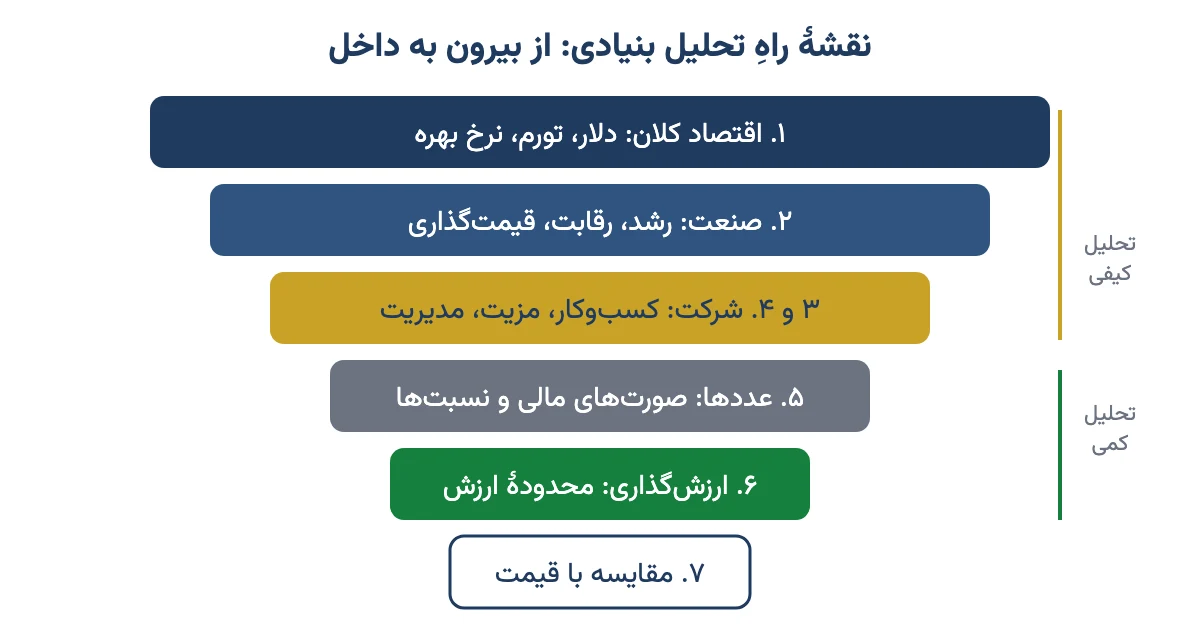
- اقتصاد را نگاه کنید. دلار، تورم و نرخ بهره به کدام سمت میروند؟
- صنعت را بشناسید. این صنعت رو به رشد است یا درجا میزند؟ قیمتِ محصولش را چه کسی تعیین میکند؟
- کسبوکارِ شرکت را بفهمید. دقیقاً چه میفروشد، به چه کسی، و پولش از کجا میآید؟
- مزیت رقابتی و مدیریت را بسنجید. چرا این شرکت و نه رقیبش؟ مدیرانش قبلاً چه کردهاند؟
- صورتهای مالی را بخوانید. فروش، سود، بدهی و نقدینگی چند سالِ اخیر چه روندی دارند؟
- ارزش را تخمین بزنید. با یکی دو روشِ ساده، یک محدودهٔ ارزش به دست بیاورید.
- با قیمت مقایسه کنید و پیگیری کنید. اگر فاصلهٔ قیمت و ارزش کافی است، تازه آن موقع تصمیم بگیرید. بعد هر ماه گزارشها را دنبال کنید.
پس اگر میپرسید از کجا شروع کنیم، جواب این است: از شناختن، نه از عدد. عدد بدونِ شناخت گمراهکننده است.
قسمت اول: تحلیل کیفی به زبان ساده
تحلیل کیفی یعنی شناختِ شرکت قبل از دیدنِ عددها. یک تحلیل بنیادی که فقط نسبتهای مالی را ببیند و به کسبوکار و مدیریت کاری نداشته باشد، ناقص است. بیایید بخشبهبخش جلو برویم.
شرکت دقیقاً چه کار میکند؟
افرادِ زیادی را میشناسم که دربارهٔ ارزنده بودنِ یک سهم حرف میزنند، ولی نمیدانند آن شرکت چه کاره است. شاید از بانک ملت تصوری کلی داشته باشید. ولی میدانید درآمدش از کجا میآید؟ چند نفر از سهامدارانِ یک شرکتِ معدنی میدانند آن شرکت چه چیزی استخراج میکند؟
به این شناخت مدلِ کسبوکار میگویند؛ یعنی شرکت چه چیزی را از کجا میخرد، چه کاری رویش میکند و به چه کسی میفروشد.
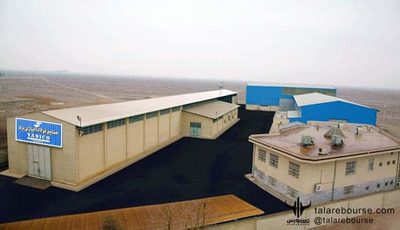
یک مثالِ جالب، فولاد آلیاژی یزد با نمادِ «فولای» است. شاید از نامش فکر کنید فقط فولاد میسازد. ولی در موضوعِ فعالیتش، کنارِ تولیدِ قطعات و مقاطعِ فولادی، کارهای بازرگانی و خرید و فروشِ سهام و اوراق هم آمده است.
پس اگر فکر میکنید قیمتِ فولاد بالا میرود و میخواهید از آن سود ببرید، باید اول ببینید سهمِ فولاد در درآمدِ این شرکت واقعاً چقدر است. این را از گزارشهای خودِ شرکت در سایت کدال میشود فهمید.
برای شناختِ شرکت، جوابِ این پرسشها را پیدا کنید:
- درآمد از کجا میآید و چند محصولِ اصلی دارد؟
- هزینههای بزرگش چیست؛ مواد اولیه، دستمزد، انرژی؟
- چقدر بدهی دارد و به چه کسی؟
- چه طرحِ توسعهای در دست دارد؟
- بزرگترین ریسکهایش چیست و رقبایش چه وضعی دارند؟
تحلیل صنعت: شرکت در چه زمینی بازی میکند؟
ساختارِ یک بانک با یک پالایشگاه فرق دارد. بعضی شرکتها مثلِ خودروسازها به مصرفکنندهٔ نهایی میفروشند. بعضی مثلِ فولادسازها به کارخانهٔ دیگری میفروشند. بعضی هم مثلِ کارگزاریها در ازای خدمت کارمزد میگیرند.
بعضی صنعتها رو به رشدند و بعضی درجا میزنند. موفقیتِ گذشته هم تضمینی برای آینده نیست. سونی با واکمن بازارِ نوار کاست را گرفت و بعد به سیدی و دیویدی رسید. ولی وقتی موسیقی آنلاین آمد، دیگر آن جایگاه را نداشت.
توصیهٔ شخصیِ من این است که چند صنعت را خوب یاد بگیرید، نه همه را. شاید از شرکتهای فناوری چیزی سر در نیاورید ولی کارِ پالایشگاه و پتروشیمی را خوب بفهمید. پس بیشتر سراغِ همان صنعتی بروید که میفهمید.
مزیت رقابتی: چرا این شرکت و نه رقیبش؟
مزیت رقابتی یعنی چیزی که یک شرکت دارد و رقیبش بهآسانی نمیتواند داشته باشد. مثلِ برندِ معروف، هزینهٔ تولیدِ پایینتر، دسترسی به مادهٔ اولیهٔ ارزان یا مشتریای که بهسختی جابهجا میشود.
اپراتورِ همراه اول را در نظر بگیرید. چند نفر حاضرند شمارهای را که سالها همه با آن تماس گرفتهاند عوض کنند؟ همین زحمتِ عوض کردن، یک مزیت است. ولی در همین نقطهٔ قوت شاید ضعفی هم پیدا کنید؛ مثلاً اینکه بازار تقریباً پر شده و جای رشدِ چندبرابری کم است.
منظورم این نیست که سهمِ خاصی بخرید. منظورم این است که همیشه بپرسید: «چرا این شرکت، و نه هیچ شرکتِ دیگری؟» اگر جوابی نداشتید، شرکت مزیتِ روشنی ندارد.
مدیریت: نانوای کاربلد یا نانوای بیحوصله؟
مدیرانِ خوب میتوانند یک کسبوکارِ متوسط را درست کنند. مدیرانِ بد میتوانند بهترین کسبوکار را هم خراب کنند. برای همین بعضیها میگویند بهجای شرکتِ خوب، دنبالِ مدیرِ خوب بگردید.
مثالِ غیربورسیاش فوتبال است. تیمِ لیورپول بازیکنان و فرهنگِ چندان متفاوتی نداشت؛ ولی در سالهایی که یورگن کلوپ سرمربی بود، مدعیِ قهرمانیِ انگلیس و اروپا شد. در شرکت هم عوض شدنِ مدیرعامل میتواند همهچیز را عوض کند.
از سایتِ شرکت و زندگینامهٔ مدیران چیزِ زیادی نمیفهمید. ما دنبالِ نقطهضعفهایی هستیم که در سایتِ شرکت نوشته نمیشوند. راهِ بهتر این است که ببینید همین مدیر قبلاً در شرکتهای دیگر چه کرده است. در شرکتهای ایرانی این را هم بپرسید: سهامدارِ عمده کیست، دولتی است یا خصوصی، و مدیران با چه منطقی عوض میشوند؟
مشتریها و سهم بازار
شرکتی که فقط یک یا دو مشتریِ بزرگ دارد، دستش بسته است. مثلاً شرکتی که فقط به دولت خدمت میدهد. مشتری میتواند قیمت را پایین نگه دارد و با یک تغییرِ سیاست، کلِ درآمدِ شرکت را به خطر بیندازد. شرکتی که هزاران مشتری دارد، از این بابت آسودهتر است.
سهم بازار یعنی چند درصد از کلِ فروشِ آن کالا مالِ این شرکت است. شرکتی که ۷۰٪ بازار را دارد، معمولاً ارزانتر تولید و پخش میکند. شرکتِ کوچک راهِ سختتری دارد، ولی اگر موفق شود، جای رشدِ بیشتری هم دارد.
پس سهمِ بازارِ بزرگ معمولاً یعنی ریسکِ کمتر، و سهمِ کوچک یعنی احتمالِ بازدهِ بیشتر همراه با ریسکِ بیشتر. انتخاب به روحیهٔ خودتان بستگی دارد.
قیمتگذار یا قیمتپذیر؟
بعضی شرکتها خودشان قیمت تعیین میکنند. بعضی باید هر قیمتی را که دیگران گفتند بپذیرند. این تفاوت در ایران خیلی مهم است.
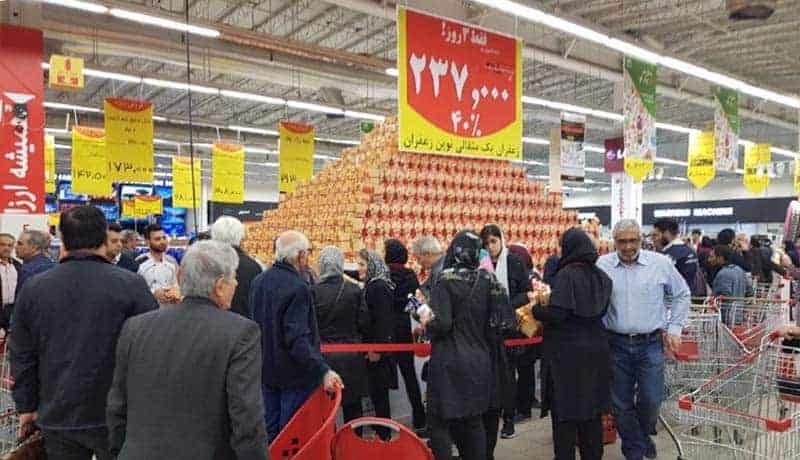
یک فروشگاهِ زنجیرهایِ بزرگ مجبور نیست فقط از یک کارخانه پنیر بخرد. حتی میتواند برای ورودِ یک برند به قفسههایش شرط بگذارد. چنین شرکتی قیمتگذار است.
در مقابل، قیمتِ بعضی کالاها را دولت تعیین میکند. به این کار قیمتگذاریِ دستوری میگویند. در این حالت مواد اولیه گرانتر میشود ولی شرکت اجازه ندارد محصولش را گرانتر بفروشد. خودروسازهای ایرانی سالها همین وضع را داشتهاند. چنین شرکتی قیمتپذیر است و حاشیهٔ سودش همیشه در خطر است.
قوانین و مقررات
در ایران، عوض شدنِ قانون یکی از ریسکهای همیشگی است. ممکن است صبح بیدار شوید و ببینید صادراتِ یک کالا محدود شده یا نرخِ خوراکِ یک صنعت عوض شده است.
مثلاً فرض کنید پیشبینی کردهاید قیمت دلار بالا میرود و سراغِ شرکتهای صادراتی رفتهاید. ولی اگر مقررات بگوید صادرکننده باید ارزش را با نرخی پایینتر از بازارِ آزاد بفروشد، سودی که انتظارش را داشتید کوچک میشود.
شرکتهایی که آلودگیِ زیادی میسازند یا محصولشان برای سلامت مضر است، بیشتر در معرضِ قانونهای تازهاند. دربارهٔ شرکتهای غذایی و دارویی هم احتیاط کنید. خبرِ خراب بودنِ یک خودرو، کارخانه را زمین نمیزند؛ ولی خبرِ خراب بودنِ یک دارو یا غذا میتواند اثری ماندگار بگذارد.
اقتصاد کلان: دلار، تورم و نرخ بهره
شرکتها در خلأ کار نمیکنند. چند عاملِ بزرگ روی همهٔ بازار اثر دارند:
- دلار: دلار گران شود یعنی درآمدِ ریالیِ صادرکنندهها بیشتر میشود؛ ولی واردکنندههای مواد اولیه ضرر میکنند.
- تورم: در تورم، قیمتِ داراییهایی مثل زمین و ماشینآلات بالا میرود؛ ولی هزینهها هم بالا میرود.
- نرخ بهره: سودِ بانکی بالا برود یعنی پول از بورس به سمتِ سپرده و اوراق میرود؛ وامِ شرکتها هم گرانتر میشود.
پس پیش از تحلیلِ هر شرکت، یک نگاه به این سه عدد بیندازید. روندِ کلِ بازار را هم در نظر بگیرید.
تا اینجا شرکت را شناختیم، بیآنکه حتی یک عدد ببینیم. حالا وقتِ آن است که ببینیم عددها همین داستان را تأیید میکنند یا نه.
قسمت دوم: تحلیل کمی و صورتهای مالی
تحلیل کمی یعنی خواندنِ عددهای شرکت. این عددها در صورتهای مالی آمدهاند؛ یعنی گزارشهایی که شرکت دستکم هر سال و معمولاً هر فصل منتشر میکند. سه گزارشِ اصلی داریم. با یک مثالِ خانوادگی راحتتر میشوند.
| صورت مالی | به زبانِ خانه | چه چیزی را نشان میدهد؟ |
|---|---|---|
| ترازنامه | فهرستِ هر چه داریم و هر چه بدهکاریم: خانه، ماشین، طلا، قسطِ وام | داراییها، بدهیها و سهمِ صاحبان سهام در یک روزِ مشخص |
| صورت سود و زیان | حقوقِ ماهانه منهای خرجِ خانه | فروش، هزینهها و سودِ خالصِ یک دوره |
| صورت جریان وجوه نقد | پولی که واقعاً به حساب آمد و رفت | آیا سودِ روی کاغذ به پولِ نقد تبدیل شده است؟ |
نکتهٔ مهم ستونِ آخر است. خانوادهای که روی کاغذ پولدار است ولی آخرِ ماه پولِ نان ندارد، مشکل دارد. شرکت هم همینطور. برای جزئیاتِ هر کدام، مقالههای آشنایی با صورتهای مالی را ببینید.
گزارش ماهانه: خبرِ تازهتر از صورت مالی
صورتهای مالی فصلی و سالانهاند. ولی بیشترِ شرکتهای تولیدی و بازرگانی هر ماه هم گزارش فعالیت ماهانه میدهند؛ یعنی میگویند در آن ماه چقدر تولید کردهاند، چقدر فروختهاند و به چه قیمتی. این گزارشها زودتر از صورت مالی نشان میدهند که کارِ شرکت بهتر شده یا بدتر.
پس اگر فقط یک عادت از این آموزش بردارید، همین باشد: گزارشِ ماهانهٔ سهمهایتان را هر ماه در کدال نگاه کنید.
چهار سؤالی که عددها باید جواب بدهند
یک تحلیلگرِ بنیادی جلوی عددها چند سؤالِ ساده میپرسد. موفقیتِ تحلیل بیشتر از آنکه به جوابِ درست بستگی داشته باشد، به پرسیدنِ سؤالِ درست بستگی دارد.
- فروش رشد میکند؟ فروشِ چند سالِ اخیر را کنارِ هم بگذارید. رشدِ کمتر از تورم یعنی شرکت در عمل کوچکتر شده است.
- شرکت واقعاً سود میکند؟ سودی که از کارِ اصلیِ شرکت میآید مهم است، نه سودِ یکباره از فروشِ یک زمین.
- میتواند بدهیهایش را بدهد؟ نسبتِ بدهی به دارایی و پولِ نقدِ شرکت را ببینید.
- در بدترین حالت چه میشود؟ اگر قیمتِ محصول نصف شود یا خوراک گران شود، شرکت سرِ پا میماند؟
چند نسبتِ مالیِ ضروری برای شروع
نسبتِ مالی یعنی تقسیمِ یک عدد بر عددی دیگر تا بشود شرکتها را با هم مقایسه کرد. برای شروع، همین چند نسبت کافی است.
| نسبت | به زبان ساده | چطور تفسیر کنیم؟ |
|---|---|---|
| EPS (سود هر سهم) | سودِ خالص تقسیم بر تعدادِ سهمها | روندِ رو به بالا خوب است؛ یک سالِ تنها گمراهکننده است. |
| P/E | قیمتِ سهم تقسیم بر سودِ هر سهم | یعنی با سودِ فعلی، چند سال طول میکشد پولتان برگردد. |
| ROE (بازده حقوق صاحبان سهام) | سودِ خالص تقسیم بر سرمایهٔ سهامداران | نشان میدهد مدیریت با پولِ سهامدار چقدر سود ساخته است. |
| حاشیهٔ سود | سود تقسیم بر فروش | از هر ۱۰۰ تومان فروش، چند تومان سود میماند. |
| نسبتِ بدهی | کلِ بدهی تقسیم بر کلِ دارایی | هر چه بالاتر، شرکت در برابرِ گرانیِ وام آسیبپذیرتر است. |
| نسبتِ جاری | داراییهای جاری تقسیم بر بدهیهای جاری | زیرِ ۱ یعنی بدهیِ کوتاهمدت از پولِ دمِ دستِ شرکت بیشتر است. |
هیچکدام از این نسبتها بهتنهایی حکمِ خرید یا فروش نیست. هر نسبت را باید با سالهای قبلِ همان شرکت و با رقیبانِ همصنعتش مقایسه کرد. مثلاً حاشیهٔ سودِ یک فروشگاه همیشه از یک معدن کمتر است و این عیب نیست. برای جزئیات، نسبت P/E چیست را بخوانید.
ارزشگذاری سهام: ارزش ذاتی را چطور تخمین بزنیم؟
ارزشگذاری یعنی رسیدن به یک عدد یا یک محدوده برای ارزشِ سهم. سه روشِ رایج در بازارِ ایران اینهاست.
روش اول: مقایسه با P/E (سادهترین)
بیایید با هم حساب کنیم. این فقط مثال است و عددها واقعی نیستند.
- سهمِ «الف» امروز ۱٬۰۰۰ تومان قیمت دارد.
- پیشبینیِ سودِ هر سهمش برای امسال ۱۵۰ تومان است.
- P/E آن میشود ۱٬۰۰۰ تقسیم بر ۱۵۰؛ یعنی حدودِ ۶٫۷.
- فرض کنید شرکتهای مشابهِ همین صنعت معمولاً با P/E حدودِ ۸ معامله میشوند.
- ارزشِ تقریبی میشود ۱۵۰ ضربِ ۸؛ یعنی ۱٬۲۰۰ تومان.
یعنی قیمتِ امروز حدودِ ۱۷٪ پایینتر از این تخمین است. این فاصله شاید جذاب باشد. ولی دو هشدار دارد: اگر پیشبینیِ سود غلط باشد، همهچیز غلط است؛ و شاید بازار دلیلی برای ارزانتر دیدنِ این سهم داشته باشد که شما هنوز نمیدانید.
روش دوم: جریان نقدیِ تنزیلشده (DCF)
این روش میگوید ارزشِ هر کسبوکار برابرِ پولی است که در آینده به جیبِ صاحبش میآید. ولی پولِ فردا به اندازهٔ پولِ امروز نمیارزد. صد هزار تومانِ پنج سالِ بعد، با این تورم، قدرتِ خریدِ صد هزار تومانِ امروز را ندارد.
پس پولهای آینده را با یک نرخ «تنزیل» میکنیم؛ یعنی کوچکشان میکنیم تا به ارزشِ امروز برسند. بعد همه را جمع میزنیم. این روش دقیقتر است ولی به فرضهای زیادی حساس است. توضیحِ قدمبهقدمش در جریان آزاد نقدی چیست؟ و ارزشگذاری سهام آمده است.
روش سوم: ارزش داراییها (NAV)
برای شرکتهای سرمایهگذاری و هلدینگها، که خودشان سهامِ شرکتهای دیگر را دارند، اغلب جمعِ ارزشِ داراییها را حساب میکنند و بدهیها را کم میکنند. به این خالص ارزش دارایی میگویند.
پس ارزشگذاری یک عددِ قطعی نمیدهد؛ یک محدوده میدهد. هر چه فاصلهٔ قیمت تا پایینِ این محدوده بیشتر باشد، جای خطا برایتان بیشتر است. به این فاصله «حاشیهٔ اطمینان» میگویند.
منبعِ اطلاعات: سایت کدال
مهمترین ابزارِ تحلیلگرِ بنیادی در ایران سامانهٔ کدال است. همهٔ شرکتهای بورس و فرابورس موظفاند صورتهای مالی، گزارشهای ماهانه، آگهیِ مجمع و اطلاعیههای مهمشان را آنجا منتشر کنند.
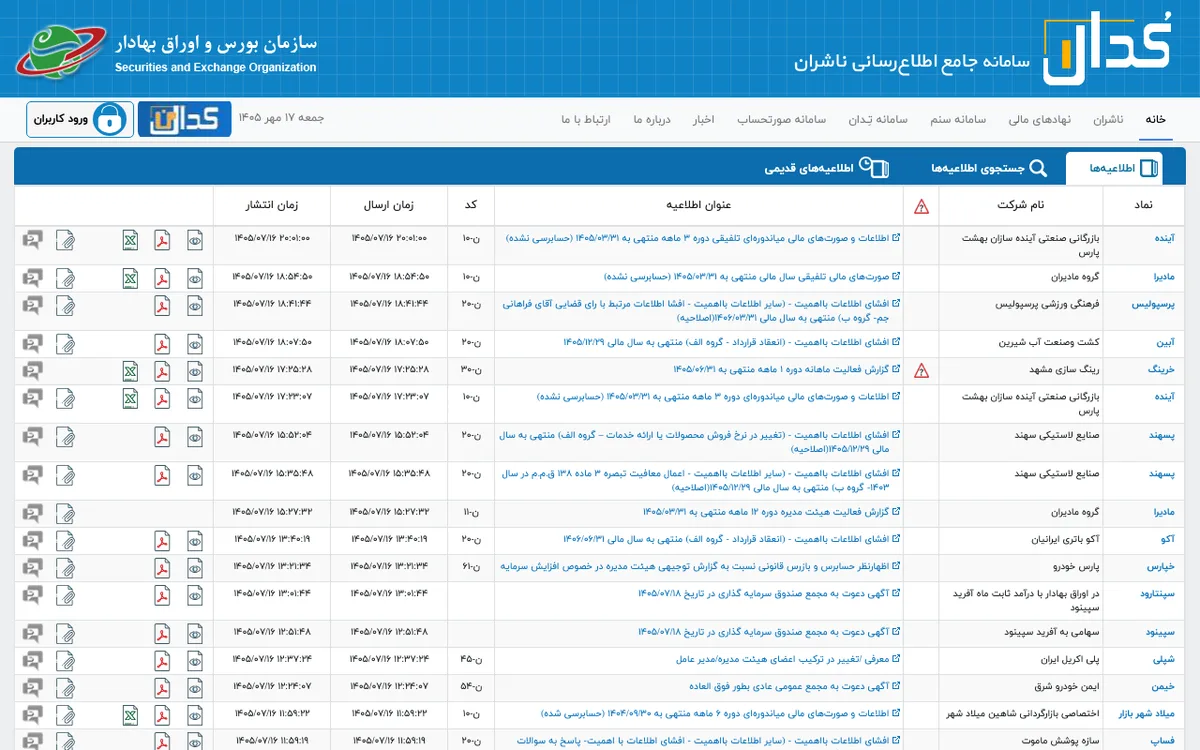
عددهایی که در کانالها و سایتهای دیگر دستبهدست میشود، ممکن است اشتباه یا قدیمی باشد. پس همیشه عددِ اصلی را از خودِ کدال بردارید. طرزِ کار با این سایت را در مقالهٔ کدال چیست؟ نوشتهام.
تحلیل بنیادی بهتر است یا تحلیل تکنیکال؟
این پرسشی است که زیاد میشنوم. تحلیل تکنیکال یعنی پیشبینیِ قیمت با نگاه به نمودار و رفتارِ گذشتهٔ قیمت و حجم؛ روشهایی مثل پرایس اکشن هم زیرمجموعهٔ آناند. این دو به دو پرسشِ متفاوت جواب میدهند.
| موضوع | تحلیل بنیادی | تحلیل تکنیکال |
|---|---|---|
| پرسشِ اصلی | چه بخرم؟ این سهم چقدر میارزد؟ | کی بخرم یا بفروشم؟ |
| داده | صورتهای مالی، صنعت، اقتصاد | نمودارِ قیمت و حجم |
| افقِ زمانی | ماهها تا سالها | روزها تا هفتهها |
| مناسبِ چه کسی؟ | سرمایهگذارِ صبور | معاملهگرِ کوتاهمدت |
من به شخصه در تحلیل تکنیکال قوی نیستم و سهمهایم را بیشتر با تحلیل بنیادی انتخاب کردهام. ولی خیلیها این دو را کنارِ هم به کار میبرند: با بنیادی سهم را انتخاب میکنند و با تکنیکال زمانِ ورود را. اگر دوست دارید هر دو را بسنجید، تکنیکال یا بنیادی؛ بهترین روش انتخاب سهام را بخوانید. برای تکنیکال هم دورهٔ آموزشی تحلیل تکنیکال جداگانه وجود دارد.
شش اشتباهِ رایج در تحلیل بنیادی بورس ایران
- دیدنِ P/E پایین و خریدنِ فوری. گاهی P/E پایین است چون بازار انتظار دارد سودِ سالِ بعد کم شود.
- اعتماد به سودِ یکباره. سودی که از فروشِ زمین یا سهامِ یک شرکتِ دیگر آمده، تکرار نمیشود.
- فراموش کردنِ تورم. فروشی که ۳۰٪ رشد کرده در سالی با تورمِ ۴۰٪، در واقع کوچکتر شده است.
- نادیده گرفتنِ قیمتگذاریِ دستوری و نرخِ ارز. در ایران یک بخشنامه میتواند کلِ حسابِ شما را عوض کند.
- عاشقِ سهم شدن. تحلیل را برای این انجام دهید که حقیقت را ببینید، نه برای اینکه تصمیمِ قبلیتان را توجیه کنید.
- یک بار تحلیل کردن و دیگر نگاه نکردن. شرکت عوض میشود. گزارشهای ماهانه و فصلی را دنبال کنید.
پس بخشِ بزرگی از تحلیل بنیادی، پرهیز از همین اشتباههای ساده است.
چکلیستِ تحلیل بنیادی پیش از خریدِ سهم
پیش از اینکه سفارشِ خرید بدهید، این فهرست را تیک بزنید. اگر جوابِ چند مورد را نمیدانید، هنوز آمادهٔ خرید نیستید.
- میتوانم در دو جمله بگویم این شرکت چه کار میکند و پولش از کجا میآید.
- میدانم صنعتش رو به رشد است یا نه، و قیمتِ محصولش را چه کسی تعیین میکند.
- مزیت رقابتیِ شرکت را میشناسم.
- دربارهٔ مدیران و سهامدارِ عمده چیزی میدانم.
- روندِ فروش و سودِ دستکم سه سالِ اخیر را دیدهام.
- بدهی و پولِ نقدِ شرکت را بررسی کردهام.
- آخرین گزارشهای ماهانه را در کدال خواندهام.
- یک محدودهٔ ارزش حساب کردهام و فاصلهاش با قیمت را میدانم.
- میدانم اگر دلار، نرخ بهره یا قانون عوض شود، چه بر سرِ این شرکت میآید.
- از قبل تصمیم گرفتهام چه خبری مرا به فروش وامیدارد.
آموزش رایگان تحلیل بنیادی یا دورهٔ تحلیل بنیادی؟
برای شروع، آموزش رایگان کافی است. همین مقالهها را به این ترتیب بخوانید: اول همین راهنما، بعد تحلیل بنیادی سهام به زبان ساده؛ قسمت دوم: تحلیل کمی برای نسبتها و ارزشگذاری با جزئیاتِ بیشتر، و بعد ارزش ذاتی یا بازاری.
بعد یک شرکت را انتخاب کنید که کسبوکارش را میفهمید. صورتهای مالی و گزارشهای ماهانهاش را بخوانید و تحلیلتان را بنویسید. تحلیل بنیادی با خواندن یاد گرفته نمیشود؛ با تمرین یاد گرفته میشود.
اگر خواستید راه را کوتاهتر کنید و تحلیلِ شرکتهای واقعیِ بورس ایران را قدمبهقدم ببینید، دوره آموزشی تحلیل بنیادی در بازار بورس ایران برای همین ساخته شده است. ولی هیچ دورهای جای تمرینِ خودتان را نمیگیرد.
سوالات متداول
تحلیل بنیادی چیست به زبان ساده؟
تحلیل بنیادی یعنی بررسی کسبوکار، صنعت، مدیریت و صورتهای مالی یک شرکت تا بفهمیم سهمش واقعاً چقدر میارزد. بعد این ارزش را با قیمت بازار مقایسه میکنیم تا ببینیم سهم گران است یا ارزان.
تحلیل بنیادی را از کجا شروع کنیم؟
از شناخت شروع کنید، نه از عدد. اول اقتصاد و صنعت را ببینید، بعد بفهمید شرکت دقیقاً چه میفروشد و مزیتش چیست. پس از آن صورتهای مالی و گزارشهای ماهانه را در کدال بخوانید و در آخر ارزش را تخمین بزنید.
تحلیل کیفی و کمی چه فرقی دارند؟
تحلیل کیفی چیزهایی را میسنجد که با عدد گفته نمیشوند، مثل مدل کسبوکار، مزیت رقابتی، مدیریت و قوانین. تحلیل کمی با عددها کار میکند، یعنی فروش، سود، بدهی و نسبتهای مالی. تحلیل کامل به هر دو نیاز دارد.
آیا بدون دانش حسابداری میشود تحلیل بنیادی یاد گرفت؟
بله. برای شروع کافی است سه صورت مالی اصلی و چند نسبت ساده مثل سود هر سهم، نسبت قیمت به سود و نسبت بدهی را بفهمید. حسابداری عمیق برای تحلیل حرفهای لازم میشود، نه برای قدمهای اول.
یادگیری تحلیل بنیادی چقدر طول میکشد؟
مفاهیم پایه را در چند هفته میشود یاد گرفت. ولی مهارت واقعی با تمرین روی شرکتهای واقعی و چند ماه پیگیری گزارشها به دست میآید. بهتر است با یک یا دو صنعت که میشناسید شروع کنید.
اطلاعات تحلیل بنیادی سهام را از کجا بگیریم؟
منبع اصلی سامانه کدال است. همه شرکتهای بورس و فرابورس صورتهای مالی، گزارش فعالیت ماهانه، آگهی مجمع و اطلاعیههای مهم خود را آنجا منتشر میکنند. عددهای سایتها و کانالهای دیگر را همیشه با کدال تطبیق دهید.
تحلیل بنیادی بهتر است یا تحلیل تکنیکال؟
هیچکدام بهطور مطلق بهتر نیست. تحلیل بنیادی میگوید چه سهمی ارزش خریدن دارد و برای سرمایهگذاری بلندمدت مناسبتر است. تحلیل تکنیکال بیشتر به زمان خرید و فروش کمک میکند. خیلیها این دو را کنار هم به کار میبرند.
آیا P/E پایین یعنی سهم ارزان است؟
نه همیشه. نسبت قیمت به سود پایین ممکن است به این دلیل باشد که بازار انتظار دارد سود سال بعد کم شود، یا سود امسال یکباره و تکرارنشدنی بوده است. این نسبت را باید با سالهای قبل و رقیبان همصنعت مقایسه کرد.
جمعبندی
تحلیل بنیادی یعنی همان سؤالهایی که پیش از خریدِ نانواییِ سرِ کوچه میپرسیدید، این بار برای شرکتی در بورس. اول کسبوکار، صنعت، مزیت و مدیریت را بشناسید. بعد ببینید عددها همین داستان را تأیید میکنند یا نه. در آخر یک محدودهٔ ارزش حساب کنید و با قیمت بسنجید.
تحلیل بنیادی سودِ تضمینی نمیدهد و نمیگوید قیمت کی به ارزش میرسد. ولی کمک میکند بدانید چه میخرید و چرا. پس دفعهٔ بعد که کسی سهمی را پیشنهاد داد، اول از خودتان بپرسید: «این شرکت دقیقاً چه کار میکند، و چقدر میارزد؟» تصمیمِ نهایی با خودتان است.
ممنون مطلبتان بسیاز آموزنده وکامل ورسا بو
برای من به عنوان یک مبتدی، بسیار آموزنده بود
خیلی مفید و عالی بود.
با سلام و خسته نباشید خدمت کلیه کادر تالاربورس
مطالب واقعا مفید و آموزند بودند من نهایت استفاده رو از این مطالب و مطالبهای پیشتر بردهام
با آرزوی سر افرازی و سربلندی برای کلیه پرسنل تالار بورس
بسیارعالی ممنونم
خداوند به شما عزیزان سلامتی و توفیق روز افزون عنایت فرماید که این چنین بی دریغ و بدون چشمداشتی دیگران را از دانش و تحقیق خود بهره مند می سازید.
با تشکر از توضیحات مفیدتان
لطفا به این سوال جواب بده چگونه به ارزش ذاتی هر سهم پی ببریم واگر فرمول خاصی داره یاد بده ارزش ذاتی هر سهم چقدر وچگونه بدست می آیدچیزهای کلی نگو
سلام بر شما. چشم، یک مقاله کامل در مورد محاسبه ارزش ذاتی خواهیم نوشت
قابل فهم ، کامل بود خسته نباشید
با سلام.تشکر وسپاس از توضیحات خوب شما.اگر توضیحاتی در ارتباط با مدت زمانی که طول میکشدتا حق تقدم به سهام اصلی تبدیل شود ارائه بفرمایید .ممنون هستم
با سلام
بسیار عالی .فکر کنم در صورت امکان اگر به شکلی کاربردی و ملموس تر با ذکر چند مثال که از جمع بندی همه عوامل به نتیجه ای مشخص برسه باشه بسیار مفید تر خواهد بود
با تشکر
خیلی ساده وعمیق وقابل درک بود
بسیار عالی ومفید وآموزنده
خیلی آموزنده بود / ممنون
ممنون خیلی امزنده بود
خدا قوت ، مطالب عالي واموزنده ، لطفا در مورد بازار آتي و فاركس هم مطالبي بگذاريد
عالی بود
باتشکر از مدیر گروه اطاعات روشن ومفاهیم رسا برای کاربران از طریق ایمیل میفرستند
عالی بود ممنون
خیلی متشکرم بابت اطلاعات مفید و گویای شما.
سلام ،سپاسگذارم،مطالب بسیار روان و مفید بود خدا قوت
با سلام و خسته نباشید خدمت تمامی اساتید و دست اندرکاران گرامی تالار بورس، مطالب ارسالی مربوط به تحلیل فاندامنتال بسیار جامع و کامل بود.دست مریزاد
سلامت و مانا باشید
خيلى خوب و روان بود مطالب
قابل فهم و آموزنده بود . با تشکر
اگر مطالب با ذکر مثال باشن خیلی بهتر درک پذیر میشن.واقعا ممنون از شما
عالی
ممنون بابت همچین مطالب مفید و ارزنده ای که در اختیار عموم قرار می دهید، موفقیت های روز افزون برای شما آرزومندم.
متشکر از لطف شما
سلام،من نمی دونم این مثال فولاد آلیاژی یزد را ایشون از کجا آورده ولی من تا چند سال پیش که با این شرکت کار میکردم آلیاژهای فولادی تولید می کرد.به نظرم بد نیست حداقل یک سری به سایتشون بزنین
فولای
موضوع فعالیت : خرید یا اجاره زمین و خرید ماشین آلات و لوازم یدکی و مواد اولیه مورد نیاز از داخل یا خارج از کشور و ایجاد تاسیسات مربوطه بمنظور تولید انواع قطعات و مقاطع آماده سازی شده فولادی، انواع فعالیتهای بازرگانی اعم از خرید و فروش کالاهای تجاری، تصدی خدمات معاملاتی و اوراق بهادار و قرضه و خرید و فروش سهام و بطور کلی انجام هرگونه فعالیتی که به نحوی به موضوع شرکت باشد.
منبع: TSETMC
خب این اون چیزیه که توی اساسنامه ثبت شرکت می نویسن،متاسفانه توی ایران اینجوریه .اکثر شرکتها تقریبا همینه.همه چیز می نویسن که اگه یک زمانی بخواهم کار کنن مشکلی نباشه.اما این شرکت در حال حاضر تولید کننده فولاد آلیاژیه و اخیرا رکورد هم زده
بله، البته شرکت زیمنه فعالیت دیگه هم داره مثل تمام کاری، تابگیری و تست ابعاد
البته نمیشه از ارزش این مقاله و همتی که نویسنده برای آموزش به خرج داده گذشت.ممنون
یک دنیا ممنون از لطف شما
بسیار عالی بود.تشکر از تیم با تجربه تالاربورس موفقیت و پیروزی.جناب حامد ثقفی و همکاران تلاشگران رااز ایزد یکتا خواستارم.
ط
ممنون عالی بود استاد
بسیار عالی و خوب بود ممنون از اینکه معلومات خود را در اختیار می گذارید.
بسیار عالی و کاربردی.مرررسی???
خوب و روان موارد مقدماتی عنوان و توضیح داده شد.
خیلی عالی فقط خیلی خوب میشه اگه وقتی قیمت های بعدی اومد، لینکشون رو زیر همین مقاله اضافه کنید ممنون
سلام.عالی بود.ممنون.
سلام من فک میکنم انجام این تحلیل ها و نتیجه گیری درست از اونها کار خیلی پیچیده و زمان بری باشه. چه بهتر که نرم افزاری داشته باشیم که این کار ها رو انجام بده و فقط به ما بگه که این شرکت یا سهم بنیادی هست یا نه . مث نرم افزار دایره طلایی سهام که فقط مختص تحلیل بنیادی هست. من از این نرم افزار استفاده می کنم و استفاده از اون رو برای همه دوستان هم پیشنهاد می کنم
تحلیل کیفی چیزی نیست که بشه با نرمافزار انجام داد و کمی سلیقه و خلافیت انسانی نیاز داره. هرچند نرمافزارها میتونن برخی محاسبهها رو ساده کنن
سلام
مقاله بسیار مفیدی بود استفاده کردم،ولی من یه مشکل دارم
قبلاً بسته آموزشی تحلیل تکنیکال رو گرفتم و تکنیکالم خوب شد گفتم بسته بنیادی هم باید یاد بگیرم،بالاخره بسته آموزشی با مدرسی آقای علی مرادی گرفتم که تدریسشم خیلی خوبه ولی من هر چی نگاه می کنم متوجه نمیشم،البه این بسته حرفه ایه و مقدماتی نیست میخوام بدونم روشی هست که بشه به صورت ساده یاد گرفت؟
واقعا دیگه درمونده شدم ممنون میشم اگه کمکی کنید
تشکر فراوان . بسیار آموزنده و جامع بود . بنده در تلاش برای یاد گیری تحلیل تکنیکال و فعالیت در ارز دیجیتال هستم قبل از آن گفتم با تحلیل بنیادی یه آشنایی مختصر پیدا کنم که مطالبتون برام بسیار مفید بود