
تفاوت دیفای و سیفای: مالی غیرمتمرکز در برابر متمرکز به زبان ساده
فهرست مطالب۱۴ بخش
- سیفای چیست؟ همان صرافی و پلتفرمی که میشناسیم
- دیفای چیست؟ خدمات مالی بیواسطه
- تفاوت دیفای و سیفای در یک جدول
- حضانت دارایی؛ مهمترین فرق که کمتر کسی جدی میگیرد
- دیفای امنتر است یا سیفای؟
- کجا سیفای پول آدمها را برده است
- کجا دیفای پول آدمها را برده است
- مزایا و معایب سیفای و دیفای
- مزایای سیفای
- معایب سیفای
- مزایای دیفای
- معایب دیفای
- مثال عددی: یک سپردهی ساده در سیفای و دیفای
- چه کسی جوابگوست وقتی مشکلی پیش بیاید؟
- سیدیفای چیست؟ چیزی میان این دو
- کاربر ایرانی بین دیفای و سیفای چه چیزهایی را باید بداند؟
- چکلیست من پیش از اینکه پول را به هر کدام بسپارید
- اشتباههای رایج در انتخاب بین دیفای و سیفای
- سوالات متداول
- جمعبندی
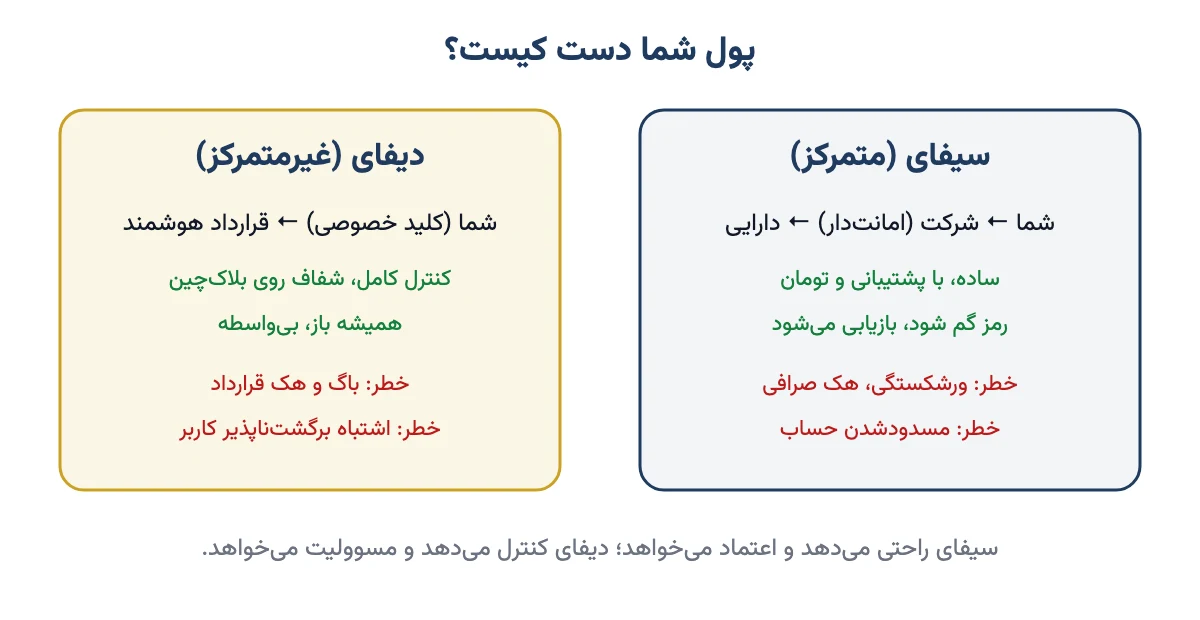
خیلیها از من میپرسند: «دیفای امنتر است یا صرافیای که همه از آن خرید میکنند؟» جواب کوتاه این است: تفاوت دیفای و سیفای در این است که پولتان دست کیست. در سیفای (مالی متمرکز) یک شرکت دارایی شما را نگه میدارد و مسوول است. در دیفای (مالی غیرمتمرکز) خودتان کلید را دارید و یک برنامهی کامپیوتری کار را انجام میدهد. هیچکدام بیخطر نیست؛ فقط جنس خطرشان فرق دارد.
در این نوشته قدمبهقدم میبینیم هر کدام چطور کار میکند، کجا به کار میآید، کجا پول آدمها را برده و یک آدم معمولی مثل من و شما چطور بین این دو انتخاب کند.
سیفای چیست؟ همان صرافی و پلتفرمی که میشناسیم
سیفای یعنی CeFi یا Centralized Finance؛ یعنی «مالی متمرکز». هر جا یک شرکت وسط کار باشد، حساب کاربری بسازید، مدرک شناسایی بدهید و داراییتان در حساب آن شرکت بماند، با سیفای سروکار دارید. صرافیهای ارز دیجیتال داخلی که با تومان خرید و فروش میکنند، نمونهی آشنای سیفای هستند.
سیفای را مثل بانک تصور کنید. پول را به بانک میسپارید و در دفتر بانک یک عدد کنار نام شما نوشته میشود. وقتی میخواهید برداشت کنید، بانک باید پول را بدهد. شما به بانک اعتماد کردهاید، نه به خود اسکناسها.
کارهایی که سیفای معمولا انجام میدهد:
- خرید و فروش رمزارز با تومان یا با ارزهای دیگر، در یک دفتر سفارش (فهرست خریدارها و فروشندهها).
- نگهداری دارایی در کیف پولهای خود شرکت؛ به این میگویند «حضانت دارایی» یا Custody.
- احراز هویت یا KYC؛ یعنی شرکت باید بداند مشتریاش کیست. صرافیهای داخلی این را از همه میخواهند.
- محصولهای سود مثل سپردهی رمزارز، استیکینگ از طرف کاربر و وام با وثیقه.
- پشتیبانی؛ اگر رمزتان را گم کنید یا اشتباهی کنید، کسی هست که جواب بدهد.
پس سیفای یعنی یک امانتدار وسط کار است. راحت است، ولی همهچیز به درستکاری و توان همان امانتدار بستگی دارد. سازوکار صرافیها را جدا در مطلب صرافی متمرکز و غیرمتمرکز و دکس تریدینگ باز کردهام.
دیفای چیست؟ خدمات مالی بیواسطه
دیفای یعنی DeFi یا Decentralized Finance؛ یعنی «مالی غیرمتمرکز». همان کارهای مالی، یعنی معامله، وام، سپرده و پسانداز، این بار بدون شرکت واسطه انجام میشود. به جای کارمند و دفتر بانک، یک قرارداد هوشمند روی بلاکچین کار را انجام میدهد.
قرارداد هوشمند را مثل دستگاه فروش خودکار نوشابه ببینید. سکه را میاندازید و دکمه را میزنید؛ دستگاه کارش را میکند. لازم نیست به فروشنده اعتماد کنید، چون فروشندهای در کار نیست. ولی اگر دستگاه خراب ساخته شده باشد، کسی هم نیست که پولتان را پس بدهد.
در دیفای چند چیز با سیفای فرق دارد:
- کیف پول غیرامانی: دارایی در کیف پولی است که فقط شما کلیدش را دارید. هیچ شرکتی آن را نگه نمیدارد.
- بیحساب کاربری: کیف پول را وصل میکنید و کار را شروع میکنید. خود پروتکل از کسی مدرک شناسایی نمیخواهد.
- همهچیز روی بلاکچین ثبت است: هر تراکنش برای همه قابل دیدن است. پس دیفای ناشناس نیست؛ فقط به جای نام، نشانی کیف پول دیده میشود.
- همیشه باز: شب و روز و تعطیل ندارد.
شرح کاملتر دیفای، صرافیهای دکس و کاربردهایش را در مطلب دیفای چیست نوشتهام. اینجا تمرکزمان روی مقایسه است.
تفاوت دیفای و سیفای در یک جدول
بیایید ده فرق اصلی را کنار هم بگذاریم. این جدول را میشود هر بار که با یک سرویس تازه روبهرو شدید، دوباره نگاه کرد.
| موضوع | سیفای (متمرکز) | دیفای (غیرمتمرکز) |
|---|---|---|
| چه کسی دارایی را نگه میدارد؟ | شرکت (امانتدار) | خودتان، در کیف پول شخصی |
| به چه کسی اعتماد میکنید؟ | به مدیران و کارمندان شرکت | به کد قرارداد هوشمند |
| احراز هویت (KYC) | لازم است | در خود پروتکل خواسته نمیشود |
| ریسک اصلی | ریسک طرف مقابل: ورشکستگی، هک صرافی، مسدودشدن حساب | ریسک کد: باگ، هک پروتکل، اشتباه خود کاربر |
| اگر رمز را گم کنید | با پشتیبانی بازیابی میشود | اگر عبارت بازیابی گم شود، دارایی از دست رفته است |
| شفافیت | دفتر داخلی شرکت؛ از بیرون دیده نمیشود | همهچیز روی بلاکچین قابل دیدن است |
| پول رایج (تومان) | واریز و برداشت تومان ممکن است | فقط با رمزارز کار میکند |
| هزینه | کارمزد معامله و برداشت | کارمزد شبکه (گس) و کارمزد استخر؛ گاهی متغیر و زیاد |
| سادگی برای تازهکار | ساده؛ مثل اپ بانک | سختتر؛ هر اشتباه برگشتناپذیر است |
| قانون و نظارت | زیر قانون کشور محل فعالیت | نظارت مستقیم کم؛ قانونها در دنیا هنوز در حال شکلگیری است |
اگر این جدول را در یک جمله خلاصه کنم: سیفای راحتی میدهد و در عوض اعتماد میخواهد؛ دیفای کنترل میدهد و در عوض مسوولیت میخواهد.
حضانت دارایی؛ مهمترین فرق که کمتر کسی جدی میگیرد
جملهای در دنیای رمزارز هست که بارها شنیدهاید: «کلید نداری، سکه نداری.» یعنی اگر کلید خصوصی کیف پول دست شما نباشد، آن رمزارز در عمل مال شما نیست؛ فقط یک وعده است که شرکت داده.
یک تشبیه ساده: سکهی طلایی که در صندوق امانات بانک گذاشتهاید با سکهای که در خانه دارید فرق دارد. سکهی بانک امنتر از دزد خانه است. ولی اگر بانک درش را ببندد، دست شما به آن نمیرسد. سکهی خانه همیشه در دسترس است، ولی اگر گمش کنید یا دزد ببرد، کسی جوابگو نیست.
در سیفای، وقتی موجودی را در صرافی میبینید، در واقع یک عدد در دفتر صرافی است. خود رمزارزها در کیف پولهای بزرگ شرکت، کنار دارایی هزاران نفر دیگر نگه داشته میشود. در دیفای، رمزارز در کیف پول خودتان است و فقط وقتی که خودتان تایید کنید، به یک قرارداد هوشمند سپرده میشود.
پس پیش از هر چیز بپرسید: «کلید این دارایی دست کیست؟» تفاوت کیف پول سرد و گرم هم از همین پرسش شروع میشود.
دیفای امنتر است یا سیفای؟
این پرسش جواب «این یا آن» ندارد. هر کدام از یک جا آسیبپذیر است. بیایید هر دو را منصفانه ببینیم.
کجا سیفای پول آدمها را برده است
خطر بزرگ سیفای «ریسک طرف مقابل» است. یعنی ممکن است شرکتی که پول را نگه میدارد، نتواند یا نخواهد آن را پس بدهد. این خطر چند شکل دارد:
- ورشکستگی و مدیریت بد: در سال ۲۰۲۲ یکی از بزرگترین صرافیهای متمرکز جهان در چند روز فرو ریخت، چون پول مشتریها را جای دیگری خرج کرده بود. داستانش را در ماجرای ورشکستگی یک صرافی بزرگ متمرکز نوشتهایم. در همان سال چند شرکت وامدهی رمزارز هم برداشت را بستند و ورشکست شدند.
- هک صرافی: طبق گزارش شرکتهای تحلیل بلاکچین، در سال ۲۰۲۵ حدود ۳٫۴ میلیارد دلار رمزارز دزدیده شد و بیشتر آن از سرویسهای متمرکز بود، نه از پروتکلهای دیفای. یک هک بزرگ به تنهایی بیش از یک میلیارد دلار برد.
- هک در ایران هم اتفاق افتاده: خرداد ۱۴۰۴ یکی از بزرگترین صرافیهای داخلی هک شد و دهها میلیون دلار از کیف پولهایش بیرون رفت. این یادآوری است که خطر امانتدار برای ما هم واقعی است.
- مسدودشدن حساب: صرافی ممکن است به دستور قانون یا به تصمیم خودش حساب را ببندد یا برداشت را محدود کند.
کجا دیفای پول آدمها را برده است
در دیفای امانتدار نیست، ولی خطر از بین نرفته؛ فقط جایش عوض شده:
- باگ و هک قرارداد هوشمند: اگر در کد یک اشکال باشد، هکر میتواند استخر را خالی کند. هیچ بانک مرکزی و بیمهای پشتش نیست.
- اشتباه خود کاربر: فرستادن به نشانی غلط، امضای یک تراکنش مشکوک یا لو رفتن عبارت بازیابی کیف پول. در دیفای هیچ دکمهی «برگشت» وجود ندارد.
- کلاهبرداری و پروژهی جعلی: سازندهی پروژه پول استخر را برمیدارد و ناپدید میشود. در دنیای رمزارز به این میگویند «راگپول» (Rug Pull).
- شکست سازوکار: سال ۲۰۲۲ یک استیبلکوین الگوریتمی بزرگ از دلار جدا شد و دهها میلیارد دلار ارزش در چند روز تقریبا به صفر رسید. چرا استیبلکوینها با هم فرق دارند را در استیبل کوین چیست ببینید.
پس جواب صادقانه این است: برای تازهکار، یک صرافی معتبر و قانونی معمولا کمخطرتر است، چون اشتباههای فنی کمتری از دستش برمیآید. برای کسی که فن را خوب بلد است، دیفای خطر امانتدار را حذف میکند ولی همهی مسوولیت را روی دوش خودش میگذارد.
مزایا و معایب سیفای و دیفای
بیایید مزایا و معایب را جدا جدا بنویسیم تا تصمیم سادهتر شود.
مزایای سیفای
- ساده است و تقریبا مثل اپ بانک کار میکند.
- تومان را مستقیم میگیرد و پس میدهد؛ پل بین پول رایج و رمزارز است.
- اگر رمز را فراموش کنید، پشتیبانی هست.
- زیر قانون کشور است و دستکم یک طرف مشخص برای شکایت وجود دارد.
- معمولا معاملهی بازارهای پرحجم در آن سریع و ارزان است.
معایب سیفای
- کلید دارایی دست شما نیست.
- دفتر شرکت شفاف نیست و نمیدانید واقعا چقدر دارایی پشت موجودیها هست.
- ممکن است حساب بسته یا برداشت محدود شود.
- یک هک یا یک مدیر بدکار میتواند پول هزاران نفر را یکجا ببرد.
مزایای دیفای
- دارایی دست خودتان است و کسی نمیتواند آن را بیاجازهی شما جابهجا کند.
- همهچیز روی بلاکچین ثبت است و قانون بازی را از قبل میشود دید.
- همیشه باز است و منتظر ساعت کاری کسی نمیماند.
- بخشهای مختلفش مثل قطعههای لگو به هم وصل میشوند؛ مثلا رسید سپرده را میشود جای دیگری به کار برد.
معایب دیفای
- هر اشتباه برگشتناپذیر است.
- کارمزد شبکه گاهی زیاد و غیرقابل پیشبینی است.
- تومان ندارد؛ برای ورود و خروج باز هم به یک صرافی متمرکز نیاز دارید.
- کد ممکن است باگ داشته باشد و بیمهای در کار نیست.
- یاد گرفتنش وقت میخواهد و برای تازهکار گیجکننده است.
پس میبینید که مزیت یکی، تقریبا همان عیب دیگری است. هیچکدام برندهی مطلق نیست.
مثال عددی: یک سپردهی ساده در سیفای و دیفای
بیایید با هم حساب کنیم. عددها فقط مثالاند و قیمت روز نیستند؛ قیمت لحظهای رمزارزها را در صفحهی قیمت ارزهای دیجیتال امروز ببینید.
فرض کنید ۱٬۰۰۰ تتر دارید و میخواهید آن را یک سال جایی بگذارید که سود بگیرد. دو راه پیش روی شماست.
- راه سیفای: یک پلتفرم متمرکز میگوید «سالانه ۸٪ سود ثابت». شما فقط دکمه را میزنید. پایان سال باید ۱٬۰۸۰ تتر داشته باشید. ولی این ۸٪ را چه کسی و از کجا میدهد؟ شرکت پول شما را به دیگران وام میدهد یا جای دیگری میگذارد. شما نمیبینید کجا. اگر شرکت ضرر کند یا ورشکست شود، ممکن است نه ۸۰ تتر سود بگیرید، نه ۱٬۰۰۰ تتر اصل پول.
- راه دیفای: همان ۱٬۰۰۰ تتر را از کیف پول خودتان در یک پروتکل وامدهی میگذارید. نرخ سود ثابت نیست و با عرضه و تقاضا بالا و پایین میرود؛ فرض کنیم میانگین سال ۵٪ شود. یعنی ۵۰ تتر. حالا هزینهها را کم کنید: اگر دو بار کارمزد شبکه، روی هم ۱۰ تتر، داده باشید، سود خالص ۴۰ تتر است؛ یعنی حدود ۴٪.
در نگاه اول ۸٪ از ۴٪ بهتر است. ولی یک سوال ساده بپرسید: چرا یکی دو برابر دیگری سود میدهد؟ معمولا سود بیشتر یعنی خطر بیشتری که دیده نمیشود. بیشتر شرکتهایی که در ۲۰۲۲ ورشکست شدند، همین سودهای ثابت و وسوسهانگیز را وعده داده بودند.
از آن طرف، آن ۴٪ دیفای هم بیخطر نیست. اگر قرارداد هوشمند هک شود، کل ۱٬۰۰۰ تتر میتواند از بین برود. پس فرق اصلی در عدد سود نیست؛ در این است که خطر را کجا میپذیرید. سازوکار وامدهی و نسبت وثیقه را در وام ارز دیجیتال چیست مفصل گفتهام.
چه کسی جوابگوست وقتی مشکلی پیش بیاید؟
بیشتر آدمها این پرسش را وقتی میپرسند که دیر شده. پس بهتر است از قبل بدانید در هر موقعیت چه کسی پاسخگوست.
| اتفاق | در سیفای | در دیفای |
|---|---|---|
| رمز ورود را فراموش کردید | با احراز هویت دوباره بازیابی میشود | رمز اپ کیف پول با عبارت بازیابی برمیگردد؛ اگر آن هم گم شده باشد، راهی نیست |
| به نشانی اشتباه فرستادید | گاهی پشتیبانی کمک میکند، گاهی نه | تقریبا همیشه از دست رفته است |
| سرویس هک شد | بستگی به توان و تصمیم شرکت برای جبران دارد | معمولا جبرانی نیست، مگر پروژه خودش داوطلبانه بپردازد |
| سرویس تعطیل یا ورشکست شد | ماهها یا سالها پروندهی حقوقی؛ شاید بخشی برگردد | داراییای که در کیف پول خودتان مانده، سالم است |
| حسابتان مسدود شد | تا رفع مشکل به پول دسترسی ندارید | خود پروتکل حساب را نمیبندد، ولی سایتهای واسط ممکن است دسترسی را محدود کنند |
این جدول نشان میدهد که هیچکدام چتر نجات کامل ندارد. فقط شکل آسیب فرق میکند.
سیدیفای چیست؟ چیزی میان این دو
بعضی پلتفرمها خودشان را «سیدیفای» یا CeDeFi مینامند؛ یعنی ترکیبی از متمرکز و غیرمتمرکز. معمولا یک شرکت متمرکز است که بخشی از کارش را روی قرارداد هوشمند انجام میدهد، یا یک پروژهی دیفای که یک شرکت مشخص مدیریتش میکند.
این واژه خودش بد نیست، ولی گاهی برای بازاریابی به کار میرود. پرسش اصلی همان است که گفتم: کلید دارایی دست کیست و اگر مشکلی پیش بیاید، چه کسی جوابگوست؟ اگر کلید دست شرکت است، در عمل با سیفای سروکار دارید، هر نامی که رویش گذاشته باشند.
کاربر ایرانی بین دیفای و سیفای چه چیزهایی را باید بداند؟
برای ما چند نکتهی خاص وجود دارد که در متنهای خارجی نمیبینید:
- پل تومان فقط سیفای است. برای تبدیل تومان به رمزارز و برعکس، باید از صرافیهای داخلی دارای احراز هویت استفاده کرد. دیفای تومان نمیشناسد.
- قانون را جدی بگیرید. وضعیت قانونی خرید، فروش و نگهداری رمزارز در ایران چند بار عوض شده است. پیش از هر کاری مطلب آیا ارز دیجیتال در ایران قانونی است را بخوانید.
- هیچ پروتکلی پشتیبان شما در ایران نیست. اگر در دیفای ضرر کنید، مرجعی برای شکایت ندارید.
- امنیت حساب صرافی داخلی را با احراز هویت دو عاملی بالا ببرید و بیش از نیاز موجودی در صرافی نگه ندارید.
پس برای بیشتر کاربرهای ایرانی، سیفای داخلی درِ ورود و خروج است و دیفای اگر به کار بیاید، یک ابزار تکمیلی برای کسی است که آن را خوب یاد گرفته است.
چکلیست من پیش از اینکه پول را به هر کدام بسپارید
این پرسشها را پیش از سپردن هر مبلغی، از خودتان بپرسید:
- کلید دارایی دست کیست؟ من یا شرکت؟
- اگر فردا این سرویس تعطیل شود، چه بخشی از پولم برمیگردد؟
- سودی که وعده داده، از کجا میآید؟ اگر نمیدانم، چرا باید باور کنم؟
- برای سیفای: مجوز و سابقهاش چیست؟ برداشتها بهموقع انجام میشود؟
- برای دیفای: کد قرارداد بارها بررسی امنیتی شده؟ چند سال است بیحادثه کار میکند؟ چقدر پول در آن قفل شده؟
- عبارت بازیابی کیف پولم را روی کاغذ و دور از گوشی و ایمیل نوشتهام؟
- آیا این پول را لازم دارم؟ اگر کل آن از دست برود، زندگیام به هم میریزد؟
توصیهی من این است که اگر به پرسش آخر جواب «بله» دادید، اصلا سراغ هیچکدام از محصولهای سود رمزارزی نروید.
اشتباههای رایج در انتخاب بین دیفای و سیفای
- فکر کردن که غیرمتمرکز یعنی بیخطر. دیفای خطر امانتدار را برمیدارد، نه خطر را به طور کامل.
- فکر کردن که صرافی بزرگ یعنی ورشکست نمیشود. بزرگترین فروپاشیهای تاریخ رمزارز مال سرویسهای بزرگ متمرکز بوده است.
- دنبال کردن بالاترین عدد سود. سود بالا معمولا یعنی خطری که پنهان مانده.
- نگه داشتن همهی دارایی در یک جا. چه صرافی، چه یک پروتکل. تقسیم کردن، آسیب یک اتفاق را کوچک میکند.
- امضا کردن تراکنش بدون خواندن. در دیفای بیشتر سرقتها با یک امضای بیدقت شروع میشود؛ سایتهای جعلی دقیقا شبیه سایت اصلی ساخته میشوند.
- یاد نگرفتن پیش از ورود. اول با مبلغ بسیار کم امتحان کنید. مفهومهایی مثل استخر نقدینگی و ضرر ناپایدار را پیش از سپردن پول بفهمید.
سوالات متداول
تفاوت دیفای و سیفای به زبان ساده چیست؟
در سیفای یک شرکت دارایی شما را نگه میدارد و مسوول است، مثل بانک. در دیفای خودتان کلید کیف پول را دارید و قرارداد هوشمند روی بلاکچین کار را انجام میدهد. سیفای راحتی میدهد و اعتماد میخواهد؛ دیفای کنترل میدهد و مسوولیت میخواهد.
سیفای چیست؟
سیفای یا مالی متمرکز به خدمات رمزارزی گفته میشود که یک شرکت اداره میکند؛ مثل صرافیهایی که حساب کاربری، احراز هویت و پشتیبانی دارند و دارایی کاربر را در کیف پولهای خودشان نگه میدارند. صرافیهای داخلی که با تومان کار میکنند، نمونهی سیفای هستند.
دیفای امنتر است یا سیفای؟
هیچکدام به طور مطلق امنتر نیست. خطر سیفای ورشکستگی، هک صرافی و مسدودشدن حساب است. خطر دیفای باگ قرارداد هوشمند، کلاهبرداری و اشتباه خود کاربر است. برای تازهکار، صرافی معتبر و قانونی معمولا کمخطرتر است.
مزایا و معایب دیفای چیست؟
مزیت دیفای این است که دارایی دست خودتان است، همهچیز شفاف روی بلاکچین ثبت میشود و همیشه باز است. عیبش این است که هر اشتباه برگشتناپذیر است، کارمزد شبکه گاهی زیاد است، تومان ندارد و کسی جبران ضرر را بر عهده نمیگیرد.
آیا صرافیهای ایرانی سیفای هستند؟
بله. صرافیهای داخلی که حساب کاربری میسازند، احراز هویت میخواهند، تومان میگیرند و دارایی را در کیف پول خود نگه میدارند، همگی سیفای یا مالی متمرکز به حساب میآیند و خطر امانتدار را دارند.
صرافی دکس جزو دیفای است؟
بله. صرافی دکس یا صرافی غیرمتمرکز مهمترین بخش دیفای است. در آن معامله مستقیم از کیف پول کاربر و با قرارداد هوشمند و استخر نقدینگی انجام میشود و شرکتی دارایی را نگه نمیدارد. ولی دیفای فقط صرافی نیست و وام و سپرده هم دارد.
سیدیفای یا CeDeFi چیست؟
سیدیفای ترکیبی از متمرکز و غیرمتمرکز است؛ مثلا شرکتی که بخشی از کارش را با قرارداد هوشمند انجام میدهد. برای داوری دربارهی آن بپرسید کلید دارایی دست کیست. اگر دست شرکت باشد، در عمل همان سیفای است.
چرا سود سپرده در سیفای گاهی از دیفای بیشتر است؟
چون شرکت پول کاربران را به دیگران وام میدهد یا جای پرخطرتری میگذارد و شما نمیبینید کجا. سود ثابت و بالا معمولا یعنی خطری پنهان. بیشتر شرکتهایی که در ۲۰۲۲ ورشکست شدند، همین سودهای وسوسهانگیز را وعده داده بودند.
جمعبندی
تفاوت دیفای و سیفای در یک پرسش خلاصه میشود: پول شما دست کیست؟ سیفای مثل بانک است؛ راحت، با پشتیبانی و تومان، ولی وابسته به درستکاری یک شرکت. دیفای مثل صندوق خانه است؛ کنترل کامل دست شماست، ولی هر اشتباه و هر باگ هزینهاش را خودتان میدهید.
پس دفعهی بعد که کسی از یک سرویس رمزارزی با سود عالی تعریف کرد، سه پرسش بپرسید: کلید دست کیست؟ سود از کجا میآید؟ اگر فردا تعطیل شود، چه چیزی برمیگردد؟ جواب این سه پرسش از هر تبلیغی مهمتر است. تصمیم نهایی با خودتان.