
سال مالی چیست؟ پایان سال مالی شرکتها و اثر آن بر قیمت سهم
فهرست مطالب۱۴ بخش
- سال مالی چیست؟ تعریف به زبانِ ساده
- «سال مالی منتهی به» یعنی چه؟
- چرا سال مالی بیشترِ شرکتهای بورسی آخرِ اسفند است؟
- چرا همهٔ شرکتها سال مالی اسفند ندارند؟
- ۱. شرکتهای سرمایهگذاری و هلدینگها
- ۲. شرکتهایی که کارشان فصلی است
- ۳. هماهنگی با شرکتِ مادر یا گروه
- سال مالی شرکت را کجا ببینیم؟
- پایان سال مالی شرکت: بعدش چه اتفاقی میافتد؟
- سال مالی و گزارشهای میاندورهای
- پایان سال مالی چه اثری بر قیمت سهم دارد؟
- ۱. انتظار برای گزارشِ ۱۲ ماهه
- ۲. فصلِ مجامع و سهمهای پرتقسیم
- ۳. افتِ قیمت بعد از مجمع، که ضرر نیست
- ۴. EPS سالانه و سنجیدنِ ارزندگی
- تغییر سال مالی: چرا و چطور؟
- تلهٔ دورهٔ کوتاه: مثالِ عددی
- سال مالی و سال مالیاتی چه فرقی دارند؟
- چکلیستِ سهامدار: با سال مالیِ سهمتان چه کنید؟
- اشتباههای رایج دربارهٔ سال مالی
- سوالات متداول
- جمعبندی
خیلی از دوستانی که تازه به بورس آمدهاند، در کدال به عبارتی مثلِ «سال مالی منتهی به ۱۴۰۴/۱۲/۲۹» میرسند و میپرسند این یعنی چه. جوابش ساده است.
سال مالی یعنی دورهٔ ۱۲ ماههای که شرکت حسابوکتابش را در آن میبندد: درآمد و هزینه و سودِ همین ۱۲ ماه را جمع میزند، حسابرس آن را بررسی میکند و نتیجه به مجمع میرود. بیشترِ شرکتهای بورسیِ ایران سال مالیشان آخرِ اسفند تمام میشود، ولی هر شرکت میتواند تاریخِ دیگری داشته باشد.
این تاریخ فقط یک عددِ اداری نیست. زمانِ گزارشهای مالی، زمانِ مجمع، زمانِ واریزِ سود و حتی رفتارِ قیمتِ سهم در بعضی ماهها به آن بسته است. بیایید قدمبهقدم ببینیم چرا.
سال مالی چیست؟ تعریف به زبانِ ساده
یک مغازهدارِ قدیمیِ بازار را در نظر بگیرید. هر سال شبِ عید دفترش را باز میکند، فروشِ سال را جمع میزند، اجاره و حقوقِ شاگرد و جنسِ خریدهشده را کم میکند و میبیند امسال چقدر سود کرده. بعد دفترِ تازهای باز میکند و از فروردین از صفر شروع میکند.
سال مالیِ شرکت همان دفترِ یکساله است، فقط رسمیتر و با قانون. شرکت در پایانِ این دوره صورتهای مالی را آماده میکند. یعنی چند جدولِ استاندارد که نشان میدهد شرکت چه دارد، چه بدهی دارد و امسال چقدر سود یا زیان کرده است.
چند نکتهٔ پایه را از همین اول بدانیم:
- طولِ سال مالی ۱۲ ماه است. شروعش میتواند هر ماهی باشد، ولی طولش باید یک سالِ کامل باشد.
- تاریخش در اساسنامه نوشته شده. اساسنامه یعنی قانونِ داخلیِ شرکت که موقعِ تأسیس نوشته میشود.
- سالِ بعد فردای پایانِ سالِ قبل شروع میشود. اگر سال مالی ۲۹ اسفند تمام شود، سالِ تازه از ۱ فروردین شروع میشود.
- اولین سال مالیِ یک شرکتِ تازهتأسیس معمولاً کوتاهتر است. از روزِ تأسیس تا اولین پایانِ سالی که اساسنامه گفته.
به این دوره «دورهٔ مالی» هم میگویند. در متنهای انگلیسی هم با نامِ Fiscal Year میبینیدش. پس هر وقت گفتند «سال مالی شرکت»، منظور همان دفترِ یکسالهٔ شرکت است، نه لزوماً سالِ تقویمیِ فروردین تا اسفند.
«سال مالی منتهی به» یعنی چه؟
این عبارت را تقریباً روی همهٔ گزارشهای کدال و آگهیهای مجمع میبینید. «منتهی به» یعنی «که تمام میشود در». پس «سال مالی منتهی به ۱۴۰۴/۱۲/۲۹» یعنی سالی که از ۱ فروردین ۱۴۰۴ شروع شده و ۲۹ اسفند ۱۴۰۴ تمام شده است.
حالا اگر نوشته باشد «سال مالی منتهی به ۱۴۰۵/۰۶/۳۱»، یعنی شرکت سالش را ۳۱ شهریور میبندد. این سال از ۱ مهر ۱۴۰۴ شروع شده است. پس این شرکت نیمی از سال مالیاش در ۱۴۰۴ است و نیمی در ۱۴۰۵.
یک نکتهٔ ریز هم هست که خیلیها را گیج میکند. وقتی میگویند «سود سال مالی ۱۴۰۴»، معمولاً منظور سالی است که در ۱۴۰۴ تمام شده. پس همیشه به تاریخِ «منتهی به» نگاه کنید، نه فقط به عددِ سال.
چرا سال مالی بیشترِ شرکتهای بورسی آخرِ اسفند است؟
اگر فهرستِ مجامع را نگاه کنید، میبینید اکثریتِ بزرگِ شرکتها سالشان را ۲۹ یا ۳۰ اسفند میبندند. دلیلش چند چیز است:
- همخوانی با سالِ مالیاتی. سالِ مالیاتی در ایران همان سالِ شمسی است، از فروردین تا اسفند. وقتی سال مالیِ شرکت هم همین باشد، کارِ اظهارنامه سادهتر است.
- همخوانی با بودجه و قراردادها. بودجهٔ دولت، نرخهای تازه و خیلی از قراردادها از فروردین عوض میشوند.
- کمکاری در تعطیلاتِ نوروز. حسابدارها دوست دارند دفتر را وقتی ببندند که کار و فروش کمتر است. تعطیلاتِ عید برای خیلی از شرکتها چنین زمانی است.
- عادت و سادگی. مقایسهٔ شرکتها با هم وقتی همه یک تاریخ دارند خیلی آسانتر است.
پس سال مالیِ اسفندی یک قانونِ اجباری نیست. یک انتخابِ راحت است که بیشترِ شرکتها آن را برداشتهاند.
چرا همهٔ شرکتها سال مالی اسفند ندارند؟
اینجاست که موضوع جالب میشود. بعضی شرکتها عمداً سال مالیِ غیرتقویمی دارند. یعنی سالشان مثلاً ۳۱ خرداد، ۳۱ شهریور یا ۳۰ آذر تمام میشود.
۱. شرکتهای سرمایهگذاری و هلدینگها
مهمترین گروه همینها هستند. شرکتِ سرمایهگذاری یعنی شرکتی که کارش خریدن و نگه داشتنِ سهامِ شرکتهای دیگر است. درآمدِ اصلیاش سودی است که آن شرکتها در مجمع تقسیم میکنند.
فرض کنید شرکتهای زیرمجموعه سالشان را اسفند ببندند و مجامعشان در اردیبهشت تا تیر برگزار شود. اگر شرکتِ سرمایهگذاری هم سالش را اسفند ببندد، سودِ آن مجامع به سالِ بعدش میرود. ولی اگر سالش را مثلاً ۳۱ تیر یا ۳۱ شهریور ببندد، سودِ همهٔ زیرمجموعهها در همان سال در دفترش مینشیند. مثلِ این است که صبر کنید همهٔ مستأجرها اجاره را بدهند، بعد حسابِ سال را ببندید.
۲. شرکتهایی که کارشان فصلی است
بعضی کسبوکارها در یک فصل شلوغاند و در فصلِ دیگر خلوت. این شرکتها ترجیح میدهند دفتر را وقتی ببندند که موجودی و کارشان کمتر است. هم شمارشِ انبار آسانتر است، هم تصویرِ کاملِ یک فصلِ کاری در یک سال میآید.
۳. هماهنگی با شرکتِ مادر یا گروه
گاهی شرکت عضوِ یک گروهِ بزرگ است و سالش را با شرکتِ مادر هماهنگ میکند تا صورتهای مالیِ «تلفیقی»، یعنی گزارشِ یکجای کلِ گروه، راحتتر بسته شود.
پس وقتی شرکتی سالش را شهریور یا آذر میبندد، معمولاً دلیلِ منطقی دارد و نشانهٔ بدی نیست. فقط باید بدانید که تقویمِ گزارش و مجمع و سودش با بقیهٔ بازار فرق دارد.
سال مالی شرکت را کجا ببینیم؟
خوشبختانه پیدا کردنش سخت نیست. سه راهِ ساده دارید:
- سایت کدال. در سایت کدال نامِ نماد را جستوجو کنید و یکی از صورتهای مالیِ سالانه یا میاندورهای را باز کنید. بالای گزارش نوشته «سال مالی منتهی به …». همین تاریخ پایانِ سال مالیِ شرکت است.
- آگهیِ دعوت به مجمع. در عنوانِ آگهیِ مجمعِ سالانه مینویسند «برای سال مالی منتهی به …».
- اساسنامهٔ شرکت. اساسنامه هم در کدال منتشر میشود و در آن مادهای هست که شروع و پایانِ سال مالی را میگوید.
پیشنهادِ من این است که پیش از خریدِ هر سهم، همین یک تاریخ را یادداشت کنید. بعد خیلی راحت میفهمید گزارشِ بعدیِ شرکت کی میآید و مجمعش حدوداً کی است.
پایان سال مالی شرکت: بعدش چه اتفاقی میافتد؟
وقتی سال مالی تمام شد، یک زنجیره از کارها شروع میشود. شکلِ زیر این زنجیره را برای شرکتی نشان میدهد که سالش آخرِ اسفند تمام میشود.
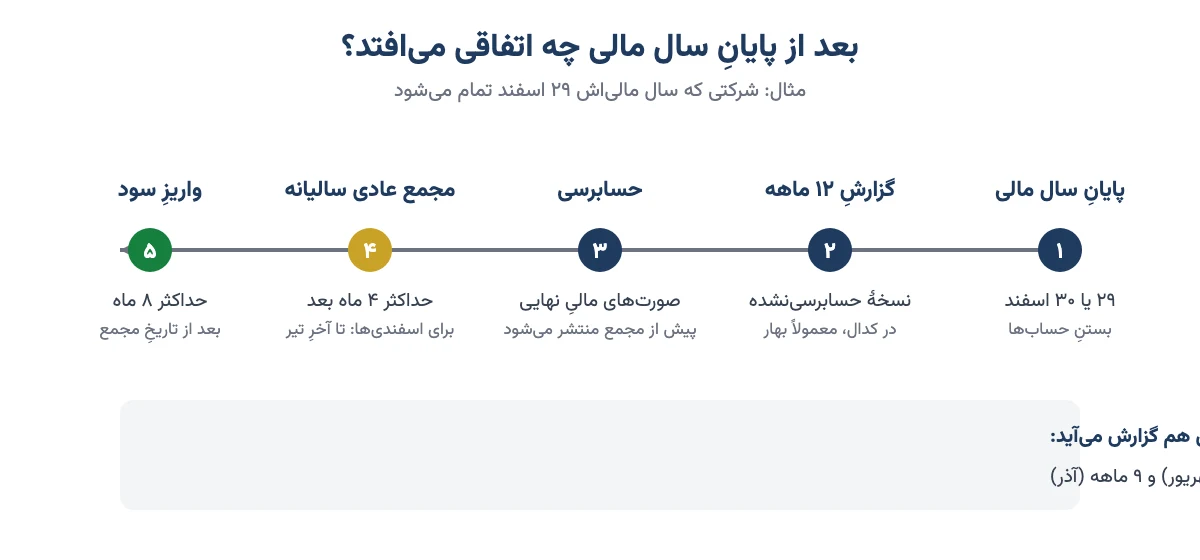
بیایید هر حلقه را جدا ببینیم:
- بستنِ حسابها. حسابداریِ شرکت درآمدها و هزینههای سال را جمع میبندد و پیشنویسِ صورتهای مالی را آماده میکند.
- گزارشِ ۱۲ ماههٔ حسابرسینشده. شرکت معمولاً اول یک نسخهٔ حسابرسینشده در کدال میگذارد. بازار با همین نسخه اولین تصویر را از سودِ سال میگیرد.
- حسابرسی. حسابرس یعنی یک مؤسسهٔ مستقل که دفترهای شرکت را میبیند و نظر میدهد که عددها درست و منصفانهاند یا نه.
- صورتهای مالیِ حسابرسیشده. نسخهٔ نهایی همراه با گزارشِ حسابرس پیش از مجمع منتشر میشود تا سهامداران فرصتِ خواندنش را داشته باشند.
- مجمع عمومی عادی سالیانه. طبقِ ماده ۸۹ لایحهٔ اصلاحیِ قانون تجارت، این مجمع باید حداکثر چهار ماه پس از پایانِ سال مالی برگزار شود. در مجمع صورتهای مالی تصویب و دربارهٔ تقسیمِ سود تصمیم گرفته میشود.
- واریزِ سود. اگر مجمع سود تقسیم کند، شرکت طبقِ ماده ۲۴۰ همان قانون حداکثر هشت ماه پس از تاریخِ مجمع فرصت دارد آن را بپردازد.
برای همین است که مجمع عمومی بیشترِ شرکتها در اردیبهشت، خرداد و تیر برگزار میشود. همه سالشان را اسفند بستهاند و همه چهار ماه وقت دارند. اسم این دوره را «فصلِ مجامع» گذاشتهاند.
با همین حساب، تقویمِ یک شرکتِ شهریوری کاملاً جابهجا است. سالش ۳۱ شهریور تمام میشود، پس مجمعش تا آخرِ دی برگزار میشود و سودش ممکن است تا شهریورِ سالِ بعد پرداخت شود. پس اگر شنیدید «فلان شرکت در آذر مجمع گرفت»، تعجب نکنید؛ سال مالیاش با بقیه فرق دارد.
سال مالی و گزارشهای میاندورهای
شرکتهای بورسی نمیتوانند یک سال ساکت بمانند و آخرِ سال یکجا گزارش بدهند. آنها باید در طولِ سال هم گزارش بدهند. به این گزارشها «میاندورهای» یا «فصلی» میگویند.
جدولِ زیر گزارشهای اصلیِ یک سال مالی را نشان میدهد. مثال برای شرکتی است که سالش آخرِ اسفند تمام میشود.
| گزارش | دورهٔ پوشش | پایانِ دوره | حسابرسی |
|---|---|---|---|
| گزارشِ فعالیتِ ماهانه | یک ماه (و جمعِ از اولِ سال) | آخرِ هر ماه | ندارد |
| صورتهای مالیِ ۳ ماهه | فروردین تا خرداد | ۳۱ خرداد | معمولاً ندارد |
| صورتهای مالیِ ۶ ماهه | فروردین تا شهریور | ۳۱ شهریور | بررسیِ حسابرس |
| صورتهای مالیِ ۹ ماهه | فروردین تا آذر | ۳۰ آذر | معمولاً ندارد |
| صورتهای مالیِ سالانه | کلِ سال | ۲۹ یا ۳۰ اسفند | حسابرسیِ کامل |
نکتهٔ مهم این است که گزارشهای فصلی «جمعی» هستند. یعنی گزارشِ ۹ ماهه، سودِ فروردین تا آذر را یکجا نشان میدهد، نه فقط سه ماهِ آخر را. اگر سودِ فقط پاییز را بخواهید، باید عددِ ۶ ماهه را از ۹ ماهه کم کنید.
یک هشدار هم دارم. گزارشهایی که حسابرسی نمیشوند، گاهی با خوشبینی تهیه میشوند و عددِ سالانهٔ حسابرسیشده با آنها فرق میکند. پس گزارشِ فصلی را جدی بگیرید، ولی حرفِ آخر را صورتهای مالیِ حسابرسیشده میزند.
پایان سال مالی چه اثری بر قیمت سهم دارد؟
این مهمترین بخش برای سهامدار است. پایانِ سال مالی خودش قیمت را بالا یا پایین نمیبرد. ولی چند اتفاق را پشتِ سرِ هم راه میاندازد که روی قیمت اثر دارند.
۱. انتظار برای گزارشِ ۱۲ ماهه
هفتههای بعد از پایانِ سال، بازار منتظرِ گزارشِ سالانه است. اگر سودِ واقعی بهتر از انتظارِ بازار باشد، قیمت معمولاً واکنشِ مثبت نشان میدهد و اگر بدتر باشد، منفی. یعنی مهم این نیست که سود زیاد است یا کم؛ مهم این است که از انتظار بیشتر است یا کمتر.
۲. فصلِ مجامع و سهمهای پرتقسیم
بعضی سرمایهگذارها سهمهایی را دوست دارند که بخشِ بزرگی از سود را نقدی تقسیم میکنند. برای همین پیش از مجمعِ این شرکتها گاهی تقاضا بیشتر میشود. دربارهٔ اینکه این کار بهصرفه است یا نه، در مقالهٔ با کدام سهم به مجمع برویم مفصل نوشتهام.
۳. افتِ قیمت بعد از مجمع، که ضرر نیست
این را خیلیها اشتباه میفهمند. وقتی مجمع سود تقسیم میکند، نماد بعد از مجمع با قیمتِ کمتری باز میشود. چرا؟ چون آن سود دیگر داخلِ شرکت نیست و طلبِ شما شده است.
بیایید با هم حساب کنیم. فرض کنید قیمتِ سهمی پیش از مجمع ۱۰٬۰۰۰ تومان باشد و مجمع برای هر سهم ۱٬۰۰۰ تومان سود نقدی (DPS) تصویب کند. نماد بعد از مجمع حدودِ ۹٬۰۰۰ تومان باز میشود. شما ۹٬۰۰۰ تومان سهم دارید و ۱٬۰۰۰ تومان طلب. جمعش همان ۱۰٬۰۰۰ تومان است. آیا پولتان کم شد؟ نه. (این عددها فقط مثالاند.)
البته بعد از آن، بازار تصمیم میگیرد سهم را دوباره بالا ببرد یا نه. این دیگر به چشماندازِ شرکت بستگی دارد، نه به تقسیمِ سود.
۴. EPS سالانه و سنجیدنِ ارزندگی
با بسته شدنِ سال، EPS سالانه قطعی میشود. EPS یعنی سودِ خالصِ شرکت تقسیم بر تعدادِ سهمها؛ یعنی هر سهم امسال چقدر سود ساخته است. تحلیلگرها با این عدد نسبت P/E را حساب میکنند و میسنجند سهم گران است یا ارزان. برای همین گزارشِ سالانه گاهی نگاهِ بازار به یک سهم را عوض میکند.
پس پایانِ سال مالی مثلِ زنگِ پایانِ امتحان است. خودِ زنگ نمره نمیدهد، ولی از آن لحظه کارنامهها یکییکی میآیند و هر کارنامه روی قیمت اثر دارد.
تغییر سال مالی: چرا و چطور؟
گاهی شرکتی تصمیم میگیرد پایانِ سال مالیاش را عوض کند. مثلاً از اسفند به شهریور. چون تاریخِ سال مالی در اساسنامه نوشته شده، تغییرش یعنی تغییرِ اساسنامه. برای همین:
- هیئتمدیره پیشنهادِ تغییر را میدهد و دلیلش را توضیح میدهد.
- شرکتِ بورسی باید مجوزِ سازمان بورس را بگیرد.
- مجمع عمومی فوقالعاده تشکیل میشود و تغییرِ اساسنامه را تصویب میکند. مجمعِ فوقالعاده یعنی مجمعی که برای تصمیمهای بزرگ مثلِ تغییرِ اساسنامه یا افزایش سرمایه برگزار میشود.
- تغییر ثبت میشود و در کدال اطلاعرسانی میشود.
یک تفاوتِ ریز هم هست. گاهی تاریخِ اساسنامه فقط یک اشتباهِ نوشتاری دارد و درست میشود؛ به این «اصلاح» میگویند. «تغییر» یعنی شرکت واقعاً تقویمِ گزارشدهیاش را عوض میکند.
تلهٔ دورهٔ کوتاه: مثالِ عددی
وقتی سال مالی عوض میشود، یک «دورهٔ مالیِ کوتاه» پیش میآید. فرض کنید شرکتی همیشه سالش را اسفند میبسته و حالا میخواهد شهریور ببندد. دورهٔ مالیِ بعدیاش از ۱ فروردین تا ۳۱ شهریور است. یعنی فقط ۶ ماه.
| دوره | طولِ دوره | EPS گزارششده | EPS به ازای هر ماه |
|---|---|---|---|
| سالِ قبل (فروردین تا اسفند) | ۱۲ ماه | ۱٬۲۰۰ تومان | ۱۰۰ تومان |
| دورهٔ کوتاه (فروردین تا شهریور) | ۶ ماه | ۶۶۰ تومان | ۱۱۰ تومان |
کسی که فقط به ستونِ EPS نگاه کند، فکر میکند سودِ شرکت تقریباً نصف شده است. ولی اگر سود را به ازای هر ماه حساب کنیم، شرکت حتی ۱۰٪ بهتر کار کرده است. پس هر وقت دیدید سودِ سالانهٔ شرکتی ناگهان نصف شده، اول طولِ دوره را نگاه کنید.
سال مالی و سال مالیاتی چه فرقی دارند؟
سالِ مالیاتی را قانون تعیین میکند و در ایران همان سالِ شمسی است. ولی قانون به شرکتها اجازه داده که اگر سال مالیِ اساسنامهشان چیزِ دیگری است، همان را مبنای مالیات بگیرند. یعنی شرکتِ شهریوری، مالیاتِ ۱۲ ماهِ مهر تا شهریورش را حساب میکند.
طبقِ ماده ۱۱۰ قانون مالیاتهای مستقیم، شرکتها حداکثر چهار ماه پس از پایانِ سال مالیاتیشان فرصت دارند اظهارنامه و صورتهای مالی را به سازمانِ امور مالیاتی بدهند. این همان بازهای است که مجمع هم باید در آن برگزار شود. برای همین بهار، فصلِ پرکارِ حسابدارهاست.
چکلیستِ سهامدار: با سال مالیِ سهمتان چه کنید؟
این چند کار ساده را برای هر سهمی که دارید انجام دهید:
- تاریخِ پایانِ سال مالی را از کدال پیدا کنید و یادداشت کنید.
- بر اساسِ آن، حدودِ ماهِ مجمع را حساب کنید: تا چهار ماه بعد از پایانِ سال.
- گزارشهای فصلی را با دورهٔ مشابهِ سالِ قبل مقایسه کنید: ۹ ماهه با ۹ ماهه، نه ۹ ماهه با کلِ سالِ قبل.
- اگر شرکت سال مالیاش را عوض کرده، طولِ دوره را پیش از مقایسهٔ سود بسنجید.
- بعد از مجمع، افتِ قیمت به اندازهٔ سودِ نقدی را ضرر حساب نکنید.
- زمانِ واریزِ سود را از جدولِ زمانبندیِ پرداخت در کدال ببینید و به حرفِ این و آن بسنده نکنید.
اشتباههای رایج دربارهٔ سال مالی
- «سال مالیِ همهٔ شرکتها اسفند است.» نه. بیشترشان اسفندیاند، ولی شرکتهای سرمایهگذاری و برخی دیگر تاریخِ متفاوت دارند.
- «سود سال ۱۴۰۴ یعنی سودِ فروردین تا اسفندِ ۱۴۰۴.» فقط برای شرکتهای اسفندی. برای بقیه به تاریخِ «منتهی به» نگاه کنید.
- «گزارشِ ۹ ماهه یعنی سودِ سه ماهِ سوم.» نه. گزارشهای فصلی جمعیاند و از اولِ سال حساب میشوند.
- «قیمت بعد از مجمع افتاد، پس ضرر کردم.» اگر افت به اندازهٔ سودِ نقدی باشد، داراییتان همان است؛ فقط بخشی از آن طلبِ نقدی شده است.
- «تغییرِ سال مالی یعنی شرکت دارد چیزی را پنهان میکند.» معمولاً نه. اغلب دلیلش هماهنگی با زیرمجموعهها یا ماهیتِ کار است. ولی دلیلی را که شرکت اعلام کرده بخوانید.
اگر میخواهید خواندنِ صورتهای مالی و این عددها را جدیتر یاد بگیرید، از تحلیل بنیادی شروع کنید. سال مالی اولین قدمِ همین راه است.
سوالات متداول
سال مالی شرکت یعنی چه؟
سال مالی دورهٔ ۱۲ ماههای است که شرکت درآمد، هزینه و سودش را در آن حساب میکند. در پایانِ این دوره صورتهای مالی آماده و حسابرسی میشود و به مجمع عمومی عادی سالیانه میرود. تاریخِ آن در اساسنامهٔ شرکت نوشته شده است.
سال مالی شرکت های بورسی معمولاً کی تمام میشود؟
بیشترِ شرکتهای بورسیِ ایران سال مالیشان ۲۹ یا ۳۰ اسفند تمام میشود، چون با سالِ مالیاتی و بودجه همخوان است. ولی شرکتهای سرمایهگذاری و برخی دیگر سالشان را مثلاً خرداد، شهریور یا آذر میبندند.
چرا همه شرکتها سال مالی اسفند ندارند؟
بعضی شرکتها، مثلِ شرکتهای سرمایهگذاری، سال را بعد از مجامعِ زیرمجموعهها میبندند تا سودِ آنها در همان سال ثبت شود. شرکتهای فصلی هم دفتر را در زمانِ کمکاری میبندند. هماهنگی با شرکتِ مادر هم دلیلِ دیگری است.
سال مالی منتهی به یعنی چه؟
یعنی سالی که در آن تاریخ تمام میشود. سال مالی منتهی به ۱۴۰۵/۰۶/۳۱ از ۱ مهر ۱۴۰۴ شروع شده و ۳۱ شهریور ۱۴۰۵ تمام شده است. همیشه به این تاریخ نگاه کنید، نه فقط به عددِ سال.
سال مالی شرکت را کجا ببینیم؟
سادهترین راه سایت کدال است. نماد را جستوجو کنید و یکی از صورتهای مالیِ شرکت را باز کنید؛ بالای گزارش نوشته سال مالی منتهی به چه تاریخی است. آگهیِ دعوت به مجمع و اساسنامهٔ شرکت هم همین تاریخ را دارند.
پایان سال مالی چه اثری بر قیمت سهم دارد؟
خودِ پایانِ سال قیمت را عوض نمیکند، ولی گزارشِ سالانه، مجمع و تقسیمِ سود را به دنبال دارد. اگر سودِ واقعی از انتظارِ بازار بهتر باشد، معمولاً قیمت واکنشِ مثبت دارد. بعد از مجمع هم قیمت به اندازهٔ سودِ نقدی تعدیل میشود.
مجمع سالیانه چند ماه بعد از پایان سال مالی برگزار میشود؟
طبقِ قانون تجارت، مجمع عمومی عادی سالیانه باید حداکثر چهار ماه بعد از پایانِ سال مالی برگزار شود. برای شرکتهای اسفندی یعنی تا آخرِ تیر؛ برای همین بیشترِ مجامع در اردیبهشت، خرداد و تیر است.
آیا شرکت میتواند سال مالی خود را تغییر دهد؟
بله. چون تاریخِ سال مالی در اساسنامه است، تغییرش تصویبِ مجمع عمومی فوقالعاده را میخواهد و شرکتِ بورسی باید مجوزِ سازمان بورس را هم بگیرد. در سالِ تغییر یک دورهٔ مالیِ کوتاهتر از ۱۲ ماه پیش میآید.
سال مالی با سال مالیاتی چه فرقی دارد؟
سالِ مالیاتی در ایران همان سالِ شمسی است، ولی شرکتها میتوانند سال مالیِ اساسنامهشان را مبنای مالیات بگیرند. اظهارنامهٔ مالیاتی هم حداکثر چهار ماه پس از پایانِ همین سال باید تحویل شود.
جمعبندی
سال مالی همان دفترِ یکسالهٔ شرکت است. بیشترِ شرکتهای بورسی آن را آخرِ اسفند میبندند، ولی بعضی، بهخصوص شرکتهای سرمایهگذاری، تاریخِ دیگری دارند. از این تاریخ همهچیز حساب میشود: گزارشهای فصلی، گزارشِ سالانه، مجمع تا چهار ماه بعد و سودِ نقدی تا هشت ماه بعد از مجمع.
پس دفعهٔ بعد که سهمی خریدید، اول تاریخِ «منتهی به» را در کدال پیدا کنید. با همین یک تاریخ میدانید کِی منتظرِ گزارش باشید، کِی مجمع است و چرا قیمت بعد از مجمع پایین آمده است.