
فاندامنتال چیست؟ آموزش تحلیل بنیادی سهام به زبان ساده (با مثال عددی)

فهرست مطالب۱۶ بخش
- فاندامنتال به زبان ساده: مثلِ خریدِ نانواییِ محل
- تحلیل بنیادی به سه پرسش جواب میدهد
- تحلیل کیفی و کمی: دو نیمهٔ فاندامنتال
- ابزارهای تحلیل بنیادی: از کجا اطلاعات بگیریم؟
- سامانهٔ کدال
- صورتهای مالی
- گزارش فعالیت ماهانه
- نسبتهای مالی
- مراحل تحلیل بنیادی یک سهم، قدمبهقدم
- ارزش ذاتی را چطور حساب میکنند؟ یک مثالِ ساده
- قدمِ اول: EPS و P/E
- قدمِ دوم: نقشِ رشد
- داستانِ آکنتور: هزینهٔ نادیدهگرفتنِ فاندامنتال
- فاندامنتال در بورس ایران چه فرقی دارد؟
- فرق تحلیل بنیادی و تکنیکال
- تحلیل فاندامنتال فقط مالِ بورس نیست
- تحلیل فاندامنتال در بازار ارز (فارکس)
- دلار در ایران، طلا و ارز دیجیتال
- خوبیها و محدودیتهای تحلیل بنیادی
- هفت اشتباهِ رایج در تحلیل بنیادی
- چکلیستِ دهپرسشی پیش از خریدِ هر سهم
- آموزش تحلیل بنیادی را از کجا شروع کنیم؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «فاندامنتال یعنی چه؟ چرا همه میگویند این سهم بنیادی است؟»
فاندامنتال یا تحلیل بنیادی یعنی پیش از خریدِ سهم، خودِ شرکت را بشناسیم: چه میفروشد، چقدر سود میسازد، چقدر بدهی دارد و آیندهاش چطور است. بعد حساب کنیم این شرکت واقعاً چقدر میارزد و قیمتِ امروزش ارزان است یا گران. یعنی اول جنس را میشناسیم، بعد دربارهٔ قیمت تصمیم میگیریم.
در این راهنما همهچیز را با زبانِ ساده و مثالِ عددی جلو میبریم: فاندامنتال به زبان ساده، ابزارها، مراحلِ تحلیل بنیادی یک سهم، فرقش با تکنیکال، کاربردش در بازارِ ارز و طلا، اشتباههای رایج و یک چکلیستِ دهپرسشی که پیش از هر خرید به کارتان میآید.
فاندامنتال به زبان ساده: مثلِ خریدِ نانواییِ محل
فرض کنید نانواییِ سرِ کوچه فروشی است. صاحبش میگوید: «دو میلیارد تومان.» شما چه میپرسید؟
- روزی چند تا نان میفروشد؟ (فروش)
- بعد از آرد و اجاره و حقوقِ شاطر، سالی چقدر برایش میماند؟ (سود)
- چقدر قسط و بدهی دارد؟ (بدهی)
- آیا نانواییِ تازهای قرار است کنارش باز شود؟ (رقابت و صنعت)
- آیا قیمتِ نان را دولت تعیین میکند یا خودش؟ (قانون و قیمتگذاری)
فرض کنیم جواب این باشد که نانوایی سالی ۲۰۰ میلیون تومان سودِ خالص میدهد. پس با دو میلیارد تومان، اگر همهچیز همین بماند، ۱۰ سال طول میکشد تا پولتان از راهِ سود برگردد. سالی ۱۰٪ بازده. اگر سپردهٔ بانکی بیشتر از این سود بدهد، این نانوایی با این قیمت گران است، هرچقدر هم صفِ جلویش شلوغ باشد. (عددها مثالاند.)
تحلیل بنیادی سهام دقیقاً همین کار است، فقط بهجای نانوایی، یک شرکتِ بورسی را میخریم؛ آن هم تکهتکه. هر سهم یعنی یک تکهٔ کوچک از مالکیتِ همان شرکت. پس هر کسی که سهم میخرد، چه بداند چه نداند، دارد شریکِ یک کسبوکار میشود.
پس فاندامنتال یک فرمولِ پیچیده نیست؛ همان پرسشهایی است که هر آدمِ عاقلی پیش از شریکشدن میپرسد، فقط با عددِ دقیق.
تحلیل بنیادی به سه پرسش جواب میدهد
هر تحلیلِ فاندامنتال، از ساده تا حرفهای، در نهایت دنبالِ جوابِ این سه پرسش است:
- کسبوکارِ خوبی است؟ محصولش مشتری دارد؟ از رقیبها جلوتر است؟ مدیرانش کاربلدند؟
- سالم است؟ سودش واقعی است و پولِ نقد به حسابش میآید؟ زیرِ بارِ بدهی له نشده؟
- قیمتش منطقی است؟ حتی بهترین شرکت هم اگر خیلی گران باشد، خریدِ خوبی نیست.
پرسشِ سوم را خیلیها فراموش میکنند. من همیشه میگویم شرکتِ خوب با سهمِ خوب فرق دارد. یک شرکتِ عالی که سه برابرِ ارزشش معامله میشود، ممکن است سالها سرمایهٔ شما را درجا نگه دارد.
تحلیل کیفی و کمی: دو نیمهٔ فاندامنتال
تحلیل بنیادی دو بخش دارد که مکملِ هماند:
- تحلیل کیفی یعنی چیزهایی که با عدد سنجیده نمیشوند: مدل کسبوکار، مزیت رقابتی، کیفیتِ مدیریت، سهم از بازار، قانونها و قیمتگذاریِ دستوری. این بخش را در قسمتِ اولِ تحلیل بنیادی: تحلیل کیفی مفصل گفتهایم.
- تحلیل کمی یعنی کار با عدد: صورتهای مالی، نسبتهای مالی و محاسبهٔ ارزش ذاتی. این بخش در قسمتِ دوم: تحلیل کمیِ سهام با فرمولها آمده است.
عدد بدونِ داستان گمراه میکند و داستان بدونِ عدد خیالبافی است. مثلاً سودِ یک شرکت ممکن است امسال دو برابر شده باشد، ولی اگر علتش فروشِ یک زمین بوده، سالِ بعد تکرار نمیشود. این را فقط کسی میفهمد که هر دو نیمه را کنار هم ببیند.
ابزارهای تحلیل بنیادی: از کجا اطلاعات بگیریم؟
خبرِ خوب این است که بیشترِ اطلاعاتی که لازم دارید رایگان و رسمی است. شرکتهای بورسی موظفاند گزارشهایشان را منتشر کنند و همهٔ این گزارشها در یک جا جمع میشود.
سامانهٔ کدال
کدال یعنی سامانهٔ رسمیِ اطلاعرسانیِ شرکتهای بورسی. صورتهای مالی، گزارشِ فعالیتِ ماهانه، دعوت به مجمع، افزایش سرمایه و هر خبرِ مهمِ شرکت آنجا منتشر میشود. شایعهٔ کانالها را با کدال بسنجید، نه برعکس. طرزِ کار با این سامانه را در آموزش سایت کدال و خواندن گزارشها قدمبهقدم توضیح دادهایم.
صورتهای مالی
صورتهای مالی کارنامهٔ شرکتاند. سه صورتِ اصلی داریم و هر کدام به یک پرسش جواب میدهد. جدولِ زیر خلاصهاش است:
| صورتِ مالی | به زبانِ ساده | پرسشی که جواب میدهد |
|---|---|---|
| ترازنامه (صورت وضعیت مالی) | عکسِ یکلحظهایِ داراییها و بدهیها | شرکت چه دارد و چقدر بدهکار است؟ |
| صورت سود و زیان | فیلمِ یک دوره از فروش تا سودِ خالص | در این مدت چقدر فروخت و چقدر سود کرد؟ |
| صورت جریان وجوه نقد | گردشِ حسابِ بانکیِ شرکت | چقدر پولِ نقدِ واقعی آمد و رفت؟ |
اگر فقط یک توصیه از من بخواهید: صورتِ جریانِ نقد را جدی بگیرید. سود را میشود روی کاغذ بزرگ نشان داد، ولی پولِ نقد را نه. برای شروع، آشنایی با صورتهای مالی را بخوانید.
گزارش فعالیت ماهانه
بیشترِ شرکتهای تولیدی هر ماه در کدال گزارش میدهند که چقدر تولید کردهاند، چقدر فروختهاند و به چه نرخی. این گزارش مثلِ نبضِ شرکت است. لازم نیست سه ماه منتظرِ صورتهای مالیِ فصلی بمانید؛ از روندِ فروشِ ماهبهماه میشود فهمید کار رو به بهتر شدن است یا بدتر.
یک نکتهٔ مهم: فروشِ ماهانه را همیشه با همان ماهِ سالِ قبل مقایسه کنید، نه فقط با ماهِ قبل. خیلی از صنعتها فصلیاند. فروشِ بستنی در مرداد با فروشِ بستنی در دی قابلمقایسه نیست.
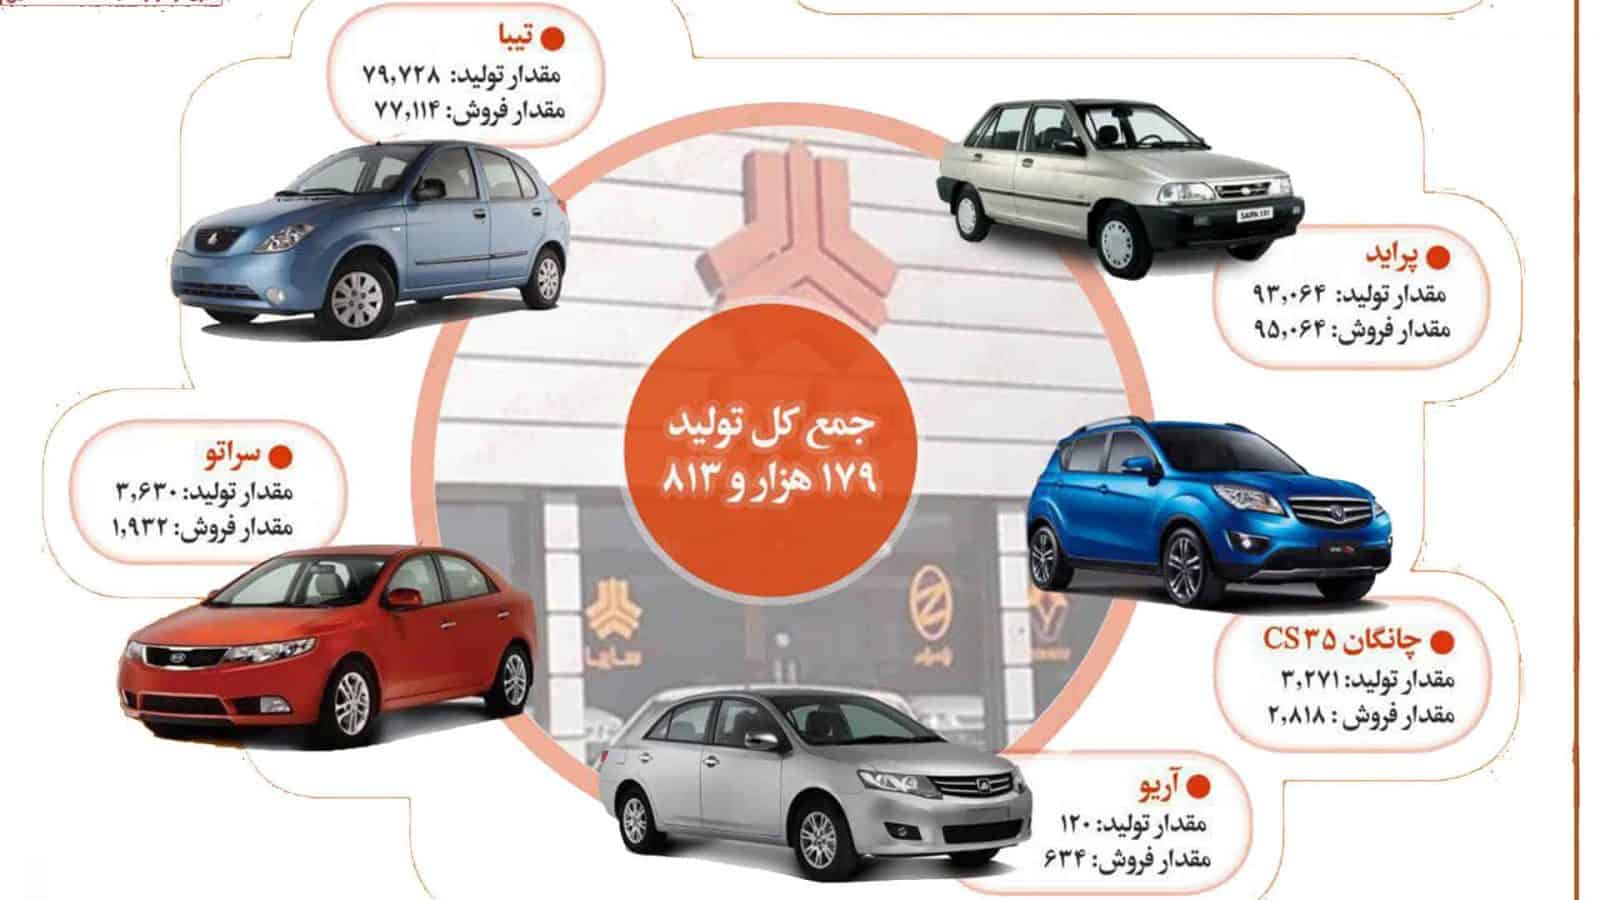
جوابِ پرسشِ تصویرِ بالا «نه» است. اگر فروش ۳۰٪ زیاد شود ولی هزینهٔ مواد اولیه ۵۰٪ گران شود، سود کم میشود. برای همین تحلیلگرِ بنیادی هیچوقت فقط به یک عدد نگاه نمیکند.
نسبتهای مالی
نسبتهای مالی عددهای خامِ صورتهای مالی را قابلمقایسه میکنند. مثلاً سودِ ۱۰۰ میلیارد تومانی برای یک شرکتِ کوچک عالی است و برای یک شرکتِ غولپیکر ناچیز. نسبتها این تفاوتِ اندازه را حذف میکنند. چند نسبتِ پرکاربرد:
| نسبت | یعنی چه؟ | چطور بخوانیم؟ |
|---|---|---|
| EPS (سود هر سهم) | سودِ خالصِ شرکت تقسیم بر تعدادِ سهمها | روندش مهمتر از خودِ عدد است |
| P/E (قیمت به سود) | قیمتِ سهم چند برابرِ سودِ سالانهٔ هر سهم است | یعنی چند سال طول میکشد پول با سود برگردد |
| P/S (قیمت به فروش) | ارزشِ بازارِ شرکت چند برابرِ فروشِ سالانه است | برای شرکتهای کمسود یا تازهکار مفید است |
| ROE (بازده حقوق صاحبان سهام) | شرکت با پولِ سهامدارها سالی چند درصد سود میسازد | با تورم و سودِ بانکی مقایسه کنید |
| حاشیه سود | از هر ۱۰۰ تومان فروش، چند تومان سود میماند | با رقیبهای همان صنعت مقایسه کنید |
| نسبت بدهی | چه سهمی از داراییها با قرض خریده شده | بدهیِ زیاد در رکود خطرناک است |
| نسبت جاری | داراییهای جاری تقسیم بر بدهیهای جاری | نزدیکِ یک یا کمتر یعنی فشارِ نقدینگی |
هیچ نسبتی بهتنهایی حکم صادر نمیکند. P/E پایین ممکن است نشانهٔ ارزانی باشد، یا نشانهٔ اینکه بازار به سودِ آینده اعتماد ندارد. نسبتها را همیشه با گذشتهٔ خودِ شرکت و با رقیبهایش بسنجید. دربارهٔ دو نسبتِ اصلی، EPS یا سود هر سهم و نسبت P/E، جداگانه نوشتهایم.
مراحل تحلیل بنیادی یک سهم، قدمبهقدم
تا اینجا ابزارها را شناختیم. حالا بپرسیم: از کجا شروع کنیم و به کجا برسیم؟ روشِ رایج این است که از بالا به پایین برویم؛ از اقتصادِ کل به صنعت، از صنعت به شرکت، و آخر سر به قیمت.
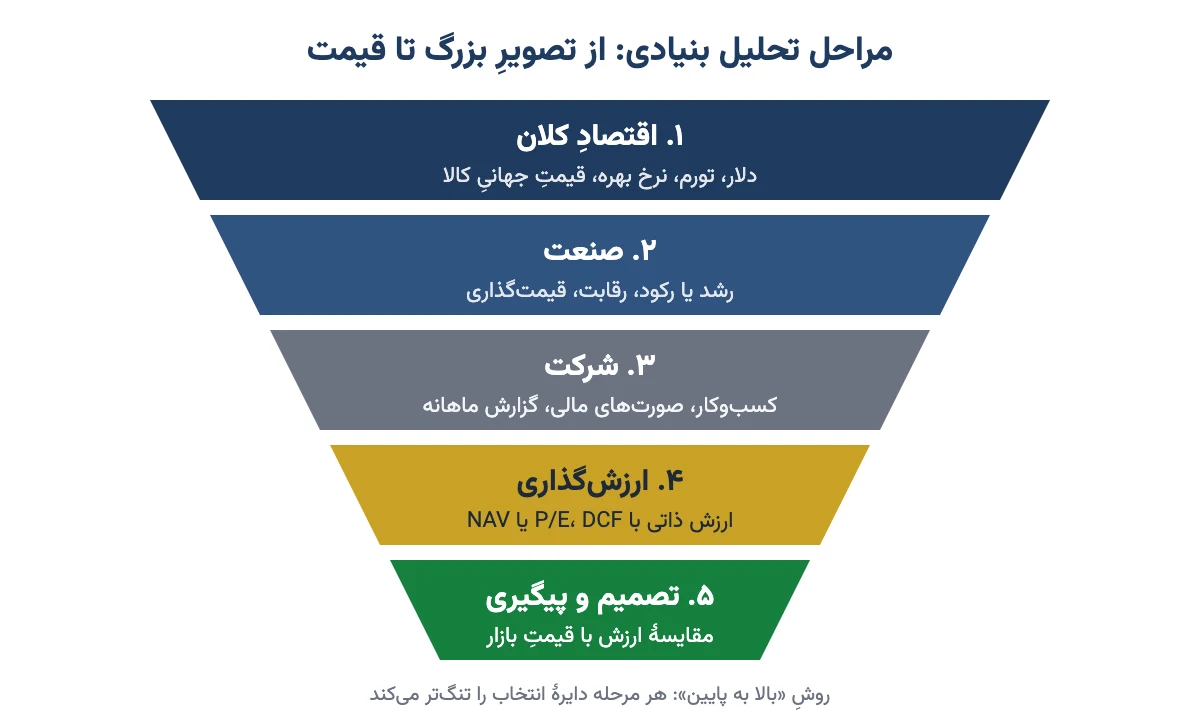
- اقتصادِ کلان را ببینید. نرخِ دلار، تورم، نرخِ بهرهٔ بانکی، قیمتِ جهانیِ کالاها و سیاستهای دولت. هیچ شرکتی در خلأ کار نمیکند. وقتی سودِ سپرده بالا برود، پولِ بیشتری از بورس به بانک میرود.
- صنعت را بشناسید. صنعت در دورِ رشد است یا رکود؟ قیمتِ محصول را بازار تعیین میکند یا دولت؟ مثلاً سودِ فولادیها به قیمتِ جهانیِ فولاد و نرخِ ارز گره خورده و سودِ خودروسازها به قیمتگذاریِ دستوری.
- کسبوکارِ شرکت را بفهمید. دقیقاً چه میفروشد، به چه کسی، و چرا مشتری از او میخرد نه از رقیب؟ اگر نتوانید کارِ شرکت را در دو جمله برای یک بچهٔ دهساله توضیح بدهید، هنوز آن را نمیشناسید.
- صورتهای مالیِ چند سالِ اخیر را بخوانید. یک سال کافی نیست. دستکم سه تا پنج سال را کنار هم بگذارید و روندِ فروش، سود، بدهی و جریانِ نقد را ببینید.
- گزارشهای ماهانه و یادداشتهای توضیحی را دنبال کنید. اینها نشان میدهند امسال چه خبر است و سودِ پارسال از کجا آمده: از کارِ اصلیِ شرکت یا از اتفاقی که تکرار نمیشود.
- سودِ آینده را تخمین بزنید و ارزشگذاری کنید. با فرضهایی دربارهٔ فروش، نرخها و هزینهها، سودِ سالِ آینده را حدس بزنید و با روشهایی مثلِ P/E، تنزیلِ جریانِ نقد (DCF) یا ارزشِ خالصِ داراییها (NAV) به یک ارزش ذاتی برسید.
- ارزش را با قیمتِ بازار مقایسه کنید. اگر قیمت خیلی پایینتر از ارزش است، حاشیهٔ ایمنی دارید. اگر بالاتر است، صبر کنید.
- پیگیری کنید. تحلیل بنیادی یکبار مصرف نیست. با هر گزارشِ تازه، فرضهایتان را دوباره بسنجید.
پس مراحلِ تحلیل بنیادی یک سهم یعنی رفتن از تصویرِ بزرگ به جزئیات، و آخرِ کار رسیدن به یک عدد که بشود با قیمتِ تابلو مقایسهاش کرد.
ارزش ذاتی را چطور حساب میکنند؟ یک مثالِ ساده
ارزش ذاتی یعنی شرکت واقعاً چقدر میارزد، صرفنظر از اینکه امروز در تابلو به چه قیمتی معامله میشود. قیمت را بازار میدهد؛ ارزش را باید خودمان حساب کنیم. فرقِ این دو را در مقالهٔ ارزش ذاتی یا بازاری باز کردهایم. بیایید با یک شرکتِ فرضی حساب کنیم.
قدمِ اول: EPS و P/E
فرض کنیم شرکتِ «الف» یک میلیارد سهم دارد و سودِ خالصِ سالانهاش ۵۰۰ میلیارد تومان است.
- سودِ هر سهم (EPS) = ۵۰۰ میلیارد ÷ یک میلیارد سهم = ۵۰۰ تومان.
- قیمتِ سهم در تابلو ۴٬۰۰۰ تومان است. پس P/E = ۴٬۰۰۰ ÷ ۵۰۰ = ۸.
- یعنی اگر سود همین بماند، ۸ سال طول میکشد تا پولتان از راهِ سود برگردد.
- به زبانِ درصد: ۱ ÷ ۸ = حدودِ ۱۲٫۵٪ بازدهِ سودِ سالانه.
حالا داوری کنیم. اگر سودِ بانکی بیشتر از ۱۲٫۵٪ است و شرکت هم رشدی ندارد، این سهم ارزان نیست. ولی اگر انتظار دارید سودِ شرکت با تورم بالا برود، ماجرا فرق میکند. این همان جایی است که تحلیل وارد میشود.
قدمِ دوم: نقشِ رشد
یک روشِ ساده برای ارزشگذاری این است: شرکت هر سال سودی نقدی میدهد و ما از سرمایهمان بازدهِ مشخصی انتظار داریم. فرمولِ سادهاش این است:
ارزش = سودِ نقدیِ سالِ آینده ÷ (بازدهِ مورد انتظار − نرخِ رشدِ سود)
فرض کنید شرکت سالِ آینده هر سهم ۴۰۰ تومان سود نقدی بدهد و شما از سهم سالی ۳۰٪ بازده بخواهید. حالا ببینید فرضِ رشد چقدر عدد را عوض میکند:
| رشدِ سالانهٔ سود | حساب | ارزشِ هر سهم |
|---|---|---|
| بدونِ رشد (۰٪) | ۴۰۰ ÷ ۰٫۳۰ | حدودِ ۱٬۳۳۰ تومان |
| ۱۵٪ | ۴۰۰ ÷ ۰٫۱۵ | حدودِ ۲٬۶۷۰ تومان |
| ۲۰٪ | ۴۰۰ ÷ ۰٫۱۰ | ۴٬۰۰۰ تومان |
| ۲۵٪ | ۴۰۰ ÷ ۰٫۰۵ | ۸٬۰۰۰ تومان |
دیدید؟ یک سهم، چهار ارزشِ کاملاً متفاوت. فقط به خاطرِ یک فرض. قیمتِ ۴٬۰۰۰ تومانیِ تابلو یعنی بازار انتظار دارد سودِ این شرکت سالی حدودِ ۲۰٪ رشد کند. پرسشِ درست این نیست که «ارزش چند است؟»؛ این است که «آیا این رشد واقعبینانه است؟»
این درسِ مهمی است: ارزش ذاتی یک عددِ دقیق نیست، یک بازه است. برای همین سرمایهگذارِ بنیادی فقط وقتی میخرد که قیمت با فاصلهٔ خوبی زیرِ ارزش باشد. به این فاصله «حاشیهٔ ایمنی» میگویند؛ مثلِ اینکه وقتی پلی برای ۱۰ تن ساخته شده، کامیونِ ۶ تنی از رویش رد کنید، نه ۹ تنی.
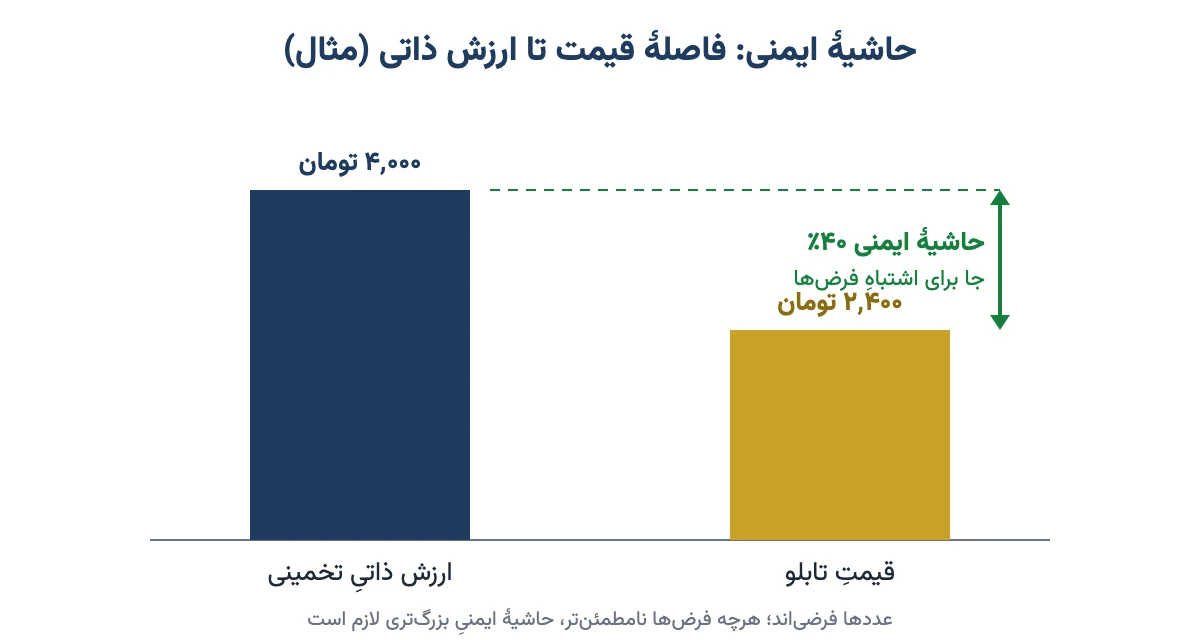
پس پیش از اینکه به ارزش ذاتیِ یک تحلیلگر اعتماد کنید، بپرسید چه فرضی دربارهٔ رشد و بازده گذاشته است. روشهای کاملترِ ارزشگذاری مثلِ DCF و مدلِ رشدِ سودِ تقسیمی در قسمتِ تحلیل کمی آمدهاند.
داستانِ آکنتور: هزینهٔ نادیدهگرفتنِ فاندامنتال
کسانی که بازارِ سالِ ۱۳۹۴ را یادشان هست، نامِ «آکنتور» را فراموش نمیکنند. شرکتِ کنتورسازیِ ایران سهمی بود که از حدودِ ۱۰۰ تومان تا ۱٬۰۰۰ تومان بالا رفت. بازار تازه از ریزشِ سنگینِ ۱۳۹۳ بیرون آمده بود و خیلیها دنبالِ جبرانِ ضررشان بودند.
شایعهها پشتِ هم میآمد: قراردادِ کنتورهای سوریه، قراردادِ صندوقهای فروشگاهی با اتاق اصناف. بعد شرکت برای سهمی که حدودِ ۲ هزار تومان قیمت داشت، ۲٬۵۰۰ تومان سود پیشبینی کرد. قیمت تا حدودِ ۶ هزار تومان رفت. بعضیها خانه و زندگیشان را فروختند و آکنتور خریدند. هدفهای قیمتیِ عجیب دستبهدست میشد.
ولی عددها چیزِ دیگری میگفتند. بازدهِ داراییهای شرکت خیلی کمتر از سودِ بانکی بود. نسبت جاری و نسبت آنی هر دو نزدیکِ یک بودند؛ یعنی انبار تقریباً خالی بود و پرداختِ بدهیها سخت. مهمتر از همه، جریانِ نقدِ شرکت در تمامِ سالِ ۹۴ منفی بود. پولی به شرکت نیامده بود. ارزش ذاتیِ سهم را تحلیلگرانِ بنیادی حدودِ هزار تومان حساب کرده بودند.
سال ۹۵ نماد بسته شد و سالها دستِ سهامدارها از داراییشان کوتاه ماند. نه سودی در کار بود، نه قراردادی، نه پولِ نقدی. مدیرها میتوانند دربارهٔ سود خوشبین باشند، ولی دروغگفتن دربارهٔ پولِ نقد کارِ آسانی نیست.
پس درسِ آکنتور این است: شایعه را بشنوید، ولی تصمیم را با عددِ واقعیِ صورتهای مالی بگیرید. سهمهایی که با خبرِ کانالها بالا میروند و پشتشان پولِ نقد نیست، هنوز هم کم نیستند.
فاندامنتال در بورس ایران چه فرقی دارد؟
اصولِ تحلیل بنیادی همهجا یکی است، ولی در ایران چند چیز وزنِ بیشتری دارد. اگر اینها را نبینید، حسابوکتابتان درست درنمیآید:
- نرخ ارز. سودِ شرکتهای صادراتی، مثلِ فولادیها و پتروشیمیها، مستقیم به نرخِ دلار وابسته است. روندِ آن را در صفحهٔ قیمت دلار امروز ببینید. فرقِ نرخِ آزاد با نرخی که شرکت واقعاً ارزِ صادراتش را با آن میفروشد هم مهم است.
- قیمتگذاری دستوری. وقتی دولت قیمتِ محصول را تعیین میکند (مثلِ خودرو یا بعضی محصولاتِ غذایی)، سودِ شرکت به تصمیمِ اداری وابسته میشود، نه به بازار.
- نرخِ خوراک و انرژی. برای پتروشیمیها و فولادیها، تغییرِ نرخِ گاز و خوراک یا قطعیِ برق میتواند سود را جابهجا کند.
- تورم. در تورمِ بالا، سودِ اسمیِ شرکتها هم بالا میرود. رشدِ ۳۰ درصدیِ سود در سالی که تورم ۴۰٪ است، در واقع کوچکشدن است.
- سودِ غیرعملیاتی. سود از فروشِ دارایی، سودِ سپرده یا تسعیرِ ارز تکرارشدنی نیست. همیشه ببینید سود از کارِ اصلیِ شرکت آمده یا نه. تفاوتش را در سود عملیاتی و سود غیرعملیاتی توضیح دادهایم.
پس در بورسِ ایران، تحلیلگرِ بنیادی باید کمی اقتصاد و کمی سیاستگذاری هم بداند. صورتهای مالی فقط نیمی از داستاناند.
فرق تحلیل بنیادی و تکنیکال
این پرسش را زیاد میشنوم. جوابِ کوتاه: تحلیل بنیادی میپرسد «چه بخرم؟» و تحلیل تکنیکال میپرسد «کِی بخرم؟». بنیادی به خودِ شرکت نگاه میکند، تکنیکال به نمودارِ قیمت و رفتارِ خریدار و فروشنده.
| موضوع | تحلیل بنیادی | تحلیل تکنیکال |
|---|---|---|
| پرسشِ اصلی | این شرکت چقدر میارزد؟ | قیمت به کدام سمت میرود؟ |
| دادهٔ اصلی | صورتهای مالی، گزارشها، اقتصاد و صنعت | نمودارِ قیمت و حجمِ معاملات |
| افقِ زمانی | میانمدت و بلندمدت | کوتاهمدت تا میانمدت |
| نقطهٔ قوت | انتخابِ سهمِ سالم و دوری از شایعه | تعیینِ زمانِ ورود و خروج و حدِ ضرر |
| نقطهٔ ضعف | زمانِ رشدِ قیمت را نمیگوید | نمیگوید پشتِ نمودار چه شرکتی است |
| وقتِ لازم | تحلیلِ اولیهٔ هر شرکت زمانبر است | سریعتر، ولی پیگیریِ مداوم میخواهد |
من این دو را رقیب نمیدانم. توصیهٔ همیشگیِ من این است: سهم را بنیادی انتخاب کنید و تکنیکال بخرید. اول مطمئن شوید چه میخرید، بعد با نمودار زمانِ بهتری برای خرید پیدا کنید. اگر با تکنیکال آشنا نیستید، از آشنایی با تحلیل تکنیکال شروع کنید و برای مقایسهٔ کاملتر، تکنیکال یا بنیادی: بهترین روش انتخاب سهام را بخوانید.
تحلیل فاندامنتال فقط مالِ بورس نیست
منطقِ فاندامنتال در هر بازاری کار میکند؛ فقط «شرکت» عوض میشود.
تحلیل فاندامنتال در بازار ارز (فارکس)
در بازارِ ارز، بهجای یک شرکت، اقتصادِ یک کشور را تحلیل میکنند. اینجا خبری از صورتهای مالی نیست. دادههای اصلی اینهاست: نرخِ بهرهٔ بانکِ مرکزی، تورم، آمارِ اشتغال، رشدِ اقتصادی و ترازِ تجاری. مثلاً وقتی بانکِ مرکزیِ یک کشور نرخ بهره را بالا میبرد، نگهداریِ پولِ آن کشور سودِ بیشتری دارد و ارزش پولش معمولاً تقویت میشود.
پس فرقِ اصلیِ تحلیل فاندامنتال فارکس با بورس این است: در بورس شرکت را میسنجید و در بازارِ ارز دو اقتصاد را با هم مقایسه میکنید، چون هر نرخ ارز یعنی قیمتِ یک پول بر حسبِ پولِ دیگر.
دلار در ایران، طلا و ارز دیجیتال
برای دلار در ایران، عاملهای بنیادی بیشتر درآمدِ ارزیِ کشور، رشدِ نقدینگی و تورماند. برای طلا، نرخِ بهرهٔ واقعی در دنیا، قدرتِ دلار و ترس از بحران. در ارزهای دیجیتال هم تحلیل بنیادی یعنی بررسیِ کاربرد، تیمِ سازنده و عرضه و تقاضای توکن. منطق همان است: دنبالِ چیزی بگردید که پشتِ قیمت است، نه خودِ قیمت.
خوبیها و محدودیتهای تحلیل بنیادی
در بازارِ مالی هیچ روشی بیعیب نیست. بیایید منصفانه هر دو طرف را ببینیم.
خوبیها:
- بر پایهٔ واقعیت است و شایعه رویش اثرِ کمی دارد.
- سرمایهگذاریِ آرامتر و کماسترستری میسازد؛ لازم نیست هر دقیقه تابلو را نگاه کنید.
- برای سرمایههای بزرگ مناسب است.
- در بازارِ منفی، وقتی همه میترسند، به شما اعتمادبهنفسِ خرید میدهد؛ چون میدانید چه دارید.
محدودیتها:
- تحلیلِ کامل زمانبر است و یادگیری میخواهد.
- نمیگوید قیمت کِی بالا میرود؛ شش ماه یا شش سال، کسی نمیداند.
- باید مدام بهروز شود؛ تحلیلِ پارسال امسال کهنه است.
- نقطهٔ دقیقِ ورود و خروج نمیدهد.
پس تحلیل بنیادی قرار نیست قیمتِ هدفِ دقیق به شما بدهد. قرار است بدانید یک شرکت سالی چقدر برایتان سود میسازد. اگر قیمت آنقدر بالا رفت که بازدهِ چند سالِ آینده را از پیش داد، وقتِ فکرکردن به فروش است.
هفت اشتباهِ رایج در تحلیل بنیادی
اینها اشتباههایی است که بارها دیدهام، حتی از آدمهای باتجربه:
- P/E پایین را مساوی ارزانی دانستن. گاهی P/E پایین است چون سودِ امسال یکباره بوده یا بازار به آینده اعتماد ندارد.
- نگاه به یک فصل. یک گزارشِ خوب یا بد کافی نیست. روندِ چند فصل را ببینید.
- ندیدنِ سودِ غیرعملیاتی. سودِ فروشِ زمین یا تسعیرِ ارز سالِ بعد تکرار نمیشود.
- فراموشکردنِ بدهی. شرکتِ پرسود با بدهیِ سنگین، در اولین رکود زمین میخورد.
- اعتماد به پیشبینیِ خودِ شرکت. مدیرها معمولاً خوشبیناند. پیشبینی را با گزارشهای ماهانه بسنجید.
- نادیدهگرفتنِ تورم. رشدِ اسمیِ سود را با تورم مقایسه کنید تا رشدِ واقعی را ببینید.
- عاشقِ سهم شدن. تحلیل برای تصمیم است، نه برای دفاع از سهمی که خریدهاید. اگر عددها عوض شد، نظرتان را هم عوض کنید.
چکلیستِ دهپرسشی پیش از خریدِ هر سهم
این چکلیست را کنارِ دستتان نگه دارید. اگر به بیشترِ پرسشها جوابِ روشن ندارید، هنوز برای خرید زود است:
- کارِ شرکت را در دو جمله میتوانم توضیح بدهم؟
- صنعتش در رشد است یا رکود؟ قیمتِ محصول را چه کسی تعیین میکند؟
- فروشِ سه تا پنج سالِ اخیر رو به بالا بوده؟
- سود از کارِ اصلیِ شرکت آمده یا از اتفاقِ یکباره؟
- جریانِ نقدِ عملیاتی مثبت است؟
- بدهیها نسبت به داراییها و سود قابلتحمل است؟
- گزارشهای ماهانهٔ اخیر با پیشبینیِ سود جور درمیآید؟
- P/E و P/S را با گذشتهٔ شرکت و رقیبها مقایسه کردهام؟
- ارزش ذاتی را با فرضِ بدبینانه هم حساب کردهام؟
- قیمتِ امروز حاشیهٔ ایمنیِ کافی دارد؟
آموزش تحلیل بنیادی را از کجا شروع کنیم؟
تحلیل بنیادی را یکشبه یاد نمیگیرید، ولی پیچیده هم نیست. پیشنهادِ من این ترتیب است:
- اول صورتهای مالی را بشناسید: ترازنامه، سود و زیان و جریانِ نقد.
- بعد نسبتهای اصلی را یاد بگیرید: EPS، P/E، حاشیه سود و نسبتِ بدهی.
- با کدال کار کنید و گزارشِ ماهانهٔ یک شرکتی را که محصولش را میشناسید چند ماه دنبال کنید.
- سراغِ تحلیلِ کیفی و صنعت بروید.
- آخر سر روشهای ارزشگذاری را تمرین کنید.
اگر میخواهید این مسیر را منظم و با مثالهای واقعیِ بازارِ ایران جلو ببرید، دورهٔ آموزشی تحلیل بنیادی در بازار بورس ایران را ببینید. این دوره روشهای بررسیِ عاملهای بنیادیِ قیمتِ سهم را از پایه آموزش میدهد؛ حتی برای کسی که دربارهٔ اقتصاد چیزی نمیداند.
سوالات متداول
فاندامنتال چیست؟
فاندامنتال یا تحلیل بنیادی یعنی شناختنِ خودِ شرکت پیش از خریدِ سهم: فروش، سود، بدهی، مدیریت، صنعت و آیندهاش. هدف این است که ارزش واقعیِ شرکت را حساب کنیم و ببینیم قیمتِ امروزِ سهم از آن ارزانتر است یا گرانتر.
تحلیل بنیادی به زبان ساده چیست؟
مثلِ خریدِ یک مغازه است. پیش از خرید میپرسید سالی چقدر سود میدهد، چقدر بدهی دارد و رقیبش کیست. بعد حساب میکنید با این قیمت چند سال طول میکشد پولتان برگردد. تحلیل بنیادی همین پرسشها را دربارهٔ شرکتِ بورسی میپرسد.
مراحل تحلیل بنیادی یک سهم کداماند؟
بررسیِ اقتصادِ کلان، شناختِ صنعت، فهمیدنِ کسبوکارِ شرکت، خواندنِ صورتهای مالیِ چند سال، دنبالکردنِ گزارشهای ماهانه، تخمینِ سودِ آینده و ارزشگذاری، مقایسهٔ ارزش با قیمتِ بازار و در نهایت پیگیریِ مداوم با هر گزارشِ تازه.
فرق تحلیل بنیادی و تکنیکال چیست؟
تحلیل بنیادی میپرسد چه بخرم و به خودِ شرکت و صورتهای مالی نگاه میکند. تحلیل تکنیکال میپرسد کِی بخرم و به نمودارِ قیمت و حجمِ معاملات نگاه میکند. بهترین نتیجه معمولاً از ترکیبِ هر دو به دست میآید.
تحلیل فاندامنتال در فارکس چه فرقی با بورس دارد؟
در بورس یک شرکت را با صورتهای مالیاش میسنجید. در بازارِ ارز اقتصادِ دو کشور را مقایسه میکنید و دادههای اصلی نرخِ بهرهٔ بانکِ مرکزی، تورم، اشتغال، رشدِ اقتصادی و ترازِ تجاری است، چون هر نرخ ارز قیمتِ یک پول بر حسبِ پولِ دیگر است.
برای تحلیل بنیادی سهام اطلاعات را از کجا بگیریم؟
منبعِ اصلی و رسمی سامانهٔ کدال است. صورتهای مالیِ فصلی و سالانه، گزارشِ فعالیتِ ماهانه، دعوت به مجمع و اطلاعیههای مهمِ شرکتها آنجا منتشر میشود. شایعههای کانالها و شبکههای اجتماعی را همیشه با همین گزارشهای رسمی بسنجید.
آیا P/E پایین یعنی سهم ارزان است؟
نه همیشه. P/E پایین ممکن است یعنی سهم واقعاً ارزان است، ولی ممکن است یعنی سودِ امسال یکباره بوده یا بازار به سودِ آینده اعتماد ندارد. P/E را با گذشتهٔ خودِ شرکت، با رقیبهای صنعت و با کیفیتِ سود مقایسه کنید.
آیا با تحلیل بنیادی ضرر نمیکنیم؟
تحلیل بنیادی ضرر را صفر نمیکند. فرضها ممکن است غلط از آب درآیند، اقتصاد ممکن است عوض شود و بازار ممکن است مدتها ارزشِ سهم را نبیند. ولی احتمالِ خریدِ سهمِ پوشالی و ماندن در سهمهای شایعهای را خیلی کم میکند.
تحلیل بنیادی برای کوتاهمدت هم کاربرد دارد؟
بیشتر برای میانمدت و بلندمدت ساخته شده، چون زمانِ رشدِ قیمت را نمیگوید. ولی معاملهگرِ کوتاهمدت هم از آن سود میبرد: گزارشهای ماهانه و اطلاعیههای کدال اغلب حرکتهای کوتاهمدت را میسازند و دانستنِ وضعِ شرکت از خریدِ سهمِ پرخطر جلوگیری میکند.
جمعبندی
فاندامنتال یعنی پیش از شریکشدن، شریک را بشناسید. ببینید شرکت چه میفروشد، سودش واقعی است یا نه، بدهیاش چقدر است و قیمتِ امروزش با ارزشِ واقعیاش چه فاصلهای دارد. ابزارهایش، یعنی کدال و صورتهای مالی و نسبتها، رایگان و در دسترساند.
بیشترِ آدمها بورس را با نمودار شروع میکنند و بعضی هیچوقت سراغِ بنیادی نمیروند. ولی مسیرِ هر سرمایهگذاریِ جدی بالاخره از صورتهای مالی رد میشود. پس دفعهٔ بعد که اسمِ سهمی را شنیدید، پیش از خرید سه کار کنید: گزارشِ ماهانهاش را در کدال ببینید، جریانِ نقدش را چک کنید و P/E را با رقیبهایش مقایسه کنید. تصمیمِ نهایی با خودتان.
عالی بود
عالی عالی عالی? با تشکر از مطالب مفیدتون
سلام
بنده لیسانس حسابداری و فوق لیسانس مدیریت دولتی دارم باید عرض کنم فقدان آگاهی و آموزش همیشه گریبانگیر تمامی آحاد بشریت بوده و خواهد بود لذا مطالبی که در سایت ذکر شده پخته بودن تجربیات دست اندر کاران این مجموعه رو میرسونه که طی سالها رصد فراز و فرودهای بازار توانسته اند با کمک خداوند متعال مطالبی را در سایت به اشتراک بگذارند که فقط جنبه آکادمیک نداشته بلکه با واقعیتهای حال و آینده بازار ایران قابل مقایسه و اظهار نظر هست و حقیر دوره آموزش ورود به بورس و تحلیل تکنیکال رو خریدم و منتظر تحلیل بنیادی و فیلتر نویسی و سایر آموزشهای لازم در بورس هستم
موفق باشید.
یک دنیا ممنون از لطف و توجه شما به مطلب بنده حقیر
آقای فخری زاده عزیز دستتون درد نکنه. به شما و تیم تالار بورس خدا قوت میگم، مخصوصا آقای ثقفی عزیز. کلی مطالب آموزنده از شماها یاد گرفتم. واقعاً دستتون درد نکنه
مقاله خیلی خوب و مفیدی بود من خیلی به تحلیل تکنیکال علاقه دارم چگونه می توانم آنرا یاد بگیرم
عالی بود متشکرم
اموزش خوبی بود مخصوصا اینکه بنیادی انتخاب کنیم و تکنیکال بخریم
عالی وآموزنده بودولی مبالغ دوره های آنلاین برای ما مالباختگان بورس،که تمام داراییمان راروحانی بابت تسویه بدهی های دولتش به یغمابردسنگین است
من هرچی نیروگاهی و دارویی خریدم همش ضرر شد
چطوری شد که شهید قندی به این روز افتاد
سلام وعرض احترام بسیارعالی بودان شاءالله ادامه داشته باشد
باسلام.مقاله کامل وعالی وپرمحتوایی بوداستفاده کردم ممنون وسپاسگزار.
بسیار عالی استاد عزیز
عالی بود ولی تحلیل بنیادی رو کمی اموزش هم بدهید
در مقالات سایت در رابطه با صورت های مالی و نسبتهای مالی که بخش اعظمی از تحلیل بنیادی رو تشکیل میدن صحبت کردیم. میتونید اون هارو مطالعه کنید. اگر هم براتون کافی نبود یا میتونید از خودمون بپرسین یا دوره تحلیل بنیادی رو تهیه کنید.
سلام
مطالب بسیارعالی ووزین بودند.
متشکرم
سلام، ممنون از حسن نظر شما
سلام سپاس از شما بسیار جالب و آموزنده بود
سلام بسیار خوب و اثر کذار بود . ممنونم
مقاله خوبیست استفاده کردم
ممنون
بسیار عالی بود