
صورتهای مالی چیست؟ انواع صورت مالی و نحوهٔ خواندن آن به زبان ساده

فهرست مطالب۱۱ بخش
- صورتهای مالی چیست؟ به زبانِ دفترِ حسابِ خانه
- انواع صورتهای مالی کداماند؟
- ۱. صورت وضعیت مالی (ترازنامه): شرکت چه دارد و چه بدهکار است؟
- ۲. صورت سود و زیان: امسال چقدر سود کرد؟
- ۳. صورت سود و زیان جامع: سودهایی که از در پشتی میآیند
- ۴. صورت تغییرات در حقوق مالکانه: سهمِ ما چرا بزرگ یا کوچک شد؟
- ۵. صورت جریانهای نقدی: سود روی کاغذ یا پول در حساب؟
- ۶. یادداشتهای توضیحی: جایی که اصلِ حرف آنجاست
- صورتهای مالی چطور به هم وصلاند؟
- صورت مالی تلفیقی چیست و چه فرقی با صورت مالی شرکت اصلی دارد؟
- حذفِ معاملاتِ درونگروهی: پولی که از جیب به جیب رفته
- سهم اقلیت چیست؟ یک مثالِ عددی
- کدام را بخوانیم: اصلی یا تلفیقی؟
- صورت مالی حسابرسیشده چه فرقی با حسابرسینشده دارد؟
- انواعِ اظهارنظرِ حسابرس و معنایش برای سهامدار
- صورت مالی میاندورهای و سالانه: کی منتشر میشوند؟
- صورت مالی شرکتهای بورسی را کجا ببینیم؟
- نحوهٔ خواندنِ صورتهای مالی: یک چکلیستِ ۱۰ دقیقهای
- پنج اشتباهِ رایج در خواندنِ صورتهای مالی
- سوالات متداول
- جمعبندی
صورتهای مالی کارنامهٔ مالیِ یک شرکتاند: چند گزارشِ استاندارد که نشان میدهند شرکت چه دارد و چه بدهکار است، در یک دوره چقدر سود یا زیان کرده و پولِ نقدش از کجا آمده و کجا رفته است. انواع صورتهای مالی در ایران پنج صورتاند، بهعلاوهٔ یادداشتهای توضیحی که جزئی جدانشدنی از آنهاست.
خیلیها از من میپرسند: «از کجا بفهمیم یک شرکت خوب است؟» جواب از همین گزارشها میگذرد. خبرِ کانالها و تعریفِ این و آن میآید و میرود، ولی عددِ صورت مالی را حسابرس دیده و شرکت پایش امضا کرده است. بیایید با هم، قدمبهقدم و بی اصطلاحِ سخت، ببینیم هر صورت مالی به چه پرسشی جواب میدهد و چطور بخوانیمش.
صورتهای مالی چیست؟ به زبانِ دفترِ حسابِ خانه
فرض کنید آخرِ سال مینشینید و حسابِ خانه را مینویسید. سه پرسش دارید: الان چه دارم و چقدر قسط و بدهی مانده؟ امسال چقدر درآمد داشتم و چقدر خرج کردم؟ پولِ نقدم از کجا آمد و کجا رفت؟ شرکتها هم دقیقاً همین سه پرسش را دارند. جوابِ مرتب و استانداردشان میشود صورتهای مالی.
فرقش این است که شرکت نمیتواند هر طور دلش خواست بنویسد. قالب و قاعدهٔ نوشتن را استانداردهای حسابداری تعیین میکند؛ یعنی دستورالعملی که همهٔ شرکتها باید رعایت کنند تا عددهایشان با هم قابلِ مقایسه باشد. در ایران این استانداردها را سازمان حسابرسی منتشر میکند.
چه کسانی این گزارشها را میخوانند؟ سهامدار، تا بداند پولش در دستِ چه شرکتی است. بانک، تا ببیند شرکت از پسِ قسطِ وامش برمیآید یا نه. تحلیلگر، تا ارزشِ سهم را حساب کند. و اداره مالیات، تا مالیات را بسنجد. برای ما سهامدارها، صورت مالی پایهٔ تحلیل بنیادی است؛ هر روشی را که انتخاب کنید، بالاخره باید از این عددها بگذرید.
پس صورت مالی گزارشی نیست که فقط حسابدارها بفهمند. اگر سه پرسشِ دفترِ حسابِ خانه را بلدید، نیمی از راه را آمدهاید.
انواع صورتهای مالی کداماند؟
طبقِ استاندارد حسابداری شمارهٔ ۱ (نسخهٔ تجدیدنظرشده که از سال ۱۳۹۸ اجرا میشود)، مجموعهٔ کاملِ صورتهای مالی این شش جزء را دارد. اگر مقالههای قدیمی را خوانده باشید، احتمالاً نامهای قدیمیتر را شنیدهاید؛ در جدول هر دو آمده است.
| صورت مالی | نامِ قدیمی یا رایج | به چه پرسشی جواب میدهد؟ | عکسِ یک روز یا فیلمِ یک دوره؟ |
|---|---|---|---|
| صورت وضعیت مالی | ترازنامه | شرکت چه دارد، چقدر بدهکار است و چقدرش مالِ سهامداران است؟ | عکسِ روزِ آخرِ دوره |
| صورت سود و زیان | همان | در این دوره چقدر فروخت، چقدر خرج کرد و چقدر سود ماند؟ | فیلمِ کلِ دوره |
| صورت سود و زیان جامع | همان | سود بهعلاوهٔ سود و زیانهایی که از صورت سود و زیان رد نمیشوند | فیلمِ کلِ دوره |
| صورت تغییرات در حقوق مالکانه | صورت تغییرات حقوق صاحبان سهام | سهمِ سهامداران از اولِ دوره تا آخرش چرا و چقدر عوض شد؟ | فیلمِ کلِ دوره |
| صورت جریانهای نقدی | صورت جریان وجوه نقد | پولِ نقد از کجا آمد و کجا خرج شد؟ | فیلمِ کلِ دوره |
| یادداشتهای توضیحی | یادداشتهای همراه | پشتِ هر عدد چه خبر است؟ | توضیحِ همهٔ صورتها |
ستونِ آخر را جدی بگیرید. صورت وضعیت مالی مثلِ یک عکس است: فقط میگوید در روزِ ۲۹ اسفند اوضاع چطور بود. بقیه مثلِ فیلماند: نشان میدهند در طولِ سال چه اتفاقی افتاد. هر کدام را جداگانه ببینیم.
۱. صورت وضعیت مالی (ترازنامه): شرکت چه دارد و چه بدهکار است؟
صورت وضعیت مالی همان چیزی است که سالها «ترازنامه» صدایش میکردیم. در یک تاریخِ مشخص، سه چیز را کنارِ هم میگذارد: داراییها، بدهیها و حقوق مالکانه. پایهاش یک معادلهٔ ساده است:
داراییها = بدهیها + حقوق مالکانه
با یک مثالِ خانگی روشن میشود. خانهای به ارزشِ ۵ میلیارد تومان دارید که ۲ میلیاردش را با وام خریدهاید. داراییتان ۵ میلیارد است، بدهیتان ۲ میلیارد و سهمِ واقعیِ خودتان ۳ میلیارد. در شرکت هم «حقوق مالکانه» یعنی همین سهمِ خودمان: اگر شرکت همهٔ داراییاش را بفروشد و همهٔ بدهیاش را بدهد، آنچه میماند مالِ سهامداران است.
- دارایی جاری: چیزهایی که تا یک سال پول میشوند؛ مثلِ موجودیِ نقد، طلب از مشتریها و کالای انبار.
- دارایی غیرجاری: چیزهایی که برای سالها میمانند؛ مثلِ زمین، ساختمان، ماشینآلات و سرمایهگذاریِ بلندمدت.
- بدهی جاری: بدهیهایی که تا یک سال باید پرداخت شوند؛ مثلِ بدهی به تأمینکننده و قسطِ امسالِ وام.
- بدهی غیرجاری: بدهیهای بلندمدت؛ مثلِ وامِ چندساله و ذخیرهٔ مزایای پایانِ خدمتِ کارکنان.
- حقوق مالکانه: سرمایهٔ ثبتشده، اندوختهها و سود انباشته؛ یعنی سودهای سالهای قبل که تقسیم نشده و در شرکت مانده است.
ریزِ این اقلام و نسبتهایی که از آن درمیآید را در مقالهٔ ترازنامه و اجزای آن باز کردهایم. پس اگر میخواهید بدانید شرکت چقدر به وام تکیه کرده، اول سراغِ این صورت بروید.
۲. صورت سود و زیان: امسال چقدر سود کرد؟
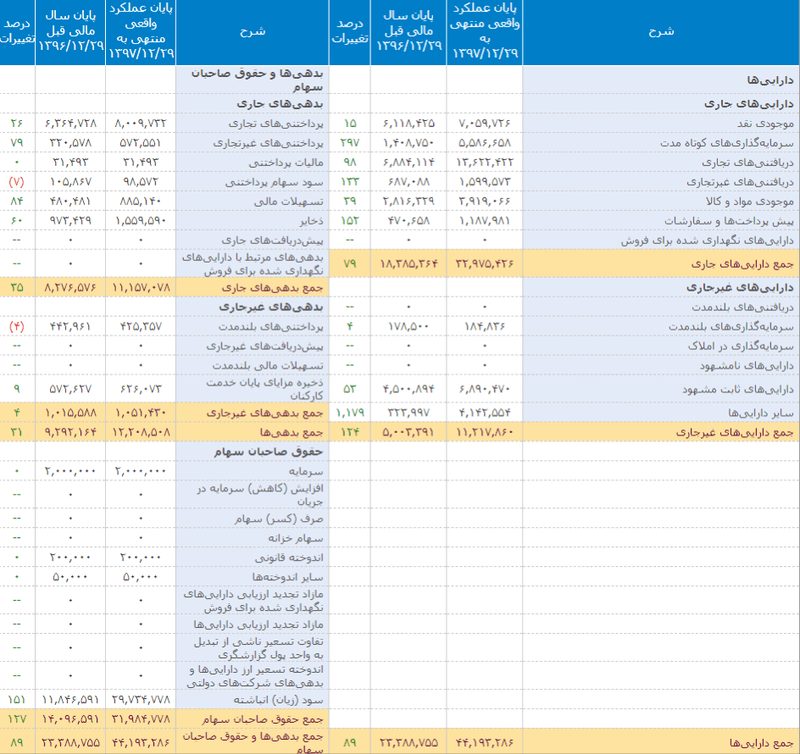
صورت سود و زیان پرخوانندهترینِ صورتهای مالی است، چون به پرسشِ همه جواب میدهد: شرکت سود کرد یا نه؟ از بالا با فروش شروع میشود و پلهپله هزینهها از آن کم میشود تا به سود خالص برسد. بیایید با یک شرکتِ فرضی حساب کنیم.
شرکتِ «ماکارونیِ نمونه» (این فقط مثال است) امسال این عددها را دارد. عددها به میلیارد تومان است:
| ردیف | مبلغ | یعنی چه؟ |
|---|---|---|
| درآمدهای عملیاتی (فروش) | ۱۰۰ | پولِ فروشِ ماکارونی |
| بهای تمامشدهٔ درآمدها | (۷۰) | آرد، دستمزدِ کارگر، برق و استهلاکِ دستگاهها |
| سود ناخالص | ۳۰ | آنچه از هر فروش بعد از هزینهٔ ساخت میماند |
| هزینههای فروش، اداری و عمومی | (۸) | تبلیغ، پخش، دفتر مرکزی |
| سود عملیاتی | ۲۲ | سودِ کارِ اصلیِ شرکت |
| هزینههای مالی | (۴) | سودِ وامی که به بانک داده |
| سایر درآمدها و هزینههای غیرعملیاتی | ۲ | مثلاً سودِ سپردهٔ بانکی |
| سود قبل از مالیات | ۲۰ | |
| مالیات بر درآمد | (۵) | |
| سود خالص | ۱۵ | آنچه مالِ سهامداران است |
عددهای داخلِ پرانتز منفیاند؛ یعنی از بالا کم میشوند. حالا سود خالص را به هر سهم برسانیم. اگر سرمایهٔ شرکت ۱۰۰ میلیارد تومان و ارزشِ اسمیِ هر سهم ۱۰۰ تومان باشد، شرکت یک میلیارد سهم دارد. ۱۵ میلیارد تومان سود تقسیم بر یک میلیارد سهم میشود ۱۵ تومان برای هر سهم. به این عدد سود هر سهم یا EPS میگویند.
یک نکتهٔ مهم: همهٔ سودها هموزن نیستند. ۲۲ میلیاردِ سودِ عملیاتی از کارِ اصلیِ شرکت آمده و احتمالاً سالِ بعد هم تکرار میشود. ولی اگر شرکت امسال یک زمین فروخته و سودش بالا رفته، آن پول سالِ بعد نمیآید. فرقِ این دو را در مقالهٔ سود عملیاتی و سود غیرعملیاتی مفصل گفتهایم. جزئیاتِ هر ردیف هم در آشنایی با صورت سود و زیان آمده است.
۳. صورت سود و زیان جامع: سودهایی که از در پشتی میآیند
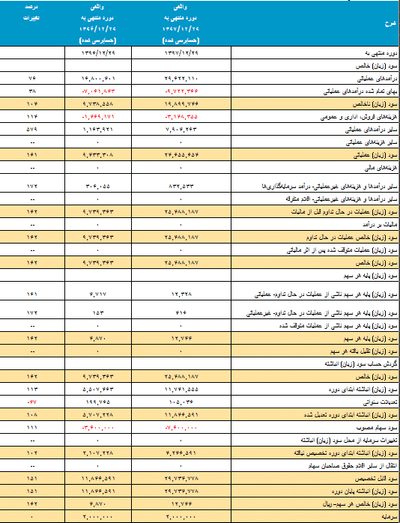
بعضی سود و زیانها واقعیاند ولی هنوز «قطعی» نشدهاند و قاعده میگوید از صورت سود و زیان رد نشوند. مثلاً تفاوتِ تسعیرِ ارزِ یک شرکتِ فرعیِ خارجی؛ «تسعیر» یعنی دوباره حساب کردنِ داراییهای ارزی با نرخِ روز. چنین اقلامی در صورت سود و زیان جامع کنارِ سود خالص مینشینند.
برای خیلی از شرکتهای ایرانی این صورت تقریباً همان سود خالص است. برای همین خیلیها در یادداشتها مینویسند چون جزء دیگری جز سودِ سال ندارند، صورت سود و زیان جامع را جدا ارائه نکردهاند. پس اگر آن را پیدا نکردید، نگران نشوید.
۴. صورت تغییرات در حقوق مالکانه: سهمِ ما چرا بزرگ یا کوچک شد؟
این صورت جوابِ یک پرسشِ ساده است: سهمِ سهامداران از اولِ سال تا آخرش چرا عوض شد؟ معمولاً چهار دلیلِ اصلی دارد: سودِ سال اضافه میکند، سود نقدیِ تقسیمشده کم میکند، افزایش سرمایه اضافه میکند و انتقال به اندوختهها جابهجا میکند.
در مثالِ ماکارونی، فرض کنید سود انباشتهٔ اولِ سال ۳۰ میلیارد تومان بوده. ۱۵ میلیارد سودِ امسال اضافه میشود. مجمع هم تصویب کرده ۱۰ میلیارد تومان، یعنی ۱۰ تومان برای هر سهم، سود نقدی بدهد. پس سود انباشتهٔ آخرِ سال میشود ۳۰ بهعلاوهٔ ۱۵ منهای ۱۰، یعنی ۳۵ میلیارد تومان. همین ۳۵ در صورت وضعیت مالی مینشیند.
۵. صورت جریانهای نقدی: سود روی کاغذ یا پول در حساب؟
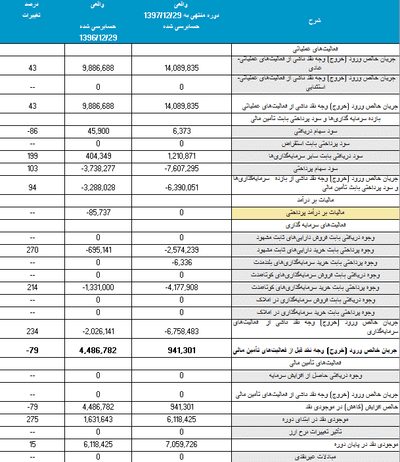
این صورت شاید از همه مهمتر باشد و کمتر از همه خوانده میشود. سود و پولِ نقد یکی نیستند. شرکت میتواند کالایش را نسیه بفروشد، سودش را در صورت سود و زیان ثبت کند، ولی هنوز یک ریال هم دستش نرسیده باشد. صورت جریانهای نقدی فقط پولی را میشمارد که واقعاً جابهجا شده است.
در نسخهٔ تازهٔ استاندارد، جریانهای نقدی سه دستهاند (در قالبِ قدیم پنج دسته بود؛ اگر صورتهای قدیمی دیدید، تعجب نکنید):
- فعالیتهای عملیاتی: پولی که از کارِ اصلیِ شرکت آمده یا خرجِ آن شده؛ فروش، خریدِ مواد، حقوق و مالیاتِ پرداختی.
- فعالیتهای سرمایهگذاری: خرید و فروشِ داراییهای بلندمدت؛ مثلاً خریدِ خطِ تولیدِ تازه یا فروشِ یک زمین.
- فعالیتهای تأمین مالی: رابطهٔ پولیِ شرکت با وامدهندهها و سهامداران؛ گرفتن و پس دادنِ وام، افزایش سرمایهٔ نقدی و سود سهامی که پرداخت شده.
برگردیم به ماکارونی. سود خالص ۱۵ میلیارد بود. ولی فرض کنید شرکت امسال ۱۲ میلیارد تومان بیشتر از پارسال از مشتریها طلب دارد؛ یعنی جنس را داده و پولش را نگرفته. نقدِ حاصل از عملیاتش ممکن است فقط حدودِ ۶ میلیارد تومان باشد. سودِ روی کاغذ ۱۵ است، پولِ واقعی ۶. اگر این فاصله چند سال پشتِ هم تکرار شود، زنگِ خطر است.
ادامهٔ این بحث را در آشنایی با صورت جریان وجوه نقد و جریان آزاد نقدی بخوانید. پس هر بار سودِ بزرگی دیدید، بپرسید: پولش هم آمده؟
۶. یادداشتهای توضیحی: جایی که اصلِ حرف آنجاست
یادداشتهای توضیحی صفحههای پشتِ صورتهای مالیاند و معمولاً از خودِ صورتها خیلی بیشترند. کنارِ هر ردیفِ مهم یک شماره هست؛ آن شماره شما را به یادداشتی میبرد که آن عدد را باز کرده است.
چند چیزِ مهم فقط در یادداشتها پیدا میشود:
- ریزِ فروش: چه محصولی، چه مقدار، با چه نرخی، داخلی یا صادراتی.
- رویههای حسابداری: شرکت درآمد را کی ثبت میکند و داراییها را چطور ارزشگذاری میکند.
- بدهیها و وامها: از کدام بانک، با چه نرخی، کی سررسید میشود.
- معاملات با اشخاص وابسته: خرید و فروش با سهامدارِ عمده یا شرکتهای همگروه.
- بدهیهای احتمالی و رویدادهای بعد از تاریخ صورت وضعیت مالی: دعوای حقوقی، ضمانتنامه یا اتفاقی که بعد از پایانِ سال افتاده است.
توصیهٔ من این است که هیچوقت فقط به خلاصهٔ صورتها بسنده نکنید. پس وقتی عددی به چشمتان عجیب آمد، شمارهاش را بگیرید و یادداشتش را بخوانید.
صورتهای مالی چطور به هم وصلاند؟
این پنج صورت جزیرههای جدا نیستند؛ مثلِ چرخدندههای یک ساعت، هر کدام دیگری را میچرخاند. اگر این رابطه را بفهمید، خواندنِ هر صورت مالی برایتان آسانتر میشود.
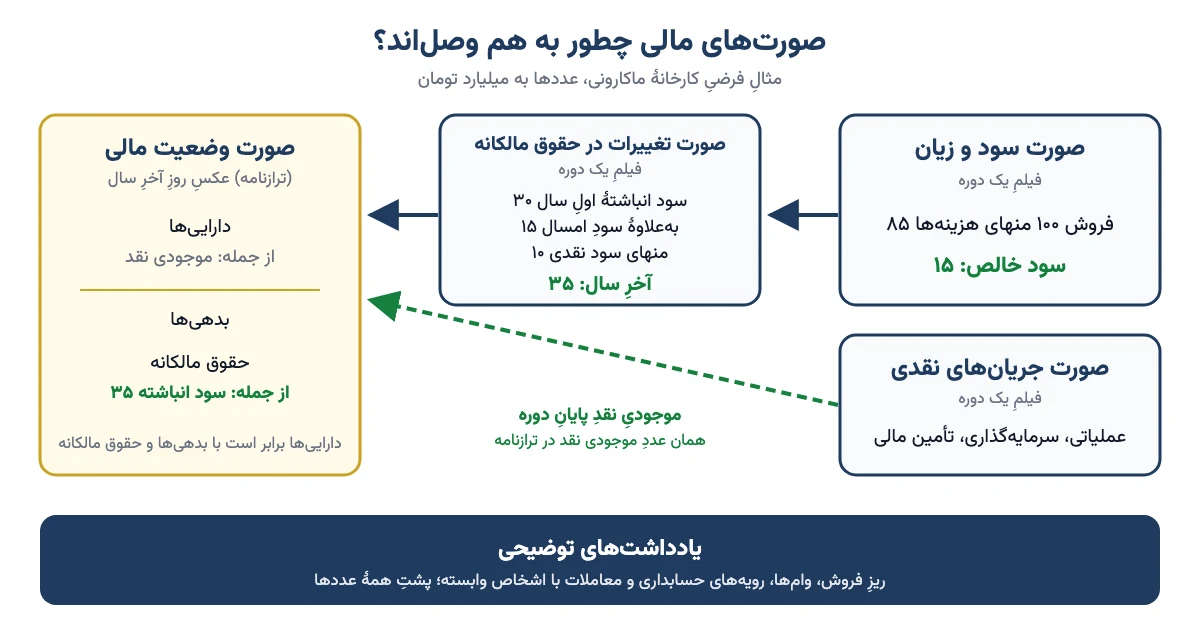
- سود خالص از صورت سود و زیان به صورت تغییرات در حقوق مالکانه میرود و سود انباشته را بزرگ میکند.
- سود انباشتهٔ پایانِ سال از صورت تغییرات در حقوق مالکانه به صورت وضعیت مالی میرود.
- موجودی نقدِ پایانِ سال در صورت جریانهای نقدی، دقیقاً با موجودی نقد در صورت وضعیت مالی یکی است.
- یادداشتها پشتِ همهٔ این عددها نشستهاند و توضیحشان میدهند.
پس اگر یکی از این عددها با دیگری جور درنیامد، یا شما اشتباه خواندهاید یا جایی از گزارش ایراد دارد. هر دو ارزشِ دوباره نگاه کردن را دارند.
صورت مالی تلفیقی چیست و چه فرقی با صورت مالی شرکت اصلی دارد؟
وقتی صورتهای مالیِ یک شرکتِ بزرگ را در کدال باز میکنید، گاهی دو نسخه میبینید: یکی «صورتهای مالی» و دیگری «صورتهای مالی تلفیقی». این برای شرکتهایی است که شرکتِ زیرمجموعه دارند، مثلِ هلدینگها؛ یعنی شرکتهایی که کارِ اصلیشان داشتن و اداره کردنِ سهامِ شرکتهای دیگر است.
چند اصطلاح را اول روشن کنیم:
- شرکت اصلی یا شرکت مادر: شرکتی که بر شرکتِ دیگر کنترل دارد؛ معمولاً یعنی بیش از نصفِ حقِ رأیِ آن را دارد یا عملاً مدیرانش را تعیین میکند.
- شرکت فرعی: شرکتی که زیرِ کنترلِ مادر است.
- شرکت وابسته: شرکتی که مادر در آن نفوذِ قابلِ ملاحظه دارد ولی کنترلش را ندارد (معمولاً حدودِ ۲۰ تا ۵۰ درصد سهم). این شرکتها در تلفیق جمع نمیشوند و فقط سهمِ مادر از سودشان حساب میشود.
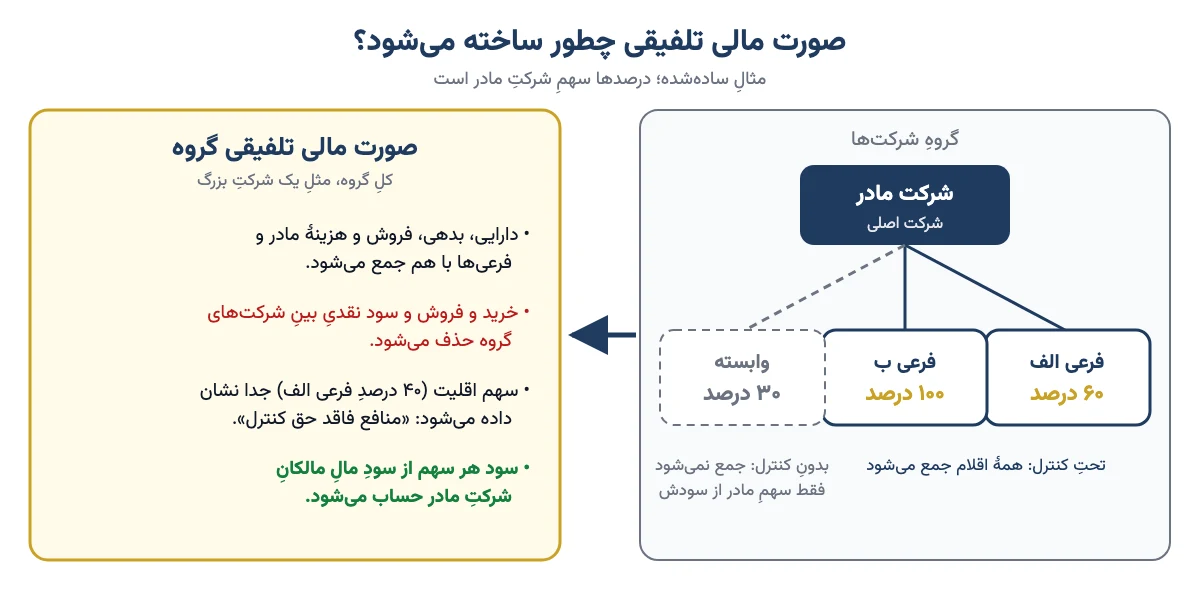
صورت مالی شرکت اصلی فقط خودِ مادر را نشان میدهد. شرکتهای فرعی در آن فقط یک ردیفِ «سرمایهگذاری» در داراییها هستند و از سودشان فقط سود نقدیای میآید که به مادر دادهاند. صورت مالی تلفیقی برعکس، کلِ گروه را یک شرکتِ بزرگ فرض میکند: داراییها، بدهیها، فروش و هزینههای همهٔ شرکتهای گروه را جمع میزند.
حذفِ معاملاتِ درونگروهی: پولی که از جیب به جیب رفته
در تلفیق یک قاعدهٔ مهم هست: معاملاتِ بینِ شرکتهای گروه حذف میشود. تشبیهش ساده است. اگر پدر از جیبِ خودش به پسرش پول قرض بدهد، ثروتِ خانواده یک ریال هم بیشتر نشده است. اگر مادر به فرعی جنس بفروشد، فروشِ گروه به آدمهای بیرون همان است که بود؛ پس این فروش از جمعِ درآمدها کم میشود. سود نقدیای هم که فرعی به مادر داده، در تلفیق حذف میشود.
سهم اقلیت چیست؟ یک مثالِ عددی
وقتی مادر صد درصدِ فرعی را ندارد، بقیهاش مالِ سهامدارانِ دیگر است. به این بخش سهم اقلیت میگویند و در استانداردهای تازه نامش «منافع فاقد حق کنترل» است. در تلفیق کلِ دارایی و سودِ فرعی جمع میشود، ولی سهمِ اقلیت جدا نشان داده میشود تا معلوم باشد چقدرش مالِ سهامدارانِ مادر است.
بیایید حساب کنیم (مثالِ سادهشده، عددها میلیارد تومان):
- شرکتِ مادر ۶۰٪ سهامِ یک شرکتِ فرعی را دارد.
- سود خالصِ خودِ مادر ۱۵ است که ۳ تای آن سود نقدیای است که از فرعی گرفته.
- سود خالصِ فرعی ۱۰ است.
- سودِ تلفیقی: ۱۵ بهعلاوهٔ ۱۰ منهای ۳ (سودِ داخلیِ گروه که دو بار شمرده میشد) یعنی ۲۲.
- سهم اقلیت: ۴۰٪ از سودِ فرعی، یعنی ۴.
- سودِ قابلِ انتساب به مالکانِ شرکتِ مادر: ۲۲ منهای ۴، یعنی ۱۸.
میبینید؟ سودِ صورتِ اصلی ۱۵ بود و سودِ مالِ سهامدارانِ مادر در صورتِ تلفیقی ۱۸. یعنی فرعی امسال بیشتر از آنچه به مادر داده، سود ساخته است. همین فاصله گاهی چیزی را نشان میدهد که صورتِ اصلی پنهان میکند؛ گاهی هم برعکس، زیانِ یک فرعی را.
کدام را بخوانیم: اصلی یا تلفیقی؟
| موضوع | صورت مالی شرکت اصلی | صورت مالی تلفیقی |
|---|---|---|
| چه کسی را نشان میدهد؟ | فقط خودِ مادر | کلِ گروه، مثلِ یک شرکت |
| شرکتهای فرعی | یک ردیفِ سرمایهگذاری | همهٔ دارایی، بدهی، فروش و هزینهشان جمع میشود |
| سودِ فرعیها | فقط سود نقدیِ دریافتی | کلِ سود، منهای سهم اقلیت |
| معاملاتِ داخلیِ گروه | بهعنوانِ فروش یا درآمد ثبت میشود | حذف میشود |
| به کارِ چه میآید؟ | دیدنِ سودِ قابلِ تقسیم و پولی که واقعاً به مادر رسیده | دیدنِ قدرت و بدهیِ واقعیِ کلِ گروه |
جوابِ کوتاه: هر دو. برای فهمیدنِ بزرگیِ واقعیِ گروه و کلِ بدهیهایش، تلفیقی را ببینید. برای اینکه بدانید مجمعِ مادر چقدر سود نقدی میتواند تقسیم کند، صورتِ اصلی مهمتر است، چون تقسیمِ سود از سودِ خودِ مادر انجام میشود. فقط یک کار را هرگز نکنید: سودِ تلفیقیِ امسال را با سودِ اصلیِ پارسال مقایسه نکنید.
پس هر بار نامِ «تلفیقی» را دیدید، بپرسید: این گروه چند شرکتِ فرعی دارد و کدامشان دارد سود یا زیانِ اصلی را میسازد؟
صورت مالی حسابرسیشده چه فرقی با حسابرسینشده دارد؟
شرکت صورتهای مالیاش را خودش تهیه میکند. ولی چه کسی تضمین میکند عددها درست است؟ اینجا حسابرس مستقل وارد میشود: مؤسسهای بیرون از شرکت که دفترها و مدارک را بررسی میکند و نظرش را در «گزارش حسابرس مستقل و بازرس قانونی» مینویسد. نسخهای که این گزارش را کنارش دارد، میشود صورت مالیِ حسابرسیشده.
نسخهٔ حسابرسینشده را شرکت زودتر منتشر میکند و برای اولین نگاه خوب است. ولی هنوز کسی بیرون از شرکت آن را تأیید نکرده و گاهی بعد از حسابرسی عددهایش عوض میشود. برای همین بازار همیشه منتظرِ نسخهٔ حسابرسیشدهٔ سالانه میماند.
انواعِ اظهارنظرِ حسابرس و معنایش برای سهامدار
مهمترین تکهٔ گزارشِ حسابرس، بندِ «اظهارنظر» است. چهار حالت دارد:
| نوع اظهارنظر | یعنی چه؟ | برای ما چه پیامی دارد؟ |
|---|---|---|
| مقبول | صورتها از همهٔ جنبههای بااهمیت درست و طبقِ استاندارد است. | بهترین حالت؛ به عددها میشود تکیه کرد. |
| مشروط | در کل درست است، بهجز یک یا چند موردِ مشخص که حسابرس قبولشان ندارد یا نتوانسته بررسی کند. | رایج است، ولی بندهای شرط را تکتک بخوانید؛ شاید روی سود اثر داشته باشند. |
| مردود | ایرادها آنقدر بزرگ و فراگیر است که صورتها تصویرِ درستی نمیدهند. | هشدارِ جدی؛ به عددهای این شرکت اعتماد نکنید. |
| عدم اظهارنظر | حسابرس مدرکِ کافی پیدا نکرده که اصلاً بتواند نظر بدهد. | هشدارِ جدی؛ یعنی حتی حسابرس هم نمیداند عددها درست است یا نه. |
بیشترِ شرکتهای بورسی اظهارنظرِ مقبول یا مشروط میگیرند. پس «مشروط» بهتنهایی ترسناک نیست؛ مهم این است که شرط درباره چیست. شرطی که میگوید «ذخیرهٔ مالیات کم گرفته شده» یعنی شاید سودِ واقعی کمتر باشد. بندِ دیگری هم هست به نامِ «تأکید بر مطلب خاص» که نوعِ اظهارنظر را عوض نمیکند و فقط توجهِ خواننده را به موضوعی جلب میکند.
اظهارنظرِ مردود یا عدم اظهارنظر عواقبی هم در بازار دارد و میتواند جای شرکت را در تابلوهای بورس و فرابورس عوض کند. پس پیش از خریدِ هر سهم، اولین صفحهای که در صورت مالیِ سالانه میخوانید، گزارشِ حسابرس باشد.
صورت مالی میاندورهای و سالانه: کی منتشر میشوند؟
شرکتها صبر نمیکنند سال تمام شود. شرکتهای بورسی و فرابورسی هر سه ماه صورتهای مالیِ میاندورهای منتشر میکنند؛ یعنی گزارشِ ۳، ۶ و ۹ ماهه از ابتدای سالِ مالی. بعد از پایانِ سال هم صورتهای ۱۲ ماهه میآید.
- صورتهای ۳ و ۹ ماهه: معمولاً حسابرسینشدهاند. طبقِ دستورالعمل اجرایی افشای اطلاعات، باید حداکثر ۳۰ روز بعد از پایانِ دوره منتشر شوند.
- صورتهای ۶ ماهه: اول حسابرسینشده میآید و بعد نسخهای که حسابرس «بررسی اجمالی» کرده است. بررسی اجمالی سبکتر از حسابرسیِ کامل است؛ حسابرس بهجای «اظهارنظر» یک «نتیجهگیری» مینویسد.
- صورتهای سالانه: اول نسخهٔ حسابرسینشده و بعد نسخهٔ حسابرسیشده. نسخهٔ حسابرسیشده باید پیش از مجمع عمومی عادیِ سالانه منتشر شود تا سهامداران فرصتِ خواندنش را داشته باشند.
مهلتها را سازمان بورس گاهی تغییر میدهد؛ برای همین اگر تاریخِ دقیق برایتان مهم است، آخرین نسخهٔ دستورالعمل را ببینید. یک نکتهٔ عملی هم: عددهای میاندورهای «از اولِ سال تا امروز» است. سودِ ۹ ماهه یعنی سودِ ۹ ماه روی هم؛ برای دیدنِ عملکردِ فصلِ سوم بهتنهایی، سودِ ۶ ماهه را از آن کم کنید.
صورت مالی شرکتهای بورسی را کجا ببینیم؟
مرجعِ رسمیِ صورتهای مالیِ همهٔ شرکتهای بورسی و فرابورسی سامانهٔ کدال است. همه چیز رایگان است و همهٔ مردم همزمان آن را میبینند. این قدمها شما را به صورت مالیِ هر شرکتی میرساند:
- به نشانیِ codal.ir بروید و جستوجوی اطلاعیهها را باز کنید.
- نماد یا نامِ شرکت را بنویسید و از فهرست انتخاب کنید.
- در «گروه اطلاعیه» صورتهای مالیِ سالانه یا میاندورهای را انتخاب کنید. کدِ این اطلاعیهها ن-۱۰ است.
- در فهرستِ نتیجه، به عنوان دقت کنید: «حسابرسیشده» یا «حسابرسینشده»، «تلفیقی» یا بدونِ آن، و دورهٔ چندماهه.
- اطلاعیه را باز کنید. هر صورت در بخشِ جداگانه آمده و معمولاً فایلِ PDF و اکسل هم پیوست شده است.

یک تلهٔ رایج: عددهای صورتهای مالیِ ایران معمولاً به میلیون ریال است. یعنی عددِ ۱۰۰٬۰۰۰ در صورت مالی، ۱۰۰ میلیارد ریال یا ۱۰ میلیارد تومان است. اگر در این تبدیل گیج میشوید، مقالهٔ ریال یا تومان کمکتان میکند. آموزشِ کاملِ فیلترها و کدهای دیگر را هم در آموزش سایت کدال گذاشتهایم.
نحوهٔ خواندنِ صورتهای مالی: یک چکلیستِ ۱۰ دقیقهای
لازم نیست حسابدار باشید. اگر هر بار که صورت مالیِ شرکتی را باز میکنید این چند قدم را به ترتیب بروید، از بیشترِ سهامدارها جلوترید:
- اول گزارشِ حسابرس: مقبول است یا مشروط؟ اگر مشروط است، بندهای شرط درباره چیست؟
- فروش را با دورهٔ مشابهِ پارسال مقایسه کنید: رشد کرده؟ رشدش از تورم بیشتر بوده یا فقط قیمتها بالا رفته؟
- سود عملیاتی را جدا از سود خالص ببینید: چقدر از سود از کارِ اصلی آمده و چقدر از فروشِ دارایی یا سودِ سپرده؟
- حاشیهٔ سود را حساب کنید: سود ناخالص تقسیم بر فروش. در مثالِ ماکارونی ۳۰ از ۱۰۰ یعنی ۳۰٪. اگر این درصد سالبهسال پایین میآید، هزینهها دارد از قیمتِ فروش جلو میزند.
- نقدِ حاصل از عملیات را کنارِ سود خالص بگذارید: اگر سود هست و پول نیست، دنبالِ دلیلش در طلبها و موجودی انبار بگردید.
- بدهیها را ببینید: بدهی جاری از دارایی جاری بیشتر است؟ هزینههای مالی چه سهمی از سود عملیاتی را میخورد؟ برای سنجیدنش نسبتهای نقدشوندگی به کار میآیند.
- اصلی یا تلفیقی؟ اگر شرکت فرعی دارد، هر دو را نگاه کنید و همیشه مثل را با مثل مقایسه کنید.
- سراغِ یادداشتها بروید: ریزِ فروش، وامها و معاملات با اشخاص وابسته.
این چکلیست تحلیلِ کامل نیست، ولی جلوی بیشترِ اشتباههای بزرگ را میگیرد. از اینجا به بعد، نسبتهایی مثلِ نسبت P/E معنای واقعی پیدا میکنند، چون میدانید عددِ سود از کجا آمده است.
پنج اشتباهِ رایج در خواندنِ صورتهای مالی
- فقط سود خالص را دیدن: سودی که از فروشِ یک زمین آمده، سالِ بعد تکرار نمیشود. همیشه بپرسید سود از کجا آمده است.
- مقایسهٔ دورههای ناهمجنس: سودِ ۹ ماهه را با سودِ ۱۲ ماههٔ پارسال، یا سودِ تلفیقی را با اصلی مقایسه کردن نتیجهٔ غلط میدهد.
- اعتماد به نسخهٔ حسابرسینشده مثلِ نسخهٔ نهایی: عددها ممکن است بعد از حسابرسی عوض شوند، گاهی هم زیاد.
- فراموش کردنِ تورم: رشدِ ۳۰ درصدیِ فروش در سالی که تورم ۴۰ درصد بوده، در واقع کوچکتر شدن است.
- اشتباه در واحد: میلیون ریال را تومان خواندن، یک شرکتِ کوچک را غول نشان میدهد.
پس پیش از هر نتیجهگیری، یک لحظه مکث کنید و این پنج مورد را از خودتان بپرسید.
سوالات متداول
صورتهای مالی چیست؟
صورتهای مالی چند گزارشِ استانداردند که وضعیتِ مالیِ شرکت در یک تاریخ، سود یا زیانِ آن در یک دوره و ورود و خروجِ پولِ نقدش را نشان میدهند. شرکت آنها را طبقِ استانداردهای حسابداری تهیه میکند و حسابرسِ مستقل بررسیشان میکند.
انواع صورتهای مالی کداماند؟
طبقِ استاندارد حسابداریِ ایران، مجموعهٔ کامل شامل صورت وضعیت مالی یا ترازنامه، صورت سود و زیان، صورت سود و زیان جامع، صورت تغییرات در حقوق مالکانه، صورت جریانهای نقدی و یادداشتهای توضیحی است.
مهمترین صورت مالی کدام است؟
هیچکدام بهتنهایی کافی نیست. صورت سود و زیان پرخوانندهترین است، ولی صورت جریانهای نقدی نشان میدهد سود واقعاً به پول تبدیل شده یا نه، و صورت وضعیت مالی بدهیها را نشان میدهد. این صورتها را باید با هم خواند.
صورت مالی شرکتهای بورسی را کجا ببینیم؟
در سامانهٔ رسمیِ کدال به نشانیِ codal.ir. نمادِ شرکت را جستوجو کنید و گروه اطلاعیه را روی صورتهای مالی سالانه یا میاندورهای بگذارید. کدِ این اطلاعیهها ن-۱۰ است و دیدنشان رایگان است.
صورت مالی حسابرسیشده چه فرقی دارد؟
نسخهٔ حسابرسیشده را یک حسابرسِ مستقل بررسی کرده و نظرش را در گزارشی کنارِ آن نوشته است. نسخهٔ حسابرسینشده زودتر منتشر میشود ولی هنوز تأییدِ بیرونی ندارد و ممکن است بعد از حسابرسی عددهایش تغییر کند.
صورت مالی تلفیقی چیست؟
صورت مالی تلفیقی، شرکتِ مادر و همهٔ شرکتهای فرعیاش را یک شرکت فرض میکند و دارایی، بدهی، فروش و هزینههایشان را جمع میزند. معاملاتِ داخلیِ گروه حذف میشود و سهمِ سهامدارانِ اقلیت جدا نشان داده میشود.
فرق صورت مالی شرکت اصلی و تلفیقی چیست؟
صورت مالی شرکت اصلی فقط خودِ مادر را نشان میدهد و از فرعیها فقط سود نقدیِ دریافتی را میآورد. صورتِ تلفیقی کلِ گروه را نشان میدهد. برای دیدنِ قدرت و بدهیِ گروه تلفیقی، و برای سودِ قابلِ تقسیمِ مادر صورتِ اصلی مهمتر است.
سهم اقلیت در صورت مالی تلفیقی یعنی چه؟
سهم اقلیت، که امروز منافع فاقد حق کنترل نام دارد، بخشی از شرکتِ فرعی است که مالِ شرکتِ مادر نیست. اگر مادر ۶۰ درصدِ فرعی را داشته باشد، ۴۰ درصدِ سود و خالصِ داراییاش سهم اقلیت است و جدا نمایش داده میشود.
صورت مالی میاندورهای چیست؟
صورت مالی میاندورهای گزارشی است که پیش از پایانِ سالِ مالی، برای ۳، ۶ یا ۹ ماهِ اولِ سال منتشر میشود. شرکتهای بورسی هر سه ماه آن را در کدال میگذارند و نسخهٔ ۶ ماهه را حسابرس بررسیِ اجمالی میکند.
جمعبندی
صورتهای مالی سه پرسشِ ساده را جواب میدهند: شرکت چه دارد و چه بدهکار است، چقدر سود کرد، و پولِ نقدش از کجا آمد و کجا رفت. صورت وضعیت مالی عکسِ یک روز است و بقیه فیلمِ یک دوره. یادداشتها هم پشتِ همهٔ عددها ایستادهاند. اگر شرکت فرعی دارد، صورتِ تلفیقی را کنارِ صورتِ اصلی بگذارید و همیشه اول گزارشِ حسابرس را بخوانید.
پس دفعهٔ بعد که کسی سهمی را به شما «پیشنهاد» داد، پیش از هر کاری کدال را باز کنید و همان چکلیستِ ۱۰ دقیقهای را بروید. اگر خواستید این مسیر را با مثالهای واقعیِ شرکتهای بورسی و تا ارزشگذاری جلو ببرید، دورهٔ آموزشی تحلیل بنیادی برای همین ساخته شده است. تصمیمِ نهایی همیشه با خودتان است.
خیلی عالی بود لطفا بیشتر از این مقاله ها بفرستید تا مردم بیشتر آشنا شوند.
یکی از ترازنامه ها یا صورت سود وزیان رامفصل تحلیل کنید تا بیشتر بهره بریم استاد
انشالا یکی از مقالات آینده را به این موضوع اختصاص میدهیم.
باسلام و خسته نباشید .بسیار عالی بود.ممنون خداقوت
باسلام بسیارعالی، اگردرمورد چگونه انجام دادن انواع تحلیل وبدست آوردن حمایت ومقاومت یک سهم توضیح دهیدبسیارممنون میشم.
مجددا ازشما سپاسگزارم
سلام
من محمدی هستم مقاله عالی بود اگر در یک مقاله دیگر بیان کنید دارایی های شرکت را به طور جزیی تر از کجا میشود مطالعه کرد عالی تر میشوید. ممنون
ممنون،به زودی در مقالات آینده راجع به تحلیل تکنیکال هم مطلب قرار میدیم.
بسیار عالی می باشد.
بسیارعالی
سلام خیلی ممنون تشکر میکنم عالی بود .
واقعا مطالب مفیدی بود، ممنون!!!
مرسی مقاله تون عالی بود
سلام مطالب خوبی بود ممنون
بسیار عالی و کاربردی مثل تمام ایمیلهای ارسالی
جناب ثقفی ممنون از مقالات کاربردی شما
آرزوی موفقیت و پیشرفت روز افزون برای شما
بسیار عالی بود
????
ممنون عالی بود میشه آموزش تحلیل تکنیکال رو هم قرار بدید
خواهش میکنم، بهزودی در زمینه تحلیل تکنیکال هم مطلب خواهیم گذاشت.
خیلی عالی و خوب.فقط این اعدادی که توی اون صورتها هست به ریال هستش یا تومان؟و اینکه ارزش واقعی یک سهم رو چحوری بدست میارن یعنی فرمولش چیه؟ممنونم اگه جواب بدین
خواهش میکنم. تمامی مبالغ درج شده به میلیون ریال هستند.
دوست عزیز برای اینکه بتونین ارزش واقعی سهم را محاسبه کنید. باید تحلیل بنیادی را خیلی خوب یاد بگیرید. یعنی باید بتونین صورتهای مالی رو به طور دقیق بررسی کنید، فعالیتها و پروژههایی که شرکت ها در دست دارند بررسی کنید. همچنین تقاضای افراد و حجم پولی که در بازار هست هم بر قیمتها تاثیر میگذاردو کلی عوامل دیگر
ممنون از توضیحتتون، ولی در جداول خیلی از سطرها رو متوجه نمیشم که دقیقا مربوط به چی هستن، و تفاوتشون با هم چیه،،، نیاز به توضیح سطر به سطر دارن
یکسری مقاله نوشته خواهد شد که داخل اونها اجزای صورتهای مالی رو معرفی میکنیم.
خیلی عالی بود لطفا بیشتر از این مقاله ها بفرستید تا ما تازه واردها بیشتر آشنا شويم.
0
0
سلام. مرسی عالی بود… .
باسلام : خیلی ممنون استفاده کردیم اگر می شود تحلیل ها راساده تر وروانترعنوان کنیدتابرای مبتدی ها قابل فهم باشد
متشکرم موفق باشید
ممنون. تمام تلاشمونو میکنیم که تو این زمینه بهتر شیم و بتونیم با زبان سادهتر توضیح بدیم.
سلام
ممنونم خیلی جالب بود و اطلاعات من را زیاد کرد
سلام و درود بر استاد عزیز
همیشه از پستهاتون استفاده میکنم واقعا
عالی هستن.
کارتون عالیه دست مریزاد
ممنون مهندس..مقاله و آموزشهاتون عالیه…???
خوب بود برای من که تازه وارد هستم
یک اشتباه تایپی در قسمت بدهی های غیر جاری بود
ممنون از دقتتون، اصلاح شد
سلام خسته نباشید میدونید پرداختن به این مسائل مالی بسیار وقتگیر در عین حال تخصص میطلبه راهی هست بایکنگاه روی صورت بدهی دارائی پرداختی (مبلغ مالیات پرداختی ) از کل وضعیت اون شرکت مطلع شد به عبارتی هرچه مبلغ مالیات نسبت به سرمایه اون شرکت بالا تر باشه / ومقایسه با شرکتهای دیگر ؟
سلام. اگر میخواهید سرمایهگذاری مطمئن انجام بدید و پیشبینی سود داشته باشید بهنظر من نمیتوان با یک نگاه این کار را انجام داد.
صورتهای مالی وضعیت فعلی شرکت رو نشان میدهند. ما معمولا به این صورتها نگاه میکنیم ببینیم عملکرد شرکت چطور بوده، آیا میتواند دوباره مثل همین دوره فعالیت کنه یا مثلا برنامهای داره که سودش بیشتر بشه.
صرفا برای مقایسه میشه مثلا دو تا شرکت رو که تو یک صنعت فعالیت دارند با هم مقایسه کنید. که اونم از رو eps و p/e میتونید ببینید که مثلا این شرکت نفتی عملکردش بهتر بوده یا یک شرکت نفتی دیگر. اینها هم یه نظر کلی به ما میدهند. ولی برای سرمایهگذاری مطمئن و مبالغ بالا بهتر است صورتهای مالی بررسی بشه. حتی خوندن گزارش هیئت مدیره هم میتواند یک دید کلی نسبت به آینده شرکت بده و شما رو از کارهایی که قصد انجامشو دارند با خبر کنه.
من به همه توصیه میکنم هیچکی بیشتر از خودتون دلش برای دارایی شما نمیسوزه اگر امکان داره حتما خودتون یاد بگیرید، اگر وقت ندارید به شرکتهای سبد گردان، کارگزاریهایی که براتون سبد میسازن و درصد میگیرند بسپارید.
سلام
برای من که تازه وارد دنیای بورس شدم بسیار مفید بود
منتظر مطالب آموزنده بعدی هستم
با سپاس فراوان
خواهش میکنم
ممنونم مفید بود
سلام
یه سوالی داشتم از خدمتتان
ایا امکان داره که شرکت ها این اطلاعات را درست اعلام نکنن و یا غیر واقع نشان دهند بنا به دلایلی مثل دارایی ، وجه خوب نشان دادن در بورس و یا پایین نیامدن قیمت سهام
در ان صورت چطور میتوان تحلیل بنیادی دقیقتری از شرکت داشت
از مطالب مفیدتون ممنونم
در حال حاضر قابل اعتمادترین و شفافترین سایتی که میشه اطلاعات مالی شرکتهارو از آنجا استخراج کرد همین کدال است.
صورتها مالی توسط حسابرسهای قانونی مورد بررسی قرار میگیرند و پس از تایید روی این سایت میآیند.
بهطور کلی سرکتهای بورسی اطلاعات شفافتری نسبت به شرکتهای فرابورس ارائه میدهند بهخاطر همین ریسکشان هم کمتر است.
بله امکانش هست که اطلاعات دستکاری شده ارائه بدن ولی این کار جرم محسوب میشه و حتی مدیرعامل میتونه زندانی شه به خاطر این کار.
اطلاعات کلی و خوبی بود ولی صورتهای مالی یک شرکت چقدر قابل اتکا میباشد واگر تحریفی در آن باشد میتوان زیان حاصل از خرید آن سهم رو از شرکت مطالبه کنیم .به چه صورت.ممنونم
برای من خیلی مفید و ارزنده بود ممنونم
باسپاس ازمطالب مفیدتون،اگه برای مثال تحلیل بنیادی یه شرکت رو توضیح بدین خیلی عالی میشه..
سلام عالی
بسیار عالی بود خداقوت و سپاس
سلام ممنون از اطلاعات خوبی که به اشتراک گذاشتید ولی ای کاش زیر هر ترازنامه تحلیل محتوا گفته شده رو ارایه میکردید تا برای افراد تازه کار یا نا اشنا با حسابداری ملموس تر باشه . با سپاس
این مقاله راجعبه آشنایی کلی با صورتهای مالی بود. قصد داریم به صورت ریزتر وارد این مطالب بشیم. سایت رو دنبال کنید.
ممنون از توضیحات خوب شما.من اتفاقی از طریق گوگل مقاله شما پیدا کردم و استفاده بردم خاستم بدونم شما کانال تلگرامی یا سایت مشخصی ندارید از اونجا پیگیر پست ها و خبرهاتون باشیم؟
سپاس
آدرس کانال تلگرام و اینستاگراممون TALAREBOURSE@ هست که با سرچ تو هر دو اپلیکیشن میتوانید پیدا کنید.
باتشکر از مطالب مفیدتون در صورت امکان تحلیل بنیادی و تکنیکال دو سه نماد رو مورد بررسی قرار بدین بسیار عالی میشه
باسلام ممنون از زحماتتان خیلی عالی بود لطفا توضیحات بیشتری برای ما مبتدیانبدید ممنون میشم
سلام خیلی عالی و مفید بود
توضیحات در حد آشنایی و بصورت کلی گویی بود اما شیوا و ساده بیان شده به نظرم میشد در پایان ویا در بین هر بخش لینکهای مختلف برای بررسی عمق بیشتر مطالب گذاشت و خواننده را به مطالعه عمیقتر هر بخش سوق داد موفق باشید
سپاسگزارم،بسیارمفیدبود
سلام برا من ک تازه با این مفاهیم آشنا میشم،واقعا آموزنده بود
فقط کاش برا هر کدوم یه نماد رو مثال میزدید و مورد تحلیل قرار میدادید بصورت ریز
با تشکر
ممنون، قصد داریم همین کار رو در اسرع وقت انجام بدیم. مطالب سایت رو دنبال کنید.
مختصر ومفید ممنون
واقعا به درد بخور هستند این ها ، با تشکر از وقتی که گذاشتید.
خوب بود
اگر ممکنه خلاصه واهم موضوعات را جمع وجور بفرمایید.
بسیار عالی .ممنون از اطلاعات
عالی است .
سلام خیلی عالی بود فقط بی زحمت در مورد تحلیل صورت های مالی بیشتر و شفاف تر توضیح دهید
سلام. به زودی در این رابطه مقالاتی ارائه میشه. سایت رو دنبال کنید.
بسیار عالی بود.
واقعا خسته نباشید و ممنون بابت راهنمایی هایتان
بسیار عالی
با تشکر از ارایه مطالبتون.
بسیارمفیدبود.متشکرم
باسلام وخسته نباشید ممنون که همه صورتهاروتوضیح دادیدآیاامکان داره بگیدچطوری ازاین صورتهادرخریدسهام استفاده میکنند.باتشکر