
نسبت P/E چیست؟ فرمول، تفسیر و کاربرد در انتخاب سهم

فهرست مطالب۱۳ بخش
- فرمول P/E و محاسبهٔ آن با یک مثالِ ساده
- عدد P/E به زبانِ آدمیزاد چه میگوید؟
- تفسیرِ اول: برای هر ۱ تومان سود، چند تومان میدهید
- تفسیرِ دوم: چند سال طول میکشد پولتان برگردد
- بازده سود (E/P): P/E را با سودِ بانک مقایسه کنید
- P/E پایین خوب است یا بد؟
- P/E بالا چه میگوید؟
- انواع P/E: گذشتهنگر (TTM) و آیندهنگر
- P/E سهم را از کجا ببینیم؟
- P/E گروه صنعت و P/E کل بازار: با چه مقایسه کنیم؟
- مقایسه با P/E گروه صنعت
- مقایسه با P/E کل بازار و تاریخِ خودِ سهم
- P/E منفی یعنی چه؟
- نسبت PEG: وقتی رشدِ سود را هم حساب کنیم
- چه چیزهایی روی P/E یک شرکت اثر میگذارد؟
- پنج اشتباهِ رایج در استفاده از P/E
- سوالات متداول
- جمعبندی: P/E را چطور به کار ببریم؟
خیلیها از من میپرسند: «این سهم P/E پنج دارد؛ یعنی ارزان است؟» بیایید از همین پرسش شروع کنیم.
P/E چیست؟ P/E یا «نسبت قیمت به درآمد» یعنی قیمتِ یک سهم چند برابرِ سودِ سالانهٔ همان سهم است. فرمولش ساده است: قیمتِ سهم تقسیم بر سودِ هر سهم (EPS). اگر سهمی ۵٬۰۰۰ تومان باشد و سالی ۱٬۰۰۰ تومان سود بسازد، P/E آن ۵ است؛ یعنی برای هر ۱ تومان سود، ۵ تومان پول میدهید.
این عدد روی تابلوی هر نماد در بورس دیده میشود و شاید پرکاربردترین نسبت در تحلیل بنیادی باشد. ولی همین عددِ ساده، اگر درست خوانده نشود، آدم را به اشتباه میاندازد. در ادامه با هم یاد میگیریم آن را حساب کنیم، تفسیر کنیم و با چه چیزهایی مقایسهاش کنیم.
فرمول P/E و محاسبهٔ آن با یک مثالِ ساده
فرمول را یک بار ببینیم و بعد با عدد بازش کنیم:
P/E = قیمتِ هر سهم ÷ سودِ هر سهم (EPS)
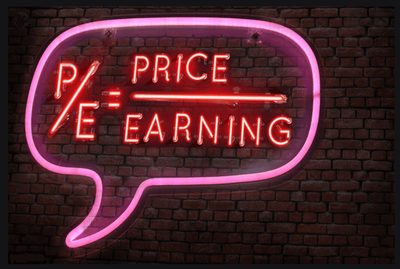
در این فرمول، P یعنی قیمت (Price)؛ همان قیمتی که سهم امروز در بازار معامله میشود. E یعنی درآمد یا سود (Earnings). سود هر سهم یا EPS یعنی سودِ خالصِ یک سالِ شرکت، تقسیم بر تعدادِ همهٔ سهمهایش. به زبانِ ساده: اگر سودِ یک سال را بین همهٔ سهامداران پخش کنیم، به هر سهم چقدر میرسد.
یک مثال بزنیم. شرکتِ فرضیِ «الف» ۱۰۰ میلیون سهم دارد و پارسال ۱۰۰ میلیارد تومان سودِ خالص ساخته است.
- سودِ هر سهم را حساب میکنیم: ۱۰۰ میلیارد ÷ ۱۰۰ میلیون = ۱٬۰۰۰ تومان.
- قیمتِ امروزِ سهم را نگاه میکنیم: فرض کنیم ۵٬۰۰۰ تومان است.
- قیمت را بر سود تقسیم میکنیم: ۵٬۰۰۰ ÷ ۱٬۰۰۰ = ۵.
پس P/E این سهم ۵ است. یک نکتهٔ کوچک: در سایتهای بورسی قیمت و سود معمولاً به ریال نوشته میشود. من در این مثالها همه را به تومان تبدیل کردهام. نسبت فرقی نمیکند، چون صورت و مخرج هر دو به یک واحدند.
پس برای حسابِ P/E فقط دو عدد لازم دارید: قیمتِ امروز و سودِ یک ساله.
عدد P/E به زبانِ آدمیزاد چه میگوید؟
دو تفسیرِ رایج برای این عدد هست. هر دو درستاند، ولی هر کدام یک شرط دارد.
تفسیرِ اول: برای هر ۱ تومان سود، چند تومان میدهید
P/E ۵ یعنی خریدار حاضر است برای هر ۱ تومان سودِ سالانهٔ شرکت، ۵ تومان بپردازد. P/E ۱۰ یعنی ۱۰ تومان. هرچه این عدد بزرگتر باشد، مردم برای همان مقدار سود پولِ بیشتری میدهند. معمولاً چون به آیندهٔ شرکت امیدوارترند.
برای همین میگویند P/E «انتظارِ روانیِ بازار» را نشان میدهد. این عدد فقط حسابِ دفتری نیست؛ حالِ خریدارها هم در آن هست.
تفسیرِ دوم: چند سال طول میکشد پولتان برگردد
اگر سودِ شرکت سالبهسال ثابت بماند، P/E ۵ یعنی حدودِ ۵ سال طول میکشد تا سودِ شرکت به اندازهٔ پولی برسد که بابتِ سهم دادهاید. مثلِ مغازهای که ۵۰۰ میلیون تومان میخرید و سالی ۱۰۰ میلیون اجاره میدهد: ۵ ساله پولتان برمیگردد.
ولی حواسمان باشد: این سود همهاش به جیبِ شما واریز نمیشود. شرکت بخشی از سود را بهعنوانِ سود نقدی (DPS) تقسیم میکند و بقیه را برای توسعه نگه میدارد. سودِ نگهداشتهشده هم مالِ سهامدار است، ولی در قالبِ رشدِ شرکت، نه پولِ نقد.
پس P/E هم «قیمتِ هر تومان سود» است و هم «سالهای برگشتِ پول»، به شرطی که سود ثابت بماند.
بازده سود (E/P): P/E را با سودِ بانک مقایسه کنید
یک ترفندِ ساده هست که P/E را برای هر کسی قابلِ فهم میکند. کسر را برعکس کنید. E/P یا «بازده سود» یعنی سودِ سالانهٔ شرکت چند درصدِ قیمتِ سهم است.
- P/E ۴ یعنی بازده سود ۲۵٪ (۱ ÷ ۴).
- P/E ۵ یعنی بازده سود ۲۰٪.
- P/E ۱۰ یعنی بازده سود ۱۰٪.
- P/E ۲۰ یعنی بازده سود ۵٪.
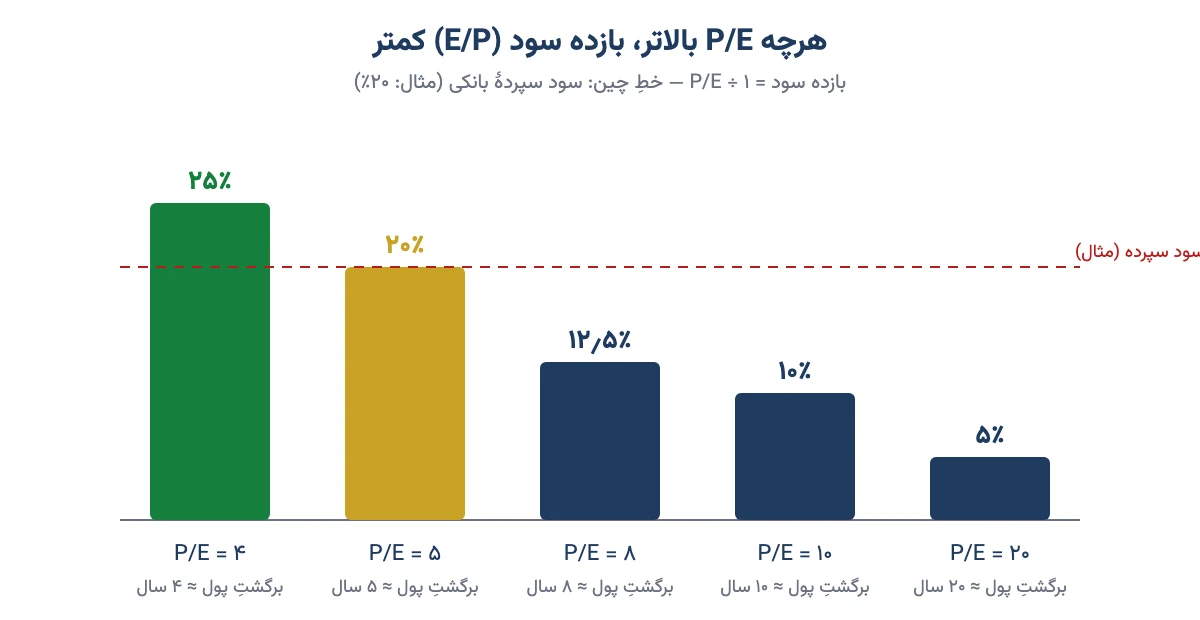
حالا این درصد را کنارِ سودِ سپردهٔ بانکی بگذارید. فرض کنیم بانک برای سپردهٔ یکساله حدودِ ۲۰٪ سود بدهد (نرخِ دقیق را با ماشینحساب سود بانکی ببینید). پولِ بانک تقریباً بیخطر است. پس سهمی که بازده سودش ۲۰٪ است، یعنی P/E ۵، باید دلیلی داشته باشد که ریسکش را بپذیرید. آن دلیل معمولاً رشدِ سودِ شرکت در آینده است.
زنجیرهاش این است: نرخ بهره بالا میرود؛ سپرده جذابتر میشود؛ پول از بورس بیرون میرود؛ در نتیجه P/Eها پایین میآیند. نرخِ بهره پایین بیاید، برعکس.
پس هر وقت P/E سهمی را دیدید، یک بار هم بپرسید: «بازده سودش از سودِ بانک بیشتر است یا کمتر؟»
P/E پایین خوب است یا بد؟
جوابِ کوتاه: P/E پایین بهتنهایی نه خوب است نه بد. فقط میگوید بازار برای سودِ امروزِ شرکت پولِ کمی میدهد. سؤالِ اصلی این است: چرا؟
دو حالت پیش میآید:
- سهمِ واقعاً ارزان: سودِ شرکت پایدار است یا رشد میکند، ولی بازار هنوز متوجه نشده یا کلِ بازار ناامید است. اینها همان فرصتهاییاند که سرمایهگذارانِ ارزشی دنبالش هستند.
- تلهٔ ارزانی: بازار میداند سودِ سالِ بعد کم میشود. مثلاً سودِ پارسال یکباره بوده یا قیمتِ محصول در دنیا در حالِ افت است. اینجا P/E پایین است، چون سودِ امروز دیگر تکرار نمیشود.
مثل ماشینِ دستدومی که خیلی ارزان آگهی شده. شاید فروشنده عجله دارد؛ شاید هم موتور ایراد دارد. تا کاپوت را باز نکنید، نمیفهمید.
P/E بالا چه میگوید؟
کسی که سهمی با P/E بالا میخرد، برای هر ۱ تومان سود پولِ بیشتری میدهد. تنها توجیهش این است که به رشدِ سود در آینده امید دارد: طرحِ توسعه، محصولِ تازه، بازارِ پرکشش. این همان منطقِ سهام رشدی و سهام ارزشی است.
ولی اگر شرکت به وعدهاش نرسد، قیمت معمولاً تند پایین میآید. سرمایهگذارها سهم را میفروشند تا قیمت به جایی برسد که با سودِ واقعی جور باشد.
پس پیش از اینکه P/E را خوب یا بد بدانید، اول بپرسید سودِ سالِ بعد بیشتر میشود یا کمتر.
انواع P/E: گذشتهنگر (TTM) و آیندهنگر
تا اینجا گفتیم P/E یعنی قیمت تقسیم بر سود. ولی کدام سود؟ سودِ پارسال یا سودِ امسال؟ اینجاست که دو نوع P/E پیدا میشود.
این جدول دو نوعِ اصلی را کنارِ هم میگذارد:
| ویژگی | P/E گذشتهنگر (TTM) | P/E آیندهنگر |
|---|---|---|
| سودِ مبنا | سودِ واقعیِ ۱۲ ماهِ گذشته | سودِ پیشبینیشده برای سالِ پیشِ رو |
| دقت | عددِ قطعی و گزارششده | تخمین؛ ممکن است درست درنیاید |
| به درد چه میخورد | دیدنِ اینکه بازار برای سودِ ثابتشده چقدر میپردازد | تصمیمِ خرید، چون قیمت به آینده نگاه میکند |
| ایرادش | آینده را نمیبیند | به فرضهای تحلیلگر وابسته است |
همانطور که میبینید، یکی مطمئن ولی عقب است و دیگری جلوتر ولی نامطمئن. TTM کوتاهشدهٔ «دوازده ماهِ گذشته» است. مثلاً اگر شرکت گزارشِ ششماهه داده، سودِ این شش ماه را با شش ماهِ دومِ سالِ قبل جمع میکنند.
مثال: شرکتِ «الف» پارسال ۱٬۰۰۰ تومان سود ساخته. تحلیلگرها انتظار دارند امسال، با گرانترشدنِ محصول، سود به ۱٬۲۵۰ تومان برسد. با قیمتِ ۵٬۰۰۰ تومان:
- P/E گذشتهنگر = ۵٬۰۰۰ ÷ ۱٬۰۰۰ = ۵
- P/E آیندهنگر = ۵٬۰۰۰ ÷ ۱٬۲۵۰ = ۴
یک سهم، دو عدد. برای همین وقتی کسی میگوید «P/E این سهم ۴ است»، بپرسید: «با سودِ کدام سال؟»
در بورسِ ایران، روزگاری شرکتها موظف بودند پیشبینیِ سودِ هر سهم را در کدال منتشر کنند. چند سال است این الزام برداشته شده و جایش «گزارش تفسیری مدیریت» آمده است. پس سودِ پیشبینیشده را امروز معمولاً تحلیلگرها از گزارشهای فعالیتِ ماهانه، صورتهای مالیِ میاندورهای و همین گزارشهای تفسیری تخمین میزنند. در مقالهٔ کدال چیست خواندنِ این گزارشها را قدمبهقدم توضیح دادهام.
پس برای تصمیمگیری، به P/E آیندهنگر نگاه کنید، ولی فرضهایش را خودتان یک بار بسنجید.
P/E سهم را از کجا ببینیم؟
لازم نیست همیشه خودتان حساب کنید. در صفحهٔ هر نماد در سایت TSETMC سه عدد کنارِ هم هست: EPS، P/E و «P/E گروه». در اپلیکیشنهای کارگزاری هم معمولاً همین عددها هست. اگر با این صفحه آشنا نیستید، مقالهٔ تابلوی معاملاتی و محتویاتش را ببینید.
ولی یک هشدار: EPSِ روی تابلو معمولاً از آخرین سودِ سالانهٔ گزارششده میآید. یعنی P/Eِ تابلو بیشتر گذشتهنگر است. اگر شرکت در شش ماهِ اخیر سودش دو برابر شده، این عدد هنوز آن را نشان نمیدهد.
این چکلیست را پیش از اعتماد به P/Eِ تابلو مرور کنید:
- EPSِ تابلو مالِ کدام سالِ مالی است؟ تاریخش را در کدال پیدا کنید.
- سودِ میاندورهایِ امسال (سهماهه، ششماهه، نهماهه) چه روندی دارد؟
- گزارشهای فعالیتِ ماهانه فروش را بالا نشان میدهند یا پایین؟
- بخشِ بزرگی از سود از فروشِ دارایی یا درآمدِ یکباره آمده یا نه؟
پس P/Eِ تابلو نقطهٔ شروع است، نه حرفِ آخر.
P/E گروه صنعت و P/E کل بازار: با چه مقایسه کنیم؟
P/E تنها، مثلِ قیمتِ یک خانه بدونِ دانستنِ محله است. باید آن را با چیزی مقایسه کرد. این کار را «ارزشگذاری نسبی» میگویند؛ یعنی قیمتِ یک سهم را با سهمهای شبیهش بسنجیم.
مقایسه با P/E گروه صنعت
شرکتها را فقط با همصنعتهایشان مقایسه کنید. P/E یک داروسازی را نباید با یک فولادی سنجید. صنعتهایی که سودشان به قیمتِ جهانیِ کالا بسته است، مثلِ فولاد، مس و پتروشیمی، سودِ پرنوسانی دارند. بازار به این سودها اعتمادِ کمتری دارد و معمولاً P/E پایینتری به آنها میدهد. صنعتهایی با سودِ پایدارتر، مثلِ دارو و غذایی، معمولاً P/E بالاتری دارند.
این جدول نشان میدهد هر صنعت معمولاً کجای طیف مینشیند (فقط الگوی کلی است، نه عددِ امروز):
| نوع صنعت | نمونهٔ گروه | P/E معمولاً | چرا |
|---|---|---|---|
| کامودیتی و صادراتی | فولاد، فلزات اساسی، پتروشیمی | پایینتر از بازار | سود به قیمتِ جهانی و دلار بسته است و نوسان دارد |
| مصرفیِ پایدار | دارو، غذایی | بالاتر از بازار | تقاضا ثابتتر است و سود پیشبینیپذیرتر |
| رشدی | فناوری، شرکتهای تازهوارد با طرحِ توسعه | بالا | بازار برای سودِ آینده پول میدهد |
| سرمایهگذاری و هلدینگ | شرکتهای سرمایهگذاری | متغیر | بخشی از سود از فروشِ سهام است؛ اینجا NAV مهمتر است |
پس اگر فولادیای P/E ۵ دارد و داروسازیای ۱۲، این لزوماً یعنی فولادی ارزانتر است؟ نه. باید هر کدام را با گروهِ خودش سنجید. اگر P/E شرکتی از گروهش خیلی کمتر است، یا فرصتی هست یا ایرادی که باید پیدایش کنید.
مقایسه با P/E کل بازار و تاریخِ خودِ سهم
P/E کل بازار یعنی ارزشِ همهٔ شرکتهای بورسی تقسیم بر سودِ همهٔ آنها. این عدد حالِ کلِ بازار را نشان میدهد. وقتی مردم هیجانزدهاند بالا میرود و وقتی ناامیدند پایین میآید. مثلاً در اوجِ تابستانِ ۱۳۹۹، P/E بازار چند برابرِ میانگینِ تاریخیاش شد و بعد ریزشِ سنگینی آمد. روندِ کلِ بازار را در صفحهٔ شاخص کل بورس امروز میتوانید دنبال کنید.
یک مقایسهٔ مفیدِ دیگر، P/E امروزِ سهم با P/E سالهای گذشتهٔ خودش است. اگر سهمی همیشه بین ۶ تا ۸ معامله شده و امروز ۱۵ است، باید پرسید چه چیزی عوض شده.
پس سه مقایسه را همیشه کنارِ هم انجام دهید: با گروه، با کلِ بازار، با گذشتهٔ خودِ سهم.
P/E منفی یعنی چه؟
وقتی شرکت زیان میدهد، EPS منفی میشود و P/E هم منفی. مثلاً سهمی با قیمتِ ۵٬۰۰۰ تومان که هر سهمش ۲۰۰ تومان زیان داده، P/E منفیِ ۲۵ دارد.
این عدد معنای «ارزان» یا «گران» ندارد. حتی گولزننده است. فرض کنید دو شرکت هر دو ۱۰۰ تومان قیمت دارند. اولی ۱ تومان زیان داده و دومی ۲۰ تومان. P/E اولی منفیِ ۱۰۰ میشود و دومی منفیِ ۵. عددِ دومی «کوچکتر» است، ولی وضعِ آن شرکت خیلی بدتر است.
پس برای شرکتِ زیانده سراغِ P/E نروید. نسبتهای دیگری به کار میآیند: نسبت P/S یا قیمت به فروش، و ارزش دفتری که پایهٔ نسبتِ قیمت به ارزش دفتری (P/B) است.
نسبت PEG: وقتی رشدِ سود را هم حساب کنیم
یکی از ایرادهای P/E این است که رشد را نمیبیند. نسبتِ PEG این کمبود را جبران میکند. PEG یعنی P/E تقسیم بر درصدِ رشدِ سالانهٔ سود.
مثال: سهمی P/E ۱۰ دارد و انتظار میرود سودش سالی ۲۰٪ رشد کند. PEG آن ۱۰ ÷ ۲۰ = ۰٫۵ است. سهمِ دیگری P/E ۶ دارد ولی سودش فقط ۵٪ رشد میکند؛ PEG آن ۱٫۲ است. با اینکه P/E دومی پایینتر است، اولی با حسابِ رشد ارزانتر به نظر میرسد. قاعدهٔ رایج این است که PEG زیرِ ۱ را جذاب میدانند.
ولی در ایران یک نکته را فراموش نکنید: تورم. وقتی تورم سالی ۳۰ یا ۴۰ درصد است، بخشی از رشدِ سود فقط بهخاطرِ گرانشدنِ همهچیز است، نه بهترشدنِ شرکت. پس رشدِ سود را با تورم مقایسه کنید. شرکتی که سودش ۲۰٪ رشد کرده ولی تورم ۳۵٪ بوده، در واقع عقب رفته است.
پس PEG ابزارِ خوبی است، به شرطی که رشدِ واقعی را از رشدِ تورمی جدا کنید.
چه چیزهایی روی P/E یک شرکت اثر میگذارد؟
چرا دو شرکت با سودِ یکسان، P/E متفاوتی دارند؟ چون بازار فقط سودِ امروز را نمیخرد؛ آینده و ریسک را هم قیمت میگذارد. مهمترین عاملها اینهاست:
- رشدِ مورد انتظار: طرحهای توسعه، ظرفیتِ تازه، محصولِ جدید.
- کیفیت و پایداریِ سود: سودِ عملیاتیِ تکرارشونده ارزشِ بیشتری از سودِ یکباره دارد.
- اندازه و مدیریتِ شرکت: شرکتِ بزرگ با مدیریتِ قابلِ اعتماد معمولاً P/E بالاتری میگیرد.
- چشماندازِ صنعت و بازارِ محصول: اینکه محصولِ شرکت بازارِ خوب و پرکشش دارد یا نه.
- نرخ بهره و تورم: سودِ بانکیِ بالا P/Eها را پایین میکشد.
- ریسکهای بیرونی: قیمتِ دلار، قیمتگذاریِ دستوری، تحریم و تغییرِ قانون.
- سود نقدی: شرکتی که سودِ نقدیِ منظم میدهد، برای خیلیها جذابتر است.
پس P/E خلاصهٔ همهٔ امیدها و ترسهای بازار دربارهٔ یک شرکت است، در یک عدد.
پنج اشتباهِ رایج در استفاده از P/E
اینها اشتباههایی است که بارها دیدهام آدمها بابتش پول از دست دادهاند:
- خریدن فقط چون P/E پایین است. بدونِ اینکه بپرسند سودِ سالِ بعد چه میشود. تلهٔ ارزانی همین است.
- مقایسهٔ صنعتهای مختلف. P/E یک بانک را با یک داروسازی سنجیدن مثلِ مقایسهٔ قیمتِ نان با قیمتِ گوشت است.
- ندیدنِ سودِ یکباره. شرکتی که پارسال زمینی فروخته، سودش بادکرده و P/Eاش بهدروغ پایین است. فرقِ سود عملیاتی و غیرعملیاتی را بدانید.
- اعتماد به EPSِ قدیمی. P/Eِ تابلو ممکن است با سودِ یک سال پیش حساب شده باشد.
- تکیه به یک نسبت. P/E یکی از ابزارهای ارزشگذاری سهام است، نه همهٔ آن. جریانِ نقد، بدهی و کیفیتِ مدیریت را هم ببینید.
پس هر وقت P/E وسوسهتان کرد، این پنج مورد را یک بار از جلوی چشم بگذرانید. تصمیمِ نهایی با خودتان است، ولی با چشمِ باز.
سوالات متداول
P/E چیست به زبان ساده؟
P/E یعنی قیمت یک سهم چند برابر سود سالانهٔ همان سهم است. اگر سهمی ۵ هزار تومان باشد و سالی هزار تومان سود بسازد، P/E آن ۵ است؛ یعنی برای هر ۱ تومان سود، ۵ تومان پول میدهید.
P/E در بورس چگونه محاسبه میشود؟
قیمت روز سهم را بر سود هر سهم (EPS) تقسیم کنید. EPS یعنی سود خالص یک سال شرکت تقسیم بر تعداد کل سهمها. قیمت و سود باید هر دو به یک واحد، ریال یا تومان، باشند.
P/E پایین خوب است یا بد؟
بهتنهایی هیچکدام. P/E پایین میتواند نشان سهم ارزان باشد یا نشان اینکه بازار انتظار دارد سود سال بعد کم شود. باید دید سود آینده رشد میکند یا افت، و P/E را با گروه صنعت مقایسه کرد.
P/E سهم را از کجا ببینیم؟
در صفحهٔ هر نماد در سایت TSETMC و اپلیکیشنهای کارگزاری، P/E و P/E گروه کنار EPS نوشته شده است. این عدد معمولاً با آخرین سود سالانه حساب شده، پس تاریخ سود را در کدال چک کنید.
تفاوت P/E گذشتهنگر و آیندهنگر چیست؟
P/E گذشتهنگر با سود واقعی دوازده ماه گذشته حساب میشود و قطعی است. P/E آیندهنگر با سود پیشبینیشدهٔ سال پیش رو حساب میشود؛ برای تصمیم خرید مفیدتر است ولی به درستی پیشبینی بستگی دارد.
P/E منفی یعنی چه؟
یعنی شرکت زیانده است و سود هر سهمش منفی شده. P/E منفی معنای ارزانی یا گرانی ندارد و حتی گمراهکننده است. برای این شرکتها بهتر است از نسبت قیمت به فروش یا قیمت به ارزش دفتری استفاده کنید.
P/E مناسب برای خرید سهم چند است؟
عدد ثابتی وجود ندارد. P/E مناسب به صنعت، رشد سود، نرخ بهرهٔ بانکی و حال کل بازار بستگی دارد. یک راه ساده این است که بازده سود، یعنی یک تقسیم بر P/E، را با سود سپردهٔ بانکی مقایسه کنید.
فرق P/E و PEG چیست؟
P/E فقط قیمت را با سود امروز مقایسه میکند. PEG همان P/E است که بر درصد رشد سالانهٔ سود تقسیم شده، پس رشد را هم در نظر میگیرد. PEG زیر ۱ معمولاً جذاب دانسته میشود، ولی در ایران اثر تورم را جدا کنید.
جمعبندی: P/E را چطور به کار ببریم؟
P/E نشان میدهد برای هر ۱ تومان سودِ یک شرکت چقدر پول میدهید. عددِ سادهای است، ولی فقط وقتی معنا پیدا میکند که بدانید با سودِ کدام سال حساب شده، با چه چیزی مقایسهاش میکنید و سودِ آینده به کدام سمت میرود.
پس دفعهٔ بعد که P/E سهمی را روی تابلو دیدید، این سه سؤال را بپرسید: سودش مالِ کدام سال است؟ از P/E گروهش کمتر است یا بیشتر؟ بازده سودش از سودِ بانک بیشتر است؟ اگر خواستید یک قدم جلوتر بروید، سراغِ ارزش ذاتی سهم بروید تا ببینید P/E چطور در یک ارزشگذاریِ کامل جا میگیرد.
سلام
خواستم بدونم نسبت p/e کدوم یک باید بزرگ تر باشه؟
متوجه سوال نشدم. پیبهای معمولا هر قدر کوچکتر بهتره
به طور مثال پی به ای یه شرکت 23.57 می باشد کدام عدد باید بزرگتر باشد عدد چپ یا عدد راست؟
سوال رو متوجه نشدم. ممکنه واضحتر بگید؟
معمولا مقالاتتون خیلی خوبه و من دنبال میکنم ولی این یکی زیادی خلاصه شده بود