
سرمایهگذاری برای کودکان؛ کد بورسی فرزند، سجام کودکان و بهترین روشها
فهرست مطالب۱۲ بخش
- چرا سرمایهگذاری برای کودکان را باید زود شروع کرد؟
- بیایید با هم حساب کنیم: از تولد یا از ۱۰ سالگی؟
- کد بورسی برای فرزند: چطور برای کودک کد بورسی بگیریم؟
- چه کسی میتواند برای فرزند ثبتنام کند؟
- قدمبهقدم گرفتنِ کد بورسیِ زیر ۱۸ سال
- چکلیستِ مدارک پیش از شروع
- معامله با کد بورسی فرزند چه محدودیتی دارد؟
- در نامِ فرزند سرمایهگذاری کنیم یا در نامِ خودمان؟
- بهترین سرمایهگذاری برای کودکان چیست؟
- صندوقِ سهامی: موتورِ رشد
- صندوقِ طلا و سکه: سپر در برابرِ تورم
- صندوقِ درآمد ثابت: برای سالهای آخر
- یک نقشهٔ ساده بر اساسِ سالِ باقیمانده تا هدف
- سهام نوزادان: هدیهٔ دولت را جا نیندازید
- بعد از ۱۸ سالگی چه میشود؟
- آموزش مالی کودک: سرمایهگذاریای که از پول مهمتر است
- شش اشتباهِ رایج در سرمایهگذاری برای فرزند
- همین فکر برای بازنشستگیِ خودتان
- سوالات متداول
- جمعبندی
خیلی از پدر و مادرها از من میپرسند: «برای بچهمان چه کار کنیم که پولش با تورم آب نشود؟» جوابِ کوتاه این است: سرمایهگذاری برای کودکان یعنی از همین امروز، ماهی یک مبلغِ کوچک را در داراییهایی بگذارید که از تورم عقب نمیمانند، مثلِ صندوقِ سهامی، صندوقِ طلا و کمی درآمد ثابت. بهترین راه این است که با کدِ بورسیِ خودِ فرزند و با حوصلهٔ چندساله انجامش بدهید. زمان، بزرگترین سرمایهٔ بچههاست.
در این راهنما قدمبهقدم میگویم کدِ بورسیِ فرزند را چطور بگیرید، چه محدودیتی دارد، بعد از ۱۸ سالگی چه میشود، و پولِ بچه را بهتر است کجا بگذارید. آخرش هم سراغِ اشتباههایی میرویم که خیلیها میکنند.
چرا سرمایهگذاری برای کودکان را باید زود شروع کرد؟
اول یک تشبیهِ ساده. فرض کنید یک لیوان شیر دارید. نصفش را در لیوانِ دیگری میریزید و هر دو را با آب پر میکنید. حالا دو لیوان «شیر» دارید. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط رقیقتر شده.
تورم با پولِ ما همین کار را میکند. یعنی تعدادِ اسکناسها زیاد میشود، ولی با هر کدام چیزِ کمتری میشود خرید. پولی که امروز در قلکِ بچه میگذارید، ۱۵ سالِ دیگر شاید فقط یک دهمِ امروز میارزد. اگر میخواهید بیشتر بدانید، تورم چیست و چطور به وجود میآید را بخوانید.
خبرِ خوب این است که بچهها چیزی دارند که ما بزرگترها نداریم: افقِ بلندمدت. یعنی پولشان سالها وقت دارد که کار کند. در این مدت سودِ هر سال، خودش سودِ سالِ بعد را میسازد. به این میگویند سودِ مرکب یا بهرهٔ مرکب؛ مثلِ گلولهبرفی که هر چه بیشتر بغلتد، بزرگتر میشود.
بیایید با هم حساب کنیم: از تولد یا از ۱۰ سالگی؟
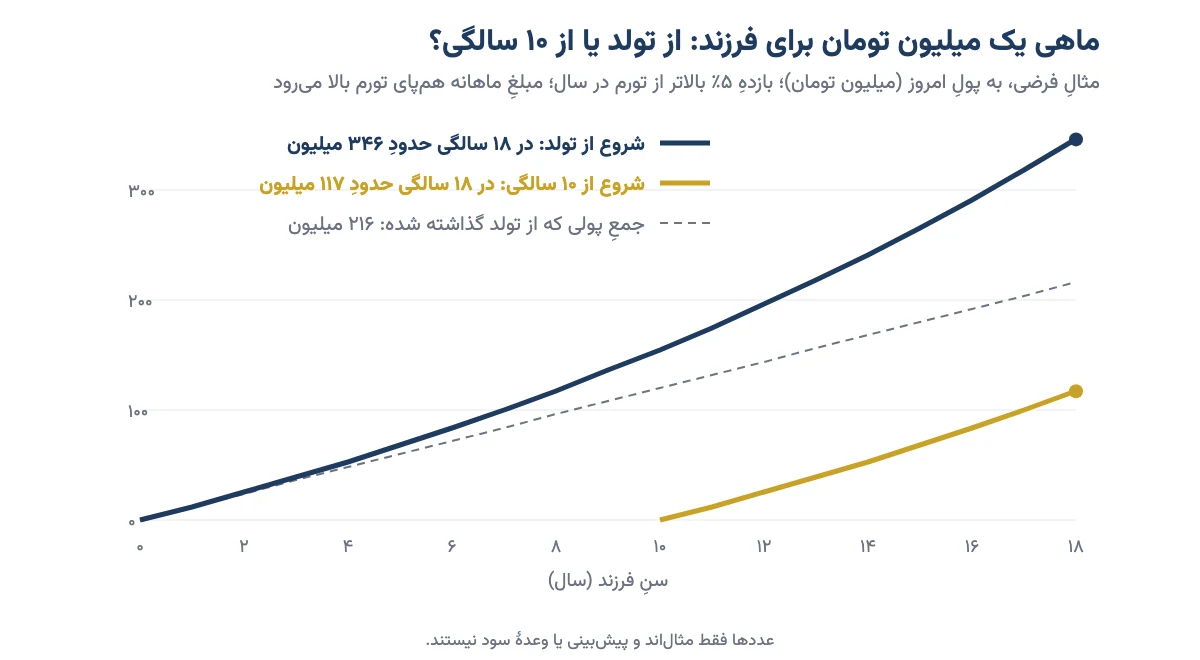
این فقط مثال است و وعدهٔ سود نیست. فرض کنیم ماهی یک میلیون تومان برای فرزندمان کنار میگذاریم. هر سال هم این مبلغ را همپای تورم کمی بالا میبریم تا قدرتِ خریدش ثابت بماند. پس همهٔ عددهای پایین «به پولِ امروز» هستند.
حالا فرض کنیم این پول هر سال ۵٪ بیشتر از تورم رشد کند. این عدد برای یک سبدِ متنوع و چندساله، نه خیلی خوشبینانه است و نه تضمینی.
| بازدهِ سالانه بالاتر از تورم | شروع از تولد (۱۸ سال) | شروع از ۱۰ سالگی (۸ سال) |
|---|---|---|
| صفر (فقط همپای تورم) | ۲۱۶ میلیون تومان | ۹۶ میلیون تومان |
| ۳٪ | حدودِ ۲۸۵ میلیون تومان | حدودِ ۱۰۸ میلیون تومان |
| ۵٪ | حدودِ ۳۴۶ میلیون تومان | حدودِ ۱۱۷ میلیون تومان |
ببینید چه اتفاقی افتاد. کسی که از تولد شروع کرده، ۲۱۶ میلیون گذاشته و با ۵٪ رشد حدودِ ۱۳۰ میلیون رویش آمده. کسی که از ۱۰ سالگی شروع کرده، ۹۶ میلیون گذاشته و فقط حدودِ ۲۱ میلیون رویش آمده. ده سال صبر کردن، حدودِ ۲۳۰ میلیون تومان به پولِ امروز خرج برداشت.
یک نکتهٔ مهم هم در ردیفِ اول جدول هست. حتی اگر پول فقط همپای تورم بالا برود، باز هم از قلک خیلی بهتر است. چون در قلک، همان ۲۱۶ میلیون شاید در ۱۸ سالگی به اندازهٔ چند ده میلیونِ امروز هم نیرزد. پس اولین قدم، فرار از نقد نگهداشتن است.
کد بورسی برای فرزند: چطور برای کودک کد بورسی بگیریم؟
برای اینکه به نامِ خودِ بچه سرمایهگذاری کنید، او هم مثلِ ما یک کدِ بورسی لازم دارد. یعنی یک شناسهٔ ثابت که همهٔ سهام و صندوقهایش زیرِ آن ثبت میشود. این کار از راهِ سامانهٔ سجام انجام میشود. سجام همان سامانهای است که هویت و اطلاعاتِ همهٔ سرمایهگذارها را ثبت میکند. اگر با آن آشنا نیستید، اول راهنمای سجام و احراز هویت را ببینید.
چه کسی میتواند برای فرزند ثبتنام کند؟
زیرِ ۱۸ سال، بچه خودش نمیتواند ثبتنام کند. باید «نمایندهٔ قانونی» او این کار را انجام بدهد. طبقِ قانونِ مدنی، ولیِ قهری پدر و پدربزرگِ پدری هستند. اگر کسِ دیگری با حکمِ دادگاه قیم یا سرپرستِ قانونیِ بچه باشد، او هم میتواند با همان مدرک ثبتنام کند.
خیلی از مادرها میپرسند: «من نمیتوانم؟» اگر مادر ولی یا قیمِ قانونی نیست، معمولاً نمیتواند بهعنوانِ نماینده ثبتنام کند. ولی میتواند به نامِ خودش برای بچه پسانداز کند (پایینتر توضیح دادهام). اگر شرایطِ خاصی دارید، پیش از اقدام از کارگزاری یا دفترِ پیشخوانِ دولت بپرسید.
قدمبهقدم گرفتنِ کد بورسیِ زیر ۱۸ سال
- اول خودتان در سجام احراز هویت شده باشید. نماینده باید پیشتر ثبتنامش کامل شده باشد، وگرنه سامانه اجازهٔ ادامه نمیدهد.
- برای بچه حسابِ بانکی باز کنید. حساب باید به نامِ خودِ فرزند باشد، چون پولِ فروشِ سهام فقط به همان حساب برمیگردد. طبقِ اطلاعیهها، فرزندِ زیرِ ۱۸ سال حداکثر دو حسابِ بانکی، و از هر بانک فقط یکی، میتواند داشته باشد.
- در سجام با کد ملیِ فرزند ثبتنام را شروع کنید. نوع را «حقیقیِ ایرانی» بزنید و هزینهٔ ثبتنام را بپردازید. شمارهٔ همراه برای زیرِ ۱۸ سال، شمارهٔ ولی است.
- سِمَت را «نمایندهٔ قانونی» انتخاب کنید. نوعِ مدرک را «ولایت» (یا قیمومت) بزنید و کارت ملی و شناسنامهٔ خودتان و فرزند را بارگذاری کنید. کد ملیِ نماینده و کدِ پیامکی را هم وارد کنید.
- احراز هویت را کامل کنید. احرازِ غیرحضوری برای زیرِ ۱۸ سال نیست و احرازِ هویتِ نماینده ملاک است. در بعضی موارد، مثلاً برای نوجوانهای بزرگتر، ممکن است مراجعه به دفترِ پیشخوان لازم شود.
- یک کارگزاری انتخاب کنید و قرارداد ببندید. بعد از چند روز کدِ بورسی صادر میشود و دسترسیِ معاملهٔ آنلاین را میگیرید. برای انتخابِ کارگزاری، راهنمای دریافت کد بورسی را ببینید.
چکلیستِ مدارک پیش از شروع
- کارت ملی و شناسنامهٔ فرزند (برای نوزاد، شناسنامه کافی است تا کارت ملی بیاید).
- کارت ملی و شناسنامهٔ ولی یا قیم، و اگر قیم هستید حکمِ قیمومت.
- شمارهٔ شبای حسابی که به نامِ خودِ فرزند است.
- گوشیِ همراه به نامِ ولی، برای کدهای پیامکی.
- کد پستیِ درست؛ چون بعداً در خیلی جاها، از جمله سهامِ هدیهٔ دولت، به کار میآید.
پس اگر این پنج مورد آماده باشد، کار در یکی دو نشستِ کوتاه تمام میشود.
معامله با کد بورسی فرزند چه محدودیتی دارد؟
کدِ بورسیِ فرزند مثلِ کدِ خودتان کار میکند. میتوانید سهم و صندوق بخرید و بفروشید. ولی چند تفاوتِ مهم دارد که باید از اول بدانید:
- پول مالِ بچه است، نه شما. پولِ فروش فقط به حسابِ بانکیِ خودِ فرزند واریز میشود. یعنی نمیتوانید آن را مستقیم به حسابِ خودتان برگردانید.
- دارایی را هم نمیشود به نامِ خودتان منتقل کرد. در خیلی از کارگزاریها انتقالِ پول یا سهم از حسابِ فرزند به ولی ممکن نیست. برعکسش، یعنی واریز از حسابِ شما به حسابِ فرزند، معمولاً ساده است.
- واریز از کارتِ خودِ فرزند. بیشترِ کارگزاریها واریزِ آنی را فقط از حسابِ بانکیِ خودِ صاحبِ کد قبول میکنند. پس اول پول را به حسابِ بانکیِ بچه بریزید، بعد از آنجا به کارگزاری.
- بعضی خدمات برای زیرِ ۱۸ سال نیست. مثلاً اعتبارِ خرید یا کارتهای اعتباریِ بعضی کارگزاریها.
این محدودیتها برای حفاظت از بچه است. ولی یک پیام هم دارد: پولی را در حسابِ فرزند بگذارید که واقعاً دیگر برای خرجِ خانه لازمش ندارید.
در نامِ فرزند سرمایهگذاری کنیم یا در نامِ خودمان؟
این پرسشی است که کمتر کسی به آن جواب میدهد. دو راه داریم و هر کدام خوبی و بدی دارد. جدولِ پایین را ببینید:
| موضوع | به نامِ فرزند (کد بورسیِ خودش) | به نامِ پدر یا مادر |
|---|---|---|
| مالکیت | قانوناً مالِ بچه است | مالِ شماست؛ فقط در ذهن «مالِ بچه» است |
| برداشت در روزِ سخت | عملاً ممکن نیست؛ پول به حسابِ بچه میرود | ساده است؛ وسوسه هم همینجاست |
| ثبتنام | فقط ولی یا قیم | هر کدام از والدین، حتی مادربزرگ |
| بعد از ۱۸ سالگی | تصمیم با خودِ فرزند است | تصمیم با شماست که کی و چطور بدهید |
| مناسبِ چه کسی | کسی که میخواهد پولِ بچه دستنخورده بماند | کسی که ولی نیست یا میخواهد انعطاف داشته باشد |
توصیهٔ من این است: اگر ولیِ قانونی هستید و میدانید این پول را لازم نمیشوید، کدِ فرزند را بگیرید. اینطوری پولِ بچه از دستِ خودمان هم در امان است! ولی اگر مادر یا مادربزرگ هستید، به نامِ خودتان یک صندوق بخرید و اسمش را بگذارید «قلکِ فلانی». هر دو راه درست است. تصمیمِ نهایی با خودتان.
بهترین سرمایهگذاری برای کودکان چیست؟
جوابِ صادقانه این است که «بهترین» یک دارایی نیست؛ یک ترکیب است. به این کار میگویند تخصیصِ دارایی. یعنی پول را بینِ چند سبد پخش کنیم که اگر یکی بد شد، بقیه جبران کنند. همان حرفِ قدیمی: همهٔ تخممرغها را در یک سبد نگذارید.
پیش از جدول، این را بدانید که برای بچهها صندوقهای سرمایهگذاری معمولاً از سهمِ تکی بهترند. چون یک تیمِ حرفهای مدیریتش میکند و لازم نیست هر روز بازار را نگاه کنید. دربارهٔ انواعِ آنها در صندوق سرمایهگذاری چیست مفصل نوشتهام.
| گزینه | ریسک | برای چه افقی | نکتهٔ ویژه برای بچهها |
|---|---|---|---|
| صندوقِ سهامی یا شاخصی | زیاد در کوتاهمدت | بیشتر از ۷ سال | موتورِ رشد در سالهای طولانی؛ افتهای موقت را باید تحمل کرد |
| صندوقِ طلا | متوسط | بیشتر از ۳ سال | حافظِ ارزش در برابرِ تورم و دلار؛ خرید با مبلغِ کم |
| سکه یا طلای فیزیکی | متوسط | بلندمدت | هدیهٔ ملموس؛ ولی حباب، کارمزد و نگهداری دارد |
| صندوقِ درآمد ثابت | کم | کمتر از ۲ سال | برای پولی که بهزودی لازم میشود |
| سپردهٔ بانکی | کم | کوتاهمدت | ساده است؛ ولی معمولاً از تورم عقب میماند |
| سهمِ تکی | زیاد | بلندمدت | فقط اگر خودتان تحلیل بلدید؛ برای آموزشِ بچههای بزرگتر جذاب است |
| پولِ نقد در قلک | بهظاهر صفر | فقط برای عادتسازی | در عمل مطمئنترین راهِ از دست دادنِ ارزش |
پس برای بچهای که سالها تا بزرگ شدن وقت دارد، صندوقِ سهامی و صندوقِ طلا ستونهای اصلیاند. درآمد ثابت هم برای سالهای آخر است.
صندوقِ سهامی: موتورِ رشد
صندوقِ سهامی پولِ هزاران نفر را جمع میکند و سهمِ دهها شرکت را میخرد. یعنی بچهٔ شما با یک میلیون تومان، صاحبِ تکهٔ کوچکی از کلِ بازار میشود. در یک سالِ بد ممکن است ۲۰ یا ۳۰ درصد هم پایین برود. ولی بچه عجله ندارد و میتواند صبر کند. اطلاعاتِ بیشتر در صندوق سرمایهگذاری در سهام چیست آمده است.
صندوقِ طلا و سکه: سپر در برابرِ تورم
طلا در فرهنگِ ما هدیهٔ همیشگیِ تولد و عید است، و بیدلیل هم نیست. همانطور که در دورهٔ صفر تا صد سرمایهگذاری در طلا گفتهام، «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد.» برای بچه، صندوقِ طلا معمولاً از سکهٔ فیزیکی راحتتر است. نه نگرانِ گم شدن هستید، نه حبابِ زیاد و کارمزدِ فروش.
اگر هدیهٔ سکه را دوست دارید، اشکالی ندارد. فقط پیش از خرید، حباب را بپرسید و قیمتِ روز را از صفحهٔ قیمت سکه ببینید. برای انتخابِ صندوق هم صندوق طلا چیست را بخوانید.
صندوقِ درآمد ثابت: برای سالهای آخر
وقتی چند سال بیشتر به هدف نمانده، مثلاً هزینهٔ دانشگاه یا جهیزیه، دیگر نمیخواهید یک افتِ بزرگِ بورس نقشه را خراب کند. اینجا کمکم سهمِ صندوقِ درآمد ثابت را بالا ببرید. این صندوقها کمنوساناند و هر روز میشود از آنها بیرون آمد. توضیحِ کاملش در صندوق با درآمد ثابت هست.
یک نقشهٔ ساده بر اساسِ سالِ باقیمانده تا هدف
این جدول یک الگوی آموزشی است، نه توصیهٔ خرید. با روحیه و شرایطِ خودتان کم و زیادش کنید:
| سالهای باقیمانده | صندوقِ سهامی | طلا (صندوق یا سکه) | درآمد ثابت |
|---|---|---|---|
| بیشتر از ۱۰ سال | حدودِ ۵۰٪ | حدودِ ۴۰٪ | حدودِ ۱۰٪ |
| ۵ تا ۱۰ سال | حدودِ ۴۰٪ | حدودِ ۴۰٪ | حدودِ ۲۰٪ |
| ۲ تا ۵ سال | حدودِ ۲۵٪ | حدودِ ۳۵٪ | حدودِ ۴۰٪ |
| کمتر از ۲ سال | حدودِ ۱۰٪ | حدودِ ۲۰٪ | حدودِ ۷۰٪ |
منطقش ساده است. هر چه هدف دورتر باشد، میشود ریسکِ بیشتری کرد، چون وقتِ جبران هست. هر چه نزدیکتر شود، باید پول را امنتر کرد. پس هر سال، مثلاً روزِ تولدِ بچه، یک بار سبد را نگاه کنید و به این نسبتها برگردانید.
سهام نوزادان: هدیهٔ دولت را جا نیندازید
طبقِ قانونِ حمایت از خانواده و جوانی جمعیت، دولت به نوزادانِ سالهای اخیر مقداری واحدِ صندوقهای قابل معامله در بورس هدیه داده است. مثلاً برای متولدانِ ۱۴۰۲، ۲۳ میلیون ریال اعلام شد؛ یعنی ۲ میلیون و ۳۰۰ هزار تومان (خودم ریال را به تومان تبدیل کردهام).
برای گرفتنش، بچه اول باید کدِ سجام داشته باشد. بعد ولی با کد ملیِ فرزند در پنجرهٔ ملیِ خدماتِ دولتِ هوشمند (my.gov.ir)، بخشِ تشویقِ جوانی جمعیت، ثبتنام را تمام میکند. این سهام و سودش تا ۲۴ سالگیِ فرزند قفل است، مگر اینکه زودتر ازدواج کند. مبلغ و مهلتِ هر سال جداگانه اعلام میشود؛ پس اگر فرزندِ متولدِ ۱۴۰۱ به بعد دارید، وضعیتش را در همان سامانه ببینید.
این مبلغ کوچک است. ولی یک فایدهٔ بزرگ دارد: بهانهای است که همین حالا کدِ بورسیِ بچه را بگیرید.
بعد از ۱۸ سالگی چه میشود؟
وقتی فرزند ۱۸ ساله شد، دیگر نمایندهٔ قانونی لازم ندارد. اعتبارِ حسابِ دورانِ کودکی تمام میشود و او باید خودش در سجام احراز هویت کند و با کارگزاری قراردادِ تازه ببندد. داراییها سرِ جایشان میمانند، ولی از این به بعد تصمیم با خودِ اوست، نه شما.
از اینجا به بعد یک چیز خیلی مهم میشود: شمارهٔ همراه باید به نامِ خودِ فرزند باشد. برای احرازِ غیرحضوری هم کارت ملیِ هوشمند لازم است. بهتر است چند ماه پیش از ۱۸ سالگی اینها را آماده کنید.
حالا سؤالِ اصلی: آیا بچهای که یکشبه صاحبِ چند صد میلیون تومان میشود، میداند با آن چه کند؟ اگر نداند، ممکن است همهاش را در یک هفته خرجِ گوشی و ماشین کند. پس سرمایهگذاریِ مهمتر، آموزش است.
آموزش مالی کودک: سرمایهگذاریای که از پول مهمتر است
پولی که برای بچه جمع میکنید، بدونِ سوادِ مالی، مثلِ ماشینی است که به کسی بدهید که رانندگی بلد نیست. این چند قدم را بر اساسِ سنِ بچه پیشنهاد میکنم:
- ۴ تا ۷ سال: قلکِ شیشهای. بچه باید ببیند پول جمع میشود. فرقِ «الان میخواهم» و «صبر میکنم» را با یک اسباببازیِ واقعی تمرین کنید.
- ۸ تا ۱۲ سال: پولتوجیبیِ منظم و سه قلک: خرج، پسانداز، بخشش. وقتی تورم را حس کرد (مثلاً قیمتِ بستنیاش بالا رفت)، دربارهٔ لیوانِ شیر حرف بزنید.
- ۱۳ تا ۱۷ سال: حسابِ بورسیاش را با هم نگاه کنید. بگذارید با بخشِ کوچکی، مثلاً یک دهم، خودش تصمیم بگیرد و اشتباه کند. اشتباه با پولِ کم، ارزانترین کلاسِ دنیاست.
- نزدیکِ ۱۸ سالگی: کلِ حساب را با او مرور کنید: چقدر گذاشتیم، چقدر شد، چرا. بعد بپرسید خودش چه نقشهای دارد.
برای شروعِ این گفتوگوها، مقالهٔ پسانداز چیست را میتوانید با نوجوانتان بخوانید.
شش اشتباهِ رایج در سرمایهگذاری برای فرزند
- صبر کردن برای «پولِ درستوحسابی». خیلیها میگویند وقتی پولِ بیشتری داشتیم شروع میکنیم. جدولِ بالا نشان داد هر سال صبر چقدر گران است. با ماهی ۲۰۰ یا ۵۰۰ هزار تومان هم میشود شروع کرد.
- همه را در یک دارایی گذاشتن. فقط سکه، یا فقط یک سهم. وقتی همان یکی بد بیاورد، سالها عقب میافتید.
- نگاهِ هر روزه و ترسیدن از افت. صندوقِ سهامی برای ۱۰ سال است، نه برای ۱۰ روز. با هر افتِ بازار فروختن، یعنی ضرر را قطعی کردن.
- دست بردن در پولِ بچه. «فعلاً قرض میگیریم، بعداً برمیگردانیم.» معمولاً برنمیگردد. برای همین کدِ خودِ فرزند کمک میکند.
- بیخبر نگهداشتنِ بچه. پولِ بزرگ بدونِ آموزش، میتواند بیشتر ضرر کند تا سود.
- جا انداختنِ مدارک. فاکتورِ سکه، رمزِ کارگزاری، شمارهٔ حساب. همه را یک جا بنویسید و یک نفرِ مطمئنِ دیگر هم بداند کجاست.
پس اگر فقط یک کار از این فهرست بکنید، همین باشد: امروز شروع کنید، حتی کوچک.
همین فکر برای بازنشستگیِ خودتان
یک جملهٔ معروف در هواپیما هست: «اول ماسکِ اکسیژن را روی صورتِ خودتان بگذارید، بعد روی صورتِ بچه.» در پول هم همین است. اگر برای دورانِ بازنشستگیِ خودتان چیزی کنار نگذارید، روزی همین بچه باید خرجِ شما را بدهد.
راههای سرمایهگذاری برای دورانِ بازنشستگی همان اصول را دارد: زود شروع کنید، ماهانه و منظم بخرید، بینِ سهام و طلا و درآمد ثابت پخش کنید، و هر چه به بازنشستگی نزدیکتر شدید، سهمِ درآمد ثابت را بیشتر کنید. حقوقِ بازنشستگیِ صندوقهای رسمی معمولاً به تنهایی پابهپای تورم نمیآید. پس پسانداز برای بازنشستگی را یک کمکِ جدا ببینید، نه جایگزینِ آن.
اگر میخواهید ببینید پولی که امروز در بانک دارید با سودِ بانکی چقدر میشود، ماشینحساب سود بانکی را امتحان کنید و نتیجه را با نرخِ تورم مقایسه کنید.
سوالات متداول
چطور برای فرزندم کد بورسی بگیرم؟
ولی یا قیمِ قانونی، که خودش در سجام احراز هویت شده، با کد ملیِ فرزند در سجام ثبتنام میکند، سِمَت «نمایندهٔ قانونی» و مدرکِ «ولایت» را انتخاب میکند، حسابِ بانکیِ به نامِ فرزند را ثبت میکند و بعد با یک کارگزاری قرارداد میبندد.
بهترین سرمایهگذاری برای کودکان چیست؟
یک دارایی به تنهایی بهترین نیست. برای افقِ طولانی، ترکیبی از صندوقِ سهامی و صندوقِ طلا معمولاً مناسب است و هر چه به هدف نزدیکتر شوید، سهمِ صندوقِ درآمد ثابت را بیشتر کنید. نگهداشتنِ پولِ نقد در قلک بدترین گزینه است.
آیا مادر میتواند برای فرزند کد بورسی بگیرد؟
طبقِ قانون، ولیِ قهری پدر و پدربزرگِ پدریاند. مادر فقط اگر قیم یا سرپرستِ قانونی باشد، با مدرکِ آن ثبتنام میکند. در غیرِ این صورت میتواند به نامِ خودش برای فرزند صندوق بخرد و پسانداز کند.
معامله با کد بورسی فرزند چه محدودیتی دارد؟
پولِ فروش فقط به حسابِ بانکیِ خودِ فرزند واریز میشود و معمولاً نمیتوان پول یا سهم را به حسابِ ولی منتقل کرد. واریز هم بیشتر از حسابِ بانکیِ خودِ فرزند پذیرفته میشود و بعضی خدماتِ اعتباری برای زیرِ ۱۸ سال نیست.
بعد از ۱۸ سالگی کد بورسی فرزند چه میشود؟
داراییها سرِ جایشان میمانند، ولی اعتبارِ حسابِ دورانِ کودکی تمام میشود. فرزند باید خودش در سجام احراز هویت کند، شمارهٔ همراهِ به نامِ خودش ثبت کند و با کارگزاری قراردادِ تازه ببندد. از آن به بعد ولی دسترسی ندارد.
سجام کودکان غیرحضوری انجام میشود؟
احرازِ هویتِ غیرحضوری برای زیرِ ۱۸ سال در دسترس نیست و احرازِ هویتِ نمایندهٔ قانونی ملاک است. ثبتنام آنلاین انجام میشود، ولی در بعضی موارد ممکن است مراجعه به دفترِ پیشخوانِ دولت یا کارگزاری لازم شود.
با چه مبلغی میشود برای کودک سرمایهگذاری کرد؟
حداقلِ مشخصی لازم نیست. واحدِ بیشترِ صندوقهای قابل معامله با مبلغِ کم خریده میشود. مهمتر از مبلغ، منظم بودن و زود شروع کردن است؛ ماهی چند صد هزار تومان در طولِ سالها اثرِ بزرگی دارد.
سهام نوزادان تا چه سنی قابل برداشت نیست؟
طبقِ اطلاعیهها، سهامی که دولت به نوزادان هدیه میدهد همراهِ سودش تا ۲۴ سالگیِ فرزند قفل است. اگر فرزند پیش از ۲۴ سالگی ازدواج کند، میتواند زودتر از آن استفاده کند.
جمعبندی
سرمایهگذاری برای کودکان کارِ پیچیدهای نیست. سه چیز میخواهد: یک کدِ بورسی به نامِ بچه یا یک صندوق به نامِ خودتان، یک مبلغِ ماهانهٔ منظم، و یک ترکیبِ ساده از سهام و طلا و درآمد ثابت که با بزرگ شدنِ بچه امنتر میشود. در کنارش، سوادِ مالی را هم کمکم به خودش یاد بدهید.
پس همین هفته دو کار بکنید: اگر بچه حسابِ بانکی ندارد، برایش باز کنید، و ثبتنامِ سجامش را شروع کنید. بقیهاش را زمان انجام میدهد.