
صندوق سهامی چیست؟ مزایا، ریسک و نحوهٔ سرمایهگذاری در صندوقهای سهامی

فهرست مطالب۱۳ بخش
- صندوق سهامی چیست؟ به زبانِ خیلی ساده
- ترکیبِ دارایی: حداقل ۷۰٪ سهام
- ارکانِ صندوق: چه کسی مراقبِ پولِ شماست؟
- صندوقهای سهامی چطور سود میدهند؟
- NAV صدور و ابطال یعنی چه؟
- انواع صندوق سهامی: صدوریـابطالی یا قابل معامله؟
- صندوق صدوریـابطالی
- صندوق قابل معامله (ETF)
- صندوق شاخصی و صندوق بخشی
- صندوق سهامی یا خریدِ مستقیمِ سهام؟
- مقایسهٔ صندوق سهامی با درآمد ثابت، مختلط و اهرمی
- ریسک صندوق سهامی چقدر است؟
- چطور بهترین صندوق سهامی را انتخاب کنیم؟
- سرمایهگذاری در صندوق سهامی: صندوق سهامی را از کجا بخریم؟
- مالیات صندوق سهامی
- بهترین زمان خرید صندوق سهامی کی است؟
- پنج اشتباهِ رایج در سرمایهگذاری در صندوق سهامی
- صندوق سهامی برای چه کسی مناسب است؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «میخواهم از رشدِ بورس سود ببرم، ولی نه وقتِ تحلیلِ شرکتها را دارم، نه دلِ نشستن پای تابلو. چه کنم؟» یکی از سادهترین جوابها صندوق سهامی است.
صندوق سهامی صندوقی است که پولِ هزاران نفر را جمع میکند و دستکم ۷۰٪ آن را در سهامِ شرکتهای بورس و فرابورس میگذارد. یک مدیرِ حرفهای سهمها را انتخاب و نگهداری میکند. شما «واحد» صندوق را میخرید و سود یا زیانتان از بالا و پایین رفتنِ ارزشِ همین واحدهاست.
در ادامه با هم میبینیم صندوقهای سهامی چطور کار میکنند، چه فرقی با خریدِ مستقیمِ سهم، صندوق درآمد ثابت و صندوق اهرمی دارند، ریسکشان چقدر است و چطور یک صندوقِ خوب انتخاب کنیم و بخریم.
صندوق سهامی چیست؟ به زبانِ خیلی ساده
یک دیگِ بزرگِ نذری را تصور کنید. هر کس به اندازهٔ توانش برنج و گوشت میآورد و یک آشپزِ کاربلد غذا را میپزد. آخر کار هر کس به نسبتِ سهمی که آورده، غذا میبرد. صندوق سهامی هم همین است: پول از شما، انتخاب و مدیریتِ سهمها با «مدیر صندوق».
شما وقتی پول میدهید، چند «واحد» از صندوق به اسمتان صادر میشود. واحد یعنی یک تکه از کلِ داراییهای صندوق. اگر سهمهای داخلِ صندوق گران شوند، ارزشِ هر واحد هم بالا میرود. اگر ارزان شوند، پایین میآید.
برای همین به آن «صندوق در سهام» یا «صندوق سرمایهگذاری در سهام» هم میگویند. هر سه اسم یک چیز است.
ترکیبِ دارایی: حداقل ۷۰٪ سهام
طبقِ قاعدههای سازمان بورس، صندوق سهامی باید دستکم ۷۰٪ داراییاش را در سهام و حقِ تقدمِ شرکتهای بورسی و فرابورسی نگه دارد. بقیه را میتواند در اوراقِ با درآمدِ ثابت، سپردهٔ بانکی یا پولِ نقد بگذارد. این حدِ نصابها در «امیدنامهٔ» هر صندوق نوشته شده است.
امیدنامه یعنی دفترچهٔ راهنمای صندوق: هدف، ترکیبِ دارایی، کارمزدها و قاعدههای صدور و ابطال در آن آمده است. اساسنامه هم قانونِ کلیِ ادارهٔ صندوق است. پیش از خرید، دستکم امیدنامه را یک بار ورق بزنید.
تصویرِ زیر ترکیبِ داراییِ یکی از صندوقهای سهامی را نشان میدهد. در این نمونه حدودِ ۸۵٪ دارایی در سهام و حدودِ ۱۵٪ در اوراقِ با درآمدِ ثابت بوده است.
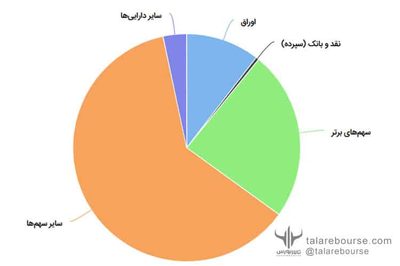
پس وقتی صندوق سهامی میخرید، در اصل صاحبِ تکهای از یک سبدِ بزرگِ سهام شدهاید، نه یک سهمِ تنها.
ارکانِ صندوق: چه کسی مراقبِ پولِ شماست؟
پولِ صندوق دستِ یک نفر نیست. چند نهاد کنارِ هم کار میکنند و هر کدام چشمِ دیگری است:
- مدیر صندوق: تصمیم میگیرد چه سهمی، کی و چقدر خرید و فروش شود.
- متولی: مراقب است مدیر طبقِ قانون و امیدنامه رفتار کند.
- حسابرس: حساب و کتاب را بررسی میکند.
- سازمان بورس: مجوز میدهد و بر همهٔ آنها نظارت دارد.
این نظارت جلوی ضررِ بازار را نمیگیرد. ولی خیالِ شما را از این بابت راحت میکند که پول جای دیگری خرج نمیشود.
صندوقهای سهامی چطور سود میدهند؟
بیشترِ صندوقهای سهامی سودِ دورهای تقسیم نمیکنند. سودِ سهامهای داخلِ صندوق و رشدِ قیمتِ آنها، به ارزشِ هر واحد اضافه میشود. شما وقتی سود میبرید که واحدها را گرانتر از قیمتِ خرید بفروشید.
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان پول دارید و ارزشِ هر واحد ۱۰ هزار تومان است. میشود ۱۰ هزار واحد. اگر یک سال بعد ارزشِ هر واحد به ۱۲ هزار تومان برسد، داراییتان ۱۲۰ میلیون تومان است؛ یعنی ۲۰٪ سود. اگر به ۸ هزار تومان برسد، ۸۰ میلیون دارید؛ یعنی ۲۰٪ زیان. (این عددها فقط مثالاند.)
پس صندوق سهامی سودِ ثابت و از پیش معلوم ندارد. سود و زیانش همراهِ بازارِ سهام بالا و پایین میرود.
NAV صدور و ابطال یعنی چه؟
NAV یعنی ارزشِ واقعیِ هر واحدِ صندوق. فرض کنید امروز همهٔ داراییهای صندوق را بفروشند و بدهیهایش را بدهند؛ به هر واحد چقدر میرسد؟ همین عدد NAV است. توضیحِ کاملش را در مقالهٔ NAV یا خالص ارزش دارایی چیست نوشتهایم.
صندوق دو قیمتِ نزدیک به هم اعلام میکند. «قیمت صدور» یعنی قیمتی که با آن واحد میخرید و کمی بالاتر است. «قیمت ابطال» یعنی قیمتی که با آن واحد را پس میدهید و کمی پایینتر است. فاصلهٔ این دو، هزینهٔ خرید و فروشِ سهمها برای صندوق است.
انواع صندوق سهامی: صدوریـابطالی یا قابل معامله؟
صندوقهای سهامی بورس از نظرِ روشِ خرید دو جورند. فرقشان را خوب بفهمید، چون روی قیمتی که میپردازید اثر دارد.
صندوق صدوریـابطالی
در این صندوقها مستقیم با خودِ صندوق طرف هستید. از سایت یا اپلیکیشنِ صندوق درخواستِ «صدور» میدهید و پول واریز میکنید. واحدها معمولاً با قیمتِ صدورِ روزِ کاریِ بعد به اسمتان صادر میشود. موقعِ فروش هم درخواستِ «ابطال» میدهید و پول، طبقِ امیدنامه، چند روزِ کاری بعد به حسابِ بانکیِ ثبتشدهتان در سجام واریز میشود.
مزیتش این است که همیشه با قیمتِ نزدیک به NAV میخرید و حباب نمیدهید. عیبش این است که پول دیرتر به دستتان میرسد.
صندوق قابل معامله (ETF)
ETF یعنی صندوقی که واحدهایش مثلِ سهم در تابلوی بورس خرید و فروش میشود. با همان کدِ بورسی و از سامانهٔ معاملاتِ کارگزاریتان، در ساعتِ بازار، با یک کلیک میخرید و میفروشید. جزئیاتش را در مقالهٔ صندوق قابل معامله در بورس (ETF) چیست ببینید.
اینجا قیمت را عرضه و تقاضا تعیین میکند، نه فقط NAV. پس قیمتِ تابلو ممکن است از ارزشِ واقعی بالاتر باشد. فرض کنید NAV ۱۰ هزار تومان است و در تابلو ۱۰ هزار و ۵۰۰ تومان معامله میشود. یعنی ۵۰۰ تومان، حدودِ ۵٪، حباب میدهید. این زیاد است. دربارهٔ حساب کردنِ حباب، مقالهٔ حباب قیمت و روش محاسبهٔ آن را بخوانید.
جدولِ زیر این دو را کنارِ هم میگذارد:
| ویژگی | صدوریـابطالی | قابل معامله (ETF) |
|---|---|---|
| محلِ خرید | سایت یا اپلیکیشنِ صندوق | سامانهٔ معاملاتِ کارگزاری |
| قیمتِ خرید | قیمتِ صدور، نزدیک به NAV | قیمتِ تابلو، با عرضه و تقاضا |
| حباب | ندارد | ممکن است مثبت یا منفی باشد |
| سرعتِ نقد شدن | چند روزِ کاری طبقِ امیدنامه | مثلِ سهم، پس از تسویهٔ بورس |
| کدِ بورسی لازم است؟ | ثبتنام در سجام کافی است | بله |
| جریمهٔ فروشِ زودهنگام | بعضی صندوقها دارند | ندارد |
پس اگر عجله ندارید و نمیخواهید حباب بدهید، صدوریـابطالی سادهتر است. اگر سرعت برایتان مهم است، ETF راحتتر است، به شرطی که حباب را چک کنید.
صندوق شاخصی و صندوق بخشی
بعضی صندوقهای سهامی «شاخصی»اند. یعنی سعی نمیکنند از بازار جلو بزنند؛ فقط میخواهند مثلِ شاخص کل بورس حرکت کنند. هزینهٔ مدیریتشان معمولاً کمتر است.
بعضی دیگر «بخشی»اند و بیشترِ پول را در یک صنعت، مثلاً پالایشی یا فلزی، میگذارند. اینها پرنوسانترند، چون همهٔ تخممرغها در یک سبد است.
صندوق سهامی یا خریدِ مستقیمِ سهام؟
این مهمترین سؤالِ تازهکارهاست. جوابِ کوتاه: اگر وقت و دانشِ تحلیل ندارید، صندوق سهامی معمولاً انتخابِ عاقلانهتری است. ولی بیایید دلیلها را ببینیم.
وقتی خودتان سهم میخرید، صاحبِ بخشی از یک شرکت میشوید. حقِ حضور در مجمع دارید و سودِ نقدی مستقیم به حسابتان میآید. ولی ممکن است با پولِ کم فقط دو سه سهم بخرید. اگر یکی از آنها خبرِ بدی بیاورد، ضربهٔ بزرگی میخورید.
در صندوق، پولتان در دهها سهم پخش است. اگر یک سهم بریزد، بقیه جبران میکنند. یک آدمِ حرفهای هم هر روز پای بازار است. در عوض شما حقِ رأی در شرکتها ندارید و سالانه کارمزدِ مدیریت میپردازید.
| موضوع | صندوق سهامی | خریدِ مستقیمِ سهم |
|---|---|---|
| تنوعِ سهمها | دهها سهم حتی با پولِ کم | با پولِ کم، چند سهمِ محدود |
| وقت و دانشِ لازم | کم | زیاد |
| تصمیمگیر | مدیرِ صندوق | خودتان |
| کارمزدِ مدیریتِ سالانه | دارد (در NAV دیده میشود) | ندارد |
| کارمزدِ خرید و فروش | کمتر | بیشتر |
| حقِ رأی و مجمع | ندارد | دارد |
| شانسِ سودِ خیلی زیاد یا ضررِ خیلی زیاد | کمتر، چون پخش شده | بیشتر |
دربارهٔ کارمزد یک حسابِ ساده کنیم. طبقِ مصوبهٔ آبان ۱۴۰۴، جمعِ کارمزدِ خرید و فروشِ صندوقهای سهامیِ قابل معامله کمی کمتر از نیم درصد است. یعنی برای ۱۰۰ میلیون تومان، رفت و برگشت حدودِ ۴۷۰ هزار تومان. در خریدِ مستقیمِ سهم، با مالیاتِ نیمدرصدیِ فروش، این هزینه معمولاً حدودِ دو برابر است. نرخِ دقیق را از کارگزاریتان بپرسید.
پس صندوق برای کسی است که میخواهد در سودِ بورس شریک باشد، بیآنکه کارِ بورس را شغلِ دومش کند.
مقایسهٔ صندوق سهامی با درآمد ثابت، مختلط و اهرمی
صندوقها را مثلِ پلههای یک نردبان ببینید. هر چه بالاتر بروید، امیدِ سودِ بیشتر است ولی تکانِ بیشتری هم دارد.
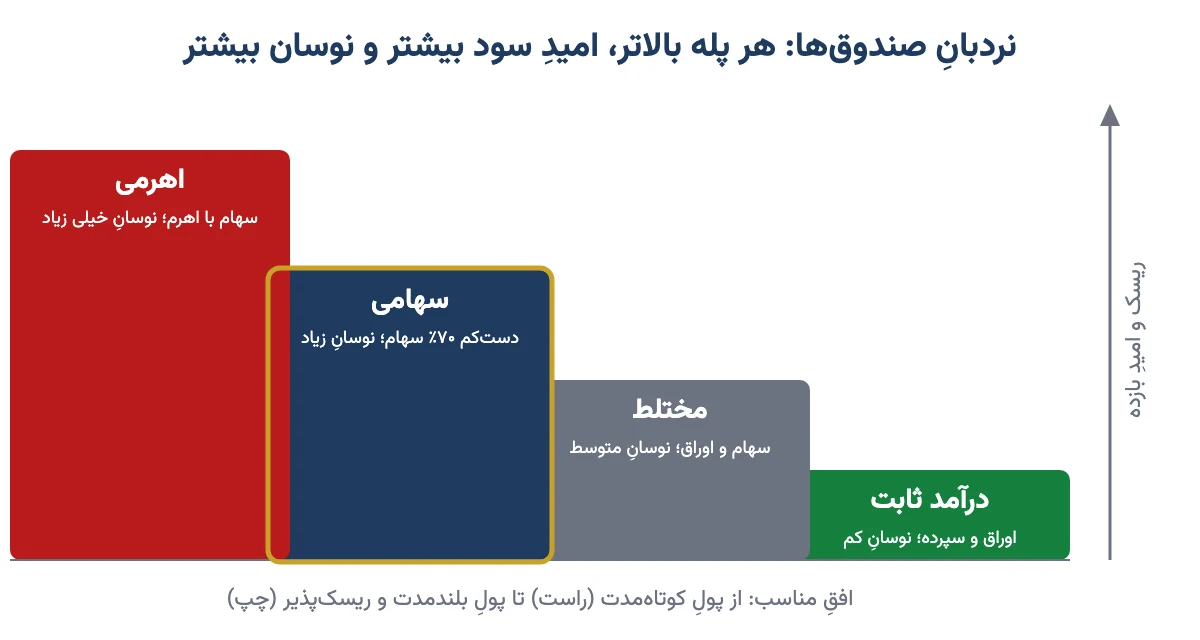
- صندوق درآمد ثابت: بیشترِ پول در اوراق و سپرده است. سودش کموبیش منظم است و نوسانِ کمی دارد. شبیهِ سپردهٔ بانکی است، ولی معمولاً کمی بهتر. بیشتر بخوانید: صندوق با درآمد ثابت.
- صندوق مختلط: نیمی سهام، نیمی اوراق؛ حدِ وسط. توضیحش در صندوق سرمایهگذاری مختلط چیست آمده.
- صندوق سهامی: بیشترِ پول در سهام. در بلندمدت امیدِ بازدهِ بیشتر، در کوتاهمدت نوسانِ زیاد.
- صندوق اهرمی: واحدهای عادیاش با پولِ دارندگانِ واحدهای ممتاز اهرم میگیرند. یعنی اگر بازار ۱۰٪ بالا برود، واحدِ عادیِ آن ممکن است بیشتر از ۱۰٪ بالا برود؛ و برعکس، در ریزش هم تندتر میریزد. جزئیاتش در صندوق اهرمی چیست.
| نوعِ صندوق | بیشترِ دارایی در | نوسان | مناسبِ چه پولی؟ |
|---|---|---|---|
| درآمد ثابت | اوراق و سپرده | کم | پولِ اضطراری و کوتاهمدت |
| مختلط | سهام و اوراق، نصفنصف | متوسط | افقِ یکی دو ساله |
| سهامی | سهام (دستکم ۷۰٪) | زیاد | پولی که سه سال یا بیشتر لازم ندارید |
| اهرمی | سهام با اهرم | خیلی زیاد | بخشِ کوچکی از سبد، برای آدمِ باتجربه |
پس انتخاب بستگی دارد به اینکه پول را کی لازم دارید، نه به اینکه کدام صندوق پارسال بیشتر سود داده.
ریسک صندوق سهامی چقدر است؟
جوابِ صادقانه: کم نیست. صندوق سهامی همراهِ بازارِ سهام بالا و پایین میرود. در سالهایی که بورس ریزش کرده، ارزشِ واحدِ بسیاری از صندوقهای سهامی هم کم شده است. اگر کسی به شما گفت «صندوق سهامی ضرر ندارد»، حرفش را باور نکنید.
نمودارِ زیر همین را نشان میدهد. خطِ آبی قیمتِ یکی از صندوقهای سهامیِ قابل معامله است و خطِ قرمز شاخصِ کل. در یک سال، هر وقت شاخص بالا رفته، صندوق هم بالا رفته و هر وقت پایین آمده، صندوق هم پایین آمده.
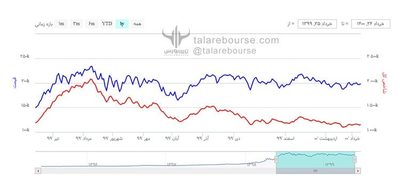
البته در ادامهٔ ریزش، فاصلهٔ صندوق با شاخص بیشتر شده است. دلیلش احتمالاً انتخابِ سهمهای دفاعی بوده؛ یعنی سهمهایی که کمتر از بازار تکان میخورند. اینجا مهارتِ مدیر خودش را نشان میدهد.
ریسکِ صندوق سهامی از سه جا میآید:
- ریسکِ کلِ بازار: وقتی همهٔ بورس میریزد، تنوعِ سهمها هم کمکِ زیادی نمیکند.
- ریسکِ مدیر: مدیری که بد انتخاب کند، از بازار عقب میماند.
- ریسکِ حباب: در ETFها اگر گرانتر از NAV بخرید، حتی بدونِ ریزشِ بازار هم ضرر میکنید.
در عوض، ریسکِ «یک سهمِ بد» که همهٔ پول را ببرد، در صندوق خیلی کمتر است. دربارهٔ انواعِ ریسک بیشتر بخوانید: ریسک چیست و چطور محاسبه میشود.
پس صندوق سهامی را با پولی بخرید که اگر یکی دو سال پایین بماند، زندگیتان به هم نریزد. پولِ اجارهٔ ماهِ بعد یا قسطِ جهیزیه جای صندوق سهامی نیست.
چطور بهترین صندوق سهامی را انتخاب کنیم؟
دهها صندوق سهامی در بازار هست. انتخاب کردن مثلِ پیدا کردنِ یک مکانیکِ خوب است: کارنامهاش را نگاه میکنید، نه تابلوی مغازهاش را. این چکلیست را دمِ دست داشته باشید:
- بازده سالانه در چند سال، نه فقط یک سال: صندوقی که سه سال پشتِ سرِ هم از شاخص جلو بوده، از صندوقی که فقط پارسال خوششانس بوده قابلاعتمادتر است.
- رفتار در بازارِ نزولی: وقتی شاخص ریخته، این صندوق کمتر از بقیه ریخته یا بیشتر؟
- اندازهٔ صندوق: صندوقِ خیلی کوچک ممکن است کمنقد باشد؛ صندوقِ خیلی بزرگ هم سختتر جابهجا میشود.
- ثباتِ تیمِ مدیریت: اگر مدیر تازه عوض شده، کارنامهٔ گذشته کمتر معنا دارد.
- کارمزدها: کارمزدِ مدیریت، صدور و ابطال، و جریمهٔ ابطالِ زودهنگام را در امیدنامه ببینید.
- حباب (فقط در ETF): قیمتِ تابلو را با NAV مقایسه کنید.
- ترکیبِ پرتفوی: گزارشِ ماهانه را ببینید. آیا پول در چند صنعتِ مختلف پخش است یا در یک گوشه جمع شده؟
برای مقایسه، سایتِ فیپیران (fipiran.com) فهرستِ صندوقها، بازدهِ دورههای مختلف و رتبهبندی صندوقها را نشان میدهد. سایتِ خودِ هر صندوق هم NAV روزانه، امیدنامه و گزارشهای دورهای را منتشر میکند.
پس پیش از خرید، سه چیز را بپرسید: بازدهِ چند ساله در کنارِ شاخص، رفتار در ریزش، و کارمزد. صندوقی که از هر سه سربلند بیرون آمد، ارزشِ بررسیِ بیشتر دارد. انتخابِ نهایی با خودتان است؛ من نمادِ خاصی را توصیه نمیکنم.
سرمایهگذاری در صندوق سهامی: صندوق سهامی را از کجا بخریم؟
خبرِ خوب این است که کارش ساده است. این قدمها را به ترتیب بروید:
- ثبتنام در سجام: احرازِ هویتِ بازارِ سرمایه است و برای هر دو نوع صندوق لازم است. راهنمایش در مقالهٔ سجام چیست آمده.
- برای صدوریـابطالی: به سایت یا اپلیکیشنِ صندوق بروید، با کدِ ملی ثبتنام کنید، مبلغ را واریز کنید و درخواستِ صدور بدهید. بسیاری از کارگزاریها و بانکها هم این صندوقها را در اپلیکیشنِ خودشان میفروشند.
- برای ETF: از یک کارگزاری کدِ بورسی بگیرید، وارد سامانهٔ معاملاتِ آنلاین شوید، نمادِ صندوق را جستوجو کنید و مثلِ یک سهم سفارشِ خرید بگذارید. برای انتخابِ کارگزار، کارگزاری بورس چیست را بخوانید.
- پیش از تأییدِ خرید: در ETF قیمتِ تابلو را با NAV مقایسه کنید؛ در صدوریـابطالی جریمهٔ ابطالِ زودهنگام را ببینید.
- بعد از خرید: هر روز سر نزنید. فصلی یک بار گزارشِ صندوق را نگاه کنید.
حواستان به جریمهٔ ابطال باشد. بعضی صندوقهای صدوریـابطالی اگر واحد را خیلی زود پس بدهید، مثلاً در هفتهٔ اول، چند درصد از پول را جریمه کم میکنند. عدد و مدتش در امیدنامهٔ هر صندوق فرق دارد.
مالیات صندوق سهامی
طبقِ قانونِ توسعهٔ ابزارها و نهادهای مالیِ جدید، درآمدِ صندوقها و نقلوانتقالِ واحدهایشان از مالیات بر درآمد معاف است. سرمایهگذارِ حقیقی هم برای سودِ صندوق اظهارنامه نمیدهد. فقط یادتان باشد قانونِ بودجهٔ هر سال گاهی این معافیتها را تغییر میدهد؛ خبرهایش را دنبال کنید.
بهترین زمان خرید صندوق سهامی کی است؟
راستش هیچکس، نه من و نه هیچ تحلیلگری، کف و سقفِ بازار را دقیق نمیداند. کسی که میگوید «همین فردا بخرید که دیر میشود»، دارد حدس میزند.
راهِ عاقلانهتر «خریدِ پلهای» است. به جای اینکه همهٔ پول را یک روز وارد کنید، آن را چند قسمت کنید و هر ماه یک قسمت را بخرید. مثلاً ۶۰ میلیون تومان را در شش ماه، ماهی ۱۰ میلیون. اگر بازار بالا رفت، بخشی را ارزانتر خریدهاید. اگر پایین آمد، بخشِ بعدی را ارزانتر میخرید.
این روش برای کسانی که از حقوقِ ماهانه پسانداز میکنند هم طبیعی است. مثلِ قلک: هر ماه یک مبلغِ ثابت، بیآنکه نگرانِ قیمتِ امروز باشید. ولی اگر حبابِ یک ETF زیاد است، صبر کردن یا رفتن سراغِ نسخهٔ صدوریـابطالی منطقیتر است.
پس به جای پیدا کردنِ «زمانِ طلایی»، روی دو چیز تمرکز کنید: پولی که سالها لازمش ندارید، و خریدِ پلهای.
پنج اشتباهِ رایج در سرمایهگذاری در صندوق سهامی
- خرید فقط با نگاه به بازدهِ پارسال. صندوقی که یک سال اول شده، لزوماً سالِ بعد اول نمیشود. کارنامهٔ چند ساله را ببینید.
- گذاشتنِ پولِ کوتاهمدت در صندوق سهامی. اگر شش ماهِ دیگر پول را لازم دارید، جایش صندوق درآمد ثابت است.
- فروش از ترس در وسطِ ریزش. بیشترِ ضررهای واقعی اینجا ثبت میشود. اگر از اول با پولِ بلندمدت خریدهاید، دلیلی برای فرار نیست.
- ندیدنِ حبابِ ETF. در روزهای داغِ بازار، گاهی قیمتِ تابلو چند درصد بالاتر از NAV است.
- اشتباه گرفتنِ صندوق اهرمی با صندوق سهامی. اهرمی در ریزش تندتر میریزد. اگر نمیدانید چطور کار میکند، سراغش نروید.
اگر میخواهید بدانید صندوق سهامی چقدر از کلِ داراییتان باشد، مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست کمک میکند. برای دیدنِ تصویرِ کاملِ انواعِ صندوقها هم صندوق سرمایهگذاری چیست را بخوانید.
صندوق سهامی برای چه کسی مناسب است؟
صندوق سهامی برای کسی مناسب است که:
- میخواهد در بلندمدت سودی بیشتر از سپردهٔ بانکی داشته باشد؛
- وقت یا دانشِ تحلیلِ سهمها را ندارد؛
- پولی دارد که دستکم سه سال لازمش نمیشود؛
- میتواند نوسانِ بازار را تحمل کند و از ریزشِ موقت نترسد.
اگر هنوز نمیدانید سودِ بانکیِ همان پول چقدر میشود، با ماشینحسابِ سود بانکی حساب کنید و بعد تصمیم بگیرید.
سوالات متداول
صندوق سهامی چیست؟
صندوق سهامی صندوقی است که پولِ سرمایهگذاران را جمع میکند و دستکم ۷۰٪ آن را در سهامِ شرکتهای بورس و فرابورس میگذارد. یک مدیرِ حرفهای سهمها را انتخاب میکند و سود یا زیانِ شما از تغییرِ ارزشِ واحدهای صندوق است.
صندوق سهامی چه فرقی با خرید مستقیم سهام دارد؟
در صندوق، پولتان در دهها سهم پخش است و مدیرِ حرفهای تصمیم میگیرد، ولی کارمزدِ مدیریت میپردازید و حقِ رأی ندارید. در خریدِ مستقیم، خودتان تصمیم میگیرید، صاحبِ بخشی از شرکت میشوید و ریسکِ هر سهم را تنها تحمل میکنید.
ریسک صندوق سهامی چقدر است؟
ریسکِ صندوق سهامی بالاست، چون همراهِ بازارِ سهام بالا و پایین میرود و در ریزشها ارزشِ واحدها کم میشود. ولی چون پول در دهها سهم پخش است، ریسکش از خریدِ چند سهمِ محدود کمتر و از صندوق درآمد ثابت بیشتر است.
صندوق سهامی را از کجا بخریم؟
بعد از ثبتنام در سجام، صندوق صدوریـابطالی را از سایت یا اپلیکیشنِ خودِ صندوق یا کارگزاری میخرید. صندوق قابل معامله را با کدِ بورسی و از سامانهٔ معاملاتِ آنلاینِ کارگزاری، مثلِ یک سهم، در ساعتِ بازار میخرید.
بهترین زمان خرید صندوق سهامی کی است؟
هیچکس کف و سقفِ بازار را دقیق نمیداند. راهِ عاقلانه خریدِ پلهای است: پول را چند قسمت کنید و در چند ماه بخرید. فقط با پولی وارد شوید که دستکم سه سال لازمش ندارید و در صندوق قابل معامله حباب را چک کنید.
آیا صندوق سهامی ضرر میدهد؟
بله. صندوق سهامی سودِ تضمینشده ندارد و در دورههایی که بورس میریزد، ارزشِ واحدهایش هم کم میشود. برای همین باید با پولِ بلندمدت خرید و در وسطِ ریزش از ترس نفروخت.
صندوق سهامی سود ماهانه میدهد؟
بیشترِ صندوقهای سهامی سودِ دورهای تقسیم نمیکنند. سودِ سهامها و رشدِ قیمتِ آنها به ارزشِ هر واحد اضافه میشود و شما وقتی سود میبرید که واحدها را گرانتر از قیمتِ خرید بفروشید.
فرق صندوق سهامی و صندوق اهرمی چیست؟
صندوق سهامی فقط با پولِ سرمایهگذاران سهام میخرد. صندوق اهرمی با پولِ دارندگانِ واحدهای ممتاز اهرم میگیرد؛ برای همین در رشدِ بازار بیشتر سود و در ریزش تندتر ضرر میکند و ریسکش از صندوق سهامی بیشتر است.
آیا سود صندوق سهامی مالیات دارد؟
طبقِ قانونِ توسعهٔ ابزارها و نهادهای مالیِ جدید، درآمدِ صندوقها و نقلوانتقالِ واحدهایشان از مالیات بر درآمد معاف است و سرمایهگذارِ حقیقی اظهارنامه نمیدهد. با این حال قانونِ بودجهٔ هر سال را دنبال کنید.
جمعبندی
صندوق سهامی راهی ساده برای شریک شدن در سودِ بورس است، بیآنکه خودتان هر روز سهم انتخاب کنید. دستکم ۷۰٪ داراییِ آن سهام است، پس در بلندمدت امیدِ بازدهِ بیشتر و در کوتاهمدت نوسانِ زیادی دارد.
پس دفعهٔ بعد که خواستید صندوق سهامی بخرید، اول از خودتان بپرسید این پول را تا سه سال لازم دارم یا نه. بعد بازدهِ چند ساله، رفتار در ریزش، کارمزد و حباب را چک کنید و پلهپله بخرید.