
اندوخته قانونی چیست؟ نحوهٔ محاسبه، جای آن در ترازنامه و اثر بر سود سهام
فهرست مطالب۱۱ بخش
- اندوخته قانونی چیست؟ به زبان ساده
- اندوختهٔ قانونی چند درصد سود است؟
- نحوهٔ محاسبهٔ اندوخته قانونی با یک مثال ساده
- اندوخته قانونی در ترازنامه کجاست؟
- اثر اندوخته قانونی بر سود سهام (DPS)
- آیا اندوخته قانونی به سرمایه منتقل میشود؟
- اندوخته قانونی، اندوخته احتیاطی و ذخیره چه فرقی دارند؟
- تحلیلگر با اندوخته قانونی چه کار دارد؟
- اشتباههای رایج دربارهٔ اندوخته قانونی
- سوالات متداول
- جمعبندی
اندوخته قانونی سهمی از سود خالص شرکت است که قانون تجارت اجازهٔ تقسیمش را نمیدهد. هر شرکت سهامی باید هر سال یکبیستم سود خالصش، یعنی ۵٪، را کنار بگذارد. این کار تا وقتی ادامه دارد که اندوخته به یکدهم سرمایهٔ ثبتی برسد. این پول بین سهامداران تقسیم نمیشود و به سرمایه هم منتقل نمیشود.
خیلیها گزارش مجمع را میخوانند و میپرسند: «شرکت ۴۰ تومان سود ساخته، چرا حداکثر ۳۸ تومان میتواند بدهد؟» جوابِ بخشی از این پرسش همین اندوختهٔ قانونی است. بیایید با هم ببینیم این عدد از کجا میآید، کجای ترازنامه مینشیند و چقدر روی سود نقدیِ شما اثر دارد.
اندوخته قانونی چیست؟ به زبان ساده
یک خانوادهٔ قدیمی را تصور کنید که قرار گذاشته از هر حقوق، کمی را برای روزِ مبادا کنار بگذارد. این پول برای خریدِ مبل و سفر نیست. فقط برای روزی است که اتفاقِ بدی بیفتد. اندوختهٔ قانونی همان «پولِ روزِ مبادای» شرکت است، با این فرق که این قرار را قانون گذاشته، نه خودِ خانواده.
«اندوخته» یعنی بخشی از سود که در شرکت میماند و تقسیم نمیشود. «قانونی» یعنی کنار گذاشتنش اختیاری نیست. مجمع عمومی، یعنی جلسهٔ سالانهٔ سهامداران، نمیتواند به آن رأی منفی بدهد. هیئتمدیره هم نمیتواند از آن صرفنظر کند.
چرا قانون این را میخواهد؟ چون در شرکت سهامی، مسئولیتِ سهامدار محدود به پولی است که آورده. اگر شرکت ورشکست شود، طلبکار نمیتواند سراغِ خانهٔ سهامدار برود. پس قانونگذار خواسته یک لایهٔ محافظ برای طلبکاران و خودِ شرکت بماند تا همهٔ سود هر سال بیرون کشیده نشود.
پس اندوختهٔ قانونی یک قفلِ کوچک روی سود است که قانون زده تا شرکت همیشه کمی پشتوانه داشته باشد.
اندوختهٔ قانونی چند درصد سود است؟
جوابِ کوتاه: ۵٪ سود خالص، تا سقفِ ۱۰٪ سرمایهٔ ثبتی. این قاعده در مادهٔ ۱۴۰ لایحهٔ اصلاحیِ قانون تجارت (مصوب ۱۳۴۷) آمده و برای شرکتهای سهامیِ عام و خاص است. همهٔ شرکتهای بورسی و فرابورسی هم سهامیِ عاماند.
متنِ ماده سه نکته دارد که بهتر است دقیق بدانید:
- پایهٔ حساب، سود خالص بعد از جبران زیانهای گذشته است. اگر شرکت از سالهای قبل زیانِ جبراننشده دارد، اول آن کم میشود. بعد ۵٪ از باقیمانده حساب میشود.
- سقف، یکدهم سرمایه است. وقتی اندوخته به ۱۰٪ سرمایهٔ ثبتی رسید، کنار گذاشتنِ بیشتر اختیاری میشود.
- با افزایش سرمایه، قفل دوباره فعال میشود. اگر سرمایه بالا برود، سقف هم بالا میرود. شرکت باید دوباره ۵٪ کنار بگذارد تا اندوخته به یکدهمِ سرمایهٔ جدید برسد.
«سرمایهٔ ثبتی» یعنی عددی که در اساسنامه و ادارهٔ ثبت شرکتها آمده؛ همان تعداد سهم ضرب در ارزش اسمی. در بورس ایران ارزش اسمیِ هر سهم ۱۰۰ تومان (۱٬۰۰۰ ریال) است. پس شرکتی که ۱۰ میلیارد سهم دارد، ۱٬۰۰۰ میلیارد تومان سرمایهٔ ثبتی دارد.
پس عددِ طلایی را به خاطر بسپارید: یکبیستم سود، تا یکدهم سرمایه.
نحوهٔ محاسبهٔ اندوخته قانونی با یک مثال ساده
بیایید با هم حساب کنیم. عددها فرضی و گرد هستند تا حساب جلوی چشم باشد.
شرکتِ «الف» ۱۰ میلیارد سهم دارد. پس سرمایهٔ ثبتیاش ۱٬۰۰۰ میلیارد تومان است و سقفِ اندوختهٔ قانونیاش ۱۰۰ میلیارد تومان. امسال ۴۰۰ میلیارد تومان سود خالص ساخته. اندوختهٔ قانونیِ انباشتهاش از سالهای قبل ۵۰ میلیارد تومان است.
- یکبیستمِ سود: ۴۰۰ تقسیم بر ۲۰ میشود ۲۰ میلیارد تومان.
- جای خالی تا سقف: ۱۰۰ منهای ۵۰ میشود ۵۰ میلیارد. چون ۲۰ از ۵۰ کمتر است، همهٔ ۲۰ میلیارد باید کنار برود.
- اندوختهٔ قانونی بعد از امسال: ۵۰ بهعلاوهٔ ۲۰ میشود ۷۰ میلیارد تومان.
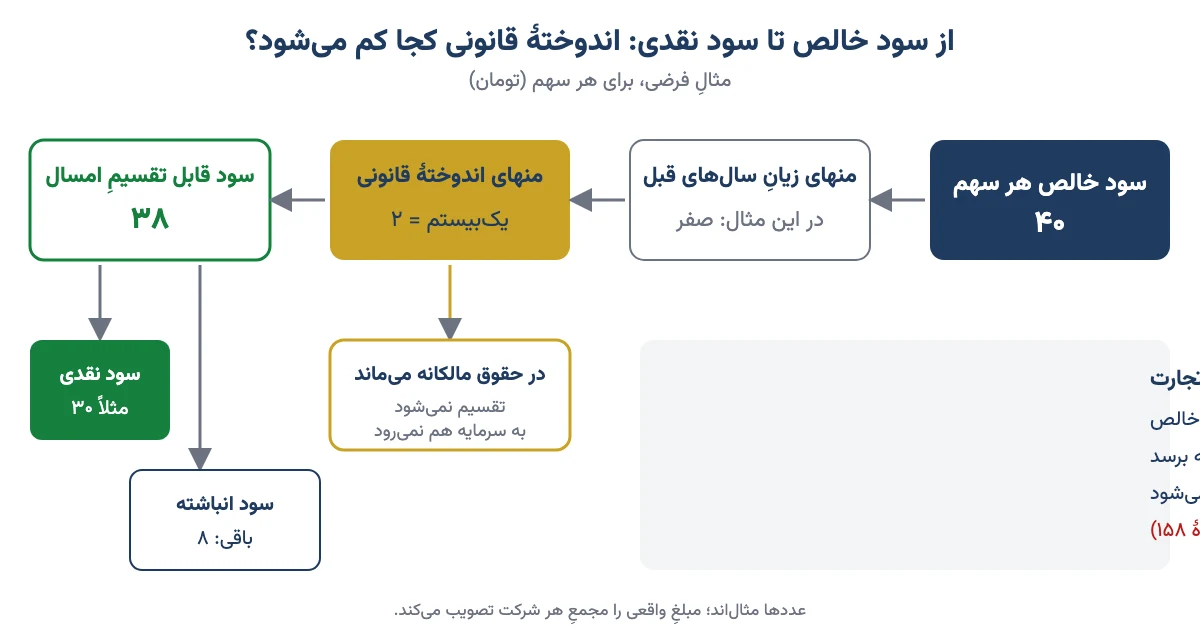
- به زبانِ هر سهم: سود هر سهم (EPS) ۴۰ تومان است و ۲ تومانش اندوختهٔ قانونی میشود.
حالا همین شرکت را در چند وضعیتِ دیگر ببینیم. جدول زیر نشان میدهد عددِ اندوخته چطور با شرایط عوض میشود.
| وضعیت | سرمایهٔ ثبتی | اندوختهٔ قبلی | سود خالص امسال | اندوختهٔ امسال |
|---|---|---|---|---|
| حالتِ عادی | ۱٬۰۰۰ | ۵۰ | ۴۰۰ | ۲۰ (یکبیستمِ کامل) |
| نزدیکِ سقف | ۱٬۰۰۰ | ۹۵ | ۴۰۰ | فقط ۵ لازم است تا به ۱۰۰ برسد |
| سقف پر شده | ۱٬۰۰۰ | ۱۰۰ | ۴۰۰ | صفر (از اینجا اختیاری است) |
| بعد از افزایش سرمایهٔ ۱۰۰٪ | ۲٬۰۰۰ | ۱۰۰ | ۴۰۰ | ۲۰ (سقف شده ۲۰۰) |
| با ۱۰۰ میلیارد زیان انباشته از قبل | ۱٬۰۰۰ | ۵۰ | ۴۰۰ | ۱۵ (یکبیستمِ ۳۰۰) |
| سالِ زیانده | ۱٬۰۰۰ | ۵۰ | زیان | صفر (سودی نیست) |
ردیفِ چهارم را دستکم نگیرید. شرکتهای بورسی ایران به خاطر تورم زیاد افزایش سرمایه میدهند. برای همین بیشترشان تقریباً هر سال دوباره زیرِ سقف میروند و ۵٪ کسر میشود. یک نکته هم دربارهٔ ردیفِ دوم: شرکت فقط مجبور است ۵ میلیارد کنار بگذارد، ولی اگر بخواهد، میتواند بیشتر هم بگذارد.
پس برای حساب کردن، سه عدد لازم دارید: سود خالص، سرمایهٔ ثبتی و اندوختهٔ قانونیِ فعلی. هر سه را در صورتهای مالیِ شرکت پیدا میکنید.
اندوخته قانونی در ترازنامه کجاست؟
اندوختهٔ قانونی در ترازنامه، بخشِ حقوق مالکانه (همان حقوق صاحبان سهام) مینشیند. حقوق مالکانه یعنی آنچه بعد از کم کردنِ همهٔ بدهیها از داراییها، مالِ سهامداران است. در صورتهای مالیِ استانداردِ شرکتهای بورسی، این بخش معمولاً به این ترتیب ردیف شده:
- سرمایه
- افزایش سرمایهٔ در جریان (اگر باشد)
- صرف سهام (اگر باشد)
- اندوختهٔ قانونی
- سایر اندوختهها
- سود (زیان) انباشته
- سهام خزانه (با علامتِ منفی، اگر باشد)
یک اشتباهِ رایج را همینجا درست کنیم. اندوختهٔ قانونی بدهی نیست. شرکت آن را به کسی بدهکار نیست و قرار نیست روزی پرداختش کند. مالِ خودِ سهامداران است، فقط قفل شده. پس جایش در حقوق مالکانه است، نه در بدهیهای بلندمدت.
اشتباهِ دوم این است که فکر کنیم اندوخته یعنی پولِ نقدی در گاوصندوق. اینطور نیست. اندوخته فقط یک ردیف در دفترِ حساب است که میگوید این مقدار از سود، تقسیمنشدنی است. خودِ پول ممکن است خرجِ خرید مواد اولیه یا ماشینآلات شده باشد. مثلِ این است که بگویید «یک دانگِ این خانه مالِ جهیزیهٔ دخترم است»؛ آن دانگ جدا نشده، فقط اسمش رویش است.
گردشِ سالانهاش را هم در صورت تغییرات در حقوق مالکانه میبینید. آنجا ردیفی به نام «تخصیص به اندوختهٔ قانونی» هست که نشان میدهد امسال چقدر از سود انباشته به این حساب رفته. برای آشنایی با این صورتها، ترازنامه و اجزای آن و آشنایی با صورتهای مالی را ببینید.
پس هر وقت ترازنامهٔ شرکتی را در سایت کدال باز کردید، اندوخته را پایینِ ترازنامه و درست بالای سود انباشته پیدا میکنید.
اثر اندوخته قانونی بر سود سهام (DPS)
این بخش برای سهامدار از همه مهمتر است. شرکت نمیتواند هر چه سود ساخته را تقسیم کند. اول باید زیانهای گذشته جبران شود، بعد اندوختهٔ قانونی و اندوختههای دیگر کنار برود. آنچه میماند، بهعلاوهٔ سودهای تقسیمنشدهٔ سالهای قبل، «سود قابل تقسیم» است.
در مثالِ شرکتِ «الف»، سود هر سهم ۴۰ تومان بود و ۲ تومانش اندوخته شد. پس از سودِ امسال، حداکثر ۳۸ تومان قابل تقسیم است. اگر مجمع ۳۰ تومان سود نقدی (DPS) تصویب کند، ۸ تومانِ دیگر به سود انباشته میرود.
چند نکتهٔ عملی:
- اثرش کوچک است. حداکثر ۵٪ سود خالص. اگر شرکتی فقط ۵۰٪ سودش را تقسیم کرد، دلیلش اندوختهٔ قانونی نیست؛ تصمیمِ مجمع است.
- ولی گاهی تعیینکننده است. شرکتی که سالها زیان داشته و تازه سودده شده، اول باید زیانِ انباشته را صاف کند. ممکن است با وجودِ سودِ خوب، سود قابل تقسیمِ کمی داشته باشد.
- کفِ قانونیِ تقسیم سود. طبقِ مادهٔ ۹۰ همان قانون، اگر شرکت سود داشته باشد، تقسیمِ دستکم ۱۰٪ سود ویژهٔ سال بین سهامداران الزامی است. پس شرکتِ سودده نه میتواند همهٔ سود را تقسیم کند، نه میتواند هیچ سودی ندهد.
- اندوخته، ارزش شما را کم نمیکند. آن ۲ تومان در شرکت میماند و جزوِ ارزش دفتری هر سهم حساب میشود. سهامش مالِ شماست، فقط نقدش نمیکنید.
بحثِ کاملِ تقسیم سود و زمانِ واریز را در آموزش جامع نحوهٔ اختصاص و دریافت سود نقدی و دربارهٔ تصمیمگیریِ سهامداران را در مجمع عمومی چیست؟ نوشتهایم.
پس اگر DPS شرکتی کمی کمتر از EPS بود، یکی از اولین دلیلهایی که باید بررسی کنید همین اندوخته و زیانهای گذشته است.
آیا اندوخته قانونی به سرمایه منتقل میشود؟
نه. این یکی از پرسشهایی است که خیلیها اشتباه جواب میدهند. تبصرهٔ ۲ مادهٔ ۱۵۸ همان قانون صریحاً میگوید انتقالِ اندوختهٔ قانونی به سرمایه ممنوع است.
این فرقِ مهمی با «سایر اندوختهها» و سود انباشته دارد. شرکتها میتوانند از محلِ سود انباشته و اندوختههای اختیاری افزایش سرمایه بدهند و به سهامداران سهام جایزه بدهند. ولی اندوختهٔ قانونی در این بازی شرکت نمیکند. برای جزئیاتِ روشهای افزایش سرمایه، افزایش سرمایه چیست؟ را بخوانید.
تقسیمش هم بین سهامداران ممکن نیست، مگر وقتی شرکت منحل و تصفیه شود. آن روز، بعد از پرداختِ همهٔ بدهیها، هر چه بماند، از جمله همین اندوخته، بین سهامداران تقسیم میشود.
پس اندوختهٔ قانونی نه به جیبِ شما میآید و نه به سرمایه میرود. تا عمرِ شرکت، در حقوق مالکانه میماند و فقط در روزهای سخت به کار میآید.
اندوخته قانونی، اندوخته احتیاطی و ذخیره چه فرقی دارند؟
در صورتهای مالی چند واژهٔ شبیه به هم میبینید که با هم قاطی میشوند. «اندوختهٔ احتیاطی» یا اختیاری، اندوختهای است که اساسنامه یا مجمع برای کارِ خاصی تعیین میکند؛ مثلاً اندوختهٔ طرح توسعه یا اندوختهٔ عمومی. «ذخیره» اصلاً از جنسِ دیگری است. جدولِ زیر فرقها را کنار هم گذاشته است.
| ویژگی | اندوختهٔ قانونی | اندوختهٔ احتیاطی یا اختیاری | ذخیره |
|---|---|---|---|
| چه کسی تعیین میکند؟ | قانون تجارت | اساسنامه یا مجمع عمومی | استانداردهای حسابداری |
| از کجا میآید؟ | از سود خالص | از سود خالص | بهعنوان هزینه، پیش از رسیدن به سود |
| کجای ترازنامه است؟ | حقوق مالکانه | حقوق مالکانه (سایر اندوختهها) | بدهیها، مثلِ ذخیرهٔ مزایای پایان خدمت |
| مقدار | یکبیستم سود تا یکدهم سرمایه | هر چه مجمع یا اساسنامه بگوید | به اندازهٔ تعهد یا هزینهٔ برآوردی |
| تقسیم بین سهامداران | ممنوع، جز هنگام تصفیه | با تصمیم مجمع ممکن است | تقسیمشدنی نیست؛ بدهیِ شرکت است |
| انتقال به سرمایه | ممنوع | ممکن است | ممکن نیست |
مهمترین درسِ این جدول ستونِ «ذخیره» است. ذخیره یعنی شرکت میداند در آینده باید پولی بدهد، مثلاً سنواتِ کارکنان، و از همین حالا آن را هزینه حساب میکند. پس ذخیره سود را کم میکند، ولی اندوخته فقط سودی را که ساخته شده، برچسب میزند.
پس دفعهٔ بعد که دیدید شرکتی «اندوختهٔ طرح توسعه» دارد، بدانید این تصمیمِ خودِ شرکت است و ربطی به قانون ندارد.
تحلیلگر با اندوخته قانونی چه کار دارد؟
اندوخته قانونی برای تحلیل بنیادی عددِ اصلی نیست، ولی سه سرنخ میدهد:
- حسابِ دقیقِ سود قابل تقسیم. اگر میخواهید پیش از مجمع، سود نقدی را تخمین بزنید، ۵٪ اندوخته و زیانهای انباشته را از سود هر سهم (EPS) کم کنید.
- نشانهٔ سابقهٔ سودآوری. شرکتی که اندوختهاش به سقف رسیده و سرمایهاش سالها ثابت مانده، یعنی سالها سود ساخته است. شرکتی که اندوختهٔ قانونیاش نزدیکِ صفر است، یا تازه است یا مدتها زیان داده.
- سرنخ از افزایش سرمایه. اگر اندوختهٔ قانونی نسبت به سرمایه ناگهان کوچک شد، احتمالاً سرمایه بالا رفته است. یادداشتهای صورتهای مالی را برای تأیید ببینید.
برای اینکه این سرنخها را در کنار عددهای دیگر بگذارید، تحلیل بنیادی چیست؟ نقطهٔ شروعِ خوبی است.
اشتباههای رایج دربارهٔ اندوخته قانونی
- «اندوخته یعنی پولِ نقد در بانک.» نه؛ فقط یک ردیفِ حسابداری است و پولش ممکن است خرجِ کارِ شرکت شده باشد.
- «اندوخته بدهیِ شرکت است.» نه؛ جزوِ حقوق مالکانه و مالِ سهامداران است.
- «با اندوخته قانونی میشود سهام جایزه داد.» نه؛ انتقالش به سرمایه ممنوع است.
- «وقتی به سقف رسید، دیگر هیچوقت کسر نمیشود.» نه؛ با هر افزایش سرمایه، سقف بالا میرود و کسر دوباره شروع میشود.
- «۵٪ از سود عملیاتی کسر میشود.» نه؛ پایه سود خالص است، بعد از مالیات و بعد از جبران زیانهای گذشته.
پس اگر این پنج جمله را شنیدید، حالا میدانید کجایش لنگ میزند.
سوالات متداول
اندوختهٔ قانونی چیست؟
اندوختهٔ قانونی بخشی از سود خالص شرکت سهامی است که طبق قانون تجارت باید کنار گذاشته شود و بین سهامداران تقسیم نمیشود. هر سال یکبیستم سود خالص به آن میرود تا وقتی که به یکدهم سرمایهٔ ثبتی برسد.
اندوختهٔ قانونی چند درصد سود است؟
پنج درصد سود خالص، یعنی یکبیستم آن، بعد از جبران زیانهای سالهای قبل. وقتی اندوخته به ده درصد سرمایهٔ ثبتی رسید، کنار گذاشتنِ بیشتر اختیاری میشود. با افزایش سرمایه، کسرِ پنج درصد دوباره شروع میشود.
اندوختهٔ قانونی کجای ترازنامه است؟
در بخشِ حقوق مالکانه یا حقوق صاحبان سهام، معمولاً بعد از سرمایه و صرف سهام و پیش از سایر اندوختهها و سود انباشته. اندوختهٔ قانونی بدهی نیست و نباید آن را در بدهیهای بلندمدت جستوجو کرد.
آیا اندوختهٔ قانونی به سرمایه منتقل میشود؟
خیر. طبق تبصرهٔ ۲ مادهٔ ۱۵۸ اصلاحیهٔ قانون تجارت، انتقالِ اندوختهٔ قانونی به سرمایه ممنوع است. شرکت میتواند از سود انباشته و اندوختههای اختیاری افزایش سرمایه بدهد، ولی از اندوختهٔ قانونی نه.
آیا اندوختهٔ قانونی بین سهامداران تقسیم میشود؟
تا وقتی شرکت فعال است، نه. فقط هنگامِ انحلال و تصفیه، بعد از پرداختِ همهٔ بدهیها، هر چه از دارایی بماند، از جمله اندوختهٔ قانونی، بین سهامداران به نسبتِ سهمشان تقسیم میشود.
اندوختهٔ قانونی چه اثری بر سود نقدی سهام دارد؟
حداکثر پنج درصد سود خالص را از سود قابل تقسیم کم میکند. مثلاً اگر سود هر سهم ۴۰ تومان باشد، ۲ تومان اندوخته میشود و حداکثر ۳۸ تومان از سودِ امسال قابل تقسیم است. این ۲ تومان در ارزش دفتری سهم میماند.
فرق اندوختهٔ قانونی و اندوختهٔ احتیاطی چیست؟
اندوختهٔ قانونی را قانون تعیین میکند و تقسیم یا انتقالش به سرمایه ممنوع است. اندوختهٔ احتیاطی یا اختیاری را اساسنامه یا مجمع تعیین میکند، مثل اندوختهٔ طرح توسعه، و مجمع میتواند بعدها آن را تقسیم کند یا به سرمایه ببرد.
فرق اندوخته و ذخیره در صورتهای مالی چیست؟
اندوخته از سودِ ساختهشده جدا میشود و در حقوق مالکانه است. ذخیره هزینهای است که برای تعهدِ آینده، مثل مزایای پایان خدمت کارکنان، پیش از رسیدن به سود ثبت میشود و در بدهیها قرار میگیرد.
جمعبندی
اندوختهٔ قانونی یعنی قانون از شرکت خواسته هر سال ۵٪ سود خالصش را برای روزِ مبادا قفل کند، تا وقتی که این قفل به ۱۰٪ سرمایه برسد. جایش در حقوق مالکانهٔ ترازنامه است، بدهی نیست، نقد نیست، تقسیم نمیشود و به سرمایه هم نمیرود.
برای شما سهامدار، اثرش روی سود نقدی کوچک ولی قابلحساب است. پس دفعهٔ بعد که خواستید سود مجمعِ یک شرکت را پیشبینی کنید، سه عدد را از صورتهای مالی بردارید: سود خالص، سرمایهٔ ثبتی و اندوختهٔ قانونیِ فعلی. با همین سه عدد، خودتان حساب میکنید چقدر از سود قابل تقسیم است.