
سهام مدیریتی و بلوک مدیریتی چیست؟ صرف کنترل و اثر عرضه بر قیمت
فهرست مطالب۹ بخش
- سهام مدیریتی چیست؟ با یک مثالِ خانگی
- سهام مدیریتی، کنترلی و غیرمدیریتی چه فرقی دارند؟
- چند درصد سهم برای یک صندلیِ هیئتمدیره لازم است؟
- بیایید با هم حساب کنیم
- بلوک مدیریتی چگونه فروخته میشود؟
- مراحلِ عرضهٔ بلوک مدیریتی، قدمبهقدم
- صرف کنترل چیست و چرا بلوک گرانتر از تابلو فروخته میشود؟
- مثالِ عددیِ صرف کنترل
- عرضهٔ بلوک مدیریتی چه اثری بر قیمتِ سهم دارد؟
- سهام مدیریتی برای سهامدارِ خرد چه معنایی دارد؟
- کجا ببینیم سهام مدیریتیِ یک شرکت دستِ کیست؟
- اشتباههای رایج دربارهٔ سهام مدیریتی
- سوالات متداول
سهام مدیریتی بستهای از سهامِ یک شرکت است که آنقدر بزرگ است که صاحبش میتواند دستکم یک عضوِ هیئتمدیره را خودش انتخاب کند. اگر این بسته آنقدر بزرگ باشد که اکثریتِ هیئتمدیره و در نتیجه مدیرعامل را هم تعیین کند، به آن سهام کنترلی یا بلوک کنترلی میگویند. سهامی که این قدرت را ندارد، سهام غیرمدیریتی است.
احتمالاً در خبرها خواندهاید: «بلوک مدیریتی فلان شرکت فردا در فرابورس عرضه میشود.» یا «بلوک ۲۰ درصدی بالاتر از قیمت تابلو فروش رفت.» بیایید با هم ببینیم این بلوک چیست، چرا گرانتر از تابلو فروخته میشود، چطور واگذار میشود، و برای ما که چند هزار سهم بیشتر نداریم چه معنایی دارد.
سهام مدیریتی چیست؟ با یک مثالِ خانگی
یک ساختمانِ دهواحدی را در نظر بگیرید. هر کس یک واحد دارد، یک رأی در جلسهٔ ساختمان دارد. حالا یک نفر شش واحد را خریده است. مدیرِ ساختمان را او انتخاب میکند، رنگِ نما را او میگوید و شارژ را هم او تعیین میکند. بقیه میتوانند نظر بدهند، ولی تصمیم با اوست.
شرکتِ سهامی هم همینطور است. هر سهم یک رأی در مجمع دارد. مجمع هیئتمدیره را انتخاب میکند و هیئتمدیره مدیرعامل را. پس کسی که سهمِ کافی داشته باشد، بهجای اینکه فقط سود بگیرد، در اداره هم شریک میشود. همین قدرتِ اداره است که سهام مدیریتی را از سهامِ معمولی جدا میکند.
حواسمان باشد: خودِ سهم فرقی نمیکند. سهمِ شما و سهمِ آن هلدینگِ بزرگ هر دو سهمِ عادیاند، یک رأی و یک اندازه سود دارند. فرق در اندازهٔ بسته است. ده هزار سهم قدرتی نمیآورد؛ دویست میلیون سهم از همان شرکت ممکن است یک صندلیِ هیئتمدیره بیاورد. پس «مدیریتی» صفتِ بسته است، نه صفتِ تکسهم.
سهام مدیریتی، کنترلی و غیرمدیریتی چه فرقی دارند؟
در بازار سرمایهٔ ایران معاملههای بزرگ را معمولاً در سه دسته میگذارند. این دستهبندی همان چیزی است که در اطلاعیههای عرضهٔ عمده هم میبینید.
| نوع | چه قدرتی میدهد؟ | قیمت نسبت به تابلو |
|---|---|---|
| سهام غیرمدیریتی (عمدهٔ غیرمدیریتی) | بسته بزرگ است، ولی هیچ صندلیِ هیئتمدیره نمیآورد | معمولاً نزدیکِ قیمتِ تابلو |
| سهام مدیریتیِ غیرکنترلی | دستکم یک عضوِ هیئتمدیره، ولی نه اکثریت و نه مدیرعامل | اغلب کمی بالاتر از تابلو |
| سهام مدیریتیِ کنترلی | اکثریتِ هیئتمدیره و در نتیجه انتخابِ مدیرعامل | اغلب بهوضوح بالاتر از تابلو |
پس هرچه بسته به کنترلِ شرکت نزدیکتر باشد، خریدار حاضر است برای هر سهمش بیشتر بپردازد. این اضافهپول اسم دارد: صرف کنترل. جلوتر حسابش میکنیم.
یک نکتهٔ مهم: «سهامدار عمده» با «سهامدار مدیریتی» یکی نیست. در بورس ایران به کسی که ۱٪ یا بیشتر از سهام را دارد سهامدار عمده میگویند و نامش در فهرستِ سهامداران میآید. ولی ۱٪ معمولاً هیچ صندلیای نمیآورد. برای شناختِ انواعِ سهامدار، نوشتهٔ سهامدار کیست و چه حقوقی دارد را ببینید.
چند درصد سهم برای یک صندلیِ هیئتمدیره لازم است؟
جوابِ کوتاه: به تعدادِ صندلیها بستگی دارد. در شرکتی با هیئتمدیرهٔ پنجنفره، کمی بیشتر از یکششم، یعنی حدودِ ۱۷٪ آرای حاضر در مجمع، یک صندلی را تضمین میکند. برای سه صندلی از پنج، یعنی اکثریت، باید بیش از نیمِ آرا را داشت.
این عدد از قانون میآید. شرکتهای سهامیِ عام دستکم پنج عضوِ هیئتمدیره دارند. انتخابِ آنها هم با رأیِ تجمعی است (مادهٔ ۸۸ لایحهٔ اصلاحی قانون تجارت). رأیِ تجمعی یعنی تعدادِ سهمِ هر نفر در تعدادِ صندلیها ضرب میشود و او میتواند همهٔ این رأیها را به یک نامزد بدهد. این قاعده گذاشته شده تا اقلیتِ بزرگ هم صدایی داشته باشد.
بیایید با هم حساب کنیم
فرض کنیم در مجمعِ یک شرکت ۱٬۰۰۰ سهم حاضر است و پنج صندلی باید پر شود. (عددها مثالاند و برای سادگی کوچک گرفته شدهاند.)
- آقای «الف» ۱۷۰ سهم دارد. رأیهایش میشود ۱۷۰ × ۵ = ۸۵۰ رأی. همه را به یک نامزد میدهد.
- بقیه ۸۳۰ سهم دارند؛ یعنی ۸۳۰ × ۵ = ۴٬۱۵۰ رأی.
- اگر بخواهند هر پنج صندلی را بگیرند، باید به پنج نامزد هر کدام بیش از ۸۵۰ رأی بدهند. این یعنی دستکم ۴٬۲۵۵ رأی، که ندارند.
- پس نامزدِ آقای «الف» حتماً یکی از پنج نفر است. ۱۷٪ سهم، یک صندلی آورد.
قاعدهٔ سرانگشتیاش این است: برای تضمینِ k صندلی از N صندلی، باید بیش از k ÷ (N + ۱) آرای حاضر را داشت. با پنج صندلی، یک صندلی یعنی بیش از ۱۶٫۷٪، دو صندلی بیش از ۳۳٫۳٪ و سه صندلی بیش از ۵۰٪.
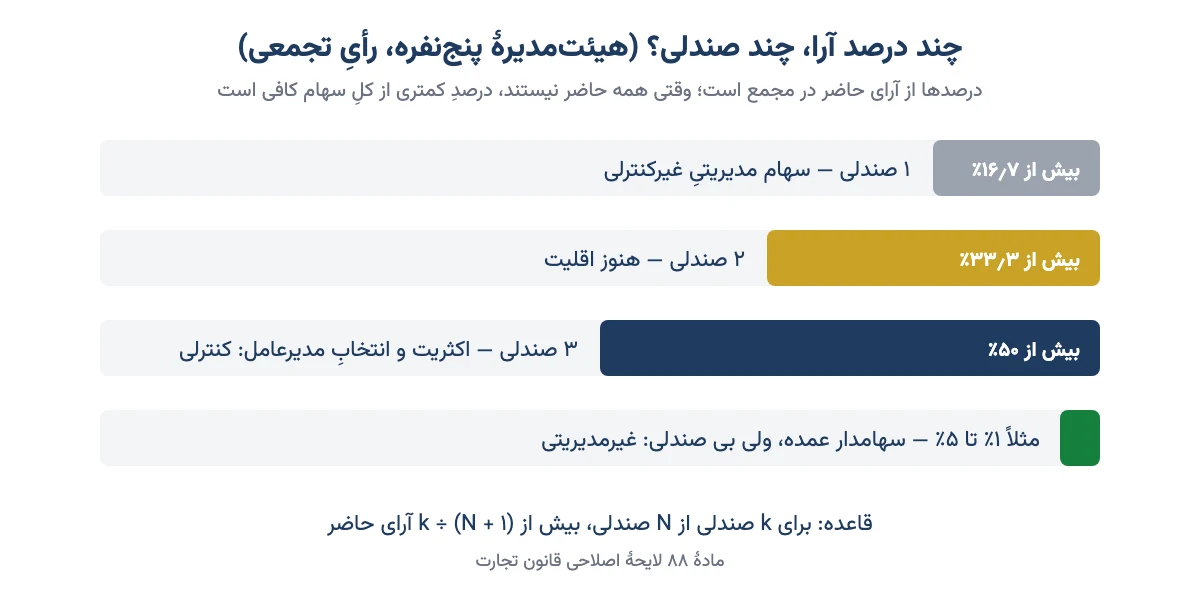
یک نکتهٔ عملی این حساب را عوض میکند. همهٔ سهامداران در مجمع حاضر نمیشوند. سهامدارانِ خرد معمولاً نمیآیند. پس در شرکتی که مالکیتش پراکنده است، گاهی ۳۰ تا ۴۰ درصد هم برای کنترل کافی است. برای همین در اطلاعیهها میبینید یک بلوکِ ۳۰ درصدی را «کنترلی» نامیدهاند. پس درصدِ لازم را همیشه با ترکیبِ سهامدارانِ همان شرکت بسنجید، نه با یک عددِ ثابت.
بلوک مدیریتی چگونه فروخته میشود؟
بلوک مدیریتی را نمیشود روی تابلوی عادی فروخت. تابلو دامنهٔ نوسان دارد و هر سفارش سقفِ حجم دارد. اگر کسی بخواهد ۲۰٪ یک شرکت را روی تابلو بفروشد، قیمت ریزش میکند و کار هفتهها طول میکشد. برای همین بستههای بزرگ در بازارِ جداگانهای معامله میشوند.
دو اصطلاح را از هم جدا کنیم. معاملات بلوکی معاملههای حجیمیاند که در بازارِ بلوک، تقریباً با قیمتِ نزدیک به تابلو، میان خریدار و فروشنده انجام میشوند. عرضهٔ عمده فروشِ یکجای بستهای بزرگ با آگهیِ قبلی و رقابتِ خریداران است. بلوکهای مدیریتی و کنترلی معمولاً از راهِ عرضهٔ عمده فروخته میشوند. در سایتِ TSETMC این معاملهها با نامِ نماد و پسوندِ «۲» یا «۴» جدا از تابلوی اصلی دیده میشوند.
مراحلِ عرضهٔ بلوک مدیریتی، قدمبهقدم
- تصمیمِ فروشنده. فروشنده ممکن است یک هلدینگ، یک بانک، یک نهادِ عمومی یا سازمان خصوصیسازی باشد که سهمِ دولت را واگذار میکند.
- قیمتِ پایه. فروشنده، معمولاً با کارشناسیِ ارزش، قیمتِ پایه را تعیین میکند. این قیمت ممکن است بالاتر یا پایینتر از تابلو باشد.
- آگهیِ عرضه. بورس یا فرابورس چند روز پیش از عرضه آگهی میدهد: درصدِ بسته، تعدادِ سهم، قیمتِ پایه، شرایطِ پرداخت (نقد یا اقساط) و کارگزارِ فروشنده.
- احرازِ صلاحیتِ خریدار. برای بلوکِ مدیریتی هر کسی نمیتواند بخرد. متقاضی باید پیش از عرضه از راهِ کارگزار مدارک بدهد و توانِ مالی، و برای بلوکِ کنترلی توانِ مدیریتی، خودش را نشان بدهد. این شرطها در ضوابطِ مصوبِ سازمان بورس دربارهٔ متقاضیانِ معاملاتِ عمده آمده است.
- سپرده. خریدار باید درصدی از ارزشِ بسته را، بهصورتِ نقد یا ضمانتنامهٔ بانکی، پیش از ورودِ سفارش بسپارد. در آگهیهای فرابورس این عدد معمولاً ۱۰٪ ارزشِ پایه بوده است. عددِ دقیق را از آگهیِ همان عرضه بخوانید.
- روزِ عرضه (مزایده). خریدارانِ واجدِ شرایط رقابت میکنند و بسته به بالاترین پیشنهاد میرسد. اگر کسی قیمتِ پایه را نپذیرد، عرضه «بیمتقاضی» میماند و بعداً شاید با شرایطِ تازه دوباره آگهی شود.
- تسویه و انتقال. خریدار بخشِ نقدی را در مهلتِ اعلامشده میپردازد. اگر فروش اقساطی باشد، سهام معمولاً تا پایانِ اقساط در وثیقهٔ فروشنده میماند.
شرایطِ پرداخت از عرضهای به عرضهٔ دیگر فرق میکند. مثلاً سازمان خصوصیسازی در ۱۴۰۴ بلوکِ ۵۱ درصدیِ باشگاه استقلال را با شرطِ بخشی نقد و بقیه اقساط در فرابورس آگهی کرد. پس هیچوقت شرایطِ یک عرضه را به عرضهٔ دیگر تعمیم ندهید؛ آگهیِ رسمیِ همان عرضه را در سایتِ بورس، فرابورس یا کدال بخوانید.
صرف کنترل چیست و چرا بلوک گرانتر از تابلو فروخته میشود؟
صرف کنترل یعنی آن مقدار پولی که خریدار، بالاتر از قیمتِ تابلو، برای بهدست آوردنِ کنترلِ شرکت میپردازد. به زبانِ ساده، پولِ «کلیدِ شرکت» است، نه پولِ خودِ سهم.
مثلِ مغازهای است که هم جنس دارد و هم سرقفلی. جنس را هر کسی میتواند تکهتکه بخرد. ولی کسی که کلِ مغازه را با سرقفلیاش میخواهد، حاضر است پولِ بیشتری بدهد، چون از فردا خودش تصمیم میگیرد چه بفروشد و به چه قیمتی.
مثالِ عددیِ صرف کنترل
فرض کنیم شرکتی یک میلیارد سهم دارد و قیمتِ تابلو ۱٬۰۰۰ تومان است. یک بلوکِ ۲۰ درصدی، یعنی ۲۰۰ میلیون سهم، عرضه میشود. (این فقط مثال است.)
- ارزشِ بسته با قیمتِ تابلو: ۲۰۰ میلیون × ۱٬۰۰۰ = ۲۰۰ میلیارد تومان.
- بسته در مزایده هر سهم ۱٬۲۵۰ تومان فروش میرود؛ یعنی ۲۵۰ میلیارد تومان.
- صرف کنترل: ۲۵۰ − ۲۰۰ = ۵۰ میلیارد تومان.
- به درصد: ۵۰ ÷ ۲۰۰ = ۲۵٪ بالاتر از تابلو.
خریدار این ۲۵٪ را برای چه میدهد؟ برای چیزهایی که سهامدارِ خرد ندارد:
- تصمیمگیری: اینکه سود تقسیم شود یا در شرکت بماند، کجا سرمایهگذاری شود، چه چیزی فروخته شود.
- همافزایی: مثلاً یک خودروساز که تأمینکنندهٔ قطعهاش را میخرد تا زنجیرهٔ تولیدش مطمئن شود.
- کمیابی: بلوکِ کنترلی هر روز به بازار نمیآید. کسی که سالها منتظرِ آن بوده، برای از دست ندادنش بیشتر میپردازد.
- دیدِ نزدیک: عضوِ هیئتمدیره شرکت را از نزدیک میشناسد. البته معامله با اطلاعاتِ نهانی طبقِ قانون بازار اوراق بهادار جرم است.
پژوهشهای دانشگاهی روی بورس تهران هم نشان دادهاند بیشترِ بلوکهای کنترلی بالاتر از قیمتِ تابلو معامله شدهاند. اندازهٔ بلوک، اندازه و سودآوریِ شرکت و اینکه خریدار از قبل سهامدار بوده یا نه، روی اندازهٔ این صرف اثر داشته است. پس صرف کنترل یک عددِ ثابت نیست؛ گاهی چند درصد است و گاهی بسیار بیشتر.
حواسمان باشد که صرف کنترل همیشه مثبت نیست. اگر شرکت بدهیِ سنگین یا مشکلِ حقوقی داشته باشد، یا قیمتِ تابلو خودش حباب داشته باشد، ممکن است بلوک حتی پایینتر از تابلو فروش برود یا اصلاً خریدار پیدا نکند.
عرضهٔ بلوک مدیریتی چه اثری بر قیمتِ سهم دارد؟
این همان پرسشی است که بیشتر از همه از من میپرسند: «بلوکِ فلان شرکت قرار است عرضه شود؛ بخرم یا بفروشم؟» جوابِ صادقانه این است که اثرِ خبر از پیش معلوم نیست. ولی میشود فهمید بازار به چه چیزهایی نگاه میکند.
| اتفاق | برداشتِ بازار | اثرِ معمول بر تابلو |
|---|---|---|
| بلوک با قیمتی بهوضوح بالاتر از تابلو فروش میرود | «یک خریدارِ آگاه این شرکت را بیشتر از بازار میارزد» | اغلب مثبت، بهویژه در کوتاهمدت |
| بلوک با قیمتِ پایه و بیرقابت فروش میرود | خبرِ خنثی؛ همه چیز به خریدار بستگی دارد | معمولاً اثرِ کم |
| عرضه بیمتقاضی میماند | «قیمتِ پایه بالا بوده یا شرکت مشکلی دارد» | اغلب منفی |
| خریدارِ تازه سابقهٔ خوبِ مدیریتی دارد | امید به بهتر شدنِ اداره و سودآوری | مثبت در میانمدت، اگر عمل کند |
| خریدار بهدنبالِ منافعِ گروهِ خودش است | نگرانی از معاملههای درونگروهی و کم شدنِ سود نقدی | منفی در میانمدت |
جدول نشان میدهد که مهمتر از خودِ «عرضه»، قیمتِ فروش و هویتِ خریدار است. یک بلوکِ کنترلی، صاحبِ تصمیمهای شرکت را عوض میکند و این، سرنوشتِ ما سهامدارانِ خرد را هم تغییر میدهد.
اثرِ دیگری هم هست که کمتر دیده میشود. گاهی پیش از عرضه یا در روزِ عرضه، نماد برای افشای اطلاعات متوقف میشود. دربارهٔ دلیلهای توقف، نوشتهٔ وضعیت نمادهای معاملاتی را ببینید. بعد از واگذاری هم، خریدارِ تازه ممکن است سیاستِ سود نقدی را عوض کند. پس اگر به سودِ مجمع دل بستهاید، برنامهٔ مالکِ تازه را دنبال کنید.
پس پیش از هر تصمیم، سه چیز را بپرسید: بلوک چند درصد بالاتر یا پایینتر از تابلو رفت؟ خریدار کیست و پیشتر با شرکتهای دیگر چه کرده؟ آیا کنترل واقعاً دستبهدست شد یا فقط یک صندلی؟
سهام مدیریتی برای سهامدارِ خرد چه معنایی دارد؟
ما معمولاً بلوکِ مدیریتی نمیخریم. ولی تقریباً در هر سهمی که داریم، کسی هست که بلوکِ مدیریتی را دارد. شناختنِ او بخشی از شناختنِ سهم است.
- شناوری و نقدشوندگی: بلوکهای مدیریتی معمولاً جزوِ سهام شناور آزاد حساب نمیشوند. هرچه بخشِ مدیریتی بزرگتر باشد، سهمِ کمتری روی تابلو دستبهدست میشود و قیمت راحتتر جابهجا میشود.
- همجهتی یا تعارضِ منافع: سهامدارِ کنترلی ممکن است شرکت را برای کلِ سهامداران خوب اداره کند، یا آن را خرجِ شرکتهای دیگرِ گروهش کند. معامله با اشخاصِ وابسته را در گزارشهای شرکت دنبال کنید.
- هلدینگها: بخشِ بزرگی از بلوکهای مدیریتیِ بورس دستِ هلدینگها و سهامدارانِ حقوقی است. هلدینگ در محاسبهٔ ارزش خالص دارایی (NAV) زیرمجموعههایش را معمولاً با قیمتِ تابلو میسنجد، در حالی که ارزشِ واقعیِ بلوکِ کنترلی ممکن است بیشتر باشد.
- رأیِ شما در مجمع: رأیِ شما بهتنهایی کم است، ولی صفر نیست. حضور در مجمع عمومی و پرسیدن از هیئتمدیره حقِ شماست.
کجا ببینیم سهام مدیریتیِ یک شرکت دستِ کیست؟
- در سایتِ TSETMC صفحهٔ نماد را باز کنید و بخشِ «سهامداران» را ببینید. نام و درصدِ سهامدارانِ ۱٪ به بالا آنجاست.
- در کدال، صورتجلسهٔ مجمعِ عادیِ سالانه را بخوانید. نامِ اعضای هیئتمدیره و اینکه هر کدام نمایندهٔ کدام شخصِ حقوقیاند، آنجا آمده است.
- این دو فهرست را کنارِ هم بگذارید. سهامداری که چند صندلی دارد، همان دارندهٔ بلوکِ مدیریتی است.
- اطلاعیههای «افشای اطلاعات بااهمیت» را هم دنبال کنید. تغییرِ سهامدارِ کنترلی معمولاً از همین راه خبر داده میشود.
اشتباههای رایج دربارهٔ سهام مدیریتی
- «سهامدار عمده یعنی صاحبِ شرکت.» نه. ۱٪ یا ۵٪ سهم معمولاً هیچ صندلیای نمیآورد.
- «قیمتِ بلوک یعنی قیمتِ منصفانهٔ سهمِ من.» نه. قیمتِ بلوک صرف کنترل را هم در خود دارد. شما با خریدِ سهم از تابلو، آن کنترل را نمیخرید.
- «خبرِ عرضهٔ بلوک یعنی رشدِ قیمت.» نه همیشه. عرضهٔ بیمتقاضی یا خریدارِ نامناسب میتواند خبرِ بدی باشد.
- «برای کنترل حتماً ۵۱٪ لازم است.» در شرکتی با مالکیتِ پراکنده، گاهی ۳۰ تا ۴۰ درصد هم کافی است، چون همه به مجمع نمیآیند.
- «شرایطِ عرضهٔ قبلی برای این عرضه هم صدق میکند.» نه. نقد یا اقساط، سپرده و مهلتها را هر بار در آگهیِ همان عرضه بخوانید.
پس دفعهٔ بعد که خبرِ عرضهٔ بلوکِ مدیریتیِ سهمی را که دارید شنیدید، عجله نکنید. اول قیمتِ فروش را با تابلو مقایسه کنید، بعد ببینید خریدار کیست و چه میخواهد. تصمیمِ نهایی با خودتان است.
سوالات متداول
سهام مدیریتی با سهام عادی چه فرقی دارد؟
خودِ سهم فرقی ندارد؛ هر دو سهمِ عادی با یک رأیاند. فرق در اندازهٔ بسته است. بستهای که آنقدر بزرگ است که دستکم یک عضوِ هیئتمدیره را تعیین کند، سهام مدیریتی نام دارد و معمولاً گرانتر از قیمتِ تابلو معامله میشود.
فرق سهام مدیریتی و سهام کنترلی چیست؟
سهام مدیریتی دستکم یک صندلیِ هیئتمدیره میآورد. سهام کنترلی اکثریتِ هیئتمدیره را میآورد و با آن مدیرعامل را هم تعیین میکند. پس هر سهام کنترلی مدیریتی است، ولی هر سهام مدیریتی کنترلی نیست.
چند درصد سهام برای گرفتن یک کرسی هیئت مدیره لازم است؟
با رأیِ تجمعی، برای یک صندلی از N صندلی باید بیش از یک تقسیم بر N بهعلاوهٔ یک از آرای حاضر را داشت. در هیئتمدیرهٔ پنجنفره یعنی کمی بیش از ۱۶٫۷٪. چون همهٔ سهامداران در مجمع حاضر نمیشوند، در عمل گاهی کمتر هم کافی است.
صرف کنترل چیست؟
صرف کنترل مبلغی است که خریدار، بالاتر از قیمتِ تابلو، برای بهدست آوردنِ کنترلِ شرکت میپردازد. مثلاً اگر بلوکی ۲۵٪ گرانتر از تابلو فروش برود، آن ۲۵٪ صرف کنترل است. اندازهاش به شرکت، اندازهٔ بلوک و رقابتِ خریداران بستگی دارد.
بلوک مدیریتی چگونه فروخته میشود؟
معمولاً با عرضهٔ عمده در بورس یا فرابورس. فروشنده قیمتِ پایه و شرایطِ پرداخت را اعلام میکند، بورس آگهی میدهد، خریداران مدارک و سپرده میدهند و در روزِ عرضه رقابت میکنند. بسته به بالاترین پیشنهاد میرسد و ممکن است نقد یا اقساطی باشد.
عرضه بلوک مدیریتی چه اثری بر قیمت سهم دارد؟
اثرش از پیش معلوم نیست. فروش با قیمتی بالاتر از تابلو و خریدارِ خوشسابقه معمولاً خبرِ خوبی است. عرضهٔ بیمتقاضی یا خریداری که دنبالِ منافعِ گروهِ خودش است، اغلب واکنشِ منفی میگیرد. قیمتِ فروش و هویتِ خریدار از خودِ عرضه مهمترند.
آیا سهامدار خرد میتواند بلوک مدیریتی بخرد؟
در عمل خیر. خریدِ بلوکِ مدیریتی پول بسیار زیاد، سپرده و احرازِ صلاحیتِ مالی و گاهی مدیریتی میخواهد. سهامدارِ خرد سهم را از تابلوی عادی میخرد و صرف کنترل نمیپردازد، ولی از تصمیمهای دارندهٔ بلوک اثر میگیرد.
از کجا بفهمیم سهام مدیریتی یک شرکت دست کیست؟
فهرستِ سهامدارانِ یک درصد به بالا را در سایتِ TSETMC ببینید و نامِ اعضای هیئتمدیره را از صورتجلسهٔ مجمع در کدال بخوانید. سهامداری که در هر دو فهرست هست و چند صندلی دارد، دارندهٔ بلوکِ مدیریتی است.