
بهترین صندوق سرمایهگذاری کدام است؟ معیارهای مقایسه و روش انتخاب
فهرست مطالب۱۴ بخش
- چرا «بهترین صندوق» برای همه یکی نیست؟
- قدمِ اول: هدف و زمانِ پول را روشن کنید
- معیارهای مقایسهٔ صندوقهای سرمایهگذاری
- مهمترین معیار در هر نوع صندوق
- روش حذف مرحلهای: از دهها صندوق به دو سه صندوق
- بازدهی صندوقها را از کجا مقایسه کنیم؟
- «۱۰ صندوق سرمایه گذاری برتر» را چطور بخوانیم؟
- صندوق صدور و ابطالی بهتر است یا ETF؟
- بهترین صندوق سرمایه گذاری برای پول کم
- چند صندوق همزمان داشته باشیم؟
- اشتباههای رایج در انتخاب صندوق
- چکلیست پیش از خرید صندوق
- سوالات متداول
- جمعبندی: بهترین صندوق را خودتان پیدا کنید
خیلیها از من میپرسند: «بهترین صندوق سرمایهگذاری کدام است؟ یک اسم بگو، همان را بخرم.» جوابِ صادقانه این است که یک اسم برای همه وجود ندارد. بهترین صندوق سرمایهگذاری برای شما صندوقی است که اول به هدف و زمانِ پولتان بخورد، بعد در میانِ صندوقهای همنوعِ خودش بازدهِ پایدار، اندازهٔ کافی، کارمزدِ معقول و حبابِ کم داشته باشد.
پس بهجای یک اسم، روشی یاد میدهم که هر وقت خواستید، خودتان از میانِ صدها صندوق دو سه تای مناسب را پیدا کنید. این روش امروز جواب میدهد، سالِ دیگر هم جواب میدهد؛ ولی فهرستِ اسمها هر چند ماه عوض میشود.
چرا «بهترین صندوق» برای همه یکی نیست؟
یک مثالِ ساده بزنیم. دو نفر هر کدام ۱۰۰ میلیون تومان دارند. اولی خانم بازنشستهای است که این پول را برای اجارهٔ شش ماهِ بعد کنار گذاشته. دومی جوانی است که میخواهد ده سال به این پول دست نزند.
اگر هر دو یک صندوقِ سهامی بخرند و بورس سه ماه بعد ۲۰٪ بریزد، جوان صبر میکند. ولی خانمِ بازنشسته موقعِ اجاره مجبور است با ضرر بفروشد. صندوق یکی بود؛ برای یکی خوب بود و برای دیگری بد. پس «بهترین» همیشه یک «برای چه کسی؟» پشتش دارد.
این را هم بدانیم که بازار کوچک نیست. طبقِ گزارشهای کانونِ نهادهای سرمایهگذاری، تا پایانِ خرداد ۱۴۰۵ حدودِ ۵۰۹ صندوق فعال بودند و بیش از نیمی از پولِ صندوقها در صندوقهای درآمد ثابت بود. با این همه گزینه، بدونِ روش، آدم یا گیج میشود یا دنبالِ تبلیغ میرود.
قدمِ اول: هدف و زمانِ پول را روشن کنید
پیش از اینکه حتی یک اسمِ صندوق را ببینید، به سه سؤال جواب بدهید: این پول را کی لازم دارم؟ اگر نصفِ آن موقتاً کم شود، شب خوابم میبرد؟ میخواهم پولم فقط ارزشش را حفظ کند یا رشد کند؟ جدولِ زیر نشان میدهد هر جواب شما را به کدام نوع صندوق میبرد.
| هدف و زمانِ پول | نوعِ صندوقِ منطقی | چرا |
|---|---|---|
| پولِ اضطراری یا خرجِ کمتر از یک سال (اجاره، شهریه، قسطِ بزرگ) | صندوق درآمد ثابت | نوسانِ بسیار کم، سودِ روزشمار، فروشِ آسان |
| یک تا سه سال، با تحملِ کمی نوسان | درآمد ثابت بههمراهِ کمی صندوقِ طلا یا مختلط | بیشترِ پول امن میماند و بخشی جلوی تورم را میگیرد |
| حفظِ ارزش در برابرِ تورم و گرانیِ دلار | صندوقِ طلا | قیمتش با طلای داخلی بالا و پایین میرود |
| بیش از سه تا پنج سال، با تحملِ ریزشهای تند | صندوقِ سهامی یا مختلط | در بلندمدت شانسِ رشدِ بیشتر، ولی سالهای بد هم دارد |
| معاملهگرِ باتجربه و کوتاهمدت | صندوقِ اهرمی (فقط بخشِ کوچکی از سرمایه) | سود و ضررِ چند برابرِ بازار |
این جدول نسخهٔ قطعی نیست، نقشهٔ راه است. ولی همین یک قدم بیشترِ اشتباهها را حذف میکند. پس قبل از هر مقایسهای، معلوم کنید دنبالِ کدام دستهاید و فقط صندوقهای همان دسته را با هم مقایسه کنید. اگر با انواعِ صندوقها آشنا نیستید، اول راهنمای صندوق سرمایهگذاری چیست و چه انواعی دارد را بخوانید.
معیارهای مقایسهٔ صندوقهای سرمایهگذاری
حالا که دسته را انتخاب کردیم، نوبتِ مقایسه است. هر معیار را به زبانِ ساده توضیح میدهم و میگویم کجا به کار میآید.
۱. بازدهی سالانه، ولی درست خواندنش
بازدهی یعنی ارزشِ هر واحدِ صندوق در یک دوره چند درصد بالا یا پایین رفته. بیشترِ مردم فقط به بازدهِ یک ماه یا یک سالِ گذشته نگاه میکنند. این همان تله است. صندوقی که پارسال اول شده، شاید فقط خوششانس بوده یا ریسکِ بیشتری کرده.
توصیهٔ من این است که سه چیز را کنارِ هم ببینید:
- بازدهِ یکساله و سهساله: صندوقی که سه سال پشتِ سرِ هم بالاتر از میانگینِ همنوعهایش بوده، از صندوقی که یک سال جهش کرده قابلِ اعتمادتر است.
- مقایسه با همنوع: بازدهِ صندوقِ سهامی را با صندوقِ درآمد ثابت مقایسه نکنید. صندوقِ سهامی را با صندوقهای سهامی و با شاخص کل بورس بسنجید.
- رفتار در روزهای بد: در سالی که بازار ریخت، این صندوق چقدر ریخت؟ صندوقی که در ریزش کمتر زیان داده، معمولاً مدیرِ محتاطتری دارد.
پس بازدهی را مثلِ کارنامهٔ چندساله ببینید، نه نمرهٔ یک امتحان.
۲. ریسکِ صندوق: چقدر بالا و پایین میرود؟
ریسک در زبانِ ساده یعنی اینکه پولتان چقدر ممکن است در راه کم و زیاد شود. صندوقِ درآمد ثابت تقریباً هر روز کمی بالا میرود. صندوقِ سهامی ممکن است یک ماه ۱۵٪ بالا برود و ماهِ بعد ۱۰٪ پایین بیاید.
برای سنجیدنِ ریسک لازم نیست فرمول بلد باشید. نمودارِ ارزشِ واحدِ صندوق را در سایتِ خودش ببینید. نمودارِ آرام و رو به بالا یعنی ریسکِ کم؛ نمودارِ دندانهدندانه یعنی ریسکِ زیاد. سایتهای تخصصی عددهایی مثلِ بتا و انحرافِ معیار هم نشان میدهند؛ هرچه بزرگتر، نوسان بیشتر.
۳. اندازهٔ صندوق
اندازه یعنی کلِ پولی که صندوق مدیریت میکند. صندوقِ بزرگ معمولاً اعتمادِ بیشتری جلب کرده و اگر چند نفر همزمان پولشان را بیرون بکشند، تکان نمیخورد. در صندوقِ خیلی کوچک، خروجِ چند سرمایهگذارِ درشت میتواند مدیر را مجبور کند دارایی را بد بفروشد.
ولی حواسمان باشد: بزرگترین لزوماً بهترین نیست. گاهی صندوقی بزرگ شده چون تبلیغِ بیشتری داشته، نه چون بهتر کار کرده. اندازه را برای حذفِ صندوقهای خیلی کوچک به کار ببرید، نه برای انتخابِ برنده.
۴. نقدشوندگی: وقتی خواستید بفروشید، خریدار هست؟
نقدشوندگی یعنی چقدر راحت میشود واحدها را فروخت و پول گرفت. در صندوقهای صدور و ابطالی، خودِ صندوق واحد را پس میگیرد؛ پس معمولاً مشکلی نیست، فقط پول یکی دو روز کاری بعد میرسد.
در صندوقهای بورسی (ETF) باید در تابلو خریدار باشد. ارزشِ معاملاتِ روزانه را ببینید. یک نکتهٔ کوچک ولی مهم: به عددِ یک روز بسنده نکنید. میانگینِ حجمِ معاملاتِ یک ماه را در آخرین قیمت ضرب کنید؛ این عددِ واقعیتری است. برای پولِ کم تقریباً همهٔ صندوقهای جاافتاده کافیاند، ولی برای پولِ درشت این معیار جدی میشود.
۵. کارمزد مدیریت و هزینههای پنهان
صندوق مجانی کار نمیکند. مدیر، متولی، حسابرس و بازارگردان هر کدام سهمی برمیدارند. این هزینهها هر روز از دارایی کم میشود و در NAV یا خالص ارزش دارایی مینشیند. NAV یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند و بدهیها را بدهند، به هر واحد چقدر میرسد. پس بازدهیای که صندوق اعلام میکند معمولاً پس از کمِ این هزینههاست.
یک درصد اختلاف به چشم نمیآید، ولی در چند سال جمع میشود. بیایید با هم حساب کنیم. این فقط مثال است:
- ۱۰۰ میلیون تومان در دو صندوقِ شبیه به هم میگذارید.
- صندوقِ اول بعد از هزینهها سالی ۲۹٪ بازده میدهد و دومی، چون یک درصد هزینهٔ بیشتری دارد، ۲۸٪.
- بعد از پنج سال، پولِ صندوقِ اول به حدودِ ۳۵۷ میلیون تومان میرسد و صندوقِ دوم به حدودِ ۳۴۴ میلیون.
- همان «فقط یک درصد» حدودِ ۱۳ میلیون تومان شد؛ تقریباً یکهشتمِ سرمایهٔ اول.
هزینههای ورود و خروج را هم فراموش نکنید: کارمزدِ صدور و ابطال، جریمهٔ ابطالِ زودهنگام در بعضی صندوقها و کارمزدِ معامله در کارگزاری برای ETFها. همهٔ اینها در امیدنامه نوشته شده. امیدنامه یعنی قولنامهٔ رسمیِ صندوق که میگوید پول را کجا میبرد و چقدر برمیدارد.
۶. حباب: گرانتر از ارزشِ واقعی نخرید
این معیار فقط برای صندوقهای بورسی است. قیمتِ ETF در تابلو با عرضه و تقاضا تعیین میشود و ممکن است از NAV بالاتر برود. به این فاصله حباب میگویند.
فرض کنید NAV صندوقی ۱۰ هزار تومان است و در تابلو ۱۰ هزار و ۴۰۰ تومان معامله میشود. یعنی ۴٪ حباب. اگر فردا هیجان بخوابد و قیمت به ۱۰ هزار برگردد، بیآنکه دارایی صندوق یک تومان ارزان شده باشد، ۴٪ ضرر کردهاید. پس در روزهای پرهیجان، اول حباب را ببینید، بعد سفارش بدهید.
۷. ترکیبِ دارایی و وفاداری به امیدنامه
ببینید صندوق واقعاً پول را کجا گذاشته. صندوقی که اسمش «سهامی» است ولی بخشِ بزرگی پول نقد نگه داشته، یا صندوقِ طلایی که سهمِ زیادی سپردهٔ بانکی دارد، همان چیزی نیست که فکر میکنید. گزارشِ ماهانهٔ ترکیبِ دارایی را در سایتِ صندوق یا در کدال میشود دید.
۸. مدیر، ارکان و عمرِ صندوق
مدیری که در سالهای خوب و بد کار کرده، امتحانش را پس داده. عمرِ صندوق را در فیپیران میبینید. ولی صندوقِ تازه هم لزوماً بد نیست؛ گرفتنِ مجوز از سازمان بورس سخت است. فقط در صندوقِ تازه، روی بقیهٔ معیارها دقیقتر باشید.
۹. نوعِ پرداختِ سود
بعضی صندوقها سود را هر ماه یا هر سه ماه به حسابتان واریز میکنند. بعضی سود را روی قیمتِ واحد میگذارند تا خودش دوباره سود بگیرد. اولی برای کسی است که خرجِ ماهانه دارد، مثلِ یک حقوقِ دوم. دومی برای پسانداز است. هیچکدام ذاتاً بهتر نیست؛ به نیازِ شما بستگی دارد.
پس این نُه معیار را داشته باشید. ولی وزنِ هر معیار در هر نوع صندوق فرق میکند؛ این را در بخشِ بعد میبینیم.
مهمترین معیار در هر نوع صندوق
اشتباهِ رایج این است که همهٔ صندوقها را با یک خطکش اندازه بگیریم. در صندوقِ طلا حباب مهمتر از هر چیز است؛ در صندوقِ سهامی کیفیتِ مدیر. جدولِ زیر برای هر نوع، معیارهای اصلی را جدا کرده است.
| نوع صندوق | مهمترین معیارها | کمتر مهم |
|---|---|---|
| درآمد ثابت | بازدهِ خالصِ چندماهه، اندازه، ترکیبِ اوراق و سپرده، نوعِ پرداختِ سود | حباب (معمولاً بسیار کم) |
| سهامی | بازدهِ سهساله در برابرِ شاخص و همنوعها، رفتار در ریزش، کارمزد | بازدهِ یک ماهِ گذشته |
| مختلط | نسبتِ سهام به اوراق، ثباتِ بازده | رتبهٔ کوتاهمدت |
| طلا | حبابِ واقعی، سهمِ طلا از دارایی، سهمِ سکه در برابرِ شمش، نقدشوندگی | بازدهِ گذشته (همه تقریباً با طلا بالا و پایین میروند) |
| اهرمی | ضریبِ اهرمِ واقعی، حباب، نقدشوندگی | اندازه |
نکتهٔ جالبِ این جدول در ردیفِ طلاست. چون همهٔ صندوقهای طلا کموبیش طلا دارند، بازدهِ گذشتهشان شبیه است و فرق را حباب و ترکیبِ دارایی میسازد. در بخشِ بعد این را باز میکنم.
بهترین صندوق طلا را چطور انتخاب کنیم؟
من برای صندوقِ طلا این معیارها را به ترتیب نگاه میکنم. اولی از همه مهمتر است: حبابِ واقعی. یعنی صندوق را با ارزشِ طلای واقعیِ داخلش بسنجید، نه فقط با NAV. مثالی که همیشه میزنم این است: فرض کنید معادلِ ۱۲۰ گرم طلا خریدهاید. حتی اگر طلا و دلار دو برابر شوند، اگر موقعِ فروش حباب خالی شده باشد، شاید معادلِ ۱۰۰ گرم تحویل بگیرید. سودِ تومانی کردهاید، ولی طلایتان آب رفته.
بعد سهمِ طلا از دارایی را ببینید؛ اگر میخواهید همهٔ پولتان طلا باشد، صندوقی که سپردهٔ بانکیِ زیادی دارد خط میخورد. بعد سکه یا شمش بودنِ طلای صندوق را؛ وقتی حبابِ سکه بالاست، صندوقِ سکهمحور در خالی شدنِ حباب بیشتر میریزد. جزئیات و جدولِ مقایسه را در بهترین صندوق طلا و معیار انتخاب آن نوشتهام. محاسبهٔ حبابِ واقعی را هم در دورهٔ صفر تا صد سرمایهگذاری در طلا روی صندوقهای واقعی قدمبهقدم نشان دادهام.
بهترین صندوق درآمد ثابت کدام است؟
این پرجستوجوترین پرسش در میانِ صندوقهاست، و جوابش هم یک اسمِ ثابت نیست. نرخِ این صندوقها هر چند هفته عوض میشود. مثلاً در شهریور ۱۴۰۵ نرخِ اعلامیِ بیشترشان حدودِ ۳۵ تا ۴۰ درصدِ مؤثرِ سالانه بود. «مؤثر» یعنی سودِ هر روز دوباره سود میگیرد، مثلِ گلولهبرفی که میغلتد.
فاصلهٔ صندوقهای خوبِ این دسته معمولاً کم است. پس دنبالِ یکدهم درصد بیشتر نباشید و این چهار چیز را ببینید:
- بازدهِ واقعیِ سه ماه و یک سالِ گذشته، نه فقط بازدهِ هفت روزه.
- اندازهٔ صندوق و سابقهٔ مدیر.
- اینکه سود را ماهانه میدهد یا روی قیمت میگذارد، و آیا با نیازِ شما جور است.
- کارمزدِ معامله یا جریمهٔ ابطالِ زودهنگام، اگر قصدِ نگهداریِ کوتاه دارید.
بعد عدد را کنارِ سودِ بانک بگذارید؛ ماشینحساب سود بانکی کمکتان میکند. همهٔ ریزهکاریهای این دسته را در صندوق درآمد ثابت و مقایسه با سپرده بانکی گفتهام. پس در درآمد ثابت، ثبات و اندازه از رتبهٔ اولِ این هفته مهمتر است.
روش حذف مرحلهای: از دهها صندوق به دو سه صندوق
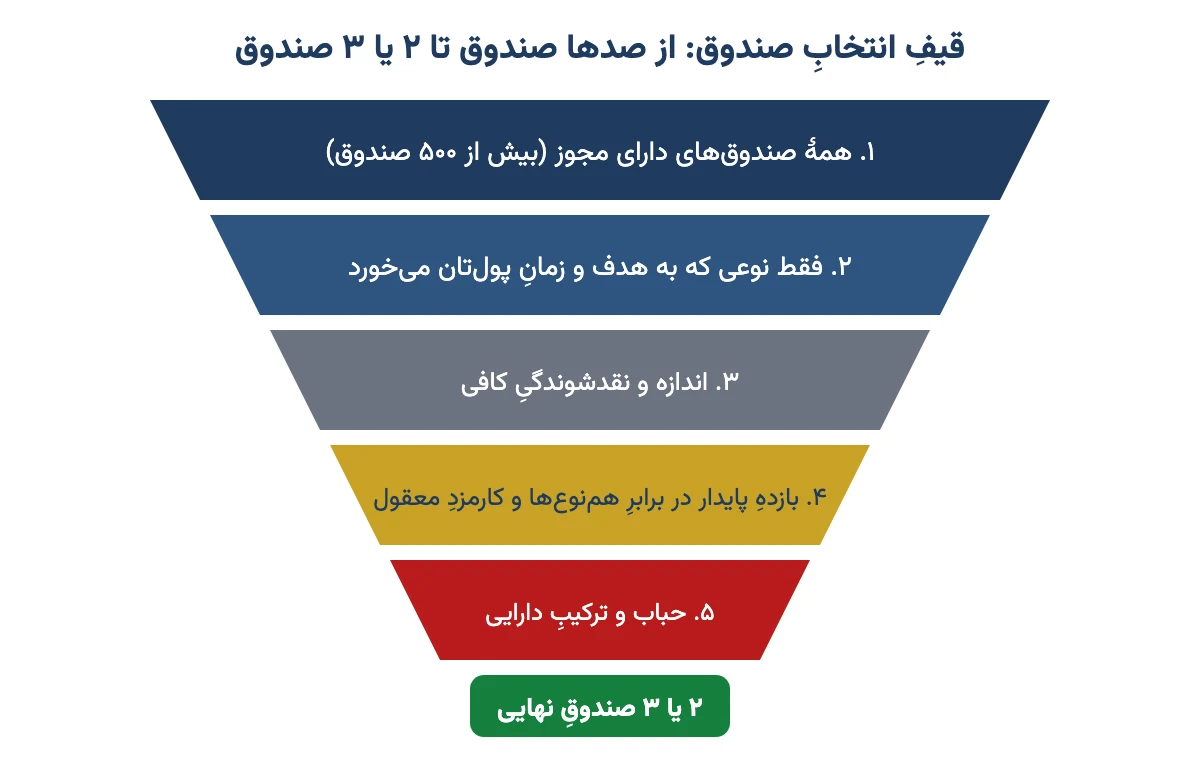
تا اینجا معیارها را شناختیم. حالا بیایید با هم یک مقایسهٔ واقعی انجام دهیم. روشِ من «حذف» است، نه «انتخاب». یعنی بهجای پیدا کردنِ یک برنده، ضعیفها را یکییکی کنار میگذاریم تا دو سه صندوقِ خوب بماند.
فرض کنید دنبالِ صندوقِ سهامی هستید و شش صندوق را کنارِ هم گذاشتهاید. اسمها را عمداً الف تا و گذاشتهام و عددها ساختگیاند، فقط برای تمرین:
| صندوق | اندازه | بازدهِ یکساله | میانگینِ بازدهِ سالانهٔ سه سال | حبابِ امروز |
|---|---|---|---|---|
| الف | بزرگ | ۶۵٪ | ۳۰٪ | ۰٫۵٪ |
| ب | خیلی کوچک | ۹۵٪ | ۱۲٪ | ۱٪ |
| ج | بزرگ | ۴۵٪ | ۳۴٪ | ۰٫۳٪ |
| د | متوسط | ۵۰٪ | ۲۸٪ | ۰٫۸٪ |
| ه | خیلی بزرگ | ۳۰٪ | ۱۸٪ | ۰٫۲٪ |
| و | متوسط | ۵۵٪ | ۳۲٪ | ۴٪ |
فرض کنیم میانگینِ بازدهِ سالانهٔ صندوقهای سهامی در همین سه سال ۲۵٪ بوده. حالا قدمبهقدم حذف میکنیم:
- اندازه و نقدشوندگی: «ب» خیلی کوچک است. بازدهِ ۹۵٪ چشم را میگیرد، ولی میانگینِ سهسالهاش ۱۲٪ است. یعنی یک سالِ خوششانس داشته. حذف.
- پایداری در برابرِ همنوعها: «ه» با اینکه بزرگترین است، در سه سال سالی ۱۸٪ داده؛ کمتر از میانگینِ ۲۵٪. حذف. این همان جایی است که «بزرگترین» بهترین نبود.
- حباب: «و» صندوقِ خوبی است، ولی امروز ۴٪ حباب دارد. آن را حذف نمیکنم؛ کنار میگذارم تا حبابش کم شود.
- کارمزد و مدیر: میانِ «الف»، «ج» و «د»، امیدنامه و کارمزدها را مقایسه میکنیم و سابقهٔ مدیر را میبینیم.
- تقسیم: پول را میانِ دو یا سه صندوقِ باقیمانده تقسیم میکنیم.
دیدید؟ صندوقی که بازدهِ یکسالهاش از همه بیشتر بود، اولین حذفشده بود. صندوقِ بزرگترین هم دومی. پس یکبار این تمرین را با عددهای واقعیِ امروز انجام دهید؛ بعد از آن هیچ فهرستِ «برترینها» شما را گول نمیزند.
بازدهی صندوقها را از کجا مقایسه کنیم؟
برای این مقایسه به پستِ اینستاگرام و تبلیغِ پیامرسانها تکیه نکنید. سه منبعِ رسمی کافی است:
- فیپیران: پایگاهِ اطلاعرسانیِ صندوقهای سرمایهگذاری. فهرستِ همهٔ صندوقهای دارای مجوز را با نوع، اندازه، مدیر، تاریخِ شروعِ فعالیت و بازدهِ دورههای مختلف نشان میدهد. با کلیک روی عنوانِ هر ستون، صندوقهای همنوع مرتب میشوند.
- سایتِ خودِ صندوق: NAV روزانه، نمودارِ بازده، امیدنامه، ترکیبِ دارایی و نامِ ارکان را دارد.
- کدال: گزارشهای ماهانهٔ پرتفوی و صورتهای مالیِ رسمی. اگر میخواهید بدانید صندوق واقعاً چه خریده، اینجا را ببینید.
برای صندوقهای بورسی، قیمتِ تابلو و حجمِ معاملات را هم در سایتِ مدیریتِ فناوریِ بورس (TSETMC) یا در تابلوی بازار ببینید. پس عددِ بازده را همیشه از منبعِ رسمی بردارید، نه از عکسی که دستبهدست شده.
«۱۰ صندوق سرمایه گذاری برتر» را چطور بخوانیم؟
فهرستهای «۱۰ صندوق برتر» زیاد جستوجو میشوند و من هم مخالفِ دیدنشان نیستم. فقط باید بدانیم چه چیزی را نشان میدهند. هر فهرستِ «برترین صندوق» در واقع فهرستِ «برترین صندوقِ گذشته» است.
- دورهٔ زمانی را ببینید: برترینِ یک ماه با برترینِ سه سال زمین تا آسمان فرق دارد.
- نوعها قاطی نباشند: فهرستی که صندوقِ اهرمی و درآمد ثابت را در یک جدول رتبه داده، به دردِ مقایسه نمیخورد.
- بپرسید چه کسی نوشته: فهرستی که شرکتِ مدیرِ صندوق یا کارگزاریِ فروشنده منتشر کرده، طبیعی است صندوقِ خودش را بالا بگذارد.
- دیر رسیدن: وقتی صندوقی به خاطرِ بازدهِ درخشان سرِ زبانها افتاده، معمولاً بخشِ بزرگی از رشدش گذشته است.
به قولِ خودم: هر صندوقی که معروف شد، لزوماً خوب نیست؛ شاید فقط حبابش زیاد شده باشد. پس فهرستِ برترینها را برای پیدا کردنِ نامزد ببینید، بعد همان نامزدها را از قیفِ حذف رد کنید.
صندوق سرمایه گذاری مفید و دیگر نامهای معروف
خیلیها «صندوق سرمایهگذاری مفید» را جستوجو میکنند. مفید یکی از کارگزاریهای بزرگ است که صندوقهای مختلفی را در دستههای درآمد ثابت، سهامی، طلا و دیگر دستهها مدیریت میکند؛ مثلاً یکی از صندوقهای طلای معروف، صندوق طلای عیار، زیرِ مدیریتِ همین گروه است. همین حرف دربارهٔ آگاه، کاریزما و دیگر نامهای معروف هم صادق است.
نامِ بزرگِ مدیر خوب است، چون معمولاً یعنی تیمِ مجرب و گزارشدهیِ منظم. ولی هر صندوقِ یک مدیر را باید جدا و در دستهٔ خودش سنجید. یک مدیر ممکن است صندوقِ درآمد ثابتِ عالی و صندوقِ سهامیِ متوسط داشته باشد. پس اسمِ برند را جای معیار نگذارید.
صندوق صدور و ابطالی بهتر است یا ETF؟
هیچکدام ذاتاً بهتر نیست؛ به عادتِ شما بستگی دارد. صدور و ابطالی یعنی مستقیم از خودِ صندوق میخرید و به خودش پس میدهید. صندوق قابل معامله در بورس (ETF) یعنی مثلِ سهم در تابلو میخرید و میفروشید.
| ویژگی | صدور و ابطالی | ETF |
|---|---|---|
| از کجا بخرم؟ | سایت یا اپلیکیشنِ صندوق | سامانهٔ معاملاتِ کارگزاری با کد بورسی |
| با چه قیمتی؟ | بر پایهٔ NAV | قیمتِ تابلو؛ ممکن است حباب داشته باشد |
| سرعتِ نقد شدن | معمولاً یکی دو روز کاری | در ساعتِ بازار، با تسویهٔ معمولِ بورس |
| مناسبِ چه کسی؟ | کسی که نمیخواهد تابلو ببیند | کسی که کد بورسی دارد و انعطاف میخواهد |
اگر تازهکارید و هنوز کد بورسی ندارید، صدور و ابطالی سادهتر است؛ فقط به ثبتنام در سامانهٔ سجام نیاز دارید. اگر اهلِ بورساید، ETF انعطافِ بیشتری میدهد، به شرطی که حواستان به حباب باشد.
بهترین صندوق سرمایه گذاری برای پول کم
خبرِ خوب این است که صندوق برای پولِ کم ساخته شده. با قیمتِ یک واحد هم میشود وارد شد. با پولِ کم، صاحبِ بخشِ کوچکی از سبدی میشوید که یک نفر بهتنهایی نمیتواند بخرد.
برای پولِ کم این سه نکته را رعایت کنید:
- اول صندوقِ اضطراری بسازید. یعنی چند ماه خرجِ زندگی در صندوقِ درآمد ثابت. بعد سراغِ صندوقهای پرنوسان بروید.
- پولِ کم را میانِ پنج صندوق پخش نکنید. یکی دو صندوقِ خوب کافی است.
- بهجای یکجا خریدن، میتوانید هر ماه مبلغِ ثابتی از حقوقتان بخرید. اینطوری گاهی گران و گاهی ارزان میخرید و میانگینتان متعادل میشود.
پس با پولِ کم، صندوقِ درآمد ثابت برای پولِ اضطراری و یک صندوقِ طلا یا سهامی برای رشد، شروعِ منطقیای است.
چند صندوق همزمان داشته باشیم؟
جوابِ کوتاه: برای بیشترِ مردم دو تا چهار صندوق کافی است. تنوع یعنی همهٔ تخممرغها را در یک سبد نگذاریم. ولی ده صندوقِ سهامی داشتن تنوع نیست؛ همه با هم بالا و پایین میروند.
تنوعِ واقعی یعنی صندوقهایی که رفتارِ متفاوت دارند. یک مثالِ فرضی برای کسی با ریسکپذیریِ متوسط: بخشی در درآمد ثابت برای آرامش، بخشی در طلا برای تورم، و بخشی در سهامی برای رشد. درصدِ هر بخش را سن، هدف و دلِ خودتان تعیین میکند، نه من. برای چیدنِ این سبد، راهنمای پرتفوی و تشکیل سبد سرمایهگذاری را ببینید.
در هر دسته هم داشتنِ دو صندوق بهجای یکی، ریسکِ اشتباهِ یک مدیر را کم میکند. پس کم ولی متنوع، بهتر از زیاد ولی تکراری است.
اشتباههای رایج در انتخاب صندوق
- خریدن به خاطرِ بازدهِ ماهِ گذشته. معمولاً یعنی خریدن نزدیکِ سقف.
- گذاشتنِ پولِ اجاره و قسط در صندوقِ سهامی یا طلا. پولی که شاید فردا لازم شود، جایش درآمد ثابت است.
- خریدِ صندوق اهرمی به خیالِ اینکه «صندوق است، پس کمریسک است». صندوقِ اهرمی سود و ضرر را چند برابر میکند.
- بیتوجهی به حباب در ETF. در روزهای پرهیجان، چند درصد حباب یعنی چند درصد ضررِ آماده.
- جابهجاییِ مداوم میانِ صندوقها برای چند دهم درصد بازدهِ بیشتر؛ کارمزد و جریمه آن را میخورد.
- اعتماد به کانالِ «سیگنال صندوق». صندوقِ مجاز را فقط در فیپیران و سایتِ رسمی پیدا کنید.
چکلیست پیش از خرید صندوق
پیش از اینکه دکمهٔ خرید را بزنید، این فهرست را یکبار مرور کنید:
- میدانم این پول را کی لازم دارم و این صندوق به آن زمان میخورد.
- صندوق را فقط با صندوقهای همنوعش مقایسه کردهام.
- بازدهِ یکساله و سهساله را دیدهام، نه فقط یک ماه.
- اندازه و حجمِ معاملات برای پولِ من کافی است.
- کارمزدها و جریمهٔ ابطال را در امیدنامه خواندهام.
- اگر ETF است، حبابِ امروز را با NAV سنجیدهام.
- ترکیبِ دارایی را در گزارشِ ماهانه دیدهام.
- صندوق در فیپیران با مجوزِ سازمان بورس ثبت شده است.
اگر همهٔ اینها تیک خورد، تصمیمتان روی پایه است. تصمیمِ نهایی با خودتان.
سوالات متداول
بهترین صندوق سرمایه گذاری کدام است؟
یک صندوقِ بهترین برای همه وجود ندارد. اول بر پایهٔ هدف و زمانِ پول نوعِ صندوق را انتخاب کنید، بعد در همان نوع صندوقی را بخرید که بازدهِ چندسالهٔ پایدار، اندازهٔ کافی، کارمزدِ معقول و حبابِ کم دارد.
بهترین صندوق سرمایهگذاری برای پول کم کدام است؟
با پولِ کم، اول صندوقِ درآمد ثابت برای پولِ اضطراری منطقی است. بعد میتوانید با یک صندوقِ طلا یا سهامی بخشی را برای رشد بگذارید. با قیمتِ یک واحد هم میشود وارد شد و خریدِ ماهانهٔ منظم کمک میکند.
بازدهی صندوقها را از کجا مقایسه کنیم؟
از فیپیران، که بازده، اندازه، مدیر و عمرِ همهٔ صندوقهای دارای مجوز را نشان میدهد؛ از سایتِ خودِ صندوق برای NAV و امیدنامه؛ و از کدال برای گزارشهای ماهانهٔ پرتفوی. عدد را از تبلیغ و شبکههای اجتماعی برندارید.
صندوق صدور و ابطالی بهتر است یا ETF؟
هیچکدام ذاتاً بهتر نیست. صدور و ابطالی با NAV خریده میشود و حباب ندارد ولی پولش یکی دو روز بعد میرسد. ETF در ساعتِ بازار نقد میشود ولی کد بورسی میخواهد و ممکن است حباب داشته باشد.
چند صندوق همزمان داشته باشیم؟
برای بیشترِ مردم دو تا چهار صندوق کافی است، به شرطی که رفتارِ متفاوت داشته باشند؛ مثلاً درآمد ثابت، طلا و سهامی. ده صندوقِ همنوع داشتن تنوع نیست و فقط کار را پیچیده میکند.
بهترین صندوق درآمد ثابت کدام است؟
نرخِ این صندوقها مدام عوض میشود و فاصلهٔ صندوقهای خوب کم است. صندوقی را ترجیح دهید که بازدهِ واقعیِ چندماهه و یکسالهاش پایدار است، اندازه و مدیرِ باسابقه دارد و نوعِ پرداختِ سودش با نیازِ شما جور است.
آیا فهرست ۱۰ صندوق برتر قابل اعتماد است؟
این فهرستها برترینهای گذشته را نشان میدهند، نه آینده را. دورهٔ زمانی، قاطی بودنِ نوعها و منتشرکننده را بررسی کنید. از آنها برای پیدا کردنِ نامزد استفاده کنید و بعد خودتان با معیارها مقایسه کنید.
آیا صندوق بزرگتر همیشه بهتر است؟
نه لزوماً. اندازهٔ بزرگ معمولاً نقدشوندگی و ثباتِ بیشتری میآورد، ولی گاهی صندوقی به خاطرِ تبلیغ بزرگ شده، نه عملکرد. اندازه را برای حذفِ صندوقهای خیلی کوچک به کار ببرید، نه برای انتخابِ برنده.
جمعبندی: بهترین صندوق را خودتان پیدا کنید
بهترین صندوق سرمایهگذاری یک اسم نیست، یک روش است. اول هدف و زمانِ پول را روشن کنید. بعد فقط صندوقهای همان دسته را کنارِ هم بگذارید. با قیفِ حذف، صندوقهای کوچک، ناپایدار، گران و پرحباب را کنار بزنید تا دو سه صندوقِ خوب بماند.
پس دفعهٔ بعد که کسی گفت «فلان صندوق پارسال اول شد»، اول این سه سؤال را بپرسید: سه سالِ گذشته چطور بوده؟ با همنوعهایش مقایسه شده؟ امروز چقدر حباب دارد؟ جوابِ همین سه سؤال شما را از بیشترِ اشتباهها دور نگه میدارد.