
هلدینگ چیست؟ ساختار، NAV و هلدینگهای بزرگ بورس ایران
فهرست مطالب۱۶ بخش
- هلدینگ چیست؟ تعریف ساده شرکت هلدینگ
- هلدینگ یعنی چه؟ ریشهٔ واژه
- ساختار هلدینگ: شرکت مادر، فرعی و وابسته
- کنترل همیشه یعنی ۵۱ درصد نیست
- انواع هلدینگ
- چرا شرکتها هلدینگ میشوند؟
- معایب و ریسکهای هلدینگ برای سهامدار خرد
- تفاوت هلدینگ و شرکت سرمایهگذاری
- هلدینگهای بزرگ بورس ایران
- هلدینگهای چندرشتهای
- هلدینگهای تخصصی
- NAV هلدینگ چیست و چطور حساب میشود؟
- مثال عددیِ گامبهگام
- تخفیف هلدینگی: چرا هلدینگها زیر NAV معامله میشوند؟
- تخفیف کِی کم میشود؟
- صورتهای مالی تلفیقی و جداگانه: کدام را بخوانیم؟
- تحلیل سهام هلدینگ: چکلیست دهمرحلهای
- شش اشتباهِ رایج در خرید سهام هلدینگ
- هلدینگهای معروف دنیا
- ثبت شرکت هلدینگ در ایران
- سوالات متداول
- جمعبندی
اسمِ شستا، وغدیر، تاپیکو یا فارس را حتماً در اخبارِ بورس شنیدهاید. همه هلدینگاند. هلدینگ یا «شرکت مادر» شرکتی است که خودش چیزی نمیسازد؛ کارش این است که سهمِ بزرگی از شرکتهای دیگر را داشته باشد، مدیرانشان را انتخاب کند و از سودشان سهم ببرد. یعنی دارایی اصلیاش سهام است، نه کارخانه.
در این نوشته با هم میبینیم هلدینگ دقیقاً چیست، چطور ساخته میشود، چه فرقی با شرکت سرمایهگذاری دارد و هلدینگهای بزرگ بورس ایران کداماند. بعد به مهمترین بخش میرسیم: ارزشِ واقعیِ سهامِ هلدینگ را با NAV چطور خودمان حساب کنیم. از تجربهٔ بیش از بیست سال در بازار سرمایه یک چیز را میدانم: بیشترِ اشتباهها در خریدِ این سهمها از یک جملهٔ ساده شروع میشود؛ «زیرِ NAV است، پس ارزان است». جلوتر میگویم چرا همیشه اینطور نیست.
هلدینگ چیست؟ تعریف ساده شرکت هلدینگ
یک مثالِ آشنا بزنیم. فرض کنید پدرِ یک خانواده در سه مغازهٔ بازار شریکِ اصلی است. در نانوایی ۶۰ درصد سهم دارد، در پارچهفروشی ۵۵ درصد و در داروخانه ۳۰ درصد. خودش پشتِ هیچ پیشخوانی نمیایستد. ولی چون شریکِ بزرگ است، تعیین میکند چه کسی مغازه را بگرداند و آخرِ سال سهمش را از سود برمیدارد.
هلدینگ همین آدم است، فقط در اندازهٔ شرکتهای بزرگ. بهجای نانوایی، یک پتروشیمی دارد؛ بهجای پارچهفروشی، کارخانهٔ سیمان؛ بهجای داروخانه، یک شرکتِ داروسازی. به خودِ این شرکت شرکت هلدینگ یا شرکت مادر میگویند و به آن کارخانهها شرکت زیرمجموعه.
درآمدِ هلدینگ از سه جا میآید:
- سودِ نقدی که شرکتهای زیرمجموعه هر سال در مجمع تقسیم میکنند. این اصلیترین و تکرارشوندهترین درآمد است.
- سودِ فروشِ سهام؛ وقتی هلدینگ بخشی از سهمِ یک شرکت را گرانتر از قیمتِ خریدش میفروشد. این سود معمولاً یکباره است.
- درآمدِ خدماتِ مدیریتی یا مالی که گاهی به شرکتهای گروه میدهد.
پس حالِ هلدینگ آیینهٔ حالِ شرکتهایی است که در سبد دارد. اگر آنها خوب کار کنند، هلدینگ هم خوب است.
هلدینگ یعنی چه؟ ریشهٔ واژه
واژهٔ Holding از فعلِ انگلیسیِ hold میآید، یعنی «نگه داشتن». هلدینگ سهام را سالها نگه میدارد تا شرکت را اداره کند، نه اینکه مثلِ یک معاملهگر هر روز بخرد و بفروشد. در فارسی هر دو شکلِ «هلدینگ» و «هولدینگ» را میبینید و معنایشان یکی است.
در قانون و نامههای اداریِ ایران به هلدینگهای دولتیِ یک صنعت «شرکت مادرتخصصی» هم میگویند. توانیر در صنعتِ برق یک نمونه است؛ شرکتهای تولید، انتقال و توزیعِ برق زیرِ آن هستند.
ساختار هلدینگ: شرکت مادر، فرعی و وابسته
همهٔ سهمهایی که یک هلدینگ دارد یکجور نیستند. اینکه چند درصد از یک شرکت مالِ هلدینگ باشد، دو چیز را تعیین میکند. یکی اینکه چقدر حرفش در آن شرکت خریدار دارد. دیگری اینکه حسابدارها آن را در گزارشهای مالی چطور بنویسند.
جدولِ زیر تقسیمبندیِ رایج را نشان میدهد. درصدها قاعدهٔ سرانگشتیاند؛ ملاکِ اصلی این است که هلدینگ در عمل چقدر قدرت دارد.
| نوع شرکت | مالکیت معمول | نقشِ شرکت مادر | ثبت در صورتهای مالی |
|---|---|---|---|
| شرکت فرعی | بیش از ۵۰٪ حق رأی | کنترل: بیشترِ اعضای هیئتمدیره و تصمیمهای اصلی | همهٔ اقلامش با گروه جمع میشود (تلفیق) |
| شرکت وابسته | حدود ۲۰ تا ۵۰٪ | نفوذ: یک یا چند صندلی در هیئتمدیره | روش ارزش ویژه؛ یعنی سهمِ هلدینگ از سودِ آن شرکت |
| سرمایهگذاری عادی | کمتر از ۲۰٪ | سهامدارِ معمولی، بی نقشِ مدیریتی | فقط سودِ تقسیمی و سودِ فروش در حساب میآید |
پس هرچه درصدِ مالکیت بالاتر برود، هلدینگ کمتر «سرمایهگذار» است و بیشتر «صاحبکار».
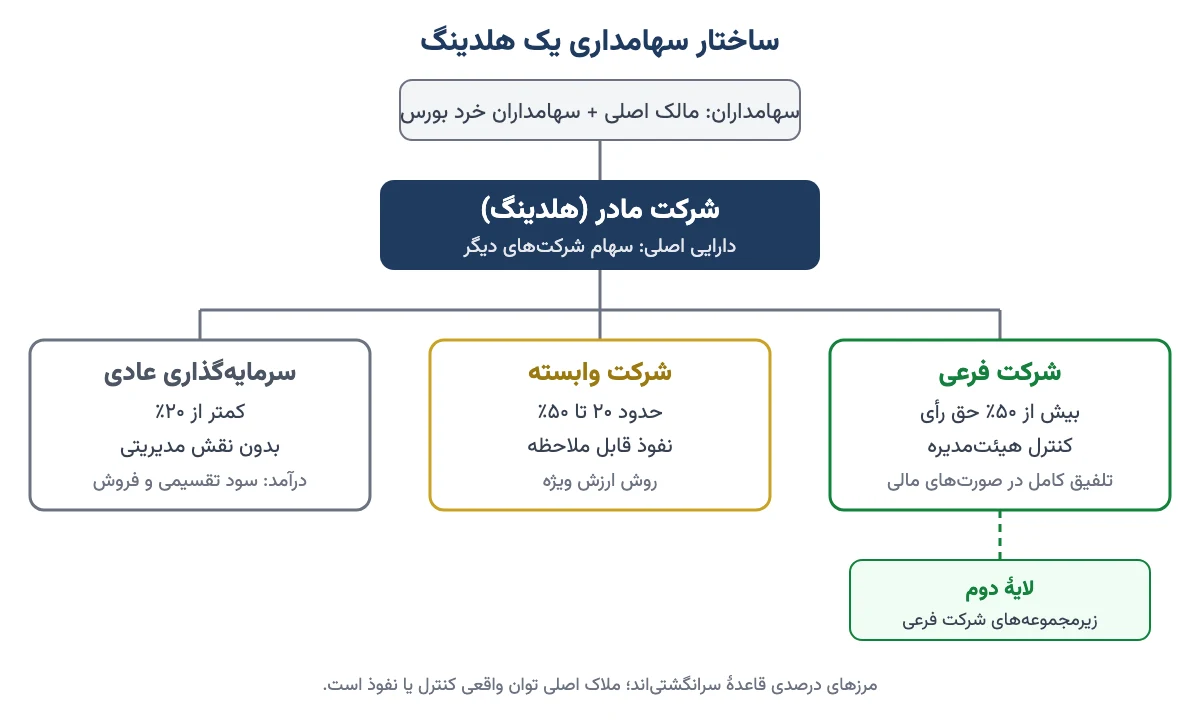
این ساختار میتواند چندطبقه باشد. شرکتِ فرعیِ یک هلدینگ ممکن است خودش هلدینگِ شرکتهای دیگری باشد. مثلاً شستا سهامدارِ عمدهٔ تاپیکو است و تاپیکو خودش دهها شرکتِ نفتی، پتروشیمی و شیمیایی را اداره میکند. مثلِ پدربزرگی که پسرش هم برای خودش چند مغازه دارد. به شرکتهایی که زیرِ یک مادرِ مشترکاند «شرکتهای همگروه» میگویند.
کنترل همیشه یعنی ۵۱ درصد نیست
خیلیها فکر میکنند برای کنترلِ یک شرکت حتماً باید نصف بهعلاوهٔ یکِ سهام را داشت. در عمل اینطور نیست. اگر یک هلدینگ ۳۵ درصدِ سهام را داشته باشد و بقیه میانِ هزاران سهامدارِ خرد پخش باشد، هیئتمدیره را او میچیند. چون آن هزاران نفر هیچوقت با هم یک رأی نمیدهند.
برعکس، داشتنِ ۵۱ درصد هم اگر با قراردادِ شریکها محدود شده باشد، کنترلِ کامل نمیآورد. پس برای اینکه بفهمید یک شرکت واقعاً دستِ کیست، فهرستِ سهامدارانِ عمده و اعضای هیئتمدیره را کنارِ هم ببینید.
انواع هلدینگ
شناختنِ نوعِ هلدینگ کمک میکند بدانید سرنوشتش به چه چیزی گره خورده است. پنج نوعِ رایج اینهاست:
- هلدینگ تخصصی: همهٔ زیرمجموعهها در یک صنعتاند؛ مثلاً همه پتروشیمی یا همه دارویی. اگر آن صنعت رونق بگیرد، هلدینگ هم بالا میرود و اگر رکود بیاید، با هم پایین میآیند.
- هلدینگ چندرشتهای: در صنعتهای مختلف سهم دارد؛ از پتروشیمی و فولاد تا بانک و دارو. تنوعش بیشتر است ولی تحلیلش سختتر.
- هلدینگ مالی یا سرمایهگذاری: بیشتر حواسش به سبدِ سهام و بازدهِ آن است تا گرداندنِ کارخانهها.
- هلدینگ دولتی و عمومی: صاحبش دولت، صندوقهای بازنشستگی، بانکها یا نهادهای عمومی است. بخشِ بزرگی از هلدینگهای بورس ایران از این دستهاند.
- هلدینگ خانوادگی یا خصوصی: یک خانواده چند کسبوکارش را زیرِ یک شرکتِ مادر جمع کرده تا اداره و انتقالشان به نسلِ بعد سادهتر شود.
چرا شرکتها هلدینگ میشوند؟
شاید بپرسید چرا صاحبانِ این شرکتها همهچیز را در یک شرکتِ بزرگ جمع نمیکنند. جواب این است که ساختارِ هلدینگ چند مزیتِ جدی دارد:
- جدا کردنِ ریسک: هر شرکتِ زیرمجموعه از نظرِ قانونی مستقل است. اگر یکی زیانده یا بدهکار شود، طلبکارها در اصل فقط سراغِ داراییهای همان شرکت میروند، نه کلِ گروه. مثلِ اینکه هر تخممرغ در سبدِ خودش باشد.
- کنترل با پولِ کمتر: با کمی بیش از نیمِ سهام، کلِ داراییهای یک شرکت را عملاً اداره میکنید. در ساختارِ چندطبقه این اثر بیشتر هم میشود.
- همافزایی: شرکتهای یک گروه میتوانند خوراک، محصول، دانشِ فنی و خرید را با هم هماهنگ کنند و هزینهها را پایین بیاورند.
- جابهجاییِ سرمایه: هلدینگ سودِ شرکتهای جاافتاده را برمیدارد و به طرحهای تازه میبرد.
- مالیات: طبقِ قانونِ مالیاتهای مستقیم، سودِ سهامی که یک شرکت از شرکتِ ایرانیِ دیگر میگیرد، دوباره مالیات بر درآمد نمیدهد؛ چون مالیاتش یک بار در شرکتِ پرداختکننده گرفته شده است. همین، جابهجاییِ سود در گروه را ارزان میکند.
- راهِ بورس: هلدینگ میتواند زیرمجموعهها را یکییکی در بورس عرضه کند؛ هم پول جمع کند و هم ارزششان را شفاف کند.
معایب و ریسکهای هلدینگ برای سهامدار خرد
حالا روی دیگرِ سکه. همان چیزهایی که هلدینگ را برای صاحبش جذاب میکند، برای من و شما که سهامدارِ کوچکیم میتواند دردسر بسازد.
- شفافیتِ کمتر: بخشی از داراییها در شرکتهایی است که در بورس نیستند. ارزشِ واقعیشان را هیچکس دقیق نمیداند.
- هزینهٔ هر طبقه: هر لایه هیئتمدیره، کارمند و هزینهٔ اداری دارد. همهٔ اینها از سودی که به دستِ سهامدار میرسد کم میشود.
- تضادِ منافع: گاهی یک شرکتِ زیرمجموعه مجبور میشود محصولش را ارزان به شرکتِ دیگرِ گروه بفروشد یا ضامنِ وامِ او شود. به نفعِ کلِ گروه است، ولی به ضررِ سهامدارانِ خردِ همان شرکت.
- نیازِ صاحبِ اصلی: در هلدینگهای عمومی، گاهی نیازِ نقدیِ مالک تصمیم میگیرد؛ مثلاً صندوقِ بازنشستگیای که باید حقوقِ ماهانهٔ بازنشستهها را بدهد. آنوقت سیاستِ تقسیم سود و فروشِ داراییها لزوماً به نفعِ همهٔ سهامداران نیست.
- کندی: گروههای بزرگ دیرتر واکنش نشان میدهند و مدیرانشان گاهی بیشتر انتصابیاند تا متخصص.
پس هلدینگ ذاتاً نه خوب است نه بد. باید بدانید با خریدِ سهمش، این ریسکها را هم خریدهاید.
تفاوت هلدینگ و شرکت سرمایهگذاری
این یکی از پرسشهایی است که زیاد از من میپرسند. جوابِ کوتاه: هلدینگ سهام را برای اداره کردنِ شرکتها نگه میدارد؛ شرکت سرمایهگذاری سهام را برای سود کردن میخرد و میفروشد.
یک تشبیه کمک میکند. هلدینگ مثلِ صاحبخانهای است که چند ساختمان دارد و خودش مستأجر انتخاب میکند و تعمیرات را میگرداند. شرکت سرمایهگذاری مثلِ کسی است که متری خانه میخرد تا هر وقت قیمت خوب شد بفروشد؛ کاری به مدیریتِ ساختمان ندارد.
در تابلوی بورس، نمادِ بیشترِ هر دو با «و» شروع میشود و مرزشان گاهی کمرنگ است؛ بعضی شرکتها هر دو نقش را دارند. برای آشنایی با جایگاهِ هر کدام، نوشتهٔ نهادهای مالی و شرکتهای سرمایهگذاری را هم ببینید. جدولِ زیر هلدینگ را با شرکت سرمایهگذاری و صندوقِ سهامی مقایسه میکند:
| ویژگی | هلدینگ (شرکت مادر) | شرکت سرمایهگذاری | صندوق سرمایهگذاری سهامی |
|---|---|---|---|
| هدف | اداره کردنِ زیرمجموعهها | بازدهِ سبدِ سهام | بازدهِ سبد برای دارندگانِ واحد |
| درصدِ مالکیت در هر شرکت | معمولاً بالا | معمولاً کم و پراکنده | محدود به سقفهای قانونی |
| دارایی بیرون از بورس | اغلب زیاد | کمتر | تقریباً هیچ |
| خرید و فروشِ سهامها | کم؛ سالها نگه میدارد | متوسط تا زیاد | متوسط تا زیاد |
| صورتهای مالی تلفیقی | دارد | معمولاً ندارد یا کماهمیت است | ندارد؛ NAV هر روز منتشر میشود |
| فاصلهٔ قیمت با NAV | معمولاً تخفیفِ زیاد | معمولاً تخفیف | نزدیک به NAV (بهخصوص صندوقهای ETF) |
ردیفِ آخر را جدی بگیرید. اگر فقط سبدی متنوع از سهام میخواهید، صندوق سرمایهگذاری معمولاً نزدیک به ارزشِ واقعیِ داراییهایش خرید و فروش میشود. ولی سهمِ هلدینگ ممکن است سالها پایینتر از ارزشِ داراییهایش بماند. انتخاب به این بستگی دارد که دنبالِ چه هستید.
هلدینگهای بزرگ بورس ایران
بخشِ بزرگی از ارزشِ شاخص کل بورس دستِ چند هلدینگ و زیرمجموعههایشان است. برای همین وقتی فارس یا شستا سبز یا قرمز میشوند، شاخص هم با آنها بالا و پایین میرود. فهرستِ زیر فقط برای آشنایی است، نه پیشنهادِ خرید. ترتیبِ بزرگیشان هر روز عوض میشود؛ عددِ امروز را در تابلوی کاملِ بازار ببینید.
هلدینگهای چندرشتهای
این شش شرکت در صنعتهای گوناگون سهم دارند:
| نماد | نام شرکت | سهامدار یا گروهِ اصلی | ویژگی |
|---|---|---|---|
| شستا | سرمایهگذاری تأمین اجتماعی | سازمان تأمین اجتماعی | از بزرگترین و متنوعترین هلدینگهای کشور؛ چند هلدینگِ تخصصی زیرِ آن است |
| وغدیر | سرمایهگذاری غدیر | صندوقهای بازنشستگی و بیمهایِ نیروهای مسلح و صندوق بازنشستگیِ کارکنان بانکها | پتروشیمی، فولاد، معدن و سیمان |
| وامید | گروه مدیریت سرمایهگذاری امید | گروهِ بانک سپه | معدن، سیمان، فلزات و صنایع دیگر |
| وصندوق | سرمایهگذاری صندوق بازنشستگی کشوری | صندوق بازنشستگی کشوری | سبدی متنوع از صنایعِ بزرگ |
| وبانک | گروه سرمایهگذاری توسعه ملی | گروهِ بانک ملی | بانک، معدن، دارو و صنایع دیگر |
| ونیکی | سرمایهگذاری ملی ایران | سهامدارانِ نهادی | سبدی ترکیبی از سهامِ بورسی و غیربورسی |
میبینید که پشتِ بیشترِ اینها یک صندوقِ بازنشستگی یا بانک ایستاده است. یعنی حقوقِ بازنشستگیِ خیلی از هموطنها تا حدی به سودِ همین شرکتها بسته است.
هلدینگهای تخصصی
اینها هر کدام در یک صنعت تمرکز دارند:
| نماد | نام شرکت | صنعت | توضیح |
|---|---|---|---|
| فارس | صنایع پتروشیمی خلیج فارس | پتروشیمی | بزرگترین هلدینگِ پتروشیمیِ کشور و از بزرگترین شرکتهای بورس |
| تاپیکو | سرمایهگذاری نفت و گاز و پتروشیمی تأمین | نفت، پالایش و پتروشیمی | زیرمجموعهٔ شستا با دهها شرکتِ تابعه |
| تیپیکو | سرمایهگذاری دارویی تأمین | دارو | هلدینگِ دارویی گروه شستا |
| تاصیکو | سرمایهگذاری صدر تأمین | معدن و صنایع معدنی | هلدینگِ معدنی گروه شستا |
| سیتا | سرمایهگذاری سیمان تأمین | سیمان | هلدینگِ سیمانی گروه شستا |
| ومعادن | توسعه معادن و فلزات | معدن و فلزات | سهامدارِ شرکتهای بزرگِ زنجیرهٔ سنگآهن و فولاد |
بعضی شرکتهای تولیدی هم کمکم هلدینگ شدهاند. فولاد مبارکه یا داروسازهای بزرگ نمونهاند؛ هم خودشان تولید میکنند و هم سهامدارِ دهها شرکتِ دیگرند. برای شناختِ صنعتها و نمادها، صنایع فعال در بورس ایران و تحلیل صنعت پتروشیمی را بخوانید.
یک هشدار: ترکیبِ این گروهها با خرید و فروش و عرضهٔ اولیه مدام عوض میشود. پس پیش از هر تصمیم، فهرستِ امروزِ سهامداران و سبدِ سهام را در سایت کدال خودتان ببینید.
NAV هلدینگ چیست و چطور حساب میشود؟
تا اینجا فهمیدیم هلدینگ چیست. حالا مهمترین پرسشِ کسی که میخواهد سهمش را بخرد: این سهم واقعاً چقدر میارزد؟
NAV هلدینگ یعنی «خالصِ ارزشِ داراییها». جوابِ این پرسش است: اگر هلدینگ امروز همهٔ سهام و داراییهایش را به قیمتِ روز بفروشد و همهٔ بدهیهایش را بدهد، به هر سهم چقدر میرسد؟
مثلِ تقسیمِ ارث است. وارثها خانه و مغازه و ماشین را قیمت میکنند، قرضهای مرحوم را کم میکنند و باقی را میانِ خودشان تقسیم میکنند. NAV همان «سهمِ هر وارث» است، با این فرق که اینجا وارثها سهامدارانِ هلدینگاند. مفهومِ پایه را در NAV یا خالص ارزش دارایی چیست توضیح دادهام؛ اینجا قدمبهقدم برای هلدینگ حسابش میکنیم:
- سهمهای بورسی را قیمت کنید: تعدادِ سهامِ هر شرکتِ بورسی را در قیمتِ امروزش ضرب کنید و همه را جمع بزنید. شرکتهای سرمایهگذاری و بسیاری از هلدینگها فهرستِ این سهام را هر ماه در کدال منتشر میکنند.
- شرکتهای بیرون از بورس را برآورد کنید: این سختترین قدم است. ارزشِ دفتریِ آنها، یعنی قیمتی که سالها پیش در دفترِ حسابداری نوشته شده، معمولاً خیلی کمتر از ارزشِ امروزشان است. باید با مقایسه با شرکتهای مشابهِ بورسی ارزشِ تقریبیشان را تخمین زد.
- داراییهای دیگر را اضافه کنید: پولِ نقد، ملک، طلبها و سودِ تقسیمیای که هنوز به حساب نیامده.
- بدهیها را کم کنید: وامها، سودی که هلدینگ به سهامدارانِ خودش بدهکار است و مالیاتی که شاید روزِ فروشِ داراییها باید بدهد.
- بر تعدادِ سهام تقسیم کنید: حاصل را بر تعدادِ کلِ سهامِ هلدینگ تقسیم کنید. عددی که میماند NAV هر سهم است.
مثال عددیِ گامبهگام
بیایید با هم یک هلدینگِ فرضی را حساب کنیم که ۵۰ میلیارد سهم دارد. عددها فقط مثالاند و به هیچ شرکتِ واقعی ربطی ندارند. «همت» یعنی هزار میلیارد تومان؛ هر همت هزار تا میلیارد است.
| قلم | مبلغ (همت) | توضیح |
|---|---|---|
| ارزشِ روزِ سهمهای بورسی | ۸۰ | جمعِ تعدادِ سهام × قیمتِ روز |
| شرکتهای بیرون از بورس (برآوردی) | ۳۰ | در دفترِ حسابداری ۱۲ همت؛ برآوردِ ارزشِ امروز ۳۰ همت |
| پولِ نقد و داراییهای دیگر | ۵ | نقد، طلب و سودِ دریافتنی |
| منهای بدهیها | ۱۵- | وام و سودِ پرداختنشده |
| خالص ارزش داراییها | ۱۰۰ | ۸۰ + ۳۰ + ۵ − ۱۵ |
| NAV هر سهم | ۲٬۰۰۰ تومان | ۱۰۰ همت ÷ ۵۰ میلیارد سهم |
| قیمتِ سهم در بازار | ۱٬۴۰۰ تومان | ارزشِ کلِ شرکت در بازار: ۷۰ همت |
| نسبت قیمت به NAV | ۷۰٪ | ۱٬۴۰۰ ÷ ۲٬۰۰۰ |
| تخفیف هلدینگی | ۳۰٪ | ۱۰۰٪ − ۷۰٪ |
به زبانِ ساده: هر سهم ۲٬۰۰۰ تومان دارایی پشتش دارد، ولی بازار آن را ۱٬۴۰۰ تومان میخرد و میفروشد. یعنی شما با ۷۰ تومان، ۱۰۰ تومان دارایی میخرید. به این ۳۰ درصد فاصله «تخفیف هلدینگی» یا «تخفیف NAV» میگویند.
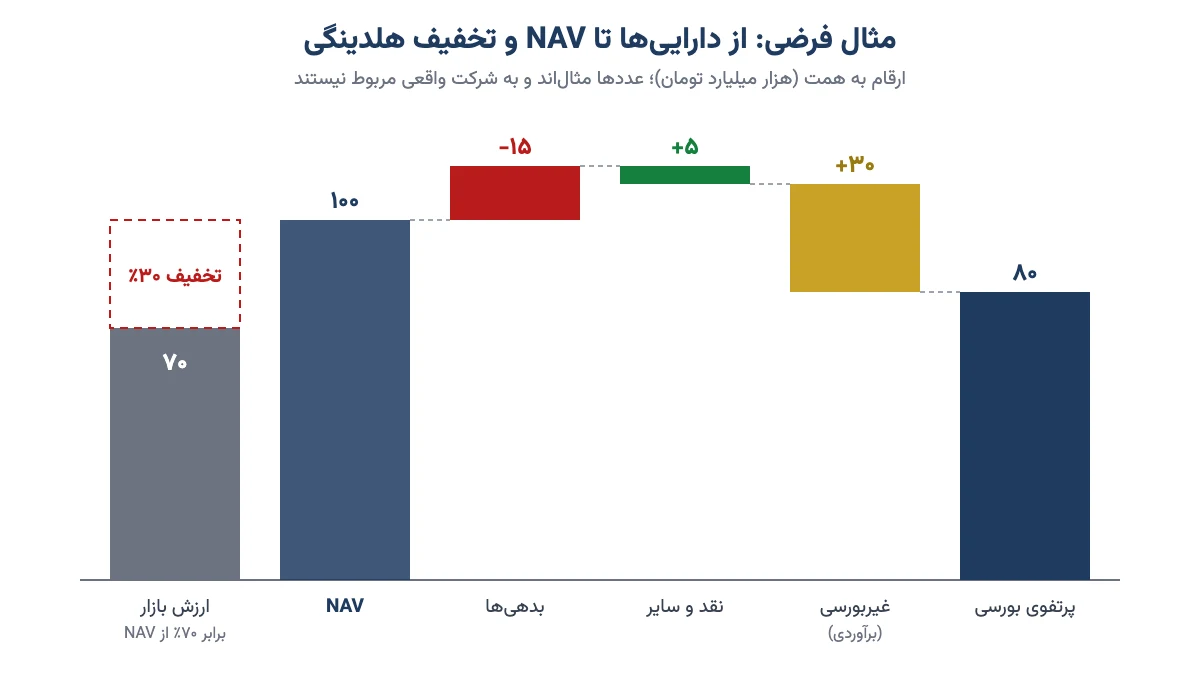
حالا به ردیفِ شرکتهای بیرون از بورس دقت کنید. اگر کسی آنها را با همان ۱۲ همتِ دفتری حساب کند، خالصِ دارایی ۸۲ همت میشود. آنوقت تخفیف از ۳۰ درصد به حدودِ ۱۵ درصد میرسد. یعنی دو تحلیلگر با یک هلدینگ میتوانند به دو نتیجهٔ کاملاً متفاوت برسند.
پس هر وقت در گزارشی عددِ NAV دیدید، اول بپرسید: «شرکتهای بیرون از بورس را چطور قیمت کردهاند؟»
تخفیف هلدینگی: چرا هلدینگها زیر NAV معامله میشوند؟
شاید بپرسید چرا کسی حاضر میشود چیزی را که ۱۰۰ تومان میارزد، ۷۰ تومان بفروشد؟ بازار که دیوانه نیست.
جواب را با یک مثالِ آشنا بدهم. فرض کنید شما یکششمِ خانهٔ پدری را ارث بردهاید، ولی برادرِ بزرگتر آنجا زندگی میکند و قصدِ فروش ندارد. اگر بخواهید سهمِ خودتان را به غریبه بفروشید، هیچکس پولِ کاملِ یکششمِ خانه را نمیدهد. چون خریدار هم نمیتواند خانه را بفروشد یا در آن زندگی کند. سهامِ هلدینگ هم همینطور است.
تخفیف NAV فقط مالِ ایران نیست؛ در بیشترِ بورسهای دنیا دیده میشود. در ایران هم بیشترِ هلدینگها بیشترِ وقتها زیرِ NAV معامله شدهاند. مثلاً طبقِ گزارشِ روزنامهٔ دنیای اقتصاد در بهمن ۱۴۰۰، نسبتِ قیمت به NAVِ سهمهای بورسیِ شش هلدینگِ چندرشتهای از حدودِ ۵۳٪ در ونیکی تا حدودِ ۱۰۴٪ در شستا بود. این عددها مالِ همان زماناند، ولی نشان میدهند فاصله چقدر میتواند متفاوت باشد.
دلیلهای اصلی اینهاست:
- دستِ سهامدار به دارایی نمیرسد: سهامدارِ خرد نمیتواند هلدینگ را مجبور کند داراییها را بفروشد و پولش را تقسیم کند. ارزشی که هیچوقت آزاد نمیشود، برای بازار کمتر میارزد.
- هزینههای اداری: هزینهٔ ادارهٔ هلدینگ هر سال از جیبِ سهامدار میرود. بازار این هزینههای آینده را از همین امروز از قیمت کم میکند.
- ابهامِ شرکتهای بیرون از بورس: هرچه سهمِ این شرکتها بیشتر باشد، بازار محتاطتر قیمت میدهد.
- تقسیمِ سودِ کم: هلدینگی که سودِ دریافتی را نگه میدارد و کم تقسیم میکند، معمولاً تخفیفِ بیشتری میخورد.
- ریسکِ مدیریت: تضادِ منافعِ صاحبِ اصلی با سهامدارِ خرد، عوض شدنِ پشتِ سرِ همِ مدیران و تصمیمهای غیراقتصادی.
- دو بار شمردن: وقتی هلدینگِ مادر و هلدینگِ فرعی هر دو در بورساند، بخشی از یک ارزش دو بار در بازار دیده میشود و بازار یکی را ارزانتر قیمت میگذارد.
تخفیف کِی کم میشود؟
تخفیف هلدینگی برای همیشه ثابت نمیماند. این اتفاقها معمولاً فاصلهٔ قیمت با NAV را کم میکنند:
- عرضهٔ اولیهٔ یک زیرمجموعهٔ غیربورسی؛ چون ناگهان ارزشش برای همه روشن میشود.
- بیشتر شدنِ سودِ تقسیمی.
- فروشِ بخشی از داراییها و تقسیمِ پولش میانِ سهامداران.
- بازخریدِ سهام یا خبرِ ادغام و حذفِ یکی از طبقهها.
برعکس، در دورههای رکودِ بازار تخفیف معمولاً بیشتر میشود. چون مردم سراغِ داراییهای سادهتر و نقدتر میروند.
پس «زیرِ NAV» بهتنهایی دلیلِ خرید نیست. پرسشِ درست دو قسمت دارد: آیا تخفیفِ امروز از میانگینِ چندسالهٔ همین هلدینگ بیشتر است؟ و آیا اتفاقی در راه است که آن را کم کند؟
صورتهای مالی تلفیقی و جداگانه: کدام را بخوانیم؟
هلدینگ دو جور گزارشِ مالی منتشر میکند و دانستنِ فرقشان خیلی به کار میآید.
صورتهای مالی جداگانه فقط خودِ شرکتِ مادر را نشان میدهد. درآمدش بیشتر سودِ سهامِ دریافتی و سودِ فروشِ سهام است. مثلِ دفترِ حسابِ خودِ پدرِ خانواده، بی دخل و خرجِ مغازهها.
صورتهای مالی تلفیقی کلِ گروه را یک شرکت فرض میکند. فروش، هزینه، دارایی و بدهیِ همهٔ شرکتهای فرعی با هم جمع میشود و خرید و فروشهای درونِ گروه حذف میشود. مثلِ اینکه دخل و خرجِ همهٔ مغازهها را در یک دفترِ بزرگ بنویسید. پایهٔ این گزارشها را در آشنایی با صورتهای مالی توضیح دادهام.
- اگر میخواهید بدانید چقدر پول به دستِ سهامدارِ هلدینگ میرسد، صورتهای جداگانه مهمترند؛ چون سودِ تقسیمیِ هلدینگ از همینجا میآید.
- اگر میخواهید بدانید حالِ کلِ گروه چطور است، بهخصوص بدهیِ کلِ گروه و سهمِ سهامدارانِ اقلیت، صورتهای تلفیقی را بخوانید.
- اگر سودِ صورتِ جداگانه خیلی بیشتر از سهمِ هلدینگ در تلفیقی است، احتمالاً یک سودِ یکباره از فروشِ سهام در کار است.
تحلیل سهام هلدینگ: چکلیست دهمرحلهای
پیشنهادِ من این است که پیش از خریدِ سهمِ هر هلدینگ، این ده سؤال را یکییکی از خودتان بپرسید:
- ترکیبِ دارایی: چند درصد بورسی است و چند درصد بیرون از بورس؟
- تمرکز: سه سهمِ اولِ سبد چند درصدِ ارزشِ کلاند؟ اگر یک سهم نصفِ NAV است، در واقع همان سهم را با یک لایه هزینهٔ اضافه میخرید.
- حساسیتها: هلدینگ به چه چیزی وابسته است؛ نرخِ دلار، قیمتِ جهانیِ کالاها یا قیمتگذاریِ دستوری؟
- تخفیف: NAV و تخفیفِ امروز را حساب کنید و با میانگینِ چندسالهاش بسنجید.
- کیفیتِ سود: چه مقدار از سود تکرارشونده است و چه مقدار از یک فروشِ یکباره؟
- تقسیمِ سود: در سالهای گذشته چقدر سود تقسیم کرده؟ این در مجمع عمومی تعیین میشود.
- بدهی: بدهیِ خودِ شرکتِ مادر و بدهیِ کلِ گروه در صورتهای تلفیقی.
- صاحبِ اصلی: نیازِ نقدیِ او چیست؟ ممکن است به فروشِ دارایی یا تقسیمِ سودِ بالا فشار بیاورد؟
- اتفاقهای پیشِ رو: عرضهٔ اولیهٔ زیرمجموعه، افزایش سرمایه، ادغام یا فروشِ یک بلوکِ بزرگ.
- نقدشوندگی: سهم چقدر راحت خرید و فروش میشود و چند درصدِ آن دستِ مردم است؟
اگر دوست دارید این تحلیلها را منظم و با صورتهای مالیِ واقعی تمرین کنید، در دورهٔ آموزشی تحلیل بنیادی همین کار را قدمبهقدم انجام دادهایم.
شش اشتباهِ رایج در خرید سهام هلدینگ
این اشتباهها را بارها دیدهام و دانستنشان جلوی ضررِ زیادی را میگیرد:
- «زیرِ NAV یعنی ارزان»: هلدینگی که ده سال با ۴۰ درصد تخفیف خرید و فروش شده، فردا هم ممکن است با همین تخفیف بماند.
- قیمت کردنِ غلطِ شرکتهای بیرون از بورس: چه با ارزشِ دفتریِ کهنه، چه با خوشبینیِ زیاد؛ هر دو NAV را خراب میکنند.
- خریدِ همزمانِ مادر و فرزند: اگر هم شستا دارید، هم تاپیکو و هم چند پتروشیمیِ زیرمجموعه، ظاهراً سبدتان متنوع است. ولی در عمل همهٔ تخممرغها در یک سبد است.
- اعتماد به P/E بی نگاه به منشأ سود: P/E یعنی قیمتِ سهم چند برابرِ سودِ سالانهاش است. یک فروشِ بلوکِ بزرگ میتواند سودِ یک سال را چند برابر کند و این نسبت را گمراهکننده کند.
- بیتوجهی به زمانِ ثبتِ سود: سالِ مالیِ هلدینگ و زیرمجموعهها یکی نیست. سودِ مجمعهای تابستان ممکن است در گزارشهای فصلِ بعد بیاید.
- نادیده گرفتنِ صاحبِ اصلی: در هلدینگهای عمومی، تصمیمهای غیراقتصادی بخشی از ریسک است و باید در قیمتی که میپردازید دیده شود.
هلدینگهای معروف دنیا
شناختهشدهترین هلدینگِ جهان شاید Berkshire Hathaway وارن بافت باشد. از یک کارخانهٔ نساجیِ رو به ورشکستگی شروع شد و صاحبِ شرکتهای بیمه، راهآهن، انرژی و سهمِ بزرگی از شرکتهای بورسی شد. ماجرایش را در چطور وارن بافت ثروتمندترین مرد جهان شد خواندهایم.
نمونهٔ دیگر Alphabet است که سال ۲۰۱۵ بهعنوانِ شرکتِ مادرِ گوگل ساخته شد تا کسبوکارِ اصلی از پروژههای پرریسک جدا شود. درسِ هر دو برای ما یکی است: ارزشِ هلدینگ به این بستگی دارد که مدیرانش پولِ سهامدار را کجا خرج میکنند.
ثبت شرکت هلدینگ در ایران
در قانون تجارتِ ایران قالبی جداگانه به نامِ «شرکت هلدینگ» وجود ندارد. هلدینگ معمولاً یک شرکتِ سهامیِ خاص یا عام است که در اساسنامهاش نوشتهاند: «سرمایهگذاری در سهام و مدیریتِ شرکتها».
اگر چنین شرکتی بخواهد در بازار سرمایه نهادِ مالی باشد یا در بورس پذیرفته شود، باید شرایطِ سازمان بورس و اوراق بهادار را هم داشته باشد و نزدِ آن ثبت شود. شرکتهای بورسیِ دارای زیرمجموعه هم موظفاند صورتهای مالیِ تلفیقی و گزارشهای دورهایشان را در کدال منتشر کنند.
سوالات متداول
هلدینگ چیست به زبان ساده؟
هلدینگ شرکتی است که خودش کالا یا خدمتی تولید نمیکند، بلکه سهمِ بزرگی از شرکتهای دیگر را دارد. مدیرانِ آنها را انتخاب میکند و درآمدش از سودِ تقسیمی و بالا رفتنِ ارزشِ همین سهام است. به آن شرکت مادر هم میگویند.
تفاوت هلدینگ و شرکت سرمایهگذاری چیست؟
هلدینگ سهام را برای اداره کردنِ شرکتها نگه میدارد؛ معمولاً درصدِ مالکیتِ بالا، دارایی بیرون از بورسِ زیاد و صورتهای مالیِ تلفیقی دارد. شرکت سرمایهگذاری سهام را برای سود کردن میخرد و میفروشد و دنبالِ مدیریتِ شرکتها نیست.
هلدینگهای بزرگ بورس کداماند؟
از هلدینگهای چندرشتهای میشود شستا، وغدیر، وامید، وصندوق، وبانک و ونیکی را نام برد. از هلدینگهای تخصصی هم فارس در پتروشیمی، تاپیکو در نفت و پتروشیمی، تیپیکو در دارو و تاصیکو در معدن شناختهشدهاند. ترتیبِ بزرگیشان هر روز عوض میشود.
NAV هلدینگ چطور محاسبه میشود؟
ارزشِ روزِ سهمهای بورسی، برآوردِ ارزشِ شرکتهای بیرون از بورس و داراییهای دیگر مثلِ پولِ نقد را جمع کنید، بدهیها را کم کنید و حاصل را بر تعدادِ کلِ سهامِ هلدینگ تقسیم کنید. سختترین قدم، برآوردِ منصفانهٔ شرکتهای بیرون از بورس است.
چرا سهام هلدینگها زیر NAV معامله میشود؟
چون دستِ سهامدارِ خرد به داراییها نمیرسد، هزینههای اداری هر سال از ارزش کم میکند، ارزشِ شرکتهای بیرون از بورس مبهم است، سودِ تقسیمی گاهی کم است و ریسکِ مدیریت وجود دارد. این تخفیف در بیشترِ بورسهای دنیا دیده میشود.
آیا خرید سهام زیر NAV همیشه سودآور است؟
نه. تخفیف هلدینگی ممکن است سالها بماند یا حتی بیشتر شود. خرید زیرِ NAV وقتی منطقیتر است که تخفیفِ امروز از میانگینِ چندسالهٔ همان هلدینگ بیشتر باشد و اتفاقی مثلِ عرضهٔ اولیهٔ یک زیرمجموعه یا افزایشِ سودِ تقسیمی در راه باشد.
شرکت مادر تخصصی یعنی چه؟
به هلدینگی میگویند که همهٔ زیرمجموعههایش در یک صنعت کار میکنند. در ادبیاتِ اداریِ ایران این عنوان بیشتر برای هلدینگهای دولتیِ یک صنعت به کار میرود؛ مثلِ توانیر در صنعتِ برق که شرکتهای تولید، انتقال و توزیعِ برق زیرِ آن هستند.
سود هلدینگ از کجا میآید؟
بیشتر از سودِ نقدی که شرکتهای زیرمجموعه در مجمع تقسیم میکنند، سودِ فروشِ بخشی از سهامها و گاهی درآمدِ خدماتِ مدیریتی به شرکتهای گروه. سودِ فروشِ سهام معمولاً یکباره است و نباید آن را با سودِ تکرارشونده یکی گرفت.
شستا مال کیست؟
شستا یا شرکت سرمایهگذاری تأمین اجتماعی، بازوی سرمایهگذاریِ سازمان تأمین اجتماعی است. این هلدینگِ چندرشتهای چند هلدینگِ تخصصی مثلِ تاپیکو، تیپیکو، تاصیکو و سیتا را زیرِ خود دارد و سهامش در بورس تهران خرید و فروش میشود.
جمعبندی
هلدینگ شرکتی است که با داشتنِ سهمِ بزرگ در شرکتهای دیگر، یک گروه را اداره میکند. وقتی سهمِ هلدینگ میخرید، در واقع سبدی از شرکتها را همراه با یک لایه مدیریت و هزینه خریدهاید. مزیتش تنوع و دسترسی به شرکتهایی است که در بورس نیستند. ریسکش شفافیتِ کمتر و تخفیفی است که شاید هیچوقت بسته نشود.
پس اگر قرار است فقط یک چیز از این نوشته در ذهنتان بماند، این باشد: پیش از خرید، NAV را خودتان حساب کنید، ببینید شرکتهای بیرون از بورس را چطور قیمت کردهاید و تخفیفِ امروز را با گذشتهٔ همان سهم بسنجید. تصمیمِ نهایی هم با خودتان.