
سامانه پل چیست؟ انتقال لحظهای پول با شبا، سقف و کارمزد
فهرست مطالب۱۲ بخش
- سامانه پل چیست؟ به زبانِ ساده
- حواله پل چیست؟
- انتقال وجه پل چطور کار میکند؟
- سقف انتقال پل چقدر است؟
- کارمزد پل چقدر است؟ مثالِ عددی
- فرق پل با پایا و ساتنا و کارتبهکارت چیست؟
- انتقال پل را قدمبهقدم چطور انجام بدهیم؟
- چرا انتقال پل گاهی دیر میرسد یا برمیگردد؟
- پنج اشتباهِ رایج در انتقال پل
- پل در بورس و سرمایهگذاری چه کاربردی دارد؟
- پل، ریال دیجیتال و آیندهٔ انتقالِ پول
- سوالات متداول
- جمعبندی
ساعت ده شب است و باید اجارهٔ خانه را همین امشب به حسابِ صاحبخانه بریزید، ولی مبلغ از سقفِ کارتبهکارت بیشتر است. اینجا سامانه پل به کارتان میآید. پل یعنی «پرداختِ لحظهای»: سامانهای از بانک مرکزی که پول را با شمارهٔ شبا، در چند ثانیه، از حسابِ شما به حسابِ هر بانکِ دیگری میبرد؛ شب، روز و حتی روزِ تعطیل.
در این متن با هم میبینیم پل دقیقاً چیست، سقف و کارمزدش چقدر است، چه فرقی با کارتبهکارت، پایا و ساتنا دارد و کجا نباید به آن اعتماد کرد. هر جا عدد آمده، گرد و ساده است تا حساب جلوی چشمِ خودتان باشد.
سامانه پل چیست؟ به زبانِ ساده
بانکها برای جابهجا کردنِ پول بینِ خودشان چند «جاده» دارند. هر جاده برای یک کار ساخته شده: یکی برای مبلغِ کم و سریع، یکی برای مبلغِ بزرگ، یکی برای انتقالِ ارزان ولی کند. پل تازهترینِ این جادههاست. بانک مرکزی آن را از حدودِ سالِ ۱۴۰۰ راه انداخت تا جای خالیِ «انتقالِ حساببهحسابِ فوری» پر شود.
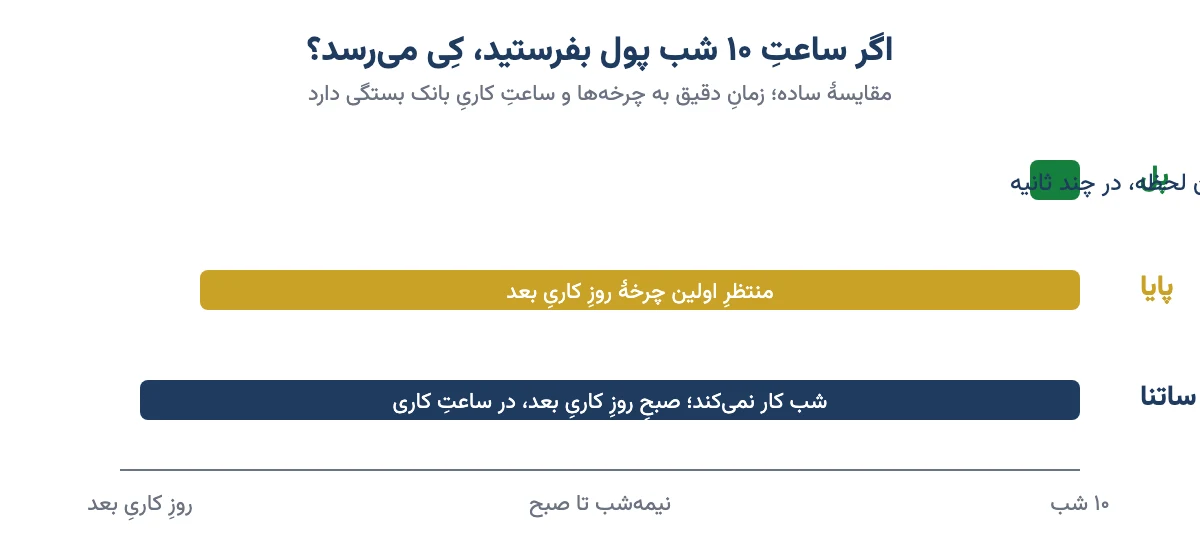
تا پیش از پل، اگر میخواستید پولی بیشتر از سقفِ کارتبهکارت بفرستید، باید پایا میزدید و منتظرِ چرخهٔ بعدی میماندید. اگر شب بود یا پنجشنبهعصر، پول تا روزِ کاریِ بعد در راه بود. پل این انتظار را برداشت: دستور که تأیید شود، پول همان لحظه از حسابِ شما کم و به حسابِ مقصد اضافه میشود.
یک تشبیه کمک میکند. پایا مثلِ اتوبوسِ بینشهری است که ساعتِ حرکتِ مشخص دارد؛ هر وقت برسید، باید تا اتوبوسِ بعدی صبر کنید. پل مثلِ تاکسیِ دربست است: هر وقت سوار شوید، همان موقع راه میافتد. پس پل برای وقتی است که «همین حالا» مهم است.
حواله پل چیست؟
«حوالهٔ پل» یا «انتقال پل» همان دستورِ پرداختی است که شما در موبایلبانک، اینترنتبانک یا شعبه ثبت میکنید تا پولی از راهِ سامانهٔ پل برود. در بعضی اپها اسمش «انتقالِ لحظهای» یا «پرداختِ لحظهای» است. همه یک چیزند.
انتقال وجه پل چطور کار میکند؟
پل بهجای شمارهٔ کارت با شماره شبا کار میکند. شبا یک شمارهٔ ۲۴ رقمی است که با IR شروع میشود و نشانیِ کاملِ یک حسابِ بانکی در ایران است؛ یعنی هم بانک را مشخص میکند و هم خودِ حساب را. بعضی اپها شمارهٔ کارتِ مقصد را هم میگیرند و خودشان شبای آن را پیدا میکنند، ولی پشتِ صحنه باز هم شبا است.
این جریان چند قدم دارد که همه در چند ثانیه تمام میشود:
- شما مبلغ و شبای مقصد را وارد میکنید.
- بانکِ شما از سامانه میپرسد این شبا مالِ کیست و نامِ صاحبِ حساب را نشانتان میدهد.
- شما نام را میبینید و تأیید میکنید (با رمزِ پویا یا رمزِ اپ).
- پول همان لحظه از حسابِ شما کم و به حسابِ مقصد اضافه میشود.
- یک کدِ پیگیری میگیرید که رسیدِ این انتقال است.
قدمِ دوم مهمترینِ آنهاست. پیش از تأیید، اسمِ گیرنده را با دقت بخوانید. پلِ لحظهای یعنی برگرداندنِ اشتباه هم لحظهای نیست؛ پولی که رفت، دیگر دستِ شما نیست. پس اگر اسم آشنا نبود، دست نگه دارید.
سقف انتقال پل چقدر است؟
جوابِ کوتاه: بنا بر آخرین گزارشها تا شهریور ۱۴۰۵، سقفِ انتقالِ غیرحضوریِ پل (موبایلبانک و اینترنتبانک) حدودِ ۱۰۰ میلیون تومان در روز است. چند سال پیش این سقف خیلی کمتر بود و بانک مرکزی آن را پلهپله بالا برده است. برای همین، عددی که در مقالههای قدیمی میبینید (۱۰، ۱۵ یا ۵۰ میلیون تومان) دیگر درست نیست.
چند نکته که باید کنارِ این عدد بدانید:
- هر بانک میتواند سقفِ کمتری بگذارد. عددِ بانک مرکزی سقفِ بالایی است. سقفِ دقیقِ بانکِ خودتان را در بخشِ انتقالِ اپ یا از شعبه بپرسید.
- حسابِ مقصد هم محدودیت دارد. طبق گزارشها، هر حساب در روز فقط چند واریزِ پل (حدودِ ۵ تا) میتواند بگیرد. اگر قرار است چند نفر همزمان به یک حساب پول بریزند، ممکن است بعضی برگردند.
- سقفِ کلِ انتقالِ غیرحضوری جداست. بانک مرکزی برای جمعِ همهٔ انتقالهای غیرحضوریِ حسابهای شخصی در هر بانک هم سقفِ روزانه و ماهانه گذاشته است. پل بخشی از همین سقف را مصرف میکند.
- در شعبه، عدد فرق میکند. انتقالِ حضوری قاعدهٔ خودش را دارد و برای مبلغِ بزرگ، کارمندِ شعبه معمولاً ساتنا را پیشنهاد میکند.
بیایید با یک مثال حساب کنیم. فرض کنید باید ۱۸۰ میلیون تومان رهنِ خانه را بدهید. با سقفِ ۱۰۰ میلیونیِ پل، امروز ۱۰۰ میلیون میرود و ۸۰ میلیونِ بقیه یا باید فردا برود یا با پایا و ساتنا. پس برای مبلغهای بزرگ، از چند روز قبل برنامه بریزید و کار را به شبِ آخر نکشانید.
این عددها را بانک مرکزی با بخشنامه عوض میکند و در سالهای اخیر بارها عوض کرده است. برای همین من همیشه میگویم پیش از هر انتقالِ بزرگ، سقف را در اپِ بانک خودتان چک کنید. اطلاعیههای رسمی را هم میتوانید در سایتِ بانک مرکزی ببینید.
کارمزد پل چقدر است؟ مثالِ عددی
کارمزدِ پل درصدی از مبلغ است. طبقِ تعرفهای که بانک مرکزی در تابستانِ ۱۴۰۵ به بانکها ابلاغ کرد، نرخِ پایهٔ کارمزدِ پل دو صدمِ درصد (۰٫۰۲٪) مبلغِ انتقال است. یعنی از هر یک میلیون تومان، ۲۰۰ تومان. برای کارمزد کف و سقف هم تعیین شده؛ یعنی مبلغِ خیلی کم هم حداقلی کارمزد دارد و مبلغِ خیلی زیاد هم کارمزدش بینهایت بالا نمیرود.
با عددهای گرد حساب کنیم (عددها مثالاند):
| مبلغِ انتقال | حساب | کارمزدِ تقریبی |
|---|---|---|
| ۵ میلیون تومان | ۵٬۰۰۰٬۰۰۰ × ۰٫۰۰۰۲ | ۱٬۰۰۰ تومان |
| ۲۰ میلیون تومان | ۲۰٬۰۰۰٬۰۰۰ × ۰٫۰۰۰۲ | ۴٬۰۰۰ تومان |
| ۵۰ میلیون تومان | ۵۰٬۰۰۰٬۰۰۰ × ۰٫۰۰۰۲ | ۱۰٬۰۰۰ تومان |
| ۱۰۰ میلیون تومان | ۱۰۰٬۰۰۰٬۰۰۰ × ۰٫۰۰۰۲ | ۲۰٬۰۰۰ تومان |
میبینید که برای فرستادنِ ۱۰۰ میلیون تومان، کارمزد حدودِ قیمتِ یک نان سنگک است. یعنی برای بیشترِ مردم، کارمزد دلیلِ انتخاب نیست؛ سرعت و سقف است. اگر عددِ دقیق میخواهید، اپِ بانک پیش از تأیید کارمزد را نشان میدهد. پس یک لحظه به آن نگاه کنید، بعد تأیید بزنید.
فرق پل با پایا و ساتنا و کارتبهکارت چیست؟
تا اینجا فهمیدیم پل سریع و ارزان است. ولی چرا هنوز پایا و ساتنا هست؟ چون هر کدام برای یک کار بهترند. اول خیلی کوتاه هر کدام را بشناسیم:
- کارتبهکارت (شبکهٔ شتاب): با شمارهٔ کارت، فوری، برای مبلغهای کوچکِ روزمره. شتاب همان شبکهای است که کارتهای همهٔ بانکها را به هم وصل میکند. سقفش از همه کمتر است.
- پل: با شبا، فوری، شبانهروزی، برای مبلغهای متوسط.
- پایا: با شبا، دستهای. دستورها جمع میشوند و در چند نوبتِ مشخص در روزهای کاری (اسمش «چرخه» است) واریز میشوند. ارزانترین است ولی کند.
- ساتنا: با شبا، برای مبلغهای بزرگ. فقط در ساعتهای کاریِ روزهای غیرتعطیل کار میکند و پول معمولاً در کمتر از یک ساعت میرسد.
حالا همین چهار راه را کنارِ هم بگذاریم:
| ویژگی | کارتبهکارت | پل | پایا | ساتنا |
|---|---|---|---|---|
| با چه شمارهای؟ | شمارهٔ کارت | شبا | شبا | شبا |
| پول کِی میرسد؟ | فوری | فوری | چرخهٔ بعدیِ روزِ کاری | معمولاً زیرِ یک ساعت |
| شب و تعطیل کار میکند؟ | بله | بله | نه (ثبت میشود، بعد میرود) | نه |
| سقفِ غیرحضوری | کمترین (حدودِ ۱۵ میلیون تومان در روز بینبانکی) | حدودِ ۱۰۰ میلیون تومان در روز | حدودِ ۲۰۰ میلیون تومان | حدودِ ۲۰۰ میلیون تومان؛ در شعبه بیشتر |
| نرخِ پایهٔ کارمزد | مبلغِ ثابتِ کم | ۰٫۰۲٪ | ۰٫۰۱٪ | ۰٫۰۲٪ |
| مناسبِ چه کاری؟ | خریدِ روزمره، دنگِ رستوران | اجاره، قسط، پولِ فوری | حقوق، انتقالِ غیرفوری | رهن، خریدِ خانه و ماشین |
یک چیز از این جدول روشن است: پل وسطِ کارتبهکارت و ساتنا نشسته. از کارتبهکارت سقفِ بیشتری دارد و از پایا و ساتنا سریعتر است. پس اگر مبلغ زیرِ سقفِ پل است و عجله دارید، معمولاً پل بهترین انتخاب است. اگر عجله ندارید و مبلغ زیاد است، پایا ارزانتر تمام میشود.
یک نکته هم دربارهٔ واحدِ پول: بانکها و بخشنامهها همهٔ این عددها را به ریال مینویسند. من در این متن همه را به تومان تبدیل کردهام. اگر در اپ عددی دیدید که ده برابر بزرگتر بود، احتمالاً ریال است. فرقِ این دو را در مقالهٔ ریال یا تومان کامل توضیح دادهام.
انتقال پل را قدمبهقدم چطور انجام بدهیم؟
اسمِ منوها در هر بانک کمی فرق دارد، ولی مسیر تقریباً همین است:
- وارد موبایلبانک یا اینترنتبانکِ خودتان شوید.
- بخشِ «انتقال وجه» را باز کنید و گزینهٔ «پل»، «لحظهای» یا «پرداختِ لحظهای» را بزنید. بعضی اپها خودشان بینِ پل، پایا و ساتنا انتخاب میکنند و از شما فقط مبلغ و شبا میخواهند.
- شبای ۲۴ رقمیِ مقصد را وارد کنید. اگر گیرنده شمارهٔ کارت داده، میتوانید در اپ یا سایتِ بانکها شبای آن کارت را پیدا کنید.
- مبلغ را به ریال یا تومان، همانطور که اپ خواسته، بنویسید. یک بار صفرها را بشمارید.
- اگر اپ «علتِ انتقال» یا «شناسهٔ پرداخت» خواست، درستش را انتخاب کنید (مثلاً «پرداختِ اجاره»).
- نامِ صاحبِ حساب را بخوانید و مطمئن شوید همان کسی است که باید باشد.
- رمزِ پویا را وارد و تأیید کنید. کدِ پیگیری را نگه دارید یا از صفحه عکس بگیرید.
پس کلِ کار یک دقیقه بیشتر وقت نمیگیرد. تنها جایی که باید آرام و با حوصله باشید، قدمِ ششم است.
چرا انتقال پل گاهی دیر میرسد یا برمیگردد؟
پل قرار است لحظهای باشد و در بیشترِ مواقع هم هست. ولی گاهی پیامِ «در حالِ پردازش» میآید یا پول برمیگردد. دلیلهای رایج اینهاست:
- بانکِ مقصد در دسترس نیست. مثلاً سامانهاش در حالِ بهروزرسانی است. معمولاً پول یا کمی بعد میرسد یا به حسابِ شما برمیگردد.
- حسابِ مقصد سقفِ واریزِ روزانهاش پر شده. همان محدودیتِ تعدادِ واریز که بالاتر گفتیم.
- حسابِ مقصد مسدود یا بسته است. در این حالت انتقال انجام نمیشود.
- سقفِ روزانهٔ خودتان پر شده. اپ معمولاً پیش از تأیید خطا میدهد.
اگر پول از حسابتان کم شد ولی به مقصد نرسید، نگران نشوید و دوباره هم نفرستید. با کدِ پیگیری به پشتیبانیِ بانک یا شعبه سر بزنید. انتقالِ ناموفق طبقِ روالِ بانکی به حسابِ مبدأ برمیگردد؛ ولی اگر دوباره بفرستید، ممکن است هر دو برسد و آن وقت باید پولِ دوم را از گیرنده پس بگیرید.
پنج اشتباهِ رایج در انتقال پل
بیشترِ دردسرهایی که مردم با پل دارند، از خودِ سامانه نیست؛ از عجله است. این پنج مورد را بیشتر از همه دیدهام:
- نخواندنِ نامِ گیرنده. یک رقمِ اشتباه در شبا یعنی پول به حسابِ آدمِ دیگری رفته. پس گرفتنش ممکن است، ولی وقت و دردسر دارد و به رضایتِ او بستگی پیدا میکند.
- گذاشتنِ کار برای شبِ آخر. اگر مبلغ از سقفِ پل بیشتر باشد، شب دیگر راهِ دیگری ندارید؛ پایا و ساتنا تا صبحِ روزِ کاری صبر میکنند.
- اشتباه گرفتنِ ریال و تومان. یک صفرِ اضافه یعنی ده برابر پول. همیشه عدد را با حروف هم که اپ نشان میدهد، بخوانید.
- فرستادنِ دوباره وقتی پیامِ «در حال پردازش» آمد. اول با کدِ پیگیری وضعیت را بپرسید.
- اعتماد به پیامکِ «پل بزنید تا پولتان برگردد». کلاهبردارها میدانند پل سریع و برگشتناپذیر است. هیچ بانک و هیچ سازمانی برای «برگرداندنِ پول» از شما نمیخواهد پول بفرستید. روشهای اینجور فریبها را در مقالهٔ مهندسیِ اجتماعی و فیشینگ بیشتر توضیح دادهام؛ همان ترفندها در پیامکهای بانکی هم به کار میرود.
پل در بورس و سرمایهگذاری چه کاربردی دارد؟
شاید بپرسید این همه حرف از انتقالِ پول در سایتی دربارهٔ سرمایهگذاری چه میکند. جوابش ساده است: هر سرمایهگذاری، اول با جابهجا کردنِ پول شروع میشود.
- شارژِ حسابِ کارگزاری: بیشترِ کارگزاریها برای واریز درگاهِ پرداخت دارند. ولی اگر میخواهید از یک بانکِ دیگر پولی به حسابِ خودتان بیاورید تا با آن خرید کنید، پل سریعترین راه است. اگر تازه شروع کردهاید، آموزشِ خریدِ آنلاینِ سهام مسیرِ واریز تا خرید را نشان میدهد.
- حسابِ وکالتی برای بورس کالا: برای خریدِ خودرو یا کالا از بورس کالا، پول باید پیش از خرید در حسابِ وکالتی باشد. پل کمک میکند در لحظهٔ آخر هم حساب را شارژ کنید، به شرطی که مبلغ زیرِ سقف باشد.
- سودِ سهام و تسویه: سودِ نقدیِ شرکتها و پولِ فروشِ سهم به شبای ثبتشدهٔ شما در سجام میرود. پس شبای درست و بهنامِ خودتان مهم است. جزئیاتش را در آموزشِ دریافتِ سودِ نقدی ببینید.
- جابهجا کردنِ سپرده: اگر بانکی سودِ بهتری میدهد، با پل میتوانید پول را در یک روز به آنجا ببرید. پیش از آن، سود را با ماشینحسابِ سودِ بانکی مقایسه کنید.
پس پل خودش سرمایهگذاری نیست؛ وسیله است. ولی وسیلهٔ خوب یعنی پولتان یک روزِ اضافه بیکار در راه نمیماند.
پل، ریال دیجیتال و آیندهٔ انتقالِ پول
بانک مرکزی در کنارِ پل، سراغِ ریال دیجیتال هم رفته است. این دو را با هم قاطی نکنید. پل همان پولِ حسابِ بانکیِ شما را فقط سریعتر جابهجا میکند. ریال دیجیتال شکلِ تازهای از خودِ پول است که در کیفپولِ دیجیتال نگه داشته میشود. اگر دوست دارید بدانید پول اصلاً چطور از سکه و اسکناس به عددی در حسابِ بانکی رسیده، مقالهٔ پول چیست را بخوانید.
سوالات متداول
سامانه پل چیست؟
سامانه پل یا پرداخت لحظهای سامانهای از بانک مرکزی است که پول را با شماره شبا در چند ثانیه از یک حساب به حساب بانک دیگر منتقل میکند. پل شبانهروزی است و در روزهای تعطیل هم کار میکند.
سقف انتقال پل چقدر است؟
بنا بر آخرین گزارشها تا شهریور ۱۴۰۵، سقف انتقال غیرحضوری پل حدود ۱۰۰ میلیون تومان در روز است. هر بانک میتواند سقف کمتری بگذارد، پس پیش از انتقال بزرگ عدد دقیق را در اپ بانک خودتان ببینید.
فرق پل با پایا و ساتنا چیست؟
پل فوری و شبانهروزی است و برای مبلغ متوسط مناسب است. پایا ارزانتر است ولی در چند نوبت مشخص در روزهای کاری واریز میشود. ساتنا برای مبلغ بزرگ است و فقط در ساعت کاری روزهای غیرتعطیل کار میکند.
کارمزد انتقال پل چقدر است؟
طبق تعرفه ابلاغی بانک مرکزی در تابستان ۱۴۰۵، نرخ پایه کارمزد پل دو صدم درصد مبلغ است و کف و سقف هم دارد. مثلا برای ۵۰ میلیون تومان حدود ۱۰ هزار تومان کارمزد میشود. اپ بانک پیش از تأیید عدد دقیق را نشان میدهد.
آیا پل در روزهای تعطیل و شب کار میکند؟
بله. پل ۲۴ ساعته و هفت روز هفته فعال است و پول در شب و روز تعطیل هم همان لحظه به حساب مقصد میرسد. پایا و ساتنا در این زمانها منتظر روز کاری بعدی میمانند.
آیا با شماره کارت میشود انتقال پل انجام داد؟
پل بر پایه شماره شبا کار میکند. بعضی اپهای بانکی شماره کارت مقصد را میگیرند و خودشان شبای آن را پیدا میکنند، ولی در اصل انتقال با شبا انجام میشود. پیش از تأیید حتما نام صاحب حساب را بخوانید.
اگر پول با پل کم شد ولی به مقصد نرسید چه کنم؟
دوباره نفرستید. با کد پیگیری از پشتیبانی بانک یا شعبه وضعیت را بپرسید. انتقال ناموفق طبق روال بانکی به حساب مبدأ برمیگردد، ولی ارسال دوباره ممکن است باعث شود هر دو مبلغ برسد.
آیا انتقال پل قابل برگشت است؟
نه بهسادگی. پل لحظهای است و پول بلافاصله در حساب مقصد مینشیند. اگر اشتباه فرستادید، باید از راه بانک و با رضایت گیرنده پس بگیرید. برای همین پیش از تأیید نام گیرنده را با دقت چک کنید.
جمعبندی
سامانه پل جادهٔ سریعِ پول در بانکهای ایران است: با شبا، در چند ثانیه، شب و روز. برای مبلغهای متوسط و کارهای فوری مثلِ اجاره، قسط یا شارژِ یک حساب، معمولاً بهترین گزینه است. برای مبلغهای بزرگتر از سقفش، پایا یا ساتنا هنوز لازماند و برای خریدِ نانِ سرِ کوچه، کارتبهکارت کافی است.
پس دفعهٔ بعد که خواستید پولی بفرستید، سه چیز را از خودتان بپرسید: مبلغ چقدر است؟ عجله دارم یا نه؟ اسمِ گیرنده را خواندم؟ اگر جوابِ سومی «بله» بود، با خیالِ راحت تأیید بزنید.