
مدیریت پول شخصی: بودجهبندی، پسانداز و سرمایهگذاری به زبان ساده
فهرست مطالب۱۳ بخش
- مدیریت پول شخصی یعنی چه؟
- چرا مدیریت پول در ایران مهمتر از هر جای دیگر است؟
- قدمِ اول: بفهمید پولتان کجا میرود
- درآمد ماهانه را چطور تقسیم کنیم؟ قانون ۵۰/۳۰/۲۰
- اول سهمِ خودتان را بردارید
- اگر درآمدتان ثابت نیست
- صندوق اضطراری: چقدر کنار بگذاریم و کجا؟
- مدیریت بدهی: قسط و وام را چطور مهار کنیم؟
- هدفگذاری مالی: برای چه پسانداز میکنید؟
- از پسانداز تا سرمایهگذاری: تخصیص دارایی به زبان ساده
- مدیریت پول با مدیریت سرمایه در بورس چه فرقی دارد؟
- هفت اشتباهِ رایج که پولتان را میبرد
- چکلیستِ ماهانهٔ مدیریت پول
- سوالات متداول
- جمعبندی: از همین ماه شروع کنید
خیلیها میگویند: «حقوقم به آخرِ ماه نمیرسد، چه برسد به پسانداز.» جوابِ کوتاه این است: مدیریت پول یعنی بدانید پولتان از کجا میآید و کجا میرود، برای هر تومانش از پیش تصمیم بگیرید، کمی برای روزِ مبادا کنار بگذارید، بدهی را مهار کنید و باقیمانده را جایی بگذارید که تورم آن را نخورد.
این کار به درآمدِ زیاد ربطی ندارد. خانوادهای با درآمدِ متوسط که حسابوکتاب دارد، معمولاً از خانوادهای با درآمدِ بالا و بیحساب آسودهتر زندگی میکند. در این راهنما قدمبهقدم، با مثالهای ساده و عددهای گرد، میبینیم بودجهبندی، پسانداز و سرمایهگذاری چطور کنارِ هم یک نظامِ کامل میسازند.
مدیریت پول شخصی یعنی چه؟
مدیریت پول شخصی یعنی همان کاری که مادربزرگهای ما با خرجیِ ماهانه میکردند: اول سهمِ نان و اجاره را جدا میکردند، بعد سهمِ قسطِ جهیزیه، و تهِ قوطی هم چیزی برای روزِ مبادا میماند. فرقش این است که امروز ابزارهای بیشتری داریم و دشمنی به اسمِ تورم هم بزرگتر شده.
اگر بخواهیم دقیقتر بگوییم، مدیریت پول پنج پایه دارد:
- بودجهبندی: یعنی پیش از آنکه ماه شروع شود، معلوم کنید درآمد به چه بخشهایی برود.
- صندوق اضطراری: یعنی پولی که فقط برای اتفاقهای پیشبینینشده کنار گذاشته میشود؛ مثلِ بیماری، بیکاری یا خرابیِ ماشین.
- مدیریت بدهی: یعنی قسط و وام را طوری نگه دارید که زندگی را خفه نکند.
- هدفگذاری مالی: یعنی بدانید برای چه پسانداز میکنید و تا کی.
- سرمایهگذاری و تخصیص دارایی: یعنی پولِ اضافه را بین چند جای مناسب پخش کنید تا ارزشش حفظ شود و رشد کند.
به همهٔ اینها با هم «سواد مالی» میگویند. سواد مالی یعنی آنقدر از پول سر دربیاورید که دیگران، از فروشندهٔ قسطی تا مشاورِ سرمایهگذاری، نتوانند بهجای شما تصمیم بگیرند. پس مدیریت پول یک مهارت است، نه یک استعدادِ مادرزادی؛ و مثلِ هر مهارتی یاد گرفتنی است.
چرا مدیریت پول در ایران مهمتر از هر جای دیگر است؟
چون در ایران پولِ نقد مثلِ یخ در تابستان است. از سالِ ۱۳۹۷ به این سو، طبقِ آمارِ رسمی، نرخ تورم سالانه تقریباً هر سال بالای ۳۰ درصد بوده است. تورم یعنی قیمتها بالا میروند و همان پول هر سال چیزِ کمتری میخرد.
یک لیوان شیر را در نظر بگیرید. اگر هر سال نصفِ آن را بردارید و جایش آب بریزید، لیوان هنوز پر است، ولی آیا شیرتان بیشتر شده؟ نه. پولی که بیبرنامه در حساب میماند همین حال را دارد. عددش همان است، ولی قدرتِ خریدش آب رفته.
بیایید با هم حساب کنیم. فرض کنیم تورم ۴۰ درصد باشد و شما ۱۰۰ میلیون تومان پولِ نقد در خانه یا حسابِ جاری نگه دارید. سالِ بعد همان ۱۰۰ میلیون فقط به اندازهٔ حدودِ ۷۱ میلیونِ امروز جنس میخرد (۱۰۰ تقسیم بر ۱٫۴). یعنی در یک سال نزدیکِ ۳۰ درصد از ارزشِ پولتان را از دست دادهاید، بیآنکه یک ریال خرج کرده باشید. (عددها مثالاند.)
پس در کشوری با تورمِ بالا، مدیریت پول فقط «صرفهجویی» نیست. باید هم خرج را کنترل کنید و هم بدانید پساندازتان را کجا بگذارید.
قدمِ اول: بفهمید پولتان کجا میرود
بیشترِ ما فکر میکنیم میدانیم ماهانه چقدر خرج میکنیم. ولی وقتی یک ماه همهچیز را مینویسیم، تعجب میکنیم. خرجهای کوچک، مثلِ اسنپِ دیروقت، خوراکیِ بیرون و اشتراکهایی که یادمان رفته، آخرِ ماه عددِ بزرگی میشوند.
برای شروع این چهار قدم کافی است:
- یک ماه همهچیز را ثبت کنید. دفترچه، برنامهٔ موبایل یا پیامکِ بانک فرقی نمیکند. مهم این است که هیچ خرجی جا نیفتد.
- خرجها را دستهبندی کنید: اجاره و قبوض، خوراک، رفتوآمد، درمان، قسط، تفریح و خریدِ دلخواه.
- دو گروه بسازید: «نیاز» یعنی چیزی که بدونِ آن زندگی لنگ میماند؛ «خواسته» یعنی چیزی که زندگی را شیرینتر میکند ولی میشود کم یا عقبش انداخت.
- خرجهای سالانه را ماهانه کنید. بیمهٔ ماشین، شهریهٔ مدرسه، هزینهٔ عید و سفرِ تابستان را بر ۱۲ تقسیم کنید تا وقتی رسید غافلگیرتان نکند.
پس از یک ماه، تصویرِ روشنی دارید. حالا وقتِ تقسیمِ درآمد است.
درآمد ماهانه را چطور تقسیم کنیم؟ قانون ۵۰/۳۰/۲۰
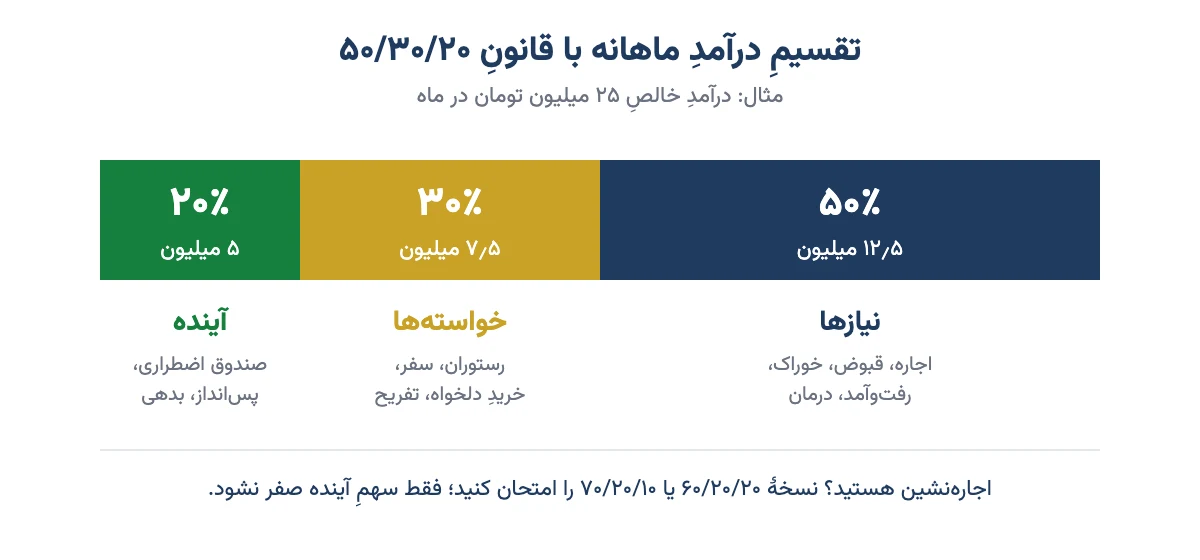
سادهترین روشِ بودجهبندی که در دنیا رایج است، قانونِ ۵۰/۳۰/۲۰ است. این روش را الیزابت وارن و دخترش در کتابی دربارهٔ پولِ خانواده مطرح کردند. میگوید درآمدِ خالص (یعنی پولی که واقعاً به حسابتان میآید) را اینطور تقسیم کنید:
- ۵۰٪ برای نیازها: اجاره یا قسطِ خانه، قبوض، خوراک، رفتوآمد، درمان.
- ۳۰٪ برای خواستهها: رستوران، سفر، لباسِ غیرضروری، هدیه، سرگرمی.
- ۲۰٪ برای آینده: صندوق اضطراری، پسانداز، سرمایهگذاری و پرداختِ زودترِ بدهی.
ولی راستش را بخواهید، این عددها برای خانوادهای در تهران که اجاره میدهد، کمی خوشبینانه است. در ایران اجاره بهتنهایی گاهی نصفِ حقوق را میبرد. برای همین من پیشنهاد میکنم قانون را خشک اجرا نکنید و با زندگیِ خودتان تنظیمش کنید. جدولِ زیر سه نسخه را برای یک درآمدِ فرضیِ ماهانهٔ ۲۵ میلیون تومانی نشان میدهد:
| بخش | ۵۰/۳۰/۲۰ (اصلی) | ۶۰/۲۰/۲۰ (اجارهنشین) | ۷۰/۲۰/۱۰ (درآمدِ کم یا بدهیِ زیاد) |
|---|---|---|---|
| نیازها | ۱۲٫۵ میلیون | ۱۵ میلیون | ۱۷٫۵ میلیون |
| خواستهها | ۷٫۵ میلیون | ۵ میلیون | ۵ میلیون |
| پسانداز و آینده | ۵ میلیون | ۵ میلیون | ۲٫۵ میلیون |
میبینید که در هر سه نسخه، سهمِ آینده صفر نیست. نکتهٔ اصلی همین است. حتی ۱۰ درصد هم اگر هر ماه منظم کنار برود، بعد از چند سال عددِ قابلِتوجهی میشود.
اول سهمِ خودتان را بردارید
اشتباهِ رایج این است که آخرِ ماه هر چه ماند را پسانداز کنیم. معمولاً چیزی نمیماند. روشِ درست برعکس است: روزی که حقوق میآید، اول سهمِ آینده را جدا کنید، بعد با بقیه زندگی کنید. به این کار «اول به خودت پرداخت کن» میگویند.
یک ترفندِ ساده: از بانک بخواهید هر ماه، فردای واریزِ حقوق، مبلغِ ثابتی خودکار به حسابِ دیگری برود. پولی که جلوی چشم نیست، کمتر خرج میشود. مثلِ قلکِ بچگی که شکستنش سخت بود.
اگر درآمدتان ثابت نیست
کاسبها، فریلنسرها و کسانی که پورسانتی کار میکنند، درآمدِ ثابت ندارند. برای آنها بهتر است میانگینِ درآمدِ شش ماهِ گذشته یا حتی کمترین درآمدِ ماهانه را مبنا بگیرند. در ماههای پُرکار، مازاد را کنار بگذارند تا ماههای کمکار را پوشش دهد. پس هرچه درآمد نامنظمتر باشد، صندوقِ اضطراری باید بزرگتر باشد.
صندوق اضطراری: چقدر کنار بگذاریم و کجا؟
صندوقِ اضطراری پولی است که فقط برای روزِ مبادا است: بیکاری، عملِ جراحی، خرابیِ ناگهانیِ ماشین یا یخچال. بدونِ آن، اولین اتفاقِ بد شما را مجبور میکند قرض بگیرید یا سرمایهگذاریتان را در بدترین زمان بفروشید.
قاعدهٔ رایج این است که هزینهٔ ضروریِ ۳ تا ۶ ماه را کنار بگذارید. کارمندِ رسمی با شغلِ امن به ۳ ماه نزدیکتر است؛ کاسب و فریلنسر بهتر است ۶ ماه یا بیشتر داشته باشند.
مثال: اگر هزینهٔ ضروریِ ماهانهٔ خانواده (اجاره، قبوض، خوراک، قسط و رفتوآمد) ۱۵ میلیون تومان باشد، صندوقِ اضطراری بینِ ۴۵ تا ۹۰ میلیون تومان میشود. این عدد ترسناک است، ولی لازم نیست یکشبه جمع شود. اگر ماهی ۵ میلیون کنار بگذارید، ۹ ماهه به حداقلش میرسید.
جای این پول مهم است. سه ویژگی باید داشته باشد: امن باشد، زود نقد شود و تا حدی جلوی تورم را بگیرد. برای همین:
- بخشِ کوچکی در حسابِ بانکی برای خرجِ فوری همان روز.
- بیشترش در صندوق با درآمد ثابت؛ یعنی صندوقی که بیشترِ پولش را در سپردهٔ بانکی و اوراقِ بدهی میگذارد، ریسکِ کمی دارد و معمولاً ظرفِ یکی دو روزِ کاری نقد میشود. سودش هم اغلب از سپردهٔ کوتاهمدتِ بانکی بیشتر است.
- نه در سهام و ارز دیجیتال. این بازارها ممکن است درست همان روزی که پول لازم دارید ۲۰ درصد پایین باشند.
پس صندوقِ اضطراری قرار نیست پولساز باشد؛ قرار است آرامش بخرد.
مدیریت بدهی: قسط و وام را چطور مهار کنیم؟
بدهی همیشه بد نیست. وامی که با آن ابزارِ کار میخرید یا خانه را زودتر میگیرید، میتواند به زندگی کمک کند. ولی قسطی که برای گوشیِ تازه یا مبلِ مهمانی میدهید، فقط از درآمدِ آیندهتان میخورد.
قاعدهٔ سرانگشتیِ من این است: جمعِ همهٔ قسطها از حدودِ یکسومِ درآمدِ ماهانه بیشتر نشود. با درآمدِ ۲۵ میلیونی، یعنی قسطها روی هم زیرِ حدودِ ۸ میلیون تومان بمانند. بیشتر از این، یک اتفاقِ کوچک کافی است تا زنجیرهٔ قرض شروع شود.
اگر چند بدهی دارید، دو روشِ شناختهشده برای تسویه هست:
| روش | چه میکنید | خوبی | مناسبِ چه کسی |
|---|---|---|---|
| بهمن (اول گرانترین) | قسطِ حداقلیِ همه را میدهید و هر پولِ اضافه را به وامی میدهید که سودش از همه بیشتر است. | در مجموع کمترین سود را میپردازید. | آدمِ منظم و حسابگر |
| گلولهبرفی (اول کوچکترین) | پولِ اضافه را به کوچکترین بدهی میدهید تا زود تمام شود، بعد سراغِ بعدی میروید. | زود طعمِ موفقیت را میچشید و انگیزه میگیرید. | کسی که زود دلسرد میشود |
هر دو روش کار میکنند؛ مهم این است که یکی را انتخاب کنید و ادامه بدهید.
یک نکتهٔ مهمِ ایرانی هم هست. در تورمِ بالا، وامی که سودش کمتر از تورم است در عمل ارزان است، چون قسطها با پولِ کمارزشترِ آینده پرداخت میشوند. ولی این فقط وقتی به نفعِ شماست که پولِ وام صرفِ چیزی شود که ارزشش را نگه میدارد، نه خرجِ روزمره. و همیشه بپرسید: اگر سه ماه درآمد نداشته باشم، قسط را از کجا میدهم؟
پس پیش از امضای هر قسط، آن را از سهمِ «خواستهها» یا «آینده» کم کنید، نه از نیازها؛ اگر جا نشد، یعنی فعلاً وقتش نیست.
هدفگذاری مالی: برای چه پسانداز میکنید؟
پسانداز بدونِ هدف مثلِ رانندگی بدونِ مقصد است. زود خسته میشوید و وسطِ راه پول را خرجِ چیزِ دیگری میکنید. وقتی بدانید این پول برای پیشپرداختِ خانه است یا جهیزیهٔ دخترتان، راحتتر به آن دست نمیزنید.
هدفها را بر اساسِ زمانشان سه دسته کنید، چون زمان تعیین میکند پول کجا برود:
| نوعِ هدف | زمان | نمونه | جای مناسبِ پول |
|---|---|---|---|
| کوتاهمدت | کمتر از ۱ سال | سفرِ نوروز، خریدِ لوازمِ خانه | صندوقِ درآمد ثابت یا سپردهٔ بانکی |
| میانمدت | ۱ تا ۵ سال | عوض کردنِ ماشین، جهیزیه، پولِ پیش | ترکیبی از درآمد ثابت و طلا |
| بلندمدت | بیشتر از ۵ سال | خانه، دورانِ بازنشستگی، تحصیلِ فرزند | سبدی از طلا، سهام (ترجیحاً از راهِ صندوق) و درآمد ثابت |
هرچه زمان طولانیتر باشد، میتوانید نوسانِ بیشتری را تحمل کنید، چون فرصتِ جبران دارید. هرچه زمان کوتاهتر باشد، امنیت مهمتر از سود است.
هدفِ خوب عدد و تاریخ دارد. «میخواهم پولدار شوم» هدف نیست؛ «میخواهم تا سه سالِ دیگر پولِ پیشِ یک آپارتمانِ دوخوابه را داشته باشم» هدف است. پس هدفهایتان را روی کاغذ بنویسید و کنارِ هر کدام یک عدد و یک تاریخ بگذارید.
از پسانداز تا سرمایهگذاری: تخصیص دارایی به زبان ساده
پسانداز یعنی پول را کنار بگذارید؛ سرمایهگذاری یعنی کاری کنید که آن پول کار کند. در ایران، پساندازی که کار نکند، بهخاطرِ تورم آب میرود. دربارهٔ تفاوتِ این دو در مقالهٔ پسانداز چیست؟ مفصلتر نوشتهایم.
تخصیص دارایی یعنی تصمیم بگیرید چند درصد از پولتان در هر نوع دارایی باشد. مثلِ سفرهٔ غذا که فقط برنج ندارد؛ کمی برنج، کمی خورش، کمی سبزی. اگر یک غذا خراب شد، سفره خالی نمیماند.
یک ترتیبِ منطقی که من به تازهکارها پیشنهاد میکنم، شبیهِ ساختنِ یک ساختمان است، از پایین به بالا:
- پی: بیمهٔ درمانِ تکمیلی و صندوقِ اضطراری. بدونِ اینها، هر سرمایهگذاری روی زمینِ سست است.
- طبقهٔ اول، پولِ کمریسک: صندوقِ درآمد ثابت برای هدفهای کوتاهمدت. سودِ سپردهٔ بانکی را هم میتوانید با ماشینحسابِ سود بانکی مقایسه کنید.
- طبقهٔ دوم، حفظِ ارزش: طلا، به شکلِ سکه، طلای آبشده یا صندوقِ طلا. طلا در بلندمدت معمولاً پابهپای تورم و دلار بالا رفته است. برای مقایسهٔ این شکلها بهترین روش سرمایهگذاری در طلا را ببینید.
- طبقهٔ بالا، رشد: سهام، ترجیحاً از راهِ صندوقِ سهامی تا انتخابِ تکسهم به عهدهٔ مدیرِ حرفهای باشد. برای شروع، راهنمای سرمایهگذاری در بورس را بخوانید.
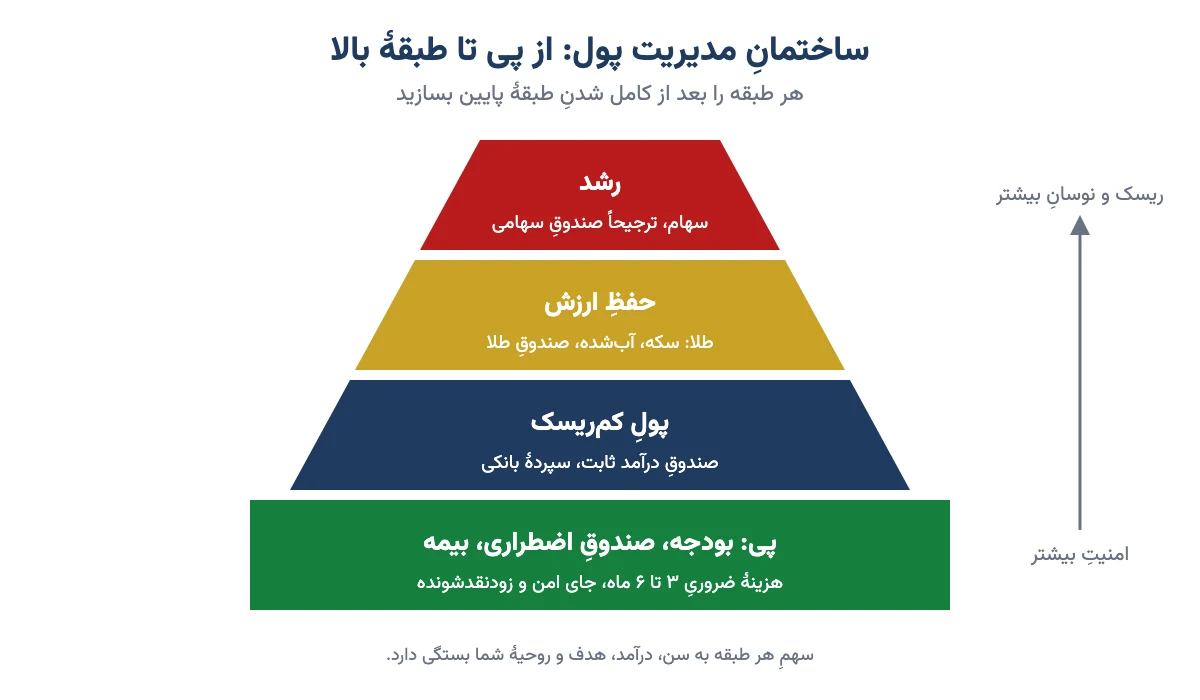
سهمِ هر طبقه به سن، درآمد، هدف و روحیهٔ شما بستگی دارد. جوانی که درآمدِ مطمئن دارد میتواند سهمِ بیشتری به سهام بدهد. بازنشستهای که با همین پول زندگی میکند، باید بیشترش را در جای امن نگه دارد. چیدنِ این سبد را در مقالهٔ پرتفوی یا سبد سرمایهگذاری قدمبهقدم توضیح دادهایم، و اگر هنوز بینِ طلا، دلار و بانک مردد هستید، پولم را کجا سرمایهگذاری کنم؟ کمکتان میکند.
دربارهٔ طلا یک هشدار هم بدهم: اگر قصدتان سرمایهگذاری است، طلای زینتی نخرید؛ اجرتِ ساخت و سودِ فروشنده موقعِ فروش پس نمیآید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین محاسبه را برای سکه، شمش و آبشده با مثال قدمبهقدم نشان دادهام.
پس ترتیب مهم است: اول پی، بعد طبقهها. کسی که بدونِ صندوقِ اضطراری سهام میخرد، در اولین گرفتاری مجبور میشود با ضرر بفروشد.
مدیریت پول با مدیریت سرمایه در بورس چه فرقی دارد؟
این دو اسمِ شبیه دارند و خیلیها قاطیشان میکنند. مدیریت پولِ شخصی دربارهٔ کلِ زندگیِ مالیِ شماست. مدیریت سرمایه و ریسک در بورس دربارهٔ پولی است که وارد بازار کردهاید: هر معامله چقدر باشد و کجا از ضرر جلوگیری کنید. در متنهای معاملهگری گاهی به همین دومی هم «مدیریت پول» یا Money Management میگویند.
| موضوع | مدیریت پولِ شخصی | مدیریت سرمایه در بورس |
|---|---|---|
| دامنه | درآمد، خرج، بدهی، بیمه، پسانداز و همهٔ داراییها | فقط پولی که در بازار است |
| پرسشِ اصلی | درآمدم را چطور تقسیم کنم و آیندهام را چطور بسازم؟ | در هر سهم یا معامله چقدر پول بگذارم؟ |
| ابزارها | بودجه، صندوق اضطراری، هدفگذاری، تخصیص دارایی | اندازهٔ هر خرید، حدِ ضرر، تنوعبخشی، نسبتِ سود به زیان |
| افقِ زمانی | ماهها و سالها، تمامِ عمر | از چند روز تا چند سال |
| ترتیب | اول میآید | بعد از مدیریت پولِ شخصی |
این دو مکملِ هم هستند. کسی که خرجِ ماهانهاش را از پولِ بورس میدهد، هرچقدر هم تحلیلش خوب باشد، زیرِ فشار تصمیمِ بد میگیرد. پس قاعدهٔ طلایی این است: فقط پولی را وارد بورس کنید که تا چند سال لازمش ندارید.
هفت اشتباهِ رایج که پولتان را میبرد
- پسانداز از تهِ ماه: هر چه بماند پسانداز میشود، و معمولاً چیزی نمیماند.
- نگهداشتنِ پولِ زیاد در حسابِ جاری: تورم بیصدا از آن میخورد.
- سرمایهگذاری بدونِ صندوقِ اضطراری: اولین گرفتاری شما را به فروش با ضرر مجبور میکند.
- قسطِ بیش از توان: وام برای خریدِ مصرفی که تا تمام شدنِ قسطش کهنه شده.
- همهٔ تخممرغها در یک سبد: همهٔ پسانداز در یک سهم، یک ارز دیجیتال یا فقط دلار. ریسک را با پخش کردن کم کنید.
- دنبال کردنِ حرفِ فامیل و همکار: خریدِ هر چیزی که این روزها همه از سودش حرف میزنند، معمولاً یعنی خرید در گرانترین قیمت.
- خرجِ هیجانی: خرید برای رفعِ ناراحتی یا پز دادن در مهمانی. شناختنِ شخصیت پولی خودتان کمک میکند این عادت را ببینید.
پس اگر فقط یکی از اینها را کنار بگذارید، همین ماه وضعتان بهتر میشود.
چکلیستِ ماهانهٔ مدیریت پول
این فهرست را روزِ واریزِ حقوق مرور کنید. ده دقیقه بیشتر وقت نمیگیرد:
- سهمِ آینده را همان روزِ اول جدا کردم؟
- خرجهای ماهِ قبل را با بودجه مقایسه کردم و دیدم کجا زیاد خرج شده؟
- صندوقِ اضطراری به هزینهٔ ۳ تا ۶ ماه رسیده؟ اگر نه، این ماه چقدر به آن اضافه شد؟
- جمعِ قسطها هنوز زیرِ یکسومِ درآمد است؟
- خرجهای سالانهٔ پیشِ رو (بیمه، شهریه، عید) را دیدهام؟
- سبدِ سرمایهگذاری هنوز با هدفهایم جور است، یا یک بخش بیش از حد بزرگ شده؟
- اشتراک یا خرجِ تکراریای هست که دیگر لازم ندارم؟
سوالات متداول
مدیریت پول شخصی یعنی چه؟
مدیریت پول شخصی یعنی بدانید درآمدتان از کجا میآید و کجا خرج میشود، برای آن بودجه بنویسید، صندوقِ اضطراری بسازید، بدهی را کنترل کنید و پولِ اضافه را طوری سرمایهگذاری کنید که تورم ارزشش را نخورد و به هدفهایتان برسید.
درآمد ماهانه را چطور تقسیم کنیم؟
یک نقطهٔ شروعِ ساده قانونِ ۵۰/۳۰/۲۰ است: نیمی برای نیازها، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز و بدهی. اگر اجاره سنگین است، نسخهٔ ۶۰/۲۰/۲۰ یا ۷۰/۲۰/۱۰ واقعبینانهتر است. مهم این است که سهمِ آینده هیچوقت صفر نشود.
قانون ۵۰/۳۰/۲۰ چیست؟
یک روشِ بودجهبندی است که درآمدِ خالص را سه بخش میکند: ۵۰ درصد برای هزینههای ضروری مثلِ اجاره و خوراک، ۳۰ درصد برای خرجهای دلخواه مثلِ تفریح و سفر، و ۲۰ درصد برای پسانداز، سرمایهگذاری و پرداختِ زودترِ بدهی.
صندوق اضطراری چقدر باید باشد؟
معمولاً به اندازهٔ هزینههای ضروریِ ۳ تا ۶ ماه. کارمندِ با شغلِ امن میتواند به ۳ ماه بسنده کند و کسی که درآمدِ نامنظم دارد بهتر است ۶ ماه یا بیشتر کنار بگذارد. جایش باید امن و زودنقدشونده باشد، مثلِ صندوقِ درآمد ثابت.
مدیریت پول با مدیریت سرمایه در بورس چه فرقی دارد؟
مدیریت پولِ شخصی کلِ زندگیِ مالی را در بر میگیرد: درآمد، خرج، بدهی، پسانداز و همهٔ داراییها. مدیریت سرمایه در بورس فقط دربارهٔ پولی است که وارد بازار شده، یعنی اندازهٔ هر خرید و حدِ ضرر. اولی پایه است و دومی بعد از آن میآید.
با حقوق کم چطور پسانداز کنیم؟
با مبلغِ کم ولی منظم شروع کنید، حتی ۵ یا ۱۰ درصدِ حقوق. روزِ واریز، آن را خودکار به حسابی جدا بفرستید، خرجهای کوچکِ تکراری را پیدا و کم کنید و هر افزایشِ حقوق را نیمهنیمه بینِ خرج و پسانداز تقسیم کنید.
اول بدهی را صاف کنیم یا پسانداز کنیم؟
اول یک صندوقِ اضطراریِ کوچک، مثلاً هزینهٔ یک ماه، بسازید تا با هر اتفاقی دوباره قرض نکنید. بعد بدهیهای گران را با سرعت تسویه کنید و همزمان صندوقِ اضطراری را کامل کنید. وامهای ارزان و بلندمدت را میشود طبقِ برنامه پرداخت کرد.
بهترین جا برای پسانداز در شرایط تورمی کجاست؟
یک جای واحد وجود ندارد و بستگی به زمانِ هدف دارد. پولِ کوتاهمدت در صندوقِ درآمد ثابت یا سپرده امنتر است. برای هدفهای چندساله، سبدی از طلا، صندوقهای سهامی و درآمد ثابت معمولاً بهتر از پولِ نقد ارزش را حفظ میکند.
جمعبندی: از همین ماه شروع کنید
مدیریت پول جادو نیست؛ چند عادتِ ساده است که اگر منظم تکرار شوند، زندگی را آرامتر میکنند. یک ماه خرجها را بنویسید، درآمد را با نسخهای از ۵۰/۳۰/۲۰ که به زندگیتان میخورد تقسیم کنید، صندوقِ اضطراری بسازید، قسطها را زیرِ یکسومِ درآمد نگه دارید و بعد، فقط بعد، سراغِ سرمایهگذاری بروید.
پس اگر امروز فقط یک کار میکنید، این باشد: برای ماهِ بعد، روزِ واریزِ حقوق را در تقویم علامت بزنید و تصمیم بگیرید همان روز چه مبلغی را اول برای خودتان کنار بگذارید. تصمیمِ مبلغ با خودتان؛ مهم این است که صفر نباشد.