
NPV چیست؟ ارزش فعلی خالص با فرمول، مثال و محاسبه در اکسل
فهرست مطالب۱۳ بخش
- NPV چیست؟ ارزش فعلی خالص به زبان ساده
- چرا پولِ امروز با پولِ فردا یکی نیست؟ ارزش زمانی پول
- فرمول NPV چیست و هر جزئش یعنی چه؟
- نرخ تنزیل را از کجا بیاوریم؟ مهمترین عددِ فرمول
- محاسبه NPV با مثال عددی گامبهگام
- NPV مثبت، منفی و صفر یعنی چه؟
- محاسبه NPV در اکسل (و یک اشتباهِ خیلی رایج)
- NPV به نرخ تنزیل چقدر حساس است؟
- فرق NPV و IRR چیست؟
- کاربرد NPV در بورس و زندگی روزمره
- مزایا و معایب ارزش فعلی خالص
- اشتباههای رایج در محاسبه NPV
- چکلیست قبل از تصمیم با NPV
- سوالات متداول
فرض کنید یکی از آشنایان میگوید: «۱۰۰ میلیون تومان بگذار، سه سال بعد ۱۵۰ میلیون پس گرفتهای.» بهظاهر ۵۰ میلیون سود است. ولی آیا واقعاً سود کردهاید؟
NPV یا ارزش فعلی خالص دقیقاً جوابِ همین پرسش است. NPV یعنی همهٔ پولهایی را که در آینده از یک سرمایهگذاری میگیرید، به ارزشِ امروز برگردانید و پولی را که امروز میدهید از آن کم کنید. اگر حاصل مثبت شد، آن سرمایهگذاری از بهترین گزینهٔ جایگزینتان بهتر است؛ اگر منفی شد، نه.
در این راهنما فرمول NPV را قدمبهقدم و با عددِ گرد حساب میکنیم، محاسبهٔ NPV در اکسل را یاد میگیریم، فرقش را با IRR و دورهٔ بازگشت سرمایه میبینیم و اشتباههایی را که حتی حرفهایها میکنند مرور میکنیم.
NPV چیست؟ ارزش فعلی خالص به زبان ساده
NPV کوتاهشدهٔ Net Present Value است، یعنی «ارزش فعلی خالص». این سه کلمه را جدا معنا کنیم:
- ارزش: چقدر پول.
- فعلی: به پولِ امروز، نه پولِ سالِ بعد.
- خالص: بعد از کم کردنِ پولی که امروز خرج میکنید.
پس NPV میگوید یک سرمایهگذاری، با حسابِ پولِ امروز، چقدر به داراییتان اضافه یا از آن کم میکند. یک عدد است، به تومان، و تصمیم را ساده میکند.
چرا پولِ امروز با پولِ فردا یکی نیست؟ ارزش زمانی پول
همهٔ داستانِ NPV روی یک ایدهٔ ساده بنا شده: ارزش زمانی پول. یعنی یک میلیون تومانِ امروز از یک میلیون تومانِ سالِ بعد باارزشتر است. سه دلیل دارد:
- میشود با آن سود گرفت. پولِ امروز را میتوانید در بانک یا اوراقِ دولتی بگذارید و سالِ بعد بیشتر پس بگیرید.
- تورم قدرتِ خریدش را میخورد. با یک میلیونِ سالِ بعد، نان و گوشتِ کمتری میشود خرید. (دربارهٔ این موضوع در مقالهٔ تورم چیست مفصل نوشتهام.)
- آینده قطعی نیست. پولی که قول دادهاند ممکن است دیر برسد یا اصلاً نرسد.
مثلِ میوهای است که امروز در دستِ شماست، در برابرِ میوهای که قول دادهاند سالِ بعد بیاورند. آدمِ عاقل برای میوهٔ سالِ بعد کمتر میپردازد. پس برای مقایسهٔ پولهایی که در زمانهای مختلف میرسند، اول باید همه را به یک زمان، یعنی امروز، برگردانیم.
فرمول NPV چیست و هر جزئش یعنی چه؟
اول یک قدم کوچکتر: اگر پولی را با نرخِ ۳۰٪ در سال سرمایهگذاری کنید، ۱۰۰ تومانِ امروز سالِ بعد ۱۳۰ تومان میشود. برعکسش هم درست است: ۱۳۰ تومانِ سالِ بعد امروز ۱۰۰ تومان میارزد. به این برگرداندن «تنزیل» میگویند.
فرمولِ ارزش فعلیِ یک مبلغ این است:
ارزش فعلی = پولِ آینده ÷ (۱ + نرخ تنزیل)تعداد سال
فرمول NPV همین کار را برای همهٔ سالها انجام میدهد و همه را جمع میکند:
NPV = −C₀ + CF₁/(1+r)¹ + CF₂/(1+r)² + … + CFₙ/(1+r)ⁿ
- C₀: پولی که امروز میدهید (سرمایهٔ اولیه). علامتش منفی است، چون از جیبتان بیرون میرود.
- CF: جریان نقدی هر سال، یعنی پولِ نقدی که آن سال واقعاً به دستتان میرسد (نه سودِ روی کاغذ).
- r: نرخ تنزیل، یعنی کمترین بازدهی که از این پول انتظار دارید.
- n: تعدادِ سالها یا دورهها.
هر چه پول دیرتر برسد، عددِ زیرِ کسر بزرگتر و ارزشِ امروزش کمتر میشود. پس فرمول خودش جریمهٔ «دیر رسیدن» را حساب میکند.
نرخ تنزیل را از کجا بیاوریم؟ مهمترین عددِ فرمول
نرخ تنزیل یعنی: «اگر این کار را نکنم، پولم را کجا میگذارم و آنجا چقدر میگیرد؟» به این «هزینهٔ فرصت» میگویند. یعنی سودی که با انتخابِ این سرمایهگذاری، از دستش میدهید.
در ایران چند راهِ عملی برای انتخابِ نرخ تنزیل هست:
- سود سپردهٔ بانکی: کمترین عددِ قابلقبول برای آدمِ معمولی. با ماشینحساب سود بانکی میتوانید ببینید سپرده با مبلغ و مدتِ شما چقدر سود میدهد.
- بازده اوراق دولتی: بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) را «نرخ بدون ریسک» بازارِ ایران میدانند. طبق دادههای سازمان بورس، میانگینِ این بازده در هفتهٔ منتهی به ۱۸ شهریور ۱۴۰۵ حدودِ ۴۱٪ بود؛ این عدد مدام عوض میشود.
- بازده موردانتظار بهاضافهٔ صرفِ ریسک: هر چه کار پرخطرتر باشد، نرخ را بالاتر بگیرید. برای شریک شدن در یک مغازه، چند درصد بیشتر از اوراقِ دولتی منطقی است. (برای آشنایی با سنجشِ خطر، مقالهٔ ریسک چیست را ببینید.)
- میانگین موزون هزینه سرمایه (WACC): شرکتها و تحلیلگرها معمولاً این عدد را میگیرند. یعنی میانگینِ هزینهای که شرکت برای پولِ سهامداران و پولِ وامدهندهها میپردازد.
یک نکتهٔ مهم برای اقتصادِ تورمی ما: اگر جریانهای نقدی را با قیمتهای سالبهسال بالارونده (اسمی) پیشبینی کردهاید، نرخ تنزیل هم باید اسمی باشد و تورم را در خودش داشته باشد. اگر جریانها را به پولِ ثابتِ امروز نوشتهاید، نرخ تنزیل باید واقعی (بعد از کم کردنِ تورم) باشد. قاطی کردنِ این دو یکی از شایعترین خطاهاست.
پس قبل از هر حسابی، از خودتان بپرسید: «بهترین جای دیگری که این پول را میگذاشتم، با همین مقدار خطر، چقدر میداد؟» جوابِ شما نرخ تنزیل است.
محاسبه NPV با مثال عددی گامبهگام
به همان پیشنهادِ اولِ مقاله برگردیم. این عددها فقط مثالاند:
- امروز ۱۰۰ میلیون تومان میدهید و در یک مغازه شریک میشوید.
- آخرِ سالِ اول ۴۰ میلیون، آخرِ سالِ دوم ۵۰ میلیون و آخرِ سالِ سوم ۶۰ میلیون تومان سهمِ شما میشود. بعد شراکت تمام است.
- جمعِ دریافتیها ۱۵۰ میلیون است؛ یعنی بهظاهر ۵۰ میلیون سود.
- فرض میکنیم جای مطمئنتری هست که سالی ۳۰٪ بدهد. پس نرخ تنزیل را ۳۰٪ میگیریم.
بیایید با هم حساب کنیم. هر پول را بر ۱٫۳ به توانِ سالش تقسیم میکنیم:
- سال اول: ۴۰ ÷ ۱٫۳ = حدودِ ۳۰٫۸ میلیون تومان.
- سال دوم: ۵۰ ÷ (۱٫۳ × ۱٫۳) = ۵۰ ÷ ۱٫۶۹ = حدودِ ۲۹٫۶ میلیون تومان.
- سال سوم: ۶۰ ÷ (۱٫۳ × ۱٫۳ × ۱٫۳) = ۶۰ ÷ ۲٫۱۹۷ = حدودِ ۲۷٫۳ میلیون تومان.
- جمعِ ارزش فعلی دریافتیها: ۳۰٫۸ + ۲۹٫۶ + ۲۷٫۳ = حدودِ ۸۷٫۷ میلیون تومان.
- ارزش فعلی خالص: ۸۷٫۷ − ۱۰۰ = حدودِ منفی ۱۲٫۳ میلیون تومان.
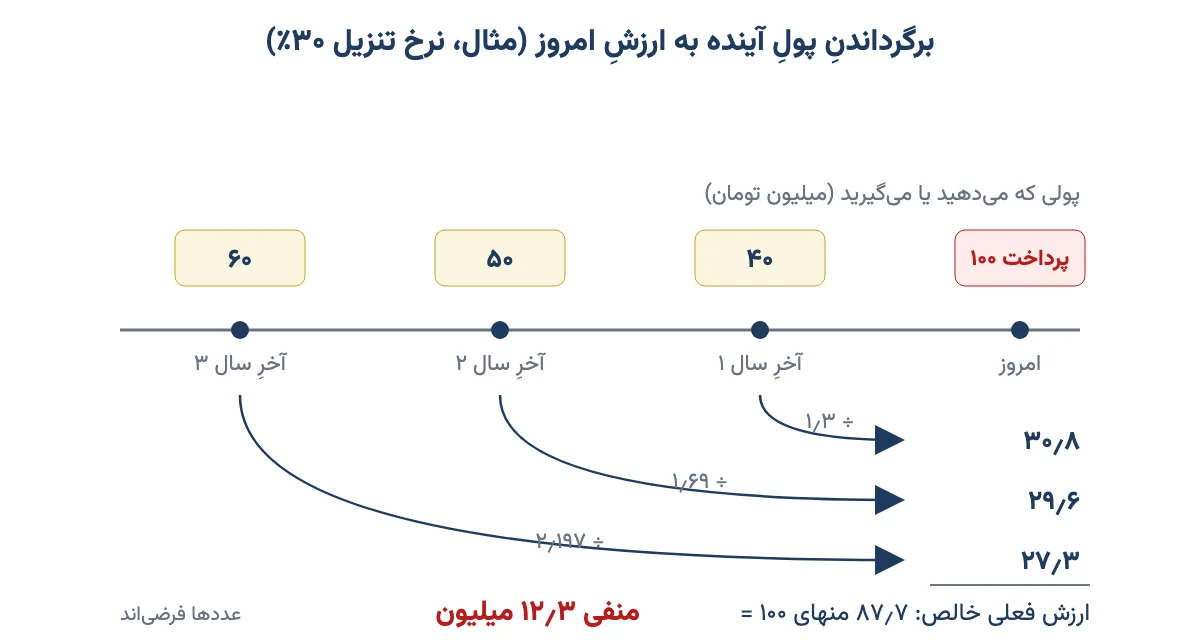
نتیجه عجیب است، نه؟ ۱۵۰ میلیون پس میگیرید، ولی به پولِ امروز فقط حدودِ ۸۸ میلیون میارزد. یعنی اگر همان ۱۰۰ میلیون را در گزینهٔ ۳۰ درصدی میگذاشتید، حدودِ ۱۲ میلیون تومان (به پولِ امروز) پولدارتر بودید. آن «۵۰ میلیون سود» در واقع سود نیست؛ از دست دادنِ فرصت است.
حالا اگر همان مغازه ۵۰، ۶۰ و ۷۰ میلیون میداد، با همین روش NPV حدودِ مثبت ۵٫۸ میلیون تومان میشد. یعنی آن پیشنهاد از گزینهٔ ۳۰ درصدی بهتر بود. پس بیآنکه حسابِ پیچیدهای بلد باشید، با یک ماشینحسابِ ساده میتوانید دو پیشنهاد را منصفانه مقایسه کنید.
NPV مثبت، منفی و صفر یعنی چه؟
تفسیرِ عددِ NPV ساده است. جدولِ زیر خلاصهاش را نشان میدهد:
| نتیجه | معنای ساده | تصمیمِ معمول |
|---|---|---|
| NPV مثبت | بیشتر از نرخ تنزیل بازده میدهد و ثروتتان را بالا میبرد. | ارزشِ بررسیِ جدی دارد. |
| NPV صفر | دقیقاً به اندازهٔ نرخ تنزیل بازده میدهد؛ نه بهتر، نه بدتر. | فرقی با گزینهٔ جایگزین ندارد. |
| NPV منفی | کمتر از گزینهٔ جایگزین میدهد، حتی اگر روی کاغذ سود نشان دهد. | معمولاً رد میشود. |
یک سوءتفاهمِ رایج را همینجا روشن کنیم: NPV منفی لزوماً یعنی «ضرر» به معنای از دست دادنِ اصلِ پول نیست. در مثالِ ما اصلِ پول برمیگشت. منفی بودن یعنی «جای بهتری برای این پول بود». پس NPV همیشه در مقایسه با نرخی که انتخاب کردهاید معنا دارد.
محاسبه NPV در اکسل (و یک اشتباهِ خیلی رایج)
اکسل تابعی آماده به اسمِ NPV دارد. شکلش این است:
=NPV(rate, value1, value2, …)
rate همان نرخ تنزیل است و valueها جریانهای نقدیِ سالهای بعد. برای مثالِ مغازه این قدمها را بروید:
- در سلولِ B1 بنویسید -100 (پولِ امروز، با علامتِ منفی).
- در B2 تا B4 بنویسید ۴۰، ۵۰ و ۶۰.
- در یک سلولِ خالی بنویسید: =NPV(30%,B2:B4)+B1
- اکسل عددِ حدودِ -12.34 را نشان میدهد؛ همان حسابِ دستیِ ما.
اشتباهِ رایج: خیلیها مینویسند =NPV(30%,B1:B4) و سرمایهٔ اولیه را هم داخلِ تابع میگذارند. اکسل فرض میکند اولین عدد آخرِ سالِ اول میرسد. پس پولِ امروز را هم یک سال تنزیل میکند و جوابِ غلطِ حدودِ -9.49 میدهد. یادتان باشد: پولِ امروز همیشه بیرون از تابع جمع میشود.
دو نکتهٔ دیگر:
- اگر تنظیماتِ منطقهایِ ویندوزتان فارسی است، شاید بهجای ویرگول باید نقطهویرگول (;) بین ورودیها بگذارید.
- اگر پولها در تاریخهای نامنظم میرسند (مثلاً اقساط با فاصلههای متفاوت)، تابعِ XNPV را به کار ببرید. این تابع یک ستون مبلغ و یک ستون تاریخ میگیرد و پولِ روزِ اول را هم خودش درست حساب میکند.
NPV به نرخ تنزیل چقدر حساس است؟
عددِ NPV به نرخ تنزیل خیلی وابسته است. جدولِ زیر همان مثالِ مغازه را با نرخهای مختلف نشان میدهد (عددها به میلیون تومان و گرد شدهاند):
| نرخ تنزیل | NPV (میلیون تومان) | نتیجه |
|---|---|---|
| ۰٪ | ۵۰ | مثبت (یعنی ارزش زمانی پول را نادیده گرفتهایم) |
| ۲۰٪ | ۲٫۸ | کمی مثبت |
| ۲۵٪ | −۵٫۳ | منفی |
| ۳۰٪ | −۱۲٫۳ | منفی |
| ۴۰٪ | −۲۴٫۱ | خیلی منفی |
یک تغییرِ ۵ درصدی در نرخ، جوابِ «بله» را به «نه» تبدیل کرد. برای همین توصیهٔ من این است که NPV را هیچوقت فقط با یک نرخ حساب نکنید. با دو سه نرخِ بدبینانه و خوشبینانه هم امتحان کنید. اگر در همهٔ آنها مثبت ماند، با خیالِ راحتتری تصمیم بگیرید.
نکتهٔ جالبِ جدول این است که جایی بین ۲۰ و ۲۵ درصد، NPV درست صفر میشود. آن نرخ اسمِ خودش را دارد: IRR.
فرق NPV و IRR چیست؟
IRR یا نرخ بازده داخلی یعنی نرخی که NPV را صفر میکند. به زبانِ ساده، IRR میگوید این سرمایهگذاری بهطور میانگین سالی چند درصد بازده میدهد. در مثالِ مغازه، IRR حدودِ ۲۱٫۶٪ است. چون از ۳۰٪ کمتر است، همان نتیجهٔ NPV را میدهد: «به گزینهٔ ۳۰ درصدی نمیارزد.» در اکسل هم با =IRR(B1:B4) حساب میشود.
اگر «بازده تا سررسید» اوراق را شنیدهاید، همان IRR اوراق است. پس احتمالاً بیآنکه بدانید با این مفهوم سروکار داشتهاید.
بیشترِ وقتها این دو یک جواب میدهند. ولی وقتی باید بین دو گزینه یکی را انتخاب کنید، ممکن است با هم دعوا کنند. یک مثالِ ساده:
- گزینهٔ کوچک: امروز ۱۰ میلیون میدهید، سالِ بعد ۲۰ میلیون میگیرید. IRR = ۱۰۰٪. با نرخ ۳۰٪، NPV حدودِ ۵٫۴ میلیون.
- گزینهٔ بزرگ: امروز ۱۰۰ میلیون میدهید، سالِ بعد ۱۵۰ میلیون میگیرید. IRR = ۵۰٪. با نرخ ۳۰٪، NPV حدودِ ۱۵٫۴ میلیون.
IRR گزینهٔ کوچک را برنده میداند، چون درصدش بیشتر است. ولی NPV میگوید گزینهٔ بزرگ ثروتِ بیشتری به شما اضافه میکند. اگر ۱۰۰ میلیون دارید و فقط یکی را میتوانید انتخاب کنید، ۱۰۰ درصد سود روی ۱۰ میلیون، دلِ آدم را خوش میکند ولی جیب را کمتر پر میکند. برای همین در کتابهای مالی، وقتی این دو با هم اختلاف دارند، معمولاً حرفِ NPV را مقدم میدانند.
جدولِ زیر NPV را با IRR و دو معیارِ پرکاربردِ دیگر مقایسه میکند:
| معیار | چه میگوید | نقطهٔ قوت | نقطهٔ ضعف |
|---|---|---|---|
| NPV | چند تومان (به پولِ امروز) به ثروت اضافه میشود. | ارزش زمانی پول و اندازهٔ سرمایه را با هم میبیند. | به نرخ تنزیل خیلی حساس است. |
| IRR | بازده سالانهٔ سرمایهگذاری چند درصد است. | فهمش برای همه آسان است؛ نرخ تنزیل لازم ندارد. | اندازهٔ سرمایه را نمیبیند؛ در جریانهای نقدیِ بالا و پایین ممکن است چند جواب داشته باشد. |
| دورهٔ بازگشت سرمایه | چند سال طول میکشد اصلِ پول برگردد. | ساده و برای سنجشِ خطرِ نقدینگی مفید. | ارزش زمانی پول و پولهای بعد از بازگشت را نادیده میگیرد. |
| شاخص سودآوری (PI) | به ازای هر تومانِ سرمایه، چند تومان ارزش فعلی برمیگردد. | برای رتبهبندیِ چند پروژه با بودجهٔ محدود خوب است. | مثل IRR، اندازهٔ پروژه را کمرنگ میکند. |
در مثالِ مغازه، دورهٔ بازگشت سرمایه حدودِ دو سال و دو ماه است (۴۰ + ۵۰ = ۹۰ میلیون در دو سال، و ۱۰ میلیونِ باقی در اوایلِ سالِ سوم). این عدد خوب به نظر میرسد، ولی NPV منفی است. پس دورهٔ بازگشتِ کوتاه بهتنهایی دلیلِ خوب بودنِ یک کار نیست. شاخص سودآوری هم ۸۷٫۷ ÷ ۱۰۰ = حدودِ ۰٫۸۸ است؛ کمتر از ۱، یعنی همان پیامِ NPV.
کاربرد NPV در بورس و زندگی روزمره
NPV فقط ابزارِ مدیرانِ کارخانه نیست. هر جا پولی امروز میدهید و بعداً پس میگیرید، به کار میآید:
- بودجهبندی سرمایهای در شرکتها: یعنی تصمیمگیری دربارهٔ خریدِ دستگاهِ تازه، ساختِ کارخانه یا توسعهٔ خطِ تولید. شرکتها پروژهای را میپذیرند که NPV مثبت داشته باشد.
- ارزشگذاری سهام: در روشِ جریان نقدی تنزیلشده (DCF)، ارزشِ یک شرکت برابر است با ارزش فعلیِ همهٔ جریان آزاد نقدی آیندهاش. این همان منطقِ NPV است. برای جزئیات، مقالههای ارزش گذاری سهام و ارزش ذاتی را ببینید.
- اوراق با درآمد ثابت: قیمتِ منصفانهٔ اوراق، ارزش فعلیِ کوپنها و اصلِ پولی است که در سررسید میگیرید.
- تصمیمهای خانوادگی: پیشخریدِ خودرو با تحویلِ یکساله، اجاره دادنِ ملک، خریدِ نقد یا قسطی، یا مقایسهٔ دو پیشنهادِ شراکت.
مثلاً در خریدِ قسطی: اگر فروشنده میگوید «۱۲ قسطِ ۱۰ میلیونی یا ۱۰۰ میلیون نقد»، با NPV میتوانید ببینید با نرخِ سودی که پولتان در جای دیگر میگیرد، کدام ارزانتر است. پس NPV سلاحی است برای اینکه گولِ عددهای درشتِ آینده را نخورید.
اگر میخواهید این منطق را روی سهامِ واقعیِ بورس تهران و صورتهای مالیِ شرکتها پیاده کنید، در دورهٔ آموزشی تحلیل بنیادی قدمبهقدم سراغِ آن رفتهایم.
مزایا و معایب ارزش فعلی خالص
مثلِ هر ابزاری، NPV هم جاهایی میدرخشد و جاهایی کم میآورد.
مزایا:
- ارزش زمانی پول را حساب میکند.
- جوابش به تومان است و مستقیم میگوید ثروت چقدر بالا یا پایین میرود.
- همهٔ جریانهای نقدی را، تا آخرین سال، در نظر میگیرد.
- میشود خطرِ بیشتر را با بالا بردنِ نرخ تنزیل در آن گنجاند.
معایب:
- کیفیتش به کیفیتِ پیشبینی بستگی دارد. اگر جریانهای نقدی را خوشبینانه بنویسید، جوابِ خوشبینانه میگیرید.
- انتخابِ نرخ تنزیل سلیقهای است و، همانطور که در جدول دیدیم، جواب را عوض میکند.
- پروژههای با اندازه یا طولِ عمرِ خیلی متفاوت را بهسادگی مقایسهپذیر نمیکند.
- انعطاف را نمیبیند؛ مثلاً اینکه بتوانید وسطِ راه کار را متوقف یا بزرگ کنید.
اشتباههای رایج در محاسبه NPV
اینها خطاهایی است که در محاسبههای واقعی زیاد دیده میشود:
- گذاشتنِ سرمایهٔ اولیه داخلِ تابعِ اکسل. نتیجه را بهاشتباه بهتر نشان میدهد.
- قاطی کردنِ اسمی و واقعی. جریانِ نقدیِ با تورم و نرخِ بدونِ تورم (یا برعکس)، در اقتصادِ ایران جواب را از زمین تا آسمان عوض میکند.
- استفاده از سود بهجای پولِ نقد. NPV با پولی کار میکند که واقعاً جابهجا میشود. سودِ حسابداری ممکن است هنوز نقد نشده باشد.
- فراموش کردنِ هزینههای پنهان. مالیات، تعمیرات، سرمایه در گردش و هزینهٔ جمع کردنِ کار در پایان.
- یک نرخ تنزیلِ خیلی پایین. مثلاً گرفتنِ سودِ سپرده برای یک کارِ پرخطر. این کار هر پروژهای را جذاب نشان میدهد.
- اشتباه در زمانبندی. ماهانه حساب کردنِ جریانها ولی گذاشتنِ نرخِ سالانه در فرمول. اگر دورهها ماهانه است، نرخ هم باید ماهانه باشد.
چکلیست قبل از تصمیم با NPV
پیش از اینکه به عددِ NPV اعتماد کنید، این موارد را تیک بزنید:
- همهٔ پولهای ورودی و خروجی را، با هزینههای پنهان، نوشتهام.
- عددها پولِ نقد هستند، نه سودِ روی کاغذ.
- نرخ تنزیل با خطرِ این کار جور است و از گزینهٔ مطمئنِ جایگزین کمتر نیست.
- جریانها و نرخ هر دو اسمی، یا هر دو واقعیاند.
- دورهها و نرخ همواحدند (سالانه با سالانه، ماهانه با ماهانه).
- با دو سه نرخِ دیگر هم حساب کردهام و نتیجه را دیدهام.
- IRR و دورهٔ بازگشت را هم کنارش نگاه کردهام.
پس دفعهٔ بعد که کسی گفت «پولت دو برابر میشود»، اول بپرسید: «در چند سال؟ و اگر جای دیگری میگذاشتم چقدر میشد؟» با همین دو سؤال، نیمی از کارِ NPV را انجام دادهاید. برای اینکه ببینید نرخهای بازار چطور روی این حسابها اثر میگذارد، مقالهٔ نرخ بهره چیست را هم بخوانید.
سوالات متداول
NPV یعنی چه؟
NPV یا ارزش فعلی خالص یعنی جمعِ ارزشِ امروزیِ همهٔ پولهایی که از یک سرمایهگذاری در آینده میگیرید، منهای پولی که امروز میدهید. نشان میدهد آن سرمایهگذاری، به پولِ امروز، چقدر به ثروتتان اضافه یا از آن کم میکند.
NPV چطور حساب میشود؟
جریان نقدیِ هر سال را بر یک بهاضافهٔ نرخ تنزیل، به توانِ شمارهٔ همان سال، تقسیم میکنید. همهٔ این ارزشهای فعلی را جمع میزنید و سرمایهٔ اولیه را از حاصل کم میکنید. در اکسل هم تابع NPV همین کار را انجام میدهد.
فرق NPV و IRR چیست؟
NPV جواب را به تومان میدهد و میگوید چقدر به ثروت اضافه میشود. IRR جواب را به درصد میدهد و نرخی است که NPV را صفر میکند. وقتی باید بین دو گزینه یکی را انتخاب کرد و این دو اختلاف داشتند، معمولاً NPV معیارِ مطمئنتری است.
NPV منفی به چه معناست؟
یعنی آن سرمایهگذاری کمتر از نرخ تنزیلی که انتخاب کردهاید بازده میدهد. لزوماً یعنی اصلِ پول از بین نمیرود؛ یعنی اگر پول را در گزینهٔ جایگزین با همان خطر میگذاشتید، وضعتان بهتر بود.
نرخ تنزیل در محاسبه NPV را چطور انتخاب کنیم؟
نرخ تنزیل باید بازدهِ بهترین گزینهٔ جایگزین با خطرِ مشابه باشد. در ایران معمولاً سود سپرده یا بازده اوراق دولتی را پایه میگیرند و برای کارهای پرخطرتر چند درصد به آن اضافه میکنند. شرکتها اغلب میانگین موزون هزینه سرمایه را به کار میبرند.
فرمول NPV در اکسل چیست؟
شکلِ تابع NPV(rate, value1, value2, …) است. نرخ تنزیل و جریانهای نقدیِ سال اول به بعد را داخلِ تابع بگذارید و سرمایهٔ اولیه را بیرون از تابع با آن جمع کنید. برای تاریخهای نامنظم تابع XNPV مناسبتر است.
فرق NPV و PV چیست؟
PV یا ارزش فعلی فقط ارزشِ امروزیِ پولهای آینده است. NPV یک قدم جلوتر میرود و سرمایهٔ اولیه را هم از آن کم میکند. پس PV میگوید پولهای آینده امروز چقدر میارزند و NPV میگوید بعد از پرداختِ هزینه چقدر سود خالص میماند.
آیا میشود با NPV سهام را ارزشگذاری کرد؟
بله. روشِ جریان نقدی تنزیلشده یا DCF همان منطقِ NPV را برای سهام به کار میبرد: ارزشِ شرکت برابر ارزش فعلیِ جریانهای نقدی آزادِ آینده است. ولی نتیجه به پیشبینیها و نرخ تنزیل خیلی حساس است و باید با احتیاط تفسیر شود.