
بانک چیست و بانکداری چیست؟ تعریف، وظایف بانک و خلق پول به زبان ساده
فهرست مطالب۱۳ بخش
- بانک چیست؟ تعریف بانک به زبانِ ساده
- تعریف بانکداری چیست و چه فرقی با بانک دارد؟
- بانک چه وظایفی دارد؟ شش کاری که هر روز انجام میدهد
- بانک از کجا پول درمیآورد؟
- بانکها چطور پول خلق میکنند؟
- ذخیرهٔ قانونی: ترمزی که بانک مرکزی دستش است
- فرق بانک مرکزی و بانک تجاری چیست؟
- بانکداری چه انواعی دارد؟
- از نظرِ مشتری
- از نظرِ مالکیت و تخصص در ایران
- از نظرِ شیوهٔ کار
- بانکداری اسلامی در ایران یعنی چه؟
- ترازنامهٔ بانک: داراییِ بانک، پولِ شماست
- بانک در بازار پول چه جایگاهی دارد؟
- سپرده و تسهیلات: نکتههایی که به کارِ خودِ شما میآید
- سودِ سپرده را با تورم مقایسه کنید
- چکلیستِ پیش از سپردهگذاری یا گرفتنِ وام
- سه اشتباهِ رایج
- سوالات متداول
- جمعبندی
بانک جایی است که پولِ اضافیِ عدهای را به امانت میگیرد و آن را به عدهای دیگر که پول لازم دارند قرض میدهد. بانکداری چیست؟ یعنی همین کار، بهعلاوهٔ خدماتِ دیگرِ بانک: نگهداریِ پول، جابهجاییِ پول با کارت و انتقال، دادنِ وام و ضمانت. بانک از فاصلهٔ سودی که به سپردهگذار میدهد و سودی که از وامگیرنده میگیرد، درآمد دارد.
شاید بگویید: «من که فقط حقوقم را در بانک میگیرم و قسطم را میدهم؛ اینها به چه کارم میآید؟» به کار میآید. چون همان بانکی که قسطِ شما را میگیرد، با کارِ هر روزهاش روی قیمتِ نان، اجاره و دلار هم اثر میگذارد. بیایید قدمبهقدم ببینیم بانک دقیقاً چه میکند.
بانک چیست؟ تعریف بانک به زبانِ ساده
بانک یک بنگاهِ مالی است. یعنی شرکتی که کالایش «پول» است. بانک پول را از کسی که فعلاً لازمش ندارد میگیرد و به کسی که همین الان لازمش دارد میدهد. به همین دلیل به بانک «واسطهٔ مالی» هم میگویند.
یک مثالِ آشنا بزنیم. خانمی بازنشسته ۲۰۰ میلیون تومان پسانداز دارد و نمیخواهد آن را زیرِ فرش نگه دارد. در همان محله، جوانی میخواهد مغازهاش را راه بیندازد و ۲۰۰ میلیون کم دارد. این دو نفر همدیگر را نمیشناسند و به هم اعتماد هم ندارند. بانک وسطِ این دو مینشیند: از اولی سپرده میگیرد، به دومی وام میدهد و خطرِ پسندادنِ وام را خودش به گردن میگیرد.
پس تعریفِ بانک در یک جمله این است: بنگاهی که با پولِ مردم کار میکند، به سپردهگذار سود میدهد، از وامگیرنده سود میگیرد و از فاصلهٔ این دو زندگی میکند.
تعریف بانکداری چیست و چه فرقی با بانک دارد؟
بانک خودِ ساختمان و شرکت است. بانکداری کاری است که آن شرکت انجام میدهد. مثلِ فرقِ «نانوایی» و «نانوایی کردن». تعریفِ بانکداری یعنی مجموعهٔ کارهایی که بانک با پول انجام میدهد: گرفتنِ سپرده، دادنِ تسهیلات، جابهجاییِ پول، صدورِ ضمانتنامه، خرید و فروشِ ارز و نگهداریِ امانت.
در قانونِ ایران هم همین معنا آمده است. «قانونِ پولی و بانکیِ کشور» از سالِ ۱۳۵۱ و «قانونِ عملیاتِ بانکیِ بدونِ ربا» از سالِ ۱۳۶۲، چارچوبِ کارِ بانکها را مشخص کردهاند. بعد هم «قانونِ بانک مرکزی جمهوری اسلامی ایران» در سالِ ۱۴۰۲ تصویب و ابلاغ شد و ساختارِ تصمیمگیریِ بانک مرکزی را عوض کرد.
بانک چه وظایفی دارد؟ شش کاری که هر روز انجام میدهد
وقتی میپرسیم «بانک چیست و چه وظایفی دارد؟»، جواب در شش کارِ اصلی خلاصه میشود. بعضی را هر روز میبینیم و بعضی پشتِ پردهاند.
- گرفتنِ سپرده. پولِ مردم را در حسابِ جاری، پسانداز یا سپردهٔ مدتدار نگه میدارد. سپرده یعنی پولی که به بانک سپردهاید و هر وقت طبقِ قرارداد خواستید، پس میگیرید.
- دادنِ تسهیلات. تسهیلات همان وام است، با اسمِ رسمیتر. وامِ مسکن، وامِ خودرو، وامِ ازدواج و وامِ سرمایه در گردشِ کارخانهها از همین دستهاند.
- جابهجاییِ پول. کارتبهکارت، کارتخوانِ مغازه، چک، انتقالِ شبا و پرداختِ قبض. بدونِ این کار، باید با کیسهٔ اسکناس به بازار میرفتیم.
- ضمانت. وقتی پیمانکاری میخواهد کاری را برای یک اداره انجام دهد، بانک برایش ضمانتنامه صادر میکند. یعنی بانک میگوید: اگر این آقا کارش را درست انجام نداد، من خسارت را میدهم.
- خدماتِ ارزی و تجاری. گشایشِ اعتبارِ اسنادی برای واردکننده و خرید و فروشِ ارز، در چارچوبِ مقرراتِ بانک مرکزی.
- نگهداریِ امانت. صندوقِ امانات برای سند، طلا و جواهر. بعضی بانکها این خدمت را در شعبههای محدودی دارند.
از این شش کار، دو کارِ اول قلبِ بانکاند. بقیه خدمتاند و کارمزد دارند. پس اگر خواستید یک بانک را بشناسید، اول ببینید سپرده را از کجا جمع میکند و وام را به چه کسی میدهد.
بانک از کجا پول درمیآورد؟
جوابِ کوتاه: از فاصلهٔ دو نرخ. بانک به سپردهگذار سودِ کمتری میدهد و از وامگیرنده سودِ بیشتری میگیرد. به این فاصله «حاشیهٔ سود» یا «اسپرد» میگویند.
یک مثالِ ساده و فرضی را با هم حساب کنیم. عددها فقط مثالاند؛ نرخِ واقعیِ امروز را در مقالهٔ نرخ بهره و اثرش بر سپرده بانکی ببینید.
- شما ۱۰۰ میلیون تومان یکساله سپرده میگذارید و بانک سالی ۲۰٪ سود به شما میدهد؛ یعنی ۲۰ میلیون تومان.
- بانک بخشی از این پول را باید نزدِ بانک مرکزی بگذارد. فرض کنیم ۱۰ میلیون. ۹۰ میلیونِ باقیمانده را وام میدهد.
- وامگیرنده سالی ۲۴٪ سود میدهد؛ یعنی ۹۰ × ۲۴٪ = حدودِ ۲۱٫۶ میلیون تومان.
- بانک ۲۱٫۶ میلیون گرفته و ۲۰ میلیون داده. حدودِ ۱٫۶ میلیون میماند، پیش از هزینهٔ شعبه، حقوقِ کارمندان و وامهایی که پس داده نمیشوند.
میبینید که حاشیه آنقدر هم که مردم فکر میکنند پهن نیست. برای همین بانکها کارمزد هم میگیرند: کارمزدِ انتقال، صدورِ کارت، ضمانتنامه و پیامک. گاهی هم با پولِ سپردهها ساختمان و شرکت میخرند که خودش داستانِ دیگری دارد و پایینتر به آن میرسیم.
پس سودِ بانک از سه جا میآید: فاصلهٔ نرخِ سپرده و وام، کارمزدِ خدمات، و سرمایهگذاریهای خودِ بانک.
بانکها چطور پول خلق میکنند؟
این بخش برای خیلیها عجیب است. بیشترِ پولی که در اقتصاد میچرخد، اسکناسی نیست که بانک مرکزی چاپ کرده باشد. بخشِ بزرگش را بانکهای معمولی با وامدادن ساختهاند. به این کار «خلق پول» میگویند.
چطور؟ با همان مثالِ قبلی ادامه بدهیم:
- شما ۱۰۰ میلیون تومان در بانکِ «الف» میگذارید. در حسابِ شما ۱۰۰ میلیون نوشته شده است.
- بانکِ «الف» ۱۰ میلیون را کنار میگذارد و ۹۰ میلیون به آقای فروشنده وام میدهد.
- آقای فروشنده با آن ۹۰ میلیون از یک تولیدی جنس میخرد. صاحبِ تولیدی پول را در بانکِ «ب» میگذارد.
- بانکِ «ب» هم ۹ میلیون کنار میگذارد و ۸۱ میلیون وام میدهد. این زنجیره ادامه پیدا میکند.
حالا سؤال: در حسابها روی هم چقدر پول نوشته شده؟ شما ۱۰۰ میلیون دارید، صاحبِ تولیدی ۹۰ میلیون، نفرِ بعدی ۸۱ میلیون و همینطور تا آخر. در حالتِ نظری، این زنجیره از همان ۱۰۰ میلیونِ اول تا حدودِ یک میلیارد تومان سپرده میسازد. آیا یک میلیارد تومان اسکناس چاپ شد؟ نه. فقط ۱۰۰ میلیونِ شما واقعی بود و بقیه با وامدادن ساخته شد.
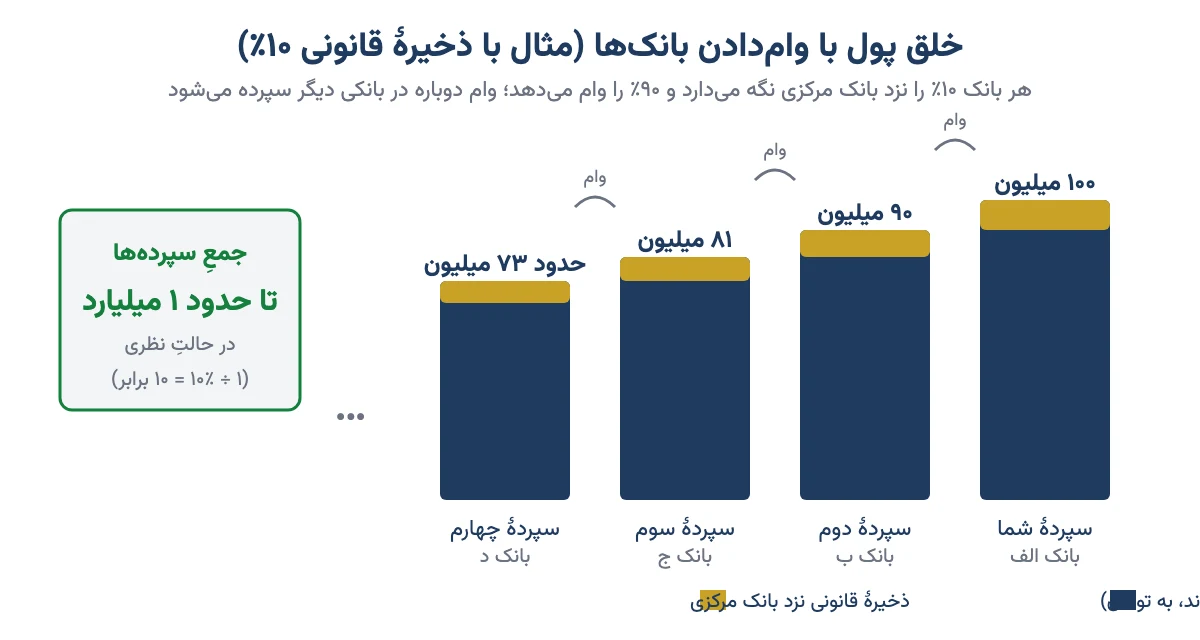
به این عدد «ضریبِ فزایندهٔ پول» میگویند. یعنی یک تومان پولِ پایه چند تومان سپرده در حسابها میسازد. در حالتِ ساده، این ضریب یک تقسیم بر نرخِ ذخیرهٔ قانونی است: با ۱۰٪ ذخیره، حداکثر ۱۰ برابر. در دنیای واقعی کمتر است، چون مردم بخشی از پول را نقد نگه میدارند و بانکها هم همهٔ پول را وام نمیدهند.
چرا این برای ما مهم است؟ چون وقتی بانکها بیحساب وام میدهند، پول در جامعه زیاد میشود، ولی جنس و کالا به همان اندازه زیاد نمیشود. نتیجه را همه با پوست و گوشت لمس کردهایم: تورم. مثلِ لیوانِ شیری که رویش آب بریزید؛ لیوان پرتر میشود، ولی شیرِ بیشتری ندارید. برای آشنایی بیشتر با اینکه خودِ پول چیست و از کجا آمده، مقالهٔ پول چیست و چطور کار میکند را بخوانید.
پس خلقِ پول کارِ بدی نیست؛ بدونِ آن اقتصاد نمیچرخد. مشکل وقتی است که از اندازه بیرون بزند.
ذخیرهٔ قانونی: ترمزی که بانک مرکزی دستش است
در مثالها گفتیم بانک ۱۰ میلیون را «کنار میگذارد». به این پول «ذخیرهٔ قانونی» یا «سپردهٔ قانونی» میگویند. یعنی درصدی از سپردههای مردم که بانک موظف است نزدِ بانک مرکزی نگه دارد و نمیتواند وامش بدهد.
این درصد دو کار میکند. اول، اگر روزی سپردهگذاران پولشان را خواستند، بخشی آماده باشد. دوم، دستِ بانک مرکزی ترمز و گاز میدهد. بانک مرکزی نرخ را بالا ببرد، بانکها پولِ کمتری برای وام دارند و رشدِ نقدینگی کند میشود. پایین بیاورد، برعکس.
در ایران این نرخ برای بانکهای مختلف یکسان نیست و بانک مرکزی آن را گاهبهگاه تغییر میدهد. در سالهای اخیر معمولاً بینِ حدودِ ۱۰ تا ۱۵ درصد بوده است. عددِ دقیقِ هر دوره را از اطلاعیههای بانک مرکزی ببینید. ابزارهای دیگرِ بانک مرکزی را در مقالهٔ سیاستهای مالی و پولی توضیح دادهایم.
فرق بانک مرکزی و بانک تجاری چیست؟
اسمِ هر دو «بانک» است، ولی کارشان خیلی فرق دارد. بانک تجاری با مردم و شرکتها کار میکند. بانک مرکزی با بانکها و دولت. شما نمیتوانید در بانک مرکزی حساب باز کنید و از آن وامِ مسکن بگیرید.
جدولِ زیر فرقهای اصلی را کنارِ هم گذاشته است:
| موضوع | بانک مرکزی | بانک تجاری |
|---|---|---|
| مشتری کیست؟ | بانکها و دولت | مردم و شرکتها |
| هدفِ اصلی | مهارِ تورم و سلامتِ نظامِ بانکی | سودآوری برای سهامداران |
| چاپِ اسکناس | فقط بانک مرکزی حقِ انتشارِ اسکناس و سکه را دارد | ندارد |
| نرخِ سود | چارچوب و سقف را تعیین میکند | در همان چارچوب سود میدهد و میگیرد |
| نظارت | ناظر و مجوزدهندهٔ بانکهاست | زیرِ نظارتِ بانک مرکزی است |
| ذخایرِ ارزی و طلا | نگهدار و مدیرِ ذخایرِ کشور | فقط برای کارِ خودش |
یک تشبیهِ ساده: اگر بانکهای تجاری نانواییهای محل باشند، بانک مرکزی همان جایی است که سهمیهٔ آرد را میدهد و بر کیفیتِ نان نظارت میکند. بانک مرکزیِ ایران در سالِ ۱۳۳۹ تأسیس شد. طبقِ قانونِ ۱۴۰۲، تصمیمهای اصلیِ پولی با «هیئت عالیِ بانک مرکزی» است که جای «شورای پول و اعتبار» را گرفت. سایتِ رسمیِ بانک مرکزی بخشنامهها و آمار را منتشر میکند.
پس بانک مرکزی «بانکِ بانکها»ست و شما با بانکِ تجاری سروکار دارید.
بانکداری چه انواعی دارد؟
تا اینجا دیدیم بانک چه میکند. ولی همهٔ بانکها یکجور کار نمیکنند. بانکداری را از چند زاویه دستهبندی میکنند.
از نظرِ مشتری
- بانکداریِ خُرد: کار با مردمِ عادی؛ حسابِ پسانداز، کارت، وامِ ازدواج و خودرو.
- بانکداریِ شرکتی: کار با شرکتها و کارخانهها؛ وامِ سرمایه در گردش، ضمانتنامه و اعتبارِ اسنادی.
- بانکداریِ سرمایهگذاری: کمک به شرکتها برای جمعکردنِ سرمایه از بازار، مثلاً با انتشارِ اوراق. در ایران بیشترِ این کار را شرکتهای تأمین سرمایه انجام میدهند.
- بانکداریِ اختصاصی: خدماتِ ویژه برای مشتریانِ پرسرمایه.
از نظرِ مالکیت و تخصص در ایران
جدولِ زیر انواعِ بانکها و موسسههای اعتباریِ ایران را نشان میدهد:
| نوع | ویژگی | نمونهٔ کار |
|---|---|---|
| بانک تجاریِ دولتی | دولت مالک است | خدماتِ عمومی به مردم و شرکتها |
| بانک تخصصیِ دولتی | برای یک بخشِ خاص ساخته شده | وامِ کشاورزی، مسکن، صنعت یا صادرات |
| بانک خصوصی | سهامدارانِ خصوصی؛ بسیاری در بورس نماد دارند | همان خدماتِ تجاری، با رقابتِ بیشتر |
| بانک قرضالحسنه | تمرکز بر وامِ قرضالحسنه | وامِ ازدواج و وامهای کمکارمزد |
| موسسهٔ اعتباریِ مجاز | مجوز از بانک مرکزی، ولی دامنهٔ کارِ محدودتر | سپرده و تسهیلات |
نکتهٔ مهم ستونِ آخر نیست؛ کلمهٔ «مجاز» است. چند سال پیش، موسسههایی بیمجوز با وعدهٔ سودِ بالاتر از بانکها پولِ مردم را جمع کردند و هزاران خانواده گرفتار شدند. پس پیش از سپردهگذاری، نامِ بانک یا موسسه را در فهرستِ مجازهای سایتِ بانک مرکزی ببینید.
از نظرِ شیوهٔ کار
- بانکداریِ سنتی: رفتن به شعبه، فرم پرکردن و صف.
- بانکداری الکترونیک: کار با کارت، اینترنتبانک، همراهبانک و خودپرداز. امروز بیشترِ کارهای روزمره همینجا انجام میشود.
- بانکداریِ دیجیتال و نئوبانک: بانکی که تقریباً شعبه ندارد و همهچیزش در گوشی است. پروژهٔ ریال دیجیتال هم قدمِ بعدیِ همین مسیر است.
پس نوعِ بانک را بشناسید تا بدانید از آن چه انتظاری داشته باشید.
بانکداری اسلامی در ایران یعنی چه؟
از سالِ ۱۳۶۲ بانکهای ایران بر پایهٔ «قانونِ عملیاتِ بانکیِ بدونِ ربا» کار میکنند. یعنی در قانون، بانک به شما «بهره» نمیدهد؛ «سود» میدهد. فرقش در قرارداد است: بانک وکیلِ شماست و پولتان را در کاری سرمایهگذاری میکند و بخشی از سودِ آن کار را به شما میدهد.
برای همین است که در قراردادِ سپردهٔ مدتدار، دو نوع سود میبینید:
- سودِ علیالحساب: سودی که بانک هر ماه یا هر دوره، از پیش و بهطورِ موقت به حسابتان میریزد.
- سودِ قطعی: سودِ واقعی که بعد از بستهشدنِ حسابهای سالِ بانک مشخص میشود. اگر بیشتر از علیالحساب باشد، تفاوتش را باید بدهد.
وامها هم در قالبِ «عقد» داده میشوند. عقد یعنی نوعِ قراردادِ شرعی. دو گروهِ اصلی دارند:
| گروه | عقد | به زبانِ ساده |
|---|---|---|
| مبادلهای (سودِ از پیش معلوم) | مرابحه و فروشِ اقساطی | بانک کالا را میخرد و قسطی، با سودِ معلوم، به شما میفروشد |
| مبادلهای | اجاره به شرطِ تملیک | مثلِ خانه یا ماشینی که اجاره میکنید و با آخرین قسط مالِ شما میشود |
| مبادلهای | سلف | بانک امروز پولِ کالای تولیدی را میدهد و بعداً کالا را تحویل میگیرد |
| مشارکتی (سود به نتیجهٔ کار بسته است) | مشارکتِ مدنی | بانک در یک پروژه شریک میشود و در سودِ آن سهم دارد |
| مشارکتی | مضاربه | بانک پول میدهد و تاجر کار میکند؛ سود را تقسیم میکنند |
| غیرانتفاعی | قرضالحسنه | وامِ بیسود، فقط با کارمزدِ کم |
منصفانه بگویم: بسیاری از کارشناسان میگویند در عمل، بیشترِ این قراردادها برای وامگیرنده با وامِ معمولی فرقِ چندانی ندارند و او یک قسطِ ثابت میدهد. طرفدارانش هم میگویند چارچوبِ قرارداد مهم است و جلوی ربا را میگیرد. هر دو طرف حرفِ قابلِ شنیدنی دارند. برای شما بهعنوانِ مشتری، مهم این است که نوعِ عقد و جدولِ اقساط را پیش از امضا بخوانید.
ترازنامهٔ بانک: داراییِ بانک، پولِ شماست
ترازنامه یعنی فهرستی که نشان میدهد یک شرکت چه دارد و چه بدهی دارد. ترازنامهٔ بانک یک نکتهٔ جالب دارد: سپردههای شما برای بانک «بدهی» است. چون بانک باید آن را روزی پس بدهد.
| طرفِ دارایی (آنچه بانک دارد) | طرفِ بدهی و سرمایه (آنچه بانک بدهکار است) |
|---|---|
| وامهایی که داده (مطالبات) | سپردههای مردم |
| ذخیرهٔ قانونی و پولِ نقد | بدهی به بانک مرکزی و بانکهای دیگر |
| اوراق و سرمایهگذاری در سهام | بدهیهای دیگر |
| ساختمان و داراییهای ثابت | سرمایهٔ سهامداران (حقوقِ صاحبانِ سهام) |
نکتهٔ مهم: سرمایهٔ خودِ سهامداران معمولاً بخشِ کوچکی از کل است. یعنی بانک بیشتر با پولِ سپردهگذاران کار میکند تا پولِ خودش. برای همین اگر وامها پس داده نشوند یا بانک پول را در ساختمان و زمینی بخوابانَد که فروشش آسان نیست، بانک «ناتراز» میشود. ناترازی یعنی دو طرفِ ترازنامه در عمل با هم نمیخوانند.
بانکِ ناتراز برای پرکردنِ کسریاش از بانک مرکزی قرض میگیرد؛ به این کار «اضافهبرداشت» میگویند. این قرض پولِ پایهٔ تازه میسازد و ضریبِ فزاینده آن را چند برابر میکند. در نتیجه نقدینگی بالا میرود و تورم هم دنبالش. این زنجیره یکی از دلیلهایی است که اقتصاددانها برای تورمِ بالای ایران میآورند. اگر با خواندنِ ترازنامه آشنا نیستید، مقالهٔ ترازنامه و اجزای آن نقطهٔ شروعِ خوبی است.
پس بانکِ سالم بانکی است که وامش را به آدمِ درست میدهد و پولِ سپردهها را در داراییهایی نمیخواباند که نقد نمیشوند.
بانک در بازار پول چه جایگاهی دارد؟
اقتصاد را معمولاً دو بازارِ اصلی میدانند. «بازار سرمایه» جایی است که پولِ بلندمدت جابهجا میشود؛ مثلِ بورس. «بازار پول» جایی است که پولِ کوتاهمدت جابهجا میشود و بانکها بازیگرِ اصلیِ آناند. بانکها حتی به همدیگر هم شبانه قرض میدهند؛ به نرخِ آن «نرخِ بینبانکی» میگویند. توضیحِ کاملش را در مقالهٔ بازار پول یعنی چه خواندهاید یا میتوانید بخوانید.
زنجیرهٔ سادهاش این است: نرخ بهره پایین بیاید، وام ارزانتر میشود. پولِ بیشتری دستِ مردم و شرکتها میآید. بخشی از آن به بورس، طلا، دلار و مسکن میرود و قیمتها را بالا میبرد. برعکسش هم درست است: سودِ بانکی بالا برود، عدهای ترجیح میدهند پولشان را در بانک بگذارند و فشارِ خرید در بازارها کم میشود.
پس اگر میخواهید بفهمید بورس یا طلا چرا بالا و پایین میرود، یک چشمتان به بانکها باشد.
سپرده و تسهیلات: نکتههایی که به کارِ خودِ شما میآید
تا اینجا دربارهٔ کارِ بانک حرف زدیم. حالا برگردیم سراغِ جیبِ خودمان.
سودِ سپرده را با تورم مقایسه کنید
اگر بانک سالی ۲۰٪ سود بدهد و تورم ۳۵٪ باشد، پولتان در عمل کم شده است. فرض کنیم با ۱۰۰ میلیون تومان میشد ۱۰۰ کیسه برنج خرید. سالِ بعد ۱۲۰ میلیون دارید، ولی هر کیسه ۱٫۳۵ میلیون شده. یعنی فقط حدودِ ۸۹ کیسه میخرید. آیا پولتان بیشتر شد؟ عددش بله، ولی قدرتِ خریدش نه. به این فاصله «سودِ واقعی» میگویند که اینجا منفی است. سودِ سپردهتان را با ماشینحساب سود بانکی حساب کنید و با نرخِ تورمِ همان سال کنارِ هم بگذارید.
بانک برای پولی که زود لازمش دارید جای مناسبی است. برای حفظِ ارزشِ پول در بلندمدت، معمولاً گزینههای دیگری هم هست؛ مقالهٔ پولم را کجا سرمایهگذاری کنم؛ طلا، دلار یا سپرده بانکی؟ اینها را مقایسه کرده است. اگر سودی شبیهِ سپرده ولی با نقدشوندگیِ بیشتر میخواهید، صندوقهای درآمد ثابت را هم بشناسید. تصمیمِ نهایی با خودتان است.
چکلیستِ پیش از سپردهگذاری یا گرفتنِ وام
- بانک یا موسسه در فهرستِ مجازهای بانک مرکزی هست؟
- سودِ پیشنهادی خیلی بالاتر از بقیهٔ بانکهاست؟ اگر بله، دلیلش را بپرسید؛ سودِ زیادی بالا معمولاً یعنی خطرِ زیادی بالا.
- سودِ علیالحساب است یا قطعی؟ اگر زودتر از موعد پول را برداشتید، چقدر از سودتان کم میشود؟
- برای وام، نوعِ عقد، نرخِ سود، تعدادِ اقساط و جمعِ کلِ چیزی که پس میدهید را بپرسید، نه فقط مبلغِ قسط.
- آیا بانک میخواهد بخشی از وام را بهعنوانِ «سپردهٔ مسدود» نگه دارد؟ این کار هزینهٔ واقعیِ وام را بالا میبرد.
- همهٔ قراردادها و رسیدها را نگه دارید و پیامکهای بانک را پاک نکنید.
سه اشتباهِ رایج
- فقط به قسط نگاه کردن. قسطِ کم با مدتِ طولانی ممکن است در جمع خیلی گرانتر تمام شود.
- اعتماد به سودِ عجیب. موسسههای بیمجوزِ سالهای گذشته دقیقاً با همین وعده آمدند.
- اشتباه در صفرها. پیامکها و کارتخوانها معمولاً ریالیاند. اگر پیامک نوشت «۵۰٬۰۰۰٬۰۰۰ ریال»، یعنی ۵ میلیون تومان. برای جلوگیری از این اشتباه، مقالهٔ ریال یا تومان را ببینید.
پس دفعهٔ بعد که پشتِ باجهٔ بانک نشستید، این چند سؤال را از متصدی بپرسید. حقِ شماست که جوابِ روشن بگیرید.
سوالات متداول
بانک چیست و چه وظایفی دارد؟
بانک بنگاهی مالی است که پولِ اضافیِ مردم را بهصورتِ سپرده میگیرد و به کسانی که پول لازم دارند وام میدهد. وظایفِ اصلیاش گرفتنِ سپرده، دادنِ تسهیلات، جابهجاییِ پول، صدورِ ضمانتنامه، خدماتِ ارزی و نگهداریِ امانت است.
بانکداری چیست و چه انواعی دارد؟
بانکداری یعنی مجموعهٔ کارهایی که بانک با پول انجام میدهد. از نظرِ مشتری به خُرد، شرکتی، سرمایهگذاری و اختصاصی تقسیم میشود و از نظرِ شیوهٔ کار به سنتی، الکترونیک و دیجیتال. در ایران بانکداری بر پایهٔ قانونِ عملیاتِ بانکیِ بدونِ ربا است.
بانکها چطور پول خلق میکنند؟
بانک بخشی از سپرده را نزدِ بانک مرکزی نگه میدارد و بقیه را وام میدهد. وام دوباره در بانکِ دیگری سپرده میشود و باز وام داده میشود. این زنجیره از یک پولِ اولیه چند برابر سپرده در حسابها میسازد، بیآنکه اسکناسِ تازهای چاپ شود.
فرق بانک مرکزی و بانک تجاری چیست؟
بانک تجاری با مردم و شرکتها کار میکند و دنبالِ سود است. بانک مرکزی بانکِ بانکها و دولت است، اسکناس منتشر میکند، بر بانکها نظارت دارد، ذخایرِ ارزی را نگه میدارد و هدفش مهارِ تورم و سلامتِ نظامِ بانکی است.
ذخیره قانونی بانک چیست؟
ذخیرهٔ قانونی درصدی از سپردههای مردم است که بانک باید نزدِ بانک مرکزی نگه دارد و نمیتواند وام بدهد. بانک مرکزی با بالا و پایین بردنِ این درصد، توانِ وامدهیِ بانکها و رشدِ نقدینگی را کنترل میکند.
سود علیالحساب و سود قطعی چه فرقی دارند؟
سودِ علیالحساب مبلغی است که بانک هر دوره از پیش و موقت به حسابِ سپردهگذار میریزد. سودِ قطعی بعد از بستهشدنِ حسابهای سالانهٔ بانک معلوم میشود و اگر بیشتر از علیالحساب باشد، بانک باید تفاوتش را بپردازد.
بانک از کجا سود میکند؟
بیشترِ سودِ بانک از فاصلهٔ نرخِ سودی است که از وامگیرنده میگیرد و نرخی که به سپردهگذار میدهد. کارمزدِ خدماتی مثلِ انتقال، کارت و ضمانتنامه، و سودِ سرمایهگذاریهای خودِ بانک در سهام، اوراق و املاک، منبعهای دیگرِ درآمدِ آن هستند.
ناترازی بانکها یعنی چه و چه ربطی به تورم دارد؟
ناترازی یعنی بانک نمیتواند تعهدش به سپردهگذاران را با داراییهایش پوشش دهد، معمولاً بهخاطرِ وامهای برنگشته یا داراییهای کمنقد. چنین بانکی از بانک مرکزی قرض میگیرد، پولِ پایه زیاد میشود و با ضریبِ فزاینده، نقدینگی و تورم بالا میرود.
جمعبندی
بانک واسطهای است بینِ کسی که پول دارد و کسی که پول لازم دارد. بانکداری همهٔ کارهایی است که این واسطه انجام میدهد: سپرده، وام، انتقالِ پول و ضمانت. بانکها با وامدادن پول خلق میکنند و بانک مرکزی با ذخیرهٔ قانونی و نرخ سود، ترمز و گازِ این کار را در دست دارد.
پس دفعهٔ بعد که خبرِ «ناترازیِ بانکها» یا «افزایشِ سپردهٔ قانونی» را شنیدید، میدانید یعنی چه و چه اثری بر قیمتِ چیزهایی دارد که هر روز میخرید. و پیش از هر سپرده یا وام، آن چکلیست را یک بار مرور کنید.