
بورس یا دلار؟ کدام برای حفظ ارزش پول بهتر است
فهرست مطالب۱۴ بخش
- بورس یا دلار؟ جوابِ کوتاه برای کسی که عجله دارد
- دلار در عمل با پول شما چه میکند؟
- بورس چه فرقی با دلار دارد؟
- مقایسهٔ بورس و دلار در یک جدول
- گذشته چه میگوید؟ ۱۵ سال بورس، دلار، طلا، ملک و بانک
- با رشد دلار کدام سهمها بالا میروند؟
- سهام دلاری جایگزین دلار است؟
- نگهداری دلار چه ریسکی دارد؟
- ریسکهای بورس را هم بیپرده بگوییم
- دلار بخریم یا سهام؟ مثالِ ۱۰۰ میلیون تومان
- کدام برای شما مناسبتر است؟ چکلیستِ پنجدقیقهای
- اشتباههای رایج در انتخابِ بورس یا دلار
- سوالات متداول
- جمعبندی: بورس یا دلار؟
خیلیها از من میپرسند: بورس یا دلار، پساندازم را کجا بگذارم که آب نرود؟ جوابِ کوتاه من این است: دلار بیشتر «نگه میدارد»، بورس بیشتر «رشد میدهد». دلار پولی است که فقط با تورم بالا میرود و درآمدی نمیسازد. سهم یعنی شریکِ یک کارخانه شدن؛ در بلندمدت معمولاً جلوتر بوده، ولی تکانهایش تندتر است.
پس سؤالِ درست «کدام بهتر است؟» نیست. سؤالِ درست این است: پول را کِی لازم دارید و دلِ تحملِ چه افتی را دارید؟ در این نوشته با هم حساب میکنیم که هر کدام کجا به کار میآید و کجا ضرر میدهد.
بورس یا دلار؟ جوابِ کوتاه برای کسی که عجله دارد
اگر فقط یک پاراگراف حوصله دارید، این را بخوانید:
- پولی که تا یک سالِ دیگر لازمش دارید (اجاره، جهیزیه، قسطِ خانه) جایش بورس نیست. بورس ممکن است درست همان روزی که پول را میخواهید پایین باشد.
- پولی که سه تا پنج سال یا بیشتر کاری با آن ندارید در بورس شانسِ بیشتری برای جلو زدن از تورم دارد، به شرطی که درست انتخاب کنید یا از صندوق کمک بگیرید.
- دلار بیمهٔ خوبی در برابرِ سقوطِ ریال است، ولی سود نمیدهد و گاهی بعد از یک خبرِ خوب تند پایین میآید.
- بیشترِ آدمهای معمولی با ترکیبی از هر دو، بهعلاوهٔ کمی طلا و سپرده، خواب راحتتری دارند.
پس بهجای «یا»، بیشتر به «چقدر از هر کدام» فکر کنید. ادامهٔ متن میگوید این «چقدر» را چطور پیدا کنید.
دلار در عمل با پول شما چه میکند؟
وقتی دلار میخرید، در واقع پولتان را از ریال به پولِ یک کشورِ دیگر عوض میکنید. ریال در ایران سالهاست با تورمِ بالا آب میرود. دلار هم آب میرود، ولی خیلی آهستهتر. فرقِ این دو سرعت، همان چیزی است که قیمتِ دلار را در بلندمدت بالا میبرد.
یک تشبیه ساده: لیوانی شیر را در نظر بگیرید که هر سال کمی آب قاطیش میکنند. ریال لیوانی است که سالی ۳۰ یا ۴۰ درصد آب میخورد. دلار لیوانی است که سالی چند درصد آب میخورد. اگر شیرتان را در لیوانِ دوم بریزید، کمتر رقیق میشود؛ ولی هیچوقت پُرتر نمیشود. برای همین است که من همیشه میگویم دلار هم بیارزش میشود، فقط آهستهتر.
برای همین دلار بیشتر ابزارِ «حفظِ ارزش» است تا «رشدِ ثروت». ده سال دلار نگه دارید، تقریباً همان قدرتِ خرید را دارید، نه بیشتر. اگر میخواهید بدانید قیمتِ دلار چرا بالا و پایین میشود، مقالهٔ عواملِ مؤثر بر نوسانِ قیمتِ دلار را ببینید. قیمتِ امروز را هم همیشه در صفحهٔ قیمت دلار امروز میتوانید ببینید.
یک نکتهٔ مهم دیگر: در ایران «یک دلار» نداریم، چند نرخ داریم. دلارِ آزاد، دلارِ مرکزِ مبادله و نرخهای دیگر با هم فرق دارند. فرقِ این نرخها را در قیمت دلار و تنوعِ نرخِ ارز در ایران توضیح دادهام. وقتی دربارهٔ سرمایهگذاری دلار حرف میزنیم، منظور معمولاً دلارِ بازارِ آزاد است.
بورس چه فرقی با دلار دارد؟
سهم یعنی یک تکهٔ کوچک از یک شرکت. وقتی سهامِ یک کارخانهٔ لبنیات را میخرید، صاحبِ بخشی از دستگاهها، زمین، انبار و فروشِ آن کارخانه میشوید. اگر بورس و طرزِ کارش برایتان تازه است، اول آن مقاله را بخوانید.
حالا تورم چه اثری روی این کارخانه دارد؟ قیمتِ شیر و ماست بالا میرود، پس فروشِ تومانیِ کارخانه هم بالا میرود. ارزشِ زمین و دستگاههایش هم با تورم بالا میرود. یعنی سهمِ یک شرکتِ سالم، خودش جنسی است که با گرانی گران میشود.
تفاوتِ بزرگِ دوم این است که شرکت کار میکند. هر سال سود میسازد و بخشی از آن را به صاحبانِ سهم میدهد. دلار در کشو یا در حساب هیچ کاری نمیکند. فرقش مثلِ فرقِ یک مغازهٔ اجارهداده با پولی است که زیرِ فرش گذاشتهاید.
ولی این مغازه صاحبکار هم دارد. اگر مدیرش بد باشد، اگر دولت قیمتِ محصولش را ثابت نگه دارد، یا اگر کلِ بازار بترسد، سهم میتواند ماهها پایین بماند. پس بورس رشدِ بیشتری میدهد، چون ریسکِ بیشتری هم دارد.
مقایسهٔ بورس و دلار در یک جدول
این جدول همهٔ حرفهای بالا را کنارِ هم میگذارد تا با یک نگاه ببینید هر کدام کجا قویتر است:
| ویژگی | دلار | بورس (سهام یا صندوقِ سهامی) |
|---|---|---|
| هدفِ اصلی | حفظِ ارزشِ پول در برابرِ سقوطِ ریال | رشدِ ثروت و جلو زدن از تورم |
| درآمدِ جاری | ندارد | سودِ نقدیِ سالانه (در بیشترِ شرکتها) |
| بازدهِ بلندمدت در گذشته | کموبیش همپای تورم | معمولاً بیشتر از تورم، با فراز و نشیبِ زیاد |
| نوسانِ کوتاهمدت | با خبرهای سیاسی تند بالا و پایین میرود | زیاد؛ ریزشِ ۳۰ تا ۵۰ درصدی هم دیده شده |
| نقدشوندگی | در روزهای عادی بالا؛ در روزهای پرالتهاب سختتر | معمولاً یک تا دو روزه؛ ولی صفِ فروش یا بسته بودنِ بازار ممکن است |
| دانشِ لازم | کم | متوسط تا زیاد (با صندوق کمتر) |
| هزینهٔ خرید و فروش | اختلافِ نرخِ خرید و فروشِ صرافی | کارمزدِ کارگزاری و مالیاتِ فروش، روی هم کمی بیش از یک درصد |
| خطرِ نگهداری | دزدی، اسکناسِ تقلبی، فروشندهٔ غیرمجاز | تقریباً ندارد؛ سهم به نامِ شما ثبت است |
| حداقلِ پول برای شروع | یک اسکناس | چند صد هزار تومان |
اگر جدول را خلاصه کنم: دلار ساده و آرامشبخش است، ولی تنبل است. بورس زحمت و دلوجرأت میخواهد، ولی پول را به کار میگیرد. پس انتخاب بیشتر به خودِ شما برمیگردد تا به بازار.
گذشته چه میگوید؟ ۱۵ سال بورس، دلار، طلا، ملک و بانک
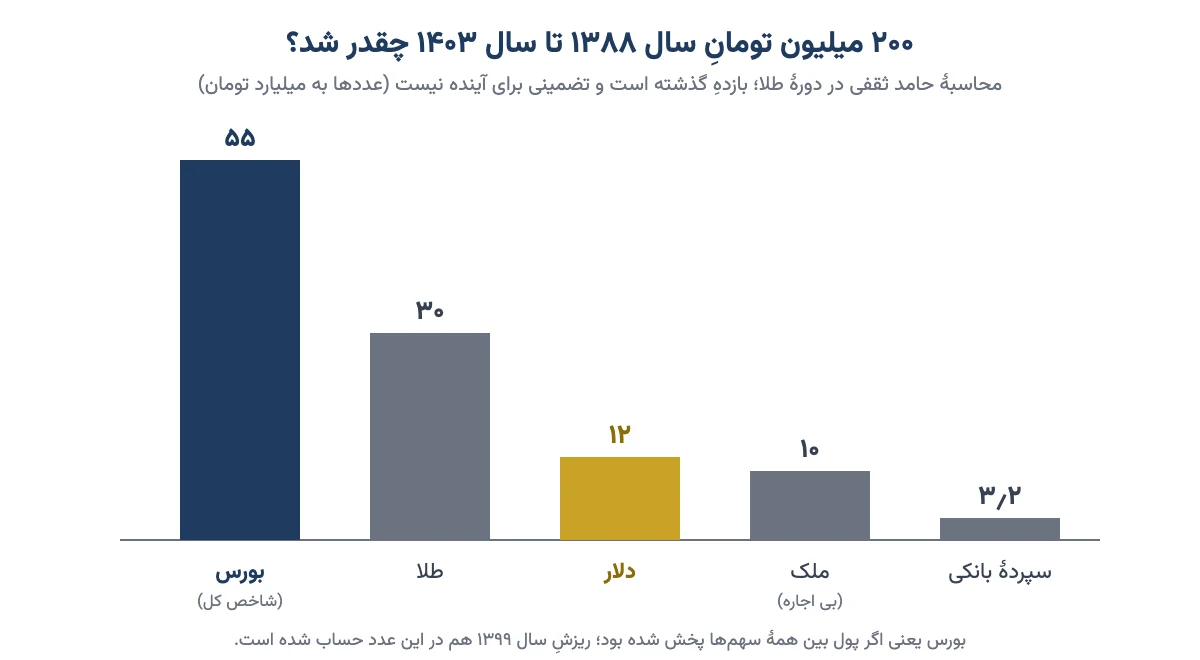
من در دورهام یک حسابِ ساده کردهام. فرض کنیم کسی در سال ۱۳۸۸ دویست میلیون تومان داشت و آن را در یکی از پنج جا گذاشت و تا ۱۴۰۳ دست نزد. نتیجه این شد:
| جای پول | ارزش در ۱۴۰۳ | چند برابر شد؟ |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سودِ مرکب) | حدودِ ۳٫۲ میلیارد تومان | حدودِ ۱۶ برابر |
| ملک در تهران (بیحسابِ اجاره) | حدودِ ۱۰ میلیارد تومان | حدودِ ۵۰ برابر |
| دلار | حدودِ ۱۲ میلیارد تومان | حدودِ ۶۰ برابر |
| طلا | حدودِ ۳۰ میلیارد تومان | حدودِ ۱۵۰ برابر |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | حدودِ ۲۷۵ برابر |
در این ۱۵ سال بورس تقریباً چهار و نیم برابرِ دلار نتیجه داد. ملک هم اگر اجارههایش را حساب کنیم به حدودِ ۱۹٫۵ میلیارد میرسد، باز بیشتر از دلار. دلار فقط از بانک جلو بود.
ولی سه نکته را فراموش نکنید. اول اینکه «شاخص کل» یعنی اگر پول را بین همهٔ سهمها پخش کرده بودید؛ کسی که فقط چند سهمِ بد خریده بود، شاید خیلی کمتر سود کرد. دوم اینکه در همین ۱۵ سال، شاخص در مرداد ۱۳۹۹ به حدودِ ۲ میلیون واحد رسید و بعد در چند ماه نزدیکِ نیمی از ارزشش را از دست داد. سوم اینکه گذشته تضمینِ آینده نیست. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسه را با جزئیاتِ کامل، از جمله اجارهٔ ملک، قدمبهقدم نشان دادهام.
یک نمونهٔ تازهتر هم داریم. طبق گزارشهای رسانههای اقتصادی، در شش ماههٔ نخستِ ۱۴۰۵ شاخص کل بورس حدودِ ۹۳ درصد بالا رفت و دلارِ آزاد حدودِ ۴۸ درصد. ولی همین بورس، بهخاطرِ جنگ، از ۹ اسفند ۱۴۰۴ حدودِ ۸۰ روز بسته بود و تا ۲۹ اردیبهشت ۱۴۰۵ کسی نمیتوانست سهمش را بفروشد. در آن ۸۰ روز، دلاریها پولشان دمِ دستشان بود و سهامدارها نه. پس سود بیشتر بود، ولی گیر افتادن هم بود.
پس گذشته میگوید بورس در بلندمدت جلوتر بوده؛ ولی فقط برای کسی که توانسته صبر کند و در بدترین روزها نفروشد.
با رشد دلار کدام سهمها بالا میروند؟
بعضی شرکتها جنسشان را به خارج میفروشند و دلار میگیرند، ولی بیشترِ خرجشان (حقوق، برق، گاز، حمل) به تومان است. به سهمِ این شرکتها سهام دلاری یا صادراتی میگویند. گروههای اصلیشان اینهاست:
- فولاد و فلزات، مثلِ شرکتهای فولادی و مس.
- پتروشیمیها که اوره، متانول و پلیمر صادر میکنند.
- معدنیها، مثلِ سنگآهن و کنسانتره.
- پالایشیها که فرآوردههای نفتی را با نرخِ جهانی میفروشند.
زنجیرهاش ساده است: دلار گران میشود، پس همان فروشِ دلاری تومانِ بیشتری میشود. خرجها به این سرعت بالا نمیروند، پس سود بیشتر میشود. سودِ بیشتر یعنی سهمِ گرانتر.
بیایید با یک مثالِ فرضی حساب کنیم. شرکتی سالی ۱۰ میلیون دلار صادرات دارد و ۶۰۰ میلیارد تومان خرجِ تومانی.
- با دلارِ فرضیِ ۱۰۰ هزار تومانی، فروشش ۱٬۰۰۰ میلیارد تومان است. سودش: ۱٬۰۰۰ منهای ۶۰۰ یعنی ۴۰۰ میلیارد.
- دلار ۵۰ درصد گران میشود و به ۱۵۰ هزار تومان میرسد. فروش میشود ۱٬۵۰۰ میلیارد.
- خرجها در همین مدت فرضاً ۲۰ درصد بالا میرود و به ۷۲۰ میلیارد میرسد.
- سودِ تازه: ۱٬۵۰۰ منهای ۷۲۰ یعنی ۷۸۰ میلیارد. یعنی دلار ۵۰ درصد بالا رفت و سود نزدیکِ ۹۵ درصد.
این همان چیزی است که سهام دلاری را جذاب میکند: اثرِ دلار را چند برابر میکند. ولی همین چاقو دو لبه دارد. اگر دلار ۲۰ درصد ارزان شود، سودِ این شرکت خیلی بیشتر از ۲۰ درصد پایین میآید.
در طرفِ دیگر، شرکتهایی که موادِ اولیهشان وارداتی است و قیمتِ فروششان را دولت کنترل میکند، مثلِ خودروسازها، با گرانیِ دلار معمولاً اذیت میشوند. پس «بورس با دلار بالا میرود» فقط نیمی از حقیقت است.
سهام دلاری جایگزین دلار است؟
جوابِ کوتاه: نه کامل. سهام دلاری با دلار همجهت است، ولی خودِ دلار نیست. چند دلیل دارد:
- نرخِ تسعیر با دلارِ آزاد فرق دارد. نرخِ تسعیر یعنی نرخی که شرکت درآمدِ دلاریاش را با آن به تومان تبدیل میکند. صادرکنندهها معمولاً ارزشان را با نرخی پایینتر از دلارِ آزاد میفروشند. پس اگر دلارِ آزاد ۳۰ درصد بالا برود، شاید درآمدِ شرکت خیلی کمتر بالا برود.
- ریسکِ تحریم. تحریمِ تازه میتواند فروش را سخت کند، تخفیفِ بیشتری به خریدارِ خارجی تحمیل کند یا برگشتِ پول را کُند کند.
- قیمتِ جهانی. اگر قیمتِ جهانیِ فولاد یا اوره بیفتد، دلارِ گران هم شاید جبرانش نکند.
- تصمیمهای دولتی. قیمتِ گاز و برقِ کارخانه، عوارضِ صادرات یا سقفِ قیمتِ فروش در داخل یکشبه عوض میشود.
- خطرِ خودِ شرکت. در بهارِ ۱۴۰۵ چند نمادِ بزرگِ صادراتی، بهخاطرِ خسارتِ جنگ، حتی بعد از بازگشاییِ بورس تا مدتی بسته ماندند. دلارِ کسی اینطور قفل نشد.
پس سهام دلاری را «دلارِ سودده» ندانید. یک سرمایهگذاریِ بورسی است که با دلار همسوتر است. اگر هدفتان فقط پوششِ ریسکِ ریال است، ترکیبِ کمی دلار یا طلا با سهام معمولاً منطقیتر از گذاشتنِ همهچیز روی چند سهمِ صادراتی است.
نگهداری دلار چه ریسکی دارد؟
خیلیها دلار را «بیخطر» میدانند. اینطور نیست. ریسکهایش فقط از جنسِ دیگری است:
- ریزشِ ناگهانی بعد از خبرِ خوب. قیمتِ دلار در ایران زیاد به خبرهای سیاسی حساس است. مثلاً کسی که مهرِ ۱۳۹۷ دلارِ حدودِ ۱۸ هزار تومانی خرید، چند ماه بعد دید دلارش حدودِ ۱۱ هزار تومان میارزد؛ یعنی حدودِ ۴۰ درصد کمتر. گاهی یکی دو سال طول کشیده تا فقط به قیمتِ خرید برگردد.
- بیدرآمد بودن. دلار سود نمیدهد. در سالهایی که دلار آرام است، پولتان عملاً از تورم عقب میماند.
- اختلافِ نرخِ خرید و فروش. صرافی دلار را گرانتر میفروشد و ارزانتر میخرد. در روزهای پرالتهاب این فاصله بیشتر هم میشود.
- خطرِ نگهداری. اسکناس در خانه ممکن است دزدیده شود، بسوزد یا گم شود. اسکناسِ تقلبی هم هست.
- خطرِ خرید از جای غیرمجاز. دلالِ کنارِ خیابان نه فاکتور میدهد، نه تضمین. خرید و فروشِ رسمی فقط از صرافیهای مجاز است و قاعدهها و سقفهایش بارها عوض شده؛ پیش از خرید، قاعدهٔ روز را از خودِ صرافی بپرسید.
- خریدِ هیجانی در اوج. بیشترِ ضررِ دلاریها از این است که وقتی همه در صفِ صرافیاند، میخرند.
پس دلار هم ریسک دارد. فقط ریسکش کمتر به چشم میآید، چون صورتحسابِ ماهانه ندارد.
ریسکهای بورس را هم بیپرده بگوییم
منصفانه نیست فقط از ریسکِ دلار بگوییم. بورس هم این خطرها را دارد:
- ریزشِ سنگین. بازار ممکن است در چند ماه ۳۰ تا ۵۰ درصد پایین بیاید و سالها طول بکشد تا برگردد.
- صفِ فروش و دامنهٔ نوسان. سهم در روز فقط تا سقفِ مشخصی پایین میآید. در روزهای ترس، فروشنده زیاد است و خریدار نیست؛ ممکن است چند روز نتوانید بفروشید.
- بسته شدنِ بازار یا نماد. تجربهٔ اسفند ۱۴۰۴ تا اردیبهشت ۱۴۰۵ نشان داد که بازار ممکن است ماهها بسته بماند.
- انتخابِ بد. شاخص بالا میرود، ولی سهمِ شما شاید نه.
- رفتارِ خودمان. بیشترِ ضررها از خریدِ هیجانی در اوج و فروشِ ترسخورده در کف است.
برای کسی که وقت یا دانشِ انتخابِ سهم ندارد، صندوقهای سرمایهگذاری راهِ سادهتری است. صندوقِ سهامی یا شاخصی پول را بین دهها سهم پخش میکند و مدیرِ حرفهای دارد. ریسکِ بازار سرِ جایش است، ولی ریسکِ «سهمِ بد خریدن» خیلی کم میشود.
دلار بخریم یا سهام؟ مثالِ ۱۰۰ میلیون تومان
بیایید با یک مثال حساب کنیم. خانمی ۱۰۰ میلیون تومان پسانداز دارد. ۳۰ میلیونش را شش ماهِ دیگر برای جهیزیهٔ دخترش لازم دارد. بقیه را تا پنج سال کاری ندارد. این فقط مثال است، نه توصیهٔ خرید:
| بخشِ پول | مبلغ | کی لازم است؟ | جای مناسب |
|---|---|---|---|
| پولِ جهیزیه | ۳۰ میلیون تومان | شش ماهِ دیگر | سپرده یا صندوقِ درآمد ثابت |
| بیمه در برابرِ سقوطِ ریال | ۲۰ میلیون تومان | نامعلوم | دلار یا طلا |
| پولِ رشد | ۵۰ میلیون تومان | پنج سال یا بیشتر | صندوقِ سهامی یا سبدی از چند سهم |
حالا فرض کنید سالِ بعد بورس ۳۰ درصد بریزد. ۵۰ میلیونِ بورسی شاید ۳۵ میلیون شود. ناراحتکننده است، ولی جهیزیه سرِ جایش است و مجبور نیستید سهم را در کف بفروشید. اگر دلار تند بالا برود، آن ۲۰ میلیون جبران میکند. این همان کاری است که سبدِ سرمایهگذاری میکند: هیچوقت بهترین نتیجه را نمیدهد، ولی تقریباً هیچوقت هم شما را زمین نمیزند.
پس درصدها را از روی زمانِ نیاز به پول بچینید، نه از روی خبرِ امروز.
کدام برای شما مناسبتر است؟ چکلیستِ پنجدقیقهای
به این پرسشها صادقانه جواب بدهید:
- این پول را کمتر از یک سال دیگر لازم دارم؟ اگر بله، نه بورس، نه دلارِ هیجانی؛ سپرده یا درآمد ثابت.
- اگر سرمایهام ۳۰ درصد پایین بیاید، شب خوابم میبرد؟ اگر نه، سهمِ بورس را کم نگه دارید.
- وقت و حوصلهٔ یاد گرفتنِ سهمشناسی را دارم؟ اگر نه، صندوق بهجای سهمِ تکی.
- الان دارم از سرِ ترس یا هیجان تصمیم میگیرم؟ اگر صفِ صرافیها خبرِ اول است، یک هفته صبر کنید.
- همهٔ پولم در یک جاست؟ اگر بله، این بزرگترین ریسکِ شماست، چه دلار باشد، چه بورس.
اشتباههای رایج در انتخابِ بورس یا دلار
- مقایسه با بازدهِ چند ماهِ اخیر. هر بازاری که این چند ماه بالا رفته، جذابتر به نظر میرسد. معمولاً همان موقع گرانتر هم هست.
- دلار را «سرمایهگذاری» دانستن. دلار بیشتر سپر است تا موتور. از سپر انتظارِ سود نداشته باشید.
- یکجا خریدن. چه دلار، چه سهم، خریدِ پلهپله در چند ماه، خطرِ خرید در اوج را کم میکند.
- فروختنِ بورس در ترس برای خریدِ دلار در اوج. این بدترین ترکیب است: ارزان فروختن و گران خریدن.
- فراموش کردنِ تورم. سودِ اسمی مهم نیست؛ مهم این است که پولتان چند گرم طلا یا چند ماه اجاره میارزد. دربارهٔ تورم و محاسبهٔ آن جداگانه نوشتهام.
سوالات متداول
بورس بهتر است یا دلار؟
بستگی به زمان و روحیهٔ شما دارد. در بلندمدت بورس معمولاً بیشتر از دلار و تورم رشد کرده، ولی نوسانش تندتر است. دلار ارزشِ پول را در برابرِ ریال حفظ میکند، اما سود نمیدهد. برای بیشترِ افراد ترکیبی از هر دو منطقیتر است.
با رشد دلار کدام سهمها بالا میروند؟
معمولاً سهامِ صادراتی یا دلاری؛ یعنی فولادیها، پتروشیمیها، معدنیها و پالایشیها. این شرکتها درآمدِ دلاری و خرجِ تومانی دارند، پس با گرانیِ دلار سودشان بالا میرود. البته نرخِ تسعیر، تحریم و قیمتِ جهانی هم در نتیجه اثر دارند.
نگهداری دلار چه ریسکی دارد؟
دلار ممکن است بعد از یک خبرِ سیاسیِ خوب تند ارزان شود و سالها طول بکشد تا برگردد. سود هم نمیدهد. اختلافِ نرخِ خرید و فروشِ صرافی، دزدی، اسکناسِ تقلبی و خرید از فروشندهٔ غیرمجاز هم از خطرهای دیگرِ آن است.
سهام دلاری جایگزین دلار است؟
نه کامل. سهام دلاری با دلار همجهت است، ولی نرخِ تسعیرِ شرکت معمولاً پایینتر از دلارِ آزاد است و تحریم، قیمتِ جهانی، تصمیمهای دولتی و مشکلاتِ خودِ شرکت هم روی آن اثر میگذارد. آن را یک سرمایهگذاریِ بورسی بدانید، نه دلارِ سودده.
اگر پول را یک سال دیگر لازم داشته باشیم، دلار بخریم یا سهام؟
برای پولی که کمتر از یک سال دیگر لازم است، هیچکدام انتخابِ خوبی نیست. هم بورس و هم دلار ممکن است درست همان روز پایین باشند. سپردهٔ بانکی یا صندوقِ درآمد ثابت برای این پول مطمئنتر است.
آیا دلار همیشه گران میشود؟
در بلندمدت، تا وقتی تورمِ ایران خیلی بیشتر از تورمِ آمریکاست، دلار به تومان معمولاً بالا رفته است. ولی در کوتاهمدت بارها افتِ ۲۰ تا ۴۰ درصدی داشته، مثلاً بعد از مهرِ ۱۳۹۷. پس همیشه نه، و خرید در اوج میتواند تا مدتها ضرر بدهد.
برای کسی که بورس بلد نیست، راهِ سادهتر چیست؟
صندوقهای سرمایهگذاریِ سهامی یا شاخصی. پول را بین دهها سهم پخش میکنند و مدیرِ حرفهای دارند. مثلِ یک سهم در کارگزاری خرید و فروش میشوند. ریسکِ ریزشِ بازار سرِ جایش است، ولی خطرِ انتخابِ سهمِ بد خیلی کمتر میشود.
جمعبندی: بورس یا دلار؟
دلار سپر است و بورس موتور. دلار ارزشِ پول را در برابرِ سقوطِ ریال نگه میدارد، ولی خودش چیزی نمیسازد. بورس پول را به کار میگیرد و در بلندمدت معمولاً جلوتر بوده، ولی وسطِ راه تکانهای سختی دارد و ممکن است مدتی پولتان گیر بیفتد.
پس دفعهٔ بعد که کسی پرسید «بورس یا دلار؟»، اول این سه سؤال را از خودتان بپرسید: پول را کِی لازم دارم؟ چقدر افت را تحمل میکنم؟ چقدر وقتِ یاد گرفتن دارم؟ جوابِ اینها درصدِ هر کدام را مشخص میکند. روندِ بازار را هم میتوانید در صفحهٔ شاخص کل بورس امروز دنبال کنید. تصمیمِ نهایی با خودتان.