
ریسک چیست؟ انواع ریسک سرمایهگذاری و فرمول محاسبه با مثال

فهرست مطالب۱۲ بخش
- ریسک چیست؟ تعریف ریسک به زبان ساده
- رابطهٔ ریسک و بازده چیست؟
- انواع ریسک: ریسک سیستماتیک و غیرسیستماتیک
- انواع ریسک سرمایهگذاری با مثال از بازار ایران
- فرمول محاسبه ریسک: انحراف معیار و واریانس
- معیارهای دیگر سنجش ریسک
- ریسکپذیری: چقدر ریسک برای شما مناسب است؟
- مدیریت ریسک: راههای کاهش ریسک سرمایهگذاری
- اشتباههای رایج در فهم ریسک
- چکلیست ریسک پیش از هر سرمایهگذاری
- سوالات متداول
- جمعبندی
ریسک چیست؟ ریسک یعنی اینکه نتیجهٔ سرمایهگذاری از قبل معلوم نیست. شما امیدِ یک سود را دارید، ولی ممکن است کمتر بگیرید، ضرر کنید یا حتی بیشتر سود کنید. هرچه این فاصله بزرگتر و نامعلومتر باشد، ریسک بیشتر است. برای اندازهگیریاش هم یک فرمولِ ساده هست به اسمِ انحراف معیار.
اگر بگویم هوای امروز ۶۲ درجهٔ فارنهایت است، احتمالاً نمیدانید باید ژاکت بپوشید یا نه. ولی «۱۷ درجهٔ سانتیگراد» را فوراً میفهمید. بیشترِ ما بازده را مثلِ سانتیگراد میفهمیم و ریسک را مثلِ فارنهایت. بیایید با هم ریسک را هم به زبانِ سانتیگراد ترجمه کنیم: اول معنایش، بعد انواعش، بعد حسابش با یک مثالِ ساده.
ریسک چیست؟ تعریف ریسک به زبان ساده
خیلیها میپرسند: «این ریسک که همه از آن حرف میزنند، یعنی ضرر؟» نه، دقیقاً نه. ریسک (Risk) یعنی نامعلوم بودنِ نتیجه.
فرض کنید پولی را جایی میگذارید و در دل میگویید: «فکر میکنم امسال ۳۰٪ سود بدهد.» ریسک همان فاصلهای است که ممکن است بینِ این عدد و نتیجهٔ واقعی بیفتد. این فاصله ممکن است به ضررِ شما باشد، یعنی سودِ کمتر یا ضرر. ممکن است هم به نفعِ شما باشد، یعنی سودِ بیشتر.
برای همین اهلِ بازار واژهٔ «ریسک» را ترجمه نمیکنند. ریسک دو رو دارد و نمیشود فقط روی خوبش را خرید. کسی که سودِ بیشتر میخواهد، باید بالا و پایینِ بیشتر را هم تحمل کند.
تفاوت ریسک و خطر
خیلیها ریسک را با «خطر» یکی میگیرند. ولی این دو فرقِ اساسی دارند. خطر فقط یک روی بد دارد. یا آسیب میبینید، یا هیچ اتفاقی نمیافتد.
شیر را در نظر بگیرید. شیر خطرناک است: یا شما را میخورد یا نمیخورد. در هیچ حالتی چیزی گیرتان نمیآید. بازی با دمِ شیر کارِ عاقلانهای نیست.
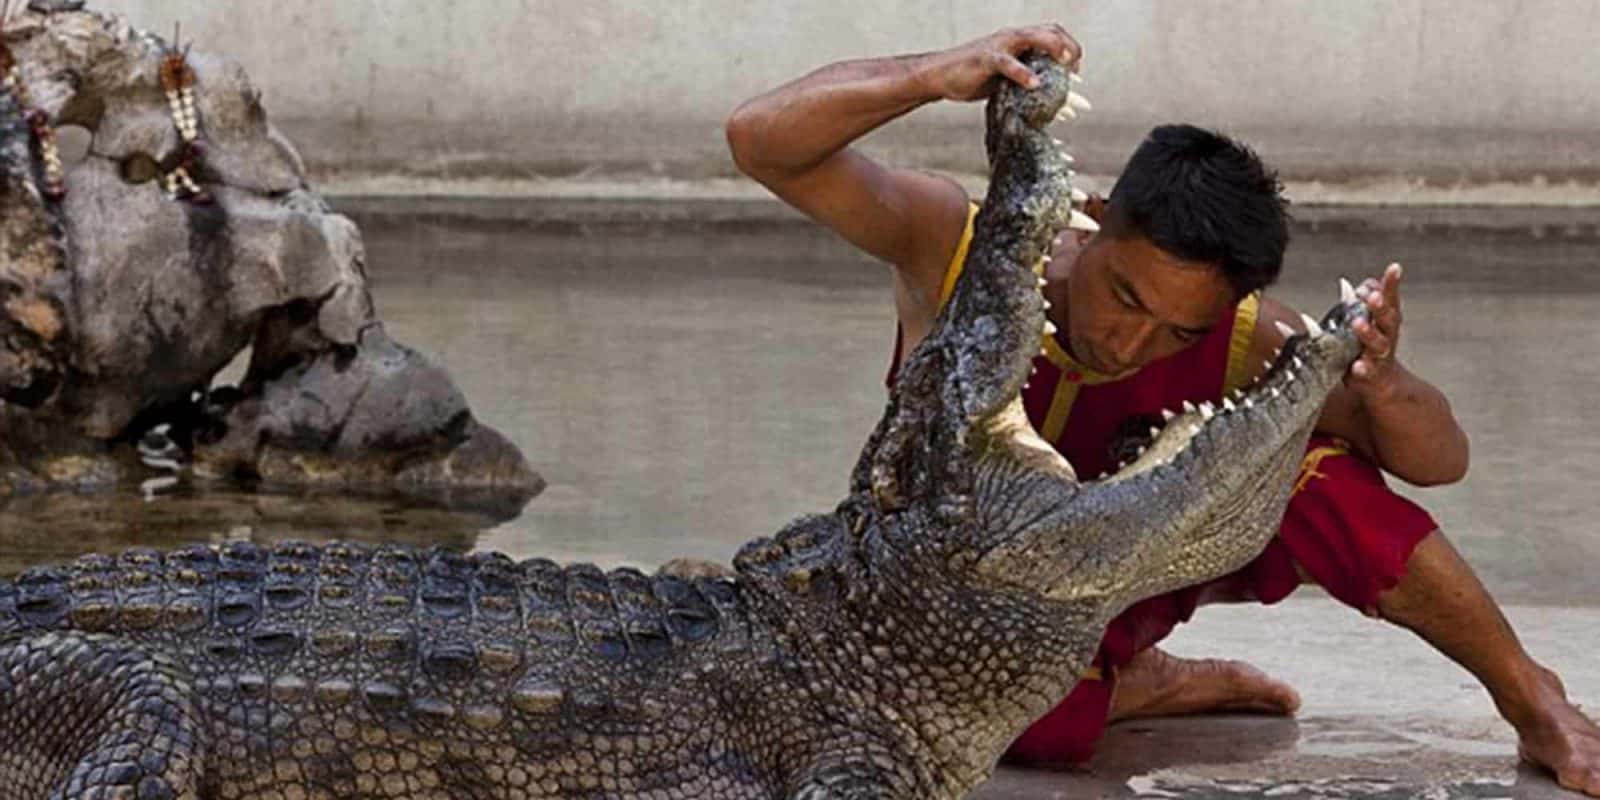
حالا فرض کنید همان شیر در قفس خوابیده و یک تکه الماس کنارِ دستش افتاده است. رفتن به قفس برای برداشتنِ الماس دیگر فقط خطر نیست؛ ریسک است. یا آسیب میبینید یا پولدار میشوید. هنرِ سرمایهگذاری همین است: ریسکی را بپذیرید که پاداشش ارزشش را دارد، و خطرِ بیپاداش را نپذیرید.
تعریف رسمی ریسک در سرمایهگذاری
اگر بخواهیم رسمی بگوییم، ریسکِ سرمایهگذاری یعنی «احتمالِ فاصلهافتادن بینِ بازدهِ واقعی و بازدهی که انتظارش را داشتید». بازده یعنی سودی که پولتان در یک دوره میدهد، به درصد.
مثلاً با امیدِ ۲۰٪ سود وارد کاری میشوید. یک سال ۱۸٪ میگیرید و سالِ بعد ۲۲٪. به اندازهٔ همین بالا و پایین، یعنی دو درصد اینطرف و آنطرف، ریسک کردهاید. کم است، ولی هست.
یک اصطلاحِ دیگر هم زیاد میشنوید: بازدهِ مورد انتظار. یعنی سودی که بهطورِ میانگین انتظارش را دارید. فرض کنید سهمی نصفِ وقتها ۴۰٪ سود بدهد و نصفِ وقتها ۱۰٪ ضرر. میانگینش میشود ۱۵٪. ولی تقریباً هیچ سالی دقیقاً ۱۵٪ نمیدهد. همین پخش بودنِ نتیجهها دورِ میانگین، چیزی است که میخواهیم با عدد اندازه بگیریم.
پس ریسک یعنی پخش بودنِ نتیجهها، نه لزوماً ضرر. حالا ببینیم این پخش بودن با سود چه رابطهای دارد.
رابطهٔ ریسک و بازده چیست؟
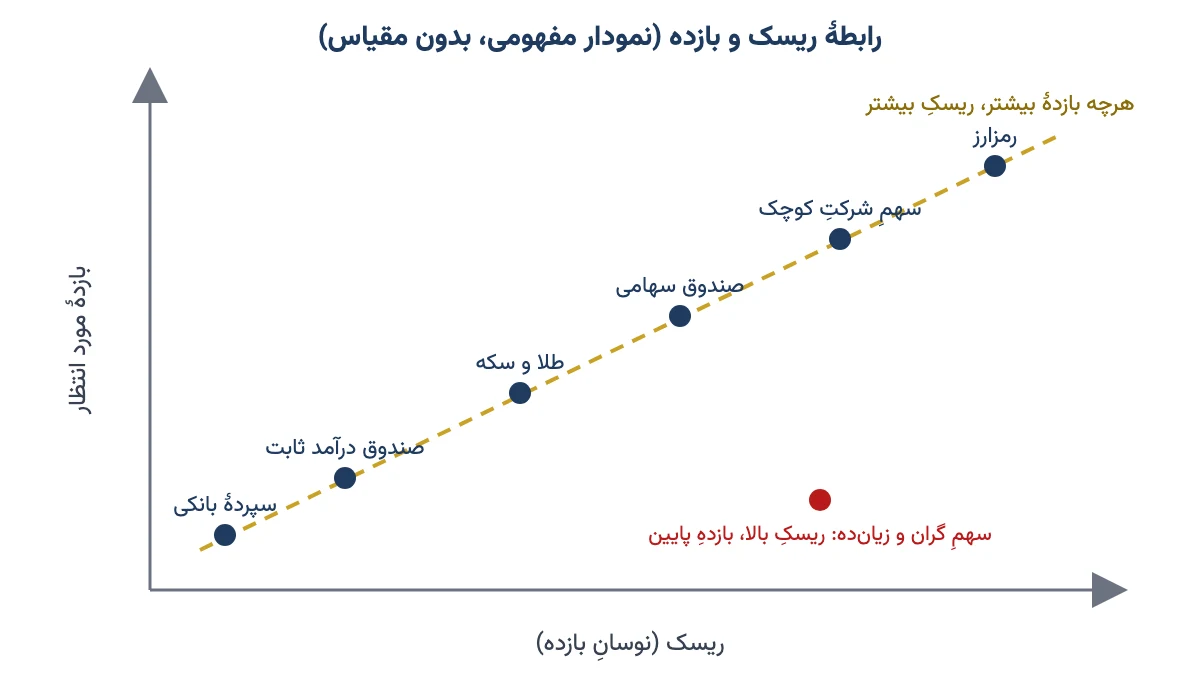
جوابِ کوتاه: ریسک و بازده دو کفهٔ یک ترازو هستند. در درازمدت، بازار به کسی که بالا و پایینِ بیشتری را تحمل میکند، بهطورِ متوسط سودِ بیشتری میدهد. به این سودِ اضافه «صرفِ ریسک» میگویند؛ یعنی دستمزدِ تحملِ نگرانی.
منطقش ساده است. اگر سهام بهطورِ متوسط بیشتر از سپردهٔ بانکی سود نمیداد، چه کسی حاضر بود آن همه نوسان را تحمل کند؟ هیچکس.
یک مثالِ آشنا: ۱۰۰ میلیون تومان و چهار پیشنهاد
فرض کنید ۱۰۰ میلیون تومان پولِ اضافه دارید و این چهار پیشنهاد جلویتان است (عددها فقط مثالاند، نه نرخِ امروز):
- سپردهٔ بانکی با سودِ ۲۰٪.
- صندوق با درآمد ثابت با سودِ حدودِ ۲۳٪.
- صندوقِ سهامی با سودِ مورد انتظارِ ۴۰٪.
- قرضدادن به یک کاسب با ماهی ۳٫۴٪ سود، که با حسابِ سود روی سود، در سال حدودِ ۵۰٪ میشود.
خیلیها با دیدنِ این فهرست میگویند: «چرا بروم بورس؟ پولم را میدهم به آن کاسب، ماهی ۳٫۴٪ بیدردسر میگیرم.» ولی چیزی که در این فهرست دیده نمیشود، ریسک است.
سودِ سپرده تقریباً قطعی است؛ کسی انتظار ندارد سرِ سال ۱۶٪ یا ۲۴٪ بگیرد. صندوقِ درآمد ثابت کمی بیشتر میدهد و کمی ریسکِ بیشتر دارد. صندوقِ سهامی شاید ۴۰٪ بدهد، شاید هم ۱۵٪ ضرر کند. و قرضِ پرسود، بیشترین ریسکِ پنهان را دارد. شاید طرف پول را پس ندهد، شاید ورشکست شود، و هیچ مرجعی هم پشتِ شما نیست.
بیشترِ طرحهای پانزی هم دقیقاً با همین طعمه آدم را جذب میکنند: «سودِ بالا و بینوسان». هر وقت این دو را با هم شنیدید، دستتان را روی جیبتان بگذارید.
۱۵ سال، پنج بازار: سودِ بیشتر، دستاندازِ بیشتر
من یک بار حساب کردم اگر کسی سالِ ۱۳۸۸ دویست میلیون تومان در هر بازار گذاشته بود، تا ۱۴۰۳ چه میشد. جدولِ زیر نتیجهٔ همان محاسبه است. اینها بازدهِ گذشتهاند، نه پیشبینیِ آینده.
| بازار | ۲۰۰ میلیون شد حدودِ | چند برابر | ریسک و دستاندازِ راه |
|---|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سود روی سود) | ۳٫۲ میلیارد تومان | ۱۶ | نوسان تقریباً صفر، ولی بیشترین عقبماندگی از تورم |
| ملک (میانگینِ متریِ تهران) | ۱۰ میلیارد؛ با اجارهها حدودِ ۱۹٫۵ میلیارد | ۵۰ تا حدودِ ۱۰۰ | خالی ماندن، تعمیر، مستأجرِ بدحساب و فروشِ دیر |
| دلار | ۱۲ میلیارد تومان | ۶۰ | جهشها و افتهای تند با خبرها |
| طلا | ۳۰ میلیارد تومان | ۱۵۰ | نوسانِ متوسط و حبابِ گاهبهگاه |
| بورس (شاخص کل) | ۵۵ میلیارد تومان | ۲۷۵ | بیشترین نوسان؛ از جمله ریزشِ بزرگِ ۱۳۹۹ |
جدول همان ترازو را نشان میدهد. بانک کمترین ریسکِ نوسان را داشت و کمترین بازده را. بورس بیشترین بازده را داد، ولی کسی که سالِ ۹۹ وسطِ ریزش ترسید و فروخت، اصلاً به آن عدد نرسید. تازه این عددِ شاخص کل است؛ یعنی انگار پول بینِ همهٔ سهمها پخش شده باشد. یکی با سهمهای بهتر بیشتر سود کرده، یکی با سهمهای بد خیلی کمتر.
من این مقایسه را با جزئیاتِ ملک و اجاره در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام. نکتهاش برای این مقاله یک جمله است: هیچ بازاری سودِ بالا را بی دستانداز نداده است.
یک نکتهٔ مهم هم هست: ریسکِ بالا شرطِ لازم سودِ بالاست، نه ضمانتِ آن. سهمِ گران و زیانده هم پرنوسان است و هم سودِ مورد انتظارِ کمی دارد. پس دنبالِ بیشترین ریسک نباشید؛ دنبالِ بیشترین سود به ازای هر واحد ریسک باشید.
انواع ریسک: ریسک سیستماتیک و غیرسیستماتیک
ریسکها را در دو گروهِ بزرگ میگذارند. معیارِ تقسیم یک پرسش است: آیا با پخشکردنِ پول کم میشود یا نه؟ این تقسیمبندی پایهٔ نظریهٔ پرتفوی مدرن است. پرتفوی یعنی همان سبدِ داراییهای شما.
ریسک سیستماتیک (ریسک بازار)
ریسکِ سیستماتیک مثلِ بارانی است که روی کلِ محله میبارد. فرقی نمیکند زیرِ کدام درخت ایستاده باشید؛ همه خیس میشوند. این ریسک کلِ بازار را تکان میدهد و با خریدِ سهمهای بیشتر از بین نمیرود، چون همهٔ آن سهمها با هم تکان میخورند.
مهمترین منبعهایش در ایران اینهاست:
- تورم و زیاد شدنِ پول در جامعه.
- تغییرِ نرخِ سودِ بانکی و سودِ اوراقِ دولتی.
- جهشِ نرخِ ارز و تصمیمهای ارزی.
- اتفاقهای سیاسی، تحریم و تنش در منطقه.
- تصمیمهای بزرگِ دولت، مثلِ قیمتگذاریِ دستوری یا تغییرِ قیمتِ خوراکِ کارخانهها.
برای اندازهگیریِ این ریسک در یک سهم، عددی به اسمِ ضریب بتا هست که پایینتر سراغش میرویم.
ریسک غیرسیستماتیک (ریسک خاص)
ریسکِ غیرسیستماتیک مثلِ آتشسوزیِ یک مغازه است. به همان مغازه آسیب میزند، نه به کلِ بازار. مدیریتِ ضعیف، خرابیِ کارخانه، ازدسترفتنِ یک مشتریِ بزرگ، بدهیِ سنگین یا شکایت از این جنساند.
خبرِ خوب این است که این ریسک با تنوعبخشی خیلی کم میشود. تنوعبخشی یعنی همان حرفِ قدیمیها: همهٔ تخممرغها را در یک سبد نگذارید. اگر یکی از ده سهمِ شما آسیب ببیند، نُه سهمِ دیگر جبرانش میکنند.
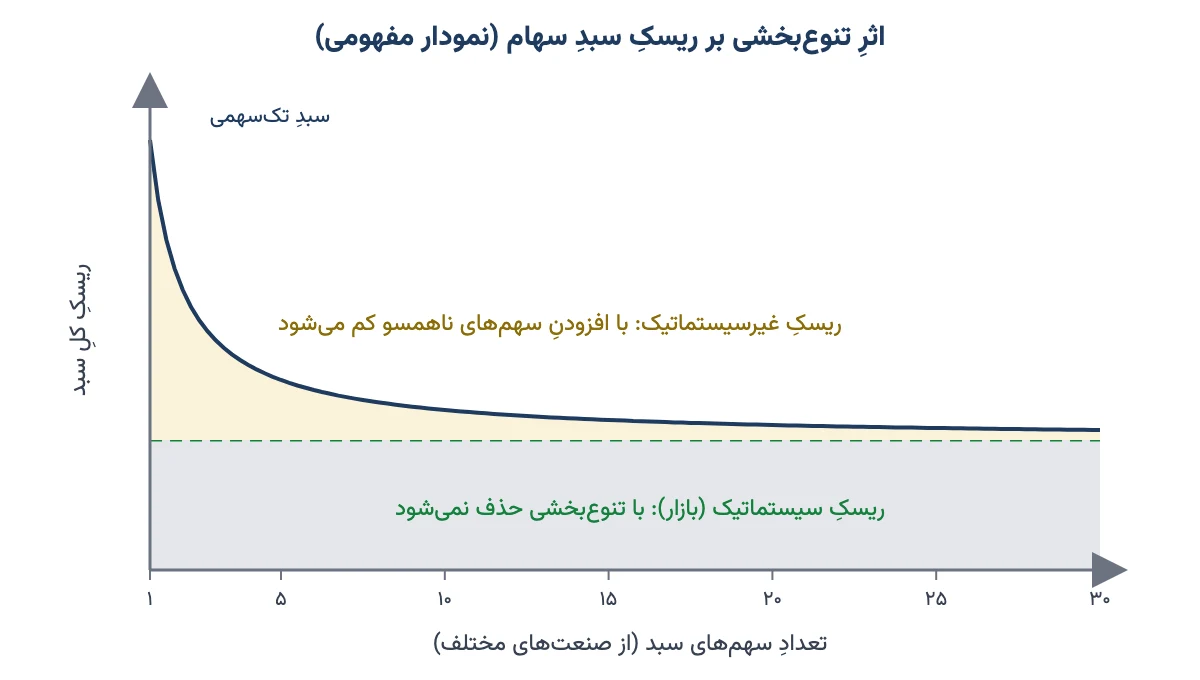
پژوهشهای قدیمی نشان دادهاند که با حدودِ ۱۰ تا ۲۰ سهم از صنعتهای مختلف، بیشترِ این ریسک از بین میرود. بعد از آن، سهمِ بیستم و سیام اثرِ کمی دارد.
تجربهٔ من در بورسِ تهران یک نکته به این اضافه میکند. اینجا سهمها در روزهای هیجانی خیلی با هم بالا و پایین میروند؛ یعنی سهمِ ریسکِ بازار بزرگ است. برای همین پخشکردنِ پول فقط بینِ سهمها کافی نیست. باید بینِ کلاسهای دارایی هم پخش شود: سهام، درآمدِ ثابت، طلا و پولِ نقد.
پس ریسکِ مغازه را با چند مغازه داشتن کم کنید، و ریسکِ باران را با چتر، یعنی با پخشکردنِ پول بینِ بازارهای مختلف.
انواع ریسک سرمایهگذاری با مثال از بازار ایران
زیرِ این دو چترِ بزرگ، ریسکها اسمهای جزئیتری دارند. جدولِ زیر مهمترینشان را با یک مثالِ آشنا و راهِ کنترلش کنارِ هم گذاشته است.
| نوع ریسک | گروه | یعنی چه؟ | مثال در ایران | راهِ کنترل |
|---|---|---|---|---|
| ریسک بازار | سیستماتیک | افتِ کلیِ قیمتها در یک بازار | ریزشِ همزمانِ بیشترِ سهمها با افتِ شاخص کل | پخشکردنِ پول بینِ بازارها، صبرِ بلندمدت |
| ریسک تورم (قدرتِ خرید) | سیستماتیک | سودِ شما از گرانی عقب بماند | سپردهای که سودش کمتر از تورم است | داراییهای واقعی: سهام، طلا، ملک |
| ریسک نرخ ارز | سیستماتیک | تغییرِ نرخِ ارز سود یا ارزشِ دارایی را عوض کند | اثرِ نوسانِ قیمت دلار بر سودِ صادرکنندهها و واردکنندهها | ترکیبِ داراییهای ریالی و وابسته به ارز |
| ریسک نرخ بهره | سیستماتیک | بالا رفتنِ نرخِ سود، قیمتِ اوراق و سهام را پایین بیاورد | افتِ قیمتِ اوراقِ با سودِ ثابت وقتی نرخِ سودِ بازار بالا میرود | اوراقِ کوتاهمدت، صندوقِ درآمد ثابت |
| ریسک سیاسی و قانونگذاری | سیستماتیک | تصمیمِ حکومتی قاعدهٔ بازی را عوض کند | قیمتگذاریِ دستوری، تغییرِ عوارض یا قیمتِ خوراک | نگذاشتنِ همهٔ پول در یک صنعتِ حساس |
| ریسک نقدشوندگی | هر دو | نتوانید بهموقع و با قیمتِ منصفانه بفروشید | صفِ فروشِ چندروزه؛ خانهای که ماهها مشتری ندارد | داراییهای پرمعامله، بخشی نقد |
| ریسک تجاری (کسبوکار) | غیرسیستماتیک | فروش و سودِ شرکت افت کند | رقیبِ تازه یا ازدسترفتنِ بازارِ صادراتی | تحلیلِ بنیادی، تنوعبخشی |
| ریسک مالی (بدهی) | غیرسیستماتیک | بدهیِ سنگین سود را بخورد | شرکتی که سودِ وامهایش بیشترِ سودِ کارش را میبلعد | نگاه به بدهیهای شرکت |
| ریسک اعتباری (نکول) | غیرسیستماتیک | طرفِ مقابل به قولش عمل نکند | ناشرِ اوراقِ شرکتی که سود یا اصلِ پول را دیر بپردازد | اوراقِ دولتی یا ضمانتشده |
| ریسک مدیریت | غیرسیستماتیک | تصمیمِ غلطِ مدیران ارزش را از بین ببرد | سرمایهگذاریِ بیحساب در طرحِ ناموفق | دنبالکردنِ گزارشها و مجمعها |
| ریسک تمرکز | غیرسیستماتیک | بیشترِ پول در یک دارایی باشد | همهٔ سرمایه در یک سهم یا یک صنعت | سقف برای سهمِ هر دارایی |
| ریسک طرفِ مقابل و کلاهبرداری | غیرسیستماتیک | واسطه یا طرحِ سرمایهگذاری قابلِ اعتماد نباشد | طرحهای بیمجوز با سودِ تضمینیِ بالا | فقط نهادهای دارای مجوز |
اسمها زیادند، ولی برای یک خانوادهٔ معمولی چهار تا از همه مهمترند. بیایید آن چهار تا را با مثالِ زندگی باز کنیم.
ریسک تورم: لیوانِ شیری که آب قاطیاش شد
یک لیوان شیر را در نظر بگیرید. حالا نصفش را در لیوانِ دیگری بریزید و روی هر دو آب اضافه کنید. حالا دو لیوان شیر دارید. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. فقط آب قاطیاش شده.
پولِ ما هم همینطور است. وقتی پولِ بیشتری چاپ میشود، تعدادِ اسکناسها زیاد میشود، ولی هر اسکناس آبکیتر میشود. حقوقها بالا میرود، ولی با آن کمتر میشود خرید.
یک عدد این را خوب نشان میدهد. من حساب کردم که حداقلِ حقوق در سالِ ۱۳۸۸ به اندازهٔ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید. در ۱۴۰۳ به کمتر از ۲ گرم رسیده بود. حقوق به تومان چند ده برابر شد، ولی به طلا بیش از هفت برابر کوچک شد.
این یعنی پولی که «بیریسک» گوشهای مانده، خودش ریسک دارد: ریسکِ آب رفتن. پس در اقتصادِ تورمی، هیچ کاری نکردن هم یک تصمیمِ پرریسک است.
ریسک نقدشوندگی: خانهای که مشتری ندارد
نقدشوندگی یعنی چقدر سریع و بیضرر میتوانید دارایی را به پول تبدیل کنید. سهم، طلا، دلار و صندوق را معمولاً همان روز یا فردا میشود فروخت.
ملک فرق دارد. در بعضی سالها شاید از هر ده خانهای که برای فروش است، فقط یکی مشتری داشته باشد. اگر فوری پول لازم داشته باشید، مجبورید ارزانتر بدهید. مثلِ کسی که چکِ درشتی در دست دارد، ولی بانکها تعطیلاند و نان میخواهد: پولدار است، ولی پولِ نقد ندارد.
در بورس هم این ریسک هست: صفِ فروشِ چندروزه، وقتی همه میخواهند بفروشند و خریداری نیست.
ریسک طرف مقابل: وقتی کسی به شما بدهکار است
داراییها دو جورند. بعضی خودشان ارزش دارند و کسی در برابرشان بدهکار نیست، مثلِ طلا و نقره. بعضی دیگر به قولِ یک نفرِ دیگر وابستهاند: پول، سپرده، اوراق، سهم و صندوق. در اینها یک نفر باید به تعهدش عمل کند؛ بانک، شرکت، دولت یا مدیرِ صندوق.
این قول هرچه محکمتر باشد، ریسکِ طرفِ مقابل کمتر است. قولِ یک نهادِ دارای مجوز و زیرِ نظارت با قولِ یک آشنا که ماهی ۵٪ سود وعده داده، از زمین تا آسمان فرق دارد.
ریسک حباب: گران خریدن، حتی وقتی قیمت بالا میرود
حباب یعنی آن مقداری که بالاتر از ارزشِ واقعیِ یک دارایی میپردازید. فرض کنید با پولتان، از راهِ یک صندوقِ طلا که حبابِ زیادی دارد، معادلِ ۱۲۰ گرم طلا میخرید. بعد از مدتی قیمتِ همهچیز دو برابر میشود، ولی حبابِ صندوق خالی شده است.
به تومان سود کردهاید، چون پولتان زیاد شده. ولی موقعِ فروش، شاید فقط معادلِ ۱۰۰ گرم طلا دستتان را بگیرد. یعنی ۲۰ گرم در راه آب رفته است. این ریسک را در سکه، صندوق و حتی سهم هم داریم. حسابش را در مقالهٔ حباب قیمت توضیح دادهام.
پس پیش از خریدِ هر چیزی که حباب دارد، بپرسید: «چقدر بالاتر از ارزشِ واقعیاش میخرم؟»
انواع ریسک در زندگی
ریسک فقط مالِ بازار نیست. عوضکردنِ شغل، راه انداختنِ کسبوکار، ازدواج و حتی انتخابِ رشتهٔ دانشگاه هم ریسکاند. نتیجهشان از قبل معلوم نیست و هر دو رو را دارند.
ریسکهای زندگی را معمولاً چهار دسته میکنند: سلامت، شغل و درآمد، مال، و مسائلِ حقوقی. راهِ کنترلشان هم شبیهِ بازار است. بیمه همان چترِ باران است و داشتنِ چند مهارت همان تنوعبخشی.
فرمول محاسبه ریسک: انحراف معیار و واریانس
تا اینجا ریسک را حس کردیم. حالا میخواهیم اندازهاش بگیریم، مثلِ دماسنج.
دو اتوبوس را در نظر بگیرید که هر دو بهطورِ میانگین ساعتِ ۸ میرسند. اولی هر روز بینِ ۷:۵۸ تا ۸:۰۲ میرسد. دومی گاهی ۷:۳۰ میآید و گاهی ۸:۳۰. میانگینشان یکی است، ولی با دومی هیچوقت نمیدانید چه وقت از خانه بیرون بزنید. اتوبوسِ دوم ریسکِ بیشتری دارد.
عددی که این «پخش بودن دورِ میانگین» را نشان میدهد، انحراف معیار (Standard Deviation) است. آن را با حرفِ یونانیِ σ (سیگما) نشان میدهند. انحراف معیار میگوید نتیجهها بهطورِ متوسط چقدر از میانگینشان دور میافتند. توانِ دومِ آن را واریانس میگویند.
فرمولِ انحراف معیار این است:
σ = √[ Σ(Rᵢ − R̄)² ÷ (n − 1) ]
نترسید؛ معنیاش ساده است. Rᵢ سودِ هر دوره است، R̄ میانگینِ سودها و n تعدادِ دورهها. علامتِ Σ یعنی «همه را جمع کن» و √ یعنی «جذر بگیر». قدمبهقدم حلش میکنیم.
سادهترین مثال: ۱۸، ۲۰ و ۲۲ درصد
همان مثالِ اول را بگیریم. سرمایهگذاریای در سه سالِ پشتِ سرِ هم ۱۸٪، ۲۰٪ و ۲۲٪ سود داده است. میانگین: ۱۸ بهعلاوهٔ ۲۰ بهعلاوهٔ ۲۲ میشود ۶۰؛ تقسیم بر ۳ میشود ۲۰٪.
- هر سال را از میانگین کم کنید: ۱۸ منهای ۲۰ میشود منهای ۲. بعدی صفر است و سومی ۲.
- هر عدد را به توانِ دو برسانید: میشود ۴، صفر و ۴. توانِ دوم منفیها را هم مثبت میکند تا سود و ضرر همدیگر را خنثی نکنند.
- با هم جمع کنید: ۴ بهعلاوهٔ صفر بهعلاوهٔ ۴ میشود ۸.
- بر «تعدادِ سالها منهای یک» تقسیم کنید: ۸ تقسیم بر ۲ میشود ۴. این واریانس است.
- جذر بگیرید: جذرِ ۴ میشود ۲. پس انحراف معیار ۲٪ است.
معنیاش به زبانِ سانتیگراد: این سرمایهگذاری حدودِ ۲۰٪ سود میدهد، ولی ممکن است ۲٪ کمتر یا بیشتر بگیرید. ریسکِ کم و قابلِ تحمل.
چرا بر «تعداد منهای یک» تقسیم کردیم، نه خودِ تعداد؟ چون فقط بخشی از سالها را دیدهایم، نه همهٔ آینده را. این کار کمی عدد را بزرگتر و محتاطانهتر میکند. اگر همهٔ دادهها را داشتید، بر خودِ تعداد تقسیم میکردید.
ریسک یک سهم را چطور محاسبه کنیم؟ مثالِ ششماهه
سه عدد برای یاد گرفتن خوب است، ولی برای کارِ واقعی کم است. حالا سهمی فرضی را بگیریم با سودِ ماهانهٔ شش ماه (عددها مثالاند):
| ماه | بازده (٪) | اختلاف از میانگین | توانِ دومِ اختلاف |
|---|---|---|---|
| فروردین | ۶ | ۴ | ۱۶ |
| اردیبهشت | −۴ | −۶ | ۳۶ |
| خرداد | ۱۰ | ۸ | ۶۴ |
| تیر | ۲ | ۰ | ۰ |
| مرداد | −۸ | −۱۰ | ۱۰۰ |
| شهریور | ۶ | ۴ | ۱۶ |
| جمع | ۱۲ | ۰ | ۲۳۲ |
همان پنج قدم را میرویم:
- میانگین: ۱۲ تقسیم بر ۶ میشود ۲٪ در ماه.
- اختلاف از میانگین: مثلاً برای فروردین ۶ منهای ۲ میشود ۴.
- توانِ دوم و جمع: جمعِ ستونِ آخر ۲۳۲ است.
- تقسیم بر n منهای یک: ۲۳۲ تقسیم بر ۵ میشود ۴۶٫۴. این واریانس است.
- جذر: جذرِ ۴۶٫۴ تقریباً ۶٫۸ است. پس انحراف معیارِ ماهانهٔ این سهم حدودِ ۶٫۸٪ است.
این سهم بهطورِ میانگین ماهی ۲٪ سود داده، ولی بالا و پایینش حدودِ سه برابرِ همین سود است. یعنی پرنوسان است.
برای تبدیلِ ریسکِ ماهانه به سالانه، آن را در جذرِ ۱۲ (حدودِ ۳٫۴۶) ضرب میکنند. ۶٫۸ ضربِ ۳٫۴۶ میشود تقریباً ۲۳٫۶٪ در سال. برای دادههای روزانه هم جذرِ تعدادِ روزهای معاملاتیِ سال را به کار میبرند.
محاسبهٔ ریسک در اکسل
لازم نیست اینها را با دست حساب کنید. سودهای هر دوره را در یک ستونِ اکسل بنویسید. تابعِ STDEV.S انحراف معیار را میدهد و VAR.S واریانس را. نسخههای .P بر خودِ تعداد تقسیم میکنند.
سودِ هر دوره را هم اینطور حساب کنید: قیمتِ آخرِ دوره تقسیم بر قیمتِ اولِ دوره، منهای یک. مثلاً سهمی که از ۱٬۰۰۰ تومان به ۱٬۰۸۰ تومان رسیده، ۸٪ سود داده است.
یک هشدارِ مهم برای بورسِ ایران: از قیمتِ تعدیلشده استفاده کنید. سهمی که سودِ نقدی داده یا افزایشِ سرمایه داشته، قیمتش بعد از آن یکباره پایین میآید، بیآنکه ضرری در کار باشد. اگر با قیمتِ خام حساب کنید، یک «ریزشِ» ساختگی در دادهها میبینید و ریسک را بیشتر از واقع نشان میدهید.
تفسیر انحراف معیار
یک قاعدهٔ سرانگشتی هست. در حدودِ دو سوم وقتها، سود بینِ «میانگین منهای یک σ» و «میانگین بهعلاوهٔ یک σ» میافتد. در حدودِ ۹۵٪ وقتها، بینِ منهای دو و بهعلاوهٔ دو σ.
برای سهمِ مثالِ ما یعنی: بیشترِ ماهها نتیجه بینِ ۴٫۸٪ ضرر و ۸٫۸٪ سود است. ماههای خیلی بد ممکن است تا حدودِ ۱۱٫۶٪ ضرر هم برسد.
ولی حواسمان باشد: بازارِ واقعی از این قاعده بدقلقتر است. سقوطهای بزرگ بیشتر از آنچه این حساب میگوید اتفاق میافتند. پس انحراف معیار را نقطهٔ شروع بدانید، نه سقفِ ضرر.
مقایسهٔ ریسک سه صندوق: ضریب تغییرات
حالا سه دارایی را کنارِ هم بگذاریم که در سه سالِ پشتِ سرِ هم این سودها را دادهاند. انحراف معیارِ هر کدام را با همان قدمها حساب کردهام:
| دارایی | بازدهِ سه سال (٪) | میانگین (٪) | انحراف معیار (٪) | ضریب تغییرات |
|---|---|---|---|---|
| صندوقِ درآمد ثابت | ۱۸، ۲۰، ۲۲ | ۲۰ | ۲ | ۰٫۱ |
| صندوقِ سهامی | ۴۰، −۱۰، ۵۰ | حدودِ ۲۷ | حدودِ ۳۲ | حدودِ ۱٫۲ |
| سرمایهگذاریِ جسورانه | −۹۰، ۲، ۱۰۰۰ | ۳۰۴ | حدودِ ۶۰۴ | حدودِ ۲ |
با صندوقِ اول به امیدِ ۲۰٪ میروید و با چیزی بینِ ۱۸ تا ۲۲٪ برمیگردید. نه خیلی ناراحت میشوید، نه خیلی خوشحال. با دومی میانگین حدودِ ۲۷٪ است، ولی در یک سالِ معمولی ممکن است هر جایی بینِ چند درصد ضرر تا نزدیکِ ۶۰٪ سود باشید.
و سومی؟ یک سال ۹۰٪ پولتان میرود؛ یک سال ده برابر میشود. ۱۰۰ میلیون یا ۱۰ میلیون میشود یا یک میلیارد. سالِ بعد چه؟ هیچکس نمیداند.
ستونِ آخر ضریب تغییرات است (CV = σ ÷ R̄)؛ یعنی ریسک تقسیم بر میانگینِ سود. این عدد میگوید برای هر یک واحد سود، چقدر ریسک میکنید. وقتی میانگینها خیلی با هم فرق دارند، این مقایسه منصفانهتر است. البته سه عدد فقط برای یاد گرفتن است؛ برای کارِ واقعی دستکم چند سال دادهٔ ماهانه لازم است.
پس انحراف معیار به ما میگوید راه چقدر دستانداز دارد؛ و ضریب تغییرات میگوید این دستانداز به مقصدش میارزد یا نه.
معیارهای دیگر سنجش ریسک
انحراف معیار همهٔ داستان نیست. هر معیار یک گوشه از ریسک را نشان میدهد. بهتر است چند تا را کنارِ هم ببینید.
ضریب بتا: حساسیت به بازار
ضریب بتا میگوید یک سهم نسبت به کلِ بازار چقدر تکان میخورد. یعنی فقط ریسکِ باران را میسنجد، نه ریسکِ مغازه را. فرمولش β = Cov(Rᵢ, Rₘ) ÷ Var(Rₘ) است، ولی معنایش ساده است.
بتای ۱ یعنی همپای بازار. بتای ۱٫۳ یعنی اگر شاخص ۱۰٪ بیفتد، بهطورِ متوسط انتظارِ حدودِ ۱۳٪ افت دارید. بتای کمتر از ۱ مالِ سهمهای آرامتر است. روشِ کاملِ حسابش را در مقالهٔ ضریب بتا نوشتهام.
نسبت شارپ: سود به ازای ریسک
نسبت شارپ میگوید سودِ اضافه بر یک سرمایهگذاریِ تقریباً بیریسک، به ازای هر واحد انحراف معیار چقدر است. فرمولش Sharpe = (Rₚ − R_f) ÷ σₚ است. در ایران معمولاً سودِ اوراق خزانه را بهعنوانِ نرخِ تقریباً بیریسک میگیرند.
یک مثالِ فرضی: نرخِ بیریسک ۲۵٪ است. صندوقِ «الف» ۴۰٪ سود داده با انحراف معیارِ ۲۰٪. صندوقِ «ب» ۵۰٪ سود داده با انحراف معیارِ ۴۰٪.
- شارپِ «الف»: ۴۰ منهای ۲۵ میشود ۱۵؛ تقسیم بر ۲۰ میشود ۰٫۷۵.
- شارپِ «ب»: ۵۰ منهای ۲۵ میشود ۲۵؛ تقسیم بر ۴۰ میشود حدودِ ۰٫۶۳.
«ب» سودِ بیشتری داده، ولی «الف» برای هر واحد نگرانی، پاداشِ بهتری داده است. شبیهِ دو راننده که یکی زودتر رسیده، ولی با دو بار تصادفِ کوچک.
افت از سقف: بیشترین دردی که باید تحمل کنید
افت از سقف (Max Drawdown) یعنی بیشترین ریزشِ دارایی از بالاترین قیمت تا پایینترین قیمتِ بعد از آن. به نظرِ من این معیار به حسِ واقعیِ آدمها نزدیکتر از انحراف معیار است. چون دقیقاً همان دردی را نشان میدهد که وسطِ راه باید تحمل کنید.
نکتهٔ کلیدیاش یک حسابِ ساده و بیرحم است: جبرانِ ضرر همیشه سودِ بیشتری از خودِ ضرر میخواهد.
| ضرر (٪) | سودِ لازم برای برگشت به نقطهٔ اول (٪) |
|---|---|
| ۱۰ | ۱۱٫۱ |
| ۲۰ | ۲۵ |
| ۳۰ | ۴۲٫۹ |
| ۴۰ | ۶۶٫۷ |
| ۵۰ | ۱۰۰ |
| ۷۰ | ۲۳۳٫۳ |
| ۹۰ | ۹۰۰ |
۱۰۰ میلیون اگر ۵۰٪ ضرر کند، میشود ۵۰ میلیون. برای برگشتن به ۱۰۰، این ۵۰ میلیون باید دو برابر شود؛ یعنی ۱۰۰٪ سود. برای همین جلوی ضررهای بزرگ را گرفتن، مهمتر از شکارِ سودهای بزرگ است.
ارزش در معرض ریسک (VaR)
این معیار ریسک را به تومان میگوید: «با اطمینانِ ۹۵٪، ضررِ این سبد در یک ماه از فلان مبلغ بیشتر نمیشود.» بانکها، سبدگردانها و صندوقها از آن استفاده میکنند.
ضعفش این است که دربارهٔ آن ۵٪ روزهای بد چیزی نمیگوید. و همان روزها هستند که حسابها را خالی میکنند.
ریسکپذیری: چقدر ریسک برای شما مناسب است؟
اینجا دو چیز را باید از هم جدا کنیم. تمایل به ریسک یعنی دلتان چقدر بالا و پایین را تاب میآورد. توانِ ریسک یعنی جیبتان چقدر ضرر را تحمل میکند، بیآنکه زندگی به هم بریزد.
کسی که پولِ اجارهٔ سالِ بعد یا جهیزیهٔ دخترش را در سهام گذاشته، شاید دلِ شیر داشته باشد. ولی توانِ ریسکش پایین است، چون آن پول را در موعدِ مشخص لازم دارد. سن، درآمد، تجربه و شخصیت روی این نگاه اثر دارند؛ در مقالهٔ عوامل موثر بر نگرش نسبت به ریسک بیشتر توضیح دادهام.
جدولِ زیر سه تیپِ کلی را نشان میدهد. توصیفی است، نه توصیهٔ خرید.
| تیپ | ویژگی | ابزارهایی که معمولاً سهمِ بیشتری دارند |
|---|---|---|
| محافظهکار (ریسکگریز) | حفظِ اصلِ پول برایش مهمتر از سودِ بیشتر است | صندوقِ درآمد ثابت، اوراقِ دولتی، سپرده |
| متعادل | نوسانِ متوسط را برای سودِ بیشتر میپذیرد | ترکیبی از سهام، طلا و درآمدِ ثابت |
| جسور (ریسکپذیر) | افقِ بلند دارد و ضررِ موقت را تاب میآورد | سهام و صندوقِ سهامی، با سهمِ کمتر از درآمدِ ثابت |
بیشترِ آدمها جایی بینِ این سهاند، و جایشان با سن و شرایطِ زندگی عوض میشود. تصمیمِ نهایی با خودتان است.
مدیریت ریسک: راههای کاهش ریسک سرمایهگذاری
ریسک را نمیشود صفر کرد. ولی میشود آن را انتخاب کرد و اندازهاش را دستِ خودتان گرفت. اینها ابزارهای اصلیِ مدیریت سرمایه و ریسک هستند:
- تنوعبخشی: سهمهایی از صنعتهای مختلف که با هم بالا و پایین نمیروند.
- پخشکردنِ پول بینِ بازارها: سهام، درآمدِ ثابت، طلا و نقد، به نسبتی که با هدف و زمانِ نیازتان جور باشد.
- سقف برای هر دارایی: برای هر سهم سقف بگذارید تا اشتباه در یکی، کلِ سبد را نبرد.
- حدِ ضرر: از قبل بدانید کجا قبول میکنید اشتباه کردهاید و بیرون میآیید. استراتژی حدضرر را ببینید.
- نسبتِ ریسک به پاداش: فقط وارد معاملهای شوید که سودِ احتمالیاش چند برابرِ ضررِ احتمالی باشد. جزئیاتش در نسبت ریسک به ریوارد آمده است.
- بیمهکردنِ ریسک: با ابزارهایی مثلِ اختیارِ فروش میشود بخشی از ریسکِ ریزش را پوشش داد. به این کار پوشش ریسک یا هج میگویند.
- زمانِ درست: پولی را که چند ماهِ دیگر لازم دارید، در دارایی پرنوسان نگذارید.
- دوری از قرضِ بیحساب: اعتبارِ کارگزاری و وام هم سود را بزرگ میکنند و هم ضرر را.
اشتباههای رایج در فهم ریسک
اینها اشتباههایی است که سالها در بازار بارها دیدهام:
- یکیگرفتنِ ریسک با ضرر: ریسک یعنی نوسان، و نوسان سودِ غیرمنتظره را هم شامل میشود.
- قضاوت از روی چند ماهِ آخر: سهمی که شش ماه فقط بالا رفته، ریسکش کم نشده؛ فقط هنوز رو نشده است.
- اعتماد به «سودِ تضمینیِ بالا»: سودِ بالا و بینوسان در دنیای واقعی تقریباً همیشه ریسکِ پنهان دارد.
- تنوعِ ظاهری: ده سهم از یک صنعت یا ده صندوقِ سهامیِ شبیهِ هم، تنوع نیست. ده تخممرغ است در یک سبد.
- فراموشکردنِ ریسکِ تورم: نگهداشتنِ همهٔ پول در جای «بیریسک» در اقتصادِ تورمی، خودش ریسکِ آب رفتنِ پول است.
- شجاعتِ فصلی: در بازارِ رو به بالا همه خودشان را جسور میدانند و در اولین ریزش میفروشند. ریشهاش بیشتر روانی است تا مالی.
- خریدن با حبابِ زیاد: قیمت بالا میرود و فکر میکنید سود کردهاید، ولی موقعِ فروش حباب خالی شده و کمتر از آنچه خریده بودید دستتان را میگیرد.
چکلیست ریسک پیش از هر سرمایهگذاری
پیش از اینکه پولتان را جایی بگذارید، این هشت پرسش را از خودتان بپرسید:
- چقدر سود انتظار دارم و این انتظار بر چه پایهای است؟
- در یک سالِ بد چقدر ممکن است ضرر کنم، و تحملش را دارم؟
- این پول را تا کِی لازم ندارم؟
- ریسکِ این دارایی بیشتر مالِ کلِ بازار است یا مالِ همین شرکت؟
- اگر بخواهم بفروشم، خریدار هست؟
- این دارایی چند درصد از کلِ پولم میشود؟
- کجا قبول میکنم اشتباه کردهام و بیرون میآیم؟
- کسی که پولم را میگیرد، مجوزِ رسمی دارد؟
سوالات متداول
ریسک در سرمایهگذاری یعنی چه؟
ریسک در سرمایهگذاری یعنی احتمالِ اینکه سودِ واقعی با سودی که انتظارش را داشتید فرق کند. این فرق ممکن است به ضرر یا سودِ کمتر برسد، یا به سودِ بیشتر. هرچه نتیجههای ممکن پخشتر باشند، ریسک بیشتر است.
انواع ریسک کدامند؟
ریسکها دو گروهِ اصلی دارند: ریسکِ سیستماتیک که کلِ بازار را درگیر میکند، مثلِ ریسکِ تورم، نرخِ ارز، نرخِ بهره و ریسکِ سیاسی؛ و ریسکِ غیرسیستماتیک که مالِ یک شرکت است، مثلِ ریسکِ تجاری، مالی، مدیریت، اعتباری و تمرکز.
ریسک یک سهم را چطور محاسبه کنیم؟
سودِ دورهایِ سهم را با قیمتِ تعدیلشده حساب کنید و میانگین بگیرید. اختلافِ هر دوره از میانگین را به توانِ دو برسانید، جمع کنید، بر تعدادِ دورهها منهای یک تقسیم کنید و جذر بگیرید. حاصل انحراف معیار است. در اکسل تابعِ STDEV.S همین کار را میکند.
رابطهٔ ریسک و بازده چیست؟
در درازمدت داراییهایی که نوسانِ بیشتری دارند، بهطورِ متوسط سودِ بیشتری میدهند تا این نگرانی را جبران کنند. اما ریسکِ بالا ضمانتِ سودِ بالا نیست؛ فقط شرطِ لازمِ آن است. هدف، بیشترین سود به ازای هر واحد ریسک است.
تفاوت ریسک سیستماتیک و غیرسیستماتیک چیست؟
ریسکِ سیستماتیک از عاملهای کلانی مثلِ تورم، نرخِ ارز و سیاست میآید و با خریدِ سهمهای بیشتر از بین نمیرود. ریسکِ غیرسیستماتیک مالِ یک شرکت یا صنعت است و با پخشکردنِ پول بینِ سهمهایی از صنعتهای مختلف، بخشِ بزرگی از آن حذف میشود.
آیا سرمایهگذاری بدون ریسک وجود دارد؟
سرمایهگذاریِ کاملاً بیریسک وجود ندارد. سپردهٔ بانکی و اوراقِ دولتی نوسانِ کمی دارند، ولی در برابرِ تورم آسیبپذیرند و ممکن است ارزشِ واقعیِ پول را کم کنند. برای همین به آنها «کمریسک» میگویند، نه بیریسک.
تفاوت ریسک و خطر چیست؟
خطر فقط یک روی بد دارد: یا آسیب میبینید یا هیچ اتفاقی نمیافتد. ریسک دو رو دارد: ممکن است ضرر کنید یا سود کنید. برای همین پذیرفتنِ ریسکِ سنجیده منطقی است، ولی پذیرفتنِ خطرِ بیپاداش نه.
فرمول ریسک چیست؟
رایجترین فرمولِ ریسک، انحراف معیارِ سودهاست: جذرِ جمعِ توانِ دومِ اختلافِ هر سود از میانگین، تقسیم بر تعدادِ دورهها منهای یک. توانِ دومِ آن واریانس است. برای ریسکِ بازار ضریب بتا و برای سود به ازای ریسک نسبت شارپ به کار میرود.
جمعبندی
ریسک یعنی نامعلوم بودنِ نتیجه، و دو رو دارد. با انحراف معیار اندازهاش میگیریم، با بتا میفهمیم چقدر به بازار حساس است و با شارپ میسنجیم پاداشش میارزد یا نه. ریسکِ مغازه را با تنوعبخشی کم کنید و ریسکِ باران را با پخشکردنِ پول بینِ بازارها و صبرِ کافی.
پس دفعهٔ بعد که کسی سودی پیشنهاد داد، اول نپرسید «چقدر میدهد؟». بپرسید «در بدترین سال چقدر ممکن است از دست بدهم؟». جوابِ این پرسش، ریسک است.
مثل همیشه عالی بود
بسیار عالی و قابل فهم و اموزنده بود
خیلیجالبوآموزنده،برایمنبود!ممنونم
خوشحالیم که این مقاله برای شما مفید واقع شده.